
Plug Power (PLUG) construye sistemas de celdas de combustible de hidrógeno, electrolizadores, plantas de hidrógeno e infraestructura de reabastecimiento relacionada. El manejo de materiales sigue siendo su mercado establecido más grande, mientras que el servicio, el combustible de hidrógeno y los grandes proyectos de electrolizadores están destinados a crear ingresos recurrentes y ampliar la demanda. Este modelo integrado crea varias rutas al crecimiento, pero también deja a PLUG sensible al cronograma de proyectos, costos de fabricación y financiamiento externo.
Los resultados del Q2 2026 de Plug Power mostraron un progreso medible sin eliminar el debate sobre el balance. Los ingresos alcanzaron $178.3 millones, la pérdida ajustada se redujo a $0.07 por acción y el margen bruto mejoró a aproximadamente equilibrio desde un negativo 31% hace un año. La gerencia elevó la guía de crecimiento de ingresos para 2026 a 15% a 16%, pero el efectivo sin restricciones de aproximadamente $162 millones significa que la conversión de efectivo aún importa.
La previsión de las acciones de PLUG para 2026 ahora se centra en dos puntos de vista competidores:
- El caso de conversión de márgenes y cartera de pedidos: Renovaciones de manejo de materiales, 1,666 implementaciones trimestrales de GenDrive y nuevas decisiones finales de inversión en electrolizadores podrían convertir el plan de crecimiento del 15% al 16% en EBITDAS positivo en Q4.
- El caso de liquidez y ejecución: Márgenes negativos de combustible, cronogramas largos de proyectos y aproximadamente $61 millones de uso neto trimestral de efectivo podrían mantener el riesgo de financiamiento y dilución por delante de la recuperación operativa.
Esta guía desglosa la previsión de las acciones de PLUG, escenarios de precios para 2026, riesgos clave y perspectivas de analistas, basándose en el comunicado de resultados del Q2 2026 del 10 de agosto de Plug Power, la presentación trimestral y datos de mercado hasta el 23 de septiembre, además de cómo operar futuros de acciones PLUG en BingX TradFi con garantía USDT.
Las 5 Principales Cosas que los Inversores de Plug Power Deben Saber en Septiembre de 2026
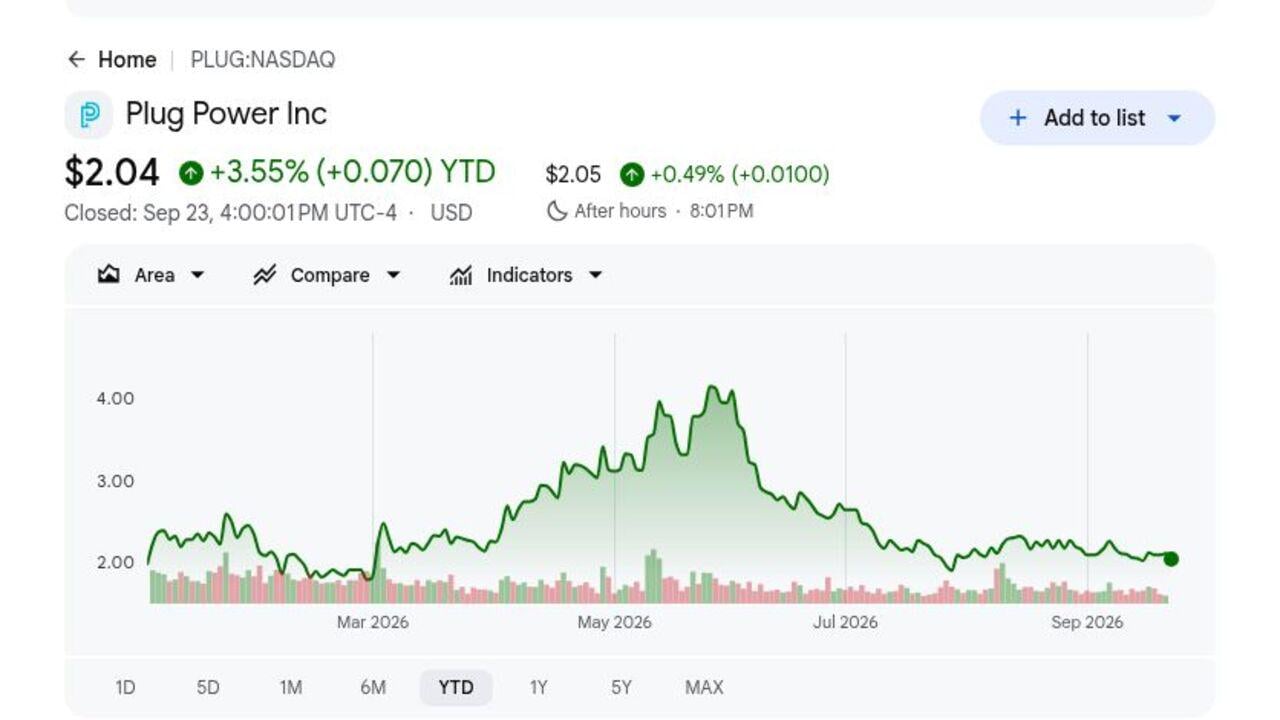
- PLUG cerró a $2.04 y subió 3.55% en 2026: La ganancia modesta oculta un amplio rango de 2026 de aproximadamente $1.70 a $4.58. La volatilidad muestra qué tan rápido cambian las expectativas sobre la demanda de hidrógeno, financiamiento y el camino de la gerencia hacia el equilibrio operativo.
- Los ingresos del Q2 alcanzaron $178.3 millones: El resultado superó el consenso de aproximadamente $168.8 millones por $9.5 millones y subió aproximadamente 9% secuencialmente. La superación importa porque la conversión de la cartera de pedidos necesita apoyar un negocio que aún está consumiendo efectivo e invirtiendo en varios mercados de hidrógeno.
- Las implementaciones de GenDrive aumentaron 125% a 1,666 unidades: Las implementaciones se duplicaron más que de 739 hace un año. Dos grandes clientes planean renovar más de 20,000 unidades durante tres años, creando demanda potencial de equipos, servicio y combustible de hidrógeno si el despliegue se mantiene en cronograma.
- La gerencia elevó la guía de crecimiento de ingresos para 2026 a 15% a 16%: El rango anterior era 13% a 15%, mientras que la gerencia aún apunta a EBITDAS positivo en Q4. La perspectiva se vuelve más significativa si el crecimiento más fuerte se acompaña de mejor mezcla y menor quema de efectivo.
- El objetivo de monetización de activos sigue siendo $275 millones: Las transacciones anunciadas después del final del trimestre se esperaba que generaran $80 millones de liquidez a corto plazo, con aproximadamente $47 millones recibidos a principios de agosto. El progreso reduce la presión inmediata de financiamiento, aunque los cierres retrasados podrían traer de vuelta al foco el riesgo de dilución.
¿Qué es Plug Power (PLUG)?
Plug Power es una empresa integrada de tecnología de hidrógeno que diseña celdas de combustible de membrana de intercambio de protones, sistemas de manejo de materiales GenDrive, productos de energía estacionaria GenSure y electrolizadores GenEco. También desarrolla plantas de producción de hidrógeno, licuefacción, almacenamiento, transporte e infraestructura de reabastecimiento. Los ingresos provienen de ventas de equipos, contratos de servicio y combustible de hidrógeno suministrado a sistemas instalados. El modelo está destinado a combinar ingresos iniciales de proyectos con demanda recurrente del mercado de repuestos.
La estrategia a largo plazo es expandir la base instalada de celdas de combustible mientras convierte grandes proyectos de electrolizadores y mejora la economía en toda la red de hidrógeno. Amazon, Walmart y Carrefour son clientes nombrados de manejo de materiales, y dos grandes clientes tienen la intención de renovar más de 20,000 unidades GenDrive durante tres años. Plug también está avanzando proyectos con Carlton Power, Hy2gen, Orica, Galp, Iberdrola y BP, dando a la empresa exposición al hidrógeno industrial más allá de flotas de almacenes.
Resumen de Resultados del Q2 2026 de Plug Power (PLUG): Superación de Ingresos y Mejora de Márgenes Apoyan la Recuperación
Plug reportó $178.3 millones de ingresos del Q2 versus aproximadamente $168.8 millones esperados, pérdida ajustada de $0.07 por acción versus una pérdida esperada de $0.10, y margen bruto cerca del equilibrio versus negativo 31% hace un año. Los gastos operativos cayeron aproximadamente 50% a $62 millones, el uso neto de efectivo disminuyó 58% secuencialmente a $61 millones, y la guía de crecimiento de ingresos para 2026 aumentó a 15% a 16%, dejando la liquidez como el intercambio central.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 2026 |
$168.8M consenso |
$178.3M |
Superó. $9.5M por encima del consenso y subió aproximadamente 9% secuencialmente. |
|
EPS ajustado Q2 |
$0.10 pérdida |
$0.07 pérdida |
Superó. La pérdida fue $0.03 menor que el consenso y $0.11 menor interanualmente. |
|
EPS GAAP Q2 |
$0.17 pérdida |
$0.14 pérdida |
Superó. Mejoró de una pérdida de $0.20 en Q2 2025. |
|
Margen bruto Q2 |
Mejora esperada |
Aproximadamente equilibrio |
Mejorado. Subió de negativo 31% interanualmente y negativo 13% en Q1. |
|
Gastos operativos |
Disciplina de costos |
Aproximadamente $62M |
Mejorado. Disminuyó aproximadamente 50% interanualmente. |
|
Uso neto de efectivo |
Menor quema |
Aproximadamente $61M |
Mejorado. Cayó aproximadamente 58% secuencialmente. |
|
Efectivo sin restricciones |
No aplicable |
Aproximadamente $162M |
Medido. La liquidez aún depende de la monetización y el financiamiento. |
|
Crecimiento de ingresos 2026 |
Anterior 13% a 15% |
15% a 16% |
Elevado. Una cartera de pedidos más fuerte del segundo semestre apoya el nuevo rango. |
- Los ingresos de $178.3 millones superaron el consenso por $9.5 millones: Los ingresos subieron aproximadamente 9% secuencialmente, mostrando mejor cadencia de envíos. La siguiente prueba es si la cartera de pedidos del segundo semestre se convierte según el cronograma, porque retrasos repetidos debilitarían la confianza tanto en la perspectiva anual elevada como en el plan de liquidez.
- La pérdida ajustada se redujo a $0.07 por acción: El resultado superó el consenso de pérdida de $0.10 y mejoró de una pérdida de $0.18 hace un año. Mejores economías unitarias están llegando al estado de resultados, aunque EBITDAS positivo aún depende de crecimiento de ingresos sostenido, mezcla y control de costos.
- El margen bruto mejoró en aproximadamente 31 puntos porcentuales: El margen se movió de negativo 31% en Q2 2025 a alrededor del equilibrio. Esa es una de las señales más claras de recuperación, aunque márgenes de combustible profundamente negativos aún limitan la rentabilidad consolidada.
- Los gastos operativos cayeron aproximadamente 50% a $62 millones: La base de costos más baja ayudó a reducir las pérdidas junto con la mejora del margen bruto. Mantener esos ahorros importa porque Plug aún necesita financiar proyectos de electrolizadores, soporte al cliente e infraestructura de hidrógeno mientras apunta a EBITDAS positivo en Q4.
- El uso neto de efectivo disminuyó 58% a $61 millones: El efectivo sin restricciones era de aproximadamente $162 millones, mientras que las transacciones de activos apuntan a $275 millones en ingresos. Una menor quema extiende la pista, pero el cronograma de monetización y el financiamiento no dilutivo siguen siendo críticos dadas las ambiciones de proyectos más amplias de Plug.
Perspectiva de Inversión 2026 de Plug Power (PLUG): Caso Alcista de $5 vs. Caso Bajista de $1.20
La perspectiva de 2026 de Plug Power depende de si mayores implementaciones, proyectos de electrolizadores y reducciones de costos pueden convertir márgenes mejorados en resultados operativos positivos. El lado positivo viene de una conversión más fuerte de la cartera de pedidos y menor quema de efectivo, mientras que los retrasos de proyectos, economías débiles de combustible y necesidades de financiamiento siguen siendo los principales riesgos.
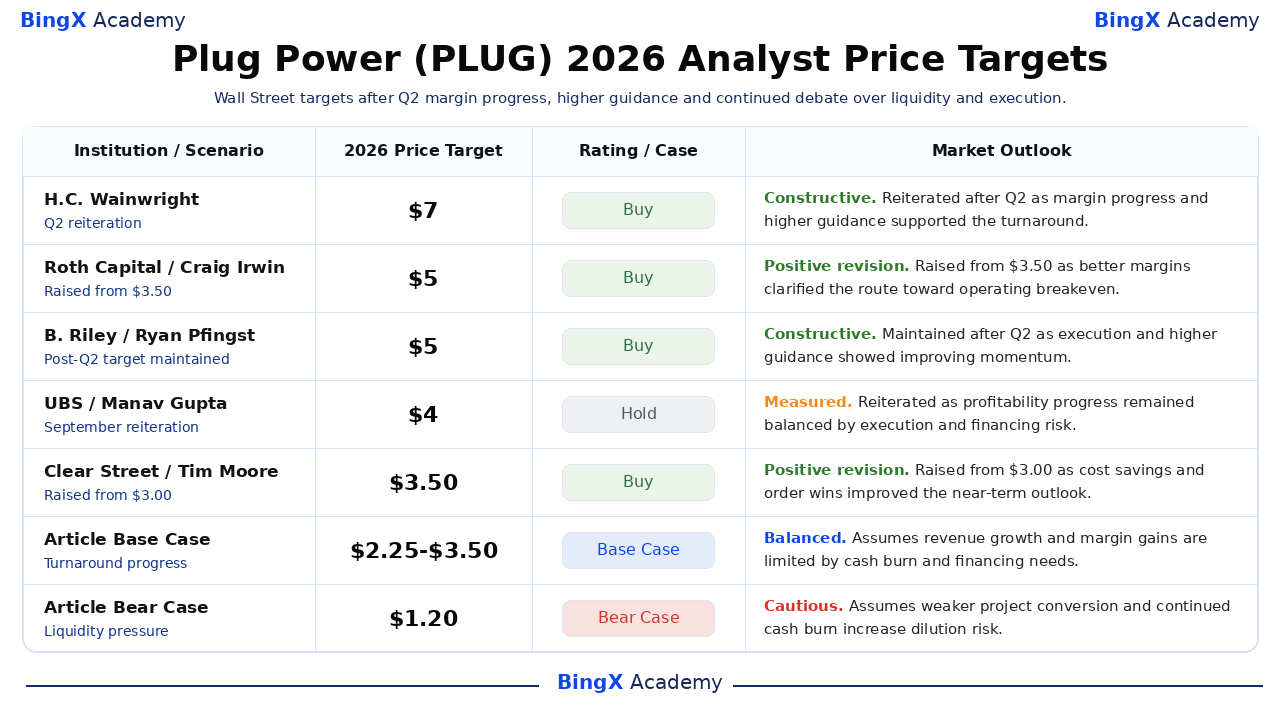
El Caso Alcista: Ventas de Proyectos y Márgenes Más Fuertes Impulsan PLUG Hacia $5
El Caso Alcista asume que la oportunidad de renovación de 20,000 unidades procede según el cronograma, proyectos de electrolizadores como Orica y Carlton Power se convierten en ingresos, y los márgenes de servicio se mantienen positivos. El margen bruto de aproximadamente equilibrio del Q2 y la reducción del 50% en gastos operativos muestran que mayores ventas pueden traducirse en mejor apalancamiento operativo.
Un movimiento hacia $5 requeriría EBITDAS positivo en Q4, mayor mejora del margen de combustible negativo del 48%, y progreso visible hacia el objetivo de monetización de $275 millones. Crecimiento sostenido del 15% al 16% anual sin una gran emisión de acciones dilutiva fortalecería el caso.
El Caso Base: Crecimiento Constante de Ingresos Mantiene PLUG Entre $2.25 y $3.50
El Caso Base asume que el manejo de materiales y el servicio apoyan la perspectiva de ingresos elevada mientras los proyectos de electrolizadores progresan de manera desigual. El margen bruto se mantiene cerca del equilibrio o modestamente positivo, pero aproximadamente $61 millones de uso trimestral de efectivo y $162 millones de efectivo sin restricciones mantienen el riesgo de financiamiento en foco.
PLUG podría operar principalmente entre $2.25 y $3.50 bajo estas condiciones. Crecimiento de implementaciones, margen de servicio del 27%, y menores costos operativos apoyarían el rango. Aprobaciones más lentas de proyectos o ventas retrasadas de activos limitarían el extremo superior.
El Caso Bajista: Retrasos de Proyectos y Quema de Efectivo Empujan PLUG Hacia $1.20
El Caso Bajista asume que los grandes proyectos de electrolizadores se retrasan, las economías de combustible siguen siendo profundamente negativas, y las renovaciones de manejo de materiales se convierten más lentamente de lo planeado. Con aproximadamente $162 millones de efectivo sin restricciones al final del trimestre, la quema continua podría hacer más urgente el financiamiento externo a pesar de las transacciones de activos anunciadas.
Un movimiento hacia $1.20 se volvería más probable si EBITDAS del Q4 permanece negativo, el crecimiento de 2026 cae por debajo del 15%, o los ingresos de monetización no alcanzan el objetivo de $275 millones. Esos resultados debilitarían el caso de recuperación y aumentarían el riesgo de dilución.
Previsiones de Precio de Acciones PLUG para 2026 por Analistas de Wall Street
Los objetivos de Wall Street siguen siendo inusualmente dispersos porque los analistas coinciden en que la ejecución del Q2 mejoró pero difieren en la durabilidad de las ganancias de margen y el financiamiento disponible. Los objetivos seleccionados van desde $2.75 a $7, comparado con el cierre de $2.04 del 23 de septiembre, por lo que los inversores deben leer cada objetivo junto con sus supuestos operativos fechados en lugar de como una promesa.
|
Institución / Analista |
Objetivo de Precio 2026 |
Calificación |
Perspectiva de Mercado |
|
H.C. Wainwright / Amit Dayal |
$7.00 |
Compra |
Constructivo. 11 de agosto: reiterado después del Q2 ya que el progreso de márgenes y mayor guía apoyaron la recuperación. |
|
Roth Capital / Craig Irwin |
$5.00 |
Compra |
Revisión positiva. 12 de agosto: elevado de $3.50 después de que mejores márgenes aclararan la ruta hacia el equilibrio. |
|
B. Riley / Ryan Pfingst |
$5.00 |
Compra |
Constructivo. 11 de agosto: mantenido ya que la ejecución del Q2 y la guía elevada mostraron impulso mejorado. |
|
UBS / Manav Gupta |
$4.00 |
Mantener |
Medido. 16 de septiembre: reiterado ya que el progreso de rentabilidad se mantuvo equilibrado por el riesgo de financiamiento. |
|
Clear Street / Tim Moore |
$3.50 |
Compra |
Revisión positiva. 29 de abril: elevado de $3.00 ya que los ahorros de costos y pedidos mejoraron la perspectiva. |
|
RBC Capital / Christopher Dendrinos |
$2.75 |
Desempeño del Sector |
Equilibrado. 11 de agosto: mantuvo una visión de riesgo especulativo ya que la guía más alta enfrentó preguntas de liquidez. |
|
Caso Base del Artículo |
$2.25 a $3.50 |
Caso Base |
Equilibrado. Asume que el crecimiento de ingresos y las ganancias de margen están limitados por la quema de efectivo y necesidades de financiamiento. |
|
Caso Bajista del Artículo |
$1.20 |
Caso Bajista |
Cauteloso. Asume conversión de proyectos más débil y quema de efectivo continua aumenta el riesgo de dilución. |
Cómo Operar Acciones de Plug Power (PLUG) en BingX
Opera la perspectiva de demanda de hidrógeno, recuperación de márgenes y liquidez de Plug Power usando BingX TradFi y herramientas de BingX AI. Porque PLUG puede reaccionar bruscamente a decisiones de proyectos, ganancias y actualizaciones de financiamiento, los operadores deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
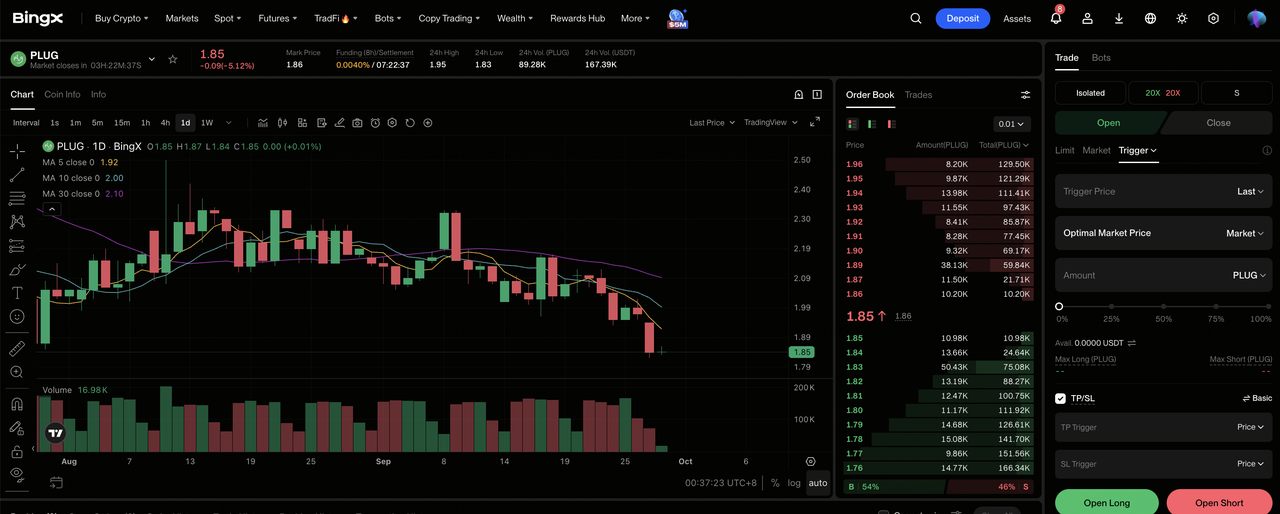
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel de la plataforma BingX.
Paso 2: Selecciona Plug Power (PLUG). Busca y selecciona el contrato de futuros perpetuos PLUG-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Largo si los márgenes, implementaciones y liquidez se fortalecen. Selecciona Abrir Corto si los retrasos de proyectos o la presión de financiamiento debilitan la economía esperada por acción.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. El rango anual de $1.70 a $4.58 muestra por qué el apalancamiento conservador y el dimensionamiento claro de posiciones son importantes.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Tomar Ganancias y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. PLUG puede reaccionar rápidamente a ganancias, guías, hitos de proyectos, ventas de activos y aumentos de capital.
Los 5 Principales Riesgos a Vigilar para Inversores de Plug Power en 2026
La mejora reciente de Plug no elimina los riesgos de financiamiento, ejecución y política detrás de la volatilidad de la acción. Cada riesgo puede afectar el flujo de efectivo, la dilución, o la valoración que los inversores asignan a la recuperación.
- La presión de liquidez puede diluir a los accionistas: El efectivo sin restricciones era de aproximadamente $162 millones contra $61 millones de uso neto trimestral de efectivo. Si el plan de monetización de $275 millones se retrasa, Plug puede necesitar acciones o deuda costosa, reduciendo el valor futuro por acción.
- Los márgenes de combustible siguen siendo profundamente negativos: El margen bruto de combustible mejoró de negativo 91% a aproximadamente negativo 48%, pero el negocio aún pierde dinero a medida que crecen los volúmenes. El progreso lento en utilización y eficiencia de producción podría compensar las ganancias de equipos y servicio.
- Los proyectos de electrolizadores pueden retrasarse: La cartera incluye oportunidades de 30 MW, 50 MW, 100 MW y 275 MW, pero los proyectos anunciados no garantizan ingresos a corto plazo. Permisos, financiamiento o decisiones finales de inversión pueden empujar envíos a períodos posteriores.
- Las renovaciones de grandes clientes crean riesgo de concentración: Dos clientes pueden renovar más de 20,000 unidades GenDrive durante tres años. Un despliegue más lento de cualquier cliente afectaría la demanda de equipos, servicio e hidrógeno al mismo tiempo.
- La política y la competencia pueden presionar los retornos: Las reglas de impuestos de hidrógeno, precios de electricidad y subsidios afectan la economía de proyectos, mientras que las celdas de combustible compiten con baterías y otros sistemas de energía limpia. Incentivos más débiles o precios agresivos podrían reducir la conversión de pedidos y márgenes.
Reflexiones Finales: ¿Deberías Invertir en Plug Power en 2026?
Plug Power tiene evidencia operativa más sólida que hace un año: $178.3 millones de ingresos del Q2, margen bruto aproximadamente equilibrado, gastos operativos 50% menores y un objetivo de crecimiento anual del 15% al 16%. La pregunta no resuelta es si esas ganancias pueden llegar al flujo de efectivo antes de que las limitaciones de liquidez fuercen financiamiento que debilite el beneficio para los accionistas.
El Caso Alcista apoya $5 si EBITDAS del Q4 se vuelve positivo, la economía del combustible mejora y el programa de monetización de $275 millones fortalece la liquidez. El Caso Bajista apunta a $1.20 si la conversión de proyectos se ralentiza o la dilución domina. Los operadores conservadores pueden esperar las próximas actualizaciones de margen bruto, uso de efectivo y venta de activos antes de aumentar la exposición, porque esas cifras prueban directamente la recuperación.
Recordatorio de Riesgo: Operar e invertir en acciones como PLUG implica un alto riesgo de pérdida de capital. Errores en ganancias, retrasos de proyectos, cambios de financiamiento, cambios de valoración y operaciones apalancadas pueden producir pérdidas rápidas. Realiza investigación independiente antes de asignar capital.
Lectura Relacionada
- Las Principales Acciones de Energía de IA para Comprar en 2026: Nuclear, Gas, Celdas de Combustible y la Expansión Energética de IA
- Las Principales Acciones y ETFs de Energía para Comprar en 2026: La Crisis Energética de IA Se Encuentra con la Volatilidad Geopolítica
- Predicción de Precio de Bloom Energy (BE) 2026: ¿Puede la Energía de Centros de Datos de IA Empujar BE Hacia $350?
- Predicción de Precio de Oklo (OKLO) 2026: ¿Pueden los Hitos Nucleares Empujar OKLO Hacia $100?
- Predicción de Precio de NuScale Power (SMR) 2026: ¿Puede la Conversión de Proyectos Empujar SMR Hacia $20?
