


Cerebras Systems (CBRS) construye procesadores a escala de oblea, sistemas de IA y servicios en la nube para entrenamiento e inferencia. Su Wafer Scale Engine coloca cómputo, memoria y recursos de comunicación en un chip muy grande, reduciendo la red sobrecarga que se encuentra en los clústeres convencionales multi-GPU. El hardware sigue siendo parte del modelo, mientras que la inferencia en la nube se está volviendo más importante para el crecimiento a largo plazo. Esta transición amplía el papel de Cerebras en la infraestructura de IA, aunque también deja a las acciones sensibles a la concentración de clientes, el despliegue en centros de datos y la rentabilidad.
El último trimestre mostró ambos lados de esa transición. Los ingresos GAAP del Q2 2026 de Cerebras Systems alcanzaron $180.1 millones, un aumento del 74% interanual, mientras que los ingresos core aumentaron 103% a $209.9 millones y los ingresos GAAP de servicios en la nube y otros aumentaron 281% a $126.0 millones. El margen bruto core mejoró al 40.6%, sin embargo, la empresa registró una pérdida neta GAAP de $450.5 millones y guió solo a $214 millones a $216 millones de ingresos core del Q3.
El pronóstico de las acciones CBRS para 2026 ahora se centra en dos puntos de vista competidores:
- El caso de inferencia rápida y capacidad: un saldo de obligaciones de rendimiento restantes de $25.4 mil millones, más de 600 megavatios de capacidad en vivo o contratada y asociaciones con OpenAI, AWS y AMD podrían apoyar una expansión de la nube de varios años.
- El caso de concentración y rentabilidad: la dependencia de clientes, los compromisos de infraestructura pesada y una amplia brecha entre los resultados GAAP y core podrían mantener las ganancias por debajo del nivel requerido para una recuperación duradera de la valoración.
Esta guía desglosa el pronóstico de las acciones CBRS, los escenarios de precios de 2026, los riesgos clave y las perspectivas de los analistas, basándose en el comunicado de ganancias del Q2 2026 del 12 de agosto de Cerebras Systems, el archivo trimestral y los datos del mercado hasta el 11 de septiembre, además de cómo hacer trading de futuros de acciones CBRS en BingX TradFi con colateral USDT.
Las 5 Principales Cosas que los Inversores de Cerebras Systems Deben Saber en Septiembre de 2026
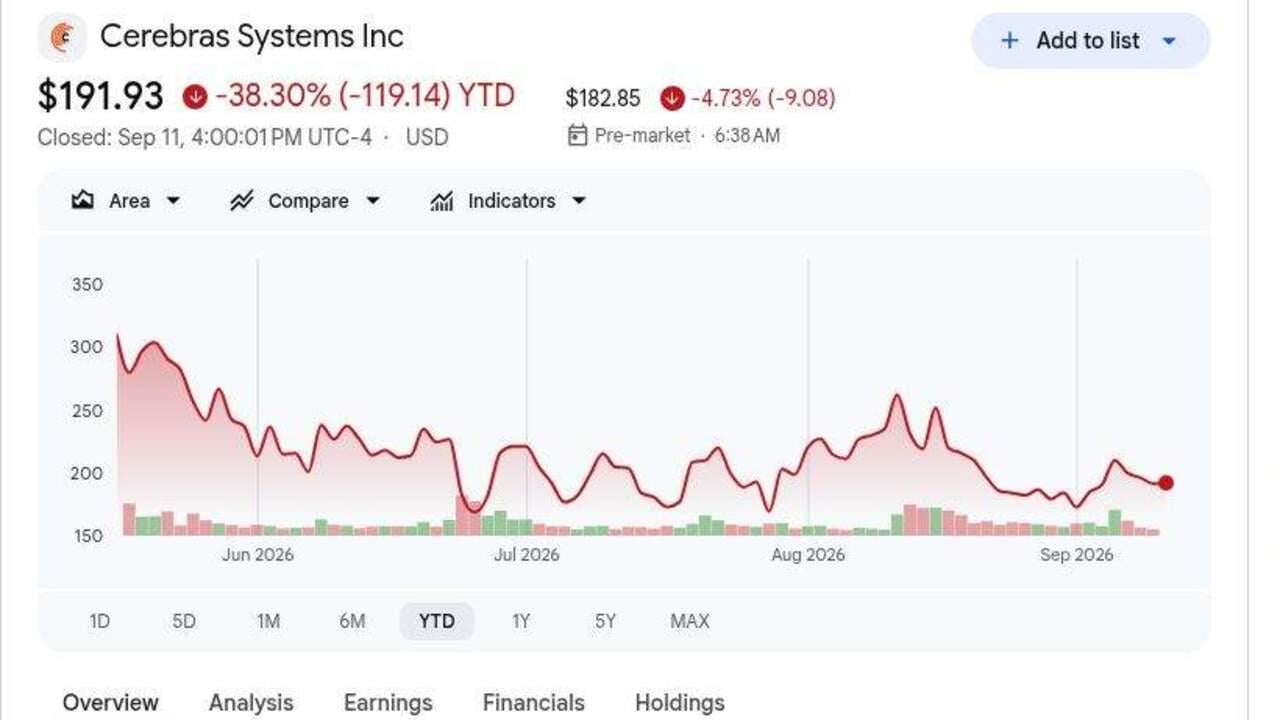
- CBRS cerró en $191.93 el 11 de septiembre y bajó 38.30% YTD: Las acciones terminaron solo $6.93 por encima del precio de IPO de $185 después de abrir en $350 y alcanzar $385 en su debut. La reversión muestra qué tan rápido puede comprimirse la valoración cuando el fuerte crecimiento de IA se encuentra con altas expectativas.
- Los ingresos GAAP del Q2 alcanzaron $180.1 millones, un aumento del 74%: El resultado no alcanzó el consenso de $194.0 millones por aproximadamente $13.9 millones, mientras que los ingresos core de $209.9 millones superaron la estimación de aproximadamente $191 millones. La brecha hace que el rendimiento reportado versus core sea importante para la valoración.
- Los ingresos GAAP de servicios en la nube aumentaron 281% a $126.0 millones: Los ingresos core de la nube aumentaron 287% a $127.7 millones, comparado con $54.1 millones de ingresos de hardware. El cambio de mezcla apoya un modelo de negocio más recurrente, aunque la capacidad y los costos del centro de datos aún importan.
- Las obligaciones de rendimiento restantes alcanzaron $25.4 mil millones: El saldo aumentó de $24.6 mil millones al final de 2025 e incluye un gran compromiso multi-anual de OpenAI. Los calendarios de despliegue y la disponibilidad de capacidad determinarán qué tan rápido ese retraso se convierte en ingresos y efectivo.
- La capacidad bajo contrato excedió los 600 megavatios: Cerebras espera que la capacidad de fabricación aumente más de diez veces en 2026 a través de Flex, Sanmina y Rocket EMS, con el suministro de obleas TSMC asegurado. La oportunidad es grande, aunque la utilización y los márgenes aún necesitan justificar la inversión.
¿Qué es Cerebras Systems (CBRS)?
Cerebras Systems es una empresa de infraestructura de IA que diseña procesadores, sistemas informáticos completos, software y servicios en la nube. Su Wafer Scale Engine utiliza una oblea de silicio completa como un procesador, combinando núcleos de cómputo densos, SRAM en el chip y comunicación de ancho de banda alto para reducir los cuellos de botella de interconexión de los clústeres GPU distribuidos. Los clientes pueden comprar sistemas CS para uso local o acceder al cómputo Cerebras a través de APIs de entrenamiento e inferencia en la nube. Por lo tanto, los ingresos provienen del hardware, la capacidad en la nube y servicios relacionados, siendo la inferencia el principal motor de crecimiento.
La estrategia a largo plazo se centra en escalar la inferencia rápida a través de infraestructura propia y de socios. OpenAI seleccionó a Cerebras para un programa de capacidad multi-anual y utilizó sus sistemas para GPT-5.6 Sol a 750 tokens por segundo. TSMC fabrica los procesadores a escala de oblea de Cerebras, dando a la empresa acceso a la producción avanzada de semiconductores mientras expande la capacidad del sistema y la nube. Cerebras también está desarrollando inferencia desagregada con AMD para producción en Q4 2026 y planea extender esa arquitectura a Amazon Bedrock a través de AWS a principios de 2027. Los usuarios nombrados y socios incluyen CrowdStrike, Cognition, Lovable, Block, Figma, AlphaSense y GSK, dando a la plataforma exposición a través de codificación, seguridad, finanzas y ciencias de la vida.
Resumen de Ganancias Q2 2026 de Cerebras Systems (CBRS): Crecimiento de la Nube, Progreso en Márgenes y Orientación Elevada
Cerebras reportó $180.1 millones de ingresos GAAP del Q2 versus el consenso de $194.0 millones, mientras que los ingresos core de $209.9 millones excedieron la estimación de aproximadamente $191 millones y crecieron 103% interanual. La pérdida ajustada de $0.05 por acción fue menor que la pérdida esperada de $0.17, los ingresos GAAP de la nube aumentaron 281% a $126.0 millones y el margen bruto core mejoró aproximadamente 940 puntos base al 40.6%. La gerencia elevó la orientación de ingresos core para todo el año a $880 millones a $890 millones, aunque una pérdida neta GAAP de $450.5 millones y un crecimiento secuencial modesto del Q3 mantuvieron la rentabilidad en foco.
|
Métrica Financiera |
Orientación / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos GAAP Q2 2026 |
Consenso $194.0M |
$180.1M |
No alcanzado. Aproximadamente $13.9M por debajo del consenso; subió 74% interanual. |
|
Ingresos core Q2 2026 |
Consenso $191.0M |
$209.9M |
Superado. Aproximadamente $18.9M por encima del consenso; subió 103% interanual. |
|
Pérdida ajustada por acción Q2 |
Consenso pérdida $0.17 |
Pérdida $0.05 |
Superado. La pérdida fue $0.12 menor que lo esperado. |
|
Pérdida neta GAAP Q2 |
$309.5M ingresos netos en Q2 2025 |
Pérdida $450.5M |
Revertido. La compensación accionaria relacionada con IPO amplió la pérdida. |
|
Ingresos GAAP de servicios en la nube Q2 |
$33.0M en Q2 2025 |
$126.0M |
Acelerado. Los ingresos aumentaron 281% interanual. |
|
Margen bruto core Q2 |
31.2% en Q2 2025 |
40.60% |
Expandido. Mejoró aproximadamente 940 puntos base interanual. |
|
Obligaciones de rendimiento restantes |
$24.6B al final del año 2025 |
$25.4B |
Aumentado. La demanda contratada multi-anual se expandió en aproximadamente $0.8B. |
|
Perspectivas de ingresos core Q3 2026 |
Ingresos core Q2 de $209.9M |
$214M-$216M |
Más alto. Implica solo aproximadamente 2%-3% de crecimiento secuencial. |
|
Perspectivas de ingresos core FY2026 |
Anterior $855M-$865M |
$880M-$890M |
Elevado. El punto medio aumentó en $25M. |
- Los ingresos GAAP crecieron 74% a USD 180.1 millones pero no alcanzaron el consenso por USD 13.9 millones: El resultado confirma un crecimiento rápido, aunque los elementos de transferencia y la amortización de warrants crearon una amplia brecha versus USD 209.9 millones de ingresos core. Ambas medidas importan al juzgar el crecimiento y la economía para los accionistas.
- La pérdida ajustada de USD 0.05 por acción superó por USD 0.12: El margen operativo core mejoró aproximadamente 2,600 puntos base interanual a negativo 16%. El apalancamiento operativo está mejorando, aunque el negocio aún necesita más crecimiento y disciplina de costos para alcanzar ganancias sostenibles.
- Los ingresos de la nube de USD 126.0 millones aumentaron 281%: La nube y servicios generaron aproximadamente el 70% de los ingresos GAAP, mientras que el hardware cayó a USD 54.1 millones desde USD 70.3 millones. El cambio de mezcla mejora el potencial recurrente pero aumenta la importancia de la utilización del centro de datos y los costos de energía.
- El margen bruto core mejoró 940 puntos base al 40.6%: La gerencia dijo que los alquileres temporales de sistemas redujeron el margen en aproximadamente 500 puntos base. La nueva capacidad podría aliviar esa presión, haciendo de la recuperación del margen una prueba clave de la eficiencia de la infraestructura.
- La orientación de ingresos core para todo el año aumentó a USD 880 millones a USD 890 millones: El punto medio de USD 885 millones está USD 25 millones por encima del punto medio anterior, mientras que la orientación del Q3 de USD 214 millones a USD 216 millones implica solo un crecimiento secuencial del 2% al 3%. Aún se necesita una rampa más fuerte del Q4 para alcanzar el objetivo anual.
Perspectiva de Inversión 2026 de Cerebras Systems (CBRS): Caso Alcista de $330 vs. Caso Bajista de $150
El debate de inversión es si Cerebras puede convertir la demanda de inferencia rápida y $25.4 mil millones de obligaciones en ingresos rentables de la nube lo suficientemente rápido para justificar un múltiplo de crecimiento premium.
El Caso Alcista: Fuerte Demanda de Inferencia de IA Empuja CBRS Hacia $330
El Caso Alcista asume que los despliegues de OpenAI, la distribución de AWS y las asociaciones de inferencia de AMD impulsan una mayor utilización a través de más de 600 megavatios de capacidad en vivo o contratada. Los ingresos de la nube siguen creciendo rápidamente, la producción de fabricación aumenta más de diez veces y el margen bruto core mejora desde el 40.6% del Q2 a medida que se desvanecen los costos de alquiler temporales.
Un movimiento hacia $330 requeriría que Cerebras alcance el objetivo anual de USD 880 millones a USD 890 millones sin otro revés de margen, seguido de un progreso creíble hacia el plan de la gerencia de más que triplicar los ingresos en 2027. Estimaciones crecientes, una mezcla de clientes más amplia y mejor apalancamiento operativo fortalecerían el caso.
El Caso Base: Demanda Constante de IA Mantiene CBRS Entre $240 y $290
El Caso Base asume que la demanda de inferencia permanece fuerte y la capacidad contratada continúa creciendo, mientras los inversores esperan pruebas de que los nuevos centros de datos pueden ser financiados y llenados eficientemente. OpenAI sigue siendo un cliente importante, aunque la concentración y la brecha entre los resultados GAAP y core limitan la valoración.
CBRS podría operar principalmente entre $240 y $290 bajo estas condiciones. Los ingresos core cerca del punto medio anual de USD 885 millones, obligaciones de rendimiento restantes por encima de USD 25 mil millones y un margen bruto mejorado apoyarían el rango. La utilización débil o un crecimiento más lento de 2027 limitaría el extremo superior.
El Caso Bajista: Costos Más Altos y Concentración de Clientes Llevan CBRS Hacia $150
El Caso Bajista asume que la capacidad llega más lentamente o con una utilización más débil, dejando a Cerebras con costos de infraestructura antes de que lleguen suficientes ingresos. Un retraso o renegociación por parte de OpenAI u otro cliente importante debilitaría la conversión del retraso y el flujo de efectivo.
Un movimiento hacia $150 sería más probable si los ingresos core no alcanzan el piso de orientación de USD 880 millones, el margen bruto core cae por debajo del 38% o las obligaciones de rendimiento restantes disminuyen materialmente. Las pérdidas persistentes y el suministro adicional de acciones podrían agregar presión adicional.
Pronósticos de Precio de Acciones CBRS para 2026 Por Analistas de Wall Street
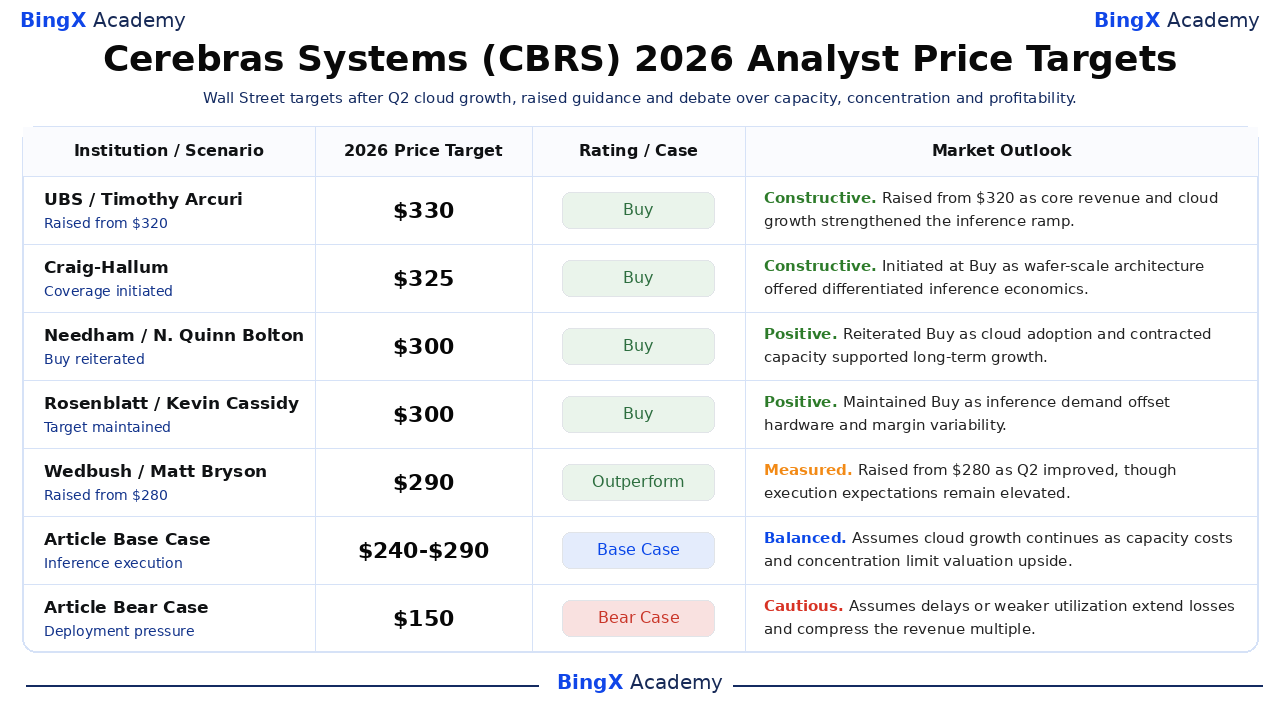
Estas cinco acciones de analistas fechadas van desde $290 a $330 y reflejan puntos de vista constructivos sobre el rendimiento de inferencia diferenciado, la adopción de la nube y la capacidad contratada. El rango estrecho también muestra que los modelos de Wall Street comparten supuestos de crecimiento similares. Son puntos de referencia de terceros, no promesas de precios. Las filas Base y Bajista son escenarios editoriales de BingX Academy.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva del Mercado |
|
UBS / Timothy Arcuri |
$330 |
Comprar |
Constructivo. 13 de agosto: elevado desde $320 después de que los ingresos core, el crecimiento de la nube y la orientación apoyaron la rampa de inferencia. |
|
Craig-Hallum / Richard Shannon |
$325 |
Comprar |
Constructivo. 9 de junio: inició cobertura en arquitectura diferenciada a escala de oblea y demanda de inferencia rápida. |
|
Needham / N. Quinn Bolton |
$300 |
Comprar |
Positivo. 19 de agosto: reiteró Comprar ya que la adopción de la nube y la capacidad contratada apoyaron el crecimiento a largo plazo. |
|
Rosenblatt / Kevin Cassidy |
$300 |
Comprar |
Positivo. 19 de agosto: mantuvo Comprar ya que la demanda de inferencia compensó la variabilidad del hardware y margen. |
|
Wedbush / Matt Bryson |
$290 |
Superar |
Medido. 13 de agosto: elevado desde $280 ya que el Q2 mejoró, aunque las expectativas de ejecución permanecieron elevadas. |
|
Caso Base del Artículo |
$240-$290 |
Caso Base |
Equilibrado. Asume que el crecimiento de la nube continúa mientras los costos de capacidad y la concentración limitan el alza de valoración. |
|
Caso Bajista del Artículo |
$150 |
Caso Bajista |
Cauteloso. Asume retrasos o utilización más débil extienden las pérdidas y comprimen el múltiplo de ingresos. |
Cómo Operar Acciones de Cerebras Systems (CBRS) en BingX
Opera el crecimiento de inferencia, despliegue de capacidad y perspectiva de margen de Cerebras Systems usando BingX TradFi y herramientas de BingX AI. Debido a que CBRS puede reaccionar bruscamente a anuncios de clientes, orientación y suministro de acciones post-IPO, los traders deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
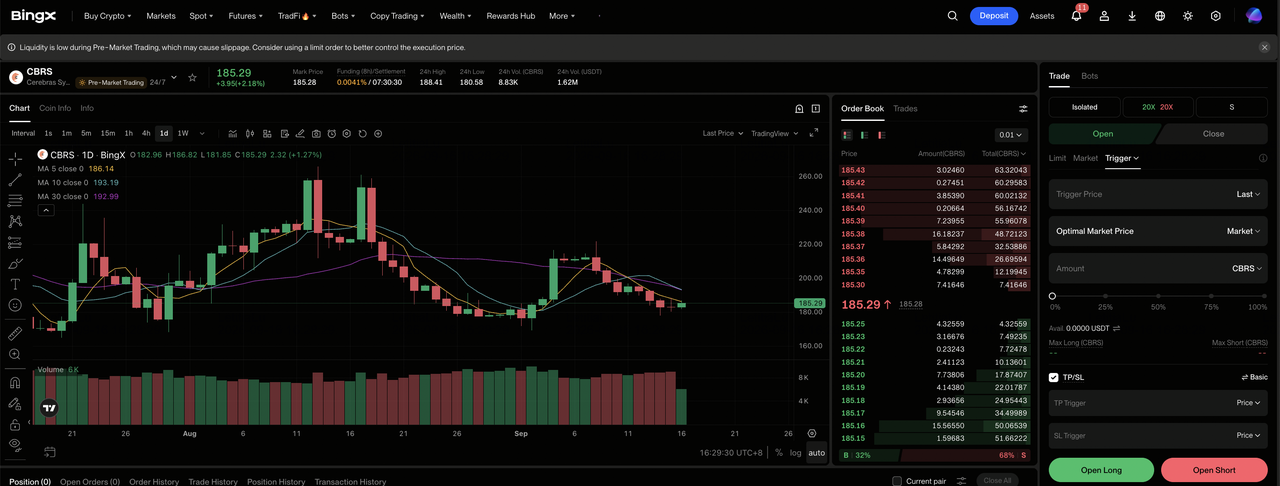
Paso 1: Acceder a BingX TradFi. Regístrate y navega a la sección especializada TradFi en el panel de BingX.
Paso 2: Seleccionar Cerebras Systems (CBRS). Busca y selecciona el contrato futuros perpetuos CBRS-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Long si la demanda de inferencia se convierte en mayor utilización y márgenes. Selecciona Abrir Short si los retrasos de capacidad, la concentración de clientes o las pérdidas debilitan la economía por acción.
Paso 4: Seleccionar apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. La caída del 38.30% YTD muestra por qué el apalancamiento conservador y el dimensionamiento claro de posiciones son importantes.
Paso 5: Ejecutar protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. CBRS puede reaccionar rápidamente a despliegues, acuerdos de clientes, orientación, márgenes, acciones de analistas y desbloqueos de acciones.
Los 5 Principales Riesgos a Vigilar para los Inversores de Cerebras Systems en 2026
La valoración de Cerebras depende de la demanda de clientes, la expansión de capacidad, la contabilidad y la competencia. Estos riesgos pueden afectar la conversión de ingresos, las necesidades de efectivo y el valor por acción.
- La concentración de clientes podría retrasar la conversión del retraso: Las obligaciones de rendimiento restantes alcanzaron USD 25.4 mil millones, con OpenAI representando una gran parte de la demanda contratada. Los retrasos o renegociaciones podrían empujar los ingresos a períodos posteriores y reducir el valor asignado al retraso.
- La expansión de capacidad requiere inversión inicial pesada: Cerebras tiene más de 600 megavatios de capacidad en vivo o contratada. Si la utilización aumenta lentamente, la depreciación y los costos operativos podrían aumentar antes de que llegue suficiente ganancia bruta.
- Los ingresos GAAP y core pueden diferir significativamente: Los ingresos GAAP del Q2 fueron USD 180.1 millones versus USD 209.9 millones de ingresos core. La amortización de warrants y los ajustes de transferencia pueden hacer que el crecimiento titular sea más difícil de comparar entre períodos.
- NVIDIA y los chips personalizados podrían presionar la demanda: Cerebras ofrece inferencia diferenciada a escala de oblea, pero los clientes aún pueden elegir GPUs o aceleradores internos. Mejor economía o rendimiento rival podría reducir la utilización y el poder de precios.
- Las grandes pérdidas mantienen relevante el riesgo de dilución: La pérdida GAAP del Q2 alcanzó USD 450.5 millones, parcialmente debido a la compensación relacionada con IPO. Las pérdidas continuas, la emisión futura de capital o los desbloqueos de acciones post-IPO podrían presionar el valor por acción y aumentar la volatilidad.
Reflexiones Finales: ¿Deberías Invertir en Cerebras Systems en 2026?
Cerebras ha establecido un caso de crecimiento medible. Los ingresos core se duplicaron a $209.9 millones, los ingresos de la nube casi se cuadruplicaron y las obligaciones alcanzaron $25.4 mil millones. Las asociaciones con OpenAI, AWS y AMD refuerzan la relevancia comercial de la tecnología, mientras que más de 600 megavatios de capacidad crean espacio para despliegues más grandes. La pregunta no resuelta es si esa infraestructura puede producir márgenes duraderos.
El Caso Alcista requiere que la demanda contratada se convierta en ingresos rentables, apoyando $330. El Caso Bajista refleja retrasos en el despliegue, concentración y pérdidas persistentes que podrían llevar CBRS hacia $150. Los traders conservadores pueden monitorear los ingresos core del Q3 contra el rango de $214 millones-$216 millones, el margen bruto core contra 38%-40% y evidencia de que la mezcla de clientes se está ampliando.
Recordatorio de Riesgo: El trading e inversión en acciones como CBRS involucra un alto riesgo de pérdida de capital. La concentración de clientes, retrasos de capacidad, ajustes contables, competencia, suministro de acciones y trading apalancado pueden producir pérdidas rápidas. Conduce investigación independiente antes de asignar capital.
Lectura Relacionada
- Las 10 Mejores Acciones de Infraestructura de IA para Comprar en 2026: Líderes en Fabricación y Diseño de Chips
- Las Mejores Acciones de Infraestructura de Nube de IA para Comprar en 2026 en Medio del Capex de Hyperscaler y el Auge de Neocloud
- Las Mejores Acciones de Servidores de IA para Comprar en 2026: Sistemas a Escala de Rack, Servidores GPU e Infraestructura de Servidores de IA
- ¿Qué es OpenAI Pre-IPO y Cómo Operarlo en BingX?
- Predicción de Precio de AMD 2026: ¿Puede el Crecimiento de IA Empujar AMD Hacia $700?
- Predicción de Precio de TSMC (TSM) 2026: ¿Puede la Demanda Record de IA Elevar las Acciones TSM a $527?
