
RTX Corporation (RTX) suministra motores de aeronaves, sistemas de aviación, misiles y defensas aéreas a aerolíneas, fabricantes de aeronaves y gobiernos. Su equipo aeroespacial instalado genera una demanda recurrente de mantenimiento, mientras que los acuerdos de producción de Tomahawk y AMRAAM amplían las oportunidades en defensa. El rendimiento de los proveedores, los costes de reparación de motores y la recuperación del capital circulante determinan si el crecimiento de los pedidos se traduce en beneficios sostenibles y retornos en efectivo.
El último trimestre mostró un amplio crecimiento de las ventas mientras que la conversión de caja se debilitó. Los ingresos de RTX Corporation en el T3 de 2026 aumentaron un 11% hasta los 24.965 millones de dólares, con las ventas de Raytheon creciendo un 14%. El BPA ajustado alcanzó los 2,26 dólares, incluidos 0,25 dólares de recuperación de costes arancelarios, mientras que el flujo de caja libre cayó un 47%. El test del T4 es si unas entregas más altas pueden sostener los beneficios sin depender de los beneficios de recuperación.
La previsión de la acción de RTX para 2026 se centra ahora en dos perspectivas contrapuestas:
- El caso del crecimiento recurrente del posventa: La demanda de mantenimiento de motores y una mayor producción de misiles podrían reforzar los beneficios recurrentes si las fábricas convierten los pedidos contratados en entregas sin una inversión desproporcionada en capital circulante.
- El caso de la calidad de los beneficios y la presión sobre el efectivo: Las recuperaciones arancelarias podrían sobreestimar el crecimiento repetible de los beneficios si la compensación de motores, los cuellos de botella de los proveedores y los pagos más lentos de los clientes absorben el efectivo generado por unas ventas más altas.
Esta guía analiza la previsión de la acción de RTX, los escenarios de precios para 2026, los riesgos clave y las perspectivas de los analistas, basándose en la publicación de resultados del T3 de 2026 de RTX Corporation del 20 de octubre, el informe trimestral y los datos de mercado del 26 de octubre, además de cómo comprar acciones de RTX en BingX TradFi con USDT o USDC.
Las 5 cosas más importantes que deben saber los inversores de RTX Corporation en octubre de 2026
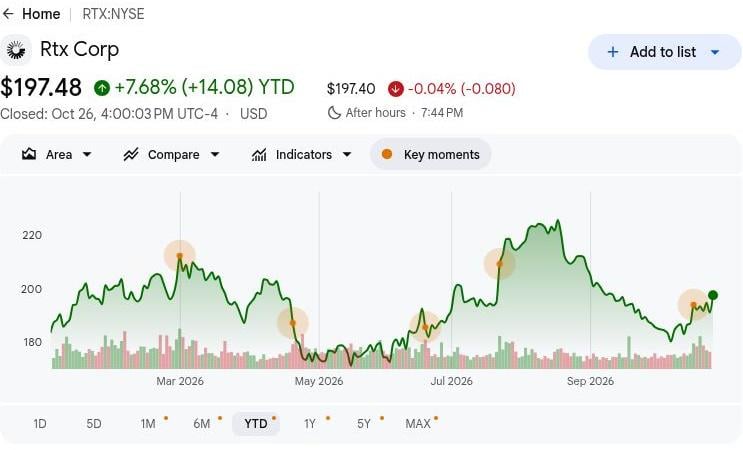
- RTX cerró a 197,48 dólares el 26 de octubre, con una subida del 7,68% en lo que va de año: Las acciones siguen por debajo de su máximo anual de 226,88 dólares, lo que hace que el escenario alcista de 250 dólares dependa de un crecimiento sostenido de los beneficios. Un mayor potencial alcista requerirá una mayor demanda del mercado posventa, entregas de misiles y generación de efectivo más allá de los beneficios puntuales de la recuperación arancelaria.
- Los ingresos del T3 aumentaron un 11% hasta los 24.965 millones de dólares. Las ventas subieron desde los 22.478 millones de dólares del año anterior y los 24.708 millones de dólares del T2, mientras que el crecimiento orgánico alcanzó el 12%. La sólida demanda aeroespacial comercial y de defensa respaldó la expansión a pesar de los efectos relacionados con la desinversión.
- La cartera de pedidos alcanzó los 340.000 millones de dólares a medida que se reforzó la demanda comercial y de defensa: Los contratos trimestrales superaron los 81.000 millones de dólares, proporcionando una visibilidad sustancial sobre los ingresos futuros. La conversión de estos pedidos en entregas rentables dependerá de la capacidad de fabricación, el rendimiento de los proveedores y la ejecución de los contratos.
- Los contratos de Tomahawk y AMRAAM amplían las oportunidades de defensa de RTX: Los contratos de producción plurianuales por un total de aproximadamente 37.000 millones de dólares refuerzan la visibilidad de la producción de misiles. Las entregas exitosas y una economía contractual favorable podrían respaldar un crecimiento sostenido de los ingresos y beneficios en defensa.
- Las reservas de efectivo de 9.173 millones de dólares respaldan la expansión de la capacidad: RTX invirtió 1.964 millones de dólares en gastos de capital durante los primeros nueve meses, respaldando la producción de motores, el mantenimiento y la fabricación de misiles. La sólida liquidez proporciona flexibilidad de inversión, mientras que una mejor conversión de caja sigue siendo esencial para los retornos a largo plazo a los accionistas.
¿Qué es RTX Corporation (RTX)?
RTX Corporation es una empresa aeroespacial y de defensa que desarrolla equipos, propulsión y servicios para la aviación comercial y clientes militares. Sus tres unidades de negocio combinan los sistemas de aeronaves de Collins Aerospace, los motores de Pratt & Whitney y los misiles, sensores y defensas aéreas de Raytheon. Productos como los motores GTF, los sistemas Patriot y los misiles Tomahawk dan servicio a aerolíneas, fabricantes de aeronaves y flotas gubernamentales. La empresa genera ingresos a través de entregas de equipos, mantenimiento y contratos de larga duración, con una cartera comercial de 176.000 millones de dólares y una cartera de defensa de 164.000 millones de dólares que ilustra su combinación de clientes.
La estrategia de crecimiento de RTX Corporation se centra en ampliar los servicios de posventa, aumentar la producción de misiles y mejorar la productividad de fabricación. En 2026, Pratt & Whitney firmó un acuerdo con Vietjet para motores que impulsarán 44 aeronaves adicionales de la familia Airbus A320neo, junto con un acuerdo de mantenimiento EngineWise de 12 años. La empresa también está invirtiendo más de 100 millones de dólares en tres centros de reparación estadounidenses para ampliar la capacidad de mantenimiento GTF y mejorar los plazos de entrega. Con una cartera de pedidos al 30 de septiembre que alcanzó los 340.000 millones de dólares, estas iniciativas tienen como objetivo convertir los compromisos de los clientes en ingresos de servicios recurrentes y entregas rentables, con retornos que dependen de la disponibilidad de piezas y el rendimiento de las fábricas.
RTX Corporation (RTX) Resumen de resultados del T3 de 2026: El crecimiento aeroespacial impulsa los beneficios a pesar de un efectivo más débil
RTX Corporation reportó ingresos del T3 de 2026 de 24.965 millones de dólares, un 11% más interanual y un 1% secuencialmente, respaldados por la actividad del mercado posventa comercial y mayores entregas de defensa en sus tres unidades de negocio. El BPA ajustado aumentó un 33% hasta 2,26 dólares, incluidos 0,25 dólares de recuperación de costes arancelarios, mientras que el flujo de caja libre cayó un 47% hasta los 2.119 millones de dólares. Con una cartera de pedidos de 340.000 millones de dólares y una guía de flujo de caja libre para todo el año elevada a entre 9.000 y 9.200 millones de dólares, los retornos futuros dependen de márgenes repetibles, ejecución de entregas y una conversión de caja más sólida.
|
Métrica financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ventas netas |
22.478 MM$ T3 2025 |
24.965 MM$ |
Mejorado. Subida del 11% interanual. |
|
BPA ajustado |
1,70$ T3 2025 |
2,26$ |
Superior. Subida del 33% interanual. |
|
BPA diluido GAAP |
1,41$ T3 2025 |
1,89$ |
Superior. Subida del 34% interanual. |
|
Flujo de caja operativo |
4.639 MM$ T3 2025 |
2.868 MM$ |
Inferior. Caída del 38% interanual. |
|
Flujo de caja libre |
4.025 MM$ T3 2025 |
2.119 MM$ |
Inferior. Caída del 47% interanual. |
|
Ventas de Raytheon |
7.045 MM$ T3 2025 |
8.031 MM$ |
Ampliado. Subida del 14% interanual. |
|
Cartera de contratos |
289.000 MM$ T2 2026 |
340.000 MM$ |
Ampliado. Subida de 51.000 MM$ secuencialmente. |
|
BPA ajustado AF2026 |
7,10–7,25 anterior |
7,65–7,75 |
Elevado. Punto medio aumentado en 0,525$. |
- Los ingresos del T3 aumentaron un 11% hasta los 24.965 millones de dólares. Los ingresos aumentaron un 1% secuencialmente junto con el crecimiento anual, reflejando una mayor demanda de los clientes en aeroespacial y defensa. La demanda sostenida de mantenimiento de las aerolíneas y las entregas de misiles serán importantes para mantener el impulso de los beneficios.
- Los ingresos de Pratt & Whitney aumentaron un 10% hasta los 9.231 millones de dólares. Las ventas del mercado posventa comercial aumentaron un 21%, impulsadas principalmente por un mayor volumen de mantenimiento GTF. El mantenimiento continuo de motores y la demanda militar podrían respaldar los beneficios, aunque los costes de reparación y la combinación de equipos originales influyen en la rentabilidad.
- El BPA ajustado aumentó un 33% hasta 2,26 dólares a pesar de la presión sobre el efectivo. La recuperación arancelaria añadió 0,25 dólares, mientras que Pratt registró un cargo por quiebra de clientes de 363 millones de dólares. Unas ventas más altas respaldaron la rentabilidad, pero la mejora recurrente de los márgenes será importante a medida que se normalicen los beneficios de recuperación.
- La inversión en mantenimiento amplió las capacidades de reparación de Pratt & Whitney. La empresa amplió la capacidad GTF a través de inversiones anunciadas en tres centros de mantenimiento estadounidenses. Las inversiones respaldan el mantenimiento de motores, con retornos que dependen del rendimiento de las reparaciones y la demanda de los clientes.
- La cartera de contratos alcanzó los 340.000 millones de dólares al 30 de septiembre. El flujo de pedidos respalda las entregas futuras, aunque el reconocimiento de ingresos depende de los calendarios de fabricación y los componentes disponibles. Aumentar la producción, proteger los márgenes de los contratos y cobrar los pagos de los clientes serán importantes para el crecimiento futuro de los beneficios.
RTX Corporation (RTX) Perspectivas de inversión para 2026: Escenario alcista de 250$ frente al escenario bajista de 175$
Las perspectivas de RTX Corporation para 2026 dependen de si una mayor actividad de posventa y la producción de misiles pueden generar beneficios recurrentes y efectivo. Una cartera de pedidos de 340.000 millones de dólares respalda la visibilidad de la demanda, mientras que las recuperaciones arancelarias y una conversión trimestral de caja más débil hacen que la rentabilidad subyacente sea central para la valoración. Los siguientes escenarios editoriales reflejan cómo el rendimiento de fabricación y los costes de los motores podrían dar forma al desempeño hasta diciembre de 2026.
El escenario alcista: El crecimiento del posventa y la recuperación de caja impulsan a RTX hacia los 250$
Un mantenimiento de motores más rápido y mayores entregas de misiles darían a RTX una ruta directa hacia una mayor generación de beneficios recurrentes y efectivo. Las ventas de posventa del T3 de Pratt & Whitney aumentaron un 21%, mientras que las ventas de Raytheon subieron un 14%, estableciendo dos apoyos operativos más allá de la recuperación arancelaria. Convertir esos aumentos en márgenes repetibles reforzaría los beneficios mientras la flota de aeronaves instalada continúa generando demanda de mantenimiento.
El escenario de 250 dólares ganaría apoyo si el BPA ajustado alcanza el límite superior de la guía de 7,75 dólares y el flujo de caja libre se aproxima a los 9.200 millones de dólares. Recuperar la rentabilidad reportada de Pratt sin cargos adicionales por inspección de materiales ayudaría a traducir el crecimiento de las entregas en retornos más sólidos para los accionistas.
El escenario base: La demanda aeroespacial estable mantiene a RTX entre 200$ y 225$
El crecimiento continuo del posventa y la defensa podría mantener el progreso de los beneficios de RTX incluso si la conversión trimestral de caja mejora gradualmente. Los ingresos del T3 aumentaron un 11%, ayudando a compensar una caída del 47% en el flujo de caja libre frente a la comparación del año anterior. El escenario base asume que la demanda persiste, produciendo un crecimiento operativo moderado mientras se dejan sin resolver los costes de los motores y los requisitos de capital circulante.
Un rango de 200 a 225 dólares se ajustaría a un BPA ajustado de entre 7,65 y 7,75 dólares y a la entrega del piso de flujo de caja de 9.000 millones de dólares. Una mejor recaudación respaldaría el extremo superior, mientras que unos costes de reparación más altos podrían absorber suficiente progreso para limitar el potencial alcista.
El escenario bajista: Un mantenimiento más lento y mayores costes arrastran a RTX hacia los 175$
Un mantenimiento comercial más lento expondría a RTX más plenamente a los costes relacionados con los motores y la pérdida del apoyo de la recuperación arancelaria. Pratt & Whitney suministró un crecimiento del posventa del 21%, mientras que su beneficio operativo reportado cayó un 19% tras un cargo por quiebra de un cliente. Si la demanda de los clientes se debilita o aumenta el trabajo de inspección, RTX podría perder ese colchón de beneficios antes de que las inversiones en fabricación generen ganancias de productividad suficientes.
El escenario de 175 dólares se volvería más probable si el crecimiento del posventa se ralentiza junto con el flujo de caja libre, que no alcanzaría el piso de guía de 9.000 millones de dólares. La producción de misiles necesitaría entonces contribuir más simplemente para estabilizar los beneficios, dejando menos apoyo para la expansión de la valoración.
Previsiones del precio de la acción de RTX para 2026 según los analistas de Wall Street
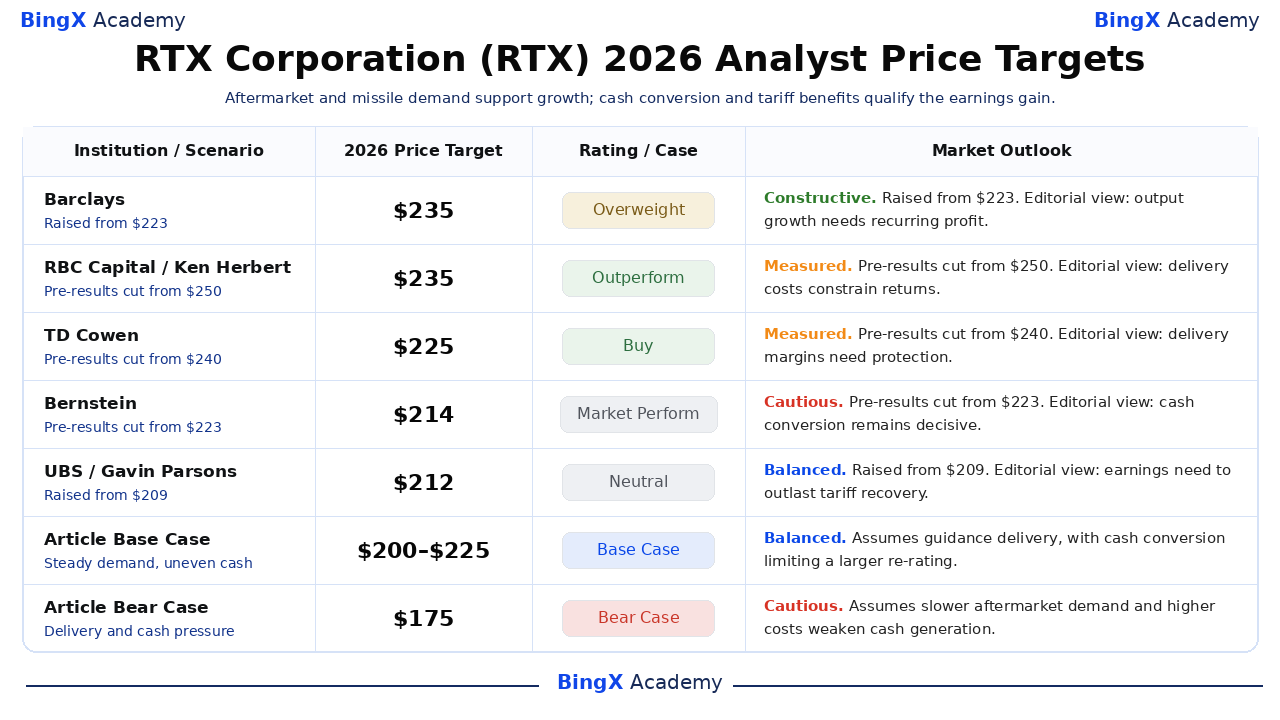
Estos objetivos, con nombre y fecha, se refieren a las acciones de RTX cotizadas en NYSE y generalmente cubren aproximadamente 12 meses, extendiéndose más allá de diciembre de 2026. El rango de 212 a 235 dólares incluye tres acciones explícitamente etiquetadas como previas a los resultados; las interpretaciones empresariales son editoriales y no son explicaciones atribuidas a los analistas. Las dos últimas filas son los escenarios de fin de año separados de este artículo.
|
Institución / Escenario |
Precio objetivo 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
Barclays |
235$ |
Sobreponderar |
Constructivo. 2026-10-21: Subido desde 223$; mantenida la calificación de Sobreponderar. Visión editorial: una mayor producción debe generar beneficios recurrentes. |
|
RBC Capital |
235$ |
Rendimiento superior |
Mesurado. 2026-10-15: Recortado desde 250$ antes de resultados; mantenida la calificación de Rendimiento superior. Visión editorial: la demanda sigue expuesta a los costes de entrega. |
|
TD Cowen |
225$ |
Comprar |
Mesurado. 2026-10-09: Recortado desde 240$ antes de resultados; mantenida la calificación de Comprar. Visión editorial: las entregas de motores y misiles deben proteger los márgenes. |
|
Bernstein |
214$ |
Rendimiento de mercado |
Cauteloso. 2026-10-15: Recortado desde 223$ antes de resultados; mantenida la calificación de Rendimiento de mercado. Visión editorial: la conversión de caja importa más allá de la cartera de pedidos. |
|
UBS |
212$ |
Neutral |
Equilibrado. 2026-10-21: Subido desde 209$; mantenida la calificación de Neutral. Visión editorial: unos beneficios más sólidos deben sobrevivir a los beneficios de la recuperación arancelaria. |
|
Escenario base del artículo |
200–225 |
Escenario base |
Equilibrado. Asume una demanda estable de posventa y defensa, con costes de reparación que limitan la conversión de caja hasta diciembre de 2026. |
|
Escenario bajista del artículo |
175$ |
Escenario bajista |
Cauteloso. Asume que un mantenimiento más lento y unos costes de motores más altos debilitan los beneficios y la generación de efectivo. |
Cómo comprar acciones de RTX Corporation (RTX) en BingX
Compre y mantenga acciones de RTX Corporation a través de BingX Stocks Trading usando USDT o USDC, sujeto a disponibilidad en el listado y elegibilidad de la cuenta. RTX ofrece exposición a motores de aeronaves, sistemas de aviación, misiles y tecnología de defensa aérea. Los usuarios elegibles pueden dimensionar sus posiciones de acuerdo con sus objetivos de inversión sin utilizar apalancamiento ni pagar comisiones de financiación perpetua.
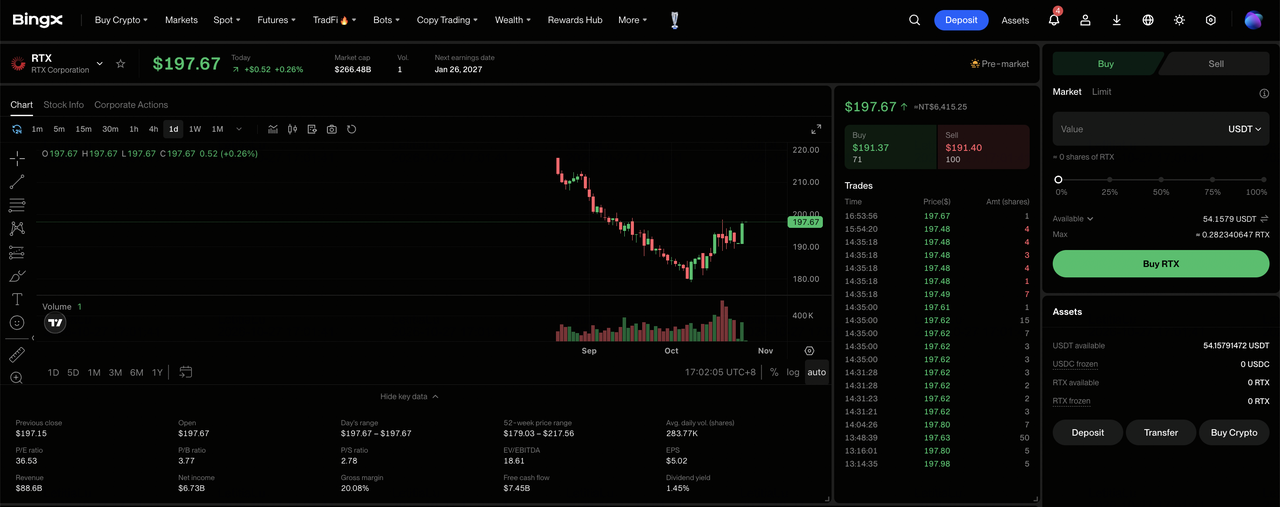
Paso 1: Acceder a BingX Stocks Trading. Regístrese o inicie sesión en BingX, complete la verificación de identidad requerida y navegue a «TradFi > Acciones». Acepte la Divulgación de Riesgos de Negociación de Acciones si accede al producto por primera vez.
Paso 2: Preparar USDT o USDC. Asegúrese de que su Cuenta Spot tenga fondos suficientes para la compra. Transfiera USDT o USDC desde su Cuenta de Fondos o Cuenta de Riqueza si es necesario. Revise el importe mínimo del pedido del valor seleccionado y la elegibilidad fraccionaria antes de elegir el tamaño de la inversión.
Paso 3: Seleccionar RTX Corporation (RTX). Abra el mercado de acciones, busque RTX Corporation (RTX) y confirme que la acción está disponible para su cuenta. Revise la identidad de la empresa, el precio actual de la acción, la sesión de negociación y los tipos de órdenes disponibles.
Paso 4: Comprar acciones de RTX Corporation. Seleccione «Comprar», introduzca un importe de inversión o cantidad de acciones permitido, y elija una orden de mercado o limitada compatible. Las órdenes de mercado utilizan los precios disponibles durante las sesiones compatibles, mientras que las órdenes limitadas requieren el precio especificado o mejor y suficiente liquidez para ejecutarse.
Paso 5: Revisar y gestionar sus posiciones. Abra «Acciones > Posiciones» para monitorear sus acciones de RTX y las ganancias o pérdidas no realizadas. Use Todas las órdenes para revisar las transacciones o vender acciones cuando sea necesario. La liquidación T+1 generalmente afecta a cuándo los ingresos de la venta son retirables, más que a cuándo se pueden vender las acciones compradas.
Los 5 principales riesgos a vigilar para los inversores de RTX Corporation en 2026
La base instalada de motores de RTX Corporation, la creciente cartera de pedidos de defensa y las relaciones de servicio recurrentes respaldan sus perspectivas de beneficios. Sin embargo, una menor actividad de vuelo, los costes de los motores, los retrasos de los proveedores y las demandas de inversión podrían presionar la rentabilidad y los retornos a los accionistas.
- Una menor demanda del mercado posventa podría presionar los ingresos: Las ventas del mercado posventa de Pratt en el T3 aumentaron un 21%, respaldadas por el volumen de mantenimiento GTF en toda su flota. Un menor número de visitas a talleres o un menor gasto en servicios de las aerolíneas podría reducir los beneficios y los márgenes operativos.
- Unos costes de motores más altos podrían restringir los márgenes: El beneficio operativo reportado de Pratt en el T3 cayó un 19% hasta los 608 millones de dólares tras un cargo por quiebra de un cliente. Unos costes de inspección y reparación más altos podrían debilitar la rentabilidad si el mantenimiento y las entregas de equipos crecen más lentamente.
- Los retrasos en la entrega de misiles podrían limitar el crecimiento de los ingresos: La cartera de pedidos de defensa del T3 alcanzó los 164.000 millones de dólares, pero la producción requiere componentes disponibles y aprobaciones de los clientes. Los retrasos en los envíos de los proveedores, la producción en fábrica o las aprobaciones de exportación podrían reducir la visibilidad futura de los ingresos.
- La inversión en mantenimiento podría debilitar los retornos a los accionistas: RTX anunció más de 100 millones de dólares para instalaciones de reparación estadounidenses, respaldando la capacidad de mantenimiento GTF. Un rendimiento de reparación lento o escasez adicional de piezas podrían limitar la generación de efectivo y reducir los retornos de la inversión.
- Una conversión de caja más débil podría presionar la valoración: El flujo de caja libre del T3 de RTX alcanzó los 2.119 millones de dólares, una caída del 47% a pesar del crecimiento de los ingresos. Una recaudación más lenta, márgenes de entrega más débiles o unos costes de motores crecientes podrían reducir los retornos y desencadenar caídas en el precio de las acciones.
Reflexiones finales: ¿Debería invertir en RTX Corporation en 2026?
Los 24.965 millones de dólares de ingresos trimestrales y la cartera de pedidos de 340.000 millones de dólares de RTX Corporation demuestran la demanda en aviación comercial y defensa, aunque los pedidos aún requieren una entrega rentable. El mantenimiento del posventa de Pratt y los programas de misiles de Raytheon proporcionan apoyo a los beneficios, mientras que las inversiones en mantenimiento crean oportunidades para mejorar el rendimiento y los retornos recurrentes. Sostener ese crecimiento dependerá de márgenes repetibles más allá de las recuperaciones arancelarias y de una conversión de caja más sólida.
El escenario alcista de 250 dólares asume un crecimiento más rápido del posventa, entregas de misiles rentables y una generación de efectivo en el extremo superior. El escenario base de 200 a 225 dólares refleja una demanda estable, mientras que el escenario bajista de 175 dólares tiene en cuenta los costes de reparación y una conversión más débil. Con RTX cerrando a 197,48 dólares el 26 de octubre, los inversores deben observar si unas mayores entregas se traducen en retornos de efectivo sostenibles.
Aviso de riesgo: La cartera de pedidos aeroespacial y de defensa de RTX Corporation no elimina el riesgo de inversión. Un mantenimiento de motores más lento, unos costes de reparación más altos o retrasos en la entrega de misiles podrían reducir los beneficios y la generación de efectivo. Los inversores deben evaluar la valoración, la conversión de caja y su tolerancia al riesgo antes de comprar acciones de RTX.
Lecturas relacionadas
- Las mejores acciones de defensa para comprar en 2026: empresas principales, misiles, drones, espacio y guerra habilitada por IA
- Las mejores acciones espaciales para comprar antes de la OPV de SpaceX
- Predicción del precio de SpaceX (SPCX) 2026: ¿Puede el crecimiento de los ingresos en la nube de IA impulsar SPCX hacia los 200$?
- Predicción del precio de Firefly Aerospace (FLY) 2026: ¿Puede el crecimiento en lanzamientos y defensa impulsar FLY hacia los 55$?
- Predicción del precio de Lockheed Martin (LMT) 2026: ¿Puede una cartera de pedidos récord impulsar LMT hacia los 700$?
- Predicción del precio de Planet Labs (PL) 2026: ¿Puede la demanda de defensa impulsar PL hacia los 35$?
