


SpaceX (SPCX) ofrece servicios de lanzamiento, conectividad satelital e infraestructura de inteligencia artificial para consumidores, empresas y clientes gubernamentales. Las suscripciones recurrentes de Starlink proporcionan un motor de ingresos consolidado, mientras que los contratos de computación en la nube y Grok crean una vía hacia ingresos más amplios de software e infraestructura. La utilización de cómputo, la economía satelital y el gasto de capital determinan si esa expansión produce rendimientos de efectivo sostenibles para los accionistas.
El último trimestre mostró una aceleración de los ingresos en la nube mientras la inversión continuó absorbiendo capital sustancial. Los ingresos de SpaceX en el tercer trimestre de 2026 aumentaron un 161% hasta los 14.575 millones de dólares, con ventas de SI que aumentaron un 830%. El beneficio operativo alcanzó los 2.791 millones de dólares, mientras que los gastos de capital totalizaron 19.593 millones de dólares. La prueba del próximo trimestre es si la nueva capacidad de cómputo puede generar ingresos recurrentes con suficiente rapidez para mejorar la conversión de efectivo a pesar de un plan de gasto mayor.
La previsión de la acción SPCX para 2026 se centra ahora en dos visiones contrapuestas:
- El caso de monetización del cómputo: Los nuevos contratos en la nube y los ingresos recurrentes de Starlink podrían expandir el beneficio operativo a medida que la capacidad desplegada comience a generar ingresos para clientes externos.
- El caso de presión del gasto de capital: Los crecientes desembolsos en infraestructura podrían absorber las ganancias operativas si la utilización de la nube decepciona y los márgenes satelitales se normalizan antes de que la nueva capacidad genere rendimientos atractivos.
Esta guía analiza la previsión de la acción SPCX, los escenarios de precios para 2026, los principales riesgos y las perspectivas de los analistas, basándose en el comunicado de resultados del 20 de octubre de SpaceX, el archivo de septiembre, la transmisión web y los datos de mercado del 26 de octubre, además de cómo comprar acciones de SPCX en BingX TradFi con USDT o USDC.
Las 5 cosas más importantes que los inversores de SpaceX deben saber en octubre de 2026
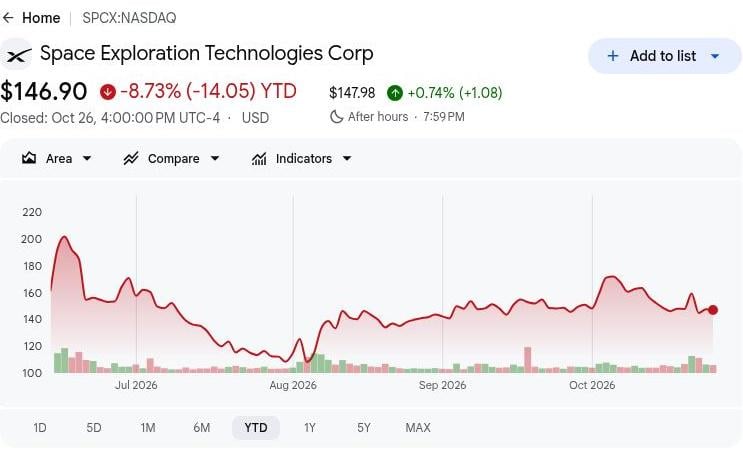
- SPCX cerró a 146,90 dólares el 26 de octubre: Las acciones se mantuvieron por debajo de su cierre posterior a los resultados de 159,31 dólares, lo que hace que el escenario alcista de 200 dólares dependa de una mayor rentabilidad y generación de efectivo. Una mayor subida requerirá que las inversiones en infraestructura de nube generen rendimientos sostenibles más allá de la expansión de capacidad.
- Los ingresos del tercer trimestre se dispararon a 14.575 millones de dólares desde los 5.576 millones. Las ventas también aumentaron desde los 7.814 millones de dólares en el segundo trimestre, reflejando una rápida expansión en los servicios en la nube y los ingresos adquiridos de Cursor. El crecimiento sostenido dependerá de la demanda orgánica de suscripciones y de una monetización más sólida de la capacidad informática.
- Los suscriptores de consumo de Starlink alcanzaron los 13,6 millones: Más de 3.800 aeronaves también fueron equipadas con Starlink, lo que demuestra una creciente adopción comercial. La retención de suscriptores, los ingresos medios por usuario y los costes operativos satelitales determinarán con qué eficacia esta escala se traduce en rentabilidad.
- El Vuelo 14 de Starship amplió las oportunidades de crecimiento de Starlink: La misión desplegó 26 satélites Starlink V3, marcando el primer vuelo generador de ingresos de Starship. Los lanzamientos de seguimiento exitosos y la capacidad adicional de banda ancha podrían fortalecer los ingresos futuros por servicios y la eficiencia operativa.
- El efectivo y los valores alcanzaron los 89.855 millones de dólares, apoyando la expansión: El flujo de caja operativo de nueve meses totalizó 13.097 millones de dólares frente a 48.069 millones de dólares en gastos de capital, dejando un déficit de financiación de 34.972 millones de dólares antes de otros flujos de caja. La sólida liquidez respalda la inversión en infraestructura, aunque mejorar la conversión de efectivo sigue siendo esencial para los rendimientos a largo plazo para los accionistas.
¿Qué es SpaceX (SPCX)?
Space Exploration Technologies Corp. (SpaceX) es una empresa de aeroespacial, computación en la nube con IA y conectividad satelital que cotiza en el Nasdaq bajo el símbolo SPCX. Su negocio verticalmente integrado combina centros de datos de IA, infraestructura en la nube, vehículos de lanzamiento, satélites y redes de comunicaciones. Su división SI proporciona capacidad de computación de IA, modelos Grok y software Cursor para cargas de trabajo de IA empresarial, contribuyendo al 52% de los ingresos del tercer trimestre. Mientras tanto, Starlink ofrece servicios de banda ancha a hogares, aerolíneas y clientes gubernamentales, mientras que Falcon y Dragon apoyan los lanzamientos comerciales y los vuelos espaciales tripulados.
La estrategia de crecimiento de SpaceX se centra en ampliar la capacidad de computación con IA, asegurar contratos empresariales en la nube y aumentar las suscripciones de Starlink. En 2026, Anthropic firmó un acuerdo para utilizar el superordenador Colossus 1 de SpaceX, mientras que NVIDIA adoptó Cursor en sus operaciones de ingeniería y colaboró en el desarrollo de IA empresarial. Grok también amplió su alcance a través de integraciones con Google Workspace y Microsoft Foundry. En conectividad, Lufthansa avanzó en su implementación de Starlink. Con una capacidad de cómputo que alcanza los 1,7 gigavatios y los suscriptores de Starlink sumando 13,6 millones, estas asociaciones respaldan la monetización en la nube y el crecimiento de los ingresos recurrentes.
Resumen de resultados del tercer trimestre de 2026 de SpaceX (SPCX): Los ingresos de la nube con IA se disparan un 830% mientras el gasto en infraestructura se triplica
SpaceX reportó ingresos en el tercer trimestre de 2026 de 14.575 millones de dólares, un 161% más interanual y un 87% más secuencialmente, impulsados principalmente por la expansión de los servicios en la nube de SI y la demanda de Starlink. El beneficio operativo alcanzó los 2.791 millones de dólares, mientras que el beneficio neto de 4.404 millones de dólares también reflejó ingresos por intereses, otras ganancias y un beneficio fiscal, lo que hace que la calidad de los beneficios sea importante junto con el crecimiento. Con 19.593 millones de dólares en gastos de capital trimestrales y una perspectiva de gasto para el cuarto trimestre de entre 35.000 y 40.000 millones de dólares, los rendimientos futuros dependen de la monetización de la capacidad y el mantenimiento de la rentabilidad operativa.
|
Métrica financiera |
Orientación / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos |
5.576M $ T3 2025 |
14.575M $ |
Disparado. +161% interanual. |
|
Ingresos de SI |
813M $ T3 2025 |
7.560M $ |
Expandido. +830% interanual. |
|
Ingresos de conectividad |
3.097M $ T3 2025 |
5.248M $ |
Mejorado. +69% interanual. |
|
Beneficio operativo |
−273M $ T3 2025 |
2.791M $ |
Revertido. Pasó a beneficio operativo. |
|
Beneficio neto |
−1.054M $ T3 2025 |
4.404M $ |
Revertido. Mejoró en 5.458M $. |
|
Gastos de capital |
6.880M $ T3 2025 |
19.593M $ |
Aumentado. +185% interanual. |
|
Suscriptores de consumo de Starlink |
7,2M T3 2025 |
13,6M |
Expandido. +6,4M interanual. |
|
Capacidad de cómputo nominal |
1,4GW T2 2026 |
1,7GW |
Expandido. +0,3GW secuencialmente. |
- Los ingresos del tercer trimestre aumentaron un 161% hasta los 14.575 millones de dólares. Los ingresos crecieron un 87% secuencialmente junto con el crecimiento anual, reflejando los nuevos acuerdos en la nube activados y la expansión de Starlink. La demanda sostenida de cómputo y las suscripciones de conectividad recurrentes serán importantes para mantener el impulso de los ingresos.
- Los ingresos de SI aumentaron un 830% hasta los 7.560 millones de dólares. Los acuerdos de servicios en la nube y 608 millones de dólares en ingresos adquiridos de Cursor impulsaron el rendimiento trimestral. La demanda continua de cómputo y la adopción empresarial podrían respaldar los beneficios, aunque los costes de infraestructura influyen en la rentabilidad y los rendimientos en efectivo.
- El beneficio operativo alcanzó los 2.791 millones de dólares a medida que los ingresos se aceleraron. El beneficio neto también se benefició de 873 millones de dólares en ingresos por intereses y un beneficio fiscal de 390 millones de dólares. Los ingresos más sólidos de la nube y la conectividad respaldaron la rentabilidad, pero el rendimiento operativo recurrente será importante a medida que las contribuciones no operativas se normalicen.
- La inversión de capital expandió la capacidad de computación y satelital de SpaceX. Se gastaron aproximadamente 19.593 millones de dólares en infraestructura durante el tercer trimestre, incluidos 16.444 millones de dólares en SI. Las inversiones respaldan la prestación de servicios en la nube, con rendimientos que dependen de que la utilización y los pagos de los clientes superen los costes operativos continuos.
- La orientación de cómputo a fin de año alcanzó entre 2,5 y 3 gigavatios. La construcción respalda servicios adicionales en la nube, aunque la orientación de gastos de capital para el cuarto trimestre aumentó a entre 35.000 y 40.000 millones de dólares. La activación de contratos, el cobro de pagos y el control de los costes de construcción serán importantes para el crecimiento futuro de los beneficios.
Perspectivas de inversión de SpaceX (SPCX) para 2026: Caso alcista de 200 $ frente al caso bajista de 115 $
Las perspectivas de SpaceX para 2026 dependen de si el cómputo recién desplegado puede producir beneficios operativos recurrentes mientras Starlink continúa contribuyendo con ganancias operativas. El crecimiento de SI en el tercer trimestre muestra progreso comercial, mientras que el plan de inversión de entre 35.000 y 40.000 millones de dólares para el cuarto trimestre sitúa la conversión de efectivo en el centro de la valoración. Los siguientes escenarios editoriales reflejan cómo la utilización de la capacidad, los márgenes satelitales y el gasto en infraestructura podrían dar forma al rendimiento hasta diciembre de 2026.
El caso alcista: El crecimiento de la nube con IA y los beneficios de Starlink impulsan SPCX hacia los 200 $
Una monetización más rápida del nuevo cómputo le daría a SpaceX una ruta directa hacia beneficios operativos recurrentes más sólidos. Sus ingresos de SI en el tercer trimestre alcanzaron los 7.560 millones de dólares, mientras que el segmento produjo 431 millones de dólares en beneficio operativo después de una compensación sustancial relacionada con adquisiciones. Convertir más capacidad disponible en servicios de pago elevaría los beneficios mientras Starlink continúa contribuyendo con ingresos de conectividad rentables.
El escenario de 200 dólares ganaría apoyo si el crecimiento de la nube de pago eleva el beneficio operativo de SI por encima de los 1.648 millones de dólares del tercer trimestre excluyendo la compensación relacionada con adquisiciones. Un flujo de caja operativo que cubra más del 27% de los gastos de capital de nueve meses fortalecería los rendimientos más allá de la expansión base.
El caso base: Los ingresos estables de Starlink mantienen SPCX entre 145 $ y 175 $
La expansión continua de Starlink podría mantener los beneficios de SpaceX avanzando incluso si la inversión en la nube absorbe efectivo durante más tiempo. El beneficio operativo de Conectividad en el tercer trimestre alcanzó los 2.367 millones de dólares, ayudando a compensar una pequeña pérdida del segmento Espacial y los grandes compromisos de infraestructura. El caso base asume que ese apoyo persiste, produciendo progreso operativo mientras deja sin resolver la brecha entre el gasto de capital y la generación de efectivo.
Un rango de entre 145 y 175 dólares encajaría con una demanda de conectividad resiliente, una activación gradual de la nube y un gasto en infraestructura continuo y elevado. Cobros más rápidos a los clientes apoyarían el extremo superior, mientras que unos márgenes brutos más bajos podrían absorber suficiente progreso para limitar el potencial alcista del precio de la acción.
El caso bajista: La ralentización de las ventas de cómputo y el elevado gasto arrastran SPCX hacia los 115 $
Una monetización más lenta de la nube expondría a SpaceX más plenamente a sus crecientes compromisos de capital. La conectividad proporcionó la mayor parte del beneficio operativo en el tercer trimestre, mientras que el gasto de capital trimestral superó los ingresos del grupo y las operaciones espaciales siguieron siendo ligeramente no rentables. Si el nuevo cómputo permanece infrautilizado mientras los márgenes satelitales se normalizan, SpaceX podría perder parte de su colchón de beneficios antes de que la infraestructura comience a generar rendimientos de efectivo adecuados.
El escenario de 115 dólares sería más probable si la activación del cómputo no cumple el plan de fin de año junto con márgenes de Starlink más débiles. La liquidez existente tendría entonces que financiar más construcción y costes operativos, dejando menos apoyo para el crecimiento de los beneficios por acción y la valoración.
Previsiones del precio de la acción SPCX para 2026 por parte de analistas de Wall Street
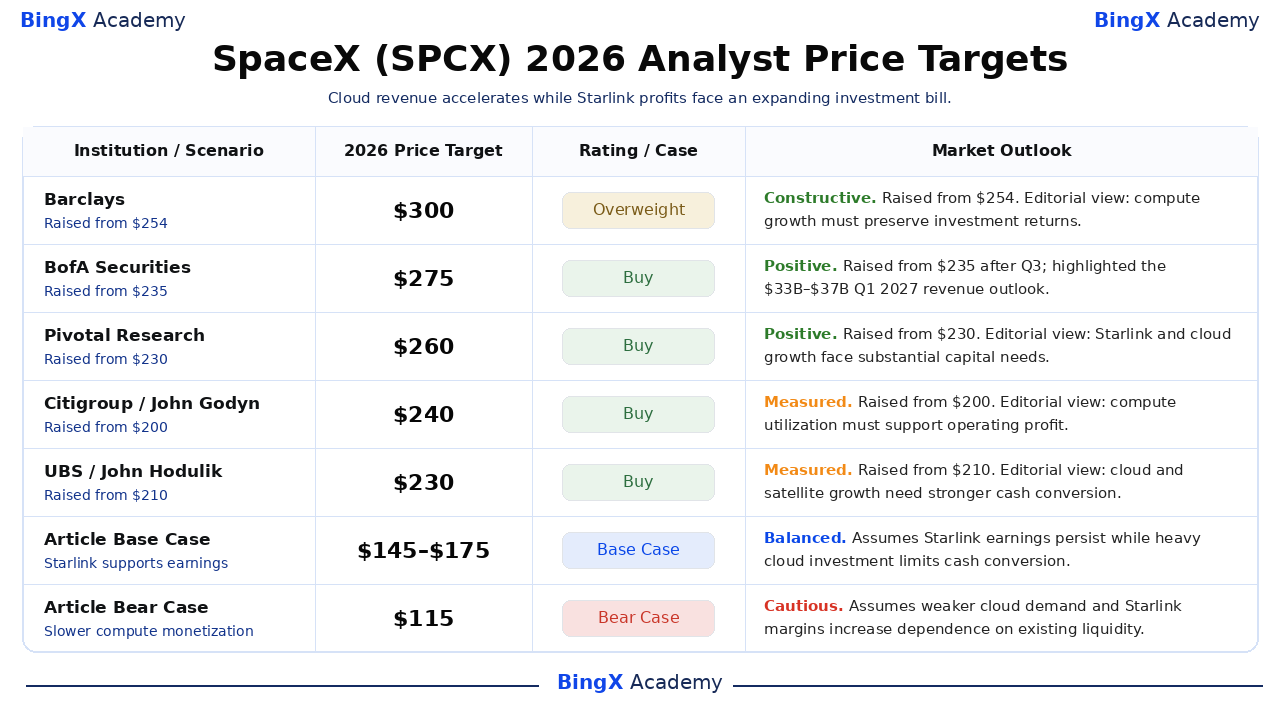
Estos cinco objetivos con nombre y fecha se refieren a las acciones Clase A de SpaceX cotizadas en el Nasdaq y generalmente cubren aproximadamente 12 meses, extendiéndose más allá de diciembre de 2026. El rango seleccionado de entre 230 y 300 dólares refleja diferentes visiones sobre la monetización del cómputo y el crecimiento satelital. El razonamiento es editorial a menos que se atribuya; las dos últimas filas son los escenarios separados para 2026 de este artículo.
|
Institución / Escenario |
Precio objetivo 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
Barclays |
300 $ |
Sobreponderar |
Constructivo. 2026-10-21: Subido desde 254 $ y mantenida la calificación de Sobreponderar. Interpretación editorial: la monetización más rápida del cómputo debe preservar los rendimientos a medida que la inversión se expande. |
|
BofA Securities |
275 $ |
Comprar |
Positivo. 2026-10-22: Subido desde 235 $ y mantenida la calificación de Comprar tras los resultados del tercer trimestre. La nota publicada destacó la perspectiva de ingresos para el primer trimestre de 2027 de entre 33.000 y 37.000 millones de dólares. |
|
Pivotal Research |
260 $ |
Comprar |
Positivo. 2026-10-22: Subido desde 230 $ y mantenida la calificación de Comprar. Interpretación editorial: la demanda recurrente de Starlink y los ingresos en la nube amplían la oportunidad de beneficios, con una intensidad de capital aún significativa. |
|
Citigroup |
240 $ |
Comprar |
Moderado. 2026-10-21: Subido desde 200 $ y mantenida la calificación de Comprar. Interpretación editorial: una mayor utilización del cómputo debe traducirse en beneficio operativo a medida que la capacidad y la depreciación se expanden. |
|
UBS |
230 $ |
Comprar |
Moderado. 2026-10-21: Subido desde 210 $ y mantenida la calificación de Comprar. Interpretación editorial: los contratos en la nube y la adopción satelital respaldan las ventas, mientras que la generación de efectivo debe ponerse al día con la inversión. |
|
Caso base del artículo |
145–175 $ |
Caso base |
Equilibrado. Asume que los ingresos de Starlink persisten mientras la fuerte inversión en la nube limita la conversión de efectivo hasta diciembre de 2026. |
|
Caso bajista del artículo |
115 $ |
Caso bajista |
Cauteloso. Asume que una menor demanda en la nube y unos márgenes de Starlink más débiles aumentan la dependencia de la liquidez existente para el gasto en infraestructura. |
Cómo comprar acciones de SpaceX (SPCX) en BingX
Compre y mantenga acciones de SpaceX a través de BingX Stocks Trading usando USDT o USDC, sujeto a disponibilidad y elegibilidad de cuenta. SpaceX ofrece exposición a servicios de lanzamiento, conectividad satelital e infraestructura de inteligencia artificial. Los usuarios elegibles pueden dimensionar sus posiciones según sus objetivos de inversión sin usar apalancamiento ni pagar tarifas de financiación perpetuas.
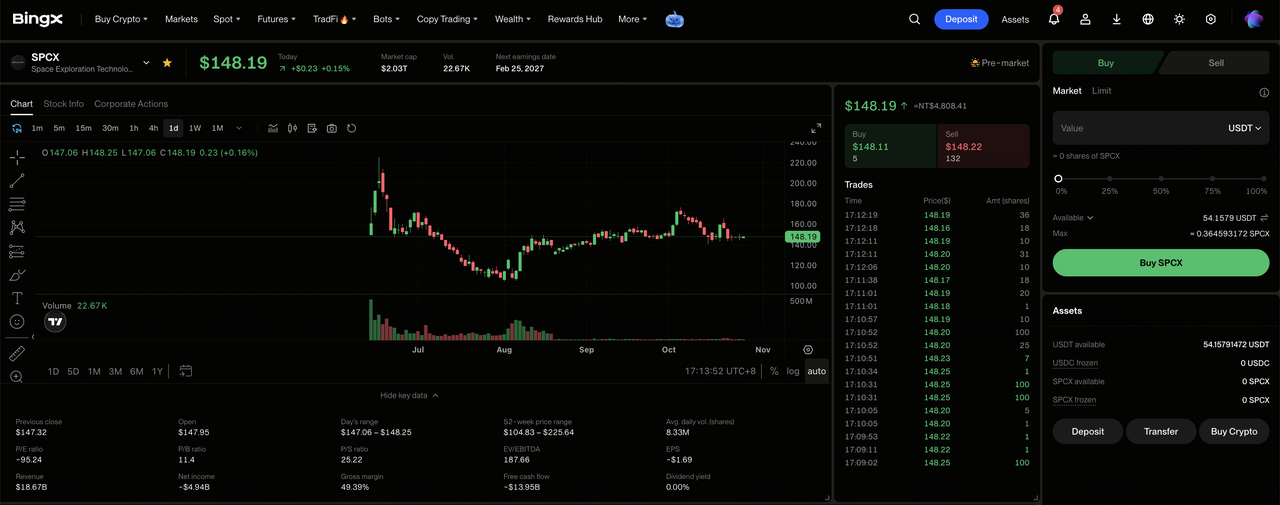
Paso 1: Acceder a BingX Stocks Trading. Regístrese o inicie sesión en BingX, complete la verificación de identidad requerida y navegue a «TradFi > Acciones». Acepte la Divulgación de Riesgos de Negociación de Acciones si accede al producto por primera vez.
Paso 2: Preparar USDT o USDC. Asegúrese de que su Cuenta Spot tenga fondos suficientes para la compra. Transfiera USDT o USDC desde su Cuenta de Fondos o Cuenta de Riqueza si es necesario. Revise el importe mínimo de pedido de la acción seleccionada y la elegibilidad para fracciones antes de elegir el tamaño de la inversión.
Paso 3: Seleccionar SpaceX (SPCX). Abra el mercado de Acciones, busque SpaceX (SPCX) y confirme que la acción Clase A esté disponible para su cuenta. Revise la identidad de la empresa, el precio actual de la acción, la sesión de negociación y los tipos de órdenes disponibles.
Paso 4: Comprar acciones de SpaceX. Seleccione «Comprar», introduzca un importe de inversión o cantidad de acciones permitida, y elija una orden de mercado o limitada compatible. Las órdenes de mercado utilizan los precios disponibles durante las sesiones compatibles, mientras que las órdenes limitadas requieren el precio especificado o mejor y liquidez suficiente para ejecutarse.
Paso 5: Revisar y gestionar sus posiciones. Abra «Acciones > Posiciones» para monitorear sus acciones de SPCX y las ganancias o pérdidas no realizadas. Use Todas las Órdenes para revisar las transacciones o vender acciones cuando sea necesario. La liquidación T+1 generalmente afecta a cuándo los beneficios de la venta se pueden retirar, en lugar de cuándo se pueden vender las acciones compradas.
Los 5 principales riesgos a vigilar para los inversores de SpaceX en 2026
Las capacidades de lanzamiento de SpaceX, la expansión de las suscripciones de Starlink y la sustancial liquidez financiera respaldan sus perspectivas de beneficios. Sin embargo, la demanda de cómputo, el gasto en infraestructura, los márgenes satelitales y la ejecución de proyectos podrían presionar la rentabilidad y los rendimientos para los accionistas.
- Una menor demanda en la nube podría presionar los ingresos: Los ingresos de SI en el tercer trimestre alcanzaron los 7.560 millones de dólares, respaldados por acuerdos informáticos activados. Una menor utilización por parte de los clientes o precios contractuales más bajos podrían reducir los beneficios operativos y los rendimientos sobre la infraestructura recién instalada.
- El aumento de los costes de infraestructura podría limitar los márgenes: Los gastos de capital de SI en el tercer trimestre aumentaron a 16.444 millones de dólares a medida que se expandía la capacidad. Una mayor depreciación y los costes energéticos podrían debilitar la rentabilidad si los ingresos en la nube y las suscripciones de software crecen más lentamente.
- Los retrasos en el despliegue de satélites podrían limitar el crecimiento de los ingresos: El Vuelo 14 de Starship en el tercer trimestre entregó 26 satélites Starlink V3, pero la capacidad adicional requiere más lanzamientos. El retraso en el despliegue de satélites, la instalación de terminales o la activación de clientes podría reducir la visibilidad de los ingresos futuros.
- La inversión de capital podría debilitar los rendimientos para los accionistas: Se gastaron 19.593 millones de dólares en infraestructura durante el tercer trimestre, apoyando la capacidad de cómputo y satelital. El equipamiento infrautilizado o los sobrecostes de construcción podrían limitar la generación de efectivo y reducir los rendimientos sobre el capital invertido.
- Unos rendimientos operativos más débiles podrían presionar la valoración: El beneficio operativo de SpaceX en el tercer trimestre alcanzó los 2.791 millones de dólares, respaldado por servicios de conectividad rentables. Una menor venta en la nube, márgenes satelitales más débiles o el aumento de los costes de infraestructura podrían reducir los beneficios y desencadenar caídas en el precio de la acción.
Reflexiones finales: ¿Debería invertir en SpaceX en 2026?
Los 14.575 millones de dólares de ingresos trimestrales de SpaceX y los 2.791 millones de dólares de beneficio operativo demuestran una mejora de los beneficios procedentes de los servicios informáticos y satelitales. Starlink proporciona un apoyo operativo sustancial, mientras que la capacidad de pago en la nube y la integración de Cursor crean oportunidades para ampliar los ingresos recurrentes. Mantener ese progreso dependerá de preservar la rentabilidad satelital y convertir la inversión en infraestructura en efectivo en lugar de solo en capacidad.
El caso alcista de 200 dólares asume un mayor beneficio operativo de SI, una mejor cobertura de efectivo y una rentabilidad resiliente de Starlink. El caso base de entre 145 y 175 dólares refleja operaciones estables, mientras que el caso bajista de 115 dólares tiene en cuenta una menor utilización y una presión de gasto persistente. Con SPCX cerrando a 146,90 dólares el 26 de octubre, los inversores deben vigilar si la expansión de los ingresos se traduce en rendimientos de efectivo sostenibles.
Aviso de riesgo: La expansión de los negocios satelitales y de computación de SpaceX no elimina el riesgo de inversión. Una menor demanda en la nube, retrasos en los satélites o sobrecostes en infraestructura podrían reducir los beneficios y la generación de efectivo. Los inversores deben evaluar la valoración, la conversión de efectivo y su tolerancia al riesgo antes de comprar acciones de SPCX.
Lecturas relacionadas
- Las 10 cosas más importantes que hay que saber sobre la OPI de SpaceX: precio, valoración y cómo negociarla
- Las mejores acciones de defensa para comprar en 2026: grandes contratistas, misiles, drones, espacio y guerra habilitada por IA
- Las mejores acciones espaciales para comprar antes de la OPI de SpaceX
- SpaceX (SPCX) tras la OPI: ¿Puede la empresa mantener una valoración de 2,5 billones de dólares a 230 $?
- Previsión del precio de Firefly Aerospace (FLY) para 2026: ¿Puede el crecimiento en lanzamientos y defensa impulsar FLY hacia los 55 $?
- Previsión del precio de GE Aerospace (GE) para 2026: ¿Puede la demanda de motores a reacción impulsar GE hacia los 350 $?
