
UnitedHealth Group (UNH) verbindet Krankenversicherung mit Leistungserbringung, Apothekendienstleistungen und Gesundheitstechnologie. UnitedHealthcare bildet die Prämienbasis, während Optum die Ertragskraft durch klinische Dienstleistungen, Rezeptverwaltung und Analysen erweitert. Die Anlagefrage lautet, ob ein verbessertes Schadenmanagement eine nachhaltige Rentabilität wiederherstellen kann, während eine kleinere Versicherungsmitgliederbasis und der Druck auf die Gesundheitsfinanzierung das Umsatzwachstum einschränken.
Das jüngste Quartal zeigte eine stärkere Rentabilität bei einer nach wie vor schrumpfenden Umsatzbasis. Der Umsatz von UnitedHealth Group im Q3 2026 sank auf 112,7 Milliarden US-Dollar, während der bereinigte EPS um 60,6 % auf 4,69 US-Dollar stieg. Die Medical-Care-Ratio verbesserte sich auf 88,4 %, wobei eine günstige Rückstellungsentwicklung 610 Millionen US-Dollar beitrug. Der nächste Test besteht darin, den angehobenen bereinigten EPS-Jahresboden von 20,50 US-Dollar zu halten, ohne sich auf einen weiteren vergleichbaren Rückstellungsvorteil zu verlassen.
Die UNH-Aktienprognose für 2026 dreht sich nun um zwei konkurrierende Sichtweisen:
- Das Szenario der Erholung der Krankheitskosten: Bessere Preisgestaltung und integrierte Versorgung erhalten die Zeichnungsmargen, während Optum-Verbesserungen die Prämienbasis in stärkere wiederkehrende Erträge und Cash-Generierung umwandeln.
- Das Szenario des Mitgliederdrucks: Einschreibungsverluste, erhöhte Inanspruchnahme und eingeschränkte staatliche Finanzierung erodieren die Umsatzbasis, sodass Investitions- und Regulierungskosten zu viel der Erholung aufzehren.
Dieser Leitfaden analysiert die UNH-Aktienprognose, Preisszenarien für 2026, wesentliche Risiken und Analystenausblicke auf der Grundlage der Ergebnismitteilung von UnitedHealth Group vom 13. Oktober, der vorbereiteten Anmerkungen und des Marktschlusses vom 21. Oktober, sowie wie man UNH-Aktien kauft auf BingX TradFi mit USDT oder USDC.
Top 5 Dinge, die UnitedHealth Group-Investoren im Oktober 2026 wissen sollten
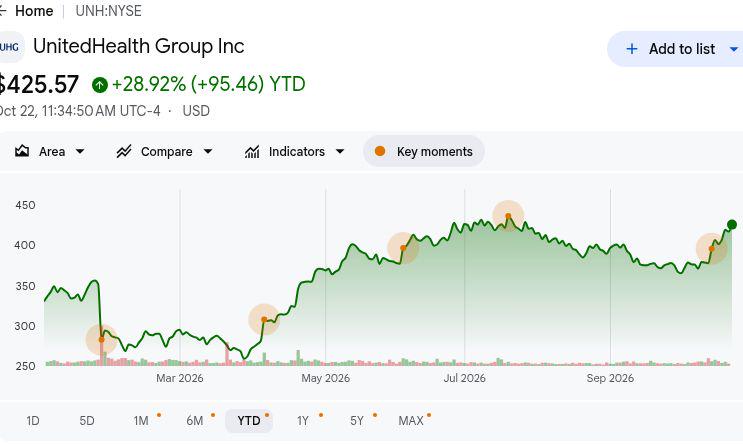
- UNH schloss am 21. Oktober bei 416,96 US-Dollar, ein YTD-Plus von 26,31 %: Die Aktien liegen weiterhin über ihrem Jahresanfangsniveau, was das 530-US-Dollar-Bullenszenario von einer anhaltenden Margenerhöhung abhängig macht. Weitere Gewinne erfordern, dass UnitedHealthcare die Schadenrentabilität erhält, anstatt sich auf eine weitere ungewöhnlich günstige Rückstellungsanpassung zu verlassen.
- Der Q3-Umsatz sank gegenüber dem Vorjahr von 113,2 Milliarden auf 112,7 Milliarden US-Dollar: Der Umsatz stieg auch gegenüber dem Q2 von 112,0 Milliarden US-Dollar, was auf sequentielle Fortschritte hindeutet. Eine geringere Versicherungsmitgliedschaft begrenzte jedoch das Wachstum, weshalb es wichtig ist, verbesserte Prämienpreisgestaltung von einer breiteren Erholung der Kundenzahlen zu unterscheiden.
- Die Medical-Care-Ratio verbesserte sich auf 88,4 %, da das Schadenmanagement gestärkt wurde: Die Q3-Ratio und die Betriebsmarge von 3,3 % von UnitedHealthcare liefern Belege für verbesserte Versicherungsökonomie. Preisadäquanz, zugrunde liegende Inanspruchnahme und Rückstellungsgenauigkeit werden bestimmen, wie viel von dieser Verbesserung in wiederholbare Erträge umgesetzt wird.
- Die Jahresprognose stellt einen nachhaltigen Rentabilitätstest dar: Das Management strebte für 2026 einen bereinigten EPS von mindestens 20,50 US-Dollar an, verglichen mit der früheren Spanne von 19,50 bis 20,00 US-Dollar. Realisierte Kosteneinsparungen im medizinischen Bereich und eine verbesserte Optum-Rentabilität werden bestimmen, ob dieser Ausblick ein nachhaltiges Gewinnwachstum je Aktie unterstützt.
- Der operative Cashflow von 5,1 Milliarden US-Dollar unterstützt Investitionen und Aktionärsausschüttungen: UnitedHealth meldete eine Verschuldungsquote von 41,7 % neben Aktienrückkäufen von 5 Milliarden US-Dollar seit Jahresbeginn. Dies bietet Unterstützung für die Modernisierung, obwohl die Reduzierung der Verschuldung bei gleichzeitig nachhaltiger Cash-Generierung für den langfristigen Aktionärswert unerlässlich sein wird.
Was ist UnitedHealth Group (UNH)?
UnitedHealth Group ist ein US-amerikanisches Gesundheitsunternehmen, das über UnitedHealthcare und Optum tätig ist. UnitedHealthcare bietet arbeitgebergeförderte, Medicare Advantage-, Medicaid- und individuelle Krankenversicherungspläne an, erzielt Prämieneinnahmen und zahlt die gedeckten Krankheitskosten der Mitglieder. Optum erbringt klinische Versorgung, Pharmaleistungsmanagement, Technologie und Verwaltungsdienstleistungen für Patienten, Arbeitgeber, Regierungen und Gesundheitsorganisationen. Das Unternehmen erzielt Einnahmen durch Versicherungsprämien, Servicegebühren und Apothekenaktivitäten, wobei 48,3 Millionen UnitedHealthcare-Verbraucher eine große Kundenbasis darstellen, deren Rentabilität von Schadenskosten, Erstattungen und Betriebseffizienz abhängt.
Die Wachstumsstrategie von UnitedHealth Group konzentriert sich auf integrierte wertbasierte Versorgung, einfachere Gesundheitsleistungen und die Modernisierung der Gesundheitstechnologie. Im Oktober 2025 erweiterte Optum seine Zusammenarbeit mit Microsoft rund um Optum Real, eine KI-gestützte Schadens- und Erstattungsplattform, die Versicherungsprüfungen verbessern und Verwaltungsfehler reduzieren soll. Das Unternehmen hat auch Avery eingeführt, einen generativen KI-Begleiter für UnitedHealthcare-Mitglieder, und plant für 2026 Investitionen von nahezu 1,5 Milliarden US-Dollar im KI-Bereich. Da Optum im Q3 über 120 Millionen Patienten und Verbraucher betreut, zielen diese Initiativen darauf ab, die Serviceproduktivität zu verbessern und die langfristigen Gesundheitsmargen zu stärken.
Mehr lesen: Top-Pharmawerte zum Kauf im Jahr 2026: Krebsmedikamente, Abnehmmittel, mRNA und neue Medizin
UnitedHealth Group (UNH) Q3 2026 Ergebnisübersicht: Erholung der Krankheitskosten treibt 60,6 % EPS-Wachstum trotz niedrigerem Umsatz
UnitedHealth Group meldete für Q3 2026 einen Umsatz von 112,7 Milliarden US-Dollar, gegenüber 113,2 Milliarden US-Dollar im Vorjahr, da die Mitgliedschaftskontraktion die Preisverbesserungen ausglich. Das operative Ergebnis stieg von 4,3 Milliarden auf 6,6 Milliarden US-Dollar, während der bereinigte EPS von 2,92 auf 4,69 US-Dollar stieg und die Medical-Care-Ratio auf 88,4 % verbesserte, teilweise unterstützt durch eine günstige Rückstellungsentwicklung von 610 Millionen US-Dollar. Mit einem operativen Cashflow von 5,1 Milliarden US-Dollar und einer angehobenen bereinigten EPS-Prognose von mindestens 20,50 US-Dollar hängen die zukünftigen Erträge davon ab, die Verbesserungen der Krankheitskosten bei schrumpfender Mitgliedschaft beizubehalten.
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Umsatz |
113,2 Mrd. USD Q3 2025 |
112,7 Mrd. USD |
Niedriger. Rückgang von ca. 0,4 % im Jahresvergleich. |
|
Bereinigter EPS |
2,92 USD Q3 2025 |
4,69 USD |
Verbessert. Anstieg von 60,6 % im Jahresvergleich. |
|
Medical-Care-Ratio |
89,9 % Q3 2025 |
88,40 % |
Niedriger. Rückgang um 1,5 Punkte. |
|
Operatives Ergebnis |
4,3 Mrd. USD Q3 2025 |
6,6 Mrd. USD |
Verbessert. Anstieg von ca. 53 %. |
|
UnitedHealthcare-Marge |
2,1 % Q3 2025 |
3,30 % |
Verbessert. Anstieg um 1,2 Punkte. |
|
Optum operatives Ergebnis |
2,5 Mrd. USD Q3 2025 |
3,7 Mrd. USD |
Verbessert. Anstieg von ca. 48 %. |
|
Verschuldungsquote |
41,2 % Q2 2026 |
41,70 % |
Höher. Anstieg um 0,5 Punkte. |
|
GJ2026 bereinigter EPS-Ausblick |
19,50–20,00 zuvor |
Mindestens 20,50 USD |
Angehoben. Über der früheren Spanne. |
- Der Q3-Umsatz sank um ca. 0,4 % auf 112,7 Milliarden US-Dollar. Der Umsatz stieg trotz des jährlichen Rückgangs sequentiell von 112,0 Milliarden US-Dollar, was Preis- und Mitgliedschaftsveränderungen widerspiegelt. Eine nachhaltige Prämienadäquanz und Kundenbindung werden wichtig sein, um die Ertragsdynamik aufrechtzuerhalten.
- Die operative Marge von UnitedHealthcare verbesserte sich von 2,1 % auf 3,3 %. Besseres Leistungsdesign und Krankheitskostenmanagement trieben die Leistung im gesamten Versicherungsgeschäft an. Eine fortgesetzte Preisdisziplin und Pflegekoordination könnten die Erträge unterstützen, obwohl Inanspruchnahme und staatliche Finanzierung die Rentabilität beeinflussen.
- Der bereinigte EPS stieg trotz schrumpfendem Umsatz um 60,6 % auf 4,69 US-Dollar. Die Medical-Care-Ratio verbesserte sich, während eine günstige Rückstellungsentwicklung 610 Millionen US-Dollar beitrug. Bessere Versicherungsökonomie unterstützte die gemeldeten Ergebnisse, aber eine grundlegende Kostenkontrolle wird wichtig sein, wenn sich die Gesundheitsnachfrage normalisiert.
- Das operative Ergebnis von Optum Health stieg auf 735 Millionen US-Dollar. Die operative Marge erreichte 3,2 % und unterstützte eine Erholung gegenüber dem Vorjahresergebnis von 41 Millionen US-Dollar. Die Ausweitung der integrierten Versorgung unterstützt die Rentabilität, während die Renditen vom medizinischen Management und der geeigneten Patientenmarktauswahl abhängen.
- Die bereinigte EPS-Jahresprognose erreichte mindestens 20,50 US-Dollar. Der Ausblick übertrifft die frühere Spanne, wobei die Umsetzung von der Kontrolle der Krankheitskosten abhängt. Die Bindung von Mitgliedern, die Verbesserung der Optum-Margen und die Aufrechterhaltung der Ausgabendisziplin werden für das künftige Gewinnwachstum wichtig sein.
UnitedHealth Group (UNH) Investitionsausblick 2026: 530-USD-Bullenszenario vs. 350-USD-Bärenszenario
Der Ausblick von UnitedHealth Group für 2026 hängt davon ab, ob ein verbessertes Schadenmanagement die Erträge ohne einen weiteren großen Rückstellungsvorteil stützen kann. Das operative Q3-Ergebnis erholte sich auf 6,6 Milliarden US-Dollar, während die schrumpfende Mitgliedschaft die Prämienerhaltung und die Pflegeeffizienz zum Mittelpunkt der Bewertung macht. Die folgenden redaktionellen Szenarien spiegeln wider, wie medizinische Inanspruchnahme, Optum-Rentabilität und Kapitalanforderungen die Entwicklung bis Dezember 2026 prägen könnten.
Das Bullenszenario: Erholung der Krankheitskosten und Optum-Wachstum treiben UNH in Richtung 530 US-Dollar
Die Ausrichtung der Krankheitskosten an der Prämienpreisgestaltung würde die Versicherungserträge steigern, während ein gesünderes Optum-Geschäft die Erholung verbreitert. Die operative Marge von Q3 UnitedHealthcare erreichte 3,3 %, gegenüber 2,1 %, und Optum Health erzielte 735 Millionen US-Dollar. Ein konsequenteres Pflegemanagement würde einen größeren Anteil der Prämien behalten, da Technologie- und Apothekendienstleistungen zusätzlichen operativen Gewinn beitragen.
Das 530-US-Dollar-Szenario würde Unterstützung erhalten, wenn die zugrunde liegende Medical-Care-Ratio in der Nähe von oder unter den 88,4 % des Q3 bleibt, ohne einen weiteren Rückstellungsvorteil. Ein bereinigter EPS, der den Prognoseuntergrenze von 20,50 US-Dollar übersteigt, und bessere Optum-Margen würden diese Erholung bestätigen.
Das Basisszenario: Stabile Gesundheitsmargen halten UNH zwischen 410 und 455 US-Dollar
Rentable Versicherungs- und Apothekenoperationen könnten die Erträge erhalten, selbst wenn sich die Mitgliedschaft langsam erholt. UnitedHealthcare erzielte ein operatives Ergebnis von 2,8 Milliarden US-Dollar, während Optum Rx trotz niedrigerer Rezeptvolumina 1,7 Milliarden US-Dollar beitrug. Eine stabile Prämienadäquanz würde diese Ertragsunterstützungen erhalten, aber eine kleinere Mitgliederbasis und fortgesetzte Modernisierungsausgaben würden das Umsatzwachstum und die Margenausweitung begrenzt halten.
Eine Spanne von 410 bis 455 US-Dollar würde zur Erreichung des angehobenen Ertragsbodens, einem stabilen Schadenmanagement und einer fortgesetzten Optum-Verbesserung passen. Eine bessere Mitgliederbindung würde das obere Ende unterstützen, während eine höhere Inanspruchnahme genug Fortschritte aufzehren könnte, um die Aktienkursgewinne zu begrenzen.
Das Bärenszenario: Höhere Schäden und Mitgliedschaftsverluste ziehen UNH in Richtung 350 US-Dollar
Ein steigender medizinischer Bedarf würde die Versicherungserträge schneller reduzieren, als Technologieeffizienzen verlorene Mitgliedschaftseinnahmen ausgleichen können. Die Medical-Care-Ratio von 88,4 % im Q3 profitierte von 610 Millionen US-Dollar in der Rückstellungsentwicklung, während sich die Medicare Advantage-Mitgliedschaft seit Jahresende um 935.000 verringert hatte. Wenn sich die Schadenstrends verschlechtern, sobald diese Vorteile nachlassen, würde UnitedHealth weniger Gewinn aus einer ohnehin kleineren Versicherungsbasis behalten.
Das 350-US-Dollar-Szenario würde wahrscheinlicher werden, wenn sich die Krankheitskosten in Richtung der Ratio des Vorjahres bei anhaltenden Mitgliedschaftsverlusten entwickeln. Optum müsste dann mehr beitragen, um die Erträge einfach zu stabilisieren, was weniger Unterstützung für Aktienrückkäufe und Bewertung ließe.
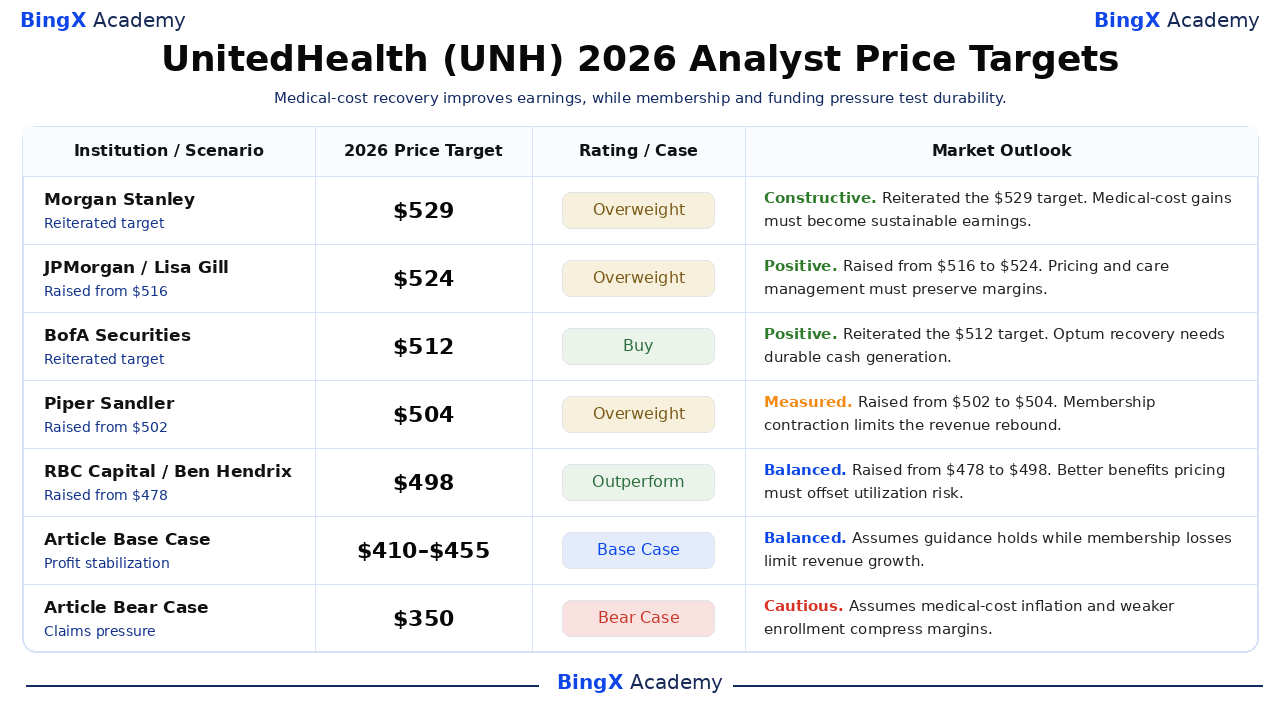
UNH-Aktienkursprognosen für 2026 von Wall-Street-Analysten
Die Ziele der Wall Street spiegeln unterschiedliches Vertrauen in die Erholung der Krankheitskosten von UnitedHealth und die Fähigkeit, Optum-Gewinne zu erhalten, wider. Die ausgewählten datierten Maßnahmen reichen von 498 bis 529 US-Dollar und stellen im Allgemeinen Zwölf-Monats-Horizonte dar, die über 2026 hinausgehen. Das 530-US-Dollar-Bullenszenario, das 410-bis-455-US-Dollar-Basisszenario und das 350-US-Dollar-Bärenszenario des Artikels sind separate Dezember-2026-Szenarien.
|
Institution / Szenario |
Kursziel 2026 |
Bewertung / Fall |
Marktausblick |
|
Morgan Stanley |
529 USD |
Übergewichten |
Konstruktiv. 2026-10-14: Ziel von 529 USD bestätigt. Redaktionelle Ansicht: Gewinne bei Krankheitskosten müssen zu nachhaltigen Erträgen werden. |
|
JPMorgan |
524 USD |
Übergewichten |
Positiv. 2026-10-16: Von 516 auf 524 USD angehoben. Redaktionelle Ansicht: Preisgestaltung und Pflegemanagement müssen Margen erhalten. |
|
BofA Securities |
512 USD |
Kaufen |
Positiv. 2026-10-14: Ziel von 512 USD bestätigt. Redaktionelle Ansicht: Die Optum-Erholung braucht nachhaltige Cash-Generierung. |
|
Piper Sandler |
504 USD |
Übergewichten |
Gemessen. 2026-10-14: Von 502 auf 504 USD angehoben. Redaktionelle Ansicht: Mitgliedschaftskontraktion begrenzt die Umsatzerholung. |
|
RBC Capital |
498 USD |
Besser als der Markt |
Ausgewogen. 2026-10-20: Von 478 auf 498 USD angehoben. Redaktionelle Ansicht: Bessere Leistungspreisgestaltung muss das Inanspruchnahmerisiko ausgleichen. |
|
Artikel-Basisszenario |
410–455 |
Basisszenario |
Ausgewogen. Redaktionelles Dezember-2026-Szenario. Setzt voraus, dass die Prognose gilt, während Mitgliedschaftsverluste das Umsatzwachstum begrenzen. |
|
Artikel-Bärenszenario |
350 USD |
Bärenszenario |
Vorsichtig. Redaktionelles Dezember-2026-Szenario. Setzt voraus, dass medizinische Kosteninflation und schwächere Mitgliedschaft die Margen komprimieren. |
So kaufen Sie UnitedHealth Group (UNH)-Aktien auf BingX
Kaufen und halten Sie UnitedHealth Group-Aktien über BingX Stocks Trading mit USDT oder USDC, vorbehaltlich der Notierung und der Kontoberechtigung. UnitedHealth bietet Engagement in Krankenversicherung, Leistungserbringung, Apothekendienstleistungen und Gesundheitstechnologie. Berechtigte Nutzer können Positionen entsprechend ihren Anlagezielen einrichten, ohne Hebelwirkung oder dauerhaften Finanzierungsgebühren zu nutzen.
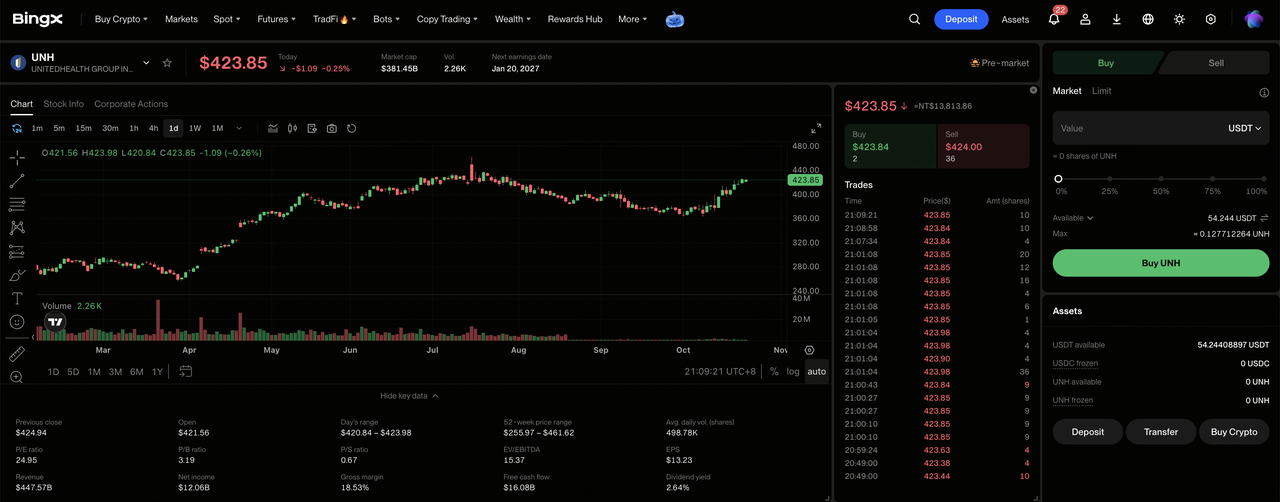
Schritt 1: Zugang zu BingX Stocks Trading. Registrieren Sie sich oder melden Sie sich bei BingX an, schließen Sie die erforderliche Identitätsprüfung ab und navigieren Sie zu „TradFi > Aktien". Akzeptieren Sie die Risikooffenlegung für den Aktienhandel, wenn Sie das Produkt zum ersten Mal aufrufen.
Schritt 2: USDT oder USDC vorbereiten. Stellen Sie sicher, dass Ihr Spot-Konto über ausreichende Mittel für den Kauf verfügt. Übertragen Sie USDT oder USDC bei Bedarf von Ihrem Fondskonto oder Vermögenskonto. Überprüfen Sie den Mindestbestellbetrag der ausgewählten Aktie und die Bruchteilsfähigkeit, bevor Sie die Investitionsgröße festlegen.
Schritt 3: UnitedHealth Group (UNH) auswählen. Öffnen Sie den Aktienmarkt, suchen Sie nach UnitedHealth Group (UNH) und bestätigen Sie, dass die Aktie für Ihr Konto verfügbar ist. Überprüfen Sie die Unternehmensidentität, den aktuellen Aktienkurs, die Handelssitzung und die verfügbaren Ordertypen.
Schritt 4: UnitedHealth Group-Aktien kaufen. Wählen Sie „Kaufen", geben Sie einen zulässigen Anlagebetrag oder eine Aktienanzahl ein und wählen Sie einen unterstützten Market- oder Limit-Order. Market-Orders verwenden verfügbare Preise während unterstützter Sitzungen, während Limit-Orders den angegebenen Preis oder besser und ausreichende Liquidität zur Ausführung erfordern.
Schritt 5: Ihre Positionen überprüfen und verwalten. Öffnen Sie „Aktien > Positionen", um Ihre UNH-Aktien und nicht realisierten Gewinne oder Verluste zu überwachen. Verwenden Sie Alle Aufträge, um Transaktionen zu überprüfen oder Aktien bei Bedarf zu verkaufen. Die T+1-Abwicklung wirkt sich im Allgemeinen darauf aus, wann Verkaufserlöse abhebbar werden, und nicht darauf, wann gekaufte Aktien verkauft werden können.
Top 5 Risiken für UnitedHealth Group-Investoren im Jahr 2026
Die Versicherungsgröße, die integrierten Pflegefähigkeiten und der Apothekenbetrieb von UnitedHealth Group unterstützen den Ertragsausblick. Medizinische Inanspruchnahme, Mitgliedschaftsverluste, Finanzierungsdruck und Kapitalanforderungen könnten jedoch die Rentabilität und die Aktionärsrenditen belasten.
- Schwächere Mitgliedschaft könnte den Umsatz belasten: UnitedHealthcare betreute 48,3 Millionen Verbraucher, unterstützt durch Arbeitgeber- und staatliche Krankenversicherungspläne. Eine geringere Mitgliederbindung oder Medicare Advantage-Einschreibung könnte die Prämieneinnahmen und die Betriebsmargen der Versicherung im Laufe der Zeit reduzieren.
- Steigende medizinische Kosten könnten die Margen einschränken: Die Medical-Care-Ratio im Q3 erreichte 88,4 % nach einer günstigen Rückstellungsentwicklung. Höhere Krankenhauseinweisungs- und Spezialmedikamentenkosten könnten die Rentabilität schwächen, wenn die Prämieneinnahmen und die Pflegeeffizienz langsamer wachsen.
- Verzögerungen bei staatlichen Zahlungen könnten das Umsatzwachstum begrenzen: Die Medicaid-Margen blieben unter Druck, aber die staatlichen Finanzierungsaktualisierungen waren in den Märkten uneinheitlich. Verzögerte Tarifanpassungen, Erstattungen oder Vertragsverlängerungen könnten die künftige Umsatztransparenz verringern.
- Kapitalanforderungen könnten die Aktionärsrenditen einschränken: UnitedHealth kaufte bis Q3 Aktien im Wert von 5 Milliarden US-Dollar zurück, während die Verschuldungsquote 41,7 % erreichte. Höhere medizinische Verpflichtungen oder Investitionsbedarf könnten künftige Aktienrückkäufe und das Gewinnwachstum je Aktie einschränken.
- Schwächere Erträge könnten die Bewertung belasten: Der bereinigte EPS von UnitedHealth erreichte 4,69 US-Dollar, unterstützt durch verbessertes Schadenmanagement und günstige Rückstellungsentwicklung. Langsamere Mitgliedschaft, schwächere Optum-Leistung oder steigende Schadenskosten könnten die Erträge reduzieren und Aktienkursrückgänge auslösen.
Abschließende Überlegungen: Sollten Sie im Jahr 2026 in UnitedHealth Group investieren?
Das operative Ergebnis von UnitedHealth Group von 6,6 Milliarden US-Dollar im Quartal und ein operativer Cashflow von 5,1 Milliarden US-Dollar zeigen eine Erholung der Gesundheitsrentabilität und Cash-Generierung. Bessere UnitedHealthcare-Margen und stärkere Optum Health-Erträge unterstützen Fortschritte über die Prämienpreisgestaltung hinaus, während die Modernisierung Möglichkeiten zur Effizienzverbesserung schafft. Die Aufrechterhaltung dieses Wachstums wird von der Kontrolle der medizinischen Inanspruchnahme und der Beibehaltung rentabler Mitgliedschaft abhängen.
Das Bullenszenario von 530 US-Dollar setzt nachhaltige Versicherungsmargen, eine fortgesetzte Optum-Erholung und die Erreichung der angehobenen Ertragsprognose voraus. Das Basisszenario von 410 bis 455 US-Dollar spiegelt einen stabilen Betrieb wider, während das Bärenszenario von 350 US-Dollar höhere Schäden und Mitgliedschaftsdruck berücksichtigt. Da UNH am 21. Oktober bei 416,96 US-Dollar schloss, sollten Investoren beobachten, ob Schadenverbesserungen in dauerhaftes Gewinnwachstum je Aktie münden.
Risikohinweis: Die Versicherungsgröße von UnitedHealth Group eliminiert das Anlagerisiko nicht. Höhere medizinische Kosten, Mitgliedschaftsverluste oder nachteilige Finanzierungsänderungen könnten Erträge und Aktionärsrenditen reduzieren. Anleger sollten Bewertung, Schadensentwicklung und ihre Risikotoleranz beurteilen, bevor sie UNH-Aktien kaufen.
Weiterführende Lektüre
- Top-Pharmawerte zum Kauf im Jahr 2026: Krebsmedikamente, Abnehmmittel, mRNA und neue Medizin
- Merck (MRK) Kursprognose 2026: Kann die Pipeline-Dynamik die MRK-Aktie in Richtung 170 US-Dollar treiben?
- Moderna (MRNA) Kursprognose 2026: Kann die Dynamik des Krebsimpfstoffs die MRNA-Aktie in Richtung 180 US-Dollar treiben?
- Pfizer-Aktienkursprognose 2026: Hochrendite-Wertchance oder strukturelle Wertfalle?
- Abbott (ABT) Aktienpreisausblick 2026: Kann das Wachstum bei Medizinprodukten ABT über 130 US-Dollar treiben?
