


Tower Semiconductor (TSEM) stellt spezielle Analog-Chips für Kommunikation, Rechenzentren, Mobilgeräte, Fahrzeuge und Industriesysteme her. Das etablierte Geschäft mit Hochfrequenz- und Leistungsprozessen bleibt wichtig, während Siliziumphotonik und Silizium-Germanium seine Möglichkeiten bei hochschnellen KI-Verbindungen erweitern. Die neue Nachfrage wandelt sich in Foundry-Verträge um, doch Geräteinstallation, Produktionspläne der Kunden und Fertigungsauslastung entscheiden darüber, ob höhere Umsätze auch zu dauerhaften Erträgen und Cashflows werden.
Das jüngste Quartal zeigte schnellere Photonikunsätze und stärkere Foundry-Gewinne. Tower Semiconductor Q2 2026 Umsatz erreichte 460,08 Millionen US-Dollar, ein Anstieg von 23,7 % im Jahresvergleich, da die Siliziumphotonik auf eine annualisierte Laufrate von 680 Millionen US-Dollar von 180 Millionen US-Dollar kletterte. Der bereinigte verwässerte EPS stieg von 0,50 auf 0,88 US-Dollar, während Kapitalausgaben von 187 Millionen US-Dollar den operativen Cashflow von 177 Millionen US-Dollar überstiegen. Die Kapazität muss planmäßig hochgefahren werden, damit die höheren Umsatz- und Gewinnziele gehalten werden können.
Die TSEM-Aktienprognose für 2026 dreht sich nun um zwei konkurrierende Sichtweisen:
- Das Wachstumsszenario mit kontraktierten Photonics: Unterzeichnete SiPho-Verträge für 2027 im Wert von 1,3 Milliarden US-Dollar und Kapazitätszusagen von Semtech könnten die Auslastung und den Gewinn steigern.
- Das Kapazitäts- und Bewertungsszenario: Verzögerte Fab-Hochläufe, Kundenkonzentration und Ausgaben vor dem Geldeingang könnten eine Aktie belasten, die 2026 noch immer um 56,52 % gestiegen ist.
Dieser Leitfaden analysiert die TSEM-Aktienprognose, Preisszenarien für 2026, wesentliche Risiken und Analystenaussichten auf der Grundlage von Towers Q2 2026-Ergebnisveröffentlichung vom 4. August, der Investorenpräsentation und Marktdaten bis zum 20. Oktober, sowie wie man TSEM-Aktien kauft auf BingX TradFi mit USDT.
Top 5 Dinge, die Tower Semiconductor-Investoren im Oktober 2026 wissen sollten
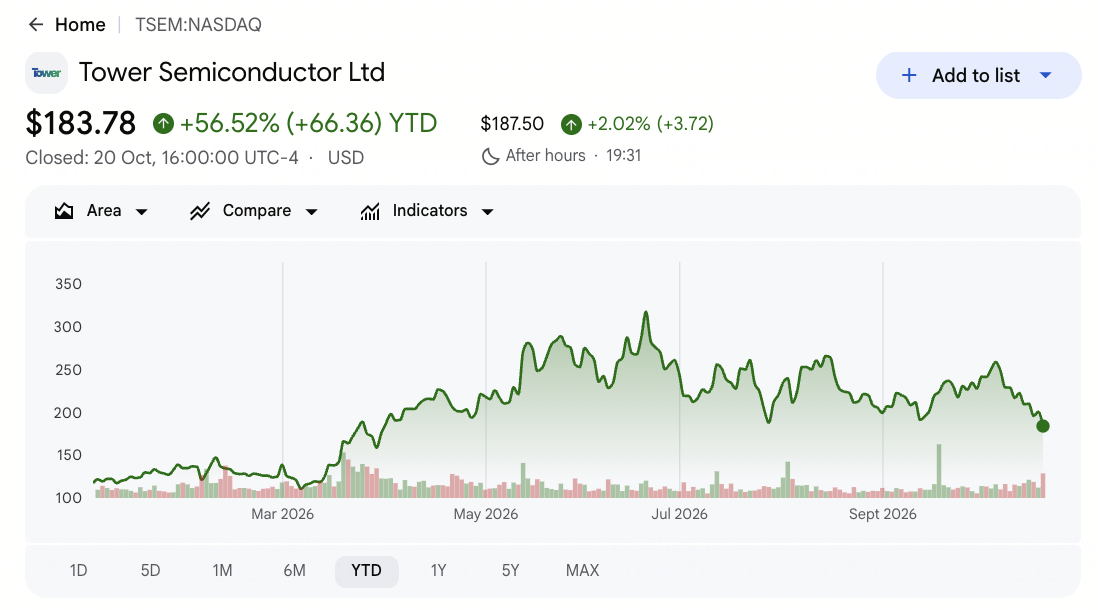
- TSEM schloss am 2026-10-20 bei 183,78 US-Dollar, ein YTD-Plus von 56,52 %. Die Aktie fiel in dieser Sitzung um 8,25 % und blieb unter dem 52-Wochen-Hoch von 319,84 US-Dollar. Der starke Rückgang unterstreicht die Bewertungsempfindlichkeit trotz starker operativer Ergebnisse und macht die Gewinnumsetzung wichtig für die Aufrechterhaltung der Kursgewinne.
- Der Q2-Umsatz wuchs um 23,7 % auf 460,08 Millionen US-Dollar. Die Umsätze übertrafen den Konsens von 454,68 Millionen US-Dollar um 5,40 Millionen US-Dollar, während der bereinigte EPS von 0,88 US-Dollar die Schätzung von 0,76 US-Dollar übertraf. Stärkere Erträge unterstützen den Wachstumsausblick, obwohl die zukünftige Rentabilität davon abhängt, zusätzliche Fertigungskapazitäten effizient zu füllen.
- Siliziumphotonik (SiPho) erreichte eine annualisierte Umsatzlaufrate von 680 Millionen US-Dollar. Das Tempo hat sich gegenüber 180 Millionen US-Dollar im Vorjahr fast vervierfacht, während Kundenverträge für 2027 im Wert von 1,3 Milliarden US-Dollar und Kapazitätsvorauszahlungen von 290 Millionen US-Dollar die Sichtbarkeit verbesserten. Die Umwandlung dieser Zusagen in Wafer-Lieferungen bleibt der wichtigste Wachstumstest.
- Die Q3-Umsatzprognose erreichte 494 bis 546 Millionen US-Dollar. Der Mittelwert von 520 Millionen US-Dollar impliziert ein Jahreswachstum von 31 % und übertrifft den Konsens von rund 490 Millionen US-Dollar. Eine starke Umsetzung könnte eine SiPho-Umsatzlaufrate von über 1 Milliarde US-Dollar in Q4 unterstützen, während Lieferverzögerungen die Erwartungen belasten würden.
- Tower hat sein Umsatzmodell für 2028 auf 3,6 Milliarden US-Dollar angehoben. Das Management peilt 1,2 Milliarden US-Dollar Nettogewinn bei 85 % Foundry-Auslastung an. Die Kapazitätserweiterung in Japan und eine neue SiGe-Vereinbarung mit Semtech unterstützen das Wachstum, obwohl das Erreichen dieser Ziele von Produktionshochläufen, Kundennachfrage und Fertigungseffizienz abhängt.
Was ist Tower Semiconductor (TSEM)?
Tower Semiconductor ist eine israelische Spezial- Halbleiter-Foundry, die analoge und Mixed-Signal-Chips herstellt, die von anderen Unternehmen entworfen wurden. Im Gegensatz zu Herstellern, die sich auf fortschrittliche Prozessoren konzentrieren, ist Tower auf Siliziumphotonik (SiPho), Silizium-Germanium (SiGe) BiCMOS, RF CMOS, Bildsensoren und Energiemanagement-Technologien spezialisiert. Seine Chips unterstützen optische Netzwerke, drahtlose Infrastruktur, Automobilelektronik und Industrieanwendungen. Tower bietet auch 200-mm- und 300-mm-Fertigungskapazitäten und Designwerkzeuge an, wobei der Umsatz durch Wafer-Produktion, Kundennachfrage und Fertigungsauslastung bestimmt wird.
Tower erweitert seine Rolle in der KI-Rechenzentrum-Infrastruktur durch Siliziumphotonik und hochschnelle optische Konnektivität. Im Jahr 2026 kündigte es eine Zusammenarbeit mit NVIDIA für 1,6T-optische Module an, während NewPhotonics mit Towers PH18DA-Plattform Großserienlieferungen begann. Eine mehrjährige Vereinbarung mit Semtech erweitert auch die SiGe-Kapazität für optische Komponenten der nächsten Generation. Zusammen mit 1,3 Milliarden US-Dollar an SiPho-Kundenverträgen für 2027 und Kapazitätsvorauszahlungen von 290 Millionen US-Dollar unterstützen diese Entwicklungen Towers KI-Netzwerk-Wachstum, wobei künftige Umsätze von Produktionshochläufen und Wafer-Lieferungen abhängen.
Weiterlesen: Top KI-Optik-Aktien zum Kaufen im Jahr 2026: Photonik, Optik, Glasfaser und Rechenzentrum-Interconnects
Tower Semiconductor (TSEM) Q2 2026 Ergebnisübersicht: Wachstum der Siliziumphotonik treibt Umsatz- und Gewinnsteigerungen
Tower Semiconductor meldete für Q2 2026 einen Umsatz von 460,08 Millionen US-Dollar, ein Anstieg von 23,7 % im Jahresvergleich und 5,40 Millionen US-Dollar über dem Konsens. Der bereinigte EPS erreichte 0,88 US-Dollar und übertraf die Schätzungen um 0,12 US-Dollar, während der Bruttogewinn um 72 % auf 137,8 Millionen US-Dollar stieg. Siliziumphotonik (SiPho) erreichte eine annualisierte Umsatzlaufrate von 680 Millionen US-Dollar, unterstützt durch wachsende Nachfrage nach KI-optischen Verbindungen. Die Q3-Prognose von 494 bis 546 Millionen US-Dollar deutet auf weiteres Wachstum hin, obwohl hohe Kapitalausgaben die Cashflow-Umwandlung wichtig machen.
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
454,68 Mio. USD Konsens |
460,08 Mio. USD |
Übertroffen. 5,40 Mio. USD über dem Konsens; +23,7 % YoY. |
|
Q2 bereinigter verwässerter EPS |
0,76 USD Konsens |
0,88 USD |
Übertroffen. 0,12 USD über dem Konsens; gestiegen von 0,50 USD. |
|
Q2 GAAP verwässerter EPS |
0,41 USD im Vorjahr |
0,79 USD |
Verbessert. Anstieg um 0,38 USD im Jahresvergleich. |
|
Q2 Bruttogewinn |
80,0 Mio. USD im Vorjahr |
137,8 Mio. USD |
Höher. Anstieg um 57,8 Mio. USD bzw. 72 %. |
|
Q2 Betriebsgewinn |
39,9 Mio. USD im Vorjahr |
90,3 Mio. USD |
Höher. Mehr als verdoppelt im Jahresvergleich. |
|
SiPho annualisierte Umsatzlaufrate |
180 Mio. USD in Q2 2025 |
680 Mio. USD in Q2 2026 |
Beschleunigt. Fast das 3,8-fache des Vorjahresniveaus. |
|
Q2 operativer Cashflow |
123 Mio. USD im Vorjahr |
177 Mio. USD |
Höher. Anstieg um 54 Mio. USD, während Capex 187 Mio. USD erreichte. |
|
Q3 Umsatzausblick |
490,02 Mio. USD Konsens |
494 Mio.–546 Mio. USD |
Darüber. Mittelwert von 520 Mio. USD übertrifft Konsens um 29,98 Mio. USD. |
- Der Q2-Umsatz wuchs um 23,7 % auf 460,08 Millionen US-Dollar. Der Umsatz stieg im Jahresvergleich um 88,02 Millionen US-Dollar und übertraf den Konsens von 454,68 Millionen US-Dollar um 5,40 Millionen US-Dollar. Eine starke Nachfrage nach Siliziumphotonik (SiPho) unterstützte das Wachstum, während das moderate Übertreffen die Q3-Produktionsumsetzung zum nächsten wichtigen Test macht.
- Der bereinigte EPS von 0,88 US-Dollar übertraf die Schätzungen um 0,12 US-Dollar. Der Gewinn stieg von 0,50 US-Dollar im Vorjahr, während der GAAP verwässerte EPS von 0,41 auf 0,79 US-Dollar stieg. Ein schnelleres Gewinnwachstum als Umsatzwachstum deutet auf eine verbesserte operative Hebelwirkung hin, da die Auslastung der Fertigungskapazitäten zunimmt.
- SiPhos annualisierte Umsatzlaufrate von 680 Millionen US-Dollar hat sich fast vervierfacht. Der Wert stieg von 180 Millionen US-Dollar im Vorjahr, unterstützt durch die Nachfrage nach KI-optischen Verbindungen. Unterzeichnete 2027-Verträge über 1,3 Milliarden US-Dollar und Kapazitätsvorauszahlungen von 290 Millionen US-Dollar verbessern die Sichtbarkeit, wobei künftige Umsätze von der Gerätequalifizierung und Wafer-Lieferungen abhängen.
- Der Bruttogewinn stieg um 72 % auf 137,8 Millionen US-Dollar. Der Betriebsgewinn hat sich mehr als verdoppelt auf 90,3 Millionen US-Dollar von 39,9 Millionen US-Dollar, während die Bruttomarge sich 30 % näherte, gegenüber etwa 21,5 %. Die Aufrechterhaltung dieser Gewinne, während Tower die Fertigungskapazitäten erweitert, wird für eine nachhaltige Rentabilität wichtig sein.
- Die Q3-Umsatzprognose erreichte einen Mittelwert von 520 Millionen US-Dollar. Die Spanne von 494 bis 546 Millionen US-Dollar impliziert ein Jahreswachstum von 31 %. Der operative Cashflow von 177 Millionen US-Dollar in Q2 blieb unter den Kapitalausgaben von 187 Millionen US-Dollar, was eine stärkere Cashflow-Umwandlung bei der Produktionserweiterung unerlässlich macht.
Tower Semiconductor (TSEM) 2026 Investitionsausblick: 320 USD Bull Case vs. 140 USD Bear Case
Der Ausblick für Tower Semiconductor im Jahr 2026 hängt davon ab, die starke Nachfrage nach Siliziumphotonik (SiPho) und die Erweiterung der Fertigungskapazitäten in nachhaltige Umsatz- und Cashflow-Wachstum umzuwandeln. Die 1,3 Milliarden US-Dollar an SiPho-Verträgen für 2027 unterstützen die künftige Nachfrage, während Gerätequalifizierung, Produktionsauslastung und Kapitalausgaben für die Rentabilität wichtig bleiben.
Der Bull Case: Starke Siliziumphotonik-Nachfrage treibt TSEM in Richtung 320 USD
Der Bull Case geht davon aus, dass Tower seine 1,3 Milliarden US-Dollar an SiPho-Verträgen für 2027 in Produktionslieferungen umwandelt, während Semtechs SiGe-Kapazitätsvereinbarung die Nachfrage nach hochschnellen optischen Komponenten ausweitet. SiPhos annualisierte Umsatzlaufrate von 680 Millionen US-Dollar könnte das Q4-Ziel des Managements von 1 Milliarde US-Dollar übersteigen, wobei eine höhere Auslastung und ein stärkerer Produktmix das Bruttogewinnwachstum unterstützen.
Eine Bewegung in Richtung 320 USD würde einen Q3-Umsatz nahe der Prognosedecke von 546 Millionen US-Dollar, eine Q4-SiPho-Laufrate über 1 Milliarde US-Dollar und eine Bruttomarge nahe oder über 30 % erfordern. Ein operativer Cashflow, der die Kapitalausgaben übersteigt, würde den Aufwärtsfall weiter stärken.
Der Base Case: Stetiges SiPho-Wachstum hält TSEM zwischen 210 und 270 USD
Der Base Case geht davon aus, dass SiPho-Verträge schrittweise umgewandelt werden, während Towers breiteres Analoghalbleitergeschäft stabil bleibt. Japans 300-mm-Erweiterung und neue Fertigungsanlagen brauchen Zeit zur Qualifizierung, was die kurzfristige Cashgenerierung begrenzt. Der Q2-Umsatz von 460,08 Millionen US-Dollar und der Mittelwert der Q3-Prognose von 520 Millionen US-Dollar unterstützen weiteres Wachstum, obwohl die vierteljährlichen Kapitalausgaben von 187 Millionen US-Dollar erheblich bleiben.
TSEM könnte zwischen 210 und 270 USD handeln, wenn der Q3-Umsatz innerhalb der Spanne von 494 bis 546 Millionen US-Dollar bleibt und SiPho sein Q4-Ziel annähert. Eine stärkere Cashflow-Umwandlung könnte das obere Ende unterstützen, während eine langsamere Produktionsauslastung oder höhere Kosten die Spanne belasten würden.
Der Bear Case: Produktionsverzögerungen ziehen TSEM in Richtung 140 USD
Der Bear Case geht davon aus, dass Kunden Einführungen von optischen Produkten verzögern oder neue SiPho- und SiGe-Fertigungskapazitäten länger zur Qualifizierung brauchen. Ein langsameres Produktionswachstum würde den Fortschritt über die SiPho-Laufrate von 680 Millionen US-Dollar hinaus begrenzen, während fixe Fertigungskosten und Geräteinvestitionen weiterlaufen. Eine geringere Auslastung könnte die Margen belasten und das Vertrauen in Towers 2028-Umsatzmodell von 3,6 Milliarden US-Dollar schwächen.
Eine Bewegung in Richtung 140 USD würde wahrscheinlicher, wenn der Q3-Umsatz unter 494 Millionen US-Dollar fällt oder die Q4-SiPho-Laufrate deutlich unter 1 Milliarde US-Dollar liegt. Ein anhaltender operativer Cashflow unter den Kapitalausgaben würde die Rentabilitätserwartungen und die Bewertung weiter belasten.
TSEM-Aktienpreisprognosen für 2026 von Wall-Street-Analysten
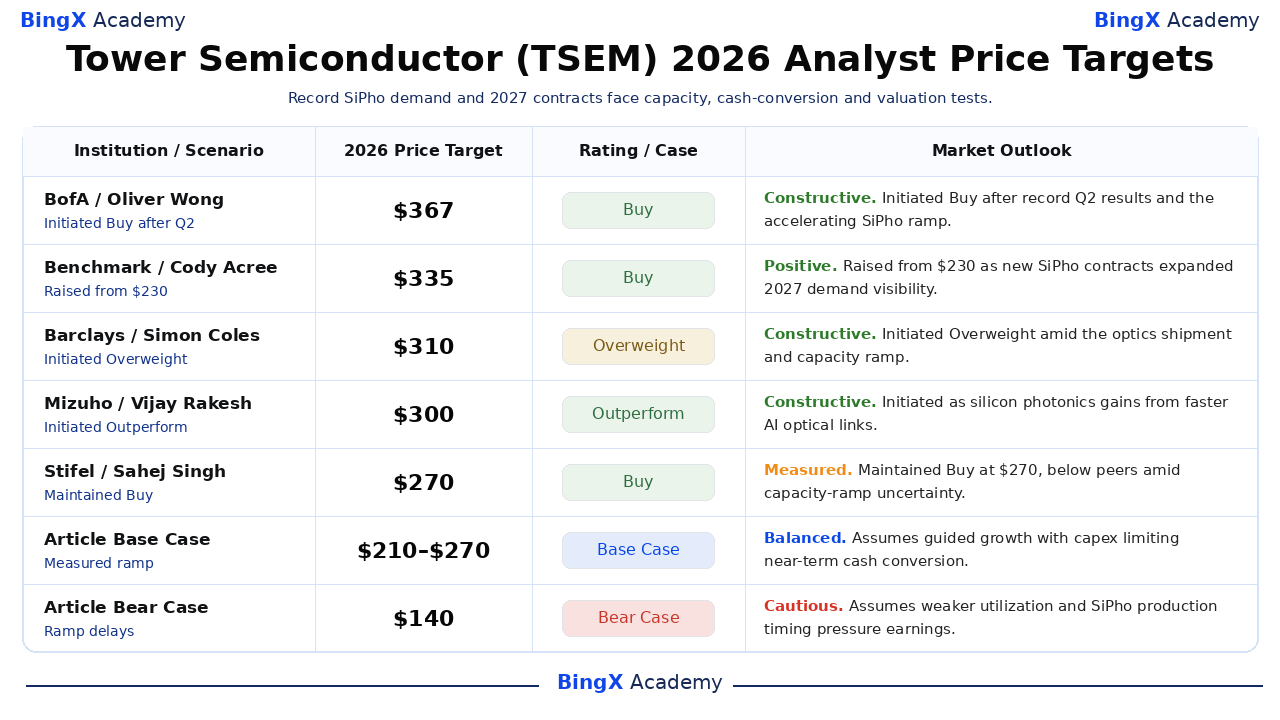
Fünf datierte Analystenaktionen umspannen 270 bis 367 USD, eine breite Spanne neben dem Schlusskurs von 183,78 USD am 2026-10-20. Die Institute bewerten unterschiedliche Adoptionsraten von SiPho, Fab-Auslastung und Gewinnumwandlung, und ihre Ziele sind 12-Monats-Referenzpunkte, die zu verschiedenen Zeitpunkten ausgegeben wurden. Die Zeilen „Article Base Case" und „Bear Case" unten sind redaktionelle Szenarien, keine Analystenprognosen oder garantierten Ergebnisse.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
BofA / Oliver Wong |
367 USD |
Kaufen |
Konstruktiv. 7. August: Kaufempfehlung nach Rekord-Q2-Foundry-Ergebnissen initiiert; ein hohes Kursziel preist weiteres SiPho-Wachstum ein. |
|
Benchmark / Cody Acree |
335 USD |
Kaufen |
Positiv. 14. Mai: Von 230 USD angehoben, nachdem Tower die 1,3 Milliarden US-Dollar SiPho-Verträge für 2027 und einen höheren Wachstumsausblick bekannt gab. |
|
Barclays / Simon Coles |
310 USD |
Übergewichten |
Konstruktiv. 18. September: Übergewichten initiiert, als angekündigte Großserienlieferungen von Photonik und Kapazitätserweiterung den operativen Hintergrund bildeten. |
|
Mizuho / Vijay Rakesh |
300 USD |
Überdurchschnittliche Leistung |
Konstruktiv. 25. September: Outperform initiiert mit Verweis auf Towers Führungsposition in der Siliziumphotonik, während die optische Rechenzentrumsbandbreite steigt. |
|
Stifel / Sahej Singh |
270 USD |
Kaufen |
Gemessen. 9. Oktober: Kaufempfehlung bei 270 USD beibehalten; das niedrigere Ziel als Peers lässt trotz positivem Rating mehr Vorsicht beim Hochlauf erkennen. |
|
Artikel Base Case |
210–270 USD |
Base Case |
Ausgewogen. Geht von geführtem Wachstum aus, wobei Capex die kurzfristige Cashflow-Umwandlung begrenzt. |
|
Artikel Bear Case |
140 USD |
Bear Case |
Vorsichtig. Geht davon aus, dass schwächere Auslastung und SiPho-Produktionszeitplanung den Gewinn belasten. |
So kaufen Sie Tower Semiconductor (TSEM)-Aktien auf BingX
Kaufen und halten Sie Tower Semiconductor-Aktien über BingX Aktienhandel mit USDT oder USDC. Tower bietet Zugang zu Siliziumphotonik, KI-optischen Netzwerken und expandierenden Halbleiterfertigungskapazitäten. Mit Bruchteilsinvestitionen und ohne Hebelwirkung oder Finanzierungsgebühren können berechtigte Nutzer Positionen basierend auf ihren Anlagezielen und ihrem Ausblick auf Towers langfristiges Wachstum aufbauen.
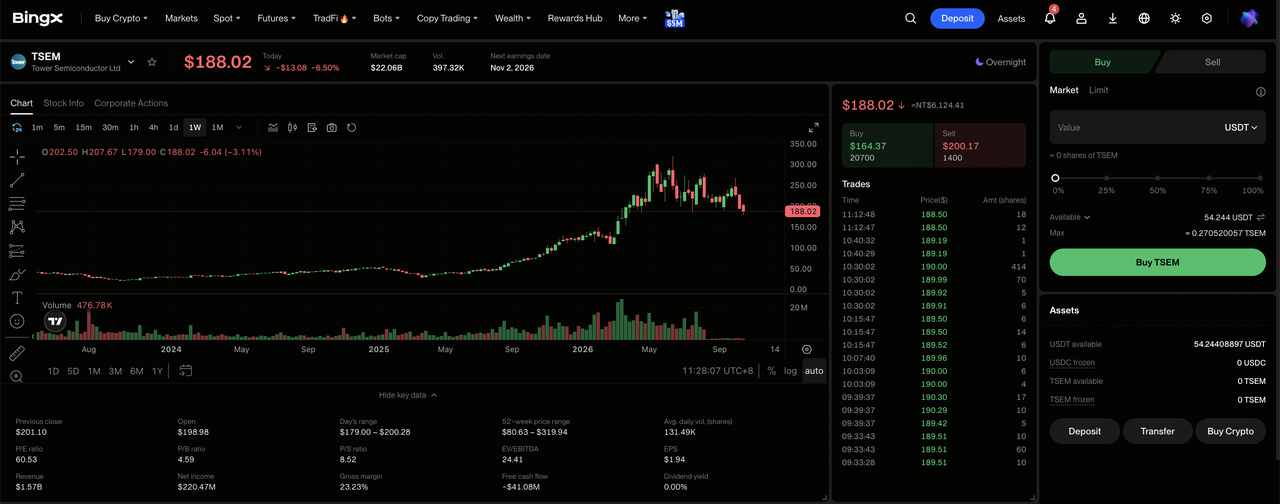
Schritt 1: Zugang zum BingX Aktienhandel. Registrieren Sie sich oder melden Sie sich bei BingX an, schließen Sie die erforderliche Identitätsverifizierung ab und navigieren Sie zu „TradFi > Aktien". Akzeptieren Sie die Risikooffenlegung für den Aktienhandel, wenn Sie das Produkt zum ersten Mal aufrufen.
Schritt 2: USDT oder USDC vorbereiten. Stellen Sie sicher, dass Ihr Spot-Konto über ausreichende Mittel für den Kauf verfügt. Übertragen Sie USDT oder USDC von Ihrem Fonds- oder Vermögenskonto, falls erforderlich. Bruchteilskäufe starten ab 5 USDC oder 0,0001 Aktien.
Schritt 3: Tower Semiconductor (TSEM) auswählen. Öffnen Sie den Aktienmarkt, suchen Sie nach TSEM und wählen Sie Tower Semiconductor (TSEM) aus. Überprüfen Sie den aktuellen Aktienkurs, die Handelssitzung und die verfügbaren Ordertypen.
Schritt 4: Tower Semiconductor-Aktien kaufen. Wählen Sie „Kaufen", geben Sie den Investitionsbetrag oder die Aktienmenge ein und wählen Sie eine Market- oder Limit-Order. Market-Orders werden zu verfügbaren Preisen während der unterstützten Handelszeiten ausgeführt, während Limit-Orders zum angegebenen Preis oder besser ausgeführt werden, wenn ausreichend Liquidität vorhanden ist.
Schritt 5: Ihre Bestände überprüfen und verwalten. Öffnen Sie „Aktien > Positionen", um Ihre TSEM-Aktien und den nicht realisierten Gewinn oder Verlust zu überwachen. Verwenden Sie „Alle Orders", um Transaktionen zu überprüfen oder Aktien bei Bedarf zu verkaufen. Die T+1-Abwicklung beeinflusst im Allgemeinen, wann die Verkaufserlöse für Auszahlungen verfügbar werden, nicht wann Aktien verkauft werden können.
Top 5 Risiken, die Tower Semiconductor-Investoren im Jahr 2026 beachten sollten
Towers starke Nachfrage nach Siliziumphotonik, expandierende Kundenverträge und wachsende Fertigungskapazitäten unterstützen den langfristigen Ausblick. Produktionspläne, Kundenadoption, Kapitalausgaben und Bewertung bleiben jedoch wichtige Faktoren dafür, wie viel von diesem Wachstum in Rentabilität und Aktionärsrenditen übersetzt wird.
- SiPho-Kundenkonzentration könnte das Umsatzwachstum beeinflussen. Towers annualisierte Laufrate von 680 Millionen US-Dollar und 1,3 Milliarden US-Dollar an Verträgen für 2027 machen die optische Nachfrage zentral für die Erwartungen. Kundenverzögerungen könnten Wafer-Lieferungen, Fab-Auslastung und Margen reduzieren.
- Fertigungserweiterung könnte den Cashflow belasten. Die Kapitalausgaben von 187 Millionen US-Dollar in Q2 überstiegen den operativen Cashflow von 177 Millionen US-Dollar. Verzögerungen bei Japans 300-mm-Erweiterung könnten die Kosten erhöhen, bevor neue Kapazitäten Umsatz generieren.
- Semtech-Vereinbarungen hängen von der Produktionsnachfrage ab. Die Oktober-SiGe-Kapazitätsvereinbarung unterstützt das Wachstum bei hochschnellen optischen Komponenten. Kundendesigngewinne und Rechenzentrumsbereitstellungen müssen sich in nachhaltigen Wafer-Bestellungen niederschlagen, um die Rentabilität zu verbessern.
- Schwächere Analognachfrage könnte das SiPho-Wachstum ausgleichen. Tower bedient Automobil-, Mobil- und Industriemärkte mit unterschiedlichen Nachfragezyklen. Langsamere Aufträge außerhalb der Photonik könnten das Gesamtumsatzwachstum trotz stärkerer KI-Nachfrage begrenzen.
- Hohe Wachstumserwartungen könnten das Bewertungsrisiko erhöhen. TSEM blieb trotz eines Rückgangs von 8,25 % am 2026-10-20 mit 56,52 % YTD im Plus. Die 2028-Ziele von 3,6 Milliarden US-Dollar Umsatz und 1,2 Milliarden US-Dollar Gewinn erfordern eine starke Auslastung, was Umsetzungsverzögerungen zu einem Bewertungsrisiko macht.
Abschließende Gedanken: Sollten Sie 2026 in Tower Semiconductor investieren?
Tower hat echte Produktionsfortschritte und nicht nur eine KI-Design-Narrative: Der Q2-Umsatz stieg um 23,7 %, der bereinigte EPS erreichte 0,88 US-Dollar und SiPho erzielte eine annualisierte Laufrate von 680 Millionen US-Dollar. Unterzeichnete 2027-Verträge über 1,3 Milliarden US-Dollar und eine Semtech-Kapazitätsvereinbarung erhöhen die Sichtbarkeit, während NewPhotonics-Lieferungen ein Programm zeigen, das bereits in der Serienproduktion ist. Die operative Möglichkeit ist erheblich, obwohl neue Anlagen qualifizierende Wafer und Cashflow nach der Investition liefern müssen.
Der Bull Case von 320 USD benötigt einen Q3-Umsatz nahe dem oberen Ende und ein Q4-SiPho-Tempo über 1 Milliarde US-Dollar mit besserer Cashflow-Umwandlung; der Bear Case von 140 USD gewinnt an Gewicht, wenn Auslastung oder Kundenpläne zurückbleiben. Ein konservativer Investor kann die Q3-Ergebnisse vom 2. November, die Bruttomarge und den operativen Cashflow gegenüber dem Capex abwarten, bevor er entscheidet, ob das bereits in TSEM eingepreiste Wachstum zu dauerhaftem Gewinn wird.
Risikohinweis: Der Handel und die Investition in Aktien wie TSEM birgt ein hohes Kapitalverlustrisiko. Foundry-Zyklen, Kundenkonzentration, Qualifizierungsverzögerungen, Capex und geopolitische Risiken können starke Kursbewegungen verursachen. Führen Sie eine unabhängige Recherche durch, bevor Sie Kapital einsetzen.
Verwandte Lektüre
- Top KI-Optik-Aktien zum Kaufen im Jahr 2026: Photonik, Optik, Glasfaser und Rechenzentrum-Interconnects
- Top KI-Chip-Fertigungsaktien zum Kaufen im Jahr 2026: TSMC, ASML und fortschrittliche Chipherstellung
- Top KI-Netzwerkaktien 2026: KI-Fabric, Switches, Kupfer, Glasfaser und optische Konnektivität
- Marvell Technology (MRVL) Kursprognose 2026: Kann benutzerdefiniertes KI-Silizium MRVL in Richtung 350 USD treiben?
- Coherent (COHR) Kursprognose 2026: Kann die KI-Optik-Nachfrage COHR in Richtung 500 USD treiben?
- Lumentum (LITE) Kursprognose 2026: Kann KI-Optik LITE in Richtung 1.300 USD treiben?
