


NVIDIA (NVDA) entwickelt GPUs, CPUs, Netzwerksysteme und Software für Cloud-Anbieter, Unternehmen, Gamer und Industriekunden. Das CUDA-Ökosystem unterstützt beschleunigtes Computing, während Vera Rubin die Chancen in den Bereichen KI-Training, Inferenz und komplette Rechenzentrumssysteme erweitert. Die Kontinuität der Führung nach dem Abgang von Jensen Huang, Exportgenehmigungen im Ausland und die Cash-Generierung der Kunden entscheiden nun darüber, ob das KI-Wachstum die Erträge der Aktionäre trägt.
Das jüngste Quartal zeigte beschleunigte Umsätze mit KI-Infrastruktur, während Produktübergänge die Margen weiter belasteten. Der NVIDIA-Umsatz im 3. Quartal des Geschäftsjahres 2027 erreichte 115,8 Mrd. $, ein Plus von 103 %, wobei der Umsatz im Bereich Data Center um 110 % stieg. Das verwässerte GAAP-Ergebnis je Aktie (EPS) belief sich auf 2,70 $, während die Bruttomarge im Quartalsvergleich von 75,0 % auf 74,8 % sank. Die nächste Bewährungsprobe ist, ob die Rubin-Auslieferungen höhere Umsätze ermöglichen, ohne die Profitabilität zu opfern oder die Zahlungsziele der Kunden zu verlängern.
Die NVDA-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Sichtweisen:
- Das Szenario aus Rubin und Führungskontinuität: Starke Kundeneinführungen, eine glaubwürdige Nachfolgeregelung und praktikable Exportgenehmigungen könnten die Cash-Generierung bewahren und den Bewertungsabschlag nach Huangs Abgang verringern.
- Das Szenario aus Export- und Aufsichtsdruck: Verzögerungen bei Genehmigungen und erwartete Untersuchungen nach den Zwischenwahlen könnten die Wachstumserwartungen im Ausland dämpfen, insbesondere wenn Unsicherheit bei der Nachfolge das Kundenvertrauen oder die Glaubwürdigkeit in Sachen Compliance beschädigt.
Dieser Leitfaden schlüsselt die NVDA-Aktienprognose, die Kursszenarien für 2026, zentrale Risiken und Analystenausblicke auf. Er stützt sich auf NVIDIAs Mitteilung vom 17. November, Aussagen des CFO, BIS-Vorschriften, Wahlberichterstattung und Marktdaten vom 17. November. Außerdem erfahren Sie, wie Sie NVDA-Aktien kaufen können, und zwar auf BingX TradFi mit USDT oder USDC.
Die 5 wichtigsten Fakten für NVIDIA-Investoren im November 2026
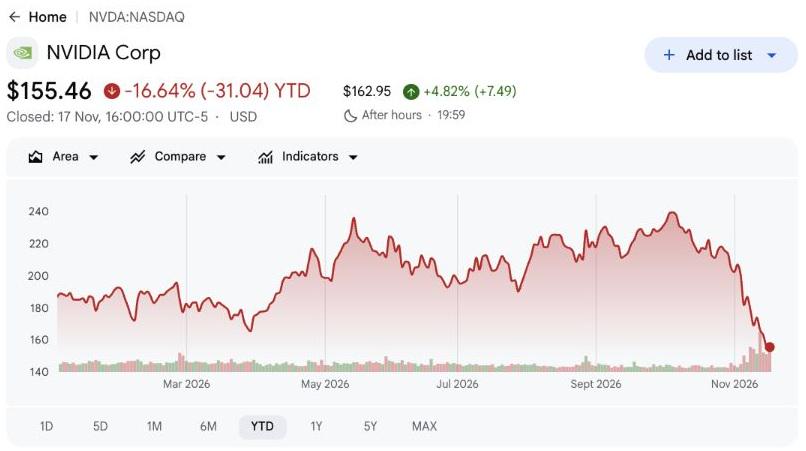
- NVDA schloss am 17. November bei 155,46 $ und liegt seit Jahresbeginn 16,64 % im Minus: Die Aktie notiert weiterhin unter ihrem Stand zu Jahresbeginn, sodass das 200-$-Bullenszenario von mehr als starken Ergebnissen abhängt. Eine anhaltende Erholung setzt voraus, dass das Rubin-Wachstum nach Huangs Abgang das Vertrauen wieder aufbaut, während die Risiken bei Auslandsgenehmigungen und Nachfolge ungelöst bleiben.
- Der Umsatz im 3. Quartal stieg auf 115,8 Mrd. $ nach 57,0 Mrd. $ im Vorjahr: Auch gegenüber 96,2 Mrd. $ im 2. Quartal legte der Umsatz zu, was eine sequenzielle Expansion zeigt. Den Großteil des Umsatzes lieferte dabei das Data-Center-Segment, wodurch die Infrastrukturausgaben der Kunden wichtiger sind als eine Erholung in jedem einzelnen Endmarkt.
- Der Data-Center-Umsatz erreichte 107,6 Mrd. $, da die Rubin-Lieferungen zunahmen: Der Umsatz im 3. Quartal stieg im Quartalsvergleich um 21 %, mit Racks im Einsatz bei CoreWeave, Google Cloud und Microsoft Azure. Kundenabnahme, Zahlungseingänge und Produktionskosten bestimmen, wie viel dieser Größenordnung sich in nachhaltige Cash-Erträge umsetzt.
- Neue Exportkontrollen weiten die Genehmigungspflicht auf fünf Länder aus: Die Regelung betrifft Indonesien, Malaysia, Singapur, Thailand und Brasilien, wobei Veröffentlichung und Inkrafttreten für den 19. November geplant sind. Qualifizierte Endnutzer mit Hauptsitz in den USA können eine berichtsbasierte Ausnahme nutzen, doch Genehmigungsverzögerungen könnten dennoch Einsätze im Ausland stören.
- Huangs Abgang und die Zwischenwahlen erhöhen das Governance-Risiko: Colette Kress wurde am 12. November Interims-CEO, während die Demokraten beide Kammern des Kongresses gewannen. Der Wechsel bei der Aufsicht im Januar 2027 und der Nachfolgeprozess könnten das Kundenvertrauen, die Compliance-Kosten und die Bewertung künftiger Cash-Erträge beeinflussen.
Was ist NVIDIA (NVDA)?
NVIDIA ist ein Halbleiter- und Computing-Plattform-Unternehmen mit Hauptsitz in Santa Clara, Kalifornien, das Cloud-Anbieter, Unternehmen, Entwickler und Verbraucher bedient. Der integrierte Ansatz kombiniert Prozessoren, Interconnects, Software und komplette Systeme, um anspruchsvolle Workloads zu beschleunigen, statt einen einzelnen austauschbaren Chip zu liefern. CUDA, GeForce-Grafik, Rechenzentrumsinfrastruktur und Edge-Computing-Plattformen unterstützen KI-Entwicklung, Gaming, wissenschaftliches Rechnen und industrielle Anwendungen. Das Unternehmen erzielt Umsätze mit Computing-Produkten, Systemen und zugehörigen Softwaredienstleistungen, wobei Data Center rund 93 % des Umsatzes im 3. Quartal beisteuerte.
NVIDIAs Wachstumsstrategie konzentriert sich auf die Skalierung von Vera-Rubin-Systemen, den Ausbau von Vera-CPUs und eine stärkere Verbreitung von KI-Training und Inferenz. Die Ergebnisse vom 17. November wiesen Rubin-Racks im Einsatz bei CoreWeave, Google Cloud, Microsoft Azure und Oracle Cloud Infrastructure aus und belegen damit installierte Kundensysteme. Nach Huangs Rücktritt am 12. November muss Interims-CEO Colette Kress diese Roadmap aufrechterhalten, während das neue Komitee des Verwaltungsrats für nationale Sicherheit und Exportkontrollaufsicht die Compliance-Kontrolle stärkt. Mit einem Data-Center-Umsatz von 107,6 Mrd. $ im 3. Quartal entscheiden die Umsetzung bei den Kunden und glaubwürdige regulatorische Kontrollen darüber, ob das Wachstum nachhaltige Cash-Erträge hervorbringt.
Mehr lesen: AMD vs. Nvidia im Vergleich 2026: Welche KI-Computing-Aktie ist der bessere Kauf?
NVIDIA (NVDA) Q3-GJ2027-Ergebnisüberblick: KI-Infrastrukturwachstum treibt Anstieg des operativen Gewinns um 115 %
NVIDIA meldete für das 3. Quartal des Geschäftsjahres 2027 einen Umsatz von 115,8 Mrd. $, ein Plus von 103 % gegenüber dem Vorjahr und 20 % gegenüber dem Vorquartal, getrieben vor allem durch 107,6 Mrd. $ Umsatz im Bereich Data Center. Das operative GAAP-Ergebnis stieg um 115 % auf 77,5 Mrd. $, während die Bruttomarge im Quartalsvergleich um 0,2 Prozentpunkte auf 74,8 % sank, da der anfängliche Rubin-Hochlauf die Produktwirtschaftlichkeit beeinflusste. Bei einer Q4-Umsatzprognose von 130 Mrd. $, plus/minus 3 %, und einer erwarteten Bruttomarge von 71 %–72 % hängt die Fortsetzung des Gewinnwachstums von Infrastrukturlieferungen, Kostenmanagement und Cash-Generierung ab.
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Umsatz |
57,0 Mrd. $ Q3 GJ2026 |
115,8 Mrd. $ |
Gestiegen. +103 % ggü. Vorjahr. |
|
Data-Center-Umsatz |
51,2 Mrd. $ Q3 GJ2026 |
107,6 Mrd. $ |
Gestiegen. +110 % ggü. Vorjahr. |
|
Verwässertes GAAP-EPS |
1,30 $ Q3 GJ2026 |
2,70 $ |
Verbessert. +108 % ggü. Vorjahr. |
|
Verwässertes Non-GAAP-EPS |
1,27 $ Q3 GJ2026 |
2,68 $ |
Verbessert. +111 % ggü. Vorjahr. |
|
GAAP-Bruttomarge |
75,0 % Q2 GJ2027 |
74,80 % |
Niedriger. Minus 0,2 Prozentpunkte. |
|
Operatives GAAP-Ergebnis |
36,0 Mrd. $ Q3 GJ2026 |
77,5 Mrd. $ |
Verbessert. +115 % ggü. Vorjahr. |
|
Operativer Cashflow |
23,8 Mrd. $ Q3 GJ2026 |
48,3 Mrd. $ |
Verbessert. Rund das Doppelte des Vorjahresbetrags. |
|
Q4-Umsatzprognose |
115,8 Mrd. $ Q3 tatsächlich |
130 Mrd. $ ±3 % |
Ausblick. Enthält eine zusätzliche Berichtswoche. |
|
Q4-Bruttomargenprognose |
74,8 % Q3 GAAP |
71 %–72 % |
Niedriger. Unter der Marge des 3. Quartals. |
- Der Umsatz im 3. Quartal stieg um 103 % auf 115,8 Mrd. $. Der Umsatz legte auch im Quartalsvergleich um 20 % zu, angetrieben durch beschleunigte Lieferungen von KI-Infrastruktur. Anhaltende Cloud-Nachfrage und die Einführung von KI in Unternehmen bleiben wichtig, um die Wachstumsdynamik aufrechtzuerhalten.
- Der Data-Center-Umsatz sprang um 110 % auf 107,6 Mrd. $. Rubin-Infrastruktur, eigenständige Vera-CPUs und das anhaltende Blackwell-Ultra-Wachstum stützten die Entwicklung. Zunehmende KI-Einsätze könnten die Nachfrage aufrechterhalten, wenngleich höhere Produktionskosten die Margen belasten könnten.
- Das operative GAAP-Ergebnis stieg um 115 % auf 77,5 Mrd. $. Die Betriebsausgaben stiegen um 57 % auf 9,2 Mrd. $, während die Bruttomarge im Quartalsvergleich leicht nachgab. Das Umsatzwachstum stärkte die Profitabilität, doch die Margenstabilität bleibt wichtig, während die Rubin-Produktion skaliert.
- Die Lieferverpflichtungen stiegen von 279 Mrd. $ auf 390 Mrd. $. Der Anstieg spiegelt vor allem mehrjährige Speicherbeschaffungsverträge wider, die künftige Computing-Plattformen unterstützen. Die Sicherung kritischer Komponenten stärkt die Produktionskapazität, doch die Erträge hängen von anhaltender Nachfrage und profitablen Lieferungen ab.
- Die Q4-Umsatzprognose beträgt 130 Mrd. $, plus/minus 3 %. Der Ausblick enthält eine zusätzliche Berichtswoche und schließt Data-Center-Compute-Umsatz aus China aus. Die Bruttomargenprognose von 71 %–72 % signalisiert zudem möglichen kurzfristigen Profitabilitätsdruck während des Rubin-Hochlaufs.
NVIDIA (NVDA) Investment-Ausblick 2026: Bullenszenario bei 200 $ vs. Bärenszenario bei 130 $
NVIDIAs Ausblick für 2026 hängt von der Rubin-Nachfrage, der Stabilität der Führung und den US-Exportbeschränkungen ab. Die Q4-Umsatzprognose von 130 Mrd. $ stützt das Wachstum bei KI-Infrastruktur, während drei Entwicklungen die Bewertung von NVDA bis zum 31. Dezember beeinflussen könnten:
- Unsicherheit bei der Führung: Jensen Huangs Abgang und der Übergang unter Interims-CEO Colette Kress könnten das Anlegervertrauen beeinträchtigen.
- Exportbeschränkungen: Die BIS-Regelung vom 16. November erweitert die Genehmigungspflichten für fortschrittliche Chips und bestimmte Rechenzentren im Ausland und könnte Lieferungen verzögern.
- Regulatorische Prüfung: Mögliche Untersuchungen des Kongresses nach den Zwischenwahlen 2026 könnten zusätzliche Unsicherheit schaffen, auch wenn der neue Kongress erst im Januar 2027 zusammentritt.
Das Bullenszenario: Rubin-Wachstum und stabile Führung treiben NVDA in Richtung 200 $
Fortgesetzte Rubin-Einsätze und ein stabiler Führungswechsel könnten NVIDIAs Gewinnwachstum und die Erholung der Bewertung stützen. Der Data-Center-Umsatz im 3. Quartal erreichte 107,6 Mrd. $, während der operative Cashflow 48,3 Mrd. $ betrug. Eine effektive Führung unter Interims-CEO Colette Kress in Kombination mit anhaltender Nachfrage nach Cloud-Infrastruktur könnte die Umsatzdynamik erhalten, ohne auf erneute Direktverkäufe nach China angewiesen zu sein.
Das 200-$-Bullenszenario geht davon aus, dass genehmigte Einsätze im Ausland vorankommen, NVIDIA seine Q4-Umsatzprognose von 130 Mrd. $ hält und die Unsicherheit bei der Führung allmählich nachlässt. Starke Kundenzusagen, zunehmende regulatorische Klarheit und anhaltende Cash-Generierung könnten ein höheres Bewertungsmultiplikator stützen.
Das Basisszenario: US-getriebene KI-Nachfrage hält NVDA zwischen 150 $ und 175 $
Anhaltende US-Ausgaben für KI-Infrastruktur könnten das Gewinnwachstum stützen, auch wenn Genehmigungsbeschränkungen im Ausland und Unsicherheit bei der Führung das Bewertungspotenzial begrenzen könnten. NVIDIA prognostiziert für das 4. Quartal einen Umsatz von 130 Mrd. $ bei einer erwarteten Bruttomarge von 71 %–72 %. Das Basisszenario geht davon aus, dass die Kundenzusagen trotz zusätzlicher Compliance-Anforderungen und kurzfristigem Margendruck bestehen bleiben.
Das Basisszenario von 150–175 $ spiegelt die fortgesetzte Rubin-Einführung, eine robuste US-Nachfrage und beherrschbare Exportbeschränkungen wider. Mehr Klarheit bei der Nachfolge und bei Genehmigungen im Ausland könnte das obere Ende stützen, während höhere Compliance-Kosten oder langsamere Einsätze weitere Gewinne begrenzen könnten.
Das Bärenszenario: Exportverzögerungen und Führungsrisiken ziehen NVDA in Richtung 130 $
Umfassendere Exportbeschränkungen, verzögerte Infrastruktureinsätze oder anhaltende Unsicherheit bei der Führung könnten das Anlegervertrauen schwächen und NVIDIAs Bewertung drücken. Die mehrjährigen Lieferverpflichtungen stiegen auf 390 Mrd. $, während die Forderungen aus Lieferungen und Leistungen rund 81 Mrd. $ erreichten. Langsamere Kundenzahlungen oder Störungen bei Einsätzen im Ausland könnten den finanziellen Druck trotz starkem berichtetem Umsatzwachstum erhöhen.
Das 130-$-Bärenszenario geht davon aus, dass Genehmigungsverzögerungen NVIDIAs Q4-Umsatzausblick gefährden, während die Unsicherheit bei der Führung anhält. Eine schwächere Cash-Umwandlung, höhere Compliance-Kosten oder eine lang anhaltende regulatorische Prüfung könnten die Gewinnerwartungen senken und Anleger zu einem niedrigeren Bewertungsmultiplikator drängen.
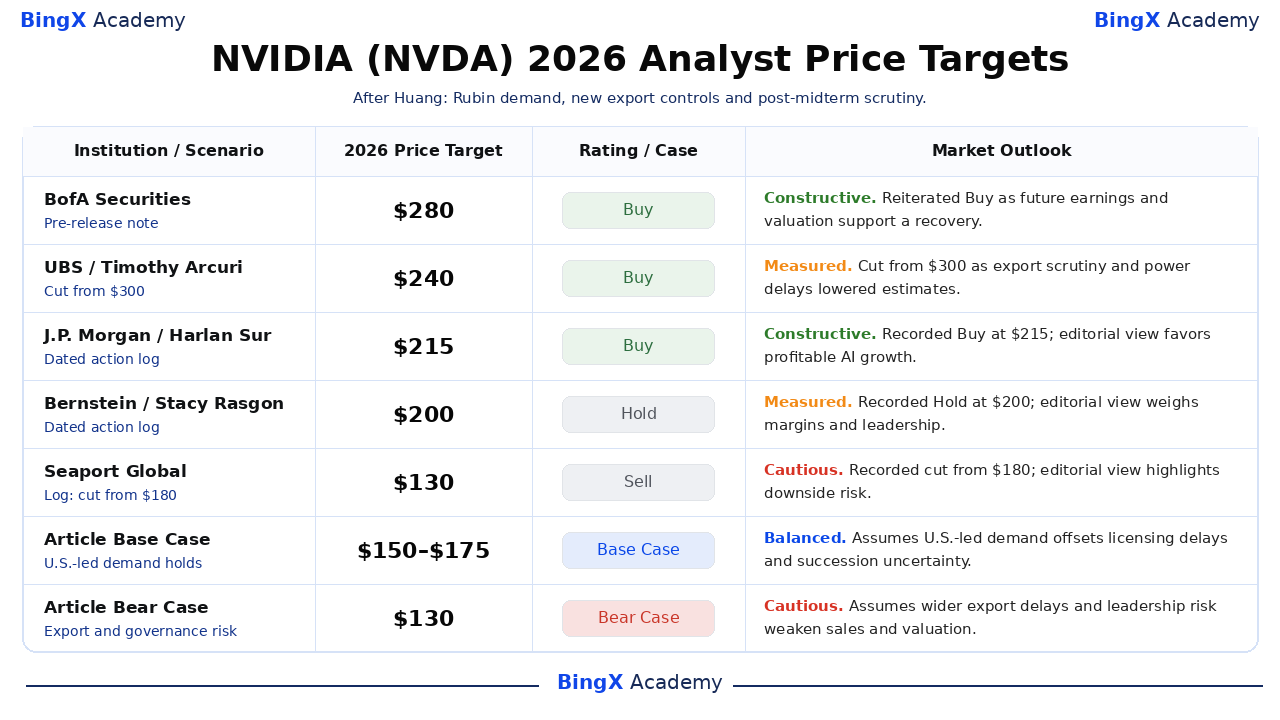
NVDA-Aktienkursprognosen für 2026 von Wall-Street-Analysten
Diese namentlich genannten Kursziele beziehen sich auf an der Nasdaq notierte NVIDIA-Aktien und decken im Allgemeinen rund zwölf Monate ab, also einen Zeitraum über Dezember 2026 hinaus. Die Spanne von 130 $ bis 280 $ spiegelt unterschiedliche Ansichten zu Wachstum, Governance und Bewertung wider. Datierte Notizen und Einträge im Aktionsprotokoll sind keine bestätigten Anpassungen nach der Veröffentlichung; die letzten beiden Zeilen sind separate Szenarien dieses Artikels.
|
Institution / Szenario |
Kursziel |
Rating / Szenario |
Marktausblick |
|
BofA Securities |
280 $ |
Kaufen |
Konstruktiv. Am 16. November bestätigt. Erwartet, dass KI-Infrastrukturwachstum und Gewinnerholung eine höhere Bewertung stützen. |
|
UBS |
240 $ |
Kaufen |
Gemäßigt. Am 17. November von 300 $ gesenkt. Exportbeschränkungen und Infrastrukturengpässe belasten die Wachstumserwartungen. |
|
J.P. Morgan |
215 $ |
Kaufen |
Konstruktiv. Am 16. November bestätigt. Anhaltende KI-Nachfrage stützt das Wachstum, wenngleich politische Risiken bestehen bleiben. |
|
Bernstein |
200 $ |
Halten |
Gemäßigt. Am 17. November bestätigt. Starke Nachfrage wird durch Unsicherheit bei der Führung und Margendruck ausgeglichen. |
|
Seaport Global |
130 $ |
Verkaufen |
Vorsichtig. Von 180 $ gesenkt, berichtet am 16.–17. November. Exportrisiken und Bewertungsbedenken stützen einen vorsichtigen Ausblick. |
|
Basisszenario des Artikels |
150–175 $ |
Basisszenario |
Ausgewogen. Die robuste US-KI-Nachfrage gleicht Genehmigungsverzögerungen und Unsicherheit bei der Führung bis Dezember 2026 aus. |
|
Bärenszenario des Artikels |
130 $ |
Bärenszenario |
Vorsichtig. Exportbeschränkungen, schwächere Cash-Umwandlung und Führungsrisiken belasten die Bewertung von NVDA. |
So kaufen Sie NVIDIA (NVDA) Aktien auf BingX
Kaufen und halten Sie NVIDIA-Aktien über BingX Stocks Trading mit USDT oder USDC, vorbehaltlich Listing und Kontoberechtigung. NVIDIA bietet Engagement in KI-Computing, Rechenzentrumsinfrastruktur, Grafik und Software für beschleunigtes Computing. Berechtigte Nutzer können ihre Positionen entsprechend ihren Anlagezielen dimensionieren, ohne Hebelwirkung zu verwenden oder Finanzierungsgebühren für Perpetuals zu zahlen.
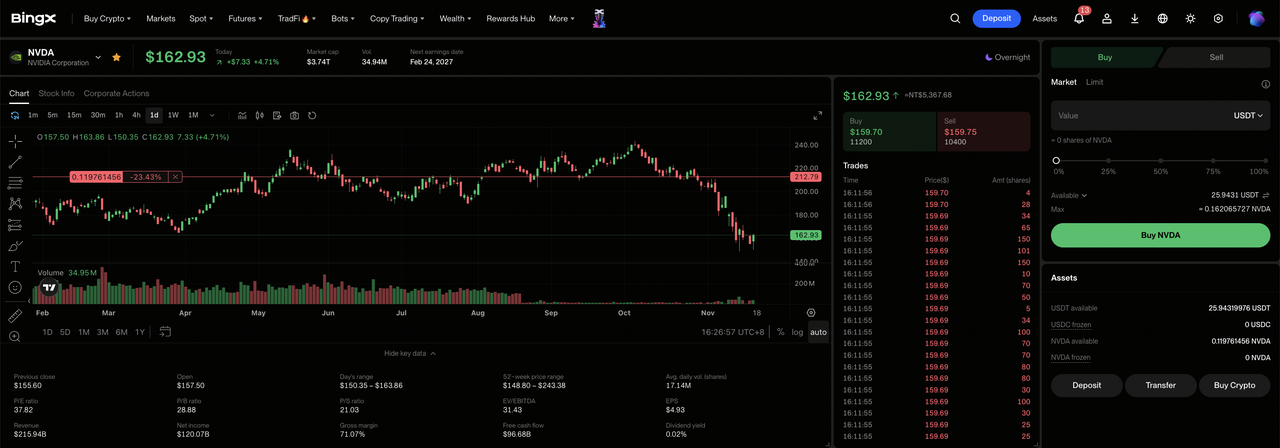
Schritt 1: Zugang zu BingX Stocks Trading. Registrieren Sie sich bei BingX oder loggen Sie sich ein, schließen Sie die erforderliche Identitätsprüfung ab und navigieren Sie zu „TradFi > Stocks“. Akzeptieren Sie die Risikoaufklärung zum Aktienhandel, wenn Sie das Produkt zum ersten Mal aufrufen.
Schritt 2: USDT oder USDC bereitstellen. Stellen Sie sicher, dass Ihr Spot-Konto über ausreichend Guthaben für den Kauf verfügt. Übertragen Sie bei Bedarf USDT oder USDC von Ihrem Guthaben-Konto oder Wealth-Konto. Prüfen Sie den Mindestbetrag der Order und die Eignung für Bruchteile der ausgewählten Aktie, bevor Sie die Anlagesumme wählen.
Schritt 3: NVIDIA (NVDA) auswählen. Öffnen Sie den Aktienmarkt, suchen Sie nach NVIDIA (NVDA) und bestätigen Sie, dass die Aktie für Ihr Konto verfügbar ist. Prüfen Sie die Unternehmensidentität, den aktuellen Aktienkurs, die Handelssitzung und die verfügbaren Ordertypen.
Schritt 4: NVIDIA-Aktien kaufen. Wählen Sie „Kaufen“, geben Sie einen zulässigen Anlagebetrag oder eine Aktienanzahl ein und wählen Sie eine unterstützte Marktorder oder Limit Order. Marktorders nutzen während unterstützter Sitzungen die verfügbaren Preise, während Limit Orders den festgelegten Preis oder besser sowie ausreichend Liquidität zur Ausführung erfordern.
Schritt 5: Bestände prüfen und verwalten. Öffnen Sie „Stocks > Positionen“, um Ihre NVDA-Aktien und den nicht realisierten Gewinn oder Verlust zu überwachen. Nutzen Sie „Alle Orders“, um Transaktionen zu prüfen oder bei Bedarf Aktien zu verkaufen. Die T+1-Abwicklung wirkt sich im Allgemeinen darauf aus, wann Verkaufserlöse abgehoben werden können, nicht darauf, wann gekaufte Aktien verkauft werden können.
Die 5 wichtigsten Risiken für NVIDIA-Investoren im Jahr 2026
NVIDIAs CUDA-Ökosystem, die expandierende Rubin-Plattform und der starke operative Cashflow stützen den Gewinnausblick. Exportbeschränkungen, Margendruck, finanzielle Verpflichtungen und Unsicherheit bei der Führung könnten jedoch Profitabilität, Cash-Generierung und Aktionärsrenditen beeinträchtigen.
- Exportbeschränkungen könnten den Umsatz mindern: Die BIS-Regelung vom 16. November erweitert die Genehmigungspflichten auf fünf Länder und bestimmte Remote-Computing-Vereinbarungen im Ausland. Verzögerte Genehmigungen oder eingeschränkte Einsätze von KI-Infrastruktur könnten Umsatz und Cash-Generierung schwächen.
- Niedrigere Bruttomargen könnten die Profitabilität belasten: Die Q4-Bruttomargenprognose von 71 %–72 % liegt unter den 74,8 % des 3. Quartals. Höhere Komponentenkosten und der Rubin-Hochlauf könnten die Erträge belasten, falls das Umsatzwachstum nachlässt.
- Unsicherheit bei der Führung könnte das Wachstum stören: Jensen Huangs Abgang am 12. November machte Colette Kress zur Interims-CEO, während der Verwaltungsrat einen Nachfolger sucht. Ein langwieriger Übergang könnte das Kundenvertrauen und die künftige Umsatztransparenz beeinträchtigen.
- Finanzierungsgarantien für Kunden könnten Cash-Erträge begrenzen: NVIDIA wies ein maximales Bruttogarantierisiko von 118 Mrd. $ aus, bislang ohne geleistete Zahlungen. Ausfälle von Partnern oder zusätzliche Infrastrukturfinanzierungen könnten die für Aktionärsrenditen verfügbaren Mittel verringern.
- Die Prüfung nach den Zwischenwahlen könnte die Bewertung belasten: Die Demokraten kontrollieren ab Januar 2027 beide Kammern des Kongresses. Mögliche Untersuchungen, strengere Exportaufsicht oder höhere Compliance-Kosten könnten das Anlegervertrauen und die Bewertung von NVDA belasten.
Fazit: Sollten Sie 2026 in NVIDIA investieren?
NVIDIAs Quartalsumsatz von 115,8 Mrd. $ und der operative Cashflow von 48,3 Mrd. $ belegen eine erhebliche Nachfrage und Cash-Generierung über die gesamte Computing-Plattform hinweg. Rubin und Blackwell Ultra liefern operative Unterstützung, während etablierte Cloud-Beziehungen Chancen für weitere Infrastrukturverkäufe bieten. Ob dieser Fortschritt anhält, hängt von genehmigtem Marktzugang, stabiler Führung und Kundenzahlungen ab, während die Lieferverpflichtungen wachsen.
Das 200-$-Bullenszenario geht von anhaltender Rubin-Nachfrage, glaubwürdiger Nachfolge und praktikablen Exportgenehmigungen im Ausland aus. Das Basisszenario von 150 $ bis 175 $ spiegelt robuste Aufträge bei politischen Reibungen wider, während das 130-$-Bärenszenario weitergehende Beschränkungen und Governance-Druck berücksichtigt. Da NVDA am 17. November bei 155,46 $ schloss, sollten Anleger beobachten, ob das Geschäftswachstum den Abschlag aufgrund regulatorischer Risiken und Führungsrisiken überwindet.
Risikohinweis: NVIDIAs Führungsposition im KI-Computing beseitigt das Anlagerisiko nicht. Exportbeschränkungen, Rückschläge bei der Nachfolge oder Verluste aus Finanzierungen könnten Gewinne und Aktionärsrenditen schwächen. Anleger sollten Bewertung, Zahlungsverhalten der Kunden und ihre eigene Risikotoleranz prüfen, bevor sie NVDA-Aktien kaufen.
Weiterführende Artikel
- Was ist BingX Stocks Trading? Ein Einsteigerleitfaden zum Handel mit US-Aktien und ETFs mit Krypto
- Top 10 KI-Infrastruktur-Aktien zum Kaufen 2026: Marktführer in Chipfertigung und Chipdesign
- Top KI-Compute- und GPU-Aktien zum Kaufen 2026: Der Wandel hin zu Inferenz und kundenspezifischem Silizium
- Top KI-Rechenzentrums-Aktien zum Kaufen 2026: Cloud, Server und KI-Compute-Infrastruktur
- AMD vs. Nvidia im Vergleich 2026: Welche KI-Computing-Aktie ist der bessere Kauf?
- AMD-Kursprognose 2026: Kann das KI-Wachstum AMD in Richtung 700 $ treiben?
