Morgan Stanley (MS) bietet Investmentbanking, Wertpapierhandel, Vermögensverwaltung und Investitionsdienstleistungen für Unternehmen, Institutionen und Einzelanleger an. Das Wealth-Franchise generiert wiederkehrende Vermögensverwaltungsgebühren, während die Integrierte-Firma-Strategie die Unternehmensfinanzierung mit Arbeitsplatz- und persönlichen Anlagebeziehungen verknüpft. Die Bindung von Kundenvermögen, Handelsaktivitäten und Kostendisziplin bestimmen, ob sich diese Größe in stärkeren Erträgen und Renditen je Aktie niederschlägt.
Das letzte Quartal zeigte einen Rekord beim Wealth-Umsatz, während der Anleihenhandel schwächelte. Morgan Stanley Q3 2026 Umsatz stieg um 12 % auf 20,34 Milliarden US-Dollar, wobei der Aktienhandel um 41 % zulegte. Der verwässerte EPS erreichte 3,03 US-Dollar, während die Betriebskosten um etwa 12 % auf 13,71 Milliarden US-Dollar stiegen. Die nächste Frage ist, ob Rekord-Mittelzuflüsse wiederkehrende Gebühren generieren und die Rentabilität aufrechterhalten können, wenn sich die Handelsaktivität verändert.
Die MS-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Szenarien:
- Das Szenario des wiederkehrenden Wealth-Wachstums: Rekord-Mittelzuflüsse und Beratungsbeziehungen könnten das Gebühreneinkommen steigern, wenn das Kundenvermögen investiert bleibt und Technologieausgaben die Betriebseffizienz verbessern.
- Das Markt- und Kostendruck-Szenario: Schwächerer Handel und niedrigere Vermögenswerte könnten die Erträge begrenzen, wenn Vergütungs- und Technologiekosten im gesamten Unternehmen erhöht bleiben.
Dieser Leitfaden analysiert die MS-Aktienprognose, Preisszenarien für 2026, wesentliche Risiken und Analystenausblicke auf der Grundlage von Morgan Stanleys Q3-Ergebnisveröffentlichung vom 14. Oktober, der offiziellen Finanzpräsentation und Marktdaten bis zum 21. Oktober sowie wie man MS-Aktien kauft auf BingX TradFi mit USDT oder USDC.
Die 5 wichtigsten Dinge für Morgan Stanley-Investoren im Oktober 2026
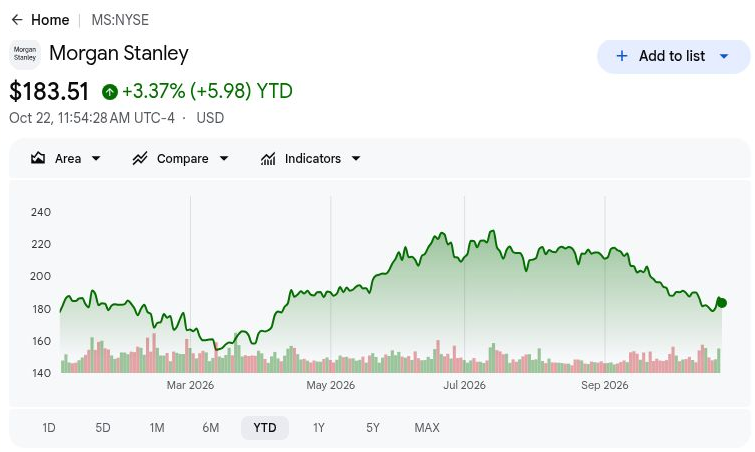
- MS schloss am 21. Oktober bei 187,01 US-Dollar, ein Plus von 5,34 % seit Jahresbeginn: Die Aktien bleiben unter ihrem Juli-Höchststand, wodurch das Bullen-Szenario von 230 US-Dollar von stärkeren wiederkehrenden Erträgen abhängt. Eine nachhaltige Erholung erfordert, dass Wealth-Zuflüsse Gebühreneinkommen generieren, anstatt auf ein weiteres außergewöhnlich starkes Aktienhandelsquartal angewiesen zu sein.
- Der Q3-Umsatz stieg auf 20,34 Milliarden US-Dollar gegenüber 18,22 Milliarden US-Dollar im Vorjahr: Der Umsatz sank gegenüber 21,35 Milliarden US-Dollar im Q2, was eine sequenzielle Abschwächung zeigt. Aktien und Wealth trugen jedoch zum jährlichen Wachstum bei, weshalb es wichtig ist, wiederkehrende Kundengebühren von transaktionssensitiver Marktaktivität zu unterscheiden.
- Gebührenbasierte Wealth-Vermögenswerte erreichten 3,155 Billionen US-Dollar, da Kundenzuflüsse stiegen: Der Saldo vom 30. September und 80,5 Milliarden US-Dollar an vierteljährlichen gebührenbasierten Zuflüssen belegen die Kundennachfrage. Vermögensbindung, Marktentwicklung und Servicekosten werden bestimmen, wie viel von dieser Größe in Erträge umgewandelt wird.
- Das Broadcom-KI-Finanzierungsmandat bietet eine zusätzliche Wachstumschance: Morgan Stanley fungierte als Lead-Berater und gemeinsamer Placement Agent bei einer von Apollo geführten Transaktion, die im Juni angekündigt wurde. Künftige Finanzierungsmandate und anerkannte Gebühren werden bestimmen, ob sich diese Beziehungen zu nachhaltigem kommerziellem Wachstum entwickeln.
- Eine CET1-Kapitalquote von 14,9 % unterstützt Investitionen und Ausschüttungen an Aktionäre: Morgan Stanley kaufte Stammaktien im Wert von 1,54 Milliarden US-Dollar zurück und erklärte eine vierteljährliche Dividende von 1,15 US-Dollar. Dies bietet Unterstützung für Renditen je Aktie, obwohl die Aufrechterhaltung von Kapitalpuffern und die Verbesserung der Rentabilität für den langfristigen Aktionärswert unerlässlich sein werden.
Was ist Morgan Stanley (MS)?
Morgan Stanley ist eine globale Investmentbank und ein Finanzdienstleistungsunternehmen, das Unternehmen, Regierungen, Institutionen und Einzelanleger betreut. Institutional Securities bietet Fusionsberatung, Wertpapierübernahme, Handel und Finanzierungsdienstleistungen an, während Wealth Management Kunden durch Finanzberater, Workplace-Programme und selbstgesteuertes Investieren betreut. Investment Management verdient Gebühren durch die Verwaltung von Vermögenswerten institutioneller und individueller Kunden über verschiedene Anlagestrategien. Die Einnahmen hängen von der Finanzmarktaktivität, Kundentransaktionen, Zinserträgen und verwaltetem Vermögen ab, was die Einnahmendiversifizierung und Kapitaleffizienz für die Rentabilität wichtig macht.
Morgan Stanleys Wachstumsstrategie konzentriert sich auf die Verknüpfung institutioneller Finanzierung, Arbeitsplatzbeziehungen und Vermögensverwaltung durch sein Integrated-Firm-Modell. Im Juni 2026 arbeitete das Unternehmen mit Apollo, Blackstone und führenden Banken an Broadcoms KI-XPV-Plattform und fungierte als Lead-Berater und gemeinsamer Placement Agent für die anfängliche Finanzierungstransaktion von 35 Milliarden US-Dollar. Das Unternehmen erweitert auch Kundenbeziehungen über seinen beratungsgeführten Kanal, einschließlich eines neuen betrieblichen Rentenauftrags innerhalb der gebührenbasierten Q3-Zuflüsse. Mit einem kombinierten Kunden-Vermögen aus Wealth und Investment Management von 10,5 Billionen US-Dollar zielen diese Initiativen darauf ab, wiederkehrende Gebühren zu stärken und die Aktionärsrenditen zu verbessern.
Morgan Stanley (MS) Q3 2026 Ergebnisübersicht: Stärke im Aktienhandel hebt EPS trotz höherer Kosten
Morgan Stanley meldete für Q3 2026 Nettoeinnahmen von 20,34 Milliarden US-Dollar, ein Plus von 12 % gegenüber dem Vorjahr, aber ein Minus von 5 % sequenziell, getrieben durch den Aktienhandel und Rekord-Wealth-Einnahmen. Die Betriebskosten stiegen um etwa 12 % auf 13,71 Milliarden US-Dollar, während der verwässerte EPS um 8 % auf 3,03 US-Dollar stieg, was stärkere Einnahmen neben Vergütungs- und Technologiekosten widerspiegelt. Mit 232,4 Milliarden US-Dollar an neuen Netto-Wealth-Vermögenswerten und einer CET1-Quote von 14,9 % hängen künftige Erträge von der Umwandlung wiederkehrender Gebühren, anhaltender Kundenbindung und Kostendisziplin ab.
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Nettoeinnahmen |
18,224 Mrd. USD Q3 2025 |
20,338 Mrd. USD |
Verbessert. +12 % im Jahresvergleich. |
|
Verwässerter EPS |
2,80 USD Q3 2025 |
3,03 USD |
Verbessert. +8 % im Jahresvergleich. |
|
Aktienhandels-Einnahmen |
4,116 Mrd. USD Q3 2025 |
5,799 Mrd. USD |
Gestiegen. +41 % im Jahresvergleich. |
|
Anleihenhandels-Einnahmen |
2,169 Mrd. USD Q3 2025 |
2,011 Mrd. USD |
Niedriger. -7 % im Jahresvergleich. |
|
Wealth-Einnahmen |
8,234 Mrd. USD Q3 2025 |
9,065 Mrd. USD |
Gestiegen. +10 % im Jahresvergleich. |
|
Netto-Neuvermögen im Wealth-Bereich |
81,0 Mrd. USD Q3 2025 |
232,4 Mrd. USD |
Gestiegen. Nahezu dreimal so hoch wie zuvor. |
|
Betriebskosten |
12,196 Mrd. USD Q3 2025 |
13,712 Mrd. USD |
Höher. +ca. 12 % im Jahresvergleich. |
|
ROTCE |
23,5 % Q3 2025 |
22,60 % |
Niedriger. Rückgang um 0,9 Prozentpunkte. |
- Die Q3-Nettoeinnahmen stiegen um 12 % auf 20,34 Milliarden US-Dollar. Der Umsatz sank trotz jährlichen Wachstums um 5 % sequenziell, was eine nachlassende Aktivität nach dem zweiten Quartal widerspiegelt. Eine nachhaltige Kundennachfrage und die Expansion der Vermögensverwaltung werden wichtig sein, um den Ertragsmomentum aufrechtzuerhalten.
- Die Aktienhandels-Einnahmen stiegen um 41 % auf 5,80 Milliarden US-Dollar. Breites Kundenengagement und Stärke in internationalen Märkten trieben die Performance. Anhaltende institutionelle Aktivität und Finanzierungsnachfrage könnten die Erträge stützen, obwohl Marktbedingungen und Ausführungskosten die Rentabilität beeinflussen.
- Der verwässerte EPS stieg trotz höherer Kosten um 8 % auf 3,03 US-Dollar. Die Betriebskosten stiegen um 12 % auf 13,71 Milliarden US-Dollar, während die Kreditrückstellungen 148 Millionen US-Dollar erreichten. Stärkere Aktien- und Wealth-Aktivitäten unterstützten die Rentabilität, aber Kostendisziplin wird wichtig sein, wenn sich die Marktaktivität normalisiert.
- Gebührenbasierte Wealth-Vermögenswerte erreichten 3,155 Billionen US-Dollar. Vierteljährliche gebührenbasierte Zuflüsse beliefen sich auf 80,5 Milliarden US-Dollar und unterstützten 5,54 Milliarden US-Dollar an Vermögensverwaltungseinnahmen im Wealth-Franchise. Die Ausweitung gebührenbasierter Vermögenswerte stärkt wiederkehrende Einnahmen und verringert die Abhängigkeit von marktsensitiven Handels- und Beratungsaktivitäten.
- Die Investmentbanking-Einnahmen stiegen um 2 % auf 2,16 Milliarden US-Dollar. Höhere abgeschlossene Beratungsaktivitäten unterstützten die Quartalsergebnisse, obwohl die Aktienübernahme-Einnahmen im Jahresvergleich um 19 % sanken. Die Wiederauffüllung von Beratungsmandaten, der Abschluss von Finanzierungstransaktionen und die Aufrechterhaltung der Kostendisziplin werden für künftiges Umsatzwachstum wichtig sein.
Morgan Stanley (MS) Investitionsausblick 2026: Bullen-Szenario $230 vs. Bären-Szenario $165
Morgan Stanleys Ausblick für 2026 hängt davon ab, ob Rekord-Wealth-Zuflüsse zu dauerhaften Gebühren werden können, während das Aktienfranchise die Kundennachfrage aufrechterhalten kann. Starkes Vermögenssammeln zeigt Fortschritte, während schwächerer Anleihenhandel und steigende Technologiekosten den operativen Hebel in den Mittelpunkt der Bewertung rücken. Die folgenden redaktionellen Szenarien spiegeln wider, wie Vermögensbindung, Marktaktivität und Ausgaben die Ergebnisse bis Dezember 2026 beeinflussen könnten.
Das Bullen-Szenario: Wealth-Zuflüsse und Aktienhandels-Wachstum treiben MS auf $230
Die Umwandlung neuer Wealth-Vermögenswerte in laufende Beratungsgebühren würde die Erträge verbreitern, während der widerstandsfähige Aktienhandel Betriebseinnahmen hinzufügt. Die gebührenbasierten Q3-Zuflüsse erreichten 80,5 Milliarden US-Dollar und die Aktienhandels-Einnahmen stiegen um 41 %, was beide Nachfragequellen demonstriert. Wenn die gebundenen Vermögenswerte schneller wachsen als die Servicekosten, könnte Morgan Stanley die Rentabilität verbessern, ohne vollständig auf einen weiteren Transaktionsschub angewiesen zu sein.
Das $230-Szenario würde Unterstützung erhalten, wenn die vierteljährlichen gebührenbasierten Zuflüsse nahe oder über 80,5 Milliarden US-Dollar bleiben und die Wealth-Vorsteuermarge über 30,4 % steigt. Einnahmen, die schneller wachsen als die Ausgaben, würden diesen redaktionellen Test stärken; diese Schwellenwerte sind keine Unternehmensprognosen.
Das Basisszenario: Stabile Wealth-Gebühren halten MS zwischen $195 und $215
Wiederkehrende Wealth-Gebühren könnten die Erträge stabilisieren, während sich der institutionelle Handel von einem starken ersten Halbjahr normalisiert. Die Q3-Wealth-Einnahmen erreichten 9,07 Milliarden US-Dollar und die Vorsteuermarge lag bei 30,4 %, was einen substanziellen Beitrag über den Wertpapierhandel hinaus liefert. Das Basisszenario geht davon aus, dass diese Beziehungen produktiv bleiben und moderates Gewinnwachstum ermöglichen, während Technologieausgaben und ungleichmäßige Transaktionsaktivitäten den operativen Hebel begrenzen.
Eine Spanne von 195 bis 215 US-Dollar würde zu positiven gebührenbasierten Zuflüssen, stabilen Wealth-Margen und widerstandsfähiger Beratungsnachfrage passen. Eine stärkere Kundenbindung würde das obere Ende unterstützen, während schwächere Marktlevels die gebührenbasierenden Vermögenswerte genug reduzieren könnten, um weitere Bewertungsgewinne zu begrenzen.
Das Bären-Szenario: Schwache Märkte und steigende Kosten ziehen MS auf $165
Sinkende Vermögenswerte und schwächere Handelsnachfrage würden die Einnahmen reduzieren, während Vergütungs- und Technologieausgaben mehr vom verbleibenden Einkommen absorbieren. Die Q3-Anleihenhandels-Einnahmen sanken um 7 % und die Investment-Management-Einnahmen fielen um 12 %, was auf ungleichmäßige Bedingungen hinter dem Überschriftenwachstum hinweist. Wenn auch die Aktienhandelsaktivität nachlässt, könnten wiederkehrende Wealth-Gebühren keinen ausreichenden Schutz gegen die breitere Kostenbasis bieten.
Das $165-Szenario würde wahrscheinlicher werden, wenn der Aktienhandel zusammen mit langsameren Wealth-Zuflüssen oder niedrigeren Vermögenswerten schwächer wird. Erhöhte Service- und Technologiekosten würden dann die Margenflexibilität einschränken und weniger Ertragsunterstützung für Rückkäufe und eine höhere Aktienkursbewertung lassen.
MS-Aktienkursprognosen für 2026 von Wall-Street-Analysten
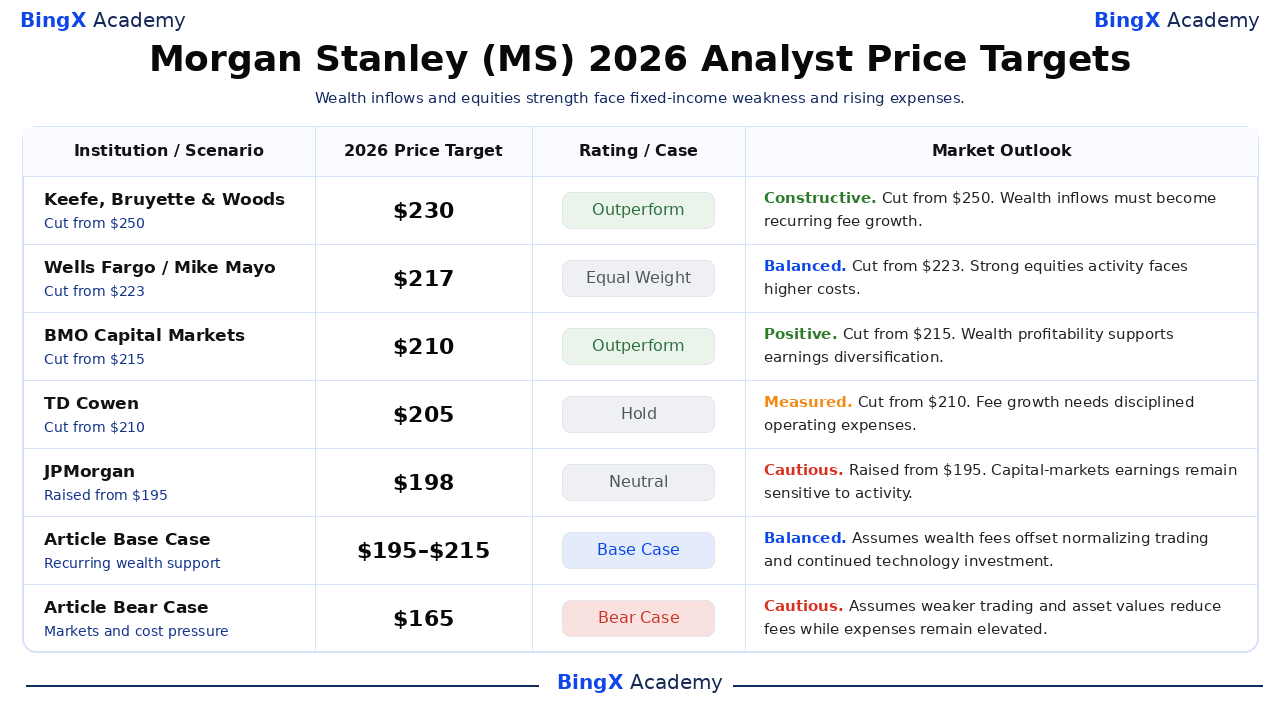
Die folgenden Kursziele sind datierte Referenzpunkte Dritter für Morgan Stanley-Aktien, die im Allgemeinen Zwölf-Monats-Horizonte verwenden, die über 2026 hinausgehen. Es handelt sich weder um garantierte Preise noch um identische Szenarien wie die Dezember-Szenarien in diesem Artikel. Jüngste Kurszielkorrekturen zeigen, dass konstruktive Geschäftsperspektiven mit zurückhaltenderen Ertrags- und Bewertungsannahmen koexistieren können.
|
Institution / Szenario |
Kursziel 2026 |
Bewertung / Fall |
Marktausblick |
|
Keefe, Bruyette & Woods |
$230 |
Outperform |
Konstruktiv. 2026-10-15: Kursziel von $250 gesenkt; Outperform beibehalten. Redaktionelle Ansicht: Wealth-Zuflüsse müssen zu wiederkehrendem Gebührenwachstum werden. |
|
Wells Fargo |
$217 |
Equal Weight |
Ausgewogen. 2026-10-15: Kursziel von $223 gesenkt; Equal Weight beibehalten. Redaktionelle Ansicht: Starke Aktienhandelsaktivität steht höheren Kosten gegenüber. |
|
BMO Capital Markets |
$210 |
Outperform |
Positiv. 2026-10-19: Kursziel von $215 gesenkt; Outperform beibehalten. Redaktionelle Ansicht: Wealth-Rentabilität unterstützt Ertragsdiversifizierung. |
|
TD Cowen |
$205 |
Hold |
Abgemessen. 2026-10-15: Kursziel von $210 gesenkt; Hold beibehalten. Redaktionelle Ansicht: Gebührenwachstum erfordert disziplinierte Betriebskosten. |
|
JPMorgan |
$198 |
Neutral |
Vorsichtig. 2026-10-16: Kursziel von $195 angehoben; Neutral beibehalten. Redaktionelle Ansicht: Kapitalmarkterträge bleiben aktivitätssensitiv. |
|
Artikel-Basisszenario |
195–215 |
Basisszenario |
Ausgewogen. Redaktionelles Dezember-2026-Szenario. Geht davon aus, dass wiederkehrende Wealth-Gebühren den sich normalisierenden Handel und die Kosten ausgleichen. |
|
Artikel-Bärenszenario |
$165 |
Bärenszenario |
Vorsichtig. Redaktionelles Dezember-2026-Szenario. Geht davon aus, dass schwächere Märkte und höhere Kosten die Erträge reduzieren. |
So kaufen Sie Morgan Stanley (MS) Aktien auf BingX
Kaufen und halten Sie Morgan Stanley-Aktien über BingX Stocks Trading mit USDT oder USDC, vorbehaltlich Listing und Kontoeignung. Morgan Stanley bietet Zugang zu Investmentbanking, institutionellem Handel, Vermögensverwaltung und Investitionsdienstleistungen. Berechtigte Nutzer können Positionen entsprechend ihren Anlagezielen dimensionieren, ohne Hebel einzusetzen oder laufende Finanzierungsgebühren zu zahlen.
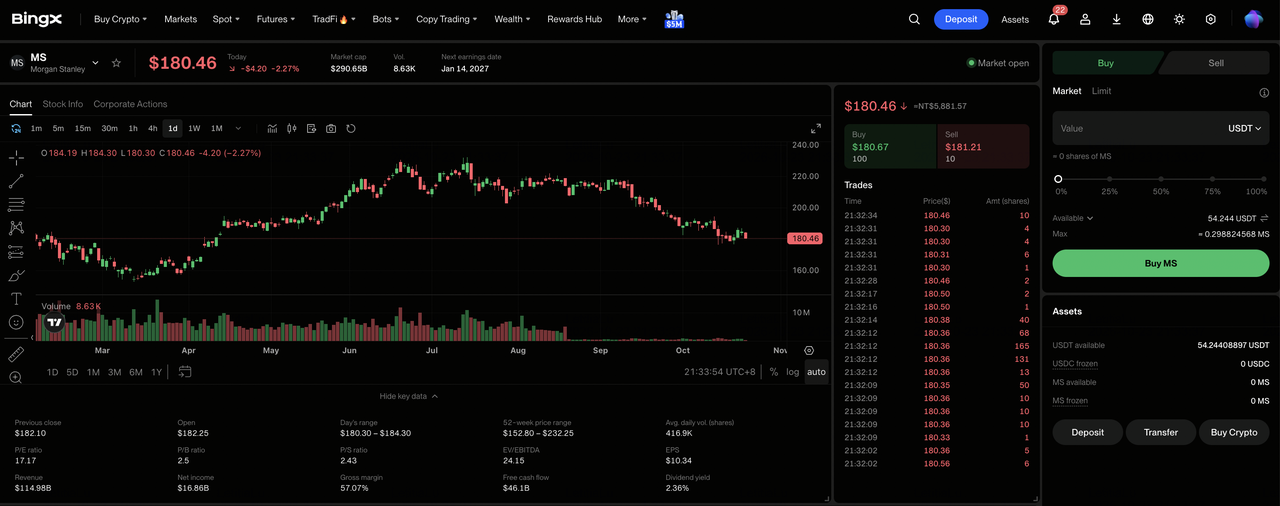
Schritt 1: Zugang zu BingX Stocks Trading. Registrieren Sie sich oder melden Sie sich bei BingX an, vervollständigen Sie die erforderliche Identitätsverifizierung und navigieren Sie zu „TradFi > Stocks". Akzeptieren Sie die Risikohinweise für den Aktienhandel, wenn Sie das Produkt zum ersten Mal aufrufen.
Schritt 2: USDT oder USDC vorbereiten. Stellen Sie sicher, dass Ihr Spot-Konto über ausreichende Mittel für den Kauf verfügt. Übertragen Sie USDT oder USDC von Ihrem Fonds-Konto oder Wealth-Konto, falls erforderlich. Überprüfen Sie den Mindestbestellbetrag der ausgewählten Aktie und die Bruchteils-Berechtigung, bevor Sie die Investitionsgröße auswählen.
Schritt 3: Morgan Stanley (MS) auswählen. Öffnen Sie den Aktienmarkt, suchen Sie nach Morgan Stanley (MS) und bestätigen Sie, dass die Aktie für Ihr Konto verfügbar ist. Überprüfen Sie die Unternehmensidentität, den aktuellen Aktienkurs, die Handelssitzung und die verfügbaren Ordertypen.
Schritt 4: Morgan Stanley-Aktien kaufen. Wählen Sie „Kaufen", geben Sie einen zulässigen Anlagebetrag oder eine Aktienmenge ein und wählen Sie eine unterstützte Market- oder Limit-Order. Market-Orders verwenden verfügbare Preise während unterstützter Sitzungen, während Limit-Orders den angegebenen Preis oder besser und ausreichende Liquidität zur Ausführung erfordern.
Schritt 5: Überprüfen und verwalten Sie Ihre Bestände. Öffnen Sie „Stocks > Positionen", um Ihre MS-Aktien und nicht realisierten Gewinne oder Verluste zu überwachen. Verwenden Sie „Alle Orders", um Transaktionen zu überprüfen oder Aktien bei Bedarf zu verkaufen. Die T+1-Abwicklung wirkt sich im Allgemeinen darauf aus, wann Verkaufserlöse auszahlbar werden, und nicht darauf, wann gekaufte Aktien verkauft werden können.
Die 5 wichtigsten Risiken für Morgan Stanley-Investoren im Jahr 2026
Morgan Stanleys institutionelle Beziehungen, das expandierende Wealth-Franchise und diversifizierte Kundenvermögen unterstützen den Ertragsausblick. Handelsvolatilität, Betriebskosten, Investmentbanking-Aktivitäten und Rückgänge an den Vermögensmärkten könnten jedoch die Rentabilität und die Aktionärsrenditen belasten.
- Schwächere Handelsaktivität könnte den Umsatz belasten: Die Q3-Aktienhandels-Einnahmen erreichten 5,80 Milliarden US-Dollar, unterstützt durch breites institutionelles Kundenengagement. Geringere Handelsvolumina oder Finanzierungssalden könnten Erträge und Eigenkapitalrenditen reduzieren.
- Steigende Betriebskosten könnten die Margen einschränken: Die Q3-Betriebskosten stiegen um etwa 12 % auf 13,71 Milliarden US-Dollar. Höhere Vergütungs- und Technologiekosten könnten die Rentabilität schwächen, wenn Handelseinnahmen und Verwaltungsgebühren langsamer wachsen.
- Verzögerungen im Investmentbanking könnten das Gebührenwachstum begrenzen: Die Q3-Bankeneinnahmen erreichten 2,16 Milliarden US-Dollar, aber die Aktienübernahme sank um 19 %. Verzögerte Fusionen, Übernahmeaktivitäten oder Transaktionsabschlüsse könnten die künftige Umsatzsichtbarkeit reduzieren.
- Kapitalanforderungen könnten Aktionärsrenditen einschränken: Morgan Stanley kaufte im Q3 Aktien im Wert von 1,54 Milliarden US-Dollar zurück, mit CET1 bei 14,9 %. Höhere Kreditrückstellungen oder regulatorische Kapitalanforderungen könnten künftige Rückkäufe und das Wachstum des Gewinns je Aktie einschränken.
- Schwächere Renditen könnten die Bewertung belasten: Morgan Stanleys Q3-Rendite auf das materielle Stammkapital erreichte 22,6 %, unterstützt durch starke Aktienhandelsaktivitäten. Langsamerer Handel, schwächere Investmentperformance oder steigende Servicekosten könnten die Renditen reduzieren und Aktienkursrückgänge auslösen.
Fazit: Sollten Sie 2026 in Morgan Stanley investieren?
Morgan Stanleys vierteljährliche Wealth-Einnahmen von 9,07 Milliarden US-Dollar und 3,155 Billionen US-Dollar an gebührenbasierten Vermögenswerten unterstreichen die Größe seines wiederkehrenden Ertragsfranchises. Starker Aktienhandel und wachsende Beratungsbeziehungen bieten zusätzliche Einnahmen, während Aktienrückkäufe Möglichkeiten zur Verbesserung der Rendite je Aktie schaffen. Die Aufrechterhaltung dieses Wachstums wird davon abhängen, Kundenvermögen zu binden und Vergütungs- sowie Technologiekosten zu kontrollieren.
Das Bullen-Szenario von $230 setzt nachhaltige Wealth-Zuflüsse, widerstandsfähigen Aktienhandel und verbesserten operativen Hebel voraus. Das Basisszenario von $195 bis $215 spiegelt stabile Gebühren wider, während das Bärenszenario von $165 schwächere Märkte und erhöhte Ausgaben berücksichtigt. Da MS am 21. Oktober bei $187,01 schloss, sollten Investoren beobachten, ob die Vermögensakkumulation zu dauerhaftem Gewinn je Aktie führt.
Risikohinweis: Morgan Stanleys Wealth-Franchise eliminiert das Anlagerisiko nicht. Schwächere Handelsaktivitäten, sinkende Kundenvermögenswerte oder steigende Betriebskosten könnten Erträge und Aktionärsrenditen reduzieren. Investoren sollten Bewertung, Kapitalstärke und ihre Risikobereitschaft bewerten, bevor sie MS-Aktien kaufen.
Weiterführende Lektüre
- Top-Finanzdienstleistungs- und Fintech-Aktien zum Kauf im Jahr 2026 inmitten des Wandels durch agentische KI und Stablecoin-Rails
- Broadcom (AVGO) Kursprognose 2026: Kann KI-Umsatzwachstum AVGO auf $600 treiben?
- Goldman Sachs (GS) Kursprognose 2026: Kann Rekord-Aktienhandelseinnahmen GS auf $1.150 heben?
- JPMorgan Chase (JPM) Kursprognose 2026: Kann steigendes Zinseinkommen JPM auf $425 treiben?
- BlackRock (BLK) Kursprognose 2026: Kann starke ETF-Nachfrage BLK auf $1.400 treiben?
- Wells Fargo (WFC) Kursprognose 2026: Kann steigendes Zinseinkommen WFC auf $105 treiben?
