
-
JPMorgan Chase (JPM) bietet Privatkunden-Banking, Unternehmensfinanzierung, Zahlungsverkehr, Handel und Investment-Management für Haushalte, Unternehmen und Institutionen an. Sein Einlagengeschäft finanziert eine etablierte Kreditvergabe, während wachsende Kundenvermögen und Industriefinanzierungen zusätzliche Gebühreneinnahmen schaffen. Einlagenpreisgestaltung, Kreditqualität und Betriebskosten bestimmen, ob diese breitere Aktivität in nachhaltige Gewinne und attraktive Renditen auf das eingesetzte Kapital umgesetzt werden kann.
Das letzte Quartal zeigte stärkere Bankerträge, während die Ausgaben schneller als die Einnahmen stiegen. JPMorgan Chase Q3 2026 Umsatz stieg um 8 % auf 50,172 Milliarden US-Dollar, wobei der Nettozinsertrag um 13 % zunahm. Der verwässerte Gewinn je Aktie (EPS) erreichte 5,57 US-Dollar, während die Ausgaben um 12 % auf 27,295 Milliarden US-Dollar stiegen. Der Test im Q4 lautet, ob weiteres Bilanzmengenwachstum den Zinserträgern Unterstützung bieten kann, ohne die operative Effizienz und die Kapitalflexibilität weiter zu beeinträchtigen.
Die JPM-Aktienprognose für 2026 dreht sich nun um zwei konkurrierende Sichtweisen:
- Das einlagengetriebene Wachstumsszenario: Höhere Kundensalden und wiederkehrende Verwaltungsgebühren stützen die Einnahmen, während ein langsameres Ausgabenwachstum die Renditen schützt, wenn sich neue Unternehmensfinanzierungsmöglichkeiten entwickeln.
- Das Kosten- und Kapitaldruckszenario: Schwächerer Handel, zusätzliche Kreditrückstellungen und eine Bilanzerweiterung absorbieren Gewinne und hinterlassen weniger Kapital für Rückkäufe, was das Bewertungspotenzial nach oben begrenzt.
Dieser Leitfaden analysiert die JPM-Aktienprognose, Preisszenarien für 2026, Schlüsselrisiken und Analystenausblicke, basierend auf der Gewinnmitteilung von JPMorgan Chase vom 13. Oktober, der Finanzpräsentation und den Marktdaten vom 21. Oktober, sowie wie man JPM-Aktien kauft auf BingX TradFi mit USDT oder USDC.
Top 5 Dinge, die JPMorgan Chase Investoren im Oktober 2026 wissen müssen
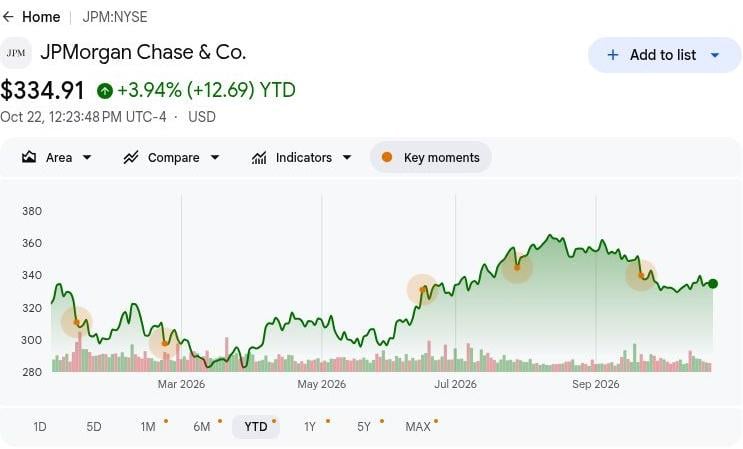
- JPM schloss am 2026-10-21 bei 335,19 US-Dollar: Die Aktien bleiben unter dem Bullenszenarien-Ziel von 425 US-Dollar, wodurch weiteres Aufwärtspotenzial von stärkeren Gewinnen und Kapitalrenditen abhängt. Nachhaltiges Wachstum erfordert rentable Kreditvergabe und wiederkehrende Bankerträge über starke Handelsleistung hinaus.
- Der Q3-Umsatz stieg um 8 % auf 50,172 Milliarden US-Dollar. Der Umsatz stieg gegenüber 46,427 Milliarden US-Dollar im Vorjahr, sank jedoch gegenüber 57,347 Milliarden US-Dollar in Q2. Einlagengetriebene Zinserträge stützten das Jahreswachstum, während Handels- und Investitionsaktivitäten zu den Quartalsschwankungen beitrugen.
- Die verwalteten Vermögen erreichten 5,2 Billionen US-Dollar: Netto-Zuflüsse von Kundenvermögen beliefen sich auf 263 Milliarden US-Dollar, was eine starke Nachfrage nach Vermögens- und Investment-Management widerspiegelt. Anhaltende Zuflüsse, Kundenbindung und wiederkehrende Verwaltungsgebühren könnten ein stabileres Ertragswachstum unterstützen.
- Michigan LIFT schafft neue Unternehmensfinanzierungsmöglichkeiten: JPMorgan kooperierte mit Ford, dem Bundesstaat Michigan und anderen Organisationen, um im September die Lieferantenfinanzierungsinitiative zu starten. Erfolgreiche Kreditvergabe und breitere Lieferantenbeteiligung könnten die Erträge im Firmenkundengeschäft steigern.
- Eine CET1-Quote von 13,9 % unterstützt die Kreditvergabe und die finanzielle Stabilität: JPMorgan hielt 304 Milliarden US-Dollar an CET1-Kapital und verzeichnete netto 664 Millionen US-Dollar an Aktienrückkäufen. Starke Kapitalreserven unterstützen die Geschäftsexpansion, während disziplinierte Kreditvergabe und Ausschüttungen an Aktionäre für langfristige Renditen wichtig bleiben.
Was ist JPMorgan Chase (JPM)?
JPMorgan Chase ist ein globales Finanzdienstleistungsunternehmen, das Verbraucher, Kleinunternehmen, Konzerne, Regierungen und institutionelle Anleger bedient. Die Sparte Consumer & Community Banking bietet Einlagen, Karten, Hypotheken und verwandte Dienstleistungen an, während Commercial & Investment Banking Finanzierung, Beratung, Zahlungsverkehr und Wertpapieraktivitäten kombiniert. Asset & Wealth Management verdient Gebühren durch die Verwaltung von Kundeninvestitionen und bietet auch Bankdienstleistungen an. Die Einnahmen stammen aus Zinsspannen sowie Dienstleistungs- oder Transaktionsgebühren, wobei die Bilanzsumme von 5,1 Billionen US-Dollar den Betrieben skalenübergreifend Reichweite verleiht.
JPMorgan Chases Wachstumsstrategie konzentriert sich auf die Vertiefung von Kundenbeziehungen, den Ausbau des Investment-Managements und die Finanzierung kritischer Industrien. Im September 2026 startete das Unternehmen Michigan LIFT gemeinsam mit Ford, dem Bundesstaat Michigan, Michigan Central und Newlab mit dem Ziel, im Laufe eines Jahrzehnts bis zu 1 Milliarde US-Dollar an Lieferantenfinanzierung bereitzustellen. Das Unternehmen erweitert zudem seine Sicherheits- und Resilienzinitiative und meldete bis zum 2026-10-19 Eigenkapitalinvestitionen in Höhe von 5 Milliarden US-Dollar sowie finanzierte oder vermittelte Mittel von über 230 Milliarden US-Dollar. Mit einem verwalteten Vermögen von 5,2 Billionen US-Dollar im Q3 sollen diese Initiativen Gebühreneinnahmen und langfristige Kapitalrenditen stärken.
JPMorgan Chase (JPM) Q3 2026 Gewinnüberblick: Starke Zinserträge heben EPS trotz steigender Kosten
JPMorgan Chase meldete für Q3 2026 einen Nettoumsatz von 50,172 Milliarden US-Dollar, ein Anstieg von 8 % im Jahresvergleich, während der verwaltete Umsatz 50,907 Milliarden US-Dollar erreichte, da Einlagen und Kreditvergabe zunahmen. Der verwässerte Gewinn je Aktie stieg um 10 % auf 5,57 US-Dollar, die Ausgaben stiegen um 12 % auf 27,295 Milliarden US-Dollar und Nettoverluste aus Kapitalanlagen reduzierten den EPS um 0,18 US-Dollar. Da der Nettozinsertrag 27,1 Milliarden US-Dollar erreichte und die Rendite auf das materielle Stammkapital bei 20 % lag, wird die Aufrechterhaltung der Gewinne von der Einlagenwirtschaft, wiederkehrenden Gebühren und der Betriebseffizienz abhängen.
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Gemeldeter Nettoumsatz |
46,427 Mrd. USD Q3 2025 |
50,172 Mrd. USD |
Verbessert. +8 % im Jahresvergleich. |
|
Verwalteter Nettoumsatz |
47,120 Mrd. USD Q3 2025 |
50,907 Mrd. USD |
Verbessert. +8 % im Jahresvergleich. |
|
Verwässerter Gewinn je Aktie (EPS) |
5,07 USD Q3 2025 |
5,57 USD |
Höher. +10 % im Jahresvergleich. |
|
Nettozinsertrag |
~24,0 Mrd. USD Q3 2025 |
27,1 Mrd. USD |
Gestiegen. +13 % im Jahresvergleich. |
|
Nicht zinsgebundene Aufwendungen |
24,281 Mrd. USD Q3 2025 |
27,295 Mrd. USD |
Höher. +12 % im Jahresvergleich. |
|
Kreditverlustvorsorge |
3,403 Mrd. USD Q3 2025 |
2,743 Mrd. USD |
Niedriger. 660 Mio. USD unter dem Vorjahr. |
|
Rendite auf materielles Eigenkapital |
20 % Q3 2025 |
20 % |
Stabil. Unverändert im Jahresvergleich. |
|
Standardisierte CET1-Quote |
14,8 % Q3 2025 |
13,90 % |
Niedriger. Rückgang um 0,9 Prozentpunkte. |
- Der gemeldete Q3-Umsatz stieg um 8 % auf 50,172 Milliarden US-Dollar. Der Umsatz sank trotz des Jahreswachstums um 13 % im Quartalsvergleich, was Veränderungen bei Markt- und Investitionsaktivitäten widerspiegelt. Anhaltendes Einlagenwachstum und wiederkehrende Kundengebühren werden wichtig sein, um die Ertragsdynamik aufrechtzuerhalten.
- Der Marktumsatz stieg um 15 % auf 10,3 Milliarden US-Dollar. Das Wachstum der Aktienmärkte von 49 % und stärkere Kundenaktivität trieben die Performance an. Anhaltende institutionelle Nachfrage und Finanzierungsaktivitäten könnten die Gewinne unterstützen, obwohl Handelsbedingungen und Kapitalkosten die Rentabilität beeinflussen.
- Der verwässerte EPS stieg trotz höherer Ausgaben um 10 % auf 5,57 US-Dollar. Die Betriebskosten stiegen um 12 % auf 27,295 Milliarden US-Dollar, während die Kreditverlustvorsorge 2,743 Milliarden US-Dollar erreichte. Stärkere Bankerträge stützten die Rentabilität, aber die Aufrechterhaltung der operativen Effizienz wird wichtig sein, wenn sich die Märkte normalisieren.
- Die verwalteten Vermögen erreichten 5,2 Billionen US-Dollar. Netto-Zuflüsse von Kundenvermögen beliefen sich auf 263 Milliarden US-Dollar und unterstützten das Wachstum der verwalteten Vermögen und damit verbundener Gebühren. Der Ausbau gebührengenerierender Vermögenswerte stärkt wiederkehrende Verwaltungseinnahmen und verringert die Abhängigkeit von transaktionssensitiven Handels- und Beratungsaktivitäten.
- Die Q4-Nettozinsertragsprognose signalisiert anhaltende Kreditunterstützung. Das Management hat etwa 25,5 Milliarden US-Dollar ohne Märkte angegeben, wobei die Umsetzung vom Bilanzwachstum und der Einlagenwirtschaft abhängt. Die Bindung von Einlagen, eine angemessene Kreditpreisgestaltung und die Kostenkontrolle werden für zukünftiges Ertragswachstum wichtig sein.
JPMorgan Chase (JPM) Investitionsausblick 2026: Bullenfall 425 USD vs. Bärenfall 300 USD
Der Ausblick für JPMorgan Chase im Jahr 2026 hängt davon ab, ob einlagenfinanziertes Bilanzmengenwachstum die Gewinne aufrechterhalten kann, während es einen akzeptablen Kapitalbetrag verbraucht. Der Zinserträge und Kundenvermögen im Q3 stiegen, aber die Ausgaben stiegen schneller als der Umsatz und die CET1-Quote sank. Die folgenden redaktionellen Szenarien spiegeln wider, wie Kreditwirtschaft, Marktaktivität und Kapitalallokation die Bewertung bis Dezember 2026 prägen könnten.
Das Bullenszenario: Einlagenwachstum und bessere Effizienz treiben JPM Richtung 425 USD
Ein verbessertes Umsatzwachstum im Vergleich zu den Ausgaben würde JPMorgan einen direkten Weg zu stärkeren Renditen auf die erweiterte Bilanz eröffnen. Der Nettozinsertrag in Q3 erreichte 27,1 Milliarden US-Dollar, ein Anstieg von 13 %, während der verwaltete Overhead auf 54 % stieg. Die Bindung von Einlagenkunden zu attraktiven Finanzierungskosten würde den Kreditgewinn unterstützen, während die Verwaltungsgebühren aus dem Asset-Management die Ertragsbasis verbreitern.
Das 425-USD-Szenario würde Unterstützung erhalten, wenn der Q4-Zinserträgere ohne Märkte die angegebenen 25,5 Milliarden US-Dollar übersteigt und der Umsatz die Ausgaben übertrifft. Renditen über dem ROTCE von 20 % in Q3 würden dazu beitragen, eine höhere Bewertung zu rechtfertigen, ohne auf schnellere Rückkäufe angewiesen zu sein.
Das Basisszenario: Stetiges Bankwachstum hält JPM zwischen 340 und 375 USD
Fortgesetztes Bilanzmengenwachstum könnte die Gewinne von JPMorgan widerstandsfähig halten, auch wenn sich Handels- und Investitionsgewinne normalisieren. Die durchschnittlichen Kredite stiegen in Q3 um 10 % und die Einlagen um 8 %, was wiederkehrende Zinserträge neben Verwaltungsgebühren stützt. Diese Kundenbeziehungen könnten eine gesunde Rentabilität aufrechterhalten, während Vergütung, Technologieausgaben und erhöhte Kapitalnutzung eine wesentlichere Verbesserung der Renditen verhindern.
Eine Bandbreite von 340 bis 375 USD würde zu anhaltendem Einlagenwachstum, normaler Kundenaktivität und annähernd stabiler Kreditqualität passen. Langsameres Ausgabenwachstum würde das obere Ende stützen, während höhere Finanzierungskosten genug Einnahmenwachstum absorbieren könnten, um weitere Bewertungsgewinne zu begrenzen.
Das Bärenszenario: Schwächere Märkte und höhere Kreditkosten ziehen JPM Richtung 300 USD
Schwächere Märkte und Kreditwirtschaft würden JPMorgan stärker seiner größeren Betriebskostenbasis aussetzen. Der Marktumsatz in Q3 lieferte 10,3 Milliarden US-Dollar, während die nicht zinsgebundenen Aufwendungen 27,295 Milliarden US-Dollar erreichten und die Kreditrückstellungen sequenziell stiegen. Wenn der Kundenhandel nachlässt, während sich die Bonität der Kreditnehmer verschlechtert, könnten wiederkehrende Gebühren nicht ausreichen, um die jüngste Rendite auf das materielle Stammkapital aufrechtzuerhalten.
Das 300-USD-Szenario würde wahrscheinlicher werden, wenn der Marktumsatz mit weiteren Kreditreserveaufstockungen zusammenfällt. Einlagen- und Verwaltungsgebührenwachstum müsste dann mehr beitragen, nur um die Gewinne zu stabilisieren, was weniger Unterstützung für Ausschüttungen und eine Premiumbewertung lässt.
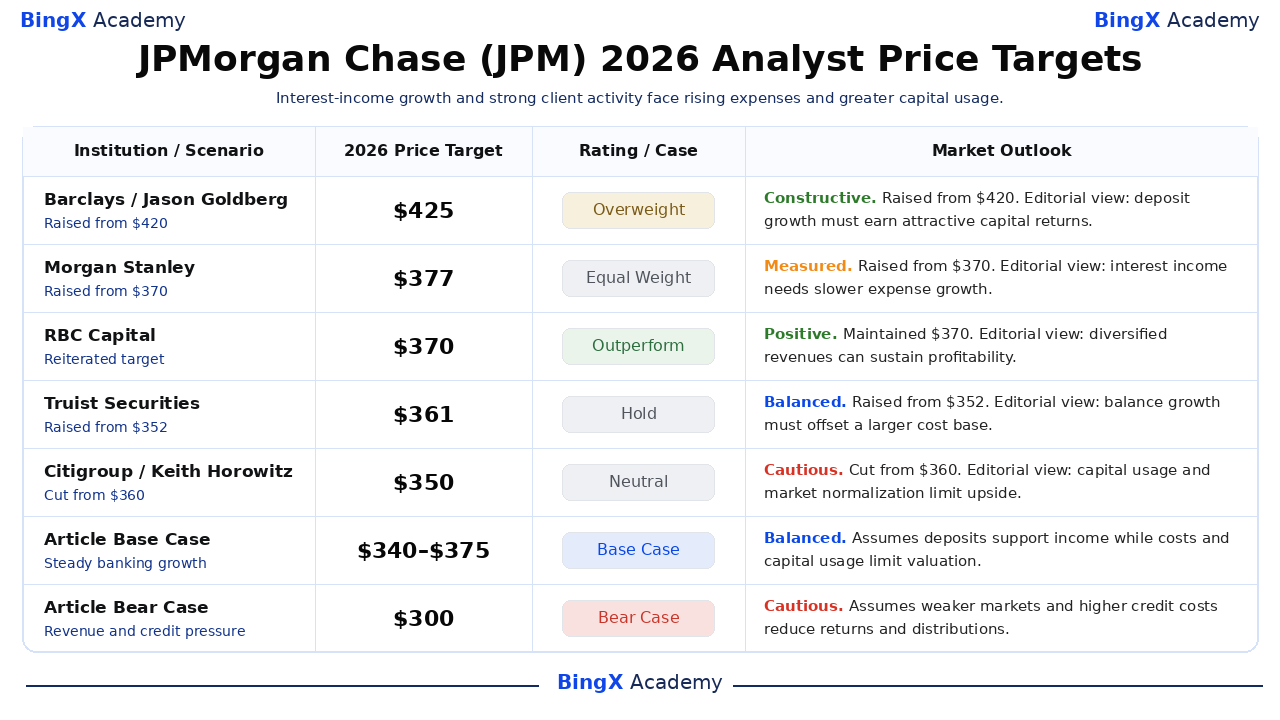
JPM-Aktienpreisprognosen für 2026 von Wall-Street-Analysten
Diese namentlich genannten, datierten Drittanbieter-Kursziele beziehen sich auf NYSE-notierte JPM-Aktien und decken im Allgemeinen einen Horizont von etwa 12 Monaten ab, der über Dezember 2026 hinausgeht. Die Spanne von 350 bis 425 USD spiegelt unterschiedliche Annahmen über Bankerträge, Kosten und Kapitalrenditen wider. Ausblicksinterpretationen sind redaktionell; die letzten beiden Zeilen sind die separaten 2026-Szenarien dieses Artikels.
|
Institution / Szenario |
Kursziel 2026 |
Rating / Fall |
Marktausblick |
|
Barclays |
425 USD |
Übergewichten |
Konstruktiv. 2026-10-14: Angehoben von 420 USD; Übergewichten beibehalten. Redaktionelle Sichtweise: Einlagenwachstum muss Renditen über den Kosten des zusätzlichen Kapitals erzielen. |
|
Morgan Stanley |
377 USD |
Gleichgewichten |
Besonnen. 2026-10-14: Angehoben von 370 USD; Gleichgewichten beibehalten. Redaktionelle Sichtweise: Starke Zinserträge erfordern eine Mäßigung des Ausgabenwachstums. |
|
RBC Capital |
370 USD |
Outperform |
Positiv. 2026-10-14: 370 USD beibehalten und Outperform bekräftigt. Redaktionelle Sichtweise: Diversifiziertes Banking und Asset-Management können die Rentabilität aufrechterhalten. |
|
Truist Securities |
361 USD |
Halten |
Ausgewogen. 2026-10-14: Angehoben von 352 USD; Halten beibehalten. Redaktionelle Sichtweise: Einlagen- und Kreditwachstum müssen eine größere Betriebskostenbasis ausgleichen. |
|
Citigroup |
350 USD |
Neutral |
Vorsichtig. 2026-10-15: Gesenkt von 360 USD; Neutral beibehalten. Redaktionelle Sichtweise: Kapitalnutzung und sich normalisierende Märkte können das Bewertungspotenzial nach oben begrenzen. |
|
Artikel-Basisszenario |
340–375 |
Basisszenario |
Ausgewogen. Geht davon aus, dass Einlagenwachstum die Einnahmen stützt, während Kosten und Kapitalnutzung die Bewertung bis Dezember 2026 einschränken. |
|
Artikel-Bärenszenario |
300 USD |
Bärenszenario |
Vorsichtig. Geht davon aus, dass schwächere Marktumsätze und höhere Kreditkosten Gewinne und Ausschüttungen an Aktionäre reduzieren. |
So kaufen Sie JPMorgan Chase (JPM) Aktien auf BingX
Kaufen und halten Sie JPMorgan Chase Aktien über BingX Stocks Trading mit USDT oder USDC, vorbehaltlich der Notierung und der Kontoberechtigung. JPMorgan bietet Exposition gegenüber Privatkunden-Banking, Unternehmensfinanzierung, Märkten und Investment-Management. Berechtigte Nutzer können Positionen entsprechend ihren Anlagezielen aufbauen, ohne Hebel einzusetzen oder fortlaufende Finanzierungsgebühren zu zahlen.
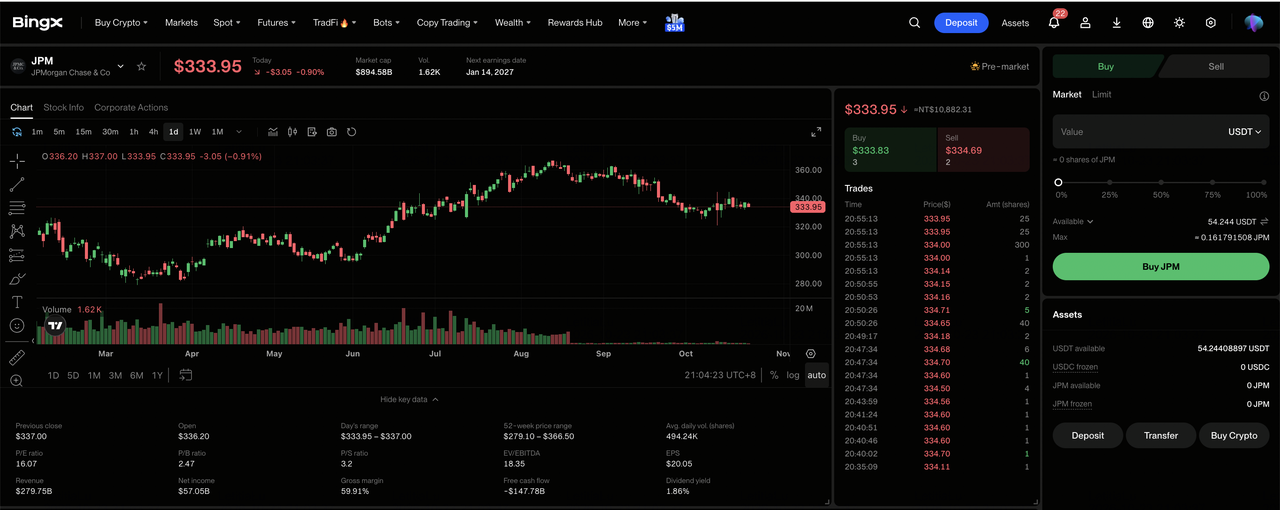
Schritt 1: Zugang zu BingX Stocks Trading. Registrieren Sie sich oder melden Sie sich bei BingX an, schließen Sie die erforderliche Identitätsverifizierung ab und navigieren Sie zu „TradFi > Aktien". Akzeptieren Sie die Risikooffenlegung für den Aktienhandel, wenn Sie das Produkt zum ersten Mal aufrufen.
Schritt 2: USDT oder USDC vorbereiten. Stellen Sie sicher, dass Ihr Spot-Konto über ausreichende Mittel für den Kauf verfügt. Übertragen Sie USDT oder USDC aus Ihrem Fondskonto oder Vermögenskonto, falls erforderlich. Überprüfen Sie den Mindestbestellbetrag der ausgewählten Aktie und die Bruchteilberechtigung, bevor Sie die Investitionsgröße wählen.
Schritt 3: JPMorgan Chase (JPM) auswählen. Öffnen Sie den Aktienmarkt, suchen Sie nach JPMorgan Chase (JPM) und bestätigen Sie, dass die Aktie für Ihr Konto verfügbar ist. Überprüfen Sie die Unternehmensidentität, den aktuellen Aktienkurs, die Handelssitzung und die verfügbaren Ordertypen.
Schritt 4: JPMorgan Chase Aktien kaufen. Wählen Sie „Kaufen", geben Sie einen zulässigen Investitionsbetrag oder eine Aktienmenge ein und wählen Sie eine unterstützte Market- oder Limit-Order. Market-Orders nutzen verfügbare Preise während unterstützter Sitzungen, während Limit-Orders den angegebenen Preis oder besser sowie ausreichende Liquidität zur Ausführung erfordern.
Schritt 5: Positionen überprüfen und verwalten. Öffnen Sie „Aktien > Positionen", um Ihre JPM-Aktien und nicht realisierten Gewinne oder Verluste zu überwachen. Verwenden Sie „Alle Aufträge", um Transaktionen zu überprüfen oder Aktien bei Bedarf zu verkaufen. Die T+1-Abwicklung wirkt sich im Allgemeinen darauf aus, wann Verkaufserlöse auszahlbar werden, nicht darauf, wann gekaufte Aktien verkauft werden können.
Top 5 Risiken, die JPMorgan Chase Investoren im Jahr 2026 beachten sollten
Das große Einlagengeschäft von JPMorgan Chase, wiederkehrende Verwaltungsgebühren und diversifizierte Bankgeschäfte stützen den Ertragsausblick. Marktaktivität, Betriebsausgaben, Kreditqualität und Kapitalanforderungen könnten jedoch die Rentabilität und die Aktionärsrenditen belasten.
- Schwächere Kundenaktivität könnte den Umsatz belasten: Der Marktumsatz in Q3 erreichte 10,3 Milliarden US-Dollar, gestützt durch starken Aktienhandel und Finanzierungsnachfrage. Niedrigere Handelsvolumina oder Finanzierungssalden könnten Gewinne und Renditen auf das materielle Stammkapital reduzieren.
- Steigende Betriebskosten könnten die Margen einschränken: Die nicht zinsgebundenen Aufwendungen in Q3 stiegen um 12 % auf 27,295 Milliarden US-Dollar. Höhere Vergütungs- und Technologiekosten könnten die Rentabilität schwächen, wenn Krediterträge und Verwaltungsgebühren langsamer wachsen.
- Verzögerungen bei der Unternehmensfinanzierung könnten das Umsatzwachstum begrenzen: JPMorgan gab für Q4 Zinserträge von etwa 25,5 Milliarden US-Dollar ohne Märkte an, was ein anhaltendes Bilanzmengenwachstum erfordert. Verzögerte Kreditnachfrage oder Kundenfinanzierungsentscheidungen könnten die zukünftige Umsatztransparenz reduzieren.
- Kapitalanforderungen könnten Aktionärsrenditen einschränken: JPMorgan kaufte in Q3 netto Aktien im Wert von 664 Millionen US-Dollar zurück, während die Kundenfinanzierung erhebliches Kapital erforderte. Höhere Kreditrückstellungen oder Bilanzerfordernisse könnten künftige Rückkäufe und nachhaltiges Gewinnwachstum je Aktie einschränken.
- Schwächere Renditen könnten die Bewertung belasten: Die Rendite auf das materielle Stammkapital von JPMorgan in Q3 erreichte 20 %, gestützt durch einlagengetriebene Bankerträge. Langsamere Kreditvergabe, schwächere Marktaktivität oder steigende Kreditkosten könnten die Renditen reduzieren und Kursrückgänge auslösen.
Abschließende Gedanken: Sollten Sie 2026 in JPMorgan Chase investieren?
JPMorgan Chases vierteljährliche Zinserträge von 27,1 Milliarden US-Dollar und verwaltete Vermögen von 5,2 Billionen US-Dollar demonstrieren den Umfang seiner wiederkehrenden Bank- und Investment-Franchises. Privatkredite, Unternehmensfinanzierung und Asset-Management-Gebühren stützen die Gewinne über den Handel hinaus, während Michigan LIFT Möglichkeiten schafft, neue Kundenbeziehungen zu entwickeln. Die Aufrechterhaltung dieses Wachstums wird von der Kostenkontrolle und der Erzielung attraktiver Renditen auf zusätzliches Kapital abhängen.
Das Bullenszenario von 425 USD setzt stärkere Zinserträge, bessere Effizienz und anhaltende Kapitalrenditen voraus. Das Basisszenario von 340 bis 375 USD spiegelt ein widerstandsfähiges Bankgeschäft wider, während das Bärenszenario von 300 USD schwächere Märkte und höhere Kreditkosten berücksichtigt. Da JPM am 2026-10-21 bei 335,19 US-Dollar schloss, sollten Anleger beobachten, ob das Bilanzmengenwachstum in nachhaltiges Gewinn je Aktie umgesetzt werden kann.
Risikohinweis: Das diversifizierte Bankfranchise von JPMorgan Chase eliminiert das Anlagerisiko nicht. Schwächere Kreditqualität, steigende Betriebskosten oder geringere Handelsaktivität könnten Gewinne und Aktionärsrenditen reduzieren. Anleger sollten Bewertung, Eigenkapitalrenditen und ihre Risikotoleranz beurteilen, bevor sie JPM-Aktien kaufen.
Weiterführende Lektüre
- Top-Finanzdienstleistungs- und Fintech-Aktien zum Kaufen in 2026 inmitten des Wandels durch Agentische KI und Stablecoin-Rails
- Goldman Sachs (GS) Kursprognose 2026: Rekordjahres-Momentum oder Bewertungsdecke bei 1.140 USD?
- Morgan Stanley (MS) Kursprognose 2026: Können starke Kapitalmärkte MS Richtung 270 USD treiben?
- BlackRock (BLK) Kursprognose 2026: Kann starke ETF-Nachfrage BLK Richtung 1.400 USD treiben?
- Wells Fargo (WFC) Kursprognose 2026: Kann steigendes Zinseinkommen WFC Richtung 105 USD treiben?
