GE Aerospace (GE) stellt Flugzeugtriebwerke her und bietet Wartung, Ersatzteile und Antriebssysteme für Fluggesellschaften, Flugzeughersteller und militärische Kunden an. Die installierte Triebwerksflotte generiert wiederkehrende Servicenachfrage, während LEAP-Lieferungen und zusätzliche Gusskapazitäten Wachstumswege schaffen. Lieferantenleistung, Triebwerkszuverlässigkeit und Cash-Konversion bestimmen, ob diese Nachfrage zu stärkerem Gewinn und Aktionärsrenditen führt.
Das jüngste Quartal zeigte eine stärkere Triebwerksnachfrage, während die Bargeldgenerierung hinter dem Gewinnwachstum zurückblieb. GE Aerospace Q3 2026-Umsatz stieg um 16 % auf 14,118 Milliarden US-Dollar, wobei der Umsatz mit kommerziellen Triebwerken und Dienstleistungen um 21 % zunahm. Das bereinigte EPS stieg um 36 % auf 2,25 US-Dollar, während der freie Cashflow um 14 % auf 2,042 Milliarden US-Dollar fiel. Der Q4-Test besteht darin, ob eine höhere Servicekapazität die Cash-Konversion wiederherstellen und den erhöhten Jahresausblick unterstützen kann.
Die GE-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Sichtweisen:
- Das Service-Wachstums- und Cash-Erholungsszenario: Mehr Werkstattbesuche und Ersatzteilverkäufe unterstützen wiederkehrende Gewinne, während eine verbesserte Lieferantenleistung hilft, stärkere Nachfrage in Cash umzuwandeln.
- Das Liefer- und Margendruck-Szenario: Langsameres Aftermarket-Wachstum, Verzögerungen bei der GE9X-Zertifizierung und Produktionskosten könnten Gewinne absorbieren, bevor das größere Auftragsbuch Cash generiert.
Dieser Leitfaden analysiert die GE-Aktienprognose, 2026-Preisszenarien, wesentliche Risiken und Analystenausblicke, basierend auf GE Aerospaces Q3-Quartalsbericht vom 20. Oktober, SEC-Einreichung und Marktdaten vom 26. Oktober sowie wie man GE-Aktien kauft auf BingX TradFi mit USDT oder USDC.
Top 5 Dinge, die GE Aerospace-Investoren im Oktober 2026 wissen sollten
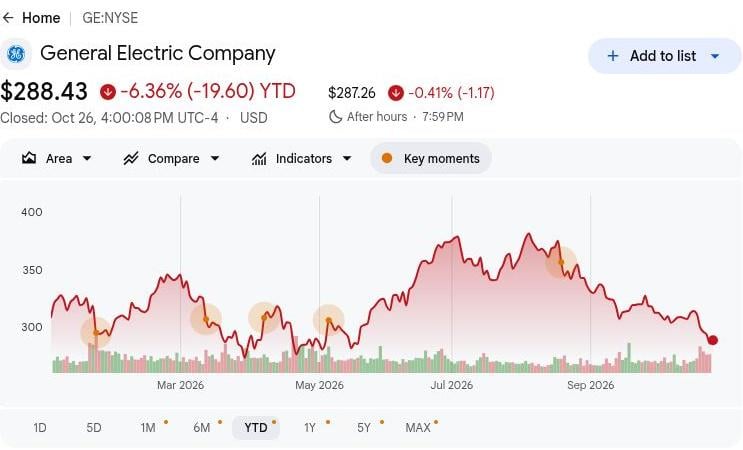
- GE schloss am 26. Oktober bei 288,43 US-Dollar, ein Rückgang von 6,36 % seit Jahresbeginn: Die Aktien liegen weiterhin unter ihrem Jahresanfangsniveau, was das bullische 350-Dollar-Szenario von einer stärkeren Cash-Konversion abhängig macht. Anhaltende Kursgewinne erfordern, dass kommerzielle Dienstleistungen dauerhaften Gewinn generieren, anstatt sich allein auf Triebwerksbestellungsankündigungen zu stützen.
- Der Q3-Umsatz stieg von 12,181 Milliarden auf 14,118 Milliarden US-Dollar: Der Umsatz stieg auch gegenüber den rund 13,3 Milliarden US-Dollar im Q2 und zeigte damit sequentielle Fortschritte. Dabei wuchs der Ausrüstungsverkauf schneller als die Dienstleistungen, weshalb es wichtig ist, Lieferungswachstum von wiederkehrender Aftermarket-Profitabilität zu unterscheiden.
- Der Auftragsbestand für kommerzielle Dienstleistungen überstieg 170 Milliarden US-Dollar, da die Aufträge zunahmen: Die Q3-Pipeline und die Turkish-Airlines-Vereinbarung im Oktober belegen die anhaltende Triebwerksnachfrage. Werkstattkapazität, Lieferantenlieferungen und Vertragskonditionen werden bestimmen, wie viel dieser Pipeline in Erträge und Cash umgewandelt wird.
- Die geplante CPP-Akquisition bietet eine zusätzliche Kapazitätsmöglichkeit: GE unterzeichnete eine Vereinbarung zur Übernahme von Consolidated Precision Products, um die Produktion missionskritischer Gussteile auszubauen. Der künftige Abschluss der Transaktion und eine gesteigerte Komponentenproduktion werden darüber entscheiden, ob die geplante Expansion zu nachhaltigem Lieferungswachstum führt.
- Der seit Jahresbeginn aufgelaufene freie Cashflow unterstützt Investitionen, erfordert jedoch eine Erholung im Q4: GE generierte bis September 6,728 Milliarden US-Dollar zusammen mit 1,002 Milliarden US-Dollar an Bruttoinvestitionen. Dies unterstützt die Produktionsausweitung, obwohl die Erfüllung des Jahres-Cash-Ausblicks von 9,1 bis 9,4 Milliarden US-Dollar wesentlich bleibt.
Was ist GE Aerospace (GE)?
GE Aerospace ist ein globales Unternehmen für Flugzeugantrieb, Dienstleistungen und Systeme, das kommerzielle Luftfahrt- und Verteidigungskunden bedient. Das Geschäftsbereich Commercial Engines & Services kombiniert neue Triebwerkslieferungen mit Wartung, Ersatzteilen und langfristigen Serviceverträgen. Defense & Propulsion Technologies liefert Militärtriebwerke, Flugzeugsysteme und verwandte Technologien für staatliche und Luft- und Raumfahrtkunden. Das Unternehmen generiert Einnahmen über den gesamten Triebwerkslebenszyklus, wobei rund 50.000 kommerzielle und 30.000 militärische Triebwerke in der installierten Basis die Nachfrage über den ursprünglichen Ausrüstungsverkauf hinaus unterstützen.
GE Aerospaces Wachstumsstrategie konzentriert sich auf den Ausbau der Servicekapazitäten, die Verbesserung der Triebwerkszuverlässigkeit und die Entwicklung des nächsten Antriebsgenerationen. Im Jahr 2026 arbeitete GE mit NASA, BETA Technologies und Boeing an einem Hybridflug über 30.000 Fuß zusammen und demonstrierte damit Technologie, anstatt ein kommerzielles Triebwerk einzuführen. Das Unternehmen sucht außerdem über seine angekündigte Vereinbarung zur Übernahme von Consolidated Precision Products nach zusätzlicher Gusskapazität und investiert jährlich mehr als 3 Milliarden US-Dollar in Forschung und Entwicklung. Mit einem Q3-Auftragsbestand für kommerzielle Dienstleistungen von über 170 Milliarden US-Dollar zielen diese Initiativen darauf ab, langfristige Serviceeinnahmen zu stärken und die Lieferungsökonomie zu verbessern.
GE Aerospace (GE) Q3 2026 Gewinnübersicht: Servicewachstum steigert Gewinn trotz schwächerem Cashflow
GE Aerospace meldete für Q3 2026 einen GAAP-Umsatz von 14,118 Milliarden US-Dollar, ein Anstieg von 16 % im Jahresvergleich, unterstützt durch ein Wachstum von 21 % beim Umsatz von Commercial Engines & Services auf 10,342 Milliarden US-Dollar. Der Non-GAAP-Betriebsgewinn stieg um 30 % auf 2,988 Milliarden US-Dollar, während der Non-GAAP-freie Cashflow um 14 % auf 2,042 Milliarden US-Dollar sank und damit die Gewinnverbesserung von der unmittelbaren Cash-Generierung trennte. Mit einem bereinigten EPS von 2,25 US-Dollar und einer auf 9,1 bis 9,4 Milliarden US-Dollar angehobenen Jahresprognose für den freien Cashflow hängen künftige Renditen von Servicedurchsatz, Lieferantenkapazität und Cash-Konversion ab.
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
GAAP-Umsatz |
12,181 Mrd. USD Q3 2025 |
14,118 Mrd. USD |
Verbessert. +16 % im Jahresvergleich. |
|
Bereinigter Umsatz |
11,305 Mrd. USD Q3 2025 |
13,285 Mrd. USD |
Verbessert. +18 % im Jahresvergleich. |
|
Betriebsgewinn |
2,299 Mrd. USD Q3 2025 |
2,988 Mrd. USD |
Höher. +30 % im Jahresvergleich. |
|
Bereinigtes EPS |
1,66 USD Q3 2025 |
2,25 USD |
Höher. +36 % im Jahresvergleich. |
|
CES-Betriebsmarge |
28,0 % Q3 2025 |
27,90 % |
Niedriger. Rückgang um 0,1 Prozentpunkte. |
|
Freier Cashflow |
2,362 Mrd. USD Q3 2025 |
2,042 Mrd. USD |
Niedriger. -14 % im Jahresvergleich. |
|
GJ2026 bereinigtes EPS |
7,65–7,85 vorherige Prognose |
8,00–8,10 |
Angehoben. Mittelpunkt um 0,30 USD erhöht. |
|
GJ2026 freier Cashflow |
8,9 Mrd.–9,2 Mrd. vorherige Prognose |
9,1 Mrd.–9,4 Mrd. |
Angehoben. Beide Endpunkte um 200 Mio. USD erhöht. |
- Der Q3-GAAP-Umsatz stieg um 16 % auf 14,118 Milliarden US-Dollar. Kommerzielle Aufträge erreichten 15,265 Milliarden US-Dollar und spiegelten eine starke Ausrüstungsnachfrage zusammen mit zusätzlichen Serviceverpflichtungen wider. Anhaltende Wartungsnachfrage der Fluggesellschaften und Triebwerkslieferungen werden wichtig sein, um den kommerziellen Umsatzschwung aufrechtzuerhalten.
- Der Umsatz von Commercial Engines & Services stieg um 21 % auf 10,342 Milliarden US-Dollar. Höhere Werkstattbesuchseinnahmen und Ersatzteilverkäufe trieben die Leistung an. Anhaltende Flugzeugwartung und Flottenausweitung könnten die Erträge unterstützen, obwohl Ausrüstungsmix und Komponentenpreissteigerungen Inflation die Profitabilität über den Triebwerkslebenszyklus beeinflussen.
- Das bereinigte EPS stieg trotz kommerziellem Margendrucks um 36 % auf 2,25 US-Dollar. Die kommerzielle Betriebsmarge fiel auf 27,9 %, während die Konzernbetriebsmarge 22,5 % erreichte. Höhere Servicemengen unterstützten die Rentabilität, aber die Produktionseffizienz wird wichtig sein, wenn die Lieferungen neuer Triebwerke in den Kundenflotten zunehmen.
- Jährliche Forschungsausgaben unterstützen aktuelle und künftige Triebwerksfähigkeiten. Das Management verwies auf über 3 Milliarden US-Dollar jährliche F&E-Ausgaben zusammen mit der geplanten CPP-Gussübernahme. Die Investitionen unterstützen die Antriebsentwicklung, wobei die Renditen von Zertifizierung und rentabler Produktion im kommerziellen Maßstab abhängen.
- Der Auftragsbestand für kommerzielle Dienstleistungen überstieg im Q3 170 Milliarden US-Dollar. Die Pipeline unterstützt künftige Serviceaktivitäten, obwohl die Umsatzrealisierung von Wartungsplänen und abgeschlossenen Arbeiten abhängt. Die Steigerung der Werkstattleistung, die Verbesserung der Komponentenverfügbarkeit und das Einziehen von Cash werden wichtig für das künftige Gewinnwachstum sein.
GE Aerospace (GE) 2026 Investitionsausblick: 350 USD-Bullenfall vs. 250 USD-Bärenfall
GE Aerospaces Ausblick für 2026 hängt davon ab, ob ein stärkerer Triebwerksservice neben höheren Gewinnen auch in Cash umgewandelt werden kann. Der angehobene Ausblick für den freien Cashflow von 9,1 bis 9,4 Milliarden US-Dollar zeigt Vertrauen, während die schwächere vierteljährliche Cash-Generierung die Betriebskapitalkonversion für die Bewertung entscheidend macht. Die folgenden redaktionellen Szenarien zeigen, wie Servicenachfrage, Lieferantenleistung und Zertifizierungsfortschritte die Entwicklung bis Dezember 2026 beeinflussen könnten.
Der Bullenfall: Servicewachstum und Cash-Erholung treiben GE in Richtung 350 USD
Steigende Werkstattleistung und höhere Cash-Einziehungen würden GE einen direkten Weg zu stärkeren Aktionärsrenditen eröffnen. Der Umsatz aus kommerziellen Dienstleistungen wuchs im Q3 um 17 %, während der freie Cashflow um 14 % fiel, was zeigt, dass die Gewinnentwicklung die Cash-Generierung noch nicht vollständig erreicht hat. Eine Fortsetzung des Servicewachstums würde die Konversion verbessern, während die Nachfrage nach Ersatzteilen die kommerziellen Gewinne weiterhin unterstützt.
Das 350-USD-Szenario würde Unterstützung erhalten, wenn kommerzielle Dienstleistungen ein Wachstum nahe 17 % aufrechterhalten und der Jahres-Cashflow die obere Prognose von 9,4 Milliarden US-Dollar erreicht. Die Aufrechterhaltung kommerzieller Margen nahe 27,9 % würde dazu beitragen, höheren Durchsatz in dauerhafte Erträge umzuwandeln.
Der Basisfall: Stabiler Service hält GE zwischen 290 und 320 USD
Anhaltende Wartungsnachfrage könnte GEs Gewinnentwicklung vorantreiben, auch wenn Ausrüstungslieferungen kostspielig bleiben. Der kommerzielle Betriebsgewinn erreichte 2,887 Milliarden US-Dollar und half dabei, Produktionsinvestitionen aufzufangen, während die Segmentmarge leicht zurückging. Der Basisfall geht davon aus, dass der Service weiterhin die Expansion finanziert und dabei einen moderaten zugrunde liegenden Fortschritt erzeugt, während Lieferantenengpässe und der Zeitplan der GE9X-Zertifizierung bis zum Jahresende ungelöst bleiben.
Eine Spanne von 290 bis 320 USD würde zu einem bereinigten EPS von 8,00 bis 8,10 USD und einer erreichbaren Jahres-Cash-Prognose passen. Stärkere Einziehungen würden die Obergrenze unterstützen, während zusätzliche Lieferungskosten genug Servicewachstum absorbieren könnten, um das Kurssteigerungspotenzial zu begrenzen.
Der Bärenfall: Langsameres Service-Wachstum und Lieferverzögerungen ziehen GE in Richtung 250 USD
Ein langsameres Aftermarket-Wachstum würde GE stärker den Ausrüstungskosten und einer verzögerten Cash-Konversion aussetzen. Kommerzielle Dienstleistungen lieferten eine wichtige Gewinnsteigerung, während die Segmentmargen sanken und die GE9X-Lieferungseinnahmen auf eine aktualisierte Midseal-Zertifizierung warteten. Wenn sich die Werkstattleistung verlangsamt oder Komponentenengpässe anhalten, könnte GE dieses Gewinnpolster verlieren, bevor sich die Wirtschaftlichkeit neuer Triebwerke verbessert und der Cashflow aufholt.
Das 250-USD-Szenario würde wahrscheinlicher werden, wenn das Servicewachstum zusammen mit einer Cash-Generierung unterhalb des jährlichen Mindestwertes von 9,1 Milliarden US-Dollar abnimmt. Ausrüstungslieferungen müssten dann allein zur Stabilisierung des Cashflows beitragen, was weniger Unterstützung für das Pro-Aktien-Wachstum und die Bewertung lässt.
GE-Aktienkursprognosen für 2026 von Wall-Street-Analysten
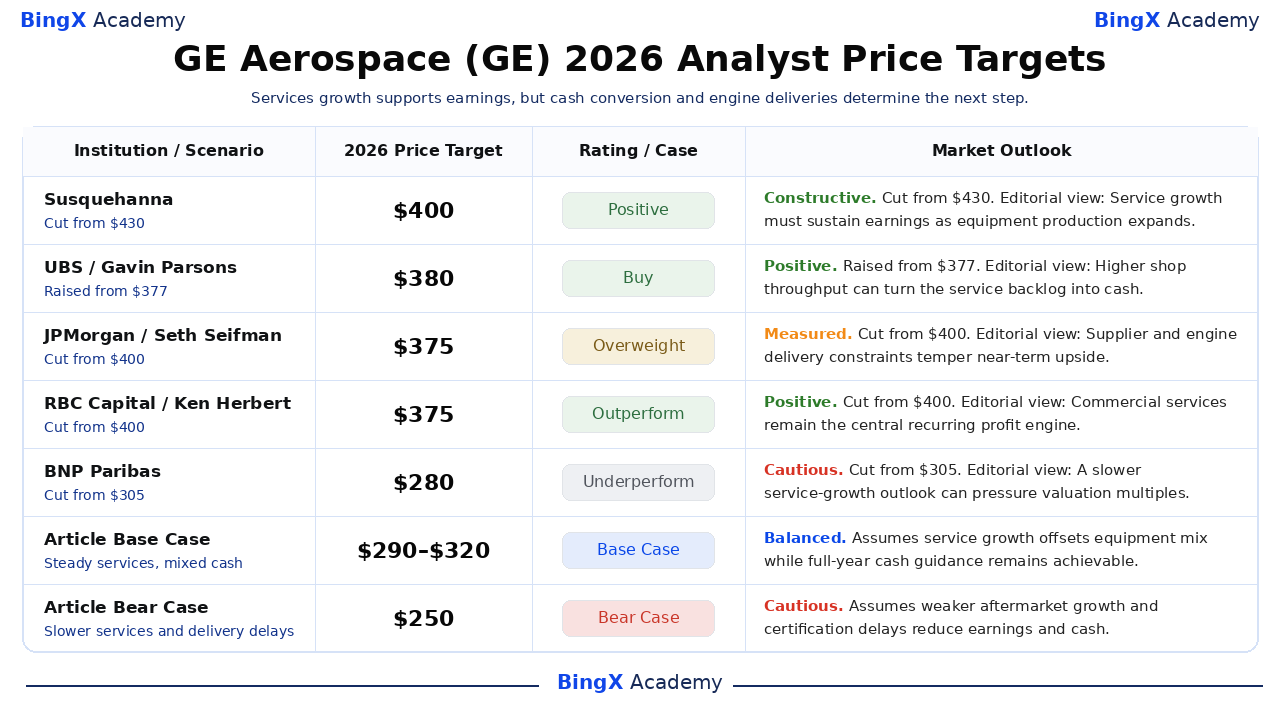
Diese namentlich genannten, datierten Drittpartei-Ziele beziehen sich auf das an der NYSE notierte GE und decken im Allgemeinen einen Horizont von etwa 12 Monaten ab, der über 2026 hinausgeht. Die ausgewählte Spanne von 280 bis 400 USD spiegelt unterschiedliche Ansichten zu Servicewachstum, Lieferungskosten und Bewertung wider. Die nachstehenden Geschäftsinterpretationen sind redaktioneller Natur; die letzten beiden Zeilen sind die separaten Jahresendszenarien dieses Artikels.
|
Institution / Szenario |
Kursziel 2026 |
Rating / Fall |
Marktausblick |
|
Susquehanna |
400 USD |
Positiv |
Konstruktiv. 2026-10-21: Charles Minervino senkte das Ziel von 430 auf 400 USD und behielt Positiv bei. Redaktionelle Interpretation: Servicewachstum muss Erträge aufrechterhalten, während die Ausrüstungsproduktion ausgebaut wird. |
|
UBS |
380 USD |
Kaufen |
Positiv. 2026-10-21: Gavin Parsons erhöhte das Ziel von 377 auf 380 USD und behielt Kaufen bei. Redaktionelle Interpretation: Höherer Werkstattdurchsatz kann den Service-Auftragsbestand in Cash umwandeln. |
|
JPMorgan |
375 USD |
Übergewichten |
Gemäßigt. 2026-10-21: Seth Seifman senkte das Ziel von 400 auf 375 USD und behielt Übergewichten bei. Redaktionelle Interpretation: Lieferanten- und Triebwerkslieferbeschränkungen dämpfen das kurzfristige Aufwärtspotenzial. |
|
RBC Capital |
375 USD |
Besser als der Markt |
Positiv. 2026-10-21: Ken Herbert senkte das Ziel von 400 auf 375 USD und behielt Besser als der Markt bei. Redaktionelle Interpretation: Kommerzielle Dienstleistungen bleiben die zentrale wiederkehrende Gewinnquelle. |
|
BNP Paribas |
280 USD |
Untergewichten |
Vorsichtig. 2026-10-21: Matthew Akers senkte das Ziel von 305 auf 280 USD und behielt Untergewichten bei. Redaktionelle Interpretation: Ein langsamerer Servicewachstumsausblick kann Bewertungsmultiplikatoren unter Druck setzen. |
|
Artikel-Basisfall |
290–320 |
Basisfall |
Ausgewogen. Geht davon aus, dass Servicewachstum Ausrüstungskosten ausgleicht, während die Gewinn- und Cash-Jahresprognose bis Dezember erreichbar bleibt. |
|
Artikel-Bärenfall |
250 USD |
Bärenfall |
Vorsichtig. Geht davon aus, dass langsameres Aftermarket-Wachstum und Zertifizierungsverzögerungen Gewinn und Cash-Konversion unter Druck setzen. |
So kaufen Sie GE Aerospace (GE)-Aktien auf BingX
Kaufen und halten Sie GE Aerospace-Aktien über BingX Stocks Trading mit USDT oder USDC, vorbehaltlich der Notierung und der Kontoberechtigung. GE bietet Zugang zu kommerziellen Flugzeugtriebwerken, Aftermarket-Dienstleistungen und Verteidigungsantrieb. Berechtigte Nutzer können ihre Positionen gemäß ihren Anlagezielen dimensionieren, ohne Hebel zu verwenden oder laufende Finanzierungsgebühren zu zahlen.
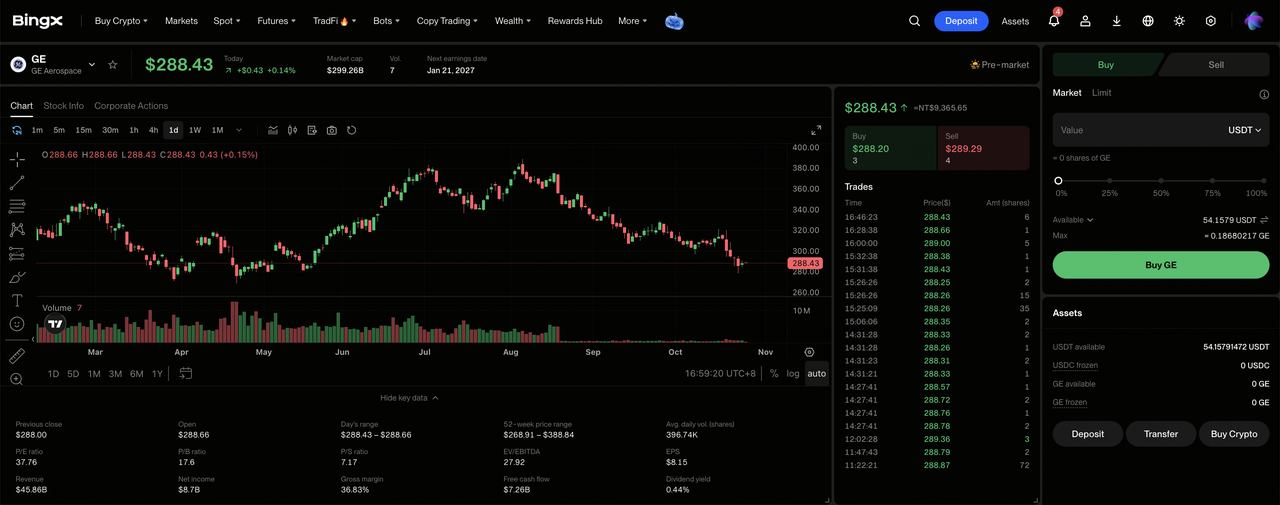
Schritt 1: Zugang zu BingX Stocks Trading. Registrieren Sie sich oder melden Sie sich bei BingX an, schließen Sie die erforderliche Identitätsverifizierung ab und navigieren Sie zu „TradFi > Aktien". Akzeptieren Sie die Risikooffenlegung für den Aktienhandel, wenn Sie das Produkt zum ersten Mal aufrufen.
Schritt 2: USDT oder USDC vorbereiten. Stellen Sie sicher, dass Ihr Spot-Konto über ausreichend Mittel für den Kauf verfügt. Überweisen Sie USDT oder USDC bei Bedarf von Ihrem Fondskonto oder Wealth-Konto. Überprüfen Sie den Mindestbestellbetrag der ausgewählten Aktie und die Bruchteilsberechtigung, bevor Sie die Investitionsgröße wählen.
Schritt 3: GE Aerospace (GE) auswählen. Öffnen Sie den Aktienmarkt, suchen Sie nach GE Aerospace (GE) und bestätigen Sie, dass die Aktie für Ihr Konto verfügbar ist. Überprüfen Sie die Unternehmensidentität, den aktuellen Aktienkurs, die Handelssitzung und die verfügbaren Orderarten.
Schritt 4: GE Aerospace-Aktien kaufen. Wählen Sie „Kaufen", geben Sie einen zulässigen Investitionsbetrag oder eine Aktienmenge ein und wählen Sie eine unterstützte Market- oder Limit-Order. Market-Orders verwenden verfügbare Preise während unterstützter Sitzungen, während Limit-Orders den angegebenen Preis oder besser und ausreichende Liquidität zur Ausführung erfordern.
Schritt 5: Ihre Positionen überprüfen und verwalten. Öffnen Sie „Aktien > Positionen", um Ihre GE-Aktien und nicht realisierten Gewinne oder Verluste zu überwachen. Verwenden Sie Alle Orders, um Transaktionen zu überprüfen oder Aktien bei Bedarf zu verkaufen. Die T+1-Abwicklung betrifft im Allgemeinen den Zeitpunkt, zu dem Verkaufserlöse abhebbar werden, nicht den Zeitpunkt, zu dem gekaufte Aktien verkauft werden können.
Top 5 Risiken für GE Aerospace-Investoren im Jahr 2026
GE Aerospaces installierte Triebwerksflotte, wachsender Serviceauftragsbestand und Verteidigungsbeziehungen unterstützen den Gewinnausblick. Allerdings könnten Aftermarket-Nachfrage, Produktionskosten, Zertifizierungszeitplan und Cash-Konversion die Rentabilität und Aktionärsrenditen belasten.
- Schwächere Wartungsnachfrage könnte den Umsatz belasten: Der Q3-Umsatz aus kommerziellen Dienstleistungen wuchs um 17 %, unterstützt durch Werkstattbesuche und Ersatzteilnachfrage. Niedrigere Wartungsmengen der Fluggesellschaften oder Teilebestellungen könnten wiederkehrende Erträge und kommerzielle Betriebsmargen reduzieren.
- Niedrigere kommerzielle Margen könnten die Rentabilität schwächen: Die kommerzielle Q3-Betriebsmarge fiel auf 27,9 % von 28,0 %. Höhere Komponenten- und Ingenieurkosten könnten die Rentabilität schwächen, wenn Serviceumsatz und Ersatzteilverkäufe langsamer wachsen.
- Zertifizierungsverzögerungen könnten das Wachstum der Ausrüstungseinnahmen begrenzen: GE lieferte GE9X-Triebwerke im Q3, aber die Umsatzrealisierung wartete auf eine aktualisierte Midseal-Zertifizierung. Verzögerte behördliche Genehmigungen oder Kundenflugzeuglieferungen könnten die künftige Umsatzsichtbarkeit reduzieren.
- Produktionsinvestitionen könnten Aktionärsrenditen schwächen: GE gab im Q3 337 Millionen US-Dollar für Immobilien, Ausrüstung und Software aus, um die Fertigungskapazität zu unterstützen. Niedrigere Auslastung oder zusätzliche Komponentenkosten könnten die Cash-Generierung begrenzen und Aktionärsrenditen reduzieren.
- Schwächere Cash-Konversion könnte die Bewertung belasten: GEs freier Q3-Cashflow erreichte 2,042 Milliarden US-Dollar und lag hinter dem Gewinnwachstum. Langsamere Einziehungen, schwächere Servicekapazität oder steigende Produktionskosten könnten Barrenditen reduzieren und Kursrückgänge auslösen.
Abschließende Gedanken: Sollten Sie 2026 in GE Aerospace investieren?
GE Aerospaces vierteljährlicher Non-GAAP-Betriebsgewinn von 2,988 Milliarden US-Dollar und der seit Jahresbeginn aufgelaufene freie Cashflow von 6,728 Milliarden US-Dollar unterstreichen die Gewinn- und Investitionskapazität. Kommerzieller Service und Verteidigungsantrieb bieten Gewinnunterstützung, während die geplante Gussteilerweiterung Chancen zur Steigerung der Liefermengen schafft. Die Aufrechterhaltung dieses Fortschritts wird davon abhängen, ob die Wartungsnachfrage in Cash umgewandelt und die Margen beim Ausbau der Triebwerksproduktion geschützt werden können.
Der bullische 350-USD-Fall setzt nachhaltiges Servicewachstum, widerstandsfähige Margen und eine Cash-Erholung in Richtung der oberen Prognose voraus. Der Basisfall von 290 bis 320 USD spiegelt eine stabile Wartungsnachfrage wider, während der Bärenfall von 250 USD Lieferverzögerungen und schwächeren Cashflow berücksichtigt. Da GE am 26. Oktober bei 288,43 USD schloss, sollten Investoren beobachten, ob steigende Servicegewinne in nachhaltige Aktionärsrenditen umgewandelt werden können.
Risikohinweis: GE Aerospaces installierte Triebwerksflotte beseitigt das Anlagerisiko nicht. Schwächere Wartungsnachfrage, Lieferantenengpässe oder Zertifizierungsverzögerungen könnten Gewinn und Cash-Generierung reduzieren. Investoren sollten Bewertung, Cash-Konversion und ihre Risikotoleranz beurteilen, bevor sie GE-Aktien kaufen.
Verwandte Artikel
- Top Verteidigungsaktien zum Kaufen im Jahr 2026: Prime-Unternehmen, Raketen, Drohnen, Raumfahrt und KI-gestützte Kriegsführung
- Top Raumfahrtaktien zum Kaufen vor dem SpaceX-IPO
- RTX Corporation (RTX) Kursprognose 2026: Kann das Wachstum in der Luft- und Raumfahrt sowie Verteidigung RTX in Richtung 260 USD treiben?
- Lockheed Martin (LMT) Kursprognose 2026: Kann ein Rekord-Auftragsbestand LMT in Richtung 700 USD treiben?
- Rocket Lab (RKLB) Kursprognose 2026: Kann eine neue Rakete und Verteidigungswachstum RKLB in Richtung 150 USD treiben?
