
Bank of America (BAC) bietet Privatkunden, Unternehmen und institutionellen Kunden Bankdienstleistungen, Kreditvergabe, Vermögensverwaltung und Kapitalmarktdienstleistungen an. Das einlagenfinanzierte Kreditgeschäft liefert regelmäßige Zinserträge, während Merrill und die Private Bank Anlagegebühren und Kundenbeziehungen ausbauen. Kreditneubepreisung, Finanzierungskosten und betriebliche Effizienz bestimmen, ob das Bilanzbuchswachstum in höhere Erträge und Renditen je Aktie umgewandelt wird.
Das jüngste Quartal zeigte ein stärkeres Kernbankeinkommen, während eine Regulierungsbelastung die ausgewiesene Rentabilität schwächte. Der Umsatz von Bank of America im Q3 2026 stieg um 3 % auf 29,96 Milliarden USD, wobei der Nettozinsertrag um 8 % zulegte. Das bereinigte EPS erreichte 1,08 USD, während ein Vergleich in Höhe von 1,2 Milliarden USD das GAAP-EPS auf 0,91 USD reduzierte. Die nächste Herausforderung ist, ob Kreditneubepreisung und Vermögenswachstum den operativen Hebel wiederherstellen können.
Die BAC-Aktienprognose für 2026 dreht sich nun um zwei gegensätzliche Ansichten:
- Das Erholungsszenario im Kernbankgeschäft: Kreditneubepreisung und wiederkehrende Vermögensverwaltungsgebühren könnten die Erträge steigern, wenn die Einlagenkosten beherrschbar bleiben und Compliance-Investitionen effizienter werden.
- Das Kosten- und Gebührendruckszenario: Schwächere Handels- und Bankgebühren könnten Zinsertragsgewinne aufzehren, wenn Ausgaben und Kapitalanforderungen im gesamten Unternehmen erhöht bleiben.
Dieser Leitfaden analysiert die BAC-Aktienprognose, Preisszenarien für 2026, wichtige Risiken und Analystenausblicke auf Basis der Gewinnmitteilung vom 2026-10-14, der offiziellen Präsentation und Marktdaten bis zum 2026-10-21, sowie wie man BAC-Aktien kauft auf BingX TradFi mit USDT oder USDC.
Top 5 Dinge, die Bank of America-Investoren im Oktober 2026 wissen müssen
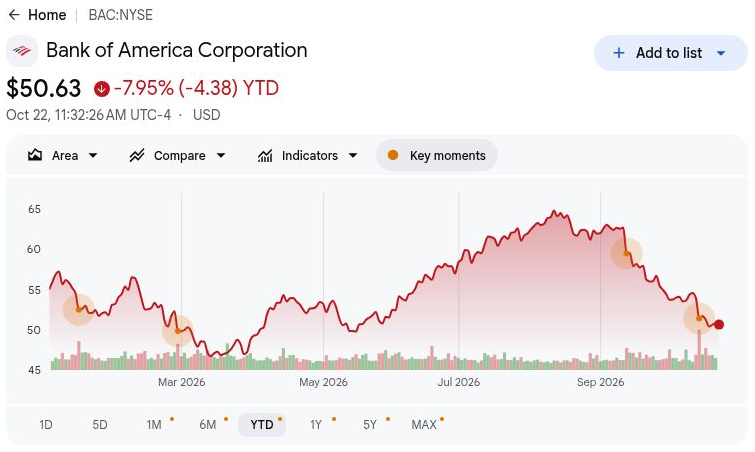
- BAC schloss am 2026-10-21 bei 50,78 USD, ein Rückgang von 7,67 % seit Jahresbeginn: Die Aktien liegen weiterhin unter ihrem Jahreseröffnungsniveau, sodass das Bullen-Szenario von 68 USD von einem stärkeren operativen Hebel abhängt. Weitere Gewinne erfordern, dass die Kreditneubepreisung die Aktionärsrenditen verbessert, anstatt sich auf eine automatische Erholung der Kapitalmarktaktivität zu verlassen.
- Der Q3-Umsatz stieg auf 29,96 Milliarden USD gegenüber 29,04 Milliarden USD im Vorjahr: Der Umsatz sank gegenüber 31,56 Milliarden USD in Q2, was eine sequenzielle Schwäche zeigt. Allerdings trugen Zinserträge und Vermögensverwaltungsgebühren zum Wachstum bei, weshalb es wichtig ist, laufende Bankfortschritte von einer breiten Erholung der Kapitalmärkte zu unterscheiden.
- Das Vermögensverwaltungsvolumen der Kunden erreichte 5,1 Billionen USD, da sich die Kundenbeziehungen ausbauten: Die Salden zum 2026-09-30 und Quartalszuflüsse von 20 Milliarden USD im verwalteten Vermögen liefern Belege für die Anlagenachfrage. Vermögensbindung, Gebührenrenditen und Servicekosten werden bestimmen, wie viel von diesem Umfang in Erträge umgewandelt wird.
- Das Broadcom-KI-Finanzierungsmandat bietet eine zusätzliche Wachstumschance: Bank of America fungierte als gemeinsamer Platzierungsagent bei einer von Apollo geführten Transaktion, die im Juni angekündigt wurde. Zukünftige Finanzierungsmandate und anerkannte Gebühren werden bestimmen, ob diese institutionelle Positionierung in nachhaltigem Umsatzwachstum resultiert.
- Eine CET1-Kapitalquote von 10,9 % unterstützt die Kreditvergabe und Aktionärsausschüttungen: BAC meldete in Q3 Rückkäufe im Wert von 6 Milliarden USD sowie Stammaktionärsdividenden von 2,2 Milliarden USD. Dies bietet Unterstützung für Renditen je Aktie, obwohl die Aufrechterhaltung des Kapitalpuffers und die Verbesserung der Rentabilität für den langfristigen Aktionärswert entscheidend sein werden.
Was ist Bank of America (BAC)?
Bank of America ist eine globale Bank und ein Finanzdienstleistungsunternehmen, das Verbraucher, kleine Unternehmen, Konzerne, institutionelle Investoren und vermögende Privatpersonen bedient. Das Privatkundengeschäft bietet Einlagen, Kreditkarten und Darlehen, während das Global Banking Unternehmensfinanzierungen und Treasury-Bedürfnisse bedient. Merrill und die Private Bank erwirtschaften Vermögensverwaltungsgebühren, und Global Markets bietet Handels- und Finanzierungsdienstleistungen. Die Einnahmen stammen aus Zinsspannen, Beratungs- und Transaktionsgebühren, Vermögensverwaltung und Kundenaktivitäten, was Finanzierungskosten und Kapitaleffizienz zentral für die Rentabilität macht.
Die Wachstumsstrategie von Bank of America konzentriert sich auf die Ausweitung von Kundenbeziehungen, die Steigerung der Vermögensverwaltungserlöse und die Verbesserung der Produktivität durch digitales Banking. Im Juni 2026 fungierte das Unternehmen als gemeinsamer Platzierungsagent für die A2-Tranche der Apollo-geführten 35-Milliarden-USD- Broadcom KI-XPV-Finanzierung – ein Transaktionsbetrag, nicht ein Bankerlös. Das Unternehmen erweitert außerdem den KI-Einsatz seiner Mitarbeiter, wobei mehr als 200.000 Mitarbeiter Tools über mehr als 300 genehmigte Anwendungen nutzen. Da das Vermögensverwaltungsvolumen der Wealth-Kunden in Q3 5,1 Billionen USD erreichte, zielen diese Initiativen darauf ab, Beziehungen zu vertiefen und Gebühreneinnahmen zu steigern, während die Servicekosten kontrolliert werden.
Bank of America (BAC) Q3 2026 Gewinnüberblick: Zinserträge wachsen trotz Vergleich und Gebührendruck
Bank of America meldete für Q3 2026 einen Umsatz von 29,96 Milliarden USD, ein Anstieg von 3 % im Jahresvergleich, aber ein Rückgang gegenüber 31,56 Milliarden USD in Q2, unterstützt durch Kreditneubepreisung und Vermögensverwaltungsgebühren. Der Nettozinsertrag stieg um 8 % auf 16,45 Milliarden USD, während das GAAP-verwässerte EPS nach einem regulatorischen Vergleich in Höhe von 1,2 Milliarden USD auf 0,91 USD fiel. Mit einem bereinigten EPS von 1,08 USD und einer CET1-Quote von 10,9 % hängt das zukünftige Gewinnwachstum von Finanzierungsdisziplin, stärkerer Gebührenaktivität und kontrollierten Ausgaben ab.
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Umsatz |
29,04 Mrd. USD Q3 2025 |
29,96 Mrd. USD |
Verbessert. +3 % im Jahresvergleich. |
|
Nettozinsertrag |
15,23 Mrd. USD Q3 2025 |
16,45 Mrd. USD |
Ausgeweitet. +8 % im Jahresvergleich. |
|
GAAP-verwässertes EPS |
1,04 USD Q3 2025 |
0,91 USD |
Niedriger. -13 % im Jahresvergleich. |
|
Bereinigtes verwässertes EPS |
Ohne Vergleichsbelastung |
1,08 USD |
Bereinigt. 0,17 USD über GAAP. |
|
Nicht-Zinsaufwand |
~17,3 Mrd. USD Q3 2025 |
19,7 Mrd. USD |
Höher. Anstieg um ca. 14 %. |
|
Vermögensverwaltungserlöse |
6,31 Mrd. USD Q3 2025 |
7,12 Mrd. USD |
Ausgeweitet. +13 % im Jahresvergleich. |
|
Investment-Banking-Gebühren |
~2,0 Mrd. USD Q3 2025 |
1,8 Mrd. USD |
Niedriger. -11 % im Jahresvergleich. |
|
CET1-Quote |
11,2 % Q2 2026 |
10,90 % |
Niedriger. Rückgang um ca. 0,4 Prozentpunkte. |
- Der Q3-Umsatz stieg um 3 % auf 29,96 Milliarden USD. Der Umsatz ging trotz des jährlichen Wachstums um 5 % sequenziell zurück, was auf eine schwächere Kapitalmarktaktivität nach dem stärkeren zweiten Quartal hindeutet. Eine anhaltende Kreditnachfrage und die Ausweitung der Vermögensverwaltung werden wichtig sein, um den Ertragsimpuls aufrechtzuerhalten.
- Der Nettozinsertrag stieg um 8 % auf 16,45 Milliarden USD. Höhere Kreditbestände und die Neubepreisung festverzinslicher Vermögenswerte trieben die Performance im gesamten einlagenfinanzierten Bankgeschäft. Eine anhaltende Kreditnachfrage und die Bindung von Einlagen könnten die Erträge stützen, obwohl Finanzierungskosten die Rentabilität beeinflussen.
- Das GAAP-verwässerte EPS fiel auf 0,91 USD, da die Vergleichskosten stiegen. Der Nicht-Zinsaufwand erreichte 19,7 Milliarden USD, während der regulatorische Vergleich 1,2 Milliarden USD ausmachte. Höhere Compliance-Belastungen reduzierten die ausgewiesene Rentabilität, wodurch Kosteneffizienz wichtig wird, wenn sich die Marktaktivität normalisiert.
- Das Vermögensverwaltungsvolumen der Kunden erreichte 5,1 Billionen USD. Die vierteljährlichen AUM-Zuflüsse beliefen sich auf 20 Milliarden USD und unterstützten Vermögensverwaltungsgebühren von 4,5 Milliarden USD im gesamten Wealth-Bereich. Die Ausweitung gebührenerwirtschaftender Vermögenswerte stärkt die wiederkehrenden Einnahmen und verringert die Abhängigkeit von Handels- und Investment-Banking-Aktivitäten.
- Investment-Banking-Gebühren fielen um 11 % auf 1,8 Milliarden USD. Eine schwächere Transaktionsaktivität belastete die Quartalsergebnisse, obwohl das Management die Investment-Banking-Pipelines als robust bezeichnete. Die Wiederauffüllung von Beratungsmandaten, der Abschluss von Finanzierungstransaktionen und die Aufrechterhaltung der Ausgabendisziplin werden für zukünftiges Umsatzwachstum wichtig sein.
Bank of America (BAC) Investitionsausblick 2026: Bullen-Szenario bei 68 USD vs. Bären-Szenario bei 45 USD
Der Ausblick von Bank of America für 2026 hängt davon ab, ob Kreditneubepreisung und Vermögenswachstum die Rentabilität nach der Vergleichsbelastung wiederherstellen können. Höhere Zinserträge zeigen Fortschritte, während schwächere Kapitalmarktgebühren und steigende Ausgaben den operativen Hebel zur zentralen Bewertungsgröße machen. Die folgenden redaktionellen Szenarien spiegeln wider, wie Finanzierungskosten, Kundenaktivität und Kapitalallokation die Ergebnisse bis Dezember 2026 beeinflussen könnten.
Das Bullen-Szenario: Kreditneubepreisung und Vermögenswachstum treiben BAC in Richtung 68 USD
Höhere Renditen aus dem einlagenfinanzierten Kreditgeschäft würden die Erträge steigern, während wiederkehrende Vermögensverwaltungsgebühren einen zusätzlichen Wachstumsmotor bieten. Der Nettozinsertrag in Q3 stieg um 8 % und die Vermögensverwaltungsgebühren um 16 %, was zeigt, dass beide Geschäftsbereiche trotz schwächerer Märkte expandieren können. Wenn diese Erlöse die zugrunde liegenden Ausgaben übertreffen, könnte BAC die Rentabilität verbessern, ohne ein weiteres außergewöhnlich starkes Handelsquartal zu benötigen.
Das 68-USD-Szenario würde Unterstützung erhalten, wenn der Nettozinsertrag über das Q3-Niveau hinaus steigt und die Vermögenszuflüsse positiv bleiben. Das Vermeiden einer weiteren Belastung in Vergleichsgröße und die Aufrechterhaltung des Kapitalpuffers würden helfen, dieses Wachstum in stärkere Gewinne je Aktie umzuwandeln.
Das Basis-Szenario: Stabiles Kernbankgeschäft hält BAC zwischen 54 und 60 USD
Wiederkehrende Zinserträge und Vermögensverwaltungsgebühren könnten die Erträge stabilisieren, auch wenn Investment Banking und Handel sich nur schrittweise verbessern. Der Wealth-Umsatz in Q3 erreichte 7,12 Milliarden USD und half dabei, schwächere transaktionssensitive Geschäftsbereiche und den Einfluss steigender Ausgaben zu kompensieren. Das Basis-Szenario geht davon aus, dass diese Kernbeiträge fortbestehen und moderaten Gewinnfortschritt erzeugen, während der Finanzierungswettbewerb und die Compliance-Ausgaben ungelöst bleiben.
Eine Spanne von 54 bis 60 USD würde zu einer robusten Kreditnachfrage, positiven Vermögenszuflüssen und kontrollierten Kreditausfällen passen. Eine bessere Ausgabeneffizienz würde das obere Ende stützen, während anhaltende Gebührenschwäche genug Bankfortschritt absorbieren könnte, um die Erholung zu begrenzen.
Das Bären-Szenario: Schwache Gebühren und höhere Kosten ziehen BAC in Richtung 45 USD
Schwächere Kapitalmarkterlöse würden BAC stärker den Finanzierungs-, Compliance- und Betriebskosten aussetzen und den aus dem Bankgeschäft erzielten Gewinn reduzieren. Die Investment-Banking-Gebühren in Q3 fielen um 11 % und der Verkauf und Handel gingen um 5 % zurück, trotz stärkerer Zinserträge. Wenn die Kundenaktivität weiter nachlässt, könnten wachsende Einlagen und Kredite einen unzureichenden Ertragsschutz gegenüber erhöhten Ausgaben bieten.
Das 45-USD-Szenario würde wahrscheinlicher werden, wenn die Gebühren zusammen mit höheren Einlagenkosten oder Kreditbelastungen schwächer werden. Zinsertragsgewinne müssten dann stärker beitragen, nur um die Erträge zu stabilisieren, was weniger Unterstützung für Rückkäufe und eine höhere Bewertung ließe.
BAC-Aktienkursprognosen für 2026 von Wall-Street-Analysten
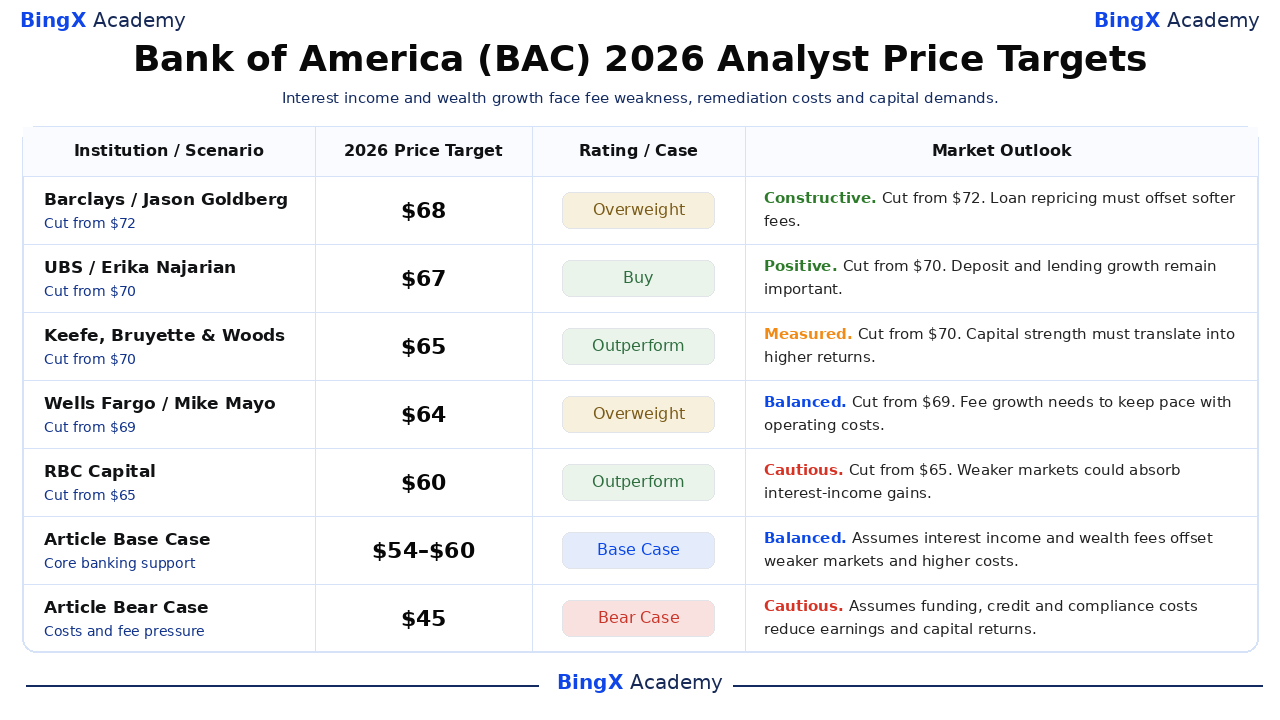
Die folgenden Kursziele sind datierte Drittanbieter-Forschungsreferenzpunkte für Bank of America-Stammaktien, die in der Regel Zwölf-Monats-Horizonte verwenden, die über 2026 hinausgehen. Sie sind keine garantierten Preise oder identisch mit den Dezember-Szenarien in diesem Artikel. Post-Gewinn-Reduktionen zeigen, dass konstruktive Ratings mit niedrigeren Gewinnerwartungen und Bewertungsannahmen koexistieren können.
|
Institution / Szenario |
Kursziel 2026 |
Rating / Fall |
Marktausblick |
|
Barclays |
68 USD |
Übergewichten |
Konstruktiv. 2026-10-15: Gesenkt von 72 USD; Übergewichten beibehalten. Redaktionelle Ansicht: Kreditneubepreisung muss schwächere Gebühren ausgleichen. |
|
UBS |
67 USD |
Kaufen |
Positiv. 2026-10-05: Gesenkt von 70 USD; Kaufen beibehalten. Redaktionelle Ansicht: Einlagen- und Kreditwachstum bleiben wichtig. |
|
Keefe, Bruyette & Woods |
65 USD |
Outperform |
Gemessen. 2026-10-15: Gesenkt von 70 USD; Outperform beibehalten. Redaktionelle Ansicht: Kapitalstärke muss in höhere Renditen umgewandelt werden. |
|
Wells Fargo |
64 USD |
Übergewichten |
Ausgewogen. 2026-10-15: Gesenkt von 69 USD; Übergewichten beibehalten. Redaktionelle Ansicht: Gebührenwachstum muss mit den Betriebskosten Schritt halten. |
|
RBC Capital |
60 USD |
Outperform |
Vorsichtig. 2026-10-15: Gesenkt von 65 USD; Outperform beibehalten. Redaktionelle Ansicht: Schwächere Märkte könnten Zinsertragsgewinne aufzehren. |
|
Artikel-Basis-Szenario |
54–60 |
Basis-Szenario |
Ausgewogen. Redaktionelles Dezember-2026-Szenario. Geht davon aus, dass Kernbankgeschäft schwächere Gebühren und Ausgaben ausgleicht. |
|
Artikel-Bären-Szenario |
45 USD |
Bären-Szenario |
Vorsichtig. Redaktionelles Dezember-2026-Szenario. Geht davon aus, dass Finanzierungs- und Kreditdruck die Renditen reduziert. |
So kaufen Sie Bank of America (BAC)-Aktien auf BingX
Kaufen und halten Sie Bank of America-Aktien über BingX Stocks Trading mit USDT oder USDC, vorbehaltlich der Listung und Kontoberechtigung. Bank of America bietet Zugang zu Privatkundenbanking, Kreditvergabe, Vermögensverwaltung und institutionellen Finanzdienstleistungen. Berechtigte Nutzer können Bestände entsprechend ihren Anlagezielen dimensionieren, ohne Leverage zu nutzen oder laufende Finanzierungsgebühren zu zahlen.
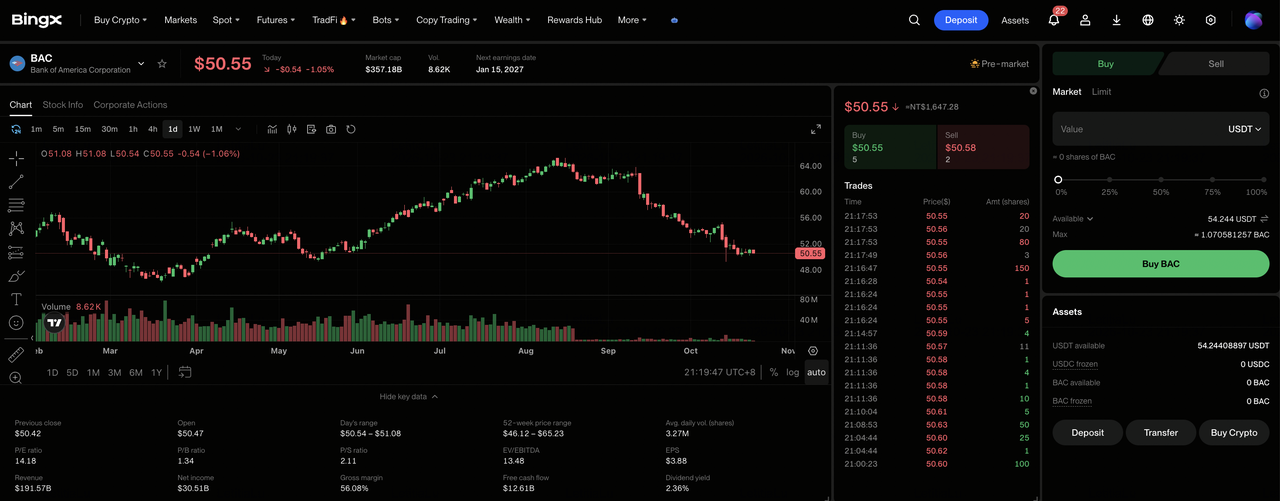
Schritt 1: Zugang zu BingX Stocks Trading. Registrieren Sie sich oder melden Sie sich bei BingX an, schließen Sie die erforderliche Identitätsprüfung ab und navigieren Sie zu „TradFi > Aktien". Akzeptieren Sie die Risikooffenlegung für den Aktienhandel, wenn Sie das Produkt zum ersten Mal aufrufen.
Schritt 2: USDT oder USDC vorbereiten. Stellen Sie sicher, dass Ihr Spot-Konto über ausreichende Mittel für den Kauf verfügt. Übertragen Sie USDT oder USDC von Ihrem Fondskonto oder Wealth-Konto, falls erforderlich. Prüfen Sie den Mindestbestellbetrag der ausgewählten Aktie und die Teilbarkeit, bevor Sie die Investitionsgröße wählen.
Schritt 3: Bank of America (BAC) auswählen. Öffnen Sie den Aktienmarkt, suchen Sie nach Bank of America (BAC) und bestätigen Sie, dass die Aktie für Ihr Konto verfügbar ist. Überprüfen Sie die Unternehmensidentität, den aktuellen Aktienkurs, die Handelssitzung und die verfügbaren Auftragstypen.
Schritt 4: Bank of America-Aktien kaufen. Wählen Sie „Kaufen", geben Sie einen zulässigen Investitionsbetrag oder eine Aktienanzahl ein und wählen Sie einen unterstützten Market- oder Limit-Order. Market-Orders nutzen verfügbare Preise während unterstützter Sitzungen, während Limit-Orders den angegebenen Preis oder besser sowie ausreichende Liquidität zur Ausführung erfordern.
Schritt 5: Bestände überprüfen und verwalten. Öffnen Sie „Aktien > Positionen", um Ihre BAC-Aktien und den nicht realisierten Gewinn oder Verlust zu überwachen. Verwenden Sie „Alle Aufträge", um Transaktionen zu überprüfen oder Aktien bei Bedarf zu verkaufen. Die T+1-Abwicklung betrifft generell, wann Verkaufserlöse abhebbar werden, nicht wann gekaufte Aktien verkauft werden können.
Top 5 Risiken für Bank of America-Investoren im Jahr 2026
Das Einlagengeschäft von Bank of America, das wachsende Wealth-Geschäft und die diversifizierten Kundenbeziehungen unterstützen den Ertragsausblick. Jedoch könnten Finanzierungskosten, Compliance-Ausgaben, Kapitalmarktaktivität und Kreditqualität die Rentabilität und Aktionärsrenditen belasten.
- Schwächere Kundenaktivität könnte den Umsatz belasten: Der Handels- und Vertriebsumsatz in Q3 erreichte 5,1 Milliarden USD, ein Rückgang von 5 % trotz stärkerer Aktienmarktaktivität. Niedrigere Handelsvolumina oder Finanzierungsbestände könnten die Erträge und Kapitalrenditen reduzieren.
- Steigende Betriebskosten könnten die Margen einschränken: Der Nicht-Zinsaufwand in Q3 erreichte 19,7 Milliarden USD, einschließlich einer Vergleichsbelastung von 1,2 Milliarden USD. Höhere Compliance- und Technologiekosten könnten die Rentabilität schwächen, wenn Zinserträge und Vermögensverwaltungsgebühren langsamer wachsen.
- Investment-Banking-Verzögerungen könnten das Gebührenwachstum begrenzen: Investment-Banking-Gebühren in Q3 erreichten 1,8 Milliarden USD, ein Rückgang von 11 %, obwohl das Management die Pipelines als robust bezeichnete. Verzögerte Fusionen, Zeichnungsaktivitäten oder Transaktionsabschlüsse könnten die zukünftige Umsatzsichtbarkeit reduzieren.
- Kapitalanforderungen könnten Aktionärsrenditen einschränken: BAC kaufte in Q3 Aktien im Wert von 6 Milliarden USD zurück, während die CET1-Quote auf 10,9 % fiel. Höhere Kreditrückstellungen oder Sanierungskosten könnten zukünftige Rückkäufe und das Wachstum der Gewinne je Aktie einschränken.
- Schwächere Renditen könnten die Bewertung belasten: Die bereinigte Eigenkapitalrendite auf das greifbare Stammkapital von BAC in Q3 erreichte 14,9 %, ohne die regulatorische Belastung. Langsamere Kreditvergabe, schwächere Kapitalmarktaktivität oder steigende Finanzierungskosten könnten die Renditen reduzieren und Kursverluste auslösen.
Abschließende Gedanken: Sollten Sie 2026 in Bank of America investieren?
Der vierteljährliche Nettozinsertrag von Bank of America in Höhe von 16,45 Milliarden USD und das Vermögensverwaltungsvolumen von 5,1 Billionen USD demonstrieren den Umfang seines Kernertraggeschäfts. Kreditneubepreisung und wiederkehrende Anlagegebühren bieten Unterstützung über den Handel hinaus, während Rückkäufe Möglichkeiten schaffen, die Ergebnisse je Aktie zu verbessern. Die Aufrechterhaltung dieses Wachstums wird davon abhängen, Ausgaben zu kontrollieren und Kapitalmarkterlöse wiederherzustellen.
Das Bullen-Szenario von 68 USD setzt stärkere Zinserträge, anhaltende Vermögenszuflüsse und verbesserte Kosteneffizienz voraus. Das Basis-Szenario von 54 bis 60 USD spiegelt ein widerstandsfähiges Bankgeschäft wider, während das Bären-Szenario von 45 USD schwächere Gebühren und höhere Finanzierungskosten berücksichtigt. Da BAC am 2026-10-21 bei 50,78 USD schloss, sollten Investoren beobachten, ob das Kernwachstum in nachhaltige Gewinne je Aktie umgewandelt wird.
Risikohinweis: Das diversifizierte Bankgeschäft von Bank of America eliminiert das Anlagerisiko nicht. Höhere Finanzierungskosten, regulatorische Sanierungen oder sich verschlechternde Kreditqualität könnten Erträge und Aktionärsrenditen reduzieren. Investoren sollten Bewertung, Kapitalstärke und ihre Risikobereitschaft beurteilen, bevor sie BAC-Aktien kaufen.
Verwandte Artikel
- Top-Finanzdienstleistungs- und Fintech-Aktien zum Kaufen im Jahr 2026 inmitten des Wandels durch agentische KI und Stablecoin-Rails
- Broadcom (AVGO) Kursprognose 2026: Kann das KI-Umsatzwachstum AVGO in Richtung 600 USD treiben?
- Goldman Sachs (GS) Kursprognose 2026: Kann der Rekorderlös aus dem Aktienhandel GS in Richtung 1.150 USD treiben?
- JPMorgan Chase (JPM) Kursprognose 2026: Kann steigende Zinseinkommen JPM in Richtung 425 USD treiben?
- BlackRock (BLK) Kursprognose 2026: Kann eine starke ETF-Nachfrage BLK in Richtung 1.400 USD treiben?
- Wells Fargo (WFC) Kursprognose 2026: Kann steigende Zinseinkommen WFC in Richtung 105 USD treiben?
