
UiPath (PATH) 提供企業自動化和業務編排軟件,協調AI代理、機器人、人員和應用程序跨管控工作流程。機器人流程自動化仍然是安裝基礎,而Maestro、代理構建、流程智能、測試和文檔理解拓寬了平台。這種演進增加了對企業AI支出的敞口,但也使PATH容易受到新競爭對手、客戶整合和代理AI貨幣化速度的影響。
最新季度顯示了持久增長和更好的盈利能力,而沒有完全解決需求爭議。 UiPath 2027財年第二季收入達到4.103億美元,同比增長13%,年化續約運行率增長12%至19.38億美元,淨新增ARR達到3700萬美元。更廣泛的案例取決於AI主導的交易是否能比成熟自動化工作負載放緩更快地提升淨新增ARR。
PATH 2026年股價預測現在集中於兩種競爭觀點:
- 23美元代理自動化案例: Maestro成為企業AI工作流程的控制層,加速ARR並維持營運槓桿。
- 10美元競爭破壞案例: AI原生工具減少對傳統自動化的需求,並使新客戶增長保持在重新評級所需的水平之下。
本指南分解了PATH股價預測、2026年價格情景、主要風險和分析師展望,基於UiPath 9月3日2027財年第二季業績發布、季度申報和截至9月15日的市場數據,以及 如何在BingX TradFi交易PATH股票期貨,使用 USDT抵押品。
UiPath投資者在2026年9月需要了解的五大要點
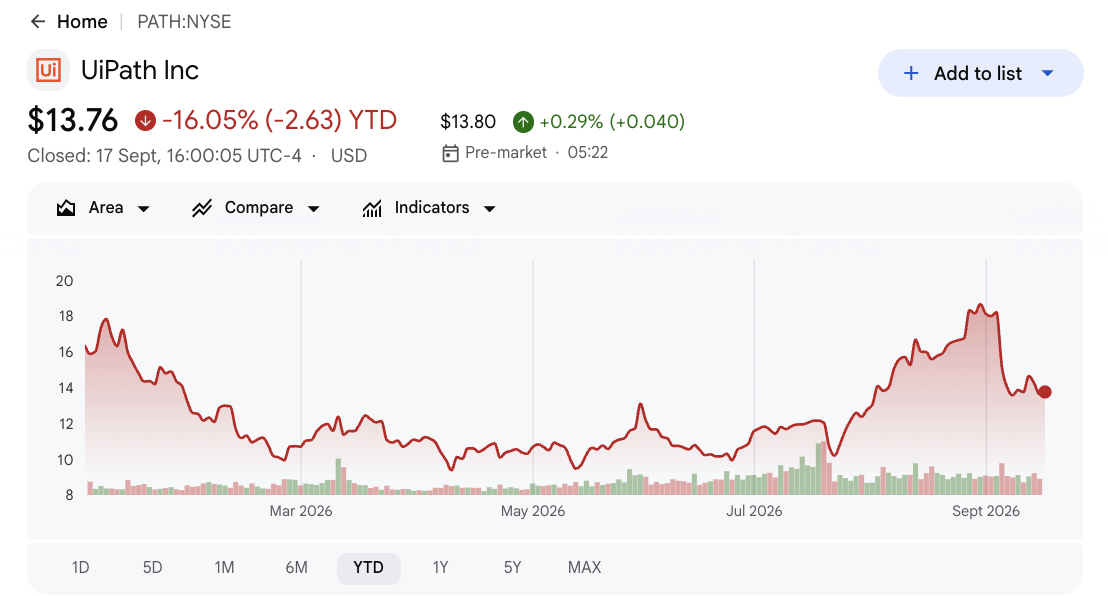
- PATH於9月17日收於13.76美元,2026年下跌16.05%: 儘管第二季收入超預期並提高年度指引,股價在第二季後下跌約16%。反應顯示投資者希望看到更清晰的證據,證明AI採用可以加速經常性收入。
- 季度收入達到4.103億美元,超出共識約1240萬美元: 收入同比增長13%,對比預期的3.9785億美元。第三季指引4.4億至4.45億美元指向約8%的較慢增長。
- ARR增長12%至19.38億美元,淨新增ARR為3700萬美元: 以美元計淨留存率保持109%,顯示現有客戶繼續擴張。更強的估值支持將需要AI產品推動更大的淨增加,而不僅僅是留存。
- GAAP營運收入達到3200萬美元,非GAAP營運收入達到8900萬美元: UiPath產生22%的非GAAP營運利潤率和3100萬美元的調整後自由現金流。盈利能力為管理層提供更多空間投資AI代理和編排,同時保持紀律。
- 全年收入指引上調至17.89億至17.94億美元: 中點比之前的範圍增加1300萬美元。管理層也預期年末ARR為20.65億至20.70億美元,約4.45億美元的非GAAP營運收入。
什麼是UiPath (PATH)?
UiPath是一家圍繞自動化、編排和流程改進構建的企業軟件公司。其平台結合機器人流程自動化、API、AI代理、文檔理解、流程挖掘、測試和治理,使組織能夠跨傳統系統和現代雲應用程序自動化工作。客戶通常購買期限訂閱、維護和相關服務,創造通過年化續約運行率衡量的經常性收入。該平台用於金融、醫療保健、政府、電信和其他受監管環境,在這些環境中可審核性和確定性執行至關重要。
長期策略是將UiPath Maestro定位為連接AI代理、軟件機器人、企業應用程序和員工的編排層。Maestro Flow增加了以開發者為中心的畫布,Maestro Case針對異常繁重的工作流程,如調查和審批。UiPath也通過 微軟、SAP、 Google Cloud、 Amazon Web Services、德勤和其他技術和諮詢合作夥伴擴展分銷。這個方向將公司從獨立RPA轉向更廣泛的AI軟件應用程序層,而不放棄管控自動化基礎。
UiPath (PATH) 2027財年第二季業績概覽:收入、ARR和營運槓桿改善
UiPath報告收入4.103億美元,對比預期的3.9785億美元,超出約1240萬美元,同比增長13%。非GAAP每股收益符合共識的0.15美元,GAAP稀釋每股收益從零改善至0.07美元,ARR增長12%至19.38億美元,留存率109%。管理層將全年收入上調至17.89億至17.94億美元,並保持約4.45億美元的非GAAP營運收入。主要矛盾是改善的利潤率是否能與更快的AI主導經常性收入增長相結合。
閱讀更多: UiPath (PATH) 2027財年第二季業績概覽:4.1億美元收入超預期引發16.63%股價拋售
|
財務指標 |
指引/共識 |
報告/實際 |
意外 |
|
2027財年第二季收入 |
3.9785億美元共識 |
4.103億美元 |
超預期。約超出共識1240萬美元;同比增長13%。 |
|
第二季非GAAP每股收益 |
0.15美元共識 |
0.15美元 |
符合。營運紀律抵消持續投資。 |
|
第二季GAAP稀釋每股收益 |
一年前為0.00美元 |
0.07美元 |
改善。GAAP盈利能力擴張。 |
|
年化續約運行率 |
一年前為17.30億美元 |
19.38億美元 |
擴張。ARR增長12%,淨新增ARR為3700萬美元。 |
|
以美元計淨留存率 |
— |
109% |
正面。現有客戶擴大支出。 |
|
非GAAP營運收入 |
— |
8900萬美元 |
盈利。利潤率達到約22%。 |
|
2027財年第三季收入展望 |
— |
4.4億-4.45億美元 |
環比上升。中點暗示約8%的同比增長。 |
|
2027財年收入展望 |
之前為17.76億-17.81億美元 |
17.89億-17.94億美元 |
上調。中點增加1300萬美元。 |
|
2027財年非GAAP營運收入 |
— |
約4.45億美元 |
有紀律。指引保持營運槓桿。 |
- 收入4.103億美元超出共識約1240萬美元: 13%的增長率顯示儘管存在AI破壞擔憂,自動化平台繼續擴張。下一個測試是第三季是否達到4.4億至4.45億美元的範圍。
- 非GAAP每股收益0.15美元符合共識: GAAP淨收入達到3610萬美元,稀釋每股收益改善至0.07美元。盈利能力減少了在平台投資和近期財務紀律之間選擇的需要。持續的GAAP收入將使改善更加持久。
- ARR為19.38億美元,增長12%,淨新增ARR為3700萬美元: 109%的留存率確認現有客戶的擴張,但較小的淨新增數字使收購和AI貨幣化仍然是辯論的核心。需要更快的增加才能獲得更強的重新評級。
- 非GAAP營運收入達到8900萬美元: 22%的利潤率和3100萬美元的調整後自由現金流顯示增長正在達到營運結果。UiPath也持有14.05億美元的現金、等價物和有價證券。該流動性支持產品投資和選擇性收購。
- 全年收入指引在中點上調1300萬美元: 新的17.89億至17.94億美元範圍高於之前的展望,而年末ARR指引20.65億至20.70億美元需要再增加1.27億至1.32億美元。
UiPath (PATH) 2026年投資展望:23美元牛市案例對比10美元熊市案例
UiPath的2026年展望取決於AI代理和編排是否能在不削弱利潤率的情況下加速經常性收入。現有自動化部署和強勁盈利能力提供支持,而較慢的淨新增ARR和AI原生競爭仍然是主要風險。
牛市案例:強勁的AI代理採用推動PATH走向23美元
牛市案例假設Maestro、AI代理和管控自動化在受監管企業中贏得更廣泛的部署。UiPath第二季前20大交易中有18個包含AI,顯示新產品正在進入真正的客戶部署,而不是停留在孤立的試點階段。
走向23美元需要淨新增ARR升至3700萬美元以上,留存率保持在109%附近或以上,營運利潤率在繼續投資時保持強勁。年末ARR超過20.65億美元將強化這一案例。
基礎案例:穩定ARR增長使PATH保持在15美元至18美元之間
基礎案例假設收入和ARR繼續以低雙位數增長,而盈利能力抵消較慢的客戶獲取。現有RPA部署和合作夥伴分銷支持續約,儘管競爭限制估值擴張。
在這種情況下,PATH可能主要在15美元至18美元之間交易。指引範圍內的收入、109%附近的留存率和約4.45億美元年度目標的非GAAP營運收入將支持該範圍。淨新增ARR保持在3700萬美元附近將限制上升空間。
熊市案例:更強的AI競爭將PATH拉向10美元
熊市案例假設企業越來越多地通過雲、應用程序和模型提供商自動化,減少對單獨編排平台的需求。大型交易週期也可能延長,因為客戶將UiPath與嵌入式AI工具進行比較。
如果ARR增長降至10%以下、留存率降至100%以下或全年收入指引被削減,走向10美元將變得更有可能。強勁的利潤率會軟化衝擊,儘管較慢的經常性增長可能會對估值造成壓力。
華爾街分析師對PATH 2026年股價預測
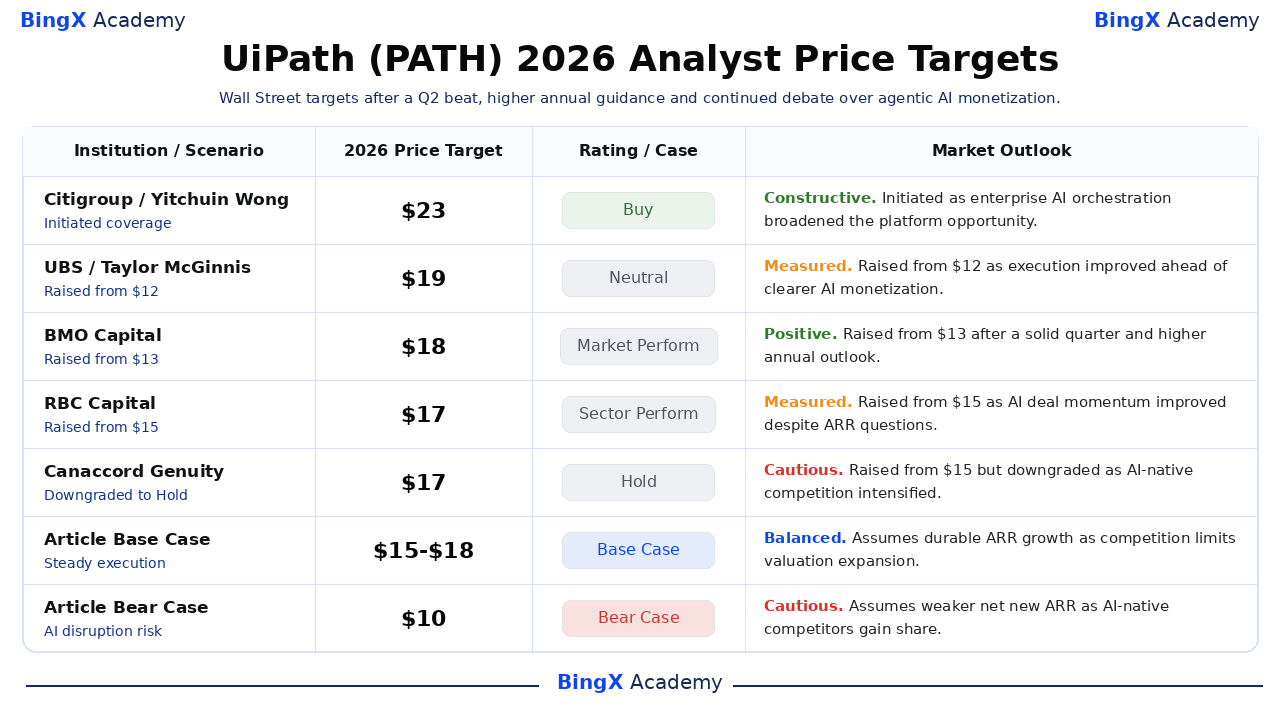
第二季後的分析師行動顯示了廣泛的解釋範圍。花旗集團以23美元目標價發起買入評級,而Canaccord將目標價上調至17美元並將股票降級為持有。該群體認可執行改善,但在代理AI貨幣化的速度和可防禦性上仍然存在分歧。
|
機構 |
2026年目標價 |
評級 |
市場展望 |
|
花旗集團 |
23美元 |
買入 |
建設性。9月8日:發起為企業AI編排拓寬平台機會。 |
|
瑞銀 |
19美元 |
中性 |
謹慎。8月31日:從12美元上調,因為執行在更清晰的AI貨幣化之前有所改善。 |
|
BMO Capital |
18美元 |
市場表現 |
正面。9月4日:在穩固季度和更高年度展望後從13美元上調。 |
|
加拿大皇家銀行資本 |
17美元 |
行業表現 |
謹慎。9月4日:儘管存在ARR問題,從15美元上調,因為AI交易勢頭有所改善。 |
|
Canaccord Genuity |
17美元 |
持有 |
謹慎。9月4日:從15美元上調但降級,因為AI原生競爭加劇。 |
|
文章基礎案例 |
15美元-18美元 |
基礎案例 |
平衡。假設競爭限制估值擴張時ARR持久增長。 |
|
文章熊市案例 |
10美元 |
熊市案例 |
謹慎。假設AI原生競爭對手獲得份額時淨新增ARR較弱。 |
如何在BingX交易UiPath (PATH)股票
使用BingX TradFi和 BingX AI工具交易UiPath的代理AI採用、經常性收入增長和利潤率展望。由於PATH可能對業績、產品公告和競爭發展反應劇烈,在進入倉位之前定義投資論點和止損限額。
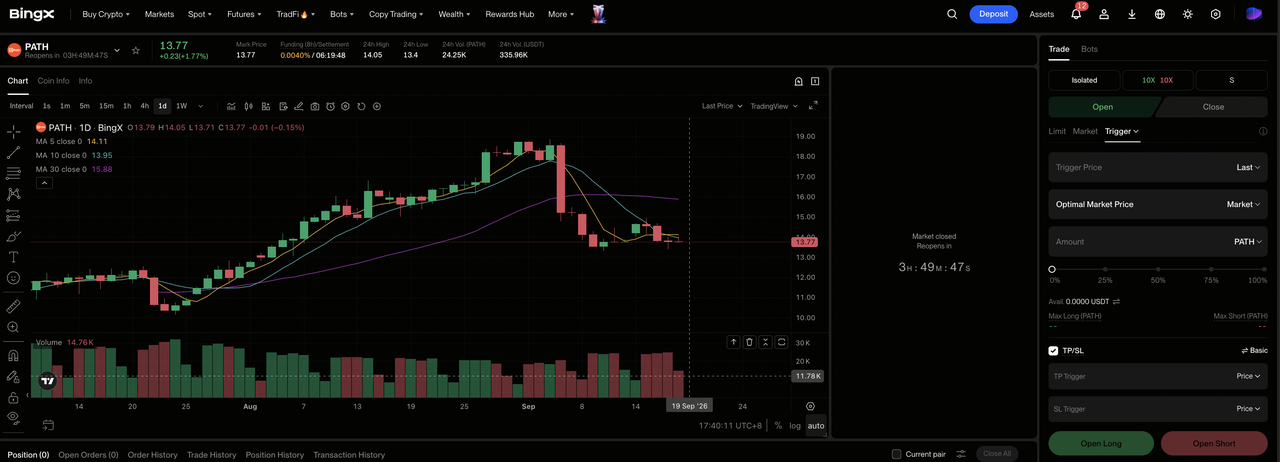
第1步:進入BingX TradFi。 註冊並導航到BingX交易所儀表板上的專門 TradFi部分。
第2步:選擇UiPath (PATH)。搜索並選擇 PATH-USDT永續期貨合約。
第3步:選擇您的方向。如果代理交易轉換加速且利潤率保持穩固,選擇 做多。如果AI原生競爭放緩ARR或指引疲軟,選擇做空。
第4步:選擇槓桿和保證金模式。根據您的風險承受能力選擇 逐倉或全倉保證金。約16%的盈後下跌顯示了為什麼保守槓桿很重要。
第5步:執行嚴格的風險協議。在進入交易之前或之後立即設置 止盈和止損(TP/SL)水平。監控淨新增ARR、留存率、指引和競爭產品發布。
UiPath投資者在2026年需要關注的五大風險
UiPath在其自動化市場快速變化的同時改善了盈利能力。這些風險可能放緩經常性收入、削弱留存率並對估值施壓,即使收益保持正面。
- AI原生競爭對手可能放緩新客戶增長:雲和軟件供應商可以直接將自動化嵌入其平台。這可能減少新的UiPath部署,增加折扣並削弱長期留存。
- 淨新增ARR可能保持過低:第二季增加了3700萬美元的淨新增ARR。如果增加沒有加速,未來收入可見性可能削弱,年末ARR目標將變得更難達到。
- 大型交易可能在季度間轉移:企業自動化項目通常需要冗長的審批。延遲決定可能將ARR和收入移至後期,即使銷售管道保持活躍。
- 領導變更可能造成執行風險:金融和營運方面的變更在重大產品轉型期間增加了新的問責制。在客戶評估UiPath代理產品時,銷售、財務或交付方面的破壞可能放緩轉換。
- 較低的估值倍數可能限制上升空間:較慢的增長或更高的利率可能降低投資者支付的倍數,即使UiPath保持盈利。需要更強的ARR增長和新客戶需求來抵消這種壓力。
最後思考:您應該在2026年投資UiPath嗎?
UiPath的第二季顯示了更健康的營運業務,收入超預期1240萬美元,ARR增長12%,GAAP營運收入為正,年度指引上調。該股仍需要證據證明代理產品能夠增加淨新增ARR,而不僅僅是保護安裝基礎。投資者應該一起關注ARR增加、留存率、主要交易中的AI參與和營運利潤率,因為沒有貨幣化的增長或沒有新需求的利潤率將使投資論點不完整。
保守的決策框架將尋求淨新增ARR升至3700萬美元以上,留存率保持在109%附近,年度非GAAP營運收入朝著4.45億美元追蹤。滿足所有三個測試將支持基礎或牛市案例。較慢的經常性增長、較弱的留存率或嵌入式AI工具正在取代UiPath的證據將有利於熊市案例,儘管目前盈利能力良好。
風險提醒:股票相關永續期貨涉及槓桿,可能放大損失。分析師目標和文章情景是有條件的參考點,不是保證。
相關閱讀
- Adobe (ADBE) 2026年價格預測:AI貨幣化能否推動ADBE走向520美元?
- AppLovin (APP) 2026年價格預測:AXON增長能否推動APP走向600美元?
- Figma (FIG) 2026年價格預測:36.00美元AI發射平台還是高估的IPO後宿醉陷阱?
- CrowdStrike (CRWD) 2026年價格預測:AI安全和Falcon Flex能否推動CRWD走向280美元?
- Arm Holdings (ARM) 2026年價格預測:AI計算需求能否推動ARM走向350美元?
