


超微電腦(SMCI),通常稱為Supermicro,為人工智能、雲端、企業和邊緣工作負載設計完整的伺服器、儲存和機架級系統。其模組化構建模塊解決方案結合處理器、加速器、記憶體、網路、電源和冷卻功能,並根據客戶需求進行配置。 人工智能基礎設施仍是主要增長引擎,儘管項目時間安排、組件供應和營運資金需求可能會導致收入和現金流產生波動。
最新季度顯示了需求規模和模式的變動性。 SMCI第四季度FY2026淨銷售額達到111億美元,按年增長93%,但比引用的共識低約4.5億美元。非GAAP每股收益達到1.70美元,GAAP毛利率回升至17.5%,管理層以超過600億美元的新訂單進入FY2027。投資論點取決於將該管道轉化為盈利出貨,而不會出現另一次現金流逆轉。
SMCI股票2026年預測現在集中於兩個相互競爭的觀點:
- AI機架級擴張案例:創紀錄的訂單管道、直接液體冷卻和每月超過6,000個機架的製造能力可能支持650億-720億美元的FY2027收入展望,並推動SMCI朝60美元發展。
- 利潤率和現金轉換案例:大型項目時間安排、客戶集中度、低利潤率AI系統和庫存增加可能使自由現金流低於盈利,並將股價拉向24美元。
本指南分析了SMCI股票預測、2026年價格情境、主要風險和分析師展望,參考了Supermicro於8月11日發布的FY2026第四季度財報、年度申報文件以及截至9月15日的市場數據,另外還有 如何在BingX TradFi上交易SMCI股票期貨,使用 USDT抵押品。
2026年9月Supermicro投資者需要了解的5件事
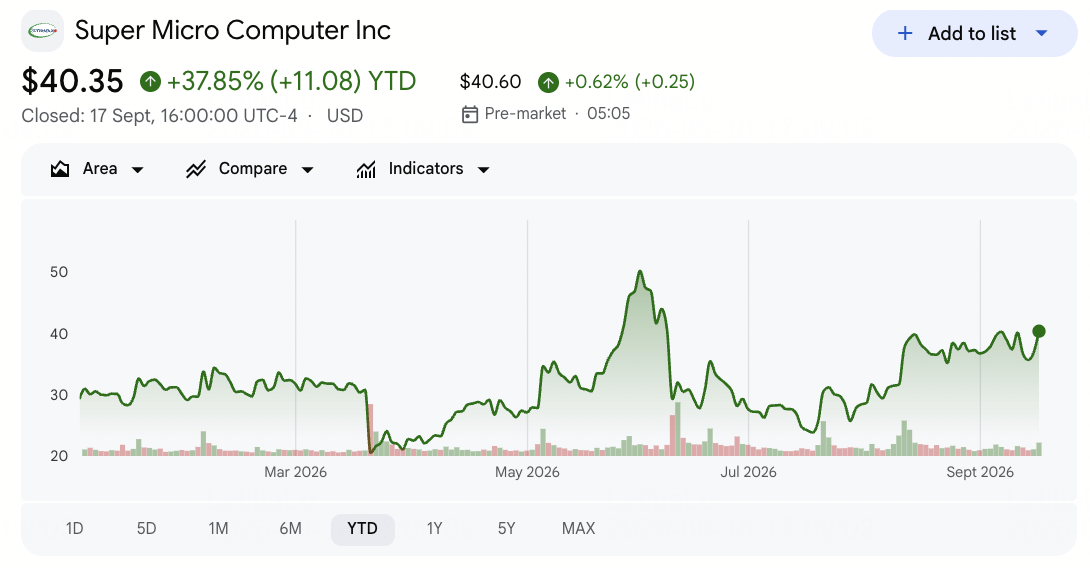
- SMCI於9月17日收於40.35美元,年初至今仍上漲37.85%:股價仍較52週高點58.78美元低約39%,顯示AI增長仍具吸引力,但執行、合規和利潤率擔憂仍對估值造成壓力。
- 第四季度收入達111億美元,按年增長93%:銷售額從去年同期的58億美元和第三季度的102億美元上升,但仍未達到約115.5億美元的共識。客戶現場準備就緒可能會繼續在季度之間轉移大量收入。
- GAAP毛利率從第三季度的9.9%回升至17.5%:更好的客戶和產品組合提升了盈利能力,並幫助非GAAP每股收益達到1.70美元,而預期為0.94美元。管理層預計FY2027第一季度利潤率將正常化至10.4%至10.8%,持久性是關鍵考驗。
- 超過600億美元的新訂單創下創紀錄的積壓:Supermicro增加了數百個企業和其他客戶,FY2026結束時有9個客戶各自產生超過10億美元。更廣泛的組合減少了對單一客戶的依賴,儘管訂單時間安排仍然推動季度收入。
- FY2027收入指引達650億至720億美元:685億美元的中點比引用的525億美元華爾街估計高約160億美元。實現這一目標需要第一季度收入145億至155億美元,以及足夠的組件、電力和客戶能力按計劃轉換積壓。
什麼是超微電腦(SMCI)?
超微電腦是一家基礎設施製造商,工程設計和組裝伺服器、儲存平台、網路系統和完整的 數據中心機架。其構建模塊解決方案模式使用通用組件和模組化設計,圍繞不同的 CPU、GPU、記憶體、儲存和 網路組合配置產品。客戶包括雲端營運商、企業、政府、電信供應商和科技公司。收入取決於硬體出貨,儘管工程速度、熱設計和交付集成機架的能力創造了差異化。
Supermicro的長期策略圍繞數據中心構建模塊解決方案和用於高密度AI集群的直接液體冷卻。該公司支持來自 NVIDIA、 AMD和 Intel的平台,並正在美國、台灣和馬來西亞擴展製造能力,超過每月6,000個機架,包括超過3,000個液冷機架的產能。企業和渠道收入在第四季度達到56億美元,按年增長172%,將業務範圍擴展到少數大規模部署之外。
閱讀更多: 2026年值得購買的頂級AI伺服器股票:機架級系統、GPU伺服器和AI伺服器基礎設施
超微電腦(SMCI)FY2026第四季度財報概覽:收入、每股收益和AI基礎設施增長
Supermicro報告收入111億美元,對比約115.5億美元的預期,但非GAAP每股收益1.70美元超過0.94美元的估計,因為GAAP毛利率回升至17.5%。全年收入增長78%至391億美元,第四季度營運現金流回到正數7.47億美元,超過600億美元的新訂單支持650億-720億美元的FY2027展望。主要緊張關係在於出色的第四季度組合是否能轉化為持久的利潤率和現金流,因為出貨量加速。
閱讀更多: 超微電腦(SMCI)2026年第四季度財報概覽:650億美元FY2027展望推動19.02%價格反彈
|
財務指標 |
指引/共識 |
報告/實際 |
驚喜 |
|
FY2026第四季度淨銷售額 |
115.5億美元Visible Alpha共識 |
111億美元 |
未達標。比共識低約4.5億美元,儘管按年增長93%。 |
|
第四季度非GAAP稀釋每股收益 |
0.94美元共識;0.65-0.79美元指引 |
1.70美元 |
超標。比共識高0.76美元,按年增長超過一倍。 |
|
第四季度GAAP稀釋每股收益 |
0.53-0.67美元指引 |
1.62美元 |
超標。比指引上限高0.95美元。 |
|
第四季度GAAP毛利率 |
FY2026第三季度為9.9% |
17.50% |
擴張。環比增加760個基點。 |
|
第四季度營運現金流 |
FY2026第三季度使用66億美元 |
提供7.47億美元 |
改善。回到正季度現金產生。 |
|
FY2026淨銷售額 |
FY2025為220億美元 |
391億美元 |
增長。按年增長78%。 |
|
FY2026 GAAP淨收入 |
FY2025為10億美元 |
22億美元 |
增長。按年增長超過一倍。 |
|
FY2027第一季度收入展望 |
118億美元FactSet共識 |
145億-155億美元 |
高於預期。150億美元中點比共識高32億美元。 |
|
FY2027收入展望 |
525億美元華爾街估計 |
650億-720億美元 |
高於預期。685億美元中點比估計高160億美元。 |
- 收入111億美元增長93%但未達共識約4.5億美元:客戶基礎設施準備就緒將幾個合同推遲到FY2027第一季度或更晚。這種時間安排解釋了為什麼積壓可以快速擴張而不是每筆訂單都成為同季度收入或現金收集。
- 非GAAP每股收益1.70美元超出共識0.76美元:該數字也超過了0.79美元的指引上限,從去年同期的0.41美元上升。有利的組合推動了上行,所以第一季度預期的10.4%-10.8%利潤率將考驗盈利增長的可重複性。
- GAAP毛利率達到17.5%,環比從9.9%上升:760個基點的復甦將非GAAP營運利潤率從7.2%提升至14.3%。利潤率擴張可以創造大量盈利槓桿,儘管逆轉會迅速通過報告每股收益和估值傳遞。
- 營運現金流從66億美元的使用改善至正數7.47億美元:季度自由現金流達到約7.22億美元。全年營運現金流仍為負68億美元,因為庫存以129億美元結束,使現金轉換成為論點的核心。
- FY2027收入指引650億-720億美元意味著高達84%的增長:展望基於創紀錄的積壓、AI需求和製造規模。轉換必須在不出現另一次營運資金激增或利潤率崩潰的情況下進行,收入增長才能增加每股價值。
閱讀更多: 戴爾科技(DELL)2026年價格預測:700美元AI上行空間對比380美元執行風險
超微電腦(SMCI)2026年投資展望:60美元牛市案例對比24美元熊市案例
SMCI的展望取決於超過600億美元的新訂單是否能夠足夠快速地轉換為收入、利潤率和現金,以驗證FY2027預測。以下範圍是BingX學院編輯情境,而不是華爾街目標或價格承諾。
牛市案例:強勁的AI伺服器需求推動SMCI朝60美元發展
牛市案例假設第一季度收入接近155億美元指引上限,訂單管道支持FY2027其餘期間的增長。隨著機架功率密度上升,直接液體冷卻成為更強的差異化因素,而每月超過6,000個機架的製造能力有助於縮短部署時間。
朝60美元的移動需要收入接近650億至720億美元範圍的上半部,毛利率在第一季度後穩定在11%以上,以及多個季度的正營運現金流。較慢的庫存增長和更廣泛的客戶多元化將加強該案例。
基本案例:穩定的AI需求使SMCI保持在38美元至48美元之間
基本案例假設積壓大體按計劃轉換,儘管產品和客戶組合將毛利率從第四季度的17.5%水平拉回。收入增長仍然強勁,而庫存融資、項目時間安排和競爭阻止盈利和自由現金流像銷售額一樣快速增長。
在這種情境下,SMCI可能主要在38美元至48美元之間交易。第一季度收入在145億至155億美元範圍內,非GAAP每股收益在1.01至1.10美元範圍內,毛利率接近10.4%至10.8%將支持該範圍。另一次重大出貨延遲或現金流逆轉將限制上端。
熊市案例:較低利潤率、項目延遲和法律審查將SMCI拉向24美元
熊市案例假設客戶設施、電力可用性或組件時間安排延遲訂單轉換,而競爭保持定價激進。庫存和應收款項在現金到達之前上升,而持續的法律和合規審查增加成本,並可能削弱客戶或投資者信心。
如果FY2027收入低於650億美元、毛利率降至9%以下、營運現金流再次大幅轉為負數或法律和合規問題升級,朝24美元的移動將變得更有可能。較低的盈利估計和對執行和治理信心的削弱將對估值造成壓力。
華爾街分析師對SMCI股票2026年價格預測
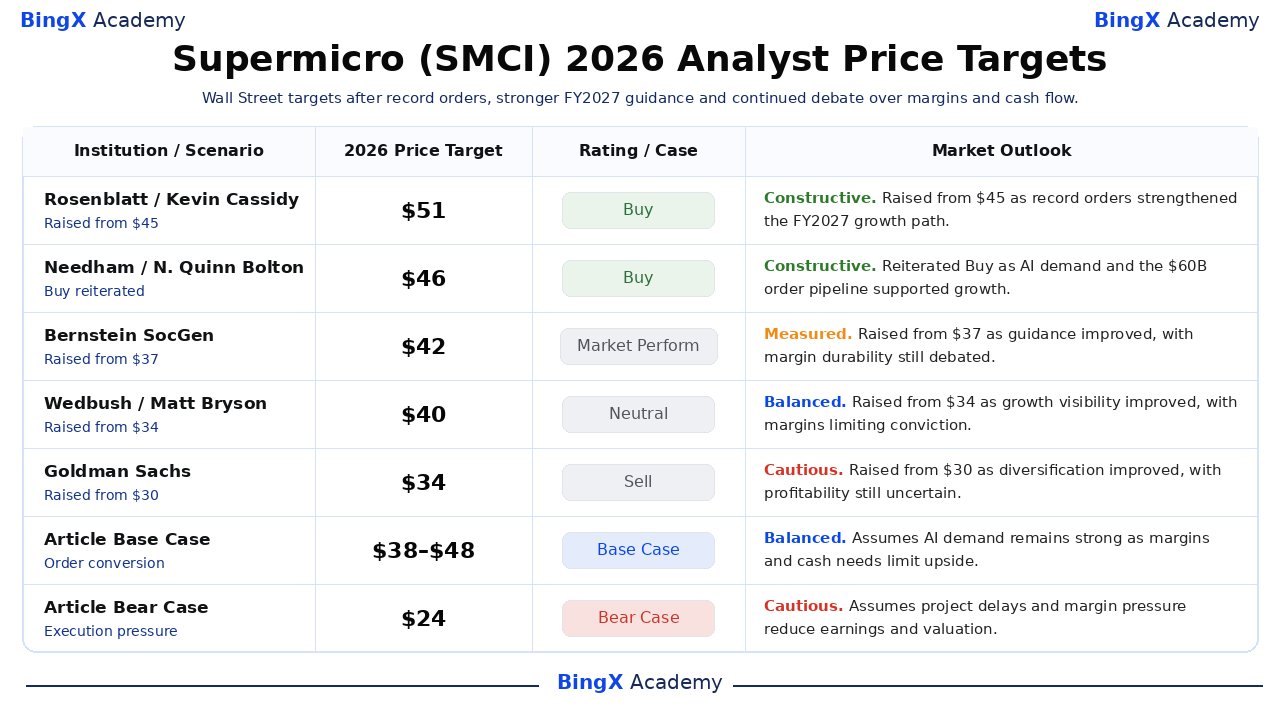
分析師在創紀錄的AI需求與服務該需求所需的利潤率、營運資金和執行負擔之間仍存分歧。以下五個有日期的行動橫跨買入到賣出,顯示了訂單轉換的不同假設。這些目標是第三方參考點,而不是價格承諾。基本和熊市行是BingX學院編輯情境。
|
機構/情境 |
2026年價格目標 |
評級/案例 |
市場展望 |
|
Rosenblatt / Kevin Cassidy |
51美元 |
買入 |
建設性。8月12日:從45美元上調,因為創紀錄訂單加強了FY2027增長路徑。 |
|
Needham / N. Quinn Bolton |
46美元 |
買入 |
建設性。8月12日:重申,因為AI需求和600億美元管道支持增長。 |
|
Bernstein SocGen / Mark Newman |
42美元 |
市場表現 |
審慎。8月13日:從37美元上調,因為指引改善,利潤率持久性仍在辯論。 |
|
Wedbush / Matt Bryson |
40美元 |
中性 |
平衡。8月12日:從34美元上調,因為增長能見度改善,利潤率限制信心。 |
|
Goldman Sachs / Katherine Murphy |
34美元 |
賣出 |
謹慎。8月12日:從30美元上調,因為多元化改善,盈利能力仍不確定。 |
|
文章基本案例 |
38美元-48美元 |
基本案例 |
平衡。假設AI需求保持強勁,利潤率和現金需求限制上行空間。 |
|
文章熊市案例 |
24美元 |
熊市案例 |
謹慎。假設項目延遲和利潤率壓力降低盈利和估值。 |
如何在BingX交易超微電腦(SMCI)股票
使用BingX TradFi和 BingX AI工具交易Supermicro的AI機架、液冷和利潤率展望。由於SMCI可能對項目時間安排、盈利和合規新聞產生劇烈反應,交易者應在進入頭寸前明確催化劑和風險限制。
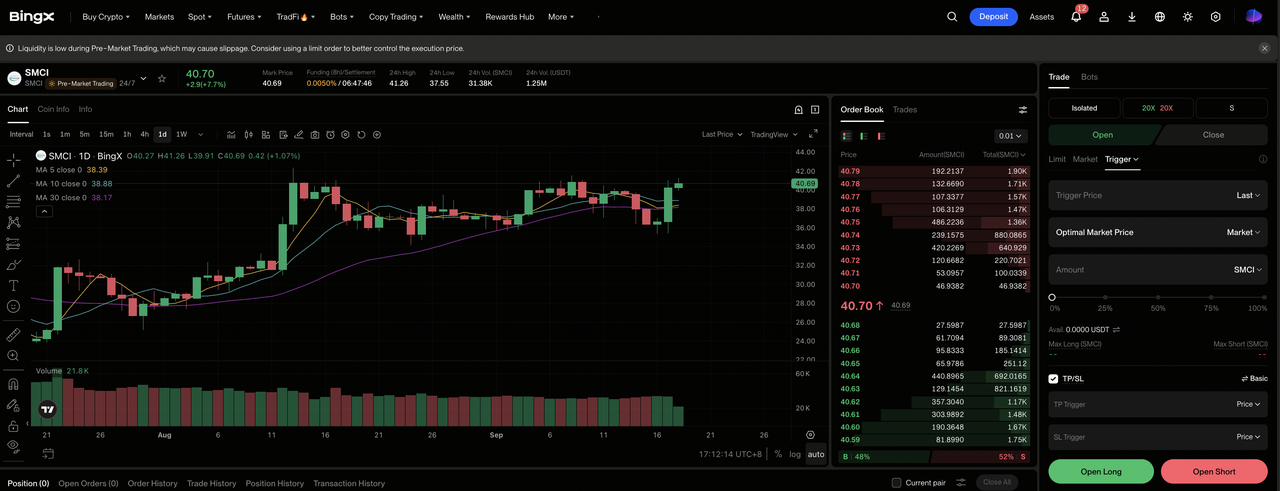
步驟1:訪問BingX TradFi。 註冊並導航到BingX交易所儀表板上的專門 TradFi部分。
步驟2:選擇超微電腦(SMCI)。搜索並選擇 SMCI-USDT永續期貨合約。
步驟3:選擇您的方向。如果訂單轉換和利潤率支持牛市案例,選擇 開多。如果延遲或現金需求削弱預期的每股經濟效益,選擇開空。
步驟4:選擇槓桿和保證金模式。根據您的風險承受能力選擇 逐倉或全倉保證金。SMCI距離52週高點39%的差距顯示了為什麼保守槓桿和明確頭寸規模很重要。
步驟5:執行嚴格的風險協議。在進入交易前或緊接著設置 止盈和止損(TP/SL)水平。SMCI可能對指引、出貨、利潤率和監管發展迅速反應。
2026年Supermicro投資者需要關注的5大風險
Supermicro的增長模式取決於組件採購、庫存、客戶準備就緒和最終付款。這些風險可能影響利潤率、現金流和每股價值。
- 毛利率波動可能超過收入增長:GAAP毛利率從第三季度的9.9%移至第四季度的17.5%,而第一季度指引指向10.4%至10.8%。即使在數十億美元收入上一個百分點的利潤率變化也可能對每股收益產生重大影響。
- 營運資金可能快速吸收現金:FY2026營運現金流為負68億美元,庫存以129億美元結束。如果庫存增長持續快於出貨,融資需求可能會上升,儘管報告收入強勁。
- 大客戶可能創造時間安排風險:FY2026有九個客戶各自產生超過10億美元。來自一個主要買家的延遲設施或規格變更可能會在季度之間轉移收入並降低工廠利用率。
- 出口規則可能限制產品和客戶:先進的AI伺服器使用受跨司法管轄區不斷變化規則控制的組件。更嚴格的限制或合規問題可能延遲出貨並從某些市場移除需求。
- 競爭可能使AI系統利潤率保持低位:戴爾、HPE、雲端營運商和ODM競爭許多相同的基於加速器的部署。激進定價可能將積壓轉化為收入,但不產生足夠的現金流來支持更高估值。
最終想法:您應該在2026年投資超微電腦嗎?
Supermicro進入2026年末時擁有特殊的需求證據。第四季度收入增長93%,新訂單超過600億美元,FY2027指引達到650億-720億美元。同樣的結果也顯示了為什麼股票仍然存在爭議。收入未達共識,第一季度利潤率預期正常化,全年營運現金流仍然深度負值。
如果訂單轉換、液冷和更廣泛的企業需求產生盈利和現金,牛市案例支持60美元。如果項目延遲、出口管制或利潤率壓力削弱估計,熊市案例指向24美元。保守交易者可能會等待第一季度收入、毛利率、庫存和營運現金流,然後才增加敞口。
風險提醒:交易和投資SMCI等股票涉及高資本損失風險。盈利未達標、指引變化、競爭、監管行動、估值變化和槓桿交易可能產生快速損失。在分配資本前進行獨立研究。
相關閱讀
- 2026年值得購買的頂級AI數據中心股票:雲端、伺服器和AI運算基礎設施
- 2026年值得購買的頂級AI伺服器股票:機架級系統、GPU伺服器和AI伺服器基礎設施
- NVIDIA(NVDA)2026年價格預測:AI基礎設施增長能否推動NVDA朝420美元發展?
- AMD 2026年價格預測:AI增長能否推動AMD朝700美元發展?
- 英特爾(INTC)2026年價格預測:AI CPU需求能否推動INTC朝145美元發展?
