Planet Labs (PL) 經營一個垂直整合的地球觀測平台,結合衛星、全球影像、地理空間數據和軟件分析。其約200顆衛星每天為地球陸地成像,而高解析度和高光譜系統支援任務分配和專業任務。政府需求推動更快增長,儘管股價仍對合同時機、發射時間表、資本支出和估值敏感。
最新季度顯示了規模機會和波動性來源。 Planet Labs第二季度FY2027收入上升58%至創紀錄的1.161億美元,國防和情報部門貢獻約8100萬美元,調整後EBITDA達到1390萬美元。管理層隨後指導第三季度收入為1.01億至1.05億美元,EBITDA虧損100萬至600萬美元,顯示衛星交付如何在季度間轉移收入。
PL股票2026年預測現在集中在兩個相互競爭的觀點:
- 主權需求和積壓轉換情況:8.149億美元的積壓、擴大的國防需求和新衛星服務可能維持強勁增長並擴大經常性收入。
- 交付時機和估值情況:不穩定的客戶交付、更高的資本支出和股權發行可能保持盈利波動並壓縮銷售倍數,儘管需求強勁。
本指南分析PL股票預測、2026年價格情景、主要風險和分析師展望,基於Planet Labs 9月3日第二季度FY2027財報發布、季度報告和截至9月18日的市場數據,以及 如何在BingX TradFi交易PL股票期貨,使用 USDT抵押品。
Planet Labs投資者在2026年9月需要了解的5大要點
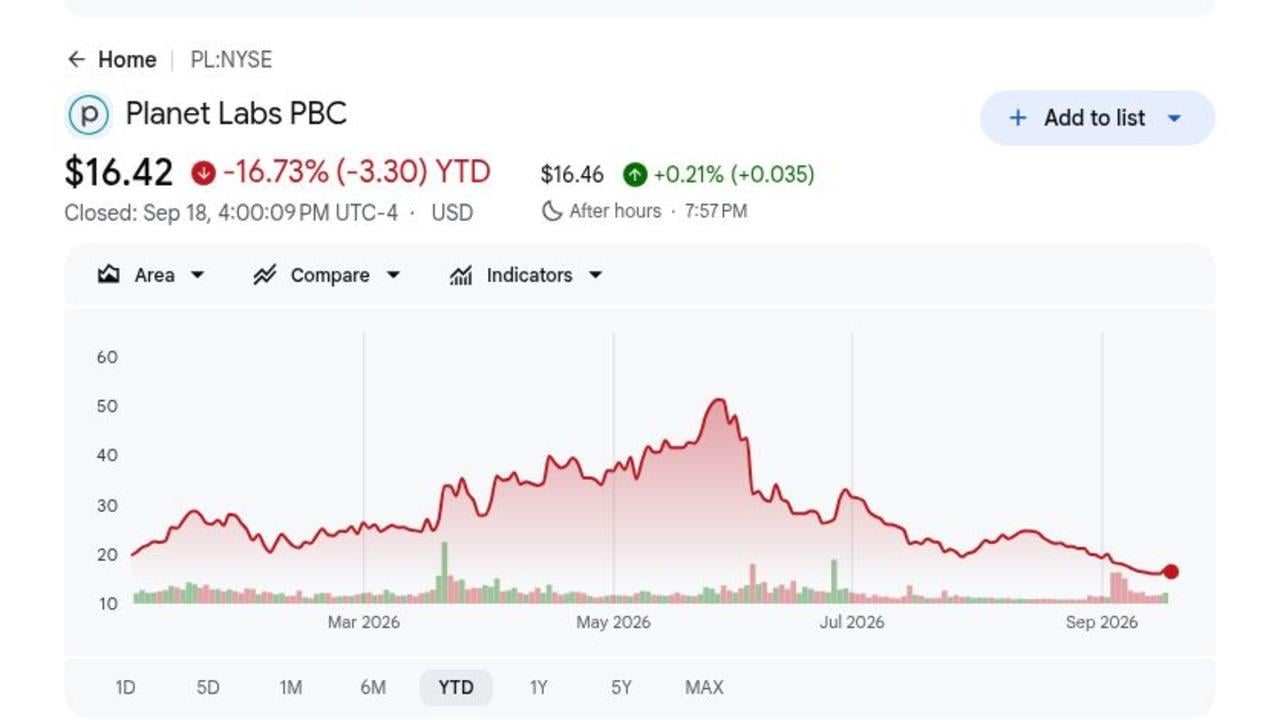
- PL收於16.42美元,2026年下跌16.73%:9月18日的參考價格仍比51.76美元的52週高點低68%,即使公司實現了創紀錄的季度收入。這一差距顯示當投資者質疑衛星服務收入的時機和可重複性時,估值壓縮得多快。
- 第二季度收入達到創紀錄的1.161億美元,增長58%:銷售額超出約1.045億美元的共識1160萬美元,並超過Planet 1.07億美元的指導上限。部分上漲來自瑞典武裝部隊衛星交付,使收入質量和時機成為下個季度的核心。
- 國防和情報部門產生約8100萬美元:該類別占收入的70%,較一年前的57%上升,增長超過90%。主權項目擴大了機會,儘管政府集中度也增加了對採購時間表和里程碑驗收的敞口。
- 積壓增長11%至8.149億美元:Planet預計超過4億美元的剩餘義務和積壓將在未來四個季度內轉換。這種可見性支持年度展望,儘管時點硬件轉移仍可能使季度收入和利潤率不平衡。
- FY2027收入指導增加至4.3億至4.41億美元:管理層將下限提高1500萬美元,並預測調整後EBITDA利潤為300萬至1000萬美元。同樣的計劃需要1億至1.15億美元的資本支出,因為Pelican、Owl和製造能力擴張。
什麼是Planet Labs (PL)?
Planet Labs是一家地球觀測公司,設計、建造和運營衛星,同時銷售影像、數據流、任務能力和分析。PlanetScope提供高頻率廣域覆蓋,SkySat提供更高解析度任務分配,Pelican旨在擴展高解析度性能。客戶使用這些數據進行 國防、農業、林業、測繪、災害應對和供應鏈監控。年度和多年訂閱創造經常性收入,而衛星服務和交付增加更大的基於里程碑的合同。
長期策略結合每日全球覆蓋與主權衛星項目和AI驅動的分析。Planet交付了首顆瑞典武裝部隊衛星,贏得了與美國國家地理空間情報局的800萬美元協議,獲得了價值高達2500萬歐元的德國民政府招標,並與盧旺達航天局啟動了國家項目。與Google的研究合作探索太空數據中心,而Planet AI旨在通過自然語言使影像檔案可查詢。這些項目將Planet與更廣泛的商業太空投資週期聯繫起來。
閱讀更多: SpaceX IPO前值得購買的頂級太空股票
Planet Labs (PL) 第二季度FY2027財報概覽:創紀錄收入遇上不穩定交付時機
Planet報告第二季度FY2027收入1.161億美元,超過預期的1.045億美元,GAAP淨虧損940萬美元,較一年前的2260萬美元有所改善。調整後EBITDA 1390萬美元超過230萬美元的共識,國防和情報收入接近8100萬美元,非GAAP毛利率達到59%。全年收入指導上升至4.3億至4.41億美元,儘管第三季度指導1.01億至1.05億美元發出了連續重置的信號。
閱讀更多: Planet Labs (PL) 第二季度FY2027財報概覽:1.161億美元創紀錄收入引發1.25%價格下跌
|
財務指標 |
指導 / 共識 |
報告 / 實際 |
驚喜 |
|
第二季度FY2027收入 |
1.045億美元共識;1.07億美元指導上限 |
1.161億美元 |
超出。收入超過共識1160萬美元,同比增長58%。 |
|
第二季度GAAP淨虧損 |
一年前-2260萬美元 |
-940萬美元 |
改善。虧損縮小1320萬美元,因為收入規模擴大。 |
|
第二季度調整後EBITDA |
230萬美元共識;一年前640萬美元 |
1390萬美元 |
超出。利潤超過共識1160萬美元,同比增長一倍以上。 |
|
第二季度非GAAP毛利率 |
一年前61% |
59% |
壓縮。衛星服務組合抵消了部分運營槓桿。 |
|
國防和情報收入 |
一年前收入的57% |
約8100萬美元;收入的70% |
加速。收入幾乎翻倍,因為主權需求擴大。 |
|
積壓 |
— |
8.149億美元;同比+11% |
擴大。預計超過4億美元將在四個季度內轉換。 |
|
第三季度FY2027收入展望 |
1.14億美元共識 |
1.01億-1.05億美元 |
低於共識。時點衛星收入造成連續變動。 |
|
FY2027收入展望 |
之前4.15億-4.4億美元 |
4.3億-4.41億美元 |
上調。管理層將下限提高1500萬美元。 |
|
FY2027調整後EBITDA展望 |
之前中位數接近500萬美元 |
300萬-1000萬美元利潤 |
上調。儘管第三季度虧損展望,該範圍仍保持年度盈利能力。 |
- 1.161億美元的收入超出共識1160萬美元:銷售額增長58%,超過Planet指導上限910萬美元。超出確認了強勁的主權需求,儘管瑞典武裝部隊衛星交付使本季度異常重視里程碑。
- 1390萬美元的調整後EBITDA超出共識1160萬美元:利潤較640萬美元增長一倍以上,顯示隨著收入規模擴大的強勁運營槓桿。第三季度100萬至600萬美元虧損的指導顯示盈利能力尚未一致。
- 約8100萬美元的國防收入幾乎翻倍:該部門達到總收入的70%,較一年前上升13個百分點。強勁的政府需求支持增長,但也增加了對採購和驗收時機的敞口。
- 非GAAP毛利率下降2個百分點至59%:項目組合和衛星投資抵消了部分收入槓桿。Planet仍將全年利潤率指導上調至55%至57%,使組合和Pelican部署成本成為重點關注。
- FY2027收入指導上調至4.3億至4.41億美元:下限從4.15億美元增加,意味著大約40%至43%的年度增長。資本支出也上升至1億至1.15億美元,因此增長需要與更高的現金需求進行權衡。
Planet Labs (PL) 2026年投資展望:35美元看漲情況 vs 12.30美元看跌情況
Planet的2026年展望取決於強勁的國防需求和積壓轉換是否能夠支持超越里程碑重視衛星交付的持續增長。上行空間來自重複的主權獎項和改善的盈利能力,而交付時機、資本支出和稀釋仍然是主要風險。
看漲情況:強勁國防增長推動PL走向35美元
看漲情況假設國防和情報收入繼續增長超過50%,Planet轉換其40億美元機會管道的更多部分,經常性數據需求保持年收入接近4.41億美元的指導上限。Pelican、Owl和Planet AI也將業務擴展到原始影像之外,而調整後EBITDA在全年保持正數。
向35美元的移動需要積壓保持在大約8.15億美元以上,重複的主權獎項和超越里程碑重視季度的正EBITDA。保持資本支出在1億至1.15億美元範圍內並限制股權發行將加強這一情況。
基礎情況:積壓增長使PL保持在20至28美元之間
基礎情況假設Planet交付4.3億至4.41億美元的年收入,並將非GAAP毛利率保持在55%至57%範圍內。國防需求保持強勁,儘管衛星交付和合同驗收繼續使季度結果不平衡。
在這些條件下,PL可能主要在20至28美元之間交易。穩定的積壓、年調整後EBITDA超過300萬美元和淨保留率接近109%將支持該範圍。收入低於4.3億美元或重複的季度EBITDA虧損將削弱上端。
看跌情況:交付延遲拉動PL走向12.30美元
看跌情況假設主權衛星交付移至後期,積壓轉換放緩,發射或製造延遲提高Pelican和Owl成本。更高的資本支出和股權發行將限制原本強勁收入增長的每股收益。
如果積壓低於7.5億美元,年收入錯過4.3億美元底線或調整後EBITDA全年轉為負數,向12.30美元的移動將變得更有可能。這些結果將對Planet的估值施壓,並使未來稀釋更加昂貴。
華爾街分析師對PL股票2026年價格預測
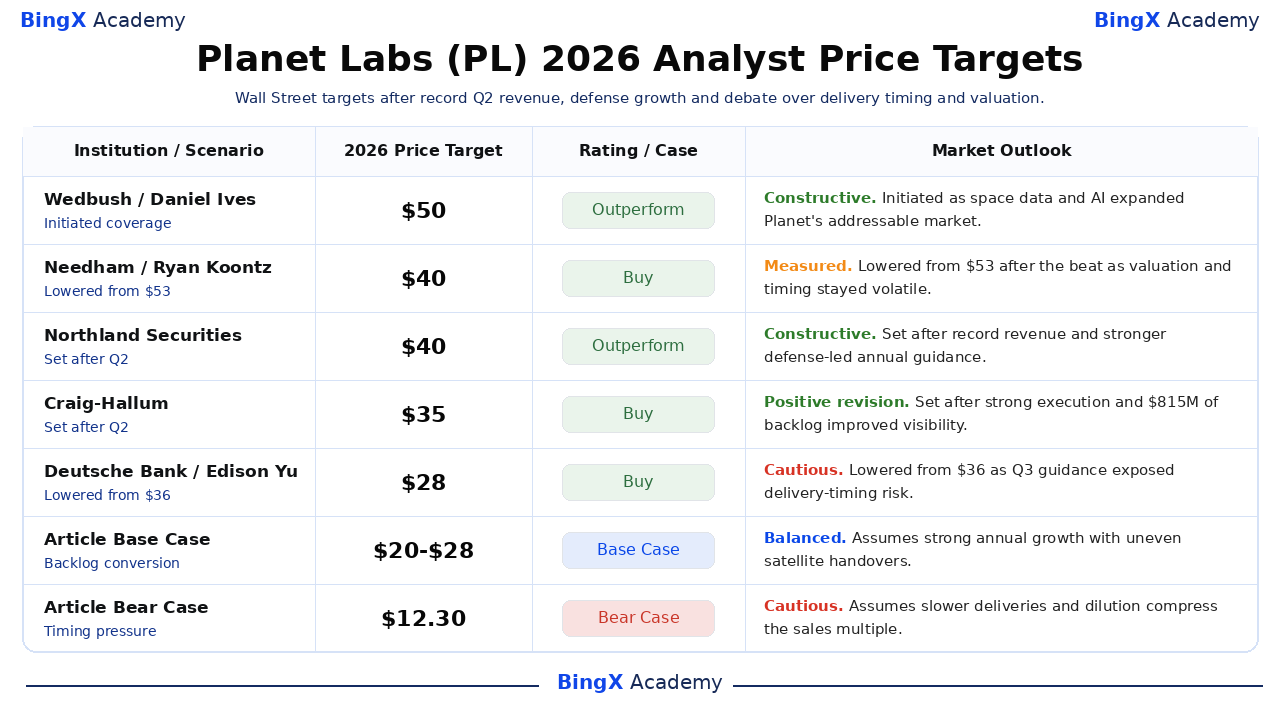
這五項有日期的行動跨越28美元至50美元,顯示華爾街如何平衡創紀錄增長和國防需求與交付時機和估值。它們是第三方參考點而非單一預測。最後的基礎和看跌行是BingX學院編輯情景。
|
機構 / 情景 |
2026年目標價 |
評級 / 情況 |
市場展望 |
|
Wedbush |
50美元 |
跑贏大市 |
建設性。7月1日:因太空數據和AI擴大Planet的可觸達市場而啟動。 |
|
Needham |
40美元 |
買入 |
謹慎。9月4日:在超出後從53美元下調,因為估值和時機仍然波動。 |
|
Northland Securities |
40美元 |
跑贏大市 |
建設性。9月4日:在創紀錄收入和更強的國防主導年度指導後設定。 |
|
Craig-Hallum |
35美元 |
買入 |
正面修訂。9月4日:在強勁執行和8.149億美元積壓改善可見性後設定。 |
|
Deutsche Bank |
28美元 |
買入 |
謹慎。9月8日:從36美元下調,因為第三季度指導暴露了交付時機風險。 |
|
文章基礎情況 |
20-28美元 |
基礎情況 |
平衡。假設強勁年度增長與不平衡的衛星交付。 |
|
文章看跌情況 |
12.30美元 |
看跌情況 |
謹慎。假設較慢的交付和稀釋壓縮銷售倍數。 |
如何在BingX交易Planet Labs (PL)股票
使用BingX TradFi和 BingX AI工具交易Planet Labs的國防需求、衛星交付和盈利能力展望。由於PL可能對政府合同、發射、交付、指導和融資反應劇烈,交易者應在進入倉位前明確催化劑和風險限制。
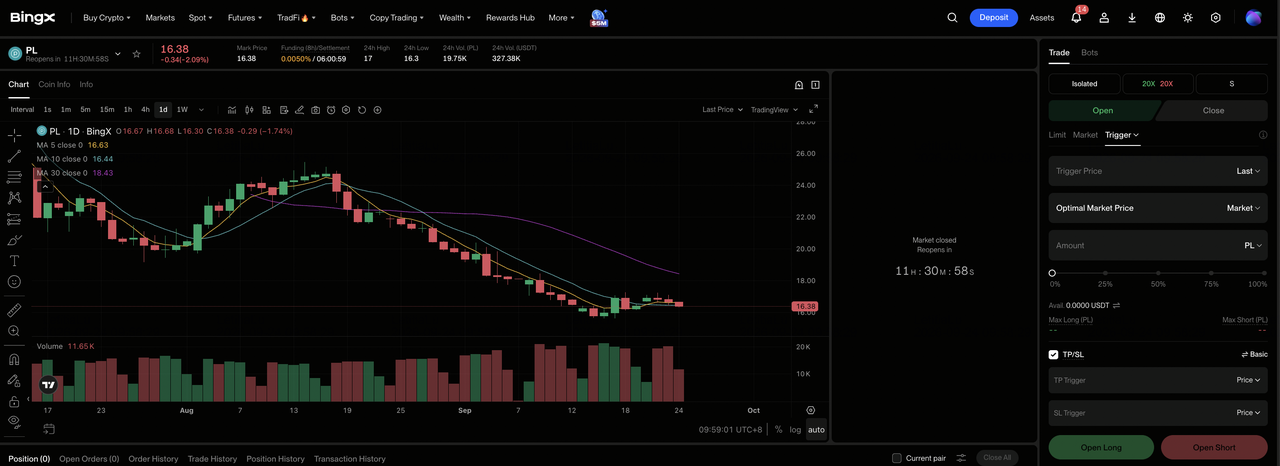
步驟1:進入BingX TradFi。 註冊並導航至BingX交易所儀表板上的專門 TradFi部分。
步驟2:選擇Planet Labs (PL)。搜索並選擇 PL-USDT永續期貨合約。
步驟3:選擇您的方向。如果積壓轉換和盈利能力改善,選擇 開多。如果交付延遲或稀釋削弱預期每股經濟效益,選擇開空。
步驟4:選擇槓桿和保證金模式。根據您的風險承受能力選擇 逐倉或全倉保證金。從51.76美元高點跌至16.42美元的下降顯示了為什麼保守槓桿和明確倉位規模很重要。
步驟5:執行嚴格的風險協議。在進入交易之前或之後立即設置 止盈和止損(TP/SL)水平。PL可能對財報、主權合同、發射、交付和資本籌集反應迅速。
Planet Labs投資者在2026年需要關注的5大風險
Planet的8.149億美元積壓提供強勁的可見性,但衛星交付時機、政府集中度、發射執行、更高資本支出和估值波動性仍可能超越營運進展。
- 衛星交付可能使收入不平衡:第二季度收入達到1.161億美元,而第三季度指導意味著中位數接近1.03億美元。里程碑時機可以在季度間轉移收入和利潤率,即使潛在需求保持健康。
- 國防集中度達到收入的70%:約8100萬美元的季度收入來自國防和情報客戶。預算延遲、採購變化或驗收時機因此可能影響大部分結果。
- 發射和製造延遲可能推遲收入:Pelican、Owl、Tanager和SuperDove擴張取決於航天器生產和發射可用性。延遲可能推遲能力和客戶里程碑,而Planet繼續資助其衛星項目。
- 1億至1.15億美元的資本支出增加現金需求:Planet持有8.654億美元現金和投資,提供充足流動性。然而,更快的衛星生產和基礎設施投資可能壓迫自由現金流並增加未來發行風險。
- PL對估值變化仍然高度敏感:儘管創紀錄的收入增長,股價從52週高點51.76美元跌至16.42美元。如果利率、太空行業情緒或增長預期疲軟,較低的估值倍數可能超越營運進展。
最終想法:您應該在2026年投資Planet Labs嗎?
Planet交付了其最強的營運季度,收入1.161億美元、調整後EBITDA 1390萬美元和約8100萬美元的國防和情報銷售。8.149億美元的積壓支持年度展望。剩餘問題是一致性,因為第三季度指導要求較低收入並回到EBITDA虧損。
看漲情況需要主權需求、積壓轉換和經常性盈利能力來支持35美元。看跌情況反映延遲交付、更高資本需求和可能將PL拉向12.30美元的稀釋。保守交易者可能等待多個季度的正EBITDA、積壓超過8.15億美元和資本支出在指導範圍內。
風險提醒:交易和投資像PL這樣的股票涉及高資本損失風險。公司執行、市場波動、融資和槓桿交易可能產生快速損失。在分配資本前進行獨立研究。
相關閱讀
- SpaceX IPO前值得購買的頂級太空股票
- 2026年值得購買的頂級國防股票:主承包商、導彈、無人機、太空和AI驅動戰爭
- Rocket Lab (RKLB) 2026年價格預測:新火箭和國防增長能否推動RKLB走向150美元?
- Firefly Aerospace 2026年股票展望:發射載具、航天器服務能否推動FLY超過45美元?
- Virgin Galactic (SPCE) 2026年價格預測:Delta級飛行能否推動SPCE走向20美元?
