

Nokia (NOK) 是一家芬蘭連接公司,供應固定、IP、光纖和移動網絡基礎設施、網絡軟件和專利授權。其設備為電信運營商、 雲供應商、企業和公共部門網絡承載流量。傳統運營商支出仍然重要,而 AI數據中心的光學系統和IP路由正成為更大的增長引擎。這一轉型擴大了Nokia的機會,儘管需求時機、組件供應、貨幣和重組對美國上市的ADR仍然是重要風險。
最新季度顯示 AI基礎設施轉型正在貢獻可衡量的增長。 Nokia第二季度淨銷售額達到4,815億歐元(54.89億美元),按固定匯率增長9%,因為AI和雲銷售額增長一倍多,達到4.46億歐元(5.08億美元)。可比營運利潤增長18%至4.34億歐元(4.95億美元),儘管3.9億歐元(4.45億美元)的重組費用使報告營運利潤出現5,000萬歐元(5,700萬美元)的虧損。
2026年NOK股票預測現在圍繞兩個競爭觀點:
- AI網絡和利潤率案例:28億歐元(31.92億美元)的AI和雲訂單、擴展光學容量和NVIDIA AI-RAN平台可能支持持續的網絡基礎設施增長和更強的營運槓桿。
- 轉換和重組案例:供應約束、不均勻的雲訂單和8億歐元(9.12億美元)的預期重組費用可能延遲收入確認並降低更高需求的收益效益。
本指南分析NOK股票預測、2026年價格情景、關鍵風險和分析師展望,基於Nokia 2026年7月23日第二季度報告、詳細財務發布和9月15日的市場數據,以及 如何在BingX交易NOK股票期貨,並在 BingX TradFi上使用USDT抵押品。
2026年9月Nokia投資者需知的五件事
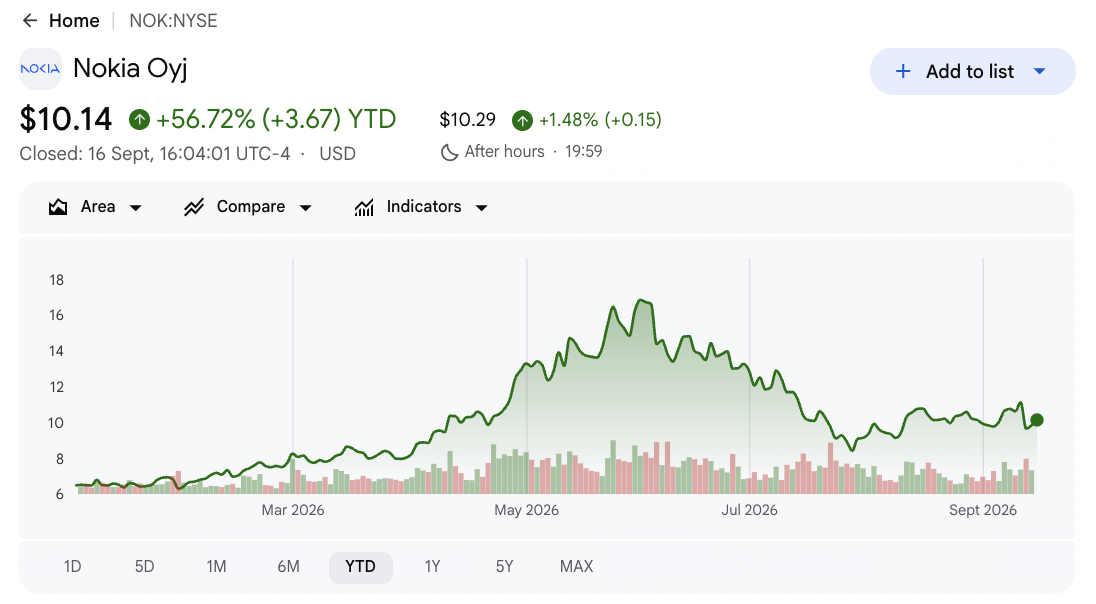
- NOK ADR收於9.84美元,年初至今上漲52.09%:股價仍較6月高位17.45美元下跌43.6%,顯示AI網絡重新評級仍然波動。訂單轉換和利潤率交付現在比單純的標題需求更重要。
- 第二季度淨銷售額達到4,815億歐元(54.89億美元),按固定匯率增長9%:網絡基礎設施增長12%,抵消了更成熟的電信基礎。光學和IP需求在Nokia的收入結構中佔比越來越大。
- AI和雲銷售額增長105%至4.46億歐元(5.08億美元):光學網絡增長20%,IP網絡擴張16%。這一增長將Nokia的AI機會直接與報告的分部業績聯繫起來。
- AI和雲訂單接收達到28億歐元(31.92億美元):管理層預計大約一半將在12個月內轉化為收入。剩餘的時間差距解釋了為什麼大型訂單獲得不會立即變成銷售或現金流。
- 可比營運利潤指引為21億歐元(23.94億美元)至26億歐元(29.64億美元):1億歐元(1.14億美元)的修訂反映了停產業務報告而非更強的運營。Nokia仍然預期在第三季度表現大致持平後,利潤增長將在第四季度加速。
什麼是Nokia (NOK)?
Nokia是一家總部位於芬蘭的全球網絡設備和技術授權公司。網絡基礎設施銷售光學傳輸、IP路由、固定接入和數據中心連接系統,使 AI網絡和 光學連接成為日益重要的增長領域。移動基礎設施供應電信運營商使用的無線接入、核心網絡和雲原生產品,而Nokia Technologies授權跨越數十年無線研究開發的專利。因此,收入來自設備出貨、軟件、服務和跨電信、雲、企業和政府客戶的知識產權使用費。
目前的戰略將投資重新分配給AI網絡、光學容量和軟件定義移動網絡。Nokia和 NVIDIA開發了商業AI-RAN平台,運營商合作涉及T-Mobile、Orange、SoftBank、BT、Elisa、NTT DOCOMO和Vodafone。 戴爾、Red Hat、廣達和超微支持服務器生態系統。Nokia還通過聖荷塞工廠擴展光學生產,在賓夕法尼亞州十倍測試和封裝容量,以及計劃的亞利桑那州磷化銦站點,支持AI數據中心內光學鏈路的更高需求以及預期在2027年和2028年的更大雲網絡。
延伸閱讀: 2026年頂級AI網絡股票:AI結構、交換機、銅線、光纖和光學連接
Nokia (NOK) 2026年第二季度收益概覽:收入、AI需求和營運利潤
Nokia第二季度淨銷售額達到4,815億歐元(54.89億美元),報告增長8%,按固定匯率增長9%,而可比稀釋每股收益從0.04歐元(0.05美元)上升至0.07歐元(0.08美元)。可比營運利潤增長18%至4.34億歐元(4.95億美元),超出3.82億歐元(4.35億美元)的共識。AI和雲銷售額達到4.46億歐元(5.08億美元),增長105%,儘管重組使報告營運利潤出現虧損,並使執行成為展望的核心。
延伸閱讀: Nokia (NOK) 2026年第二季度收益新聞:4.34億歐元利潤超預期未能阻止ADR下跌5.35%
|
財務指標 |
指引/共識 |
報告/實際 |
驚喜 |
|
第二季度淨銷售額 |
一年前44.43億歐元(50.65億美元) |
48.15億歐元 (54.89億美元) |
增長。報告增長8%,按固定匯率增長9%。 |
|
第二季度可比稀釋每股收益 |
共識0.06歐元(0.07美元) |
0.07歐元 (0.08美元) |
超預期。比共識高一歐分,同比增長75%。 |
|
第二季度可比營運利潤 |
共識3.82億歐元(4.35億美元) |
4.34億歐元 (4.95億美元) |
超預期。比共識高5,200萬歐元(5,900萬美元),增長18%。 |
|
第二季度可比營運利潤率 |
一年前8.3% |
9.00% |
擴大。提升70個基點。 |
|
AI和雲淨銷售額 |
105%增長暗示的往年基礎 |
4.46億歐元 (5.08億美元) |
加速。同比增長一倍多。 |
|
AI和雲訂單接收 |
N/A |
28億歐元 (31.92億美元) |
強勁。預計大約一半將在12個月內轉換。 |
|
網絡基礎設施銷售額 |
一年前18.25億歐元(20.81億美元) |
20.37億歐元 (23.22億美元) |
增長。按固定匯率增長12%。 |
|
2026年財年可比營運利潤展望 |
先前20億歐元(22.8億美元) 至25億歐元(28.5億美元) |
21億歐元(23.94億美元)至 26億歐元(29.64億美元) |
技術修訂。停產業務重新分類後運營保持不變。 |
|
2026年財年資本支出假設 |
先前計劃更高 |
8億歐元(9.12億美元)至9億歐元(10.26億美元) |
減少。房地產變化抵消了持續的光學容量投資。 |
- 48.15億歐元(54.89億美元)的淨銷售額按固定匯率增長9%:報告增長達到8%,顯示匯率拖累有限。更強的網絡基礎設施需求有助於抵消投資組合的較慢部分。
- 可比每股收益0.07歐元(0.08美元)增長75%:結果超出0.06歐元(0.07美元)的共識,而報告每股收益為零。儘管基礎盈利能力更強,重組和其他調整仍然重要。
- AI和雲銷售額4.46億歐元(5.08億美元)增長105%:光學網絡增長20%,IP網絡增長16%。AI需求現在對報告收入產生貢獻,而不是僅留在訂單管道中。
- 可比毛利率達到46.0%,上升70個基點:可比營運利潤率也提升70個基點至9.0%。更好的網絡基礎設施組合支持盈利能力,儘管供應成本和產品組合仍然是關鍵變數。
- AI和雲訂單達到28億歐元(31.92億美元):管理層預計大約一半將在12個月內轉化為收入。時機和半導體約束仍可能在季度間轉移銷售、現金流和營運資本。
Nokia (NOK) 2026年投資展望:21美元牛市案例對比8美元熊市案例
NOK ADR展望取決於28億歐元(31.92億美元)的AI和雲訂單接收是否在供應約束或重組抵消效益之前轉化為更高的收入和利潤率。網絡基礎設施增長、光學容量投資和NVIDIA支持的AI-RAN創造了更廣泛的機會。電信支出週期、貨幣轉換和8億歐元(9.12億美元)的預期重組費用使收益路徑不均勻。
牛市案例:強勁AI網絡需求推動NOK接近21美元
牛市案例假設AI和雲訂單按計劃轉換,光學網絡維持雙位數增長,新美國產能緩解供應約束。NVIDIA支持的AI-RAN試點也朝商業部署進展,擴大Nokia超越傳統設備升級的機會。
向21美元移動將需要網絡基礎設施增長接近12%至14%的年度目標,可比營運利潤率接近或超過9%,以及如指引的更強第四季度利潤。持續的雲訂單和指名運營商部署將加強這一案例。
延伸閱讀: 2026年頂級AI網絡股票:AI結構、交換機、銅線、光纖和光學連接
基本案例:穩定網絡增長使NOK保持在14至17美元之間
基本案例假設光學和IP需求保持強勁,儘管只有大約一半的AI訂單接收在12個月內轉換。移動基礎設施增長較慢,而重組和更高的組件成本限制利潤率擴張。
在這些條件下,NOK ADR可能主要在14至17美元之間交易。可比營運利潤在21億歐元(23.94億美元)至26億歐元(29.64億美元)範圍內以及穩定的自由現金流將支持該區間。延遲的光學出貨或較弱的第四季度表現將限制上端。
延伸閱讀: 2026年值得購買的頂級AI光學股票:光子學、光學、光纖和數據中心互連
熊市案例:較慢AI訂單拉低NOK接近8美元
熊市案例假設雲訂單轉換較慢,電信客戶減少支出,組件成本壓力利潤率。8億歐元(9.12億美元)的重組費用和7億至8億歐元(7.98億至9.12億美元)的相關現金流出將對自由現金流產生更重的影響。
如果網絡基礎設施增長低於12%至14%,可比利潤率疲軟或AI-RAN試點未能轉化為商業部署,向8美元的移動將變得更可能。歐元走弱可能對ADR收益增加進一步壓力。
華爾街分析師對2026年NOK股價預測
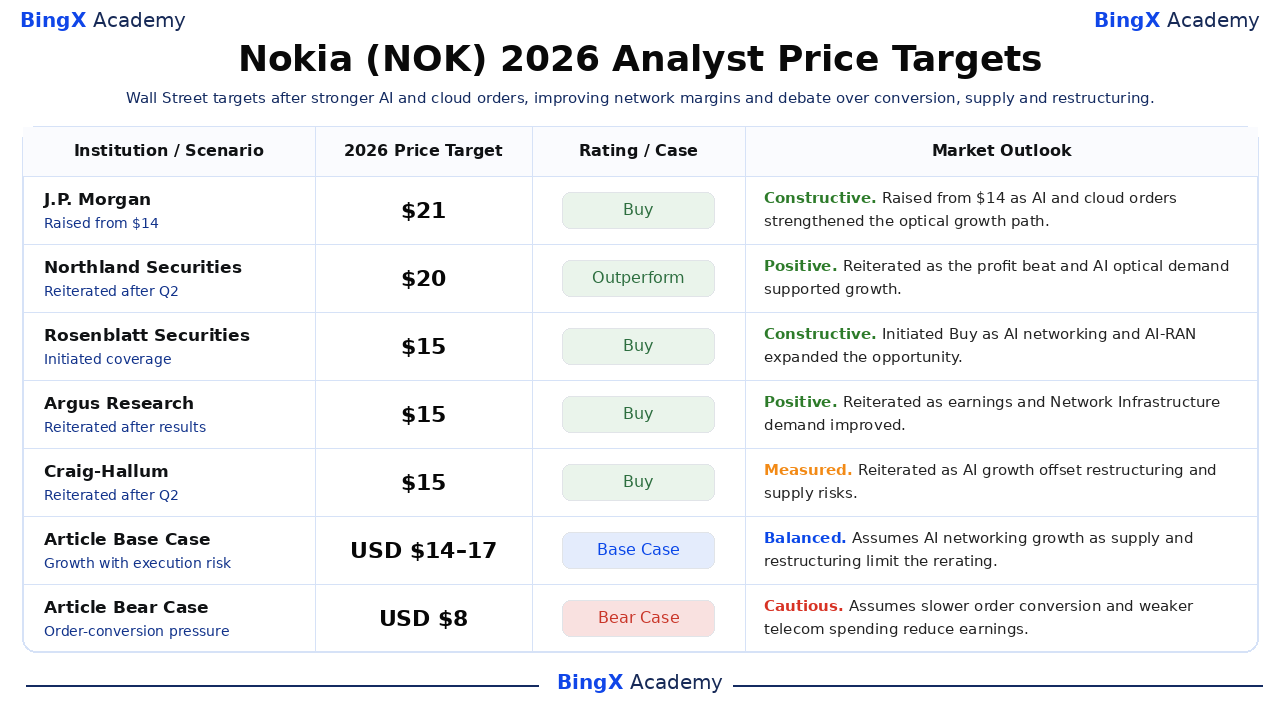
這些日期分析師行動涵蓋每股ADR 15至21美元,反映了對AI光學需求、AI-RAN商業化、利潤率改善和重組的不同假設。它們是第三方參考點而非價格承諾。最後的基本和熊市行是BingX Academy編輯情景。
|
機構/情景 |
2026年價格目標 |
評級/案例 |
市場展望 |
|
摩根大通 / Sandeep Deshpande |
21美元/ADR |
買入 |
建設性。8月19日:隨着AI和雲訂單加強光學增長路徑,從14美元上調。 |
|
Northland Securities / Tim Savageaux |
20美元/ADR |
跑贏大盤 |
積極。7月24日:在利潤超預期和更強AI光學需求後重申。 |
|
Rosenblatt Securities / Michael Genovese |
15美元/ADR |
買入 |
建設性。9月15日:隨着AI網絡和AI-RAN擴大機會,首次給予買入評級。 |
|
Argus Research / Jim Kelleher |
15美元/ADR |
買入 |
積極。7月23日:隨着收益和網絡基礎設施需求改善而重申。 |
|
Craig-Hallum / Christian Schwab |
15美元/ADR |
買入 |
謹慎。7月24日:隨着AI增長抵消重組和供應風險而重申。 |
|
文章基本案例 |
14-17美元/ADR |
基本案例 |
平衡。假設AI網絡增長,而供應和重組限制重新評級。 |
|
文章熊市案例 |
8美元/ADR |
熊市案例 |
謹慎。假設較慢的訂單轉換和較弱的電信支出降低收益。 |
如何在BingX交易Nokia (NOK) 股票
使用BingX TradFi和 BingX AI工具交易Nokia的AI網絡、光學容量和AI-RAN展望。由於NOK ADR對雲訂單、利潤率、貨幣和重組可能產生激烈反應,交易者應在進入倉位前定義催化劑和風險限制。
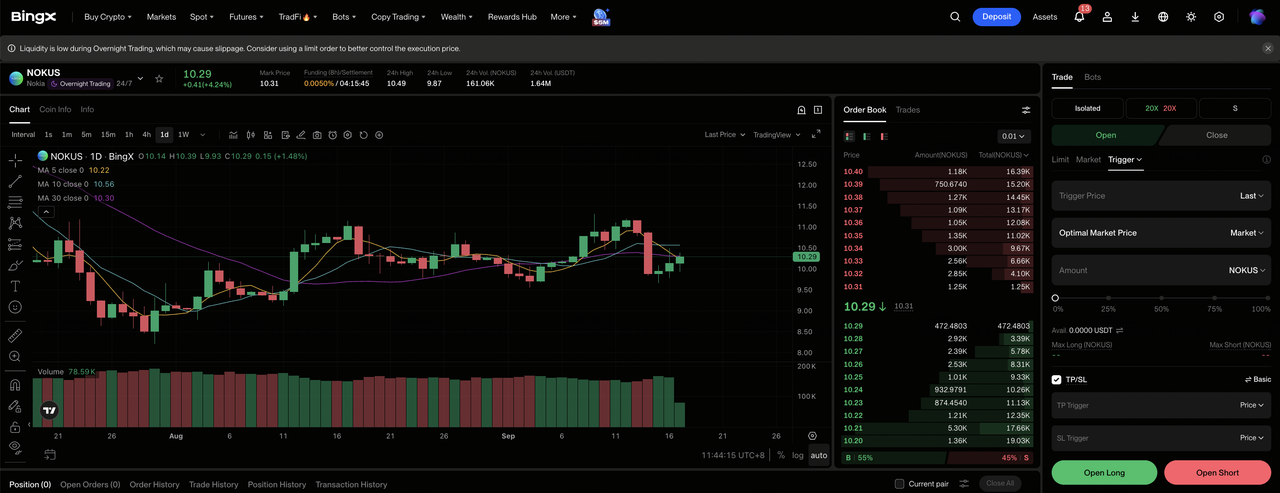
第一步:進入BingX TradFi。 註冊並導航到BingX交易所儀表板上的專門 TradFi部分。
第二步:選擇Nokia (NOK)。搜索並選擇 NOK-USDT永續期貨合約。
第三步:選擇您的方向。如果AI訂單轉換且光學利潤率改善,選擇 開多。如果供應約束、重組或電信疲軟降低收益,選擇開空。
第四步:選擇槓桿和保證金模式。根據您的風險承受能力選擇 逐倉或全倉保證金。NOK在9月15日收盤時仍較6月高位下跌43.6%,顯示為什麼保守槓桿很重要。
第五步:執行嚴格的風險協議。在進入交易前或後立即設置 止盈和止損(TP/SL)水平。NOK對雲訂單、組件成本、利潤率、貨幣和AI-RAN部署可能產生快速反應。
2026年Nokia投資者需關注的五大風險
Nokia的ADR價值取決於訂單轉換、供應、電信支出、重組和貨幣。這些風險可能影響收入、現金流和折算後的每股收益。
- AI訂單轉換可能比預期更慢:Nokia預計28億歐元(31.92億美元)的AI和雲訂單約有一半將在12個月內成為收入。延遲可能推遲銷售並使新產能利用不足。
- 光學供應約束可能限制出貨:Nokia正在聖荷塞、賓夕法尼亞州和亞利桑那州擴大產能。組件短缺或產能爬坡延遲可能提高成本並阻止強勁雲需求按計劃轉化為收入。
- 電信支出仍然週期性:運營商仍代表Nokia收入基礎的很大一部分。較弱支出或延遲網絡升級可能抵消AI客戶的增長並降低利用率。
- 重組可能在節省到來前吸收現金:預期2026年費用達到8億歐元(9.12億美元),相關現金流出7億至8億歐元(7.98億至9.12億美元)。執行延遲可能壓力自由現金流並推遲利潤率收益。
- 貨幣變動可能影響ADR回報:Nokia以歐元報告,而ADR以美元交易。歐元疲軟可能降低折算收入、利潤和股息,即使基礎運營保持不變。
最後想法:您應該在2026年投資Nokia嗎?
Nokia的第二季度業績為AI網絡論題提供了可衡量的支持。AI和雲銷售增長105%,訂單接收達到28億歐元(31.92億美元),可比營運利潤超出共識。NVIDIA支持的AI-RAN和擴大的美國光學產能拓寬了長期機會。下一個測試是在管理重組成本和供應約束的同時轉換這些訂單。
牛市案例需要強勁的訂單轉換和持續的利潤率改善來支持21美元。熊市案例反映較弱的電信支出、較慢的光學出貨和重組壓力,可能將ADR拉向8美元。投資者可以追蹤網絡基礎設施增長、第四季度利潤加速和自由現金流轉換,以證明AI重新評級是可持續的。
風險提醒:交易和投資NOK等股票涉及資本損失的高風險。訂單延遲、供應約束、電信支出、重組、貨幣變動和槓桿交易可能產生快速損失。在配置資本前進行獨立研究。
相關閱讀
- 2026年頂級AI網絡股票:AI結構、交換機、銅線、光纖和光學連接
- 2026年值得購買的頂級AI光學股票:光子學、光學、光纖和數據中心互連
- Marvell (MRVL) 2026展望:AI和矽晶片動力能否推動股價至150美元?
- Broadcom (AVGO) 2026年價格預測:AI收入增長能否推動AVGO接近600美元?
- Lumentum 2026年股票預測:AI光學繁榮、AI數據中心超級週期能否推動LITE超過1,200美元?
- Ciena (CIEN) 2026年價格預測:AI光學網絡能否推動CIEN接近400美元?
