


Aehr Test Systems(AEHR)生產測試及老化設備,在昂貴的封裝或部署之前對芯片進行篩選。其FOX晶圓級及Sonoma封裝級平台支援功率半導體,而AI處理器與矽光子技術正在擴大市場機遇。少數生產爬坡仍主導著潛在銷售的大部分,因此客戶資格認證、安裝及驗收決定訂單何時轉化為盈利。
最新季度顯示交付量與訂單量反彈,但現金轉換尚未全面實現。 Aehr Test Systems 2026財年第四季度收入增長33.7%至1,883.5萬美元,預訂量達到6,070萬美元,GAAP淨利潤轉正至140萬美元。然而全年銷售額下降至5,000萬美元,經營現金流仍為負值。已驗收的出貨及收款必須改善,以支撐規模大得多的2027財年收入指引。
AEHR股票2026年預測目前集中於兩種對立觀點:
- AI生產轉換情景:FOX及Sonoma交付支撐1.3億至1.5億美元的2027財年指引及持續盈利能力。
- 客戶時程及現金轉換情景:集中式生產爬坡出現延誤,同時經營現金持續消耗,導致估值領先於實際業績。
本指南分析AEHR股票預測、2026年價格情景、風險及分析師展望,依據Aehr於7月14日發布的2026財年第四季度業績及截至10月19日的市場數據,以及 如何在BingX交易AEHR股票期貨,以USDT作為抵押品。
2026年10月Aehr Test Systems投資者須知的五大要點
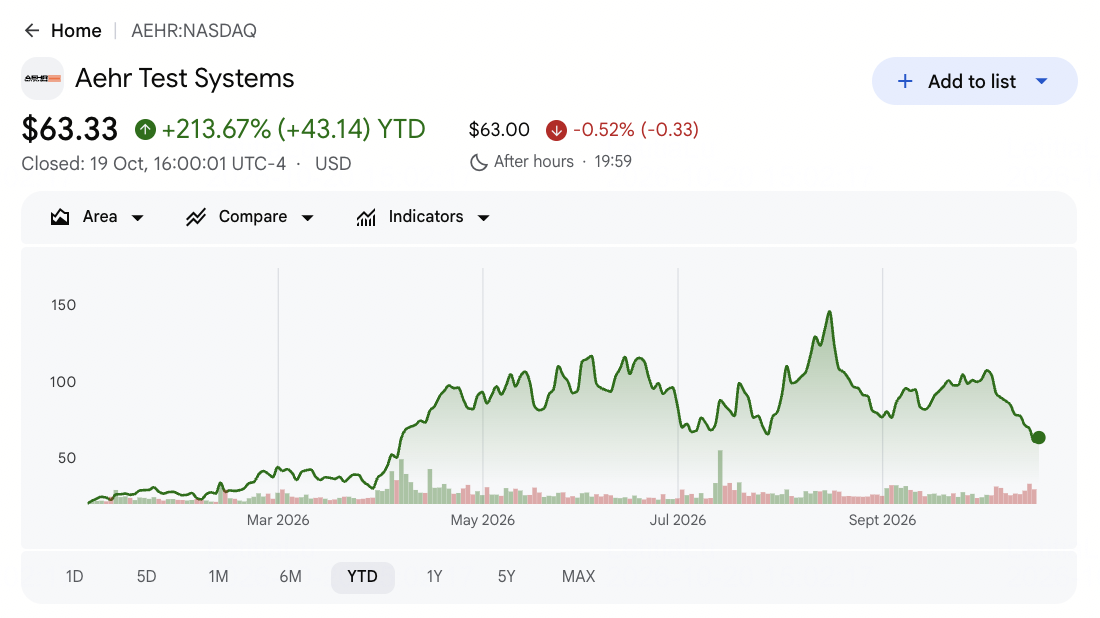
- AEHR收盤於63.33美元,年初至今上漲213.67%:10月19日納斯達克收盤價為參考價格,並非實時報價。股價仍遠低於8月14日的高點147.40美元,顯示投資者對AI測試設備的熱情一旦對收入轉換時程產生質疑,可迅速逆轉。
- 2026財年第四季度收入增長33.7%至1,883.5萬美元:該結果與一年前的1,408.9萬美元相比,調整後稀釋每股盈利從虧損0.01美元改善至盈利0.11美元。季度反彈證明生產活動可提升盈利,儘管全年財務仍有收縮。
- 創紀錄的6,070萬美元預訂量遠超第四季度銷售額:5月29日的積壓訂單為8,060萬美元,包括後續訂單的有效積壓訂單達1.006億美元。這一規模為管理層提供了可見度,但系統收入取決於已交付及客戶驗收的設備,因此訂單可能領先盈利數個季度。
- 1.3億至1.5億美元的2027財年指引設定了高門檻:對照2026財年收入5,000萬美元,該範圍意味著約160%至200%的增長。管理層亦目標非GAAP淨利潤達收入的18%至22%,這需要銷售量有效地體現在損益表上。
- 兩筆AI後續訂單使交付考驗更為嚴峻:8月12日的FOX-XP訂單為主要AI處理器客戶合計2,200萬美元,而10月7日的Sonoma後續訂單約600萬美元,用於第二個處理器項目。兩項公告均計劃在未來六個月內交付設備。後者項目預計在2027日曆年投入生產,因此其時程不能視為即時的2026年收入。
什麼是Aehr Test Systems(AEHR)?
Aehr向製造商及測試合作夥伴銷售 半導體測試及老化系統,在芯片進入昂貴封裝或終端系統之前發現早期故障。FOX-XP利用WaferPak及DiePak接觸器處理多個晶圓或裸片;FOX-CP適用於單晶圓應用。Sonoma及Tahoe測試封裝器件,包括高功率處理器。系統、配件及相關服務將收入與客戶資格認證、生產產能及數據中心、汽車、工業電源和光子領域的篩選需求相連接。
Aehr正通過主要客戶訂單及新生產項目擴展其AI半導體測試業務。其主要AI處理器客戶於2026年8月下達了2,200萬美元的FOX-XP後續訂單,而一家超大規模AI客戶於4月訂購了4,100萬美元的Sonoma系統,隨後於10月再下達約600萬美元的次世代處理器訂單。公司亦正擴展至矽光子領域,FOX-XP系統支援 AI數據中心的光學互連。這些訂單強化了Aehr的生產管道,未來收入增長取決於設備及時交付、客戶驗收及持續需求。
延伸閱讀: 2026年最值得買入的AI芯片製造股票:台積電、ASML及先進製程
Aehr Test Systems(AEHR)2026財年第四季度業績概覽:創紀錄預訂量推動強勁的2027財年增長展望
Aehr Test Systems公佈2026財年第四季度收入1,883.5萬美元,同比增長33.7%,非GAAP稀釋每股盈利從虧損0.01美元改善至盈利0.11美元。創紀錄的6,070萬美元預訂量使季末積壓訂單升至8,060萬美元,後續訂單後達到1.006億美元。管理層預測2027財年收入為1.3億至1.5億美元,意味著較2026財年增長160%至200%。強勁的AI半導體測試需求支撐了這一展望,設備交付、客戶驗收及現金轉換現已成為實現目標的核心。
延伸閱讀: Aehr Test Systems(AEHR)2026財年第四季度業績概覽:1.3億至1.5億美元收入展望推動21.91%漲幅
|
財務指標 |
指引/市場預期 |
公佈/實際數據 |
驚喜 |
|
2026財年第四季度收入 |
一年前為1,408.9萬美元 |
1,883.5萬美元 |
增長。同比上升33.7%。 |
|
第四季度非GAAP稀釋每股盈利 |
一年前為-0.01美元 |
0.11美元 |
改善。每股上升0.12美元。 |
|
第四季度GAAP稀釋每股盈利 |
一年前為-0.10美元 |
0.04美元 |
改善。轉虧為盈。 |
|
第四季度GAAP經營虧損 |
一年前虧損320.4萬美元 |
虧損120.6萬美元 |
收窄。虧損減少199.8萬美元。 |
|
第四季度預訂量 |
— |
6,070萬美元 |
創紀錄。訂單量為第四季度銷售額的三倍以上。 |
|
5月29日積壓訂單 |
— |
8,060萬美元 |
積累。有效積壓訂單後達1.006億美元。 |
|
2026財年經營現金流 |
— |
-330萬美元 |
負值。現金轉換滯後於預訂量。 |
|
2027財年收入展望 |
2026財年實際為5,000萬美元 |
1.3億–1.5億美元 |
較高。意味著約160%–200%的增長。 |
- 第四季度收入增長33.7%至1,883.5萬美元:銷售額從上一季度的1,031.3萬美元增長,表明交付速度加快。這一增長驗證了AI生產爬坡,但全年收入為5,000萬美元,低於5,900萬美元,顯示單季強勁表現尚未恢復年度規模。
- GAAP稀釋每股盈利回升至0.04美元:Aehr一年前每股虧損0.10美元,而非GAAP每股盈利從虧損0.01美元升至盈利0.11美元。然而GAAP經營虧損為120.6萬美元,185萬美元的稅務優惠支撐了淨利潤。持續的經營盈利仍是關鍵考驗。
- 創紀錄的6,070萬美元預訂量建立了1.006億美元有效積壓訂單:5月29日積壓訂單為8,060萬美元;較大數字包括後續訂單。該可見度支撐了2027財年指引,但設備收入取決於已交付及已驗收的系統,因此訂單可能領先盈利數個季度。
- 2027財年收入指引意味著160%至200%的增長:1.3億至1.5億美元的範圍與2026財年的5,000萬美元相比。管理層18%至22%的非GAAP淨利潤目標需要槓桿效應。已出貨的FOX及Sonoma系統(而非更多試點評估)必須填補這一差距。
- 2026財年經營現金使用量為330萬美元:5月29日現金及受限現金達1.165億美元,高於2月27日的3,710萬美元,支撐了爬坡進程。僅憑現金餘額並不能證明客戶現金轉換;隨著積壓訂單轉化為銷售,收款及營運資本必須改善。
Aehr Test Systems(AEHR)2026年投資展望:110美元牛市情景對比35美元熊市情景
Aehr的2026年展望取決於其創紀錄預訂量及擴展的AI客戶項目多快能轉化為收入及正向經營現金流。1.006億美元的有效積壓訂單支撐管理層雄心勃勃的2027財年增長展望,而客戶驗收時程、設備交付及製造規模仍是影響股票估值的關鍵變量。
牛市情景:強勁AI老化測試需求推動AEHR邁向110美元
牛市情景假設Aehr主要AI處理器客戶在六個月內驗收其2,200萬美元的FOX-XP後續訂單,同時Sonoma出貨量在超大規模項目中擴展。較高的生產量可將固定成本分攤至更多收入,將第四季度120.6萬美元的GAAP經營虧損轉化為持續盈利,並支撐1.3億至1.5億美元的2027財年收入展望。
邁向110美元需要11月2日的2027財年第一季度報告確認已驗收出貨、重申2027財年指引,並顯示更強勁的客戶收款。改善的經營現金流及額外的生產訂單將進一步支撐更高估值。
基本情景:穩定積壓訂單轉化使AEHR維持在55至80美元之間
基本情景假設Aehr逐步轉化其8,060萬美元的季末積壓訂單,後續訂單將有效積壓訂單提升至1.006億美元。FOX-XP生產在現有客戶中擴展,而另一主要供應商仍處於評估階段,Sonoma的第二個處理器項目在2027日曆年爬坡。收入從2026財年5,000萬美元的基礎增長,但出貨時程可能導致盈利不均。
若11月報告維持2027財年指引並確認穩定交付,AEHR可能在55至80美元之間交投。更快的收款或第二個FOX-XP生產訂單可支撐區間上限,而出貨延誤或持續現金流出則會對區間構成壓力。
熊市情景:AI設備交付延誤拉低AEHR至35美元
熊市情景假設主要FOX-XP或Sonoma訂單面臨安裝延誤或客戶驗收速度放緩,推遲收入確認。第四季度6,070萬美元的預訂量超過1,883.5萬美元銷售額的三倍以上,因此生產爬坡延誤可能削弱經營槓桿,並在積壓訂單強勁的情況下延長現金消耗。
若11月的2027財年第一季度報告下調1.3億至1.5億美元的2027財年展望,或計劃中的六個月AI出貨出現延誤,下探35美元的可能性將上升。持續的經營虧損及較弱的現金轉換可能進一步壓縮估值。
華爾街分析師對AEHR股票2026年的價格預測
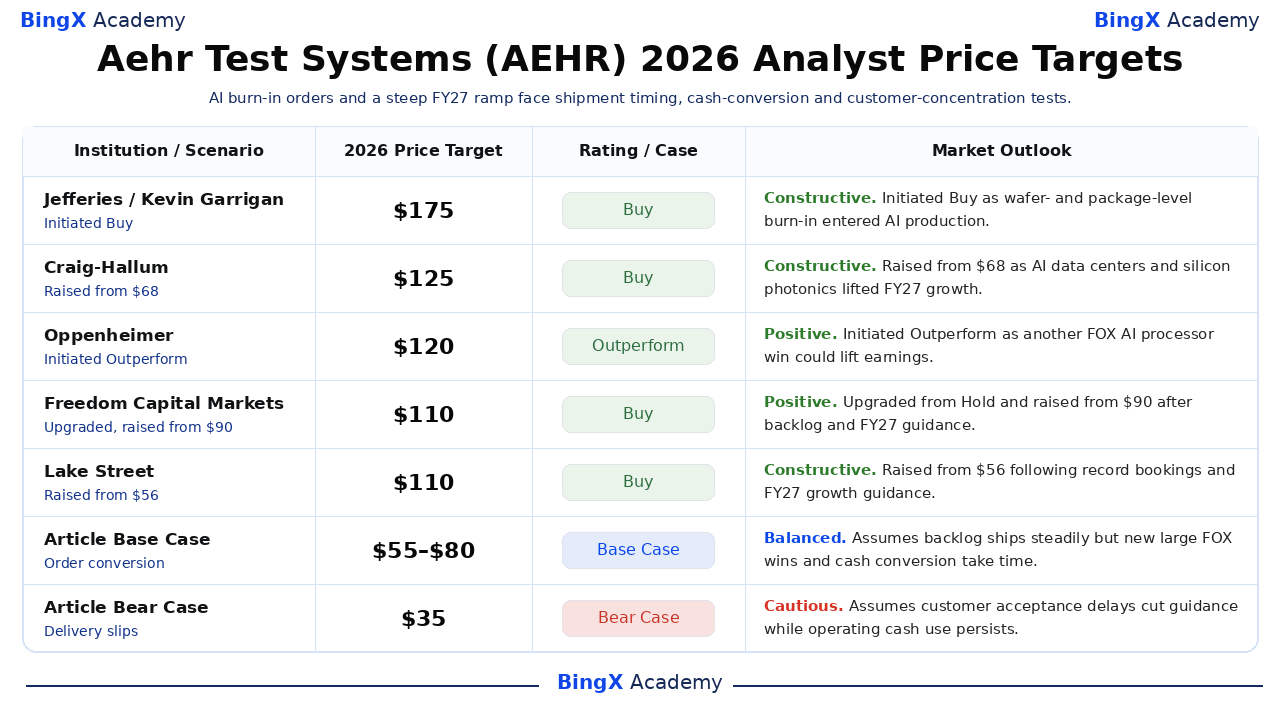
五項有日期的分析師行動目標價介於110至175美元之間,均高於Aehr於10月19日63.33美元的收盤價。這些是機構目標,各有不同時間跨度,並非保證的2026年底結果。Jefferies強調已獲資格認證的AI生產,而Oppenheimer則考慮了第二個FOX客戶。文章的基本情景及熊市情景為獨立的編輯觀點。
|
機構/情景 |
2026年目標價 |
評級/情景 |
市場展望 |
|
Jefferies |
175美元 |
買入 |
正面。8月14日:開始覆蓋,因Aehr提供已獲AI生產資格認證的晶圓級及封裝級老化測試。 |
|
Craig-Hallum |
125美元 |
買入 |
正面。7月15日:從68美元上調,預期AI數據中心及矽光子帶動2027財年增長。 |
|
Oppenheimer |
120美元 |
跑贏大市 |
正面。9月10日:開始覆蓋;另一FOX大批量AI處理器客戶可能提升盈利上限。 |
|
Freedom Capital Markets |
110美元 |
買入 |
正面。7月16日:從持有上調並從90美元上調,因積壓訂單及2027財年指引改善了可見度。 |
|
Lake Street |
110美元 |
買入 |
正面。7月15日:在創紀錄預訂量及2027財年增長指引後從56美元上調。 |
|
文章基本情景 |
55–80美元 |
基本情景 |
均衡。假設積壓訂單穩定出貨,但新的大型FOX訂單及現金轉換需要時間。 |
|
文章熊市情景 |
35美元 |
熊市情景 |
審慎。假設客戶驗收延誤削減指引,同時經營現金消耗持續。 |
如何在BingX交易Aehr Test Systems(AEHR)股票
利用BingX TradFi及 BingX AI工具交易Aehr的AI老化測試展望。AEHR可能對11月2日業績及大額訂單作出劇烈反應,因此在建倉前須明確催化劑及風險限額。
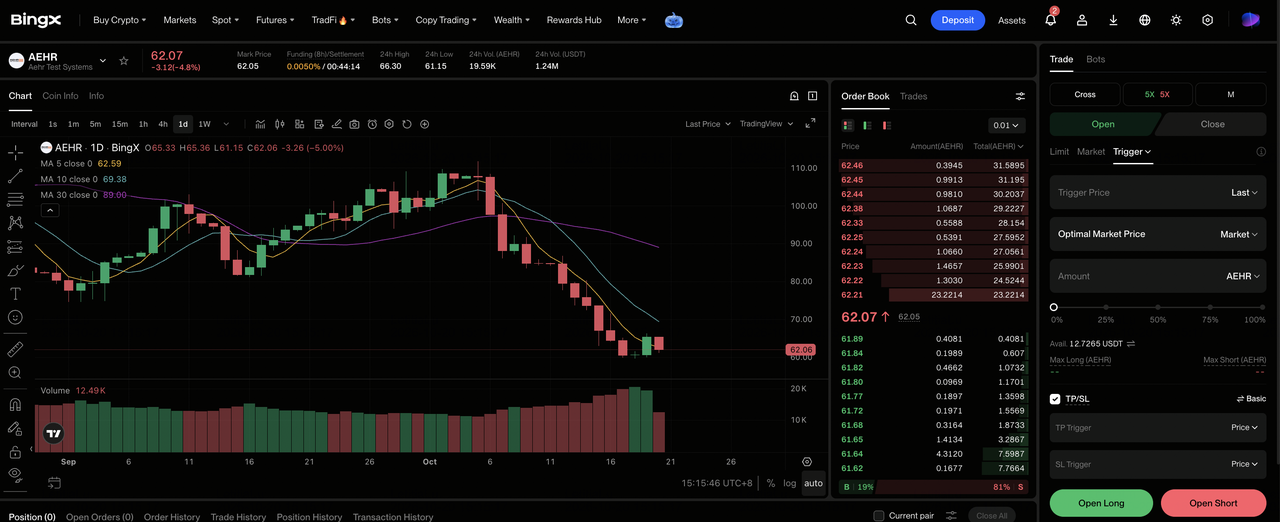
第一步:進入BingX TradFi。 註冊帳戶並導航至BingX交易所儀表板上的專屬 TradFi板塊。
第二步:選擇Aehr Test Systems(AEHR)。搜索並選擇 AEHR-USDT永續期貨合約。
第三步:選擇交易方向。若預期FOX-XP及Sonoma交付支撐指引,選擇 做多。若客戶驗收延誤或2027財年收入計劃被下調,則選擇做空。
第四步:選擇槓桿及保證金模式。根據您的風險承受能力選擇 逐倉或全倉保證金。AEHR年初至今213.67%的漲幅及從8月高點的回落,使保守的槓桿及清晰的倉位規模管理尤為重要。
第五步:執行嚴格的風險管理規程。在入場前或入場後立即設置 止盈及止損(TP/SL)水平。AEHR可對盈利指引、FOX交付、矽光子訂單及主要AI客戶資格認證更新作出快速反應。
2026年Aehr Test Systems投資者需關注的五大風險
少數設備項目可主導Aehr的季度業績,改變未來盈利及投資者對這些盈利的估值。
- 1.3億至1.5億美元的指引取決於交付:該範圍需要較2026財年銷售額增長約160%至200%。資格認證或驗收延誤可將大型系統收入推移至後續季度,削弱盈利預期及AEHR的估值。
- 主要客戶集中度放大了時程變化的影響:2,200萬美元的FOX-XP後續訂單來自單一AI處理器客戶,而Sonoma依賴於一家超大規模企業。若任何一方削減產能計劃,出貨系統減少,固定成本分攤至較少收入,壓縮每股盈利。
- 負向現金轉換可能在預訂量增長後仍持續:儘管第四季度訂單強勁,2026財年經營消耗了330萬美元現金。爬坡期間更多庫存或應收賬款可能在銷售上升時仍使現金流為負,限制1.165億美元現金餘額對估值的支撐。
- 第二個FOX客戶仍處於評估階段:管理層描述與另一頂級AI處理器供應商的試點活動,並非已預訂的大批量生產。若未能獲得資格認證,增長將更依賴現有客戶,收窄看多投資者假設的盈利上限。
- 年初至今213.67%的漲幅留下波動的估值:10月19日63.33美元的收盤價仍低於8月147.40美元的高點。市場預期可迅速重置;指引資格認證或半導體資本開支回落可能壓縮對未來銷售的估值。
結語:2026年是否應該投資Aehr Test Systems?
創紀錄的6,070萬美元預訂量及1.006億美元有效積壓訂單證實了Aehr的2027財年增長計劃。2,200萬美元的FOX-XP及約600萬美元的Sonoma後續訂單顯示生產項目正在推進。然而最新財年僅實現5,000萬美元銷售額,並消耗了330萬美元的經營現金;第四季度GAAP淨利潤在經營虧損的情況下包含了稅務優惠。已驗收的交付及現金收款是決定性的關鍵橋梁。
110美元的牛市情景需要已驗收出貨、經營盈利及重申1.3億至1.5億美元的2027財年收入指引。延誤及指引下調支撐35美元的熊市情景;55至80美元的基本區間允許更穩定的轉化。保守型投資者可關注定於11月2日的2027財年第一季度發布,從收入、現金變動、出貨時程及第二個FOX評估進展入手,再考慮將積壓訂單視為持續盈利能力。
風險提示:交易及投資AEHR涉及高度資本損失風險。集中的客戶項目、半導體設備周期及AEHR-USDT永續合約的槓桿、資金費率及強制平倉均可放大虧損。在配置資本前請進行獨立研究。
相關閱讀
- 台積電(TSM)2026年價格預測:創紀錄的AI需求能否推動TSM股價至527美元?
- Coherent(COHR)2026年價格預測:AI光學需求能否推動COHR邁向500美元?
- KLA(KLAC)2026年價格預測:AI製程控制需求能否推動KLAC邁向325美元?
- 泛林集團(LRCX)2026年股票預測:AI及存儲器需求能否推動LRCX邁向390美元?
- ASML控股(ASML)2026年價格預測:EUV需求能否推動ASML邁向2,500美元?
