


Adobe là công ty phần mềm dịch vụ đăng ký hàng đầu phục vụ các nhà sáng tạo, người dùng tài liệu và đội ngũ tiếp thị doanh nghiệp thông qua Creative Cloud, Document Cloud và Experience Cloud. Các sản phẩm sáng tạo vẫn là động cơ doanh thu lớn nhất, trong khi Acrobat, Firefly và quy trình làm việc doanh nghiệp đang trở nên quan trọng hơn trong việc thu hút người dùng và tăng trưởng dài hạn. Sự đa dạng đó mang lại cho Adobe nhiều hướng tiến hành kiếm tiền từ AI, mặc dù điều này cũng khiến cổ phiếu nhạy cảm với các nền tảng thiết kế mới, việc bổ sung ARR chậm hơn và thực thi lãnh đạo.
Quý gần nhất cho thấy nhu cầu vẫn bền vững ngay cả khi thị trường đặt câu hỏi về tốc độ tăng trưởng. Doanh thu Q3 FY2026 của Adobe đạt 6,76 tỷ đô la, tăng 13% so với cùng kỳ năm trước, và EPS không theo GAAP tăng 15% lên 6,13 đô la. ARR tập trung AI tăng hơn 150%, mặc dù mức hướng dẫn doanh thu Q4 ở mức trung bình 6,825 tỷ đô la nằm dưới mức đồng thuận 6,84 tỷ đô la và giữ cho cuộc thảo luận tập trung vào việc chuyển đổi người dùng miễn phí thành doanh thu định kỳ có trả phí.
Dự báo cổ phiếu ADBE cho năm 2026 hiện tập trung vào hai quan điểm cạnh tranh:
- Trường hợp kiếm tiền từ AI và tăng trưởng định kỳ: Firefly, Acrobat AI Assistant và GenStudio có thể chuyển đổi hơn 1 tỷ người dùng hàng tháng thành quy trình làm việc có trả phí, tăng tốc ARR và hỗ trợ bội số cao hơn.
- Trường hợp cạnh tranh và thực thi: Các công cụ AI miễn phí và giá thấp hơn có thể làm chậm việc bổ sung người dùng có trả phí, trong khi sự thay đổi điều hành trì hoãn chiến lược cần thiết để khôi phục lòng tin nhà đầu tư.
Hướng dẫn này phân tích dự báo cổ phiếu ADBE, kịch bản giá năm 2026, rủi ro chính và triển vọng của các nhà phân tích, dựa trên báo cáo thu nhập Q3 FY2026 ngày 10 tháng 9 năm 2026 của Adobe, hồ sơ nộp theo quý và dữ liệu thị trường đến ngày 11 tháng 9, cộng với cách giao dịch hợp đồng tương lai cổ phiếu ADBE trên BingX TradFi với tài sản thế chấp USDT.
Top 5 Điều Nhà Đầu Tư Adobe Cần Biết Trong Tháng 9 Năm 2026
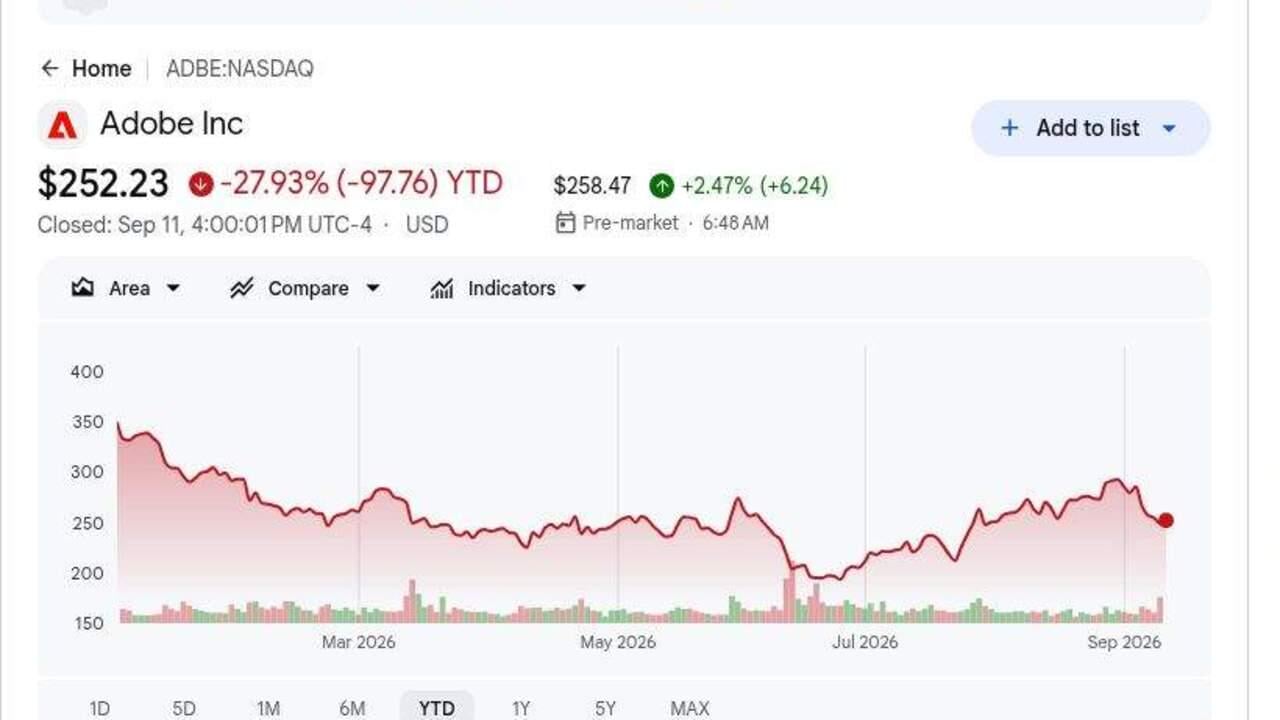
- ADBE đóng cửa ở mức 252,23 đô la vào ngày 11 tháng 9 và giảm 28% từ đầu năm: Cổ phiếu vẫn còn xa dưới đỉnh cao của chu kỳ trước đó mặc dù doanh thu Q3 vượt dự kiến. Khoảng cách cho thấy rằng lo ngại về cạnh tranh AI tạo sinh và tăng trưởng doanh thu định kỳ vẫn ảnh hưởng đến định giá.
- Doanh thu Q3 đạt 6,76 tỷ đô la, tăng 13%: Doanh thu vượt đồng thuận FactSet 6,69 tỷ đô la, trong khi doanh thu đăng ký tăng khoảng 14% lên 6,58 tỷ đô la. Cơ sở định kỳ lớn của Adobe vẫn là một bảo vệ quan trọng chống lại các đối thủ cạnh tranh sáng tạo chi phí thấp hơn.
- ARR tập trung AI tăng hơn 150% khi người dùng hàng tháng vượt 1 tỷ: Adobe cũng đạt hơn 100 triệu người dùng sáng tạo freemium, tăng hơn 70%. Bài kiểm tra chính là liệu khả năng tiếp cận đó có chuyển đổi thành đăng ký có trả phí mà không làm suy yếu ARR mới ròng hay không.
- Hướng dẫn doanh thu FY2026 tăng lên 26,576 tỷ đô la đến 26,626 tỷ đô la: Điểm giữa mới cao hơn khoảng 153 triệu đô la so với điểm giữa trước đó. Hướng dẫn EPS không theo GAAP cũng tăng lên 24,45 đến 24,50 đô la, cho thấy đòn bẩy chi phí tiếp tục.
- Hướng dẫn doanh thu Q4 từ 6,80 tỷ đến 6,85 tỷ đô la có tính chất hỗn hợp: Điểm giữa 6,825 tỷ đô la thấp hơn một chút so với đồng thuận 6,84 tỷ đô la, trong khi điểm giữa EPS 6,325 đô la vượt ước tính 6,31 đô la. Tăng trưởng doanh thu nhanh hơn vẫn là tín hiệu quan trọng hơn so với một lần nữa EPS vượt dự kiến nhờ biên lợi nhuận.
Adobe (ADBE) Là Gì?
Adobe là một công ty phần mềm toàn cầu được xây dựng xung quanh các sản phẩm đăng ký để tạo, chỉnh sửa, quản lý và đo lường nội dung kỹ thuật số. Creative Cloud bao gồm Photoshop, Illustrator, Premiere Pro và Firefly, Document Cloud tập trung vào Acrobat và quy trình làm việc PDF, và Experience Cloud giúp các doanh nghiệp quản lý tiếp thị, phân tích và hành trình khách hàng. Doanh thu đăng ký cung cấp 6,58 tỷ đô la trong tổng số 6,76 tỷ đô la của Q3, khiến việc gia hạn, định giá và tương tác sản phẩm trở thành động cơ kinh tế trung tâm. Mô hình này tạo ra biên lợi nhuận gốp cao và dòng tiền định kỳ, mặc dù AI tạo sinh đã hạ thấp rào cản cho các công cụ sáng tạo đối thủ.
Hướng đi dài hạn của Adobe kết hợp AI tạo sinh và đại diện với phễu thu hút freemium rộng hơn. Firefly được nhúng trên Creative Cloud và Adobe Express, Acrobat AI Assistant mở rộng quy trình làm việc tài liệu có trả phí, và GenStudio kết nối sản xuất nội dung với tiếp thị doanh nghiệp. Công ty đã vượt 1 tỷ người dùng hoạt động hàng tháng trong Q3, bao gồm hơn 100 triệu người dùng sáng tạo freemium, và ARR tập trung AI tăng hơn 150% so với cùng kỳ năm trước. Anil Chakravarthy được lên lịch trở thành giám đốc điều hành vào ngày 1 tháng 12, khiến việc chuyển đổi khả năng tiếp cận đó thành ARR có trả phí bền vững trở thành bài kiểm tra chiến lược trung tâm.
Tổng Quan Thu Nhập Q3 FY2026 Của Adobe (ADBE): Doanh Thu, EPS Và Động Lực Tăng Trưởng
Adobe đã mang lại doanh thu Q3 kỷ lục 6,76 tỷ đô la so với 6,69 tỷ đô la dự kiến, EPS không theo GAAP 6,13 đô la so với 6,08 đô la dự kiến, tổng ARR 27,50 tỷ đô la và dòng tiền hoạt động kỷ lục 2,52 tỷ đô la. ARR tập trung AI tăng hơn 150%, và ban quản lý tăng doanh thu FY2026 lên 26,576 tỷ đô la–26,626 tỷ đô la, mặc dù điểm giữa doanh thu Q4 vẫn thấp hơn một chút so với đồng thuận.
Đọc thêm: Tổng Quan Thu Nhập Q3 FY2026 Của Adobe (ADBE): Doanh Thu $6.76B Vượt Dự Kiến Thúc Đẩy Tăng Giá 1.37%
|
Chỉ Số Tài Chính |
Hướng Dẫn / Đồng Thuận |
Báo Cáo / Thực Tế |
Bất Ngờ |
|
Doanh thu Q3 FY2026 |
Đồng thuận FactSet $6.69B |
$6.76B |
Vượt dự kiến. $70M trên đồng thuận và tăng 13% so với cùng kỳ năm trước. |
|
EPS pha loãng không theo GAAP Q3 |
Đồng thuận FactSet $6.08 |
$6.13 |
Vượt dự kiến. $0.05 trên đồng thuận và tăng 15% so với cùng kỳ năm trước. |
|
EPS pha loãng theo GAAP Q3 |
$4.18 một năm trước |
$4.62 |
Cải thiện. Tăng 11% so với cùng kỳ năm trước. |
|
Tổng ARR cuối kỳ |
— |
$27.50B |
Mở rộng. ARR tập trung AI tăng hơn 150% so với cùng kỳ năm trước. |
|
Dòng tiền hoạt động Q3 |
$2.20B một năm trước |
$2.52B |
Kỷ lục. Tăng khoảng 15% so với cùng kỳ năm trước. |
|
Doanh thu đăng ký Q3 |
$5.79B một năm trước |
$6.58B |
Tăng trưởng. Tăng khoảng 14% so với cùng kỳ năm trước. |
|
Triển vọng doanh thu Q4 FY2026 |
Đồng thuận $6.84B |
$6.80B–$6.85B |
Hỗn hợp. Điểm giữa $6.825B thấp hơn một chút so với đồng thuận. |
|
Triển vọng doanh thu FY2026 |
Trước đó $26.40B–$26.50B |
$26.576B–$26.626B |
Tăng. Điểm giữa tăng khoảng $153M. |
|
Triển vọng EPS không theo GAAP FY2026 |
Trước đó $24.20–$24.30 |
$24.45–$24.50 |
Tăng. Điểm giữa tăng $0.225. |
- Doanh thu USD 6.76 tỷ vượt đồng thuận USD 70 triệu: Doanh số tăng 13% từ USD 5.99 tỷ một năm trước, cho thấy các đăng ký cốt lõi tiếp tục tăng trưởng bất chấp lo ngại gián đoạn AI. Kết quả hỗ trợ cơ sở doanh thu và thu nhập mạnh mẽ hơn.
- EPS không theo GAAP USD 6.13 vượt USD 0.05 và tăng 15%: Thu nhập hoạt động đạt USD 2.97 tỷ, cho phép lợi nhuận tăng nhanh hơn doanh thu. Điều đó cho thấy Adobe vẫn đang tạo ra đòn bẩy hoạt động.
- Doanh thu đăng ký USD 6.58 tỷ tăng khoảng 14%: Đăng ký cung cấp hơn 97% tổng doanh thu. Do đó, gia hạn và chuyển đổi người dùng có trả phí vẫn quan trọng hơn việc bán sản phẩm.
- Dòng tiền hoạt động đạt kỷ lục USD 2.52 tỷ: Adobe sử dụng USD 2.23 tỷ để mua lại 9.5 triệu cổ phiếu. Việc tạo ra dòng tiền mạnh hỗ trợ mua lại và cải thiện đòn bẩy thu nhập trên mỗi cổ phiếu.
- Mục tiêu FY2026 tăng cao hơn bất chấp hướng dẫn doanh thu Q4 hỗn hợp: Doanh thu hiện nhắm mục tiêu USD 26.576 tỷ đến USD 26.626 tỷ và EPS không theo GAAP nhắm mục tiêu USD 24.45 đến USD 24.50. Điểm giữa doanh thu Q4 USD 6.825 tỷ vẫn thấp hơn một chút so với đồng thuận.
Triển Vọng Đầu Tư Adobe (ADBE) 2026: Kịch Bản Tăng $350 So Với Kịch Bản Giảm $190
Triển vọng năm 2026 phụ thuộc vào việc liệu bằng chứng hoạt động có thể biện minh cho định giá được ngụ ý bởi giá cổ phiếu hiện tại. Các phạm vi sau đây là kịch bản biên tập của Học viện BingX thay vì dự báo Wall Street.
Kịch Bản Tăng: Việc Áp Dụng AI Mạnh Đẩy ADBE Về Phía USD 350
Kịch bản Tăng giả định Firefly, Express và các tính năng Acrobat AI chuyển đổi nhiều người dùng hàng tháng 1 tỷ của Adobe thành các gói có trả phí. Tăng trưởng ARR tập trung AI vẫn trên 150%, doanh thu đăng ký vẫn ở mức tăng trưởng hai con số và CEO sắp tới cung cấp kế hoạch rõ ràng cho ARR mới ròng mạnh hơn.
Một động thái hướng về USD 350 sẽ yêu cầu doanh thu Q4 gần mức cao của USD 6.80 tỷ đến USD 6.85 tỷ, chuyển đổi có trả phí nhanh hơn và biên lợi nhuận hoạt động gần 44%. Ước tính ARR cao hơn sẽ củng cố trường hợp này.
Kịch Bản Cơ Sở: Tăng Trưởng Đăng Ký Ổn Định Giữ ADBE Giữa USD 260 Và USD 310
Kịch bản Cơ sở giả định Creative Cloud, Acrobat và Experience Cloud giữ được cơ sở cài đặt của họ, trong khi freemium AI mở rộng tầm với nhanh hơn ARR có trả phí. Doanh thu tiếp tục tăng trưởng ở mức hai con số thấp, trong khi mua lại hỗ trợ EPS.
Theo kịch bản này, ADBE có thể giao dịch chủ yếu giữa USD 260 và USD 310. Doanh thu FY2026 trong hướng dẫn, tăng trưởng ARR tập trung AI trên 100% và dòng tiền ổn định sẽ hỗ trợ phạm vi. Việc bỏ lỡ doanh thu Q4 hoặc chuyển đổi có trả phí yếu hơn sẽ hạn chế mức trên.
Kịch Bản Giảm: Tăng Trưởng Chậm Kéo ADBE Về Phía USD 190
Kịch bản Giảm giả định các đối thủ cạnh tranh AI nắm bắt nhiều quy trình làm việc sáng tạo hơn trong khi Adobe chi tiêu nhiều hơn để bảo vệ cơ sở người dùng của mình. Người dùng freemium chuyển đổi chậm hơn, sức mạnh định giá suy yếu và thay đổi lãnh đạo trì hoãn quyết định sản phẩm hoặc bán hàng.
Một động thái hướng về USD 190 sẽ trở nên có khả năng hơn nếu tăng trưởng doanh thu giảm dưới 10%, ARR tập trung AI chậm lại mạnh hoặc hướng dẫn FY2027 thất vọng. Ước tính thu nhập thấp hơn và bội số định giá yếu hơn sẽ tăng thêm áp lực.
Dự Báo Giá Cổ Phiếu ADBE Cho Năm 2026 Bởi Các Nhà Phân Tích Wall Street
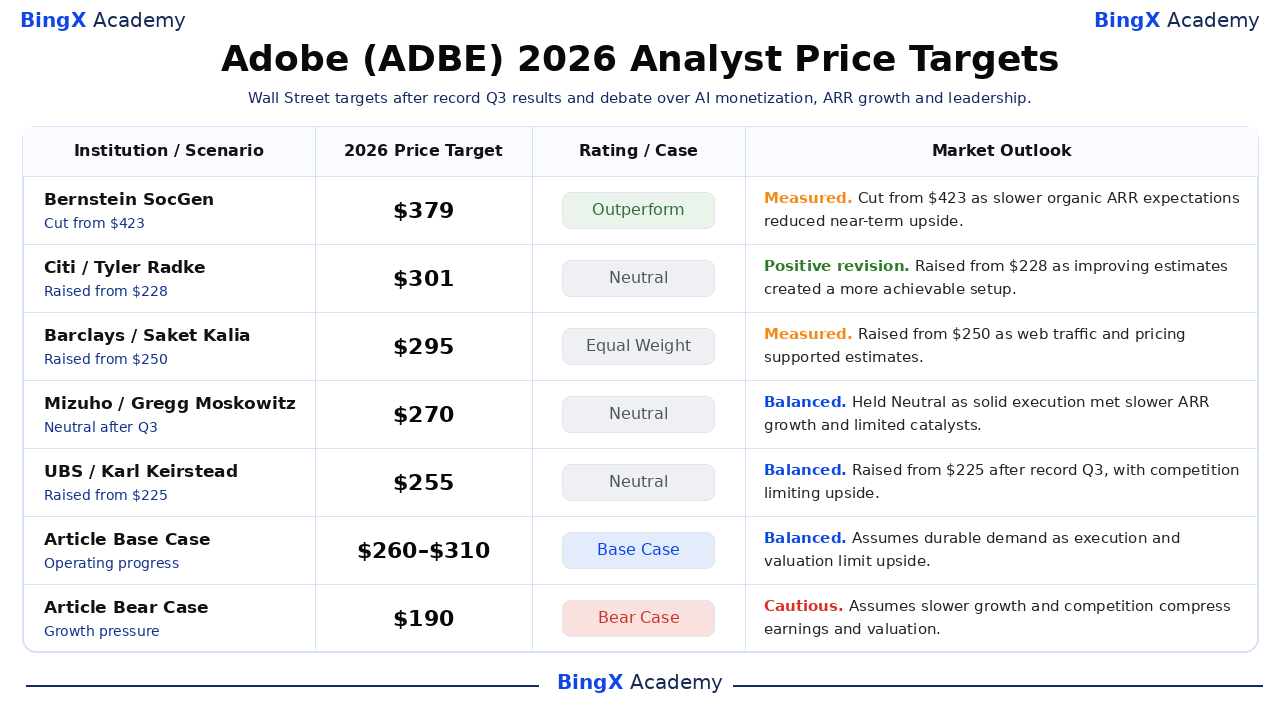
Năm hành động có ngày tháng này được sắp xếp từ cao nhất đến thấp nhất và cho thấy cách các nhà phân tích cân nhắc tăng trưởng, cạnh tranh, biên lợi nhuận và định giá. Chúng là các điểm tham chiếu của bên thứ ba thay vì lời hứa giá. Các hàng Base và Bear cuối cùng là kịch bản biên tập của Học viện BingX.
|
Tổ Chức / Kịch Bản |
Mục Tiêu Giá 2026 |
Xếp Hạng / Trường Hợp |
Triển Vọng Thị Trường |
|
Bernstein SocGen / Mark Moerdler |
$379 |
Outperform |
Đo lường. 12 tháng 6: cắt giảm từ $423 khi công ty giữ quan điểm tích cực dài hạn sau Q2, mặc dù kỳ vọng ARR hữu cơ chậm hơn làm giảm trường hợp định giá. |
|
Citi / Tyler Radke |
$301 |
Neutral |
Điều chỉnh tích cực. 1 tháng 9: tăng từ $228 khi công ty tăng mục tiêu trước Q3 khi ước tính cải thiện tạo ra thiết lập có thể đạt được hơn, trong khi giữ xếp hạng trung tính. |
|
Barclays / Saket Kalia |
$295 |
Equal Weight |
Đo lường. 3 tháng 9: tăng từ $250 khi lưu lượng web mạnh và định giá hỗ trợ ước tính, mặc dù lợi ích định giá Q4 hạn chế giữ xếp hạng cân bằng. |
|
Mizuho / Gregg Moskowitz |
$270 |
Neutral |
Cân bằng. 11 tháng 9: duy trì khi thực thi q3 vẫn vững chắc, trong khi tăng trưởng ARR chậm hơn và các chất xúc tác ngắn hạn hạn chế hạn chế trường hợp định giá lại. |
|
UBS / Karl Keirstead |
$255 |
Neutral |
Cân bằng. 11 tháng 9: tăng từ $225 khi mục tiêu tăng sau kết quả Q3 kỷ lục, mặc dù lo ngại cạnh tranh và định giá giữ xếp hạng ở Neutral. |
|
Trường hợp Cơ sở Bài báo |
$260–$310 |
Trường hợp Cơ sở |
Cân bằng. Giả định nhu cầu bền vững khi thực thi và định giá hạn chế tăng trưởng. |
|
Trường hợp Giảm Bài báo |
$190 |
Trường hợp Giảm |
Thận trọng. Giả định tăng trưởng chậm hơn và cạnh tranh nén thu nhập và định giá. |
Cách Giao Dịch Cổ Phiếu Adobe (ADBE) Trên BingX
Giao dịch triển vọng kiếm tiền từ AI, tăng trưởng đăng ký và chuyển đổi lãnh đạo của Adobe bằng cách sử dụng BingX TradFi và các công cụ BingX AI. Bởi vì ADBE có thể phản ứng mạnh với thu nhập, hướng dẫn và cập nhật sản phẩm, các nhà giao dịch nên xác định cả chất xúc tác và giới hạn rủi ro trước khi vào vị thế.
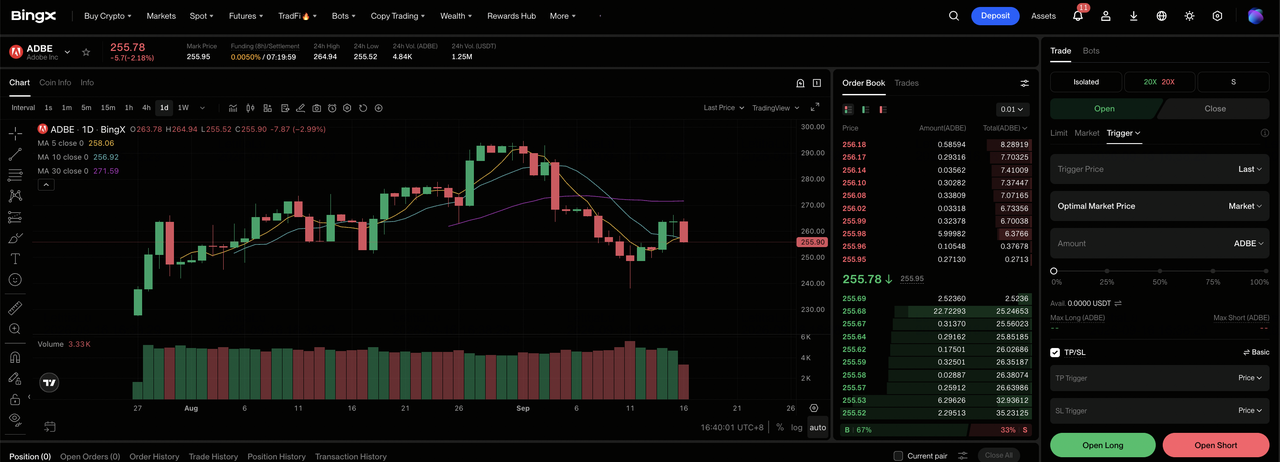
Bước 1: Truy cập BingX TradFi. Đăng ký và điều hướng đến phần TradFi chuyên biệt trên bảng điều khiển sàn giao dịch BingX.
Bước 2: Chọn Adobe (ADBE). Tìm kiếm và chọn hợp đồng hợp đồng tương lai vĩnh viễn ADBE-USDT.
Bước 3: Chọn hướng của bạn. Chọn Mở Long nếu tăng trưởng và biên lợi nhuận hỗ trợ Kịch bản Tăng. Chọn Mở Short nếu cạnh tranh hoặc thực thi làm suy yếu kinh tế học trên mỗi cổ phiếu dự kiến.
Bước 4: Chọn đòn bẩy và chế độ ký quỹ. Chọn Ký quỹ Riêng hoặc Ký quỹ Chéo dựa trên khả năng chịu đựng rủi ro của bạn. Biến động năm 2026 của cổ phiếu cho thấy tại sao đòn bẩy thận trọng và cách định cỡ vị thế rõ ràng là quan trọng.
Bước 5: Thực hiện các giao thức rủi ro nghiêm ngặt. Đặt mức Chốt Lãi và Dừng Lỗ (TP/SL) trước hoặc ngay sau khi vào giao dịch. ADBE có thể phản ứng nhanh chóng với kết quả, hướng dẫn, điều chỉnh của nhà phân tích và tin tức ngành.
Top 5 Rủi Ro Cần Theo Dõi Cho Nhà Đầu Tư Adobe Năm 2026
Triển vọng của Adobe phụ thuộc vào nhu cầu, kiếm tiền từ AI, thực thi và định giá. Những rủi ro này có thể ảnh hưởng đến thu nhập, dòng tiền và bội số được gán cho cổ phiếu.
- Cạnh tranh AI có thể làm chậm tăng trưởng có trả phí: Adobe có hơn 1 tỷ người dùng hàng tháng, nhưng các công cụ chi phí thấp hơn có thể làm suy yếu chuyển đổi và làm chậm tăng trưởng từ cơ sở ARR USD 27.50 tỷ. Điều đó sẽ gây áp lực lên kỳ vọng doanh thu và định giá.
- Tăng trưởng freemium có thể vượt quá kiếm tiền: Adobe có hơn 100 triệu người dùng sáng tạo freemium. Nếu chi phí cơ sở hạ tầng và hỗ trợ tăng nhanh hơn chuyển đổi có trả phí, biên lợi nhuận và dòng tiền tự do có thể suy yếu.
- Thay đổi lãnh đạo có thể làm chậm thực thi: Anil Chakravarthy trở thành CEO vào ngày 1 tháng 12 sau nhiệm kỳ dài của Shantanu Narayen, trong khi vai trò CFO cũng đã thay đổi. Sự chậm trễ chiến lược có thể làm giảm niềm tin vào mục tiêu tăng trưởng FY2027.
- Tăng trưởng ARR chậm hơn có thể nén định giá: Doanh thu đăng ký đại diện cho hơn 97% tổng doanh số. Ngay cả áp lực gia hạn hoặc định giá khiêm tốn có thể làm suy yếu khả năng hiển thị doanh thu và bội số thu nhập.
- Mua lại không thể bù đắp hoàn toàn cho tăng trưởng chậm hơn: Adobe đã chi USD 2.23 tỷ mua lại 9.5 triệu cổ phiếu trong Q3. Nếu doanh thu chậm lại, số lượng cổ phiếu thấp hơn có thể không đủ để bù đắp cho việc nén bội số.
Suy Nghĩ Cuối Cùng: Bạn Có Nên Đầu Tư Vào Adobe Năm 2026?
Adobe vẫn là một nhượng quyền đăng ký có lợi nhuận cao với ARR $27.50 tỷ, dòng tiền hoạt động hàng quý $2.52 tỷ và hơn 1 tỷ người dùng hàng tháng. Những con số đó cung cấp một cơ sở mạnh mẽ, mặc dù cổ phiếu vẫn cần bằng chứng rằng tầm với AI có thể khôi phục tăng trưởng có trả phí bền vững. Doanh thu Q4 và chuyển đổi có trả phí nên cho thấy liệu chiến lược freemium có đang tạo ra giá trị bền vững hay không.
Kịch bản Tăng hỗ trợ $350 nếu tăng trưởng chuyển thành thu nhập trên mỗi cổ phiếu mạnh hơn. Kịch bản Giảm chỉ ra $190 nếu cạnh tranh, biên lợi nhuận hoặc áp lực thực thi làm suy yếu ước tính. Các nhà giao dịch thận trọng có thể chờ đợi các cập nhật doanh thu, tăng trưởng định kỳ và biên lợi nhuận tiếp theo trước khi tăng mức độ tiếp xúc. Bằng chứng đó cung cấp cơ sở rõ ràng hơn để lựa chọn giữa hai kịch bản và kiểm soát cách định cỡ vị thế.
Nhắc nhở Rủi ro: Giao dịch và đầu tư vào cổ phiếu như ADBE liên quan đến rủi ro mất vốn cao. Việc bỏ lỡ thu nhập, thay đổi hướng dẫn, cạnh tranh, thay đổi định giá và giao dịch có đòn bẩy có thể tạo ra tổn thất nhanh chóng. Tiến hành nghiên cứu độc lập trước khi phân bổ vốn.
Bài Đọc Liên Quan
- Dự Đoán Giá AppLovin (APP) 2026: Tăng Trưởng AXON Có Thể Đẩy APP Về Phía $600?
- Dự Đoán Giá Figma (FIG) 2026: $36.00 Bệ Phóng AI Hay Cạm Bẫy Định Giá Quá Cao Sau IPO?
- Dự Đoán Giá CrowdStrike (CRWD) 2026: Bảo Mật AI Và Falcon Flex Có Thể Đẩy CRWD Về Phía $280?
- Triển Vọng Cổ Phiếu Microsoft (MSFT) Cho Năm 2026: Tăng Trưởng Azure AI Và Copilot Có Thể Đưa Cổ Phiếu MSFT Lên $550+?
- Triển Vọng Giá Cổ Phiếu Cisco (CSCO) Cho Năm 2026: Tăng Trưởng AI Và Splunk Có Thể Đưa CSCO Trở Lại $90?
