
Bank of America (BAC) cung cấp các dịch vụ ngân hàng, cho vay, quản lý tài sản và thị trường vốn cho các hộ gia đình, doanh nghiệp và khách hàng tổ chức. Mảng kinh doanh cho vay được tài trợ bằng tiền gửi mang lại thu nhập lãi suất định kỳ, trong khi Merrill và Private Bank mở rộng phí đầu tư và quan hệ khách hàng. Việc định giá lại khoản vay, chi phí vốn và hiệu quả hoạt động quyết định liệu tăng trưởng bảng cân đối kế toán có chuyển hóa thành lợi nhuận và lợi nhuận trên mỗi cổ phiếu mạnh hơn hay không.
Quý gần nhất cho thấy thu nhập ngân hàng cốt lõi mạnh hơn trong khi một khoản phí theo quy định làm giảm lợi nhuận được báo cáo. Doanh thu Q3 2026 của Bank of America tăng 3% lên 29,96 tỷ USD, với thu nhập lãi thuần tăng 8%. EPS điều chỉnh đạt 1,08 USD, trong khi một khoản dàn xếp 1,2 tỷ USD làm giảm EPS theo GAAP xuống còn 0,91 USD. Thử thách tiếp theo là liệu việc định giá lại khoản vay và tăng trưởng tài sản có thể phục hồi đòn bẩy hoạt động hay không.
Dự báo cổ phiếu BAC cho năm 2026 hiện tập trung vào hai quan điểm đối lập:
- Kịch bản phục hồi ngân hàng cốt lõi: Việc định giá lại khoản vay và phí tài sản định kỳ có thể làm tăng thu nhập nếu chi phí tiền gửi vẫn ở mức có thể quản lý được và đầu tư tuân thủ trở nên hiệu quả hơn.
- Kịch bản áp lực chi phí và phí: Phí giao dịch và ngân hàng yếu hơn có thể hấp thụ các khoản lợi nhuận từ thu nhập lãi nếu chi phí và yêu cầu vốn vẫn ở mức cao trong toàn bộ hệ thống.
Hướng dẫn này phân tích dự báo cổ phiếu BAC, các kịch bản giá năm 2026, rủi ro chính và triển vọng của các nhà phân tích, dựa trên công bố thu nhập ngày 14-10, bài thuyết trình chính thức và dữ liệu thị trường đến ngày 21-10, cùng với cách mua cổ phiếu BAC trên BingX TradFi bằng USDT hoặc USDC.
5 Điều Quan Trọng Nhà Đầu Tư Bank of America Cần Biết Vào Tháng 10 Năm 2026
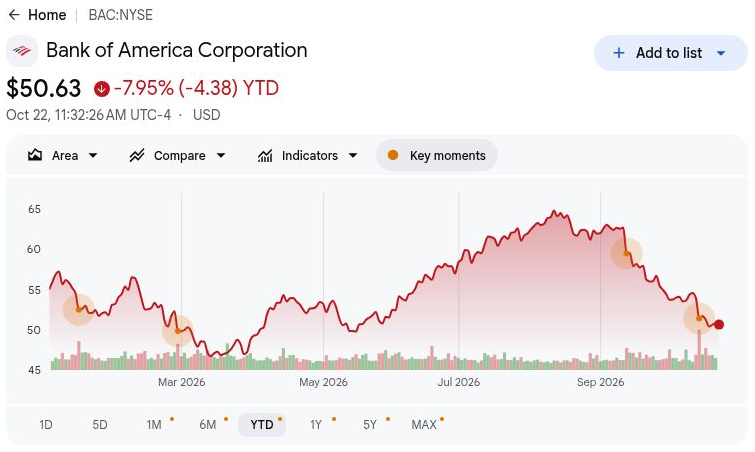
- BAC đóng cửa ở mức 50,78 USD vào ngày 21-10, giảm 7,67% so với đầu năm: Cổ phiếu vẫn ở dưới mức đầu năm, khiến kịch bản tăng giá lên 68 USD phụ thuộc vào đòn bẩy hoạt động mạnh hơn. Để tiếp tục tăng, cần việc định giá lại khoản vay cải thiện lợi nhuận cổ đông, thay vì dựa vào sự phục hồi tự động của hoạt động thị trường vốn.
- Doanh thu Q3 tăng lên 29,96 tỷ USD so với 29,04 tỷ USD một năm trước: Doanh số giảm từ 31,56 tỷ USD trong Q2, cho thấy sự suy yếu theo quý. Tuy nhiên, thu nhập lãi và phí tài sản đã đóng góp vào tăng trưởng, điều quan trọng là phân biệt tiến bộ ngân hàng định kỳ với sự phục hồi rộng rãi của thị trường vốn.
- Số dư khách hàng tài sản đạt 5,1 nghìn tỷ USD khi quan hệ khách hàng mở rộng: Số dư ngày 30-09 và 20 tỷ USD dòng vốn AUM hàng quý cung cấp bằng chứng về nhu cầu đầu tư. Việc giữ chân tài sản, lợi suất phí và chi phí dịch vụ sẽ quyết định mức độ quy mô đó chuyển hóa thành thu nhập.
- Ủy thác tài trợ Broadcom AI cung cấp thêm cơ hội tăng trưởng: Bank of America đóng vai trò là đồng đại lý phân phối trong giao dịch do Apollo dẫn đầu được công bố vào tháng 6. Các ủy thác tài trợ và phí được ghi nhận trong tương lai sẽ quyết định liệu vị thế tổ chức đó có phát triển thành tăng trưởng doanh thu bền vững hay không.
- Tỷ lệ vốn CET1 10,9% hỗ trợ hoạt động cho vay và phân phối cho cổ đông: BAC báo cáo 6 tỷ USD mua lại cổ phiếu cùng với 2,2 tỷ USD cổ tức phổ thông trong Q3. Điều này hỗ trợ lợi nhuận trên mỗi cổ phiếu, mặc dù việc duy trì dư địa vốn và cải thiện khả năng sinh lời sẽ là yếu tố thiết yếu cho giá trị cổ đông dài hạn.
Bank of America (BAC) Là Gì?
Bank of America là một ngân hàng toàn cầu và công ty dịch vụ tài chính phục vụ người tiêu dùng, doanh nghiệp nhỏ, tập đoàn, nhà đầu tư tổ chức và cá nhân giàu có. Bộ phận Ngân hàng Tiêu dùng cung cấp tiền gửi, thẻ tín dụng và khoản vay, trong khi Ngân hàng Toàn cầu phục vụ nhu cầu tài trợ doanh nghiệp và quản lý ngân quỹ. Merrill và Private Bank tạo ra phí quản lý đầu tư, và Global Markets cung cấp dịch vụ giao dịch và tài trợ. Doanh thu đến từ chênh lệch lãi suất, phí tư vấn và giao dịch, quản lý tài sản và hoạt động khách hàng, khiến chi phí vốn và hiệu quả vốn trở thành trung tâm của khả năng sinh lời.
Chiến lược tăng trưởng của Bank of America tập trung vào việc mở rộng quan hệ khách hàng, tăng doanh thu quản lý tài sản và cải thiện năng suất thông qua ngân hàng kỹ thuật số. Vào tháng 6 năm 2026, công ty đóng vai trò là đồng đại lý phân phối cho tranche A2 trong giao dịch tài trợ AI XPV trị giá 35 tỷ USD của Apollo dành cho Broadcom, đây là giá trị giao dịch chứ không phải doanh thu ngân hàng. Công ty cũng đang mở rộng việc sử dụng AI cho nhân viên, với hơn 200.000 nhân viên sử dụng các công cụ trên hơn 300 ứng dụng được phê duyệt. Với số dư khách hàng tài sản Q3 đạt 5,1 nghìn tỷ USD, các sáng kiến này nhằm mục đích tăng cường quan hệ và tăng thu nhập phí trong khi kiểm soát chi phí dịch vụ.
Tổng Quan Kết Quả Kinh Doanh Q3 2026 của Bank of America (BAC): Thu Nhập Lãi Tăng Bất Chấp Khoản Dàn Xếp và Áp Lực Phí
Bank of America báo cáo doanh thu Q3 2026 đạt 29,96 tỷ USD, tăng 3% so với cùng kỳ năm trước nhưng giảm từ mức 31,56 tỷ USD trong Q2, được hỗ trợ bởi việc định giá lại khoản vay và phí tài sản. Thu nhập lãi thuần tăng 8% lên 16,45 tỷ USD, trong khi EPS pha loãng theo GAAP giảm xuống 0,91 USD sau khoản dàn xếp theo quy định 1,2 tỷ USD. Với EPS điều chỉnh đạt 1,08 USD và tỷ lệ CET1 10,9%, tăng trưởng thu nhập trong tương lai phụ thuộc vào kỷ luật tài trợ, hoạt động phí mạnh hơn và kiểm soát chi phí.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Đồng Thuận |
Báo Cáo / Thực Tế |
Kết Quả Bất Ngờ |
|
Doanh thu |
29,04 tỷ USD Q3 2025 |
29,96 tỷ USD |
Cải thiện. Tăng 3% so với cùng kỳ năm trước. |
|
Thu nhập lãi thuần |
15,23 tỷ USD Q3 2025 |
16,45 tỷ USD |
Mở rộng. Tăng 8% so với cùng kỳ năm trước. |
|
EPS pha loãng theo GAAP |
1,04 USD Q3 2025 |
0,91 USD |
Thấp hơn. Giảm 13% so với cùng kỳ năm trước. |
|
EPS pha loãng điều chỉnh |
Loại trừ khoản phí dàn xếp |
1,08 USD |
Điều chỉnh. Cao hơn GAAP 0,17 USD. |
|
Chi phí ngoài lãi |
~17,3 tỷ USD Q3 2025 |
19,7 tỷ USD |
Cao hơn. Tăng khoảng 14%. |
|
Doanh thu tài sản |
6,31 tỷ USD Q3 2025 |
7,12 tỷ USD |
Mở rộng. Tăng 13% so với cùng kỳ năm trước. |
|
Phí ngân hàng đầu tư |
~2,0 tỷ USD Q3 2025 |
1,8 tỷ USD |
Thấp hơn. Giảm 11% so với cùng kỳ năm trước. |
|
Tỷ lệ CET1 |
11,2% Q2 2026 |
10,90% |
Thấp hơn. Giảm khoảng 0,4 điểm. |
- Doanh thu Q3 tăng 3% lên 29,96 tỷ USD. Doanh thu giảm 5% theo quý bất chấp tăng trưởng hàng năm, phản ánh hoạt động thị trường vốn yếu hơn sau quý hai mạnh mẽ hơn. Nhu cầu vay bền vững và mở rộng quản lý tài sản sẽ quan trọng để duy trì đà tăng trưởng thu nhập.
- Thu nhập lãi thuần tăng 8% lên 16,45 tỷ USD. Số dư khoản vay cao hơn và việc định giá lại tài sản lãi suất cố định thúc đẩy hiệu suất trên toàn bộ mảng ngân hàng được tài trợ bằng tiền gửi. Nhu cầu cho vay liên tục và duy trì tiền gửi có thể hỗ trợ thu nhập, mặc dù chi phí vốn ảnh hưởng đến khả năng sinh lời.
- EPS pha loãng theo GAAP giảm xuống 0,91 USD khi chi phí dàn xếp tăng. Chi phí ngoài lãi đạt 19,7 tỷ USD, trong khi khoản dàn xếp theo quy định chiếm 1,2 tỷ USD. Các khoản phí tuân thủ cao hơn làm giảm lợi nhuận được báo cáo, khiến hiệu quả chi phí trở nên quan trọng khi hoạt động thị trường bình thường hóa.
- Số dư khách hàng tài sản đạt 5,1 nghìn tỷ USD. Dòng vốn AUM hàng quý đạt 20 tỷ USD, hỗ trợ 4,5 tỷ USD phí quản lý tài sản trên toàn bộ mảng tài sản. Mở rộng tài sản tạo ra phí giúp tăng cường doanh thu định kỳ và giảm sự phụ thuộc vào hoạt động giao dịch và ngân hàng đầu tư.
- Phí ngân hàng đầu tư giảm 11% xuống còn 1,8 tỷ USD. Hoạt động giao dịch yếu hơn đã gây áp lực lên kết quả quý, mặc dù ban quản lý mô tả các danh sách chờ ngân hàng đầu tư là mạnh mẽ. Bổ sung các ủy thác tư vấn, hoàn thành các giao dịch tài trợ và duy trì kỷ luật chi phí sẽ quan trọng cho tăng trưởng doanh thu trong tương lai.
Triển Vọng Đầu Tư Bank of America (BAC) 2026: Kịch Bản Tăng Giá $68 so với Kịch Bản Giảm Giá $45
Triển vọng năm 2026 của Bank of America phụ thuộc vào việc liệu định giá lại khoản vay và tăng trưởng tài sản có thể tái xây dựng khả năng sinh lời sau khoản phí dàn xếp hay không. Thu nhập lãi cao hơn cho thấy tiến triển, trong khi phí thị trường vốn yếu hơn và chi phí tăng khiến đòn bẩy hoạt động trở thành trung tâm của định giá. Các kịch bản biên tập dưới đây phản ánh cách chi phí vốn, hoạt động khách hàng và phân bổ vốn có thể định hình kết quả đến tháng 12 năm 2026.
Kịch Bản Tăng Giá: Định Giá Lại Khoản Vay và Tăng Trưởng Tài Sản Đẩy BAC Hướng Tới $68
Lợi nhuận cao hơn từ hoạt động cho vay được tài trợ bằng tiền gửi sẽ làm tăng thu nhập trong khi phí tài sản định kỳ cung cấp động lực tăng trưởng bổ sung. Thu nhập lãi thuần Q3 tăng 8% và phí quản lý tài sản tăng 16%, cho thấy cả hai mảng kinh doanh đều có thể mở rộng bất chấp thị trường yếu hơn. Nếu những doanh thu đó tăng trưởng vượt chi phí cơ bản, BAC có thể cải thiện khả năng sinh lời mà không cần một quý giao dịch đặc biệt mạnh mẽ khác.
Kịch bản 68 USD sẽ được hỗ trợ nếu thu nhập lãi thuần vượt mức Q3 và dòng vốn tài sản vẫn dương. Tránh được một khoản phí có quy mô tương tự khoản dàn xếp và duy trì dư địa vốn sẽ giúp chuyển đổi tăng trưởng đó thành thu nhập trên mỗi cổ phiếu mạnh hơn.
Kịch Bản Cơ Sở: Ngân Hàng Cốt Lõi Ổn Định Giữ BAC Trong Khoảng $54 đến $60
Thu nhập lãi định kỳ và phí tài sản có thể duy trì thu nhập ngay cả khi ngân hàng đầu tư và giao dịch cải thiện dần dần. Doanh thu tài sản Q3 đạt 7,12 tỷ USD, giúp bù đắp cho các mảng kinh doanh nhạy cảm với giao dịch yếu hơn và tác động của chi phí tăng. Kịch bản cơ sở giả định rằng những đóng góp cốt lõi này vẫn tiếp diễn, tạo ra tiến triển lợi nhuận vừa phải trong khi để cạnh tranh vốn và chi phí tuân thủ chưa được giải quyết.
Mức từ 54 USD đến 60 USD sẽ phù hợp với nhu cầu vay kiên cường, dòng vốn tài sản dương và tổn thất tín dụng được kiểm soát. Hiệu quả chi phí tốt hơn sẽ hỗ trợ giới hạn trên, trong khi tình trạng phí yếu tiếp diễn có thể hấp thụ đủ tiến triển ngân hàng để hạn chế đà phục hồi.
Kịch Bản Giảm Giá: Phí Yếu và Chi Phí Cao Kéo BAC Hướng Tới $45
Doanh thu thị trường vốn yếu hơn sẽ khiến BAC phải đối mặt nhiều hơn với chi phí vốn, tuân thủ và hoạt động, làm giảm lợi nhuận giữ lại từ mảng ngân hàng. Phí ngân hàng đầu tư Q3 giảm 11% và doanh thu bán hàng và giao dịch giảm 5%, bất chấp thu nhập lãi mạnh hơn. Nếu hoạt động khách hàng yếu đi thêm, tăng trưởng tiền gửi và khoản vay có thể không đủ bảo vệ thu nhập trước chi phí tăng cao.
Kịch bản 45 USD sẽ trở nên khả dĩ hơn nếu phí suy yếu cùng với chi phí tiền gửi hoặc các khoản phí tín dụng tăng cao hơn. Các khoản lợi nhuận từ thu nhập lãi khi đó sẽ cần đóng góp nhiều hơn chỉ để ổn định thu nhập, để lại ít hỗ trợ hơn cho việc mua lại cổ phiếu và định giá cao hơn.
Dự Báo Giá Cổ Phiếu BAC Năm 2026 Từ Các Nhà Phân Tích Phố Wall
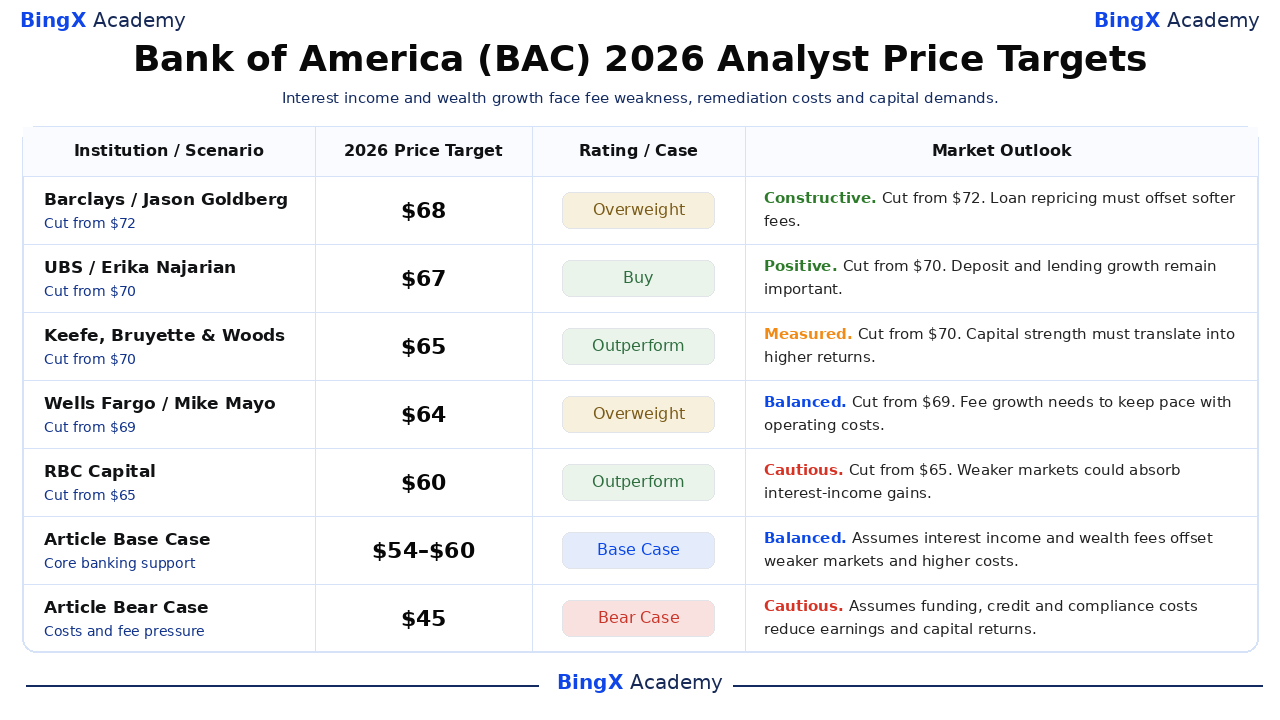
Các mục tiêu sau đây là các điểm tham chiếu nghiên cứu bên thứ ba có ngày xác định cho cổ phiếu phổ thông Bank of America, thường sử dụng các khoảng thời gian mười hai tháng kéo dài đến năm 2027. Chúng không phải là giá được đảm bảo hoặc giống hệt với các kịch bản tháng 12 trong bài viết này. Các mức cắt giảm sau thu nhập cho thấy xếp hạng tích cực có thể cùng tồn tại với kỳ vọng thu nhập và giả định định giá thấp hơn.
|
Tổ Chức / Kịch Bản |
Mục Tiêu Giá 2026 |
Xếp Hạng / Kịch Bản |
Triển Vọng Thị Trường |
|
Barclays |
$68 |
Tỷ trọng vượt trội |
Tích cực. Ngày 2026-10-15: Cắt giảm từ $72; duy trì Tỷ trọng vượt trội. Quan điểm biên tập: Định giá lại khoản vay phải bù đắp phí yếu hơn. |
|
UBS |
$67 |
Mua |
Tích cực. Ngày 2026-10-05: Cắt giảm từ $70; duy trì Mua. Quan điểm biên tập: Tăng trưởng tiền gửi và cho vay vẫn còn quan trọng. |
|
Keefe, Bruyette & Woods |
$65 |
Vượt trội |
Thận trọng. Ngày 2026-10-15: Cắt giảm từ $70; duy trì Vượt trội. Quan điểm biên tập: Sức mạnh vốn phải chuyển hóa thành lợi nhuận cao hơn. |
|
Wells Fargo |
$64 |
Tỷ trọng vượt trội |
Cân bằng. Ngày 2026-10-15: Cắt giảm từ $69; duy trì Tỷ trọng vượt trội. Quan điểm biên tập: Tăng trưởng phí cần theo kịp chi phí hoạt động. |
|
RBC Capital |
$60 |
Vượt trội |
Thận trọng. Ngày 2026-10-15: Cắt giảm từ $65; duy trì Vượt trội. Quan điểm biên tập: Thị trường yếu hơn có thể hấp thụ lợi nhuận thu nhập lãi. |
|
Kịch Bản Cơ Sở Bài Viết |
54–60 |
Kịch Bản Cơ Sở |
Cân bằng. Kịch bản biên tập tháng 12 năm 2026. Giả định ngân hàng cốt lõi bù đắp phí yếu hơn và chi phí. |
|
Kịch Bản Giảm Giá Bài Viết |
$45 |
Kịch Bản Giảm Giá |
Thận trọng. Kịch bản biên tập tháng 12 năm 2026. Giả định áp lực vốn và tín dụng làm giảm lợi nhuận. |
Cách Mua Cổ Phiếu Bank of America (BAC) trên BingX
Mua và nắm giữ cổ phiếu Bank of America thông qua BingX Stocks Trading bằng USDT hoặc USDC, tùy theo điều kiện niêm yết và đủ điều kiện tài khoản. Bank of America cung cấp khả năng tiếp cận với ngân hàng tiêu dùng, cho vay, quản lý tài sản và dịch vụ tài chính tổ chức. Người dùng đủ điều kiện có thể định cỡ vị thế theo mục tiêu đầu tư của họ mà không cần sử dụng đòn bẩy hoặc trả phí vốn vĩnh viễn.
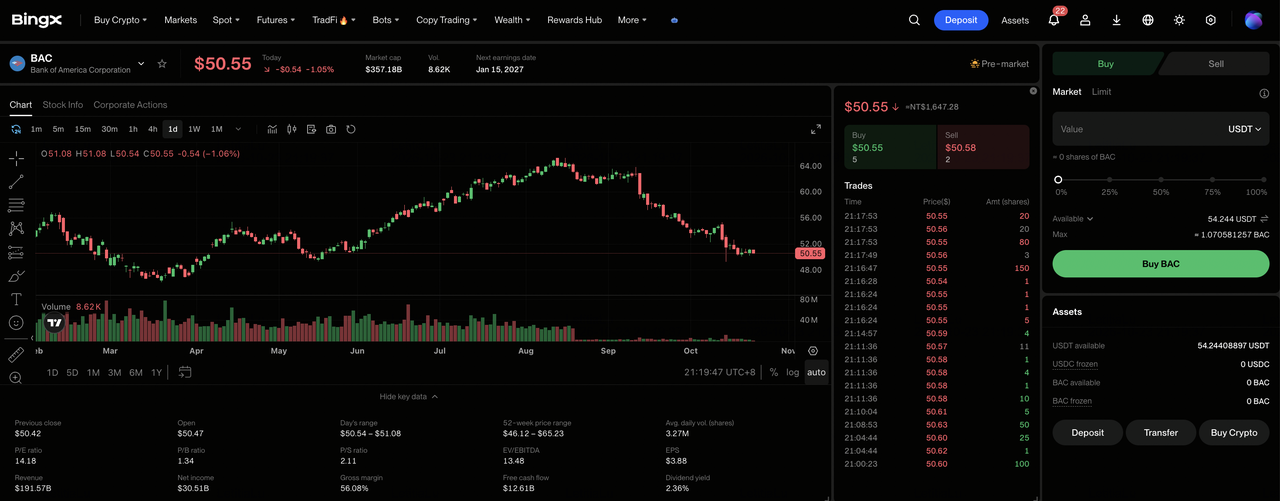
Bước 1: Truy cập BingX Stocks Trading. Đăng ký hoặc đăng nhập vào BingX, hoàn tất xác minh danh tính theo yêu cầu, và điều hướng đến "TradFi > Stocks". Chấp nhận Công bố Rủi ro Giao dịch Cổ phiếu nếu truy cập sản phẩm lần đầu tiên.
Bước 2: Chuẩn bị USDT hoặc USDC. Đảm bảo Tài khoản Spot của bạn có đủ vốn cho giao dịch mua. Chuyển USDT hoặc USDC từ Tài khoản Quỹ hoặc Tài khoản Tài sản nếu cần. Xem lại số tiền đặt lệnh tối thiểu của cổ phiếu đã chọn và điều kiện chia nhỏ cổ phiếu trước khi chọn quy mô đầu tư.
Bước 3: Chọn Bank of America (BAC). Mở thị trường Cổ phiếu, tìm kiếm Bank of America (BAC), và xác nhận rằng cổ phiếu có sẵn cho tài khoản của bạn. Xem lại thông tin công ty, giá cổ phiếu hiện tại, phiên giao dịch và các loại lệnh có sẵn.
Bước 4: Mua Cổ Phiếu Bank of America. Chọn "Mua", nhập số tiền đầu tư hoặc số lượng cổ phiếu được phép, và chọn lệnh thị trường hoặc lệnh giới hạn được hỗ trợ. Lệnh thị trường sử dụng giá có sẵn trong các phiên được hỗ trợ, trong khi lệnh giới hạn yêu cầu giá đã chỉ định hoặc tốt hơn và đủ thanh khoản để thực hiện.
Bước 5: Xem Xét và Quản Lý Các Vị Thế Của Bạn. Mở "Stocks > Positions" để theo dõi cổ phiếu BAC của bạn và lợi nhuận hoặc thua lỗ chưa thực hiện. Sử dụng Tất cả Lệnh để xem xét giao dịch hoặc bán cổ phiếu khi cần. Thanh toán T+1 thường ảnh hưởng đến thời điểm tiền bán có thể rút, thay vì khi cổ phiếu đã mua có thể được bán.
5 Rủi Ro Hàng Đầu Nhà Đầu Tư Bank of America Cần Theo Dõi Năm 2026
Mảng kinh doanh tiền gửi của Bank of America, mảng tài sản đang mở rộng và quan hệ khách hàng đa dạng hỗ trợ triển vọng thu nhập của ngân hàng. Tuy nhiên, chi phí vốn, chi phí tuân thủ, hoạt động thị trường vốn và chất lượng tín dụng có thể gây áp lực lên khả năng sinh lời và lợi nhuận cổ đông.
- Hoạt động khách hàng yếu hơn có thể gây áp lực lên doanh thu: Doanh thu bán hàng và giao dịch Q3 đạt 5,1 tỷ USD, giảm 5% bất chấp hoạt động cổ phiếu mạnh hơn. Khối lượng giao dịch thấp hơn hoặc số dư tài trợ có thể làm giảm thu nhập và lợi nhuận trên vốn.
- Chi phí hoạt động tăng có thể hạn chế biên lợi nhuận: Chi phí ngoài lãi Q3 đạt 19,7 tỷ USD, bao gồm khoản phí dàn xếp 1,2 tỷ USD. Chi phí tuân thủ và công nghệ cao hơn có thể làm giảm khả năng sinh lời nếu thu nhập lãi và phí tài sản tăng trưởng chậm hơn.
- Sự chậm trễ trong ngân hàng đầu tư có thể hạn chế tăng trưởng phí: Phí ngân hàng đầu tư Q3 đạt 1,8 tỷ USD, giảm 11% mặc dù ban quản lý mô tả các danh sách chờ là mạnh mẽ. Sự chậm trễ trong các thương vụ sáp nhập, hoạt động bảo lãnh phát hành hoặc hoàn thành giao dịch có thể làm giảm khả năng nhìn thấy doanh thu tương lai.
- Yêu cầu vốn có thể hạn chế lợi nhuận cổ đông: BAC đã mua lại 6 tỷ USD cổ phiếu trong Q3, trong khi tỷ lệ CET1 giảm xuống 10,9%. Các khoản dự phòng tín dụng hoặc chi phí khắc phục cao hơn có thể hạn chế việc mua lại cổ phiếu trong tương lai và tăng trưởng thu nhập trên mỗi cổ phiếu.
- Lợi nhuận yếu hơn có thể gây áp lực lên định giá: Lợi nhuận trên vốn cổ phần hữu hình phổ thông điều chỉnh Q3 của BAC đạt 14,9%, không bao gồm khoản phí theo quy định. Hoạt động cho vay chậm hơn, hoạt động thị trường vốn yếu hơn hoặc chi phí vốn tăng có thể làm giảm lợi nhuận và gây ra sự sụt giảm giá cổ phiếu.
Suy Nghĩ Cuối Cùng: Bạn Có Nên Đầu Tư vào Bank of America Năm 2026 Không?
16,45 tỷ USD thu nhập lãi thuần hàng quý và 5,1 nghìn tỷ USD số dư khách hàng tài sản của Bank of America thể hiện quy mô của mảng kinh doanh thu nhập cốt lõi. Việc định giá lại khoản vay và phí đầu tư định kỳ cung cấp hỗ trợ ngoài giao dịch, trong khi việc mua lại cổ phiếu tạo ra cơ hội cải thiện kết quả trên mỗi cổ phiếu. Duy trì tăng trưởng đó sẽ phụ thuộc vào việc kiểm soát chi phí và phục hồi doanh thu thị trường vốn.
Kịch bản tăng giá 68 USD giả định thu nhập lãi mạnh hơn, dòng vốn tài sản bền vững và cải thiện hiệu quả chi phí. Kịch bản cơ sở từ 54 USD đến 60 USD phản ánh ngân hàng kiên cường, trong khi kịch bản giảm giá 45 USD tính đến phí yếu hơn và chi phí vốn cao hơn. Với BAC đóng cửa ở mức 50,78 USD vào ngày 21-10, nhà đầu tư nên theo dõi liệu tăng trưởng cốt lõi có chuyển hóa thành khả năng sinh lời bền vững trên mỗi cổ phiếu hay không.
Lưu Ý Rủi Ro: Mảng ngân hàng đa dạng của Bank of America không loại bỏ rủi ro đầu tư. Chi phí vốn cao hơn, khắc phục theo quy định hoặc chất lượng tín dụng xấu đi có thể làm giảm thu nhập và lợi nhuận cổ đông. Nhà đầu tư nên đánh giá định giá, sức mạnh vốn và khẩu vị rủi ro của họ trước khi mua cổ phiếu BAC.
Bài Đọc Liên Quan
- Cổ Phiếu Dịch Vụ Tài Chính và Fintech Hàng Đầu Nên Mua Năm 2026 Trong Bối Cảnh AI Đại Lý và Sự Dịch Chuyển Hạ Tầng Stablecoin
- Dự Báo Giá Broadcom (AVGO) 2026: Liệu Tăng Trưởng Doanh Thu AI Có Thể Đẩy AVGO Hướng Tới $600?
- Dự Báo Giá Goldman Sachs (GS) 2026: Liệu Doanh Thu Cổ Phiếu Kỷ Lục Có Thể Đẩy GS Hướng Tới $1.150?
- Dự Báo Giá JPMorgan Chase (JPM) 2026: Liệu Thu Nhập Lãi Tăng Có Thể Đẩy JPM Hướng Tới $425?
- Dự Báo Giá BlackRock (BLK) 2026: Liệu Nhu Cầu ETF Mạnh Có Thể Đẩy BLK Hướng Tới $1.400?
- Dự Báo Giá Wells Fargo (WFC) 2026: Liệu Thu Nhập Lãi Tăng Có Thể Đẩy WFC Hướng Tới $105?
