
Walmart (WMT) керує однією з найбільших у світі мережею роздрібної торгівлі через Walmart U.S., Walmart International і Sam's Club U.S. Її магазини та клуби залишаються основою бізнесу, тоді як електронна комерція, послуги маркетплейсу, реклама, членство та виконання стають більш важливими для зростання та прибутковості.
Останній квартал показав обидві сторони цього переходу. Виручка Walmart за Q2 FY2027 зросла на 5,9% до $187,937 мільярда, скоригований EPS досяг $0,81, глобальні продажі електронної комерції зросли на 23%, а реклама - на 38%. Порівняльні продажі Walmart U.S., виключаючи паливо, збільшилися лише на 2,6% порівняно з 3,8% відстежуваного консенсусу, що залишило інвесторів зважувати швидший цифровий ріст проти повільнішого короткострокового імпульсу магазинів.
Прогноз акцій WMT на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Сценарій цифрової маржі: зростання електронної комерції, реклами, маркетплейсу та членства дозволяють операційному доходу зростати швидше, ніж продажі, коли порівняльні продажі в США відновляться.
- Сценарій тиску оцінки: слабкі порівняльні продажі, дефляція в аптечному сегменті, зростання запасів та слабше прогнозування Q3 перешкоджають прибутку підтримувати премійний коефіцієнт.
Цей посібник розглядає прогноз акцій WMT, сценарії ціни на 2026 рік, ключові ризики та погляди аналітиків, спираючись на звіт про прибутки Walmart за Q2 FY2027 від 20 серпня, подальшу подачу та ринкові дані до 4 вересня, плюс як торгувати ф'ючерсами на акції WMT на BingX TradFi з USDT як заставою.
Топ 5 речей, які інвестори Walmart повинні знати у вересні 2026 року
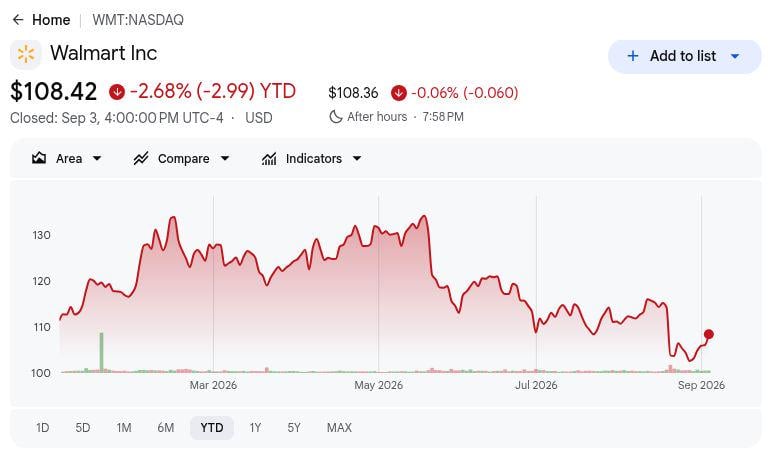
- WMT закрилися на $108,42 і знизилися на 2,68% з початку року до 3 вересня: Акції стояли приблизно на 19,8% нижче свого 52-тижневого максимуму $135,16 після падіння на 9,2% в день оголошення прибутків. Це перезавантаження відображає занепокоєння щодо порівняльних продажів та короткострокового прогнозування, навіть коли цифрові підрозділи Walmart продовжують зростати.
- Квартальна виручка досягла $187,937 мільярда і зросла на 5,9% рік до року: Виручка перевищила відстежуваний консенсус $186,75 мільярда приблизно на $1,19 мільярда, тоді як скоригований EPS $0,81 перевершив оцінку $0,74 на сім центів. Заголовні результати залишалися сильнішими, ніж передбачала реакція на порівняльні продажі в США.
- Глобальні продажі електронної комерції зросли на 23%, а реклама збільшилася на 38%: Електронна комерція Walmart U.S. зросла на 24%, Walmart Connect, виключаючи VIZIO, розширився на 43%, а доставка, виконана магазинами, зросла на 40%. Ці діяльності вищого зростання розширюють структуру доходів за межі продажу товарів та покращують економіку цифрової екосистеми Walmart.
- Керівництво підвищило зростання продажів FY2027 до 4,0%-5,0% і скоригований EPS до $2,80-$2,87: Попередні діапазони становили 3,5%-4,5% і $2,75-$2,85, тоді як зростання скоригованого операційного доходу було піднято до 7,0%-8,5%. Сильніший річний погляд контрастує з прогнозуванням EPS Q3 лише $0,62-$0,64.
- Вибрані цільові показники аналітиків після прибутків охоплюють від $114 до $137: Ширша група з 39 аналітиків має середній цільовий показник $131,88 з оцінками в діапазоні від $113 до $155 і 35 бичачими рейтингами проти чотирьох утримання. Розсіювання відображає впевненість у довгостроковій моделі Walmart поряд з невизначеністю щодо відновлення порівняльних продажів та підтримки оцінки.
Що таке Walmart (WMT)?
Walmart - це глобальний омніканальний ритейлер, що керує Walmart U.S., Walmart International і Sam's Club U.S. через магазини, клуби та сайти електронної комерції. Його дохід надходить від продажу товарів та продуктів харчування, а також членства, реклами, комісій маркетплейсу, виконання та фінансових послуг. Близько 280 мільйонів клієнтів та членів відвідують понад 10 900 локацій та численні онлайн-платформи щотижня в 19 країнах, і компанія згенерувала $713 мільярдів доходу у FY2026 з приблизно 2,1 мільйона співробітників. У Q2 FY2027 Walmart U.S. виробив $125,2 мільярда чистих продажів порівняно з $35,2 мільярда на міжнародному рівні та $25,7 мільярда в Sam's Club U.S.
Поточна стратегія Walmart полягає в поєднанні її мережі фізичних магазинів зі швидшою доставкою, розширенням маркетплейсу, послугами виконання, членством та рекламою з вищою маржею. Майже 50% обсягу маркетплейсу проходило через Walmart Fulfillment Services у Q2, зміцнюючи зв'язок між асортиментом третіх сторін та доходом від логістики. Компанія співпрацювала з OpenAI для підтримки покупок Walmart і Sam's Club через ChatGPT та з Google для відображення продуктів у Gemini через Universal Commerce Protocol. Її заявлене придбання Vibe.co також розширило б Walmart Connect у самообслуговування підключеної телевізійної реклами, спираючись на VIZIO та інтеграції з Magnite, Yahoo DSP та Google DV360.
Читайте більше: Прогноз ціни Amazon (AMZN) 2026: Чи може AI реприскорення AWS компенсувати азартну гру CapEx на $200 мільярдів?
Огляд прибутків Walmart (WMT) Q2 FY2027: Виручка, EPS і цифрове зростання
Walmart забезпечив $187,937 мільярда виручки Q2 FY2027 проти відстежуваного консенсусу $186,75 мільярда, що представляє 5,9% зростання рік до року, тоді як скоригований EPS $0,81 перевершив оцінку $0,74. Глобальна електронна комерція та реклама зросли на 23% і 38% відповідно, і керівництво підвищило зростання продажів FY2027 до 4,0%-5,0% і скоригований EPS до $2,80-$2,87. Основною слабкістю були порівняльні продажі Walmart U.S. 2,6% проти очікуваних 3,8%, після чого прогнозування EPS Q3 $0,62-$0,64.
Читайте більше: Огляд прибутків Walmart (WMT) Q2 FY2027: Промах порівняльних продажів в США на 2,6% викликає 9,15% падіння ціни
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Q2 FY2027 загальна виручка |
$186,75 млрд консенсус |
$187,937 млрд |
Перевершив. Приблизно на $1,19 млрд вище консенсусу; зріст на 5,9% YoY. |
|
Q2 скоригований розводнений EPS |
$0,74 консенсус |
$0,81 |
Перевершив. Сім центів або приблизно 9,5% вище консенсусу. |
|
Q2 GAAP розводнений EPS |
— |
$0,80 проти $0,88 рік тому |
Знизився. Падіння на 9,1%, оскільки інвестиційні втрати компенсували операційне зростання. |
|
Q2 GAAP чистий дохід, що належить Walmart |
— |
$6,366 млрд |
Знизився. Падіння на 9,4% з $7,026 млрд. |
|
Q2 операційний дохід |
— |
$9,383 млрд; +28,8% YoY |
Покращився. Повернення мита та бізнес-мікс підняли звітний прибуток. |
|
Порівняльні продажі Walmart U.S., виключаючи паливо |
3,8% консенсус |
0,026 |
Не досяг. Ціноутворення в аптеках створило 125 бп протидії. |
|
Зростання глобальних продажів електронної комерції |
— |
+23% YoY |
Прискорилося. Самовивіз, доставка та маркетплейс залишилися основними двигунами зростання. |
|
Зростання глобальної реклами |
— |
+38% YoY |
Покращилося. Walmart Connect та міжнародна реклама розширили структуру з вищою маржею. |
|
Шестимісячний операційний грошовий потік |
— |
$19,710 млрд |
Покращився. Збільшився на $1,358 млрд рік до року. |
|
Шестимісячний вільний грошовий потік |
— |
$5,529 млрд |
Знизився. Впав на $1,371 млрд, оскільки капітальні витрати зросли на $2,772 млрд. |
|
Прогноз скоригованого EPS Q3 FY2027 |
$0,67-$0,68 діапазон консенсусу |
$0,62-$0,64 |
Нижче. Короткострокові реінвестиції та час вплинули на прогноз. |
|
Прогноз скоригованого EPS FY2027 |
Попередній: $2,75-$2,85 |
$2,80-$2,87 |
Підвищений. Обидва кінці зрушилися вище після Q2. |
|
Прогноз зростання чистих продажів FY2027 у постійній валюті |
Попередній: 3,5%-4,5% |
4,0%-5,0% |
Підвищений. Прогноз річних доходів покращився на 50 бп з обох кінців. |
- Виручка $187,937 мільярда зросла на 5,9% і перевершила консенсус приблизно на $1,19 мільярда: Виручка в постійній валюті все ж збільшилася на 5,1%, показавши, що широкий імпульс топової лінії залишався неушкодженим попри слабший результат порівняльних продажів Walmart U.S.
- Скоригований EPS $0,81 перевершив оцінку $0,74 на сім центів: GAAP EPS знизився на 9,1% до $0,80, оскільки втрати від власного капіталу та інших інвестицій впливали на звітні результати, відокремлюючи сильніші базові операції від слабших тенденцій звітного чистого доходу.
- Глобальна електронна комерція зросла на 23%, а реклама збільшилася на 38%: Walmart Connect, виключаючи VIZIO, зріс на 43%, доставка, виконана магазинами, розширилася на 40%, а чисті продажі маркетплейсу зросли більш ніж на 50%, збільшуючи внесок від цифрових послуг та торгівлі третіх сторін.
- Операційний дохід $9,383 мільярда збільшився на 28,8%: Скоригований операційний дохід у постійній валюті зріс на 17,4%, а валова прибутковість Walmart U.S. розширилася на 158 базисних пунктів, хоча операційні витрати деделевереджували на 72 базисні пункти, а повернення мита допомогло у порівнянні.
- Прогноз скоригованого EPS FY2027 зріс до $2,80-$2,87 з $2,75-$2,85: Прогнозування Q3 $0,62-$0,64 залишалося нижче приблизного погляду Стріт $0,67-$0,68, і очікується, що час Flipkart зменшить зростання продажів Q3 більш ніж на 100 базисних пунктів.
Інвестиційні перспективи Walmart (WMT) 2026: Бичачий сценарій $155 проти ведмежого сценарію $90
Центральний тест полягає в тому, чи можуть цифрові підрозділи Walmart та покращення операційного левереджу достатньо компенсувати повільніші порівняльні продажі, щоб підтримати її премійну оцінку.
Бичачий сценарій: Сильне зростання електронної комерції та реклами штовхає WMT до $155
Бичачий сценарій припускає, що порівняльні продажі Walmart U.S. відновляться до 3,5%-4,0%, зростання глобальної електронної комерції залишиться на рівні або вище 20%, а реклама залишиться понад 30%. Доходи від маркетплейсу, членства та виконання з вищою маржею допомагають скоригованому операційному доходу зростати швидше за продажі та завершити близько верхнього кінця прогнозування FY2027 на 8,5%.
Рух до $150-$155 вимагав би сильнішого зростання транзакцій та чеків, стабільних запасів та скоригованого EPS поблизу верхнього кінця прогнозування $2,87. Продовжене покращення цифрової маржі забезпечило б найяснише підтвердження, тоді як ще одна значна промах порівняльних продажів послабила б справу.
Базовий сценарій: Стабільне зростання продажів тримає WMT між $120 і $135
Базовий сценарій припускає, що річні продажі зростають у межах діапазону керівництва 4,0%-5,0%, оскільки електронна комерція та реклама компенсують повільніше зростання магазинів. Скоригований EPS потрапляє в рамки прогнозування $2,80-$2,87, тоді як операційний дохід продовжує зростати швидше за виручку без необхідності великої переоцінки валютації.
За цим сценарієм WMT міг би торгуватися переважно між $120 і $135. Результати Q3 поблизу прогнозування, зменшення аптечного тиску та продовжений прогрес цифрової маржі підтримали б діапазон, тоді як зниження річного прогнозування послабило б його.
Ведмежий сценарій: Повільніші витрати споживачів та тиск маржі тягнуть WMT до $90
Ведмежий сценарій припускає, що порівняльні продажі Walmart U.S. залишаються на рівні або нижче 2,5%, дефляція в аптеках зберігається, а інвестиції в ціни компенсують частину вигоди від повернення мита. Запаси зростають швидше за виручку, капітальні витрати важать на вільний грошовий потік, а премійний коефіцієнт прибутків починає стискатися.
Рух до $90-$100 став би більш імовірним, якщо EPS Q3 впаде нижче $0,62, вільний грошовий потік далі ослабне або керівництво знизить прогнозування FY2027. Walmart все ще міг би зростити продажі в цьому сценарії, але слабша конверсія готівки та повільніші перегляди прибутків тиснули б на акції.
Прогнози ціни акцій WMT на 2026 рік від аналітиків Волл-стрит
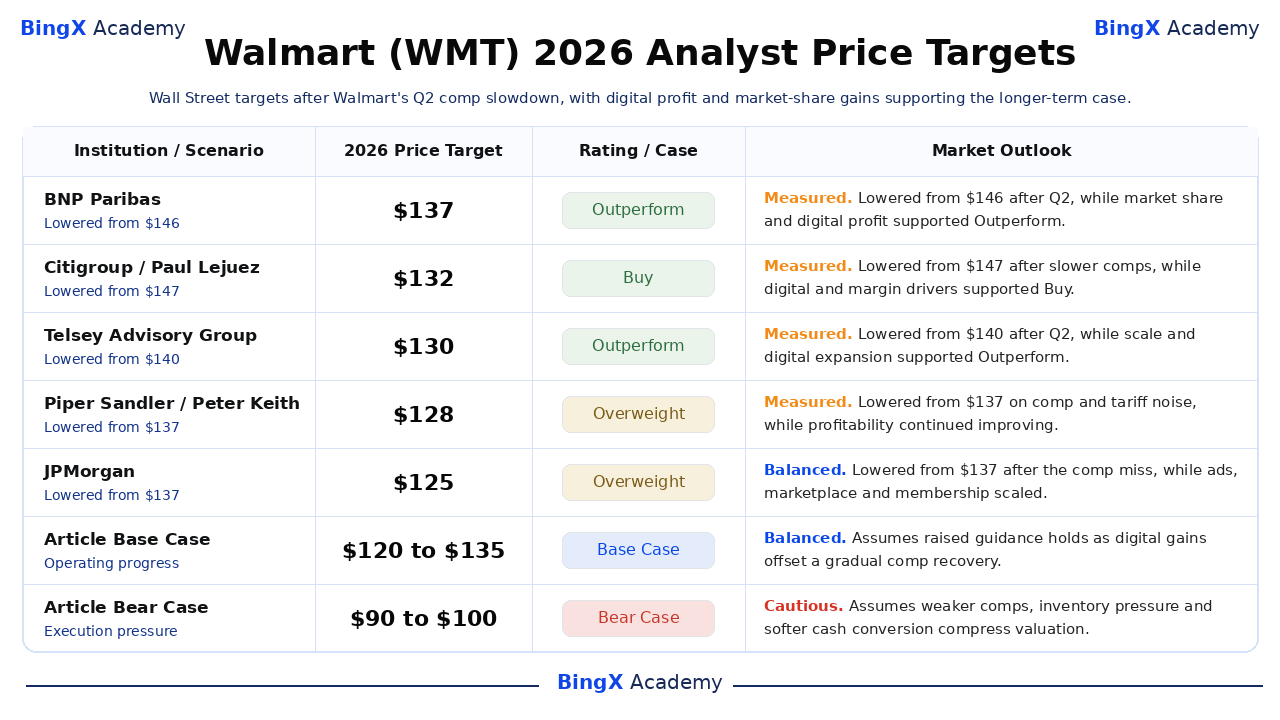
Шість вибраних дій після прибутків датовані, названі цільові показники третіх сторін та представлені від найвищого до найнижчого. Вони коливаються від $114 до $137, тоді як ширший набір з 39 аналітиків у середньому складає $131,88 і охоплює $113-$155. Останні два рядки є редакційними сценаріями BingX Academy, а не прогнозами Волл-стрит.
|
Інституція / Сценарій |
Цільова ціна 2026 |
Рейтинг / Сценарій |
Погляд на ринок |
|
BNP Paribas |
$137 |
Outperform |
Поміркований. 21 серпня: знизили з $146 до $137 після Q2, зберігши погляд Outperform на потенціал ринкової частки та цифрового прибутку Walmart. |
|
Citigroup |
$132 |
Buy |
Поміркований. 21 серпня: знизили з $147 до $132 після сповільнення порівняльних продажів, але підтримали Buy, оскільки цифрові драйвери та маржі залишилися неушкодженими. |
|
Telsey Advisory Group |
$130 |
Outperform |
Поміркований. 21 серпня: знизили з $140 до $130 після Q2, зберігши Outperform на масштаб Walmart, приріст ринкової частки та цифрове розширення. |
|
Piper Sandler |
$128 |
Overweight |
Поміркований. 21 серпня: знизили з $137 до $128 на порівняльні продажі в США та шум повернення мита, відзначивши покращення прибутковості. |
|
JPMorgan |
$125 |
Overweight |
Збалансований. 21 серпня: знизили з $137 до $125 після промаху порівняльних продажів, але зберегли Overweight на масштабування реклами, маркетплейсу та членства. |
|
Truist Securities |
$114 |
Buy |
Обережний. 21 серпня: знизили з $140 до $114 після результату порівняльних продажів в США 2,6%, підтримавши Buy. |
|
Базовий сценарій статті |
$120–$135 |
Базовий сценарій |
Збалансований. Припускає 4%–5% річне зростання продажів, $2,80–$2,87 скоригованого EPS та стабільні цифрові приріст. |
|
Ведмежий сценарій статті |
$90–$100 |
Ведмежий сценарій |
Обережний. Припускає, що порівняльні продажі залишаються біля 2,5%, запаси перевищують продажі, конверсія готівки слабшає та коефіцієнт стискається. |
Як торгувати Walmart (WMT) на BingX
Використовуйте BingX TradFi, щоб висловити направлений погляд на Walmart, розглядаючи кредитне плече як окреме рішення щодо ризику. WMT може різко рухатися навколо прибутків, прогнозування, регулятивних рішень, віх продукту та макроновин, тому каталізатор, розмір позиції та максимальні втрати повинні бути визначені перед входом.
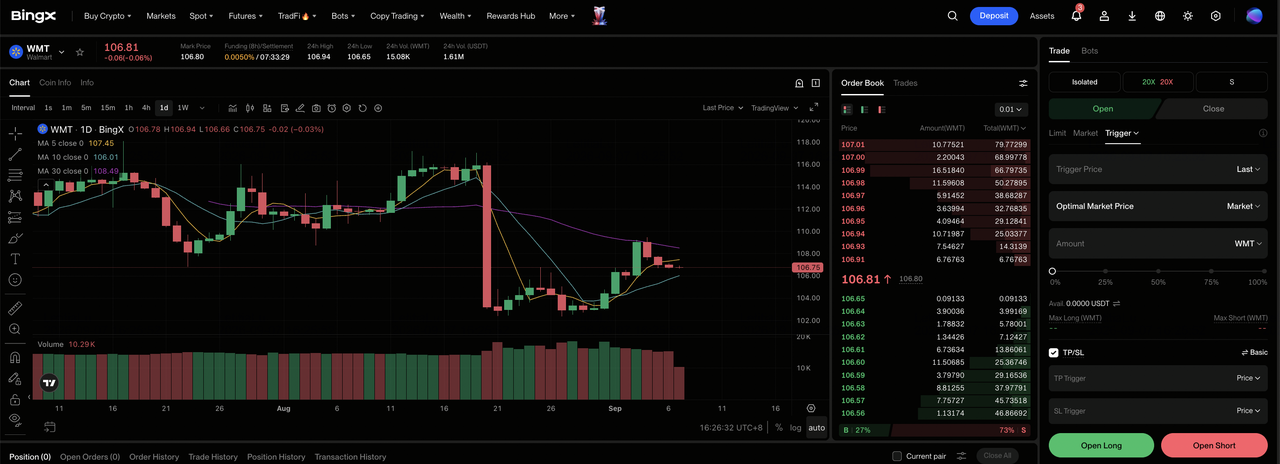
Крок 1: Доступ до BingX TradFi. Створіть акаунт і перейдіть до спеціалізованої секції TradFi на панелі керування біржі BingX.
Крок 2: Виберіть Walmart (WMT). Знайдіть та виберіть безстрокові ф'ючерси WMTUS-USDT.
Крок 3: Виберіть ваш напрямок. Виберіть Відкрити довгу якщо порівняльні продажі покращуються, електронна комерція та реклама залишаються сильними, а операційний дохід продовжує перевищувати виручку. Виберіть Відкрити коротку, якщо споживчі витрати слабшають, аптечний тиск зберігається або керівництво знижує прогнозування.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або крос-маржу на основі вашої толерантності до ризику. WMT все ще може різко рухатися навколо прибутків, змін прогнозування, даних споживчих витрат та оновлень маржі, тому консервативне кредитне плече та чітке визначення розміру позиції залишаються важливими.
Крок 5: Виконуйте суворі протоколи ризику. Встановіть рівні Тейк-профіт та Стоп-лос (TP/SL) до або одразу після входу в угоду. WMT може швидко реагувати на тенденції порівняльних продажів, зростання електронної комерції, імпульс реклами, рівні запасів та зміни річного прогнозування.
Топ 5 ризиків, які варто спостерігати інвесторам WMT у 2026 році
Масштаб Walmart зменшує залежність від будь-якої окремої категорії, хоча поточна оцінка все ще залишає акції чутливими до змін у зростанні, маржах та конверсії готівки.
- Порівняльні продажі 2,6% не досягли очікування 3,8%: Транзакції зросли на 1,5%, а чек збільшився на 1,1%. Постійно повільніший трафік та зростання кошика зменшили б операційний левередж та ускладнили захист премійної оцінки.
- Дефляція в аптеках зменшила порівняльні продажі Walmart U.S. на 125 базисних пунктів: Здоров'я та добробут знизили звітне порівняння компанії на 80 базисних пунктів. Продовжений регульований ціновий тиск міг би пригнічувати звітне зростання навіть коли обсяги рецептів залишаються стабільними.
- Запаси зросли на 6,7% до $61,6 мільярда: Це збільшення перевищило 5,9% зростання квартальної виручки. Якщо попит сповільниться, надлишкові запаси могли б потребувати знижок, поглинати оборотний капітал та змінити частину недавнього покращення валової маржі.
- Шестимісячні капітальні витрати збільшилися на $2,772 мільярда до $14,181 мільярда: Вільний грошовий потік впав на $1,371 мільярда до $5,529 мільярда попри вищий операційний грошовий потік. Омніканальні інвестиції, що не змогли б виробити стійке зростання, ослабили б конверсію готівки та майбутні доходи акціонерів.
- WMT торгувався приблизно в 39 разів більше трейлінгового прибутку при $108,42: Прогнозування скоригованого EPS Q3 $0,62-$0,64 було нижче погляду Стріт. Премійний коефіцієнт збільшує недолік, якщо майбутні оцінки, порівняльні продажі або цифрові приріст маржі ослабнуть.
Заключні думки: Чи варто інвестувати в WMT у 2026 році?
Останні результати Walmart підтвердили широке зростання: виручка збільшилася на 5,9%, скоригований EPS перевершив консенсус на сім центів, електронна комерція зросла на 23%, а реклама зросла на 38%. Керівництво також підвищило прогнозування продажів FY2027 та скоригованого EPS. Противагою є результат порівняльних продажів Walmart U.S. 2,6% проти очікуваних 3,8%, слабше прогнозування EPS Q3 та нижчий вільний грошовий потік після важчих інвестицій.
Базовий сценарій $120-$135 припускає, що цифрове зростання та операційний левередж компенсують поступове відновлення порівняльних продажів. Бичачий сценарій $150-$155 вимагає, щоб електронна комерція та реклама підтримували швидке зростання, коли порівняльні продажі в США покращуються, тоді як ведмежий сценарій $90-$100 відображає постійний тиск споживачів, аптек, запасів та оцінки. Інвестори повинні відстежувати порівняльні продажі в США, цифровий внесок, левередж операційного доходу та вільний грошовий потік, перш ніж розглядати перезавантаження після прибутків як стійкий апсайд.
Нагадування про ризик: Ці сценарії WMT є умовними дослідними оцінками, а не інвестиційними поradами чи гарантованими доходами. Акції Walmart та безстрокові контракти WMTUS-USDT можуть втратити вартість, а позиції з кредитним плечем можуть бути ліквідовані. Незалежно перегляньте поточні ринкові дані, корпоративні подання та умови BingX перед прийняттям ризику.
Пов'язане читання
- Прогноз ціни Apple (AAPL) 2026: Чи можуть Siri AI та складаний iPhone підштовхнути AAPL понад $400?
- Прогноз ціни Amazon (AMZN) 2026: Чи можуть AWS і зростання AI підштовхнути AMZN понад $400?
- Прогноз ціни Nike (NKE) 2026: Відродження на $55,00 чи пастка вартості на $39,00?
- Прогноз ціни акцій AMC 2026: Фундаментальне відродження чи масивна пастка розведення?
- Перспективи акцій Ferrari N.V. (RACE) на 2026: Чи можуть іконічний бренд та електромобілі підштовхнути акції RACE до $550+?
- Перспективи акцій McDonald's (MCD) на 2026: Король вартості чи пастка маржі?
