Snap Inc. (SNAP) керує Snapchat — платформою комунікацій з пріоритетом камери, що підтримується повідомленнями, Stories, Spotlight, Snap Map і інструментами доповненої реальності. Реклама залишається найбільшим джерелом доходів, тоді як підписки, платне зберігання та преміальні креативні продукти стають більш важливими. Цей перехід розширює бізнес, хоча SNAP залишається чутливим до попиту рекламодавців, тенденцій цінних користувачів і витрат на інвестиції в штучний інтелект та обладнання Specs.
Останній квартал показав сильнішу монетизацію та операційну дисципліну з важливими обмеженнями. Доходи SNAP Q2 2026 досягли 1,60 мільярда доларів, зріст на 19% у річному обчисленні, оскільки рекламні доходи зросли на 9% до 1,28 мільярда доларів, а інші доходи підвищилися на 85% до 316 мільйонів доларів. Щоденні активні користувачі збільшилися на 5% до 493 мільйонів, хоча повільніший ріст і тиск у Північній Америці та Європі залишають якість аудиторії центральною для інвестиційного кейсу.
Прогноз акцій SNAP на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Кейс відновлення монетизації: сильніші рекламні продукти, Snapchat+ і Memories Storage підвищують доходи на користувача, оскільки дисципліна витрат покращує генерацію готівки.
- Кейс користувачів та інвестицій: слабкість у високовартісних регіонах і зростання витрат на ШІ або Specs перешкоджають тому, щоб зростання доходів привело до стійкої прибутковості.
Цей посібник розкриває прогноз акцій SNAP, сценарії цін на 2026 рік, ключові ризики та погляди аналітиків, спираючись на звіт про прибутки SNAP Q2 2026 від 3 серпня, квартальну звітність і ринкові дані до 9 вересня, плюс як торгувати ф'ючерсами акцій SNAP на BingX TradFi із заставою USDT.
Топ-5 речей, які інвесторам Snap треба знати у вересні 2026 року
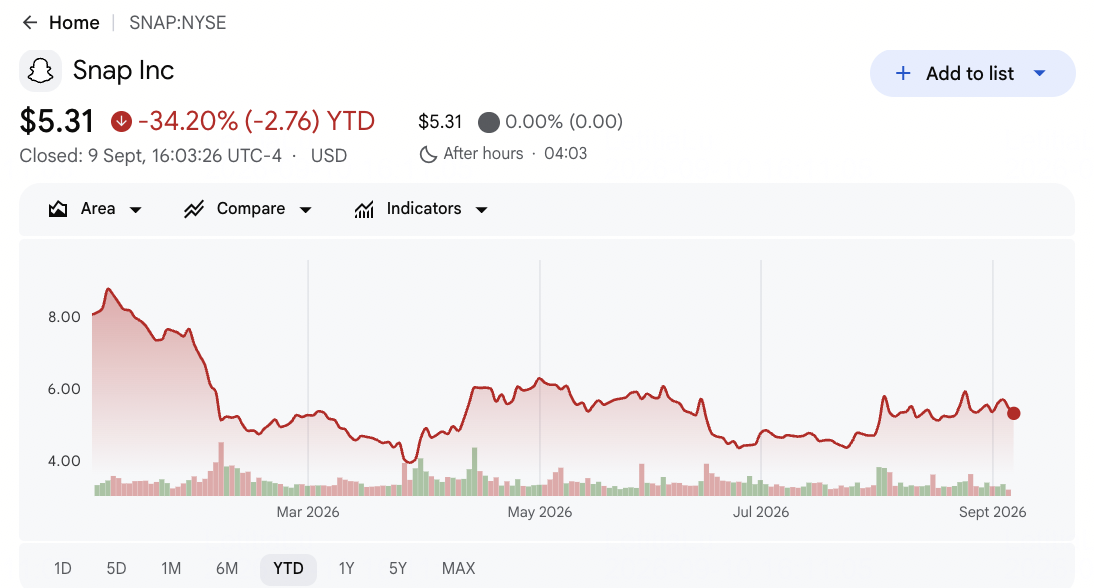
- SNAP закрилася на 5,31 долара після падіння на 34,20% з початку року: Акція знаходилася на 3,97 долара нижче свого 52-тижневого максимуму 9,28 долара навіть після того, як результати Q2 перевершили очікування. Падіння показує, що інвестори все ще вимагають стійкого прогресу в монетизації та прибутковості, а не одного сприятливого кварталу.
- Доходи Q2 зросли на 19% до 1,60 мільярда доларів: Продажі закінчилися приблизно на 60 мільйонів доларів вище консенсусу FactSet у 1,54 мільярда доларів, а скоригований збиток 0,10 долара на акцію був на 0,02 долара меншим від очікуваного. Обидва показники покращилися, надавши тезі відновлення більш тверді докази.
- Інші доходи підскочили на 85% до 316 мільйонів доларів: Snapchat+, Lens+ і Memories Storage створили другий потік доходів, рівний майже 20% квартальних продажів. З менш ніж 3% щомісячних користувачів, що платять, проникнення підписок все ще має значний простір для розширення з часом.
- Щоденні активні користувачі досягли 493 мільйонів, а щомісячні користувачі — 971 мільйон: Обидва показники перевершили консенсус приблизно на 5,1 мільйона та 10,4 мільйона відповідно. Глобальний масштаб залишається значним, хоча нижче зростання користувачів у цінних західних ринках може послабити середні доходи на користувача та охоплення рекламодавців.
- Витрати на інфраструктуру на повний рік збільшилися до 1,65-1,70 мільярда доларів: Діапазон зріс на 50 мільйонів доларів з кожного боку, оскільки Snap додав потужності ШІ та машинного навчання. Керівництво інвестує для покращення залучення та реклами, хоча витрати підвищують планку прибутків для цих інструментів.
Що таке Snap Inc. (SNAP)?
Snap Inc. — це технологічна компанія, флагманський додаток Snapchat якої поєднує візуальні повідомлення, публічний контент, обмін місцезнаходженням і доповнену реальність в одному мобільному сервісі. Камера, Chat, Stories, Spotlight і Snap Map організовують користувацький досвід, тоді як Bitmoji надає портативний рівень аватарів. Snap продає ефективну та брендову рекламу на цих поверхнях, включаючи Sponsored Snaps і AR-формати. Компанія також отримує прямі доходи від Snapchat+, Lens+, платного Memories Storage та інших преміальних функцій, а також розробляє Specs як потенційну довгострокову обчислювальну платформу.
Довгостроковий напрям Snap зосереджується на покращенні систем рекомендацій і реклами за допомогою ШІ, розширенні прямих платежів користувачів і перетворенні доповненої реальності на ширшу платформу розробників. Snapchat+ надає компанії постійний канал для преміальних функцій, а Spotlight і Snap Map створюють додатковий інвентар для відкриття та комерції. Qualcomm підтримав дорожню карту носимих пристроїв Snap через платформи Snapdragon, тоді як бренди та агентства використовують Lens Studio та автоматизовані кампанійні продукти для створення AR-досвіду та ефективної реклами. Specs поширює цю стратегію за межі смартфонів, створюючи можливий бізнес обладнання та просторових обчислень, якщо розробники та споживачі прийматимуть платформу протягом кількох років.
Огляд прибутків Snap Inc. (SNAP) Q2 2026: доходи, користувачі та зростання підписок
Snap показав доходи Q2 у 1,60 мільярда доларів проти очікуваних 1,54 мільярда доларів, скоригований збиток 0,10 долара на акцію проти очікуваного збитку 0,12 долара та 493 мільйони щоденних активних користувачів проти очікуваних 487,9 мільйона. Рекламні доходи зросли на 9% до 1,28 мільярда доларів, інші доходи підвищилися на 85% до 316 мільйонів доларів, а чистий збиток за GAAP звузився до 164 мільйонів доларів з 262,6 мільйона доларів. Орієнтири доходів Q3 у 1,70-1,74 мільярда доларів перевершили консенсус у 1,70 мільярда доларів на середній точці, хоча вищі прогнози витрат на інфраструктуру 1,65-1,70 мільярда доларів створюють чіткий компроміс прибутковості.
Читайте більше: Огляд прибутків Snap (SNAP) Q2 2026: доходи 1,60 мільярда доларів і рекламний імпульс спричинили ріст ціни на 14,88%
|
Фінансовий показник |
Орієнтир / Консенсус |
Заявлено / Фактично |
Сюрприз |
|
Доходи Q2 2026 |
1,54 млрд дол. консенсус |
1,60 млрд дол. |
Перевершив. Приблизно на 60 млн дол. вище консенсусу; зріст на 19% річних. |
|
Скоригований збиток на акцію Q2 |
0,12 дол. збиток консенсус |
0,10 дол. збиток |
Перевершив. Збиток був на 0,02 дол. меншим від очікуваного. |
|
Чистий збиток GAAP Q2 |
— |
164 млн дол. збиток |
Покращився. Звузився з 262,6 млн дол. рік тому. |
|
Рекламні доходи |
1,23 млрд дол. консенсус |
1,28 млрд дол. |
Перевершив. Приблизно на 50 млн дол. вище консенсусу; зріст на 9% річних. |
|
Інші доходи |
— |
316 млн дол. |
Прискорився. Зріст на 85% річних завдяки підпискам і зберіганню. |
|
Щоденні активні користувачі |
487,9 млн консенсус |
493 млн |
Перевершив. Приблизно на 5,1 млн вище консенсусу; зріст на 5% річних. |
|
Щомісячні активні користувачі |
960,6 млн консенсус |
971 млн |
Перевершив. Приблизно на 10,4 млн вище консенсусу; зріст на 4% річних. |
|
Прогноз доходів Q3 2026 |
1,70 млрд дол. консенсус |
1,70–1,74 млрд дол. |
Вище. Середня точка 1,72 млрд дол. перевершила консенсус на 20 млн дол. |
|
Прогноз витрат на інфраструктуру 2026 |
Попередні 1,60–1,65 млрд дол. |
1,65–1,70 млрд дол. |
Підвищено. Інвестиції в ШІ та машинне навчання збільшили діапазон. |
- Доходи 1,60 мільярда доларів зросли на 19%: Результат перевершив консенсус приблизно на 60 мільйонів доларів, оскільки північноамериканська реклама покращилася, а витрати на Чемпіонат світу з футболу допомогли попиту. Підтримання такого темпу без підтримки, пов'язаної з подіями, посилило б аргумент про те, що зміни в рекламних продуктах працюють.
- Скоригований збиток 0,10 долара на акцію перевершив на 0,02 долара: Snap звузив чистий збиток GAAP приблизно на 99 мільйонів доларів до 164 мільйонів доларів, тоді як скориговані витрати зросли лише на 4%. Контроль витрат починає перетворювати зростання доходів на кращі прибутки, навіть якщо прибутковість GAAP залишається незавершеною.
- Інші доходи 316 мільйонів доларів зросли на 85%: Прямі доходи розширювалися значно швидше за 9% збільшення реклами, підвищуючи диверсифікацію через Snapchat+, Lens+ і Memories Storage. Вищий відсоток користувачів, що платять, зменшив би експозицію Snap до волатильних рекламних бюджетів і покращив видимість доходів.
- 493 мільйони щоденних користувачів зросли на 5%, оскільки щомісячні користувачі досягли 971 мільйона: Обидва показники перевершили прогнози, хоча ріст сповільнився від попередніх темпів і тиск залишився в Північній Америці та Європі. Тому прирости монетизації повинні компенсувати слабший склад додаткових користувачів.
- Орієнтир доходів Q3 досяг середньої точки 1,72 мільярда доларів: Середня точка була на 20 мільйонів доларів вище консенсусу, але діапазон витрат на інфраструктуру також зріс до 1,70 мільярда доларів на 2026 рік. Кращі рекомендації ШІ та конверсія реклами повинні принести вимірювані результати для збереження операційного важеля.
Інвестиційний прогноз Snap Inc. (SNAP) на 2026: бичачий кейс 10 доларів проти ведмежого кейсу 4 доларів
Центральне питання полягає в тому, чи можуть покращення реклами та прямих доходів перерости тиск регіональної аудиторії та витрати на розбудову систем ШІ та Specs.
Бичачий кейс: реклама та прямі доходи штовхають SNAP до 10 доларів
Бичачий кейс припускає, що рекламні інструменти на базі ШІ покращують ефективність кампаній і повертають більших північноамериканських рекламодавців до Snapchat. Зростання реклами залишається в низьких двозначних числах, прямі доходи розширюються швидше за основний бізнес, а скорочення робочої сили на 16% допомагає більше зростання доходів досягти прибутків і грошового потоку.
Рух до 10 доларів вимагатиме квартальних доходів на рівні або вище середньої точки Q3 у 1,72 мільярда доларів, розширення платних продуктів за межі поточної частки менш ніж 3% щомісячних користувачів, і щоб Specs показали достовірний попит розробників або споживачів. Стабільні високовартісні користувачі та подальші підвищення оцінок посилили б кейс.
Базовий кейс: краща монетизація утримує SNAP між 6 і 8 доларами
Базовий кейс припускає, що реклама покращується поступово, тоді як Snapchat+, Lens+ і зберігання будують більший другий потік доходів. Глобальні користувачі продовжують зростати, але слабкість у Північній Америці та Європі обмежує покращення якості аудиторії, тоді як вищі витрати на інфраструктуру ШІ компенсують частину економії від реструктуризації.
SNAP може торгуватися переважно між 6 і 8 доларами, якщо доходи залишаться близько орієнтирів, прямі доходи продовжать зростати, а збиток GAAP далі звужуватиметься. Неспроможність стабілізувати високовартісних регіональних користувачів або зростання витрат на інфраструктуру обмежили б верхню межу.
Ведмежий кейс: тиск користувачів і вищі витрати тягнуть SNAP до 4 доларів
Ведмежий кейс припускає, що щоденні користувачі продовжують знижуватися в Північній Америці та Європі, роблячи Snapchat менш привабливим для рекламодавців, орієнтованих на більш високовартісні аудиторії. Зростання підписок сповільнюється до того, як воно стає досить великим, щоб компенсувати слабшу рекламу, тоді як інфраструктура ШІ та Specs утримують постійні витрати на високому рівні.
Рух до 4 доларів стане більш вірогідним, якщо доходи впадуть нижче мінімального орієнтира 1,70 мільярда доларів, зростання користувачів не виправдає очікування або збиток GAAP перестане звужуватися. Слабке впровадження Specs, жорсткіші правила безпеки молоді або нижчі повернення рекламодавців можуть додати додатковий тиск.
Прогнози цін акцій SNAP на 2026 рік від аналітиків Волл-стріт
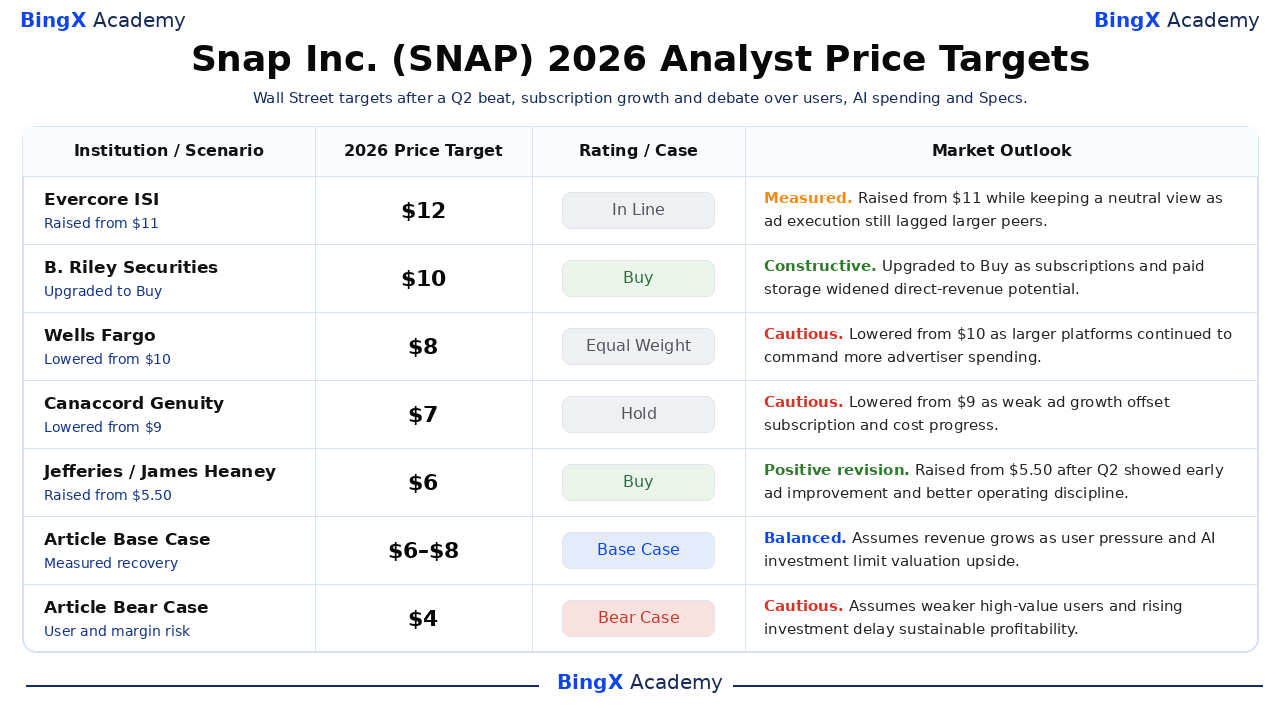
Ці п'ять датованих дій охоплюють від 6 до 12 доларів і показують, наскільки різко відрізняються погляди на виконання реклами, підписки, регіональних користувачів і витрати на інфраструктуру. Розподіл також показує, чому жодна окрема ціль не повинна розглядатися як прогноз. Останні рядки Базового та Ведмежого кейсів є редакційними сценаріями Академії BingX, а не прогнозами Волл-стріт або гарантіями цін.
|
Установа / Сценарій |
Цільова ціна на 2026 |
Рейтинг / Кейс |
Прогноз ринку |
|
Evercore ISI |
12 дол. |
У межах норми |
Зважений. 6 серпня: підвищено з 11 дол. незважаючи на слабке виконання реклами та збережено нейтральний погляд. |
|
B. Riley Securities |
10 дол. |
Купувати |
Конструктивний. 5 лютого: підвищено, оскільки підписки та платне Memories Storage розширили потенціал прямих доходів. |
|
Wells Fargo |
8 дол. |
Рівна вага |
Обережний. 5 лютого: знижено з 10 дол., оскільки більші платформи продовжували командувати більшими витратами рекламодавців. |
|
Canaccord Genuity |
7 дол. |
Тримати |
Обережний. 5 лютого: знижено з 9 дол., оскільки слабке зростання реклами компенсувало прогрес підписок і витрат. |
|
Jefferies |
6 дол. |
Купувати |
Позитивна ревізія. 4 серпня: підвищено з 5,50 дол. після того, як Q2 показав раннє покращення реклами та кращу операційну дисципліну. |
|
Базовий кейс статті |
6–8 дол. |
Базовий кейс |
Збалансований. Припускає зростання доходів, оскільки тиск користувачів і інвестиції в ШІ обмежують потенціал оцінки. |
|
Ведмежий кейс статті |
4 дол. |
Ведмежий кейс |
Обережний. Припускає слабших високовартісних користувачів і зростання інвестицій затримують стійку прибутковість. |
Як торгувати акціями Snap Inc. (SNAP) на BingX
Торгуйте прогнозами Snap щодо реклами, підписок і Specs, використовуючи інструменти BingX TradFi та BingX AI. Оскільки SNAP може різко реагувати на прибутки, запуски продуктів і регулювання, трейдери повинні визначити як каталізатор, так і межі ризиків перед входом у позицію.
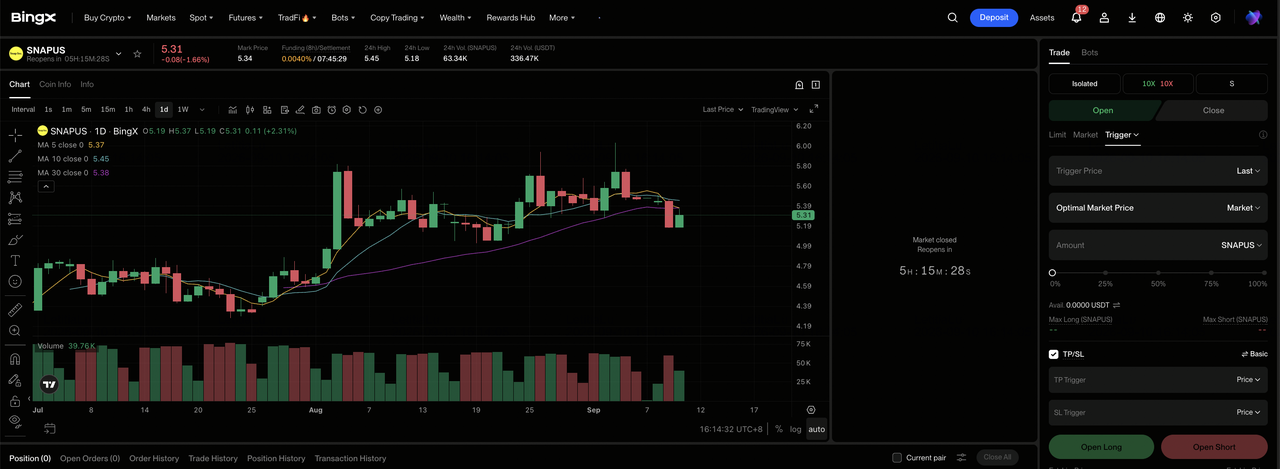
Крок 1: Доступ до BingX TradFi. Зареєструйтеся і перейдіть до спеціалізованого розділу TradFi на панелі управління біржі BingX.
Крок 2: Виберіть Snap Inc. (SNAP). Знайдіть і виберіть безстроковий ф'ючерсний контракт SNAPUS-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу, якщо реклама, підписки та дисципліна витрат підтримують бичачий або базовий кейс. Виберіть Відкрити коротку, якщо регіональні користувачі, вищі інвестиції або слабкий попит на Specs підтверджують ведмежий кейс.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Крос-маржу на основі вашої толерантності до ризику. Падіння SNAP на 34,20% з початку року показує, чому консервативне кредитне плече та чіткий розмір позицій важливі.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні Take-Profit і Stop-Loss (TP/SL) до або відразу після входу в угоду. SNAP може швидко реагувати на тренди реклами, дані користувачів, оновлення Specs і правила безпеки молоді.
Топ-5 ризиків, які слід відстежувати інвесторам SNAP у 2026 році
Відновлення Snap залежить від якості користувачів, попиту на рекламу, витрат на ШІ, інвестицій у обладнання та регулювання, все це може безпосередньо вплинути на зростання доходів і грошовий потік.
- Слабкість у Північній Америці та Європі може завдати шкоди монетизації: Глобальні DAU досягли 493 мільйонів, але зниження у більш високовартісних регіонах зсунуло б більше користувачів до ринків із нижчим ARPU. Це може зменшити попит рекламодавців і доходи на користувача навіть якщо загальна кількість користувачів продовжить зростати.
- Реклама все ще забезпечує більшість доходів Snap: Реклама сгенерувала 1,28 мільярда доларів доходів Q2, приблизно чотири п'ятих від загальних продажів. Слабша економіка, геополітичні порушення або слабша ефективність кампаній можуть вдарити по доходах швидше, ніж бізнес прямих доходів у 316 мільйонів доларів зможе компенсувати.
- Витрати на ШІ можуть зрости до того, як повернення стануть зрозумілими: Snap збільшив свій прогноз витрат на інфраструктуру до 1,65-1,70 мільярда доларів. Якщо кращі рекомендації та рекламні інструменти не зможуть покращити залучення або конверсію, вищі витрати можуть сповільнити прогрес від поточного чистого збитку 164 мільйони доларів до прибутковості.
- Specs може поглинати капітал без створення великого ринку: Продукт за 2195 доларів націлений на ранню та невизначену категорію. Слабкий інтерес розробників або обмежене впровадження споживачами може продовжити збитки обладнання та відвернути ресурси від рекламного бізнесу Snapchat і бізнесу підписок.
- Правила безпеки молоді можуть зменшити залучення та підвищити витрати: Вимоги перевірки віку, обмеження доступу та судові процеси на кількох ринках можуть обмежити використання продуктів або рекламний інвентар. Вищі витрати на дотримання вимог і юридичні витрати також можуть тиснути на грошовий потік та вартість на акцію.
Заключні думки: чи варто інвестувати в SNAP у 2026 році?
Результати Q2 Snap надали достовірні докази відновлення. Доходи зросли на 19%, інші доходи підвищилися на 85%, обидва основні підрахунки користувачів перевершили очікування, а чистий збиток звузився майже на 100 мільйонів доларів. Невирішеним питанням є те, чи можуть ці покращення тривати, оскільки компанія витрачає до 1,70 мільярда доларів на інфраструктуру та переслідує високоризиковану дорожню карту Specs.
Бичачий кейс вимагає сильнішої реклами, прямих доходів і конверсії готівки для виправдання 10 доларів. Ведмежий кейс вимагає слабкості регіональних користувачів і інвестиційних витрат для утримання прибутковості на відстані, підтримуючи 4 долари. Консервативні трейдери можуть чекати ще один квартал близько або вище середньої точки доходів 1,72 мільярда доларів і чіткішої стабілізації в Північній Америці та Європі перед тим, як розглядати відновлення як стійке.
Нагадування про ризик: Торгівля та інвестування в акції як SNAP передбачає високий ризик втрати капіталу. Рекламні цикли, тенденції користувачів, технологічні витрати, регулювання, виконання продуктів і кредитне плече можуть призвести до швидких збитків. Проведіть незалежне дослідження перед розподілом капіталу.
Схожі матеріали
- Топ-10 акцій інфраструктури ШІ для купівлі в 2026: лідери виробництва та дизайну мікросхем
- Топ акції гіперскейлерів ШІ для відстеження в 2026: гонка хмарної інфраструктури на 700 мільярдів доларів
- Прогноз ціни Meta (META) 2026: чи може монетизація ШІ підштовхнути META до 1000 доларів?
- Прогноз ціни Reddit (RDDT) 2026: чи можуть можливості даних ШІ підштовхнути RDDT до 300 доларів?
- Прогноз ціни акцій Qualcomm (QCOM) 2026: чи може QCOM прорвати 260 доларів завдяки зростанню Edge AI?
- Прогноз ціни акцій AMC 2026: фундаментальний поворот чи масова пастка розводнення?
