
Plug Power (PLUG) будує системи водневих паливних елементів, електролізери, водневі заводи та відповідну заправну інфраструктуру. Обробка матеріалів залишається її найбільшим усталеним ринком, тоді як сервіс, воднева паливо та великі проекти електролізерів мають на меті створити повторний дохід та розширити попит. Ця інтегрована модель створює кілька шляхів до зростання, але також залишає PLUG чутливою до часу проектів, виробничих витрат та зовнішнього фінансування.
Прибутки Plug Power Q2 2026 показали вимірюваний прогрес без усунення дебатів про балансовий звіт. Дохід досяг $178.3 мільйонів, скориговані збитки звузилися до $0.07 на акцію, а валова маржа покращилася до приблизно беззбитковості з негативних 31% рік тому. Керівництво підвищило прогнози зростання доходів на 2026 рік до 15%-16%, але необмежені грошові кошти близько $162 мільйонів означають, що конвертація готівки все ще має значення.
Прогноз акцій PLUG на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Випадок конвертації маржі та замовлень: Оновлення обробки матеріалів, 1,666 щоквартальних розгортань GenDrive та нові рішення про остаточні інвестиції в електролізери можуть перетворити план зростання на 15%-16% у позитивні EBITDAS Q4.
- Випадок ліквідності та виконання: Негативні маржі палива, довгі графіки проектів та близько $61 мільйона щоквартального чистого використання готівки можуть залишити фінансування та ризик розбавлення попереду операційного відновлення.
Цей гід розбирає прогноз акцій PLUG, сценарії цін на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки Plug Power Q2 2026 від 10 серпня, щоквартальну звітність та ринкові дані до 23 вересня, плюс як торгувати ф'ючерсами на акції PLUG на BingX TradFi з USDT заставою.
Топ-5 речей, які інвесторам Plug Power потрібно знати у вересні 2026
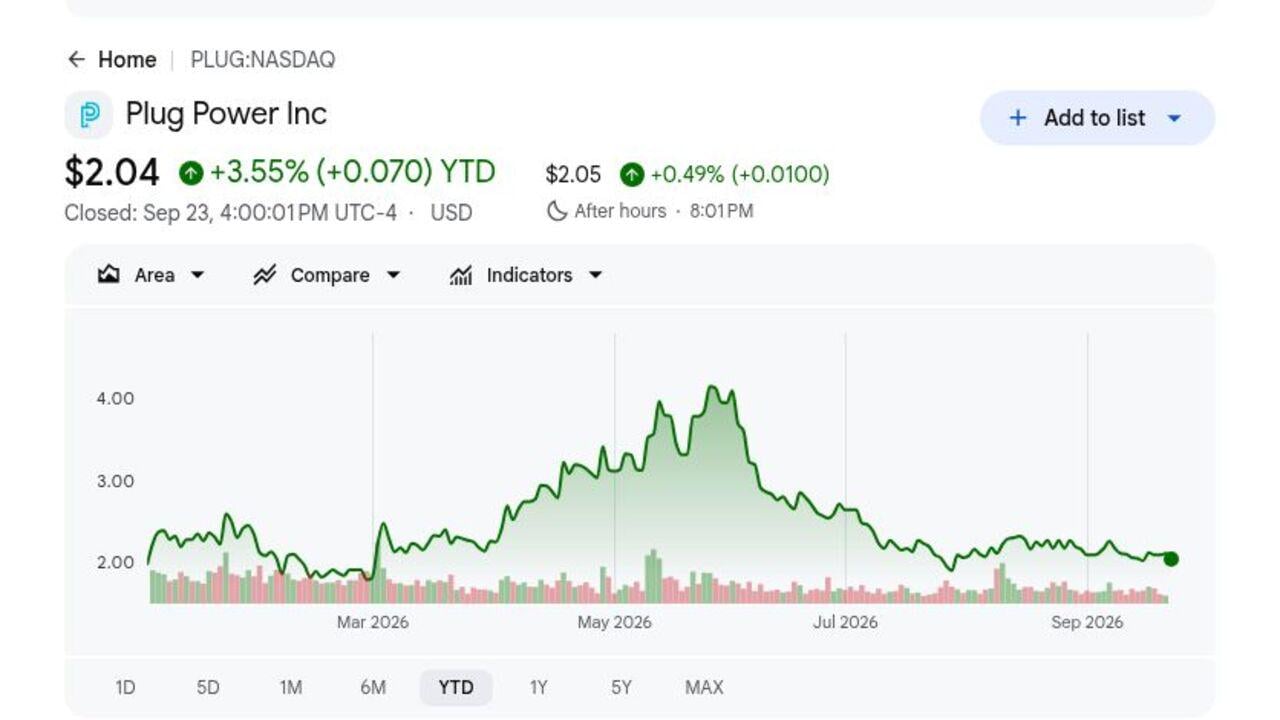
- PLUG закрилася на $2.04 і зросла на 3.55% у 2026 році: Скромний приріст маскує широкий діапазон 2026 року приблизно від $1.70 до $4.58. Волатильність показує, як швидко змінюються очікування навколо попиту на водень, фінансування та шляху керівництва до операційної беззбитковості.
- Дохід Q2 досяг $178.3 мільйонів: Результат перевищив консенсус приблизно $168.8 мільйонів на $9.5 мільйонів і зріс приблизно на 9% послідовно. Перевищення має значення, оскільки конвертація замовлень повинна підтримувати бізнес, який все ще споживає готівку та інвестує в кілька водневих ринків.
- Розгортання GenDrive зросло на 125% до 1,666 одиниць: Розгортання більш ніж подвоїлося з 739 рік тому. Два великі клієнти планують оновити більше 20,000 одиниць протягом трьох років, створюючи потенційний попит на обладнання, сервіс та воднево паливо, якщо розгортання залишиться за графіком.
- Керівництво підвищило прогнози зростання доходів на 2026 рік до 15%-16%: Попередній діапазон був 13%-15%, тоді як керівництво все ще націлене на позитивні EBITDAS у Q4. Прогноз стає більш значущим, якщо сильніше зростання супроводжується кращим міксом та меншим спаленням готівки.
- Цільовий показник монетизації активів залишається $275 мільйонів: Транзакції, оголошені після кінця кварталу, очікувалися для генерування $80 мільйонів короткострокової ліквідності, з близько $47 мільйонів, отриманих до початку серпня. Прогрес зменшує негайний тиск фінансування, хоча затримки закриття можуть повернути ризик розбавлення у фокус.
Що таке Plug Power (PLUG)?
Plug Power - це інтегрована компанія водневих технологій, яка проектує протонообмінні мембранні паливні елементи, системи обробки матеріалів GenDrive, стаціонарні енергетичні продукти GenSure та електролізери GenEco. Вона також розробляє заводи з виробництва водню, зрідження, зберігання, транспортування та заправної інфраструктури. Дохід походить від продажу обладнання, сервісних контрактів та водневого палива, що постачається до встановлених систем. Модель призначена для поєднання попереднього доходу від проектів з повторним попитом на післяпродажний ринок.
Довгострокова стратегія полягає в розширенні встановленої бази паливних елементів при конвертації великих проектів електролізерів та покращенні економіки по всій водневій мережі. Amazon, Walmart та Carrefour є названими клієнтами обробки матеріалів, а два великі клієнти мають намір оновити більше 20,000 одиниць GenDrive протягом трьох років. Plug також просуває проекти з Carlton Power, Hy2gen, Orica, Galp, Iberdrola та BP, надаючи компанії експозицію до промислового водню за межами складських флотів.
Читати більше: Топ акцій AI енергетики для покупки в 2026: Ядерна, газ, паливні елементи та розбудова енергетики AI
Огляд прибутків Plug Power (PLUG) Q2 2026: Перевищення доходів та покращення маржі підтримують поворот
Plug повідомила про $178.3 мільйона доходу Q2 проти очікуваних приблизно $168.8 мільйонів, скориговані збитки $0.07 на акцію проти очікуваних збитків $0.10, та валову маржу близько беззбитковості проти негативних 31% рік тому. Операційні витрати впали приблизно на 50% до $62 мільйонів, чисте використання готівки знизилося на 58% послідовно до $61 мільйона, а прогнози зростання доходів на 2026 рік збільшилися до 15%-16%, залишаючи ліквідність як центральний компроміс.
Читати більше: Огляд прибутків Plug Power (PLUG) Q2 2026: Перевищення доходів $178.3M та вищий прогноз на 2026 підняли акції на 5.21%
|
Фінансовий показник |
Керівництво / Консенсус |
Повідомлено / Фактично |
Сюрприз |
|
Дохід Q2 2026 |
$168.8M консенсус |
$178.3M |
Перевищення. На $9.5M вище консенсусу та зростання приблизно на 9% послідовно. |
|
Скориговані EPS Q2 |
Збитки $0.10 |
Збитки $0.07 |
Перевищення. Збитки були на $0.03 вужчі за консенсус та на $0.11 вужчі YoY. |
|
GAAP EPS Q2 |
Збитки $0.17 |
Збитки $0.14 |
Перевищення. Покращилося з збитків $0.20 у Q2 2025. |
|
Валова маржа Q2 |
Очікується покращення |
Близько беззбитковості |
Покращилося. Зросла з негативних 31% YoY та негативних 13% у Q1. |
|
Операційні витрати |
Дисципліна витрат |
Близько $62M |
Покращилося. Знизилися приблизно на 50% рік до року. |
|
Чисте використання готівки |
Менше спалення |
Близько $61M |
Покращилося. Впало приблизно на 58% послідовно. |
|
Необмежені грошові кошти |
Не застосовується |
Близько $162M |
Виміряно. Ліквідність все ще залежить від монетизації та фінансування. |
|
Зростання доходів 2026 |
Попередньо 13%-15% |
15%-16% |
Підвищено. Сильніші замовлення другої половини підтримують новий діапазон. |
- Дохід $178.3 мільйона перевищив консенсус на $9.5 мільйонів: Дохід зріс приблизно на 9% послідовно, показуючи кращий ритм відвантаження. Наступний тест - чи конвертуються замовлення другої половини за графіком, оскільки повторні затримки ослабили б впевненість як у підвищеному річному прогнозі, так і в плані ліквідності.
- Скориговані збитки звузилися до $0.07 на акцію: Результат перевищив консенсус збитків $0.10 та покращився з збитків $0.18 рік тому. Краща економіка одиниці досягає звіту про прибутки, хоча позитивні EBITDAS все ще залежать від постійного зростання доходів, міксу та контролю витрат.
- Валова маржа покращилася приблизно на 31 відсоткових пунктів: Маржа перемістилася з негативних 31% у Q2 2025 до близько беззбитковості. Це один з найяснішіших сигналів повороту, хоча глибоко негативні маржі палива все ще обмежують консолідовану прибутковість.
- Операційні витрати впали приблизно на 50% до $62 мільйонів: Нижча база витрат допомогла звузити збитки разом з покращенням валової маржі. Підтримання цих заощаджень має значення, оскільки Plug все ще потребує фінансувати проекти електролізерів, підтримку клієнтів та водневу інфраструктуру, націлюючись на позитивні EBITDAS Q4.
- Чисте використання готівки знизилося на 58% до $61 мільйона: Необмежені грошові кошти становили близько $162 мільйонів, тоді як транзакції активів націлені на $275 мільйонів надходжень. Менше спалення продовжує злітну смугу, але час монетизації та недилютивне фінансування залишаються критичними з огляду на ширші проектні амбіції Plug.
Інвестиційний прогноз Plug Power (PLUG) на 2026: Бичачий сценарій $5 проти ведмежого сценарію $1.20
Прогноз Plug Power на 2026 рік залежить від того, чи можуть вищі розгортання, проекти електролізерів та зменшення витрат перетворити покращені маржі в позитивні операційні результати. Позитивна сторона походить від сильнішої конвертації замовлень та меншого спалення готівки, тоді як затримки проектів, слабка економіка палива та потреби фінансування залишаються основними ризиками.
Бичачий сценарій: Сильніші продажі проектів та маржі штовхають PLUG до $5
Бичачий сценарій передбачає, що можливість оновлення 20,000 одиниць відбувається за графіком, проекти електролізерів, такі як Orica та Carlton Power, перетворюються в дохід, а маржі сервісу залишаються позитивними. Приблизно беззбиткова валова маржа Q2 та 50% зменшення операційних витрат показують, що вищі продажі можуть перетворитися в краще операційне кредитне плече.
Рух до $5 потребував би позитивних EBITDAS Q4, подальшого покращення від негативної 48% маржі палива та видимого прогресу до цільового показника монетизації $275 мільйонів. Постійне 15%-16% річне зростання без великого дилютивного підвищення капіталу посилило б справу.
Базовий сценарій: Постійне зростання доходів тримає PLUG між $2.25 та $3.50
Базовий сценарій передбачає, що обробка матеріалів та сервіс підтримують підвищений прогноз доходів, тоді як проекти електролізерів прогресують нерівномірно. Валова маржа залишається близько беззбитковості або скромно позитивною, але приблизно $61 мільйон щоквартального використання готівки та $162 мільйони необмежених грошових коштів тримають ризик фінансування у фокусі.
PLUG може торгуватися переважно між $2.25 та $3.50 за цих умов. Зростання розгортання, 27% маржа сервісу та менші операційні витрати підтримали б діапазон. Повільніші затвердження проектів або затримані продажі активів обмежили б верхню межу.
Ведмежий сценарій: Затримки проектів та спалення готівки тягнуть PLUG до $1.20
Ведмежий сценарій передбачає, що великі проекти електролізерів зсуваються, економіка палива залишається глибоко негативною, а оновлення обробки матеріалів конвертуються повільніше, ніж планувалося. З приблизно $162 мільйонами необмежених грошових коштів на кінець кварталу, продовження спалення може зробити зовнішнє фінансування більш терміновим, незважаючи на оголошені транзакції активів.
Рух до $1.20 став би більш вірогідним, якщо EBITDAS Q4 залишиться негативним, зростання 2026 впаде нижче 15%, або надходження від монетизації не досягнуть цільового показника $275 мільйонів. Ці результати ослабили б справу повороту та збільшили ризик розбавлення.
Прогнози цін на акції PLUG на 2026 рік від аналітиків Волл-стріт
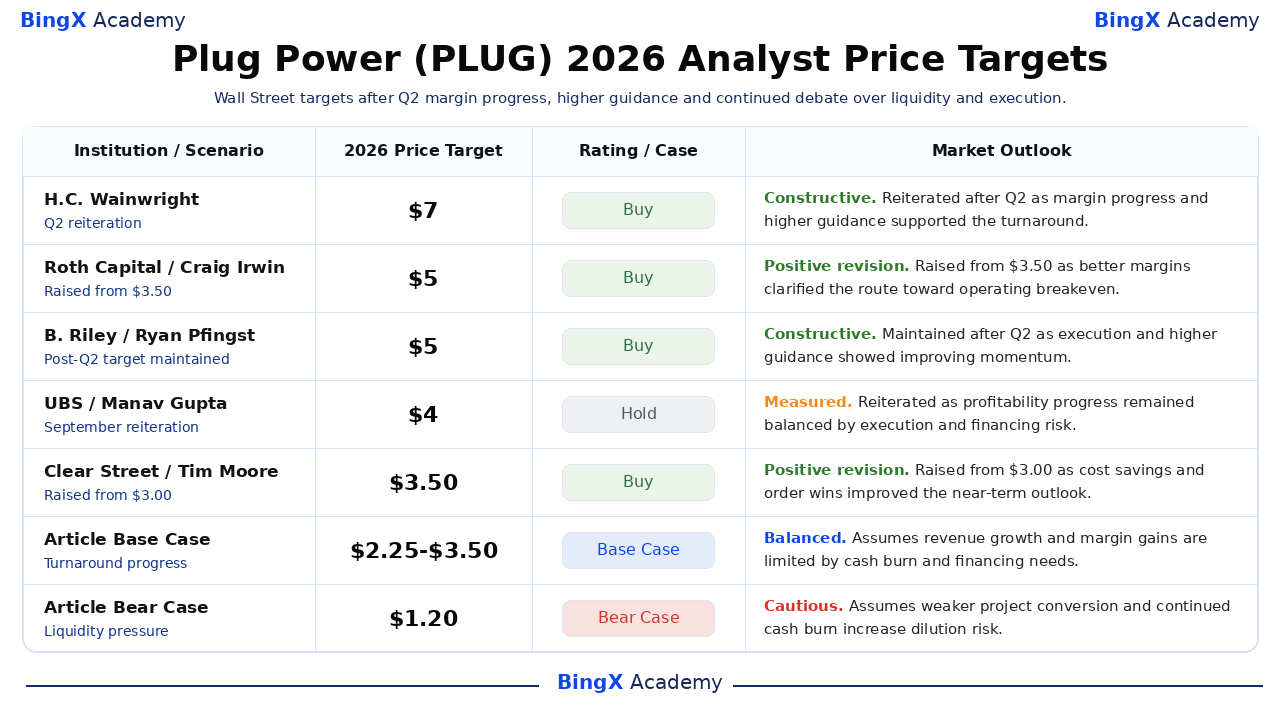
Цільові показники Волл-стріт залишаються незвично розрізненими, оскільки аналітики погоджуються, що виконання Q2 покращилося, але різняться щодо довговічності прибутків маржі та доступного фінансування. Обрані цільові показники коливаються від $2.75 до $7, порівняно з закриттям $2.04 23 вересня, тому інвестори повинні читати кожен цільовий показник разом з його датованими операційними припущеннями, а не як обіцянку.
|
Інституція / Аналітик |
Цільова ціна 2026 |
Рейтинг |
Прогноз ринку |
|
H.C. Wainwright / Amit Dayal |
$7.00 |
Купувати |
Конструктивний. 11 серпня: підтверджено після Q2, оскільки прогрес маржі та вищі прогнози підтримали поворот. |
|
Roth Capital / Craig Irwin |
$5.00 |
Купувати |
Позитивна ревізія. 12 серпня: підвищено з $3.50 після того, як кращі маржі прояснили шлях до беззбитковості. |
|
B. Riley / Ryan Pfingst |
$5.00 |
Купувати |
Конструктивний. 11 серпня: підтримано, оскільки виконання Q2 та підвищені прогнози показали покращення динаміки. |
|
UBS / Manav Gupta |
$4.00 |
Тримати |
Виважено. 16 вересня: підтверджено, оскільки прогрес прибутковості залишався збалансованим ризиком фінансування. |
|
Clear Street / Tim Moore |
$3.50 |
Купувати |
Позитивна ревізія. 29 квітня: підвищено з $3.00, оскільки економія витрат та замовлення покращили прогноз. |
|
RBC Capital / Christopher Dendrinos |
$2.75 |
Секторна ефективність |
Збалансовано. 11 серпня: підтримано спекулятивно-ризикований погляд, оскільки вищі прогнози зіткнулися з питаннями ліквідності. |
|
Базовий сценарій статті |
$2.25 до $3.50 |
Базовий сценарій |
Збалансовано. Припускає, що зростання доходів та прибутки маржі обмежені спаленням готівки та потребами фінансування. |
|
Ведмежий сценарій статті |
$1.20 |
Ведмежий сценарій |
Обережно. Припускає слабшу конвертацію проектів та продовження спалення готівки збільшують ризик розбавлення. |
Як торгувати акціями Plug Power (PLUG) на BingX
Торгуйте прогнозом попиту на водень, відновленням маржі та ліквідністю Plug Power, використовуючи BingX TradFi та BingX AI інструменти. Оскільки PLUG може різко реагувати на рішення проектів, прибутки та оновлення фінансування, трейдери повинні визначити як каталізатор, так і межі ризику перед входом у позицію.
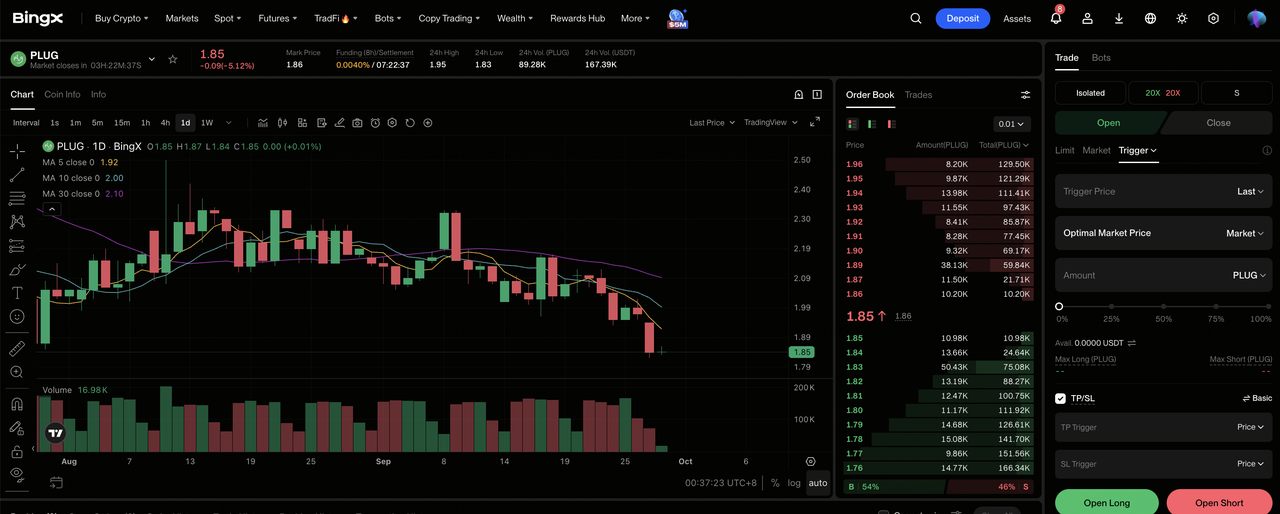
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого розділу TradFi на панелі приладів біржі BingX.
Крок 2: Виберіть Plug Power (PLUG). Знайдіть та виберіть безстрокові ф'ючерси PLUG-USDT.
Крок 3: Виберіть свій напрям. Виберіть Відкрити довгу позицію, якщо маржі, розгортання та ліквідність зміцнюються. Виберіть Відкрити коротку, якщо затримки проектів або тиск фінансування ослаблюють очікувану економіку на акцію.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Крос-маржу на основі вашої толерантності до ризику. Річний діапазон $1.70 до $4.58 показує, чому консервативне кредитне плече та чіткий розмір позиції важливі.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні Take-Profit та Stop-Loss (TP/SL) до або відразу після входу в торгівлю. PLUG може швидко реагувати на прибутки, прогнози, етапи проектів, продажі активів та збільшення капіталу.
Топ-5 ризиків, за якими слід стежити інвесторам Plug Power у 2026 році
Недавнє покращення Plug не усуває ризиків фінансування, виконання та політики, що стоять за волатильністю акцій. Кожен ризик може вплинути на грошовий потік, розбавлення або оцінку, яку інвестори присвоюють повороту.
- Тиск ліквідності може розбавити акціонерів: Необмежені грошові кошти становили близько $162 мільйонів проти $61 мільйона щоквартального чистого використання готівки. Якщо план монетизації $275 мільйонів зсунеться, Plug може потребувати акційного або дорогого боргу, зменшуючи майбутню вартість на акцію.
- Маржі палива залишаються глибоко негативними: Валова маржа палива покращилася з негативних 91% до приблизно негативних 48%, але бізнес все ще втрачає гроші при зростанні обсягів. Повільний прогрес в утилізації та виробничій ефективності може компенсувати прибутки від обладнання та сервісу.
- Проекти електролізерів можуть затримуватися: Конвеєр включає можливості 30 МВт, 50 МВт, 100 МВт та 275 МВт, але оголошені проекти не гарантують короткострокового доходу. Дозволи, фінансування або рішення про остаточні інвестиції можуть відсунути відвантаження на пізніші періоди.
- Оновлення великих клієнтів створює ризик концентрації: Два клієнти можуть оновити більше 20,000 одиниць GenDrive протягом трьох років. Повільніше розгортання від будь-якого клієнта вплинуло б на обладнання, сервіс та попит на водень одночасно.
- Політика та конкуренція можуть тиснути на повернення: Правила податку на водень, ціни на електроенергію та субсидії впливають на економіку проектів, тоді як паливні елементи конкурують з батареями та іншими системами чистої енергії. Слабші стимули або агресивне ціноутворення можуть зменшити конвертацію замовлень та маржі.
Заключні думки: Чи варто інвестувати в Plug Power у 2026 році?
Plug Power має сильніші операційні докази, ніж рік тому: $178.3 мільйона доходу Q2, приблизно беззбиткова валова маржа, на 50% менші операційні витрати та цільовий показник річного зростання 15%-16%. Невирішеним питанням є те, чи можуть ці прибутки досягти грошового потоку до того, як обмеження ліквідності примусять фінансування, яке ослабить вигоду для акціонерів.
Бичачий сценарій підтримує $5, якщо EBITDAS Q4 стане позитивним, економіка палива покращиться, а програма монетизації $275 мільйонів зміцнить ліквідність. Ведмежий сценарій вказує на $1.20, якщо конвертація проектів сповільниться або розбавлення домінуватиме. Консервативні трейдери можуть чекати наступних оновлень валової маржі, використання готівки та продажу активів перед збільшенням експозиції, оскільки ці цифри безпосередньо тестують поворот.
Нагадування про ризик: Торгівля та інвестування в акції, такі як PLUG, включає високий ризик втрати капіталу. Пропуски прибутків, затримки проектів, зміни фінансування, зсуви оцінки та левериджна торгівля можуть призвести до швидких втрат. Проводьте незалежні дослідження перед розподілом капіталу.
Пов'язане читання
- Топ акцій AI енергетики для покупки в 2026: Ядерна, газ, паливні елементи та розбудова енергетики AI
- Топ енергетичних акцій та ETF для покупки в 2026: Енергетична криза AI зустрічається з геополітичною волатильністю
- Прогноз ціни Bloom Energy (BE) 2026: Чи може енергетика дата-центрів AI штовхнути BE до $350?
- Прогноз ціни Oklo (OKLO) 2026: Чи можуть ядерні етапи штовхнути OKLO до $100?
- Прогноз ціни NuScale Power (SMR) 2026: Чи може конвертація проектів штовхнути SMR до $20?
