

Autodesk (ADSK) — це компанія підписного програмного забезпечення, яка обслуговує архітекторів, інженерів, будівельників, виробників та творців медіаконтенту через такі продукти, як AutoCAD, Revit, Fusion, Forma та Maya. Архітектура, інжиніринг, будівництво та експлуатація залишаються найбільшим двигуном доходів, тоді як виробництво, хмарна співпраця, операційне програмне забезпечення та ШІ стають більш важливими для довгострокового зростання. Така широта створює кілька шляхів для розширення, але також робить ADSK чутливою до будівельних циклів, конкуренції програмного забезпечення та виконання придбань.
Її останній квартал показав стійкий попит поряд з більш складною перспективною ситуацією. Дохід Autodesk за 2 квартал ФР2027 досяг $2,046 мільярда, зріс на 16% порівняно з минулим роком, non-GAAP EPS зріс на $0,68 до $3,30, а вільний грошовий потік збільшився на 24% до $561 мільйона. Керівництво підвищило керівництво щодо річного зростання доходів приблизно до 16%, хоча серединна точка $3,065 керівництва non-GAAP EPS за 3 квартал залишилася приблизно на $0,08 нижче консенсусу, оскільки витрати MaintainX увійшли до прогнозу.
Прогноз акцій ADSK на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Випадок підключеної платформи та впровадження ШІ: Autodesk AI, Forma, Fusion та будівельні робочі процеси можуть з'єднати більше даних про проектування, виготовлення та експлуатацію, тоді як придбання MaintainX за $3,6 мільярда розширює платформу на технічне обслуговування активів і підтримує більшу можливість повторюваних доходів.
- Випадок інтеграції та виконання: Розбавлення MaintainX, м'якший ріст білінгів та нижче керівництво EPS на короткостроковий період може затримати операційний важіль, тоді як швидші інструменти ШІ для дизайну кидають виклик ціноутворенню та залученню користувачів у встановлених продуктах.
Цей посібник розбирає прогноз акцій ADSK, сценарії цін на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки Autodesk за 2 квартал ФР2027 від 27 серпня 2026 року, квартальну звітність та ринкові дані до 23 вересня, плюс як торгувати ф'ючерсами на акції ADSK на BingX TradFi з заставою USDT.
Топ 5 речей, які інвесторам Autodesk потрібно знати у вересні 2026 року
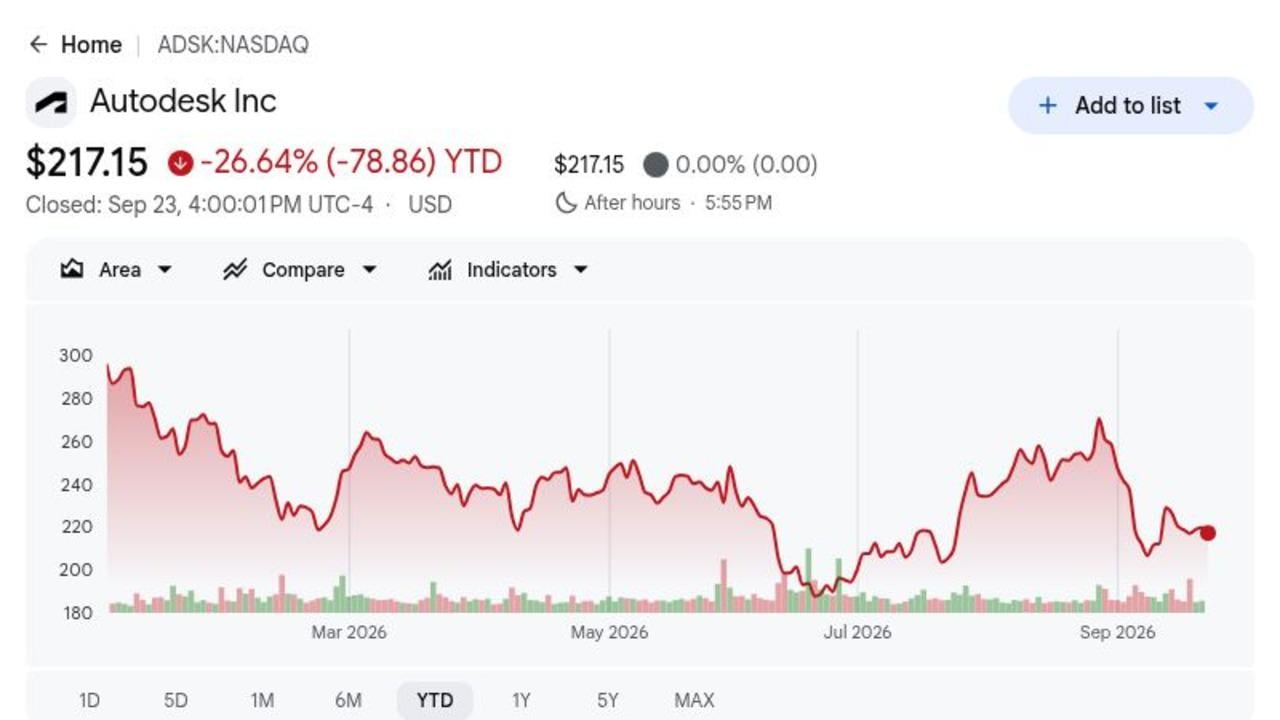
- ADSK закрився на $217,15 і впав на 26,64% у 2026 році: Закриття 23 вересня залишалося приблизно на 33% нижче 52-тижневого максимуму $326,35, незважаючи на квартальне перевищення. Розрив показує, що інвестори все ще хочуть чіткіших доказів того, що інвестиції в ШІ та витрати на придбання можуть перетворитися на сильніші прибутки на акцію.
- Дохід за 2 квартал досяг $2,046 мільярда, зріс на 16%: Дохід перевищив консенсус приблизно $2,01 мільярда приблизно на $36 мільйонів, тоді як дохід від підписки збільшився до $1,952 мільярда з $1,667 мільярда. Повторювана база залишається здоровою, хоча оцінка тепер залежить від того, чи може зростання в середині підлітків продовжуватися.
- Дохід AECO зріс на 17% до $1,029 мільярда: Найбільша продуктова сім'я Autodesk згенерувала більше половини квартального доходу, тоді як поточний RPO збільшився на 12% до $5,245 мільярда. Попит на будівництво та інфраструктуру підтримує видимість, хоча загальний ріст RPO на 2% був м'якшим, оскільки Autodesk скоротила багаторічні знижки.
- Керівництво доходів ФР2027 збільшилося до $8,295 мільярда до $8,345 мільярда: Діапазон передбачає приблизно 16% зростання і включає MaintainX, тоді як non-GAAP EPS очікується на рівні $12,52 до $12,60. Сильніший попит підтримує вищий прогноз продажів, але витрати на придбання роблять шлях доходів менш прямолінійним.
- Угода MaintainX за $3,6 мільярда розширює Autodesk в операції: MaintainX приносить приблизну базу ARR $135 мільйонів, що зростає більш ніж на 50%, але Autodesk також звузила керівництво вільного грошового потоку до $2,725 мільярда до $2,750 мільярда і включила приблизно $45 мільйонів витрат на транзакцію. Якість інтеграції визначить, чи створить угода значну цінність на акцію.
Що таке Autodesk (ADSK)?
Autodesk — це глобальна компанія програмного забезпечення для проектування та виготовлення, продукти якої підтримують повний життєвий цикл будівель, інфраструктури, промислових товарів та цифрового контенту. AutoCAD забезпечує загальне комп'ютерне проектування, Revit підтримує інформаційне моделювання будівель, Fusion поєднує дизайн продукту та виготовлення, а Maya і 3ds Max обслуговують медіа та розваги. Більшість доходів надходить від підписок, тому поновлення, розширення місць, використання та ціноутворення є основними економічними драйверами. Компанія також продає хмарну співпрацю та будівельні робочі процеси, які з'єднують офісні команди дизайну з виконанням у полі.
Довгостроковий напрямок Autodesk полягає в конвергенції даних про проектування, виготовлення та експлуатацію через Forma, Fusion та Flow промислові хмари, з Autodesk AI, що додає асистентів, автоматизацію та проектну розвідку. Autodesk Construction Cloud пов'язує архітекторів, підрядників та власників, тоді як партнерства з основними хмарними та апаратними екосистемами підтримують обмін даними та робочі процеси, що вимагають інтенсивних обчислень. Заплановане придбання MaintainX за $3,6 мільярда розширює цю стратегію на технічне обслуговування та фронтлайн операції, з'єднуючи активи після будівництва або виготовлення. Керівництво очікує, що ця ширша платформа поглибить відносини з клієнтами, хоча інтеграція та дисципліноване монетизування залишаються важливими.
Читати далі: Прогноз цін Adobe (ADBE) 2026: Чи може монетизація ШІ підштовхнути ADBE до $350?
Огляд прибутків Autodesk (ADSK) за 2 квартал ФР2027: Зростання доходів та маржі зміцнює прогноз ФР2027
Autodesk показала дохід за 2 квартал $2,046 мільярда проти очікуваних $2,01 мільярда, non-GAAP EPS $3,30 проти очікуваних $3,12, чистий прибуток за GAAP $492 мільйони та вільний грошовий потік $561 мільйон. Дохід AECO зріс на 17% до $1,029 мільярда, а поточний RPO збільшився на 12% до $5,245 мільярда. Керівництво підвищило дохід ФР2027 до $8,295 мільярда до $8,345 мільярда, хоча серединна точка EPS за 3 квартал $3,065 відставала від консенсусу та підкреслювала розбавлення MaintainX.
|
Фінансовий показник |
Керівництво / Консенсус |
Звітність / Фактичний |
Сюрприз |
|
Дохід 2 кварталу ФР2027 |
$2,01B консенсус |
$2,046B |
Перевищення. Приблизно на $36M вище консенсусу та зріс на 16% в річному вираженні. |
|
Non-GAAP розбавлений EPS за 2 квартал |
$3,12 консенсус |
$3,30 |
Перевищення. На $0,18 вище консенсусу та зріс на $0,68 в річному вираженні. |
|
GAAP розбавлений EPS за 2 квартал |
$1,46 рік тому |
$2,33 |
Покращення. Збільшився на $0,87 в річному вираженні. |
|
Чистий прибуток за GAAP за 2 квартал |
$313M рік тому |
$492M |
Покращення. Збільшився на 57% в річному вираженні. |
|
Білінги за 2 квартал |
— |
$1,854B |
Зростання. Збільшилися на 10% в річному вираженні. |
|
Дохід AECO за 2 квартал |
— |
$1,029B |
Зростання. Збільшився на 17% в річному вираженні та на 15% у постійній валюті. |
|
Поточний RPO за 2 квартал |
— |
$5,245B |
Розширення. Збільшився на 12% в річному вираженні. |
|
Non-GAAP операційна маржа за 2 квартал |
39% рік тому |
41% |
Розширення. Покращилася на 2 відсоткові пункти в річному вираженні. |
|
Вільний грошовий потік за 2 квартал |
$452M рік тому |
$561M |
Зростання. Збільшився на 24% в річному вираженні. |
|
Прогноз доходів 3 кварталу ФР2027 |
$2,08B консенсус |
2,125B–2,140B |
Вище. Серединна точка $2,133B перевищила консенсус приблизно на $53M. |
|
Прогноз non-GAAP EPS 3 кварталу |
$3,14 консенсус |
3,04–3,09 |
Нижче. Серединна точка $3,065 відстала від консенсусу приблизно на $0,08. |
|
Прогноз доходів ФР2027 |
Попередній прогноз зростання 15% |
8,295B–8,345B |
Підвищено. Новий діапазон передбачає приблизно 16% зростання. |
|
Прогноз вільного грошового потоку ФР2027 |
Попередній діапазон вище нової серединної точки |
2,725B–2,750B |
Звужено. Включає приблизно $45M витрат на транзакцію MaintainX. |
- Дохід $2,046 мільярда перевищив консенсус приблизно на $36 мільйонів: Продажі зросли на 16% в річному вираженні проти 14% у постійній валюті, тоді як дохід від підписки досяг $1,952 мільярда. Результат показує, що поновлення та впровадження хмари продовжують підтримувати стійке зростання.
- Non-GAAP EPS $3,30 перевищив консенсус на $0,18: GAAP EPS збільшився до $2,33 з $1,46, тоді як чистий прибуток зріс на 57% до $492 мільйонів. Прибуток зростав швидше за дохід, оскільки операційний важіль та нижчі витрати на реструктуризацію покращили конверсію доходів.
- Дохід AECO досяг $1,029 мільярда та зріс на 17%: Дохід Make зріс на 26% до $244 мільйонів, тоді як AutoCAD збільшився на 14% до $500 мільйонів. Зростання в основних продуктових групах зменшує залежність від однієї програми та підтримує ширшу платформну стратегію Autodesk.
- Вільний грошовий потік зріс на 24% до $561 мільйона: Грошовий потік від операцій досяг $575 мільйонів, тоді як non-GAAP операційна маржа розширилася на два пункти до 41%. Покращення показує сильнішу базову економіку, хоча річний прогноз вільного грошового потоку $2,725 мільярда до $2,750 мільярда включає витрати на фінансування та транзакції MaintainX.
- Керівництво доходів ФР2027 збільшилося, але керівництво EPS за 3 квартал не вдалося приблизно на $0,08: Річний дохід тепер націлений на $8,295 мільярда до $8,345 мільярда, тоді як non-GAAP EPS за 3 квартал $3,04 до $3,09 залишається нижче консенсусу $3,14. Ключове питання полягає в тому, чи може сильніше зростання продажів компенсувати короткострокове розбавлення від придбання.
Інвестиційний прогноз Autodesk (ADSK) на 2026 рік: Бичачий сценарій $350 проти Ведмежого сценарію $185
Прогноз Autodesk на 2026 рік залежить від того, чи можуть стійке зростання підписок, інструменти ШІ та придбання MaintainX перетворитися на сильніші маржі та вільний грошовий потік. Потенціал зростання походить від глибшого впровадження в проектуванні, будівництві та операціях, тоді як витрати на інтеграцію, повільніші витрати на проекти та конкуренція програмного забезпечення залишаються основними ризиками.
Бичачий сценарій: Сильніший попит на ШІ та будівництво штовхає ADSK до $350
Бичачий сценарій передбачає, що Autodesk підтримує зростання доходів близько 16% прогнозу ФР2027, оскільки Forma, Fusion, Construction Cloud та Autodesk AI підтримують більше робочих процесів. MaintainX додає операційний рівень, тоді як зростання AECO вище 15% та зростання поточного RPO близько 12% зберігають перспективну видимість.
Рух до $350 вимагатиме доходу біля верху діапазону $8,295 мільярда до $8,345 мільярда, успішної інтеграції MaintainX та відновленого операційного важеля після витрат на транзакцію. Non-GAAP маржа, що утримується близько 39% протягом року з подальшим покращенням, зміцнить цей сценарій.
Базовий сценарій: Стійке зростання підписок утримує ADSK між $260 та $310
Базовий сценарій передбачає, що підписки AutoCAD, Revit, Fusion та будівництва залишаються стійкими, тоді як впровадження ШІ розвивається поступово. Дохід продовжує зростати в низьких-середніх підлітках, але загальне зростання RPO близько 2%, нижче багаторічне дисконтування та витрати MaintainX обмежують швидше переоцінювання.
ADSK може торгуватися переважно між $260 та $310 за цих умов. Дохід за 3 квартал в межах $2,125 мільярда до $2,140 мільярда, зростання поточного RPO близько 12% та річний вільний грошовий потік вище $2,725 мільярда підтримали б діапазон. Повільніші білінги або подальший тиск на маржу послабили б верхню межу.
Ведмежий сценарій: Повільніші витрати клієнтів та вищі витрати тягнуть ADSK до $185
Ведмежий сценарій передбачає, що клієнти затримують проекти, конкуренти з нативним ШІ тиснуть на ціноутворення, а витрати на інтеграцію MaintainX тривають довше, ніж очікувалося. Зростання білінгів падає нижче показника 2 кварталу 10%, поточний RPO сповільнюється, а операційна маржа не вдається відновити, оскільки витрати на продажі та розвиток зростають.
Рух до $185 стане більш вірогідним, якщо квартальний дохід не виправдає керівництво, вільний грошовий потік впаде нижче річного мінімуму $2,725 мільярда, або керівництво знизить EPS ФР2027 нижче $12,52. Слабші оцінки в поєднанні з нижчою оцінкою програмного забезпечення додали б подальший тиск.
Прогнози цін акцій ADSK на 2026 рік від аналітиків Волл-стріт
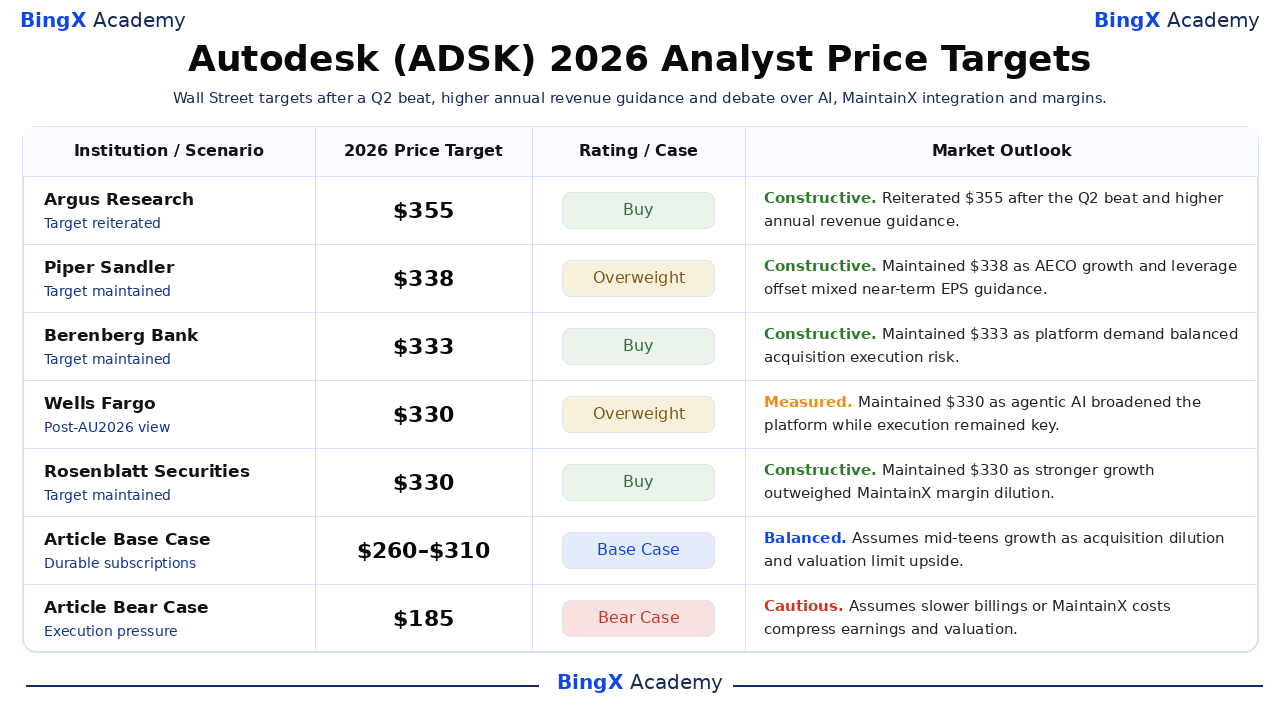
Ці п'ять датованих дій аналітиків відсортовані від найвищих до найнижчих. Їх розкид відображає різні погляди на повторюване зростання, ШІ, інтеграцію MaintainX та оцінку, а не єдиний обіцяний результат. Останні рядки Base та Bear є редакційними сценаріями BingX Academy.
|
Інститут / Сценарій |
Ціль ціни на 2026 |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Argus Research |
$355 |
Купувати |
Конструктивний. 1 вересня: підтверджено після перевищення за 2 квартал, оскільки повторюване зростання та вище річне керівництво доходів підтримали погляд. |
|
Piper Sandler / Clarke Jeffries |
$338 |
Надвага |
Конструктивний. 28 серпня: підтримано, оскільки зростання AECO та важіль збалансували змішане короткострокове керівництво EPS. |
|
Berenberg Bank / Nay Soe Naing |
$333 |
Купувати |
Конструктивний. 1 вересня: підтримано, оскільки попит на платформу збалансував ризик виконання придбання. |
|
Wells Fargo / Michael Turrin |
$330 |
Надвага |
Зважений. 18 вересня: підтримано після Autodesk University, оскільки агентський ШІ розширив платформу, тоді як виконання залишалося ключовим. |
|
Rosenblatt Securities / Blair Abernethy |
$330 |
Купувати |
Конструктивний. 28 серпня: підтримано, оскільки сильніше зростання переважило розбавлення маржі MaintainX. |
|
Базовий сценарій статті |
260–310 |
Базовий сценарій |
Збалансований. Передбачає зростання в середині підлітків, оскільки розбавлення від придбання та оцінка обмежують потенціал зростання. |
|
Ведмежий сценарій статті |
$185 |
Ведмежий сценарій |
Обережний. Передбачає повільніші білінги або витрати MaintainX стискають прибутки та оцінку. |
Як торгувати акціями Autodesk (ADSK) на BingX
Торгуйте прогнозом зростання підписок, промислової хмари, ШІ та інтеграції MaintainX Autodesk, використовуючи BingX TradFi та BingX AI інструменти. Оскільки ADSK може різко реагувати на прибутки, керівництво, оновлення придбань та оцінки сектору програмного забезпечення, трейдери повинні визначити як каталізатор, так і межі ризику перед входом в позицію.
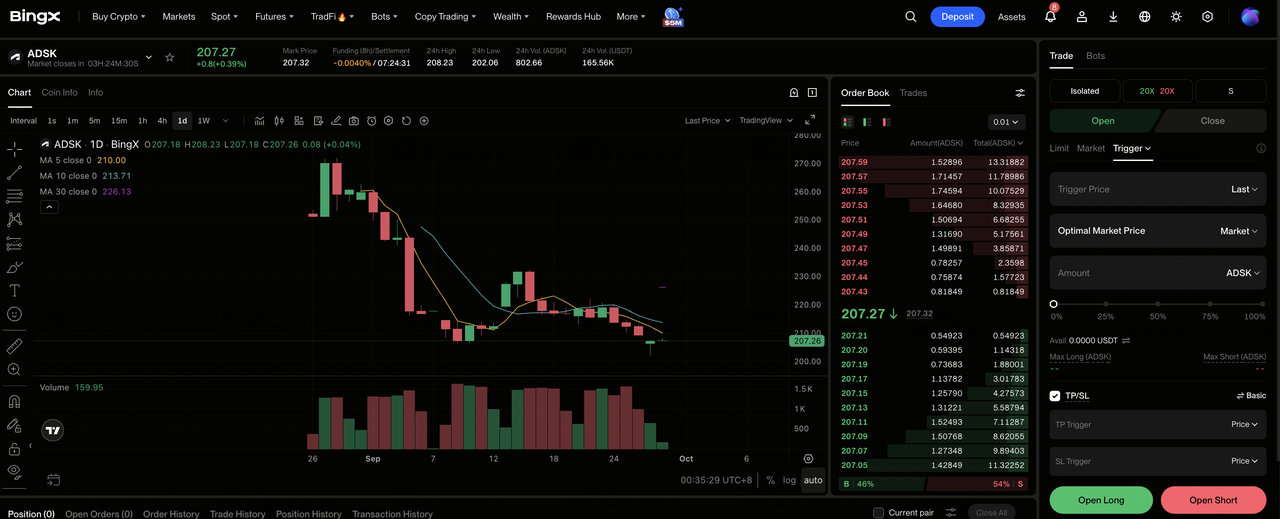
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого розділу TradFi на панелі керування биржі BingX.
Крок 2: Виберіть Autodesk (ADSK). Знайдіть та виберіть вічний ф'ючерсний контракт ADSK-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу позицію, якщо ви очікуєте, що впровадження ШІ, попит на промислову хмару та інтеграція MaintainX підтримають зростання в середині підлітків. Виберіть Відкрити коротку позицію, якщо ви очікуєте, що повільніші білінги, розбавлення маржі або конкуренція програмного забезпечення послабить прибутки.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Перехресну маржу залежно від вашої толерантності до ризику. Падіння на 26,64% з початку року до 23 вересня показує, чому консервативне кредитне плече та чітке визначення розміру позиції важливі.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні Take-Profit та Stop-Loss (TP/SL) до або одразу після входу в угоду. ADSK може швидко реагувати на прибутки, керівництво, перегляди аналітиків, оголошення продуктів ШІ та оновлення інтеграції MaintainX.
Топ 5 ризиків, які слід відстежувати інвесторам Autodesk у 2026 році
Прогноз Autodesk залежить від повторюваного попиту, виконання платформи, дисципліни придбань та оцінки. Кожен ризик нижче може послабити майбутній грошовий потік або зменшити мультиплікатор, який готові платити інвестори.
- Інтеграція MaintainX може розбавити короткострокові доходи: Autodesk платить $3,6 мільярда за бізнес з приблизно $135 мільйонами анулізованого повторюваного доходу. Повільніший перехресний продаж, вищі витрати на утримання або витрати на транзакції вище розкритих $45 мільйонів можуть зменшити вільний грошовий потік на акцію.
- Конкуренція ШІ може тиснути на ціноутворення та зростання місць: Autodesk AI може поглибити робочі процеси, але дешевші інструменти дизайну можуть зменшити розширення місць або змусити клієнтів поставити під сумнів преміум підписки. Навіть помірна слабкість поновлень мала б значення, оскільки дохід від підписки склав $1,952 мільярда продажів у 2 кварталі.
- Білінги можуть відставати від звітних доходів: Білінги за 2 квартал зросли на 10%, нижче показника зростання доходів 16%, тоді як загальний RPO збільшився лише на 2%. Якщо поточний RPO також сповільниться з 12%, майбутня видимість доходів може послабшати до того, як звітні продажі покажуть той же тиск.
- Цикли будівництва та виробництва можуть сповільнити попит: AECO згенерувало $1,029 мільярда, а виробництво внесло $385 мільйонів у 2 кварталі. Вищі витрати на фінансування, затримані проекти або слабші інвестиції в заводи можуть зменшити нові підписки та розширити попит.
- Оцінка залишається чутливою до виконання: Референсна ціна $217,15 вже відображає велике падіння, але все ще передбачає зростання в середині підлітків та сильні маржі. Дохід нижче річного мінімуму $8,295 мільярда або EPS нижче $12,52 може тиснути як на оцінки прибутків, так і на мультиплікатор оцінки.
Заключні думки: Чи варто інвестувати в Autodesk у 2026 році?
Основна франшиза Autodesk залишається стійкою: дохід за 2 квартал зріс на 16% до $2,046 мільярда, дохід AECO зріс на 17%, поточний RPO збільшився на 12%, а вільний грошовий потік досяг $561 мільйона. Компанія також має вірогідну довгострокову стратегію з'єднання даних про проектування, будівництво, виробництво та операції. Відкрите питання полягає в тому, чи покращують придбання MaintainX за $3,6 мільярда та розширення інвестицій в ШІ економіку на акцію достатньо швидко.
Бичачий сценарій досягає $350, якщо річний дохід досягне близько верху керівництва, перехресний продаж MaintainX розвинеться, а маржі відновлять розширення. Ведмежий сценарій вказує на $185, якщо білінги сповільнюються, витрати на інтеграцію зберігаються або конкуренція ШІ послаблює економіку поновлення. Консервативні трейдери можуть чекати доходу за 3 квартал, білінгів, поточного RPO та керівництва вільного грошового потоку, щоб підтвердити, який шлях формується.
Нагадування про ризик: Торгівля та інвестування в акції, такі як ADSK, передбачає високий ризик втрати капіталу. Виконання придбань, конкуренція програмного забезпечення, циклічні витрати клієнтів, зміни оцінки та кредитна торгівля можуть призвести до швидких втрат. Проведіть незалежне дослідження перед розподілом капіталу.
Пов'язані матеріали
- Прогноз цін Adobe (ADBE) 2026: Чи може монетизація ШІ підштовхнути ADBE до $350?
- Прогноз цін акцій Palantir (PLTR) 2026: Чи може 149% зростання американського комерційного сегмента підштовхнути PLTR до $255?
- Прогноз цін IBM (IBM) 2026: Чи може зростання програмного забезпечення та квантових технологій підштовхнути IBM до $350?
- Прогноз цін Figma (FIG) 2026: Чи може монетизація ШІ підштовхнути FIG до $45?
- Прогноз цін CrowdStrike (CRWD) 2026: Чи можуть безпека ШІ та Falcon Flex підштовхнути CRWD до $280?
