Ouster (OUST) розробляє технології зондування та сприйняття для машин, що працюють у фізичному світі. Його платформа поєднує цифровий лідар, стереокамери, AI обчислення, злиття сенсорів, програмне забезпечення для сприйняття та навчені моделі для промислової автоматизації, робототехніки, автомобільних систем та розумної інфраструктури. Ця ширша позиція в Physical AI надає Ouster більше шляхів для зростання, хоча акції залишаються чутливими до циклів розгортання клієнтів, цін на обладнання та витрат на інтеграцію придбаних технологій.
Останній квартал показав, що масштаб та рентабельність покращуються разом, хоча бізнес досі звітує про збитки. Дохід Ouster за Q2 2026 досяг $54,6 млн, зріс на 56% у річному вимірі, оскільки Ouster відвантажив понад 17 000 лідарів та камерних сенсорів. GAAP валова маржа розширилася до 49%, проте компанія досі зафіксувала $18,1 млн чистих збитків, залишивши стійкий операційний важіль як ключовий інвестиційний тест.
Прогноз акцій OUST на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Кейс платформи Physical AI: Попит на Rev8, впровадження стерео-зору та розширення програмного забезпечення для сприйняття можуть підтримати зростання доходу понад 30% та перевести скоригований EBITDA у позитивну територію.
- Кейс впровадження та рентабельності: повільніші розгортання клієнтів, витрати на інтеграцію придбань та ціновий тиск можуть продовжити збитки та не дозволити вищій доходній базі підтримати стійке переоцінення.
Цей посібник аналізує прогноз акцій OUST, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки Ouster за Q2 2026 від 6 серпня, квартальну звітність та ринкові дані до 11 вересня, плюс як торгувати ф'ючерсами акцій OUST на BingX TradFi з заставою USDT.
Топ-5 речей, які потрібно знати інвесторам Ouster у вересні 2026 року
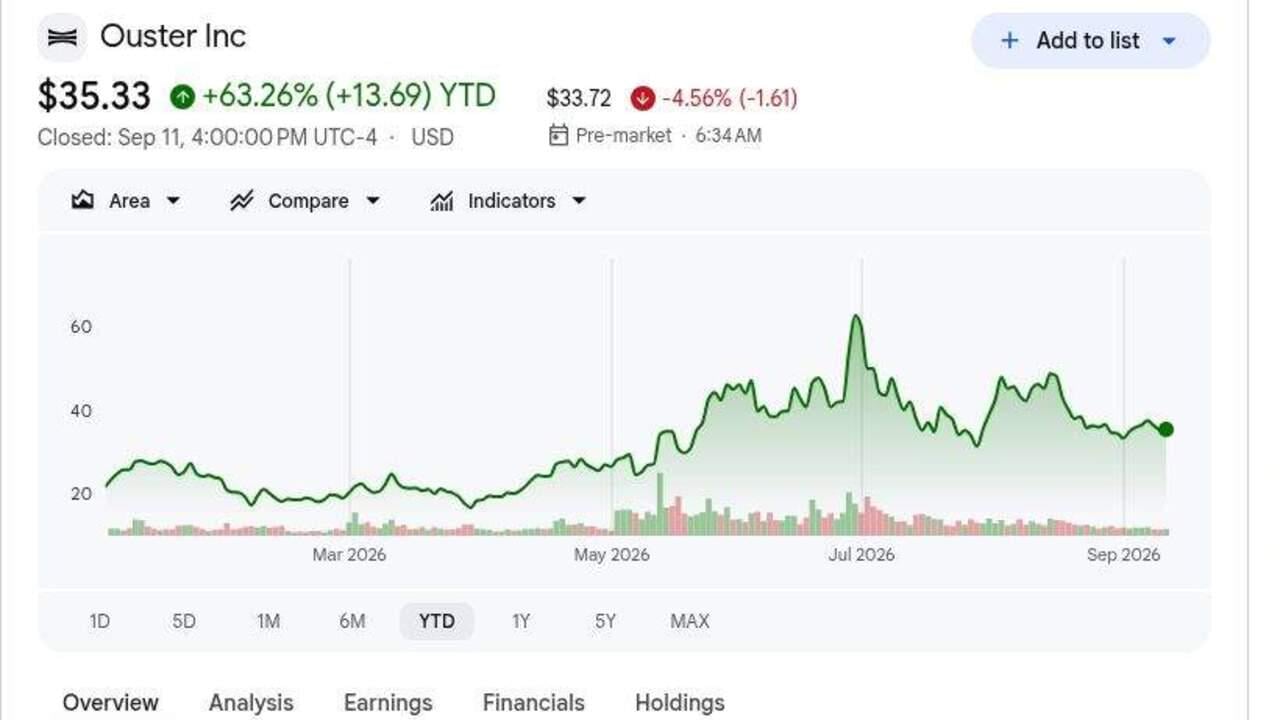
- OUST закрилася на рівні $35,33 11 вересня та зросла на 63,26% з початку року: Ралі відображає сильніші поставки, покращення маржі та ентузіазм навколо Physical AI. Акції залишаються нижче середньої цільової ціни $61,25, хоча подальше зростання залежить від перетворення зростання у стійкий грошовий потік.
- Дохід за Q2 досяг $54,6 млн, зріс на 56% у річному вимірі: Продажі перевершили консенсус приблизно $51 млн на $3,6 млн та зросли на 12% послідовно. Зростання серед промислових клієнтів та клієнтів розумної інфраструктури знижує залежність від одного циклу впровадження.
- Поставки сенсорів перевищили 17 000 одиниць: Лідари складали близько 53% від загальної кількості, камери складали баланс після придбання Stereolabs. Ширший асортимент створює більше точок входу для клієнтів у всьому обладнанні, обчисленнях та програмному забезпеченні.
- GAAP валова маржа розширилася на 400 базисних пунктів до 49%: Не-GAAP валова маржа досягла 53%, зросла на 700 базисних пунктів послідовно. Кращий обсяг та ефективність покращують економіку одиниці та звужують шлях від $4 млн збитків скоригованого EBITDA.
- Керівництво щодо доходу Q3 у $54,5-$57,5 млн означає подальше зростання: Середня точка $56 млн приблизно на 3% вище Q2. Попит на Rev8 та продукти Stereolabs мають компенсувати нормальні терміни проектів, щоб досягти верхнього краю.
Що таке Ouster (OUST)?
Ouster - це компанія з виробництва датчиків та сприйняття, яка розробляє обладнання та програмне забезпечення, що дозволяє машинам картографувати та розуміти тривимірні середовища. Її цифрові лідарні сенсори генерують просторові дані високої роздільної здатності, тоді як камери, вбудовані обчислення та програмне забезпечення для сприйняття перетворюють ці дані в корисну інформацію для автономного обладнання та інтелектуальної інфраструктури. Клієнти працюють у сферах автоматизації складів, логістики дворів, гірництва, сільського господарства, управління рухом, безпеки, картографування та робототехніки. Доходи надходять переважно від поставок продуктів, доповнені роялті та можливостями, пов'язаними з програмним забезпеченням, коли розгортання масштабується.
Довгострокова стратегія Ouster зосереджується на уніфікованій платформі Physical AI, а не на окремому компоненті лідару. Придбання Stereolabs додало стереокамери, AI обчислення та моделі зору, включаючи продукт ZED X Nano, чий квітневий запуск став найсильнішим в історії Stereolabs. Rev8 додає нативний колір до цифрового лідару, а партнери, включаючи Flyability, GeoCue та дочірню компанію John Deere GUSS Automation, оцінюють або розгортають сенсори Ouster у промисловій інспекції, аеріальному картографуванні та точному землеробстві. Ця екосистема може розширити попит та скоротити час інтеграції серед тисяч клієнтів.
Огляд прибутків Ouster (OUST) за Q2 2026: Зростання доходу, поставки сенсорів та розширення маржі
Ouster повідомив про дохід Q2 у $54,6 млн проти очікуваних приблизно $51 млн, зріс на 56% у річному вимірі та на 12% послідовно, тоді як GAAP збиток на акцію $0,27 був приблизно на $0,03 менше консенсусу. Дохід від продуктів зріс на 51% до $52,8 млн, оскільки поставки перевищили 17 000 сенсорів, а GAAP валова маржа розширилася до 49% з 45% рік тому. Скоригований EBITDA залишався збитком $4 млн, тоді як керівництво Q3 у $54,5-$57,5 млн зберегло траєкторію зростання.
Читати далі: Огляд прибутків Ouster (OUST) за Q2 FY2026: Рекордний дохід $54,6 млн спричиняє 4,78% падіння ціни
|
Фінансовий показник |
Керівництво / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Дохід Q2 2026 |
$51 млн консенсус |
$54,6 млн |
Перевершення. Приблизно на $3,6 млн вище консенсусу; зріс на 56% у річному вимірі. |
|
GAAP збиток на акцію Q2 |
$0,30 збиток консенсус |
$0,27 збиток |
Перевершення. Збиток був на $0,03 менше очікуваного. |
|
Дохід від продуктів Q2 |
$35,0 млн у Q2 2025 |
$52,8 млн |
Зростання. Зріс на 51% у річному вимірі та на 9% послідовно. |
|
GAAP валова маржа Q2 |
45% у Q2 2025 |
49% |
Розширення. Покращилася на 400 базисних пунктів у річному вимірі. |
|
Не-GAAP валова маржа Q2 |
52% у Q2 2025 |
53% |
Розширення. Покращилася на 100 базисних пунктів у річному вимірі. |
|
GAAP чистий збиток Q2 |
$20,6 млн збиток у Q2 2025 |
$18,1 млн збиток |
Покращення. Збиток зменшився на $2,5 млн у річному вимірі. |
|
Скоригований EBITDA Q2 |
$5 млн збиток у Q2 2025 |
$4 млн збиток |
Покращення. Збиток зменшився на $1 млн у річному вимірі. |
|
Поставки сенсорів Q2 |
— |
Понад 17 000 |
Масштабування. Лідари становили близько 53% одиниць. |
|
Готівка та короткострокові інвестиції |
— |
$263 млн |
Доступно. Підтримує інвестиції в продукти та інтеграцію. |
|
Прогноз доходу Q3 2026 |
$54,6 млн фактичний Q2 |
$54,5–$57,5 млн |
Підвищено. Середня точка означає близько 3% послідовного зростання. |
- Дохід $54,6 млн зріс на 56% та перевершив консенсус на $3,6 млн: Промисловий попит та попит на розумну інфраструктуру очолили квартал у автоматизації складів, логістиці дворів та транспорті. Ці ринки можуть масштабуватися незалежно від автономії пасажирських транспортних засобів.
- Збиток на акцію $0,27 був на $0,03 менше очікуваного: Чистий збиток покращився до $18,1 млн з $20,6 млн рік тому. Зростання доходу досягає прибутку, хоча $46,7 млн операційних витрат все ще залишають Ouster збитковим.
- Дохід від продуктів зріс на 51% до $52,8 млн: Відвантажено понад 17 000 сенсорів, включаючи приблизно 9 000 лідарних одиниць та значний внесок камер. Вищі обсяги можуть покращити ефективність виробництва по мірі розширення асортименту продуктів.
- GAAP валова маржа зросла з 45% до 49%: Не-GAAP валова маржа досягла 53%, зросла на сім пунктів послідовно. Підтримка цих рівнів скоротила б шлях до беззбитковості EBITDA.
- Керівництво Q3 у $54,5-$57,5 млн продовжує тест зростання: Середня точка $56 млн означає скромне послідовне зростання після 12% зростання Q2. Rev8, повторні промислові замовлення та попит Stereolabs мають компенсувати нерівномірні терміни проектів.
Інвестиційний прогноз Ouster (OUST) на 2026 рік: Бичачий кейс $75 проти ведмежого кейсу $25
Центральний тест полягає в тому, чи зможе Ouster перетворити зростання сенсорів та ширшу платформу Physical AI у позитивний скоригований EBITDA без жертвування 49% GAAP валовою маржею.
Бичачий кейс: Впровадження Physical AI підштовхує OUST до $75
Бичачий кейс припускає, що Rev8 стане переважним сенсором для промислової автоматизації, розумної інфраструктури та робототехніки, тоді як камери та обчислення Stereolabs розширять вартість, що продається в кожне розгортання. Зростання доходу залишається вище 30%, валова маржа тримається близько або вище 50%, а збиток скоригованого EBITDA $4 млн перетворюється на стійкий прибуток.
Рух до $75 вимагає повторюваних квартальних доходів вище середньої точки Q3 $56 млн, продовженого зростання поставок понад 17 000 одиниць та видимого перехресного продажу через лідари, камери та програмне забезпечення. Позитивний скоригований EBITDA, стабільне ціноутворення та нові великі розгортання з партнерами, такими як GUSS Automation або Flyability, забезпечили б найчіткіше підтвердження.
Базовий кейс: Промислове зростання утримує OUST між $40 та $55
Базовий кейс припускає, що промислові розгортання та розгортання інтелектуальної інфраструктури залишаються здоровими, Rev8 отримує повторні замовлення, а портфоліо Stereolabs додає дохід. Інтеграція придбань та продовжені витрати на дослідження поглинають частину приросту валового прибутку, залишаючи скоригований EBITDA близько беззбитковості, а не чітко позитивним.
OUST могла б торгуватися переважно між $40 та $55 за таких умов. Дохід у межах діапазону Q3 $54,5-$57,5 млн та валова маржа у високих 40-х підтримала б діапазон. Повернення до послідовного скорочення або маржі нижче 45% ослабило б верхній край.
Ведмежий кейс: Затримки впровадження тягнуть OUST до $25
Ведмежий кейс припускає подовження проектів автоматизації, затримку розгортання флотів клієнтами та тиск конкурентів на ціни сенсорів. Нижчий обсяг зменшив би поглинання виробництва, тоді як витрати на інтеграцію та розробку продуктів утримують операційні витрати близько рівня Q2, продовжуючи чисті збитки та споживання готівки.
Рух до $25 стає більш ймовірним, якщо дохід впаде нижче $54,5 млн, валова маржа відступить до 43%, зафіксованих у Q1, або збитки скоригованого EBITDA розширяться з $4 млн. Слабкі повторні замовлення для Rev8 або обмежені перехресні продажі камер також знизили б оцінку, присвоєну уніфікованій платформі.
Прогнози ціни акцій OUST на 2026 рік від аналітиків Уолл-стрит
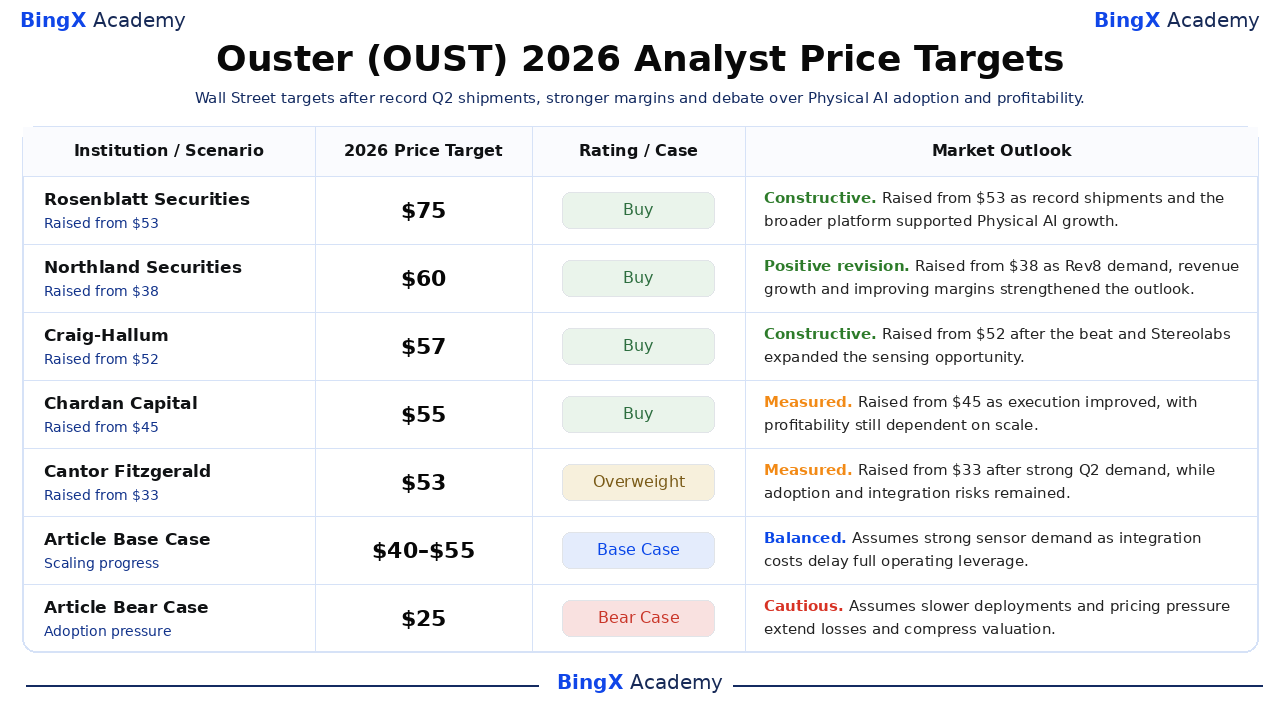
Ці датовані дії аналітиків охоплюють $53-$75 та відображають різні припущення щодо впровадження Physical AI, розширення маржі та інтеграції Stereolabs. Вони є сторонніми довідковими точками, а не єдиним консенсус-прогнозом. Останні рядки Base та Bear є редакційними сценаріями BingX Academy та залишаються чітко відокремленими.
|
Установа / Сценарій |
Цільова ціна на 2026 |
Рейтинг / Кейс |
Ринковий прогноз |
|
Rosenblatt Securities / Kevin Cassidy |
$75 |
Купувати |
Конструктивний. 8 серпня: підвищено з $53, оскільки рекордні поставки та ширша платформа підтримали зростання Physical AI. |
|
Northland Securities / Tim Savageaux |
$60 |
Купувати |
Позитивна ревізія. 8 серпня: підвищено з $38, оскільки попит на Rev8, зростання доходу та маржі зміцнили прогноз. |
|
Craig-Hallum / Richard Shannon |
$57 |
Купувати |
Конструктивний. 7 серпня: підвищено з $52 після перевершення та розширення можливостей зондування Stereolabs. |
|
Chardan Capital / Brian Dobson |
$55 |
Купувати |
Виважений. 8 серпня: підвищено з $45, оскільки виконання покращилося, з рентабельністю, що все ще залежить від масштабу. |
|
Cantor Fitzgerald / Andres Sheppard |
$53 |
Надвагий |
Виважений. 7 серпня: підвищено з $33 після сильного попиту Q2, тоді як ризики інтеграції залишилися. |
|
Базовий кейс статті |
$40–$55 |
Базовий кейс |
Збалансований. Припускає сильний попит на сенсори, оскільки витрати на інтеграцію затримують повний операційний важіль. |
|
Ведмежий кейс статті |
$25 |
Ведмежий кейс |
Обережний. Припускає повільніші розгортання та ціновий тиск продовжують збитки та стискають оцінку. |
Як торгувати акціями Ouster (OUST) на BingX
Торгуйте попитом на Rev8 від Ouster, впровадженням Physical AI та прогнозом розширення маржі, використовуючи BingX TradFi та BingX AI інструменти. Оскільки OUST може різко реагувати на квартальні поставки, розгортання клієнтів та оновлення рентабельності, трейдери повинні визначити як каталізатор, так і ліміти ризиків перед входом у позицію.
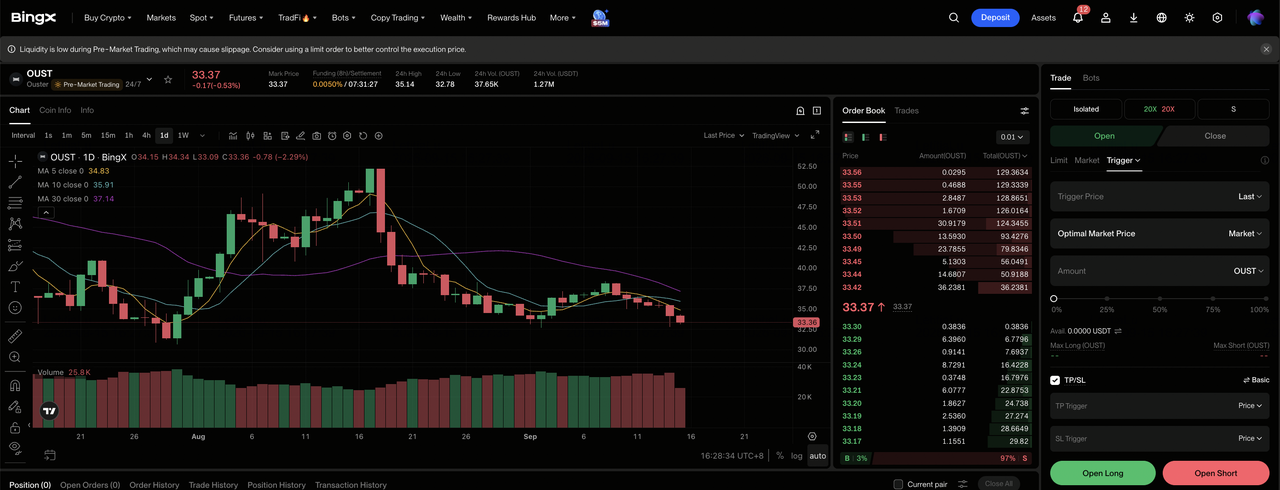
Крок 1: Доступ до BingX TradFi. Створіть акаунт та перейдіть до спеціалізованого TradFi розділу на панелі біржі BingX.
Крок 2: Виберіть Ouster (OUST). Знайдіть та виберіть безстрокові ф'ючерси OUST-USDT контракт.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу, якщо впровадження Rev8, поставки та маржі продовжують покращуватися. Виберіть Відкрити коротку, якщо розгортання сповільнюється, ціни слабшають або збитки розширюються.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть ізольовану або крос-маржу залежно від вашої толерантності до ризику. OUST зріс на 63,26% з початку року до 11 вересня, показуючи, чому важливі консервативне кредитне плече та чіткий розмір позиції.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні тейк-профіту та стоп-лосу (TP/SL) до або відразу після входу в угоду. OUST може швидко реагувати на замовлення, запуски продуктів, квартальне керівництво, валову маржу, використання готівки та інтеграцію придбань.
Топ-5 ризиків для спостереження інвесторами Ouster у 2026 році
Оцінка Ouster залежить від впровадження, ціноутворення, інтеграції та рентабельності. Ці ризики можуть впливати на зростання доходу, маржі та майбутній грошовий потік.
- Повільніше впровадження клієнтами може зменшити зростання поставок: Понад 17 000 поставок Q2 підтримали 56% зростання доходу. Довші промислові та інфраструктурні розгортання можуть зменшити використання заводу та валовий прибуток.
- Інтеграція Stereolabs може зайняти більше часу, ніж очікувалося: Камери розширюють платформу Ouster, але дорожні карти продуктів, канали продажів та програмне забезпечення все ще потребують інтеграції. Затримки можуть підвищити витрати та зменшити очікувані переваги перехресних продажів.
- Квартальний чистий збиток $18,1 млн залишає ризик фінансування актуальним: Ouster тримав $263 млн у готівці та короткострокових інвестиціях, але продовжені збитки зменшують злітну смугу. Додатковий капітал може розбавити майбутні прибутки на акцію.
- Проблеми з постачальниками можуть затримати поставки: Ouster покладається на виробників, включаючи Benchmark Electronics та Fabrinet. Нестача компонентів, мита або проблеми з якістю можуть затримати дохід та підвищити витрати на одиницю.
- Цінова конкуренція може тиснути на 49% валову маржу: Конкуренти лідарів та камер продовжують покращувати свої продукти. Знижки для виграшу великих програм можуть зменшити валовий прибуток та затримати беззбитковість скоригованого EBITDA.
Заключні думки: чи варто інвестувати в Ouster у 2026 році?
Ouster увійшов у друге півріччя з рекордним квартальним доходом $54,6 млн, понад 17 000 поставок та 49% GAAP валовою маржею. Ці цифри показують, що попит на Physical AI та операційна ефективність покращуються. Залишається питання, чи зможе уніфікована платформа генерувати достатньо повторюваного валового прибутку, щоб усунути $4 млн збиток скоригованого EBITDA.
Бичачий кейс вимагає впровадження Rev8, перехресних продажів камер та позитивного EBITDA для підтримки $75. Ведмежий кейс відображає повільніші розгортання, ціновий тиск та продовжені збитки, які можуть потягнути OUST до $25. Консервативні трейдери можуть почекати доходу вище середньої точки Q3, стабільних маржинальних показників у високих 40-х та чіткого кварталу позитивного скоригованого EBITDA.
Нагадування про ризик: Торгівля та інвестування в акції, такі як OUST, передбачає високий ризик втрати капіталу. Затримки клієнтів, ціновий тиск, дефекти продукції, порушення постачання, витрати на інтеграцію, розбавлення та торгівля з кредитним плечем можуть призвести до швидких збитків. Проведіть незалежне дослідження перед розподілом капіталу.
Супутнє читання
- Прогноз ціни NVIDIA (NVDA) на 2026 рік: чи може зростання AI інфраструктури підштовхнути NVDA до $420?
- Топові акції AI обчислень та GPU для купівлі у 2026 році: Перехід до виведення та спеціалізованих кремнієвих мікросхем
- Топові акції AI дата-центрів для купівлі у 2026 році: Хмарні сервери та AI обчислювальна інфраструктура
- Топ-10 акцій AI інфраструктури для купівлі у 2026 році: Лідери виробництва та дизайну мікросхем
- Топові акції високопродуктивних обчислень (HPC) для спостереження у 2026 році: Лідери ринку прискорених обчислень
