

Oklo (OKLO) — це компанія передової технології поділу, що розробляє невеликі енергетичні станції, переробку ядерного палива та виробництво радіоізотопів. Її дизайн Aurora націлений на надійне постачання електроенергії та тепла для дата-центрів, промислових об'єктів, громад і оборонних споруд, тоді як Atomic Alchemy забезпечує потенційно раніший шлях до доходу від ізотопів. Ця вертикально інтегрована модель створює кілька шляхів зростання, хоча оцінка залишається дуже чутливою до ліцензування, часу будівництва, доступності палива та капіталоємності.
Останній квартал показав операційний прогрес поряд із фінансовими витратами на комерціалізацію. Доходи Oklo у другому кварталі досягли 1,21 мільйона доларів, однак компанія повідомила про збиток 0,28 доларів на акцію та чистий збиток 81,6 мільйона доларів у першій половині року. Грошові кошти та цінні папери, що продаються, наблизилися до 3,0 мільярдів доларів після фінансування, тоді як ізотопний тестовий реактор Groves досяг першої критичності 6 серпня, залишивши перетворення технічних віх на комерційний грошовий потік центральним інвестиційним тестом.
Прогноз акцій OKLO на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Сценарій ліцензування та розгортання: Виконання Groves, регулятивний прогрес Aurora та довгострокові угоди з клієнтами дата-центрів та промисловості могли б підтвердити інтегровану модель Oklo та розширити вартість, призначену майбутній контрактній енергії.
- Сценарій часу та розводнення: розширені графіки ліцензування, обмеження палива та зростаючі інвестиції в проекти могли б відсунути дохід далі, споживати більший баланс ліквідності та зменшити частку кожної акції в кінцевому грошовому потоці.
Цей посібник розбирає прогноз акцій OKLO, сценарії цін на 2026 рік, ключові ризики та погляди аналітиків, спираючись на оновлення компанії Oklo за другий квартал 2026 року від 7 серпня, квартальну звітність та ринкові дані до 11 вересня, плюс як торгувати ф'ючерсами акцій OKLO на BingX TradFi з заставою USDT.
Топ-5 речей, які інвесторам Oklo потрібно знати у вересні 2026 року
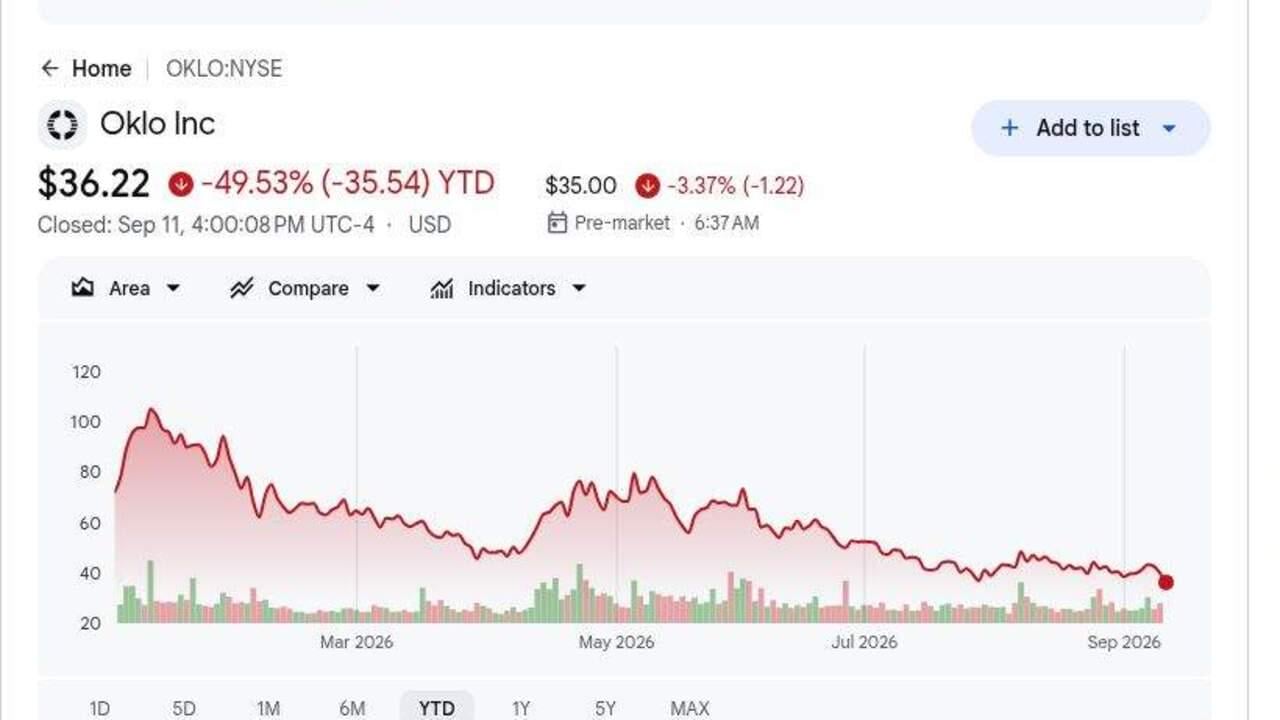
- OKLO закрилася на рівні 36,22 доларів 11 вересня та впала приблизно на 49,53% з початку року: Акції впали на 9,18% за одну сесію після того, як компанія оголосила про нову програму акцій на 1 мільярд доларів. Цей крок показує, як проблеми фінансування можуть переважити технічний прогрес, поки доходи Aurora залишаються за роки.
- Доходи другого кварталу досягли 1,21 мільйона доларів проти очікуваних приблизно 0,09 мільйона доларів: Перевищення прогнозів прийшло з дуже малої бази, і доходи залишаються незначними відносно операційних витрат. Інвестори все ще оцінюють Oklo головним чином на основі ліцензування, зобов'язань клієнтів та майбутньої економіки проектів.
- Чистий збиток першої половини року збільшився до 81,6 мільйона доларів: Операційний збиток досяг 124,2 мільйона доларів, тоді як операційне використання грошей більш ніж подвоїлося до 65,5 мільйона доларів. Вищі витрати на інженерію та розробку можуть просувати платформу, але також підвищують необхідну віддачу від майбутніх проектів.
- Грошові кошти та цінні папери, що продаються, наблизилися до 3,0 мільярдів доларів: Баланс збільшився з приблизно 1,4 мільярда доларів наприкінці 2025 року після акціонерного фінансування. Більша злітно-посадкова смуга підтримує проекти Aurora, палива та ізотопів, хоча повторна емісія акцій може розводнити майбутню вартість на акцію.
- Реактор Groves досяг першої критичності 6 серпня: Ця віха послідувала за дозволом Департаменту енергетики на запуск у липні та забезпечує реальний операційний досвід в інфраструктурі ізотопів. Це не замінює ліцензування, яке все ще потрібне для комерційних енергетичних станцій Aurora.
Що таке Oklo (OKLO)?
Oklo розробляє компактні передові системи поділу, призначені для продажу електроенергії та тепла через довгострокові енергетичні угоди, а не в першу чергу для продажу реакторів. Її енергетична станція Aurora використовує технологію швидкого реактора та спроектована навколо тривалих операційних періодів, пасивних характеристик безпеки та здатності використовувати відновлене або нововідоблене паливо. Компанія також будує можливості переробки палива та активи виробництва ізотопів через Atomic Alchemy. Цільові клієнти включають дата-центри, промислові об'єкти, урядові об'єкти, віддалені громади та інших користувачів, які шукають надійну безвуглецеву енергію.
Довгострокова стратегія Oklo поєднує виробництво електроенергії, постачання палива, виробництво та ізотопи в межах однієї платформи. Компанія має рамкову угоду з Meta для ядерно-енергетичного кампусу в Огайо, співпрацю з Vertiv навколо енергії та охолодження для дата-центрів, та ініціативи з паливом, що включають Centrus та Standard Nuclear. Програми Департаменту енергетики підтримують роботу в Айдахо та використання надлишкового плутонію, тоді як придбання ARMEC та Creative Engineers додають можливості виробництва та натрієвих систем. Ці стосунки можуть зменшити прогалини у виконанні, хоча кожна комерційна станція все ще залежить від специфічного для об'єкта регулятивного та будівельного прогресу.
Огляд доходів Oklo (OKLO) за другий квартал 2026 року: Ліквідність, використання грошей та перша критичність Groves
Oklo повідомила про доходи другого кварталу 1,21 мільйона доларів проти очікуваних приблизно 0,09 мільйона доларів, тоді як збиток GAAP на акцію 0,28 доларів був на 0,12 доларів більшим за консенсус 0,16 доларів. Чистий збиток першої половини року досяг 81,6 мільйона доларів, операційний збиток склав 124,2 мільйона доларів, а операційне використання грошей збільшилося до 65,5 мільйона доларів. Покупки майна та обладнання зросли до 126,9 мільйона доларів у міру прискорення фізичного розвитку, тоді як грошові кошти та цінні папери, що продаються, наблизилися до 3,0 мільярдів доларів, а Groves досяг першої критичності.
|
Фінансовий показник |
Керівництво / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Доходи другого кварталу 2026 |
Консенсус 0,09 млн дол. |
1,21 млн дол. |
Перевищення. Доходи перевищили консенсус приблизно на 1,12 млн дол. |
|
Збиток GAAP на акцію за другий квартал |
Консенсус збитку 0,16 дол. |
Збиток 0,28 дол. |
Не дотягнув. Збиток був на 0,12 дол. більшим за очікування. |
|
Чистий збиток першої половини року |
53,2 млн дол. в першій половині 2025 року |
81,6 млн дол. |
Збільшився. Збиток зріс на 28,4 млн дол. рік до року. |
|
Операційний збиток першої половини року |
— |
124,2 млн дол. |
Вищі. Витрати на розробку залишилися підвищеними. |
|
Операційне використання грошей першої половини року |
30,7 млн дол. в першій половині 2025 року |
65,5 млн дол. |
Збільшилося. Використання грошей більш ніж подвоїлося рік до року. |
|
Покупки майна та обладнання першої половини року |
1,2 млн дол. в першій половині 2025 року |
126,9 млн дол. |
Розширилися. Розбудова інфраструктури істотно прискорилася. |
|
Грошові кошти та цінні папери, що продаються |
Приблизно 1,4 млрд дол. наприкінці 2025 року |
Приблизно 3,0 млрд дол. |
Зміцнилися. Акціонерне фінансування розширило ресурси для проектів. |
|
Віха реактора Groves |
Дозвіл на запуск у липні |
Досягнута перша критичність 6 серпня |
Досягнуто. Ізотопний тестовий реактор досяг операційної віхи. |
- Доходи 1,21 мільйона доларів перевищили консенсус приблизно на 1,12 мільйона доларів: Перевищення встановлює ранню базу доходів, хоча продажі залишаються малими відносно операційного збитку першої половини року в 124,2 мільйона доларів. Ліцензування та прогрес проекту все ще мають більше значення для оцінки, ніж квартальні доходи.
- Збиток 0,28 доларів на акцію був на 0,12 доларів більшим за очікування: Чистий збиток першої половини року збільшився на 28,4 мільйона доларів до 81,6 мільйона доларів. Вищі інженерні та проектні витрати потрібно перетворити на чіткі регулятивні та будівельні віхи.
- Операційне використання грошей більш ніж подвоїлося до 65,5 мільйона доларів: Минулорічна цифра становила 30,7 мільйона доларів, тоді як покупки майна та обладнання зросли з 1,2 мільйона доларів до 126,9 мільйона доларів. Oklo переходить від проектної роботи до фізичних активів, збільшуючи як доказ виконання, так і капітальну експозицію.
- Ліквідність зросла з приблизно 1,4 мільярда доларів до майже 3,0 мільярдів доларів: Випуски акцій розширили ресурси для проектів Aurora, палива та ізотопів. Більший баланс зменшує тиск короткострокового фінансування, хоча нова програма акцій на 1 мільярд доларів зберігає актуальність ризику розводнення.
- Groves досяг першої критичності після липневого дозволу на запуск: Ця віха дає Oklo операційний досвід у сфері передового реактора. Комерційні станції Aurora все ще потребують окремого ліцензування, палива, об'єкта та схвалення клієнтів, тому ризик графіка залишається.
Інвестиційний прогноз Oklo (OKLO) на 2026 рік: Бичачий сценарій 100 доларів проти ведмежого сценарію 25 доларів
Центральний тест полягає в тому, чи можуть регулятивні, паливні та будівельні віхи підтвердити майбутній грошовий потік Aurora достатньо швидко, щоб виправдати триваючі збитки та фіновані акціями інвестиції.
Бичачий сценарій: Швидша розробка ядерної енергетики штовхає OKLO до 100 доларів
Бичачий сценарій припускає, що Groves зміцнює регулятивну довіру Oklo, просувається ліцензування Aurora і рамки клієнтів стають обов'язковими проектами. Стосунки з Meta, Vertiv, Centrus та Департаментом енергетики допомагають вирішити вимоги попиту, інтеграції, палива та об'єктів.
Рух до 100 доларів вимагатиме чіткого прогресу ліцензування Aurora в Айдахо, твердих комерційних умов для великого попиту дата-центрів та контрольованих витрат проти майже 3,0 мільярдів доларів ліквідності. Більше зобов'язань з паливом, будівельних віх та нижчі очікувані капітальні витрати зміцнили б сценарій.
Базовий сценарій: Стабільний регулятивний прогрес тримає OKLO між 55 і 75 доларами
Базовий сценарій припускає, що Oklo просуває роботу з ліцензуванням, паливом та виробництвом, тоді як Groves починає виробляти операційні дані. Інтерес клієнтів залишається сильним, хоча комерційні доходи Aurora залишаються далекими, а використання грошей залишається підвищеним, оскільки кілька проектів розвиваються паралельно.
OKLO могла б торгуватися переважно між 55 і 75 доларами за цих умов. Регулятивний прогрес, ліквідність понад 2 мільярди доларів та тверді угоди з клієнтами підтримали б діапазон. Великі затримки Aurora або інша велика програма акцій ослабили б верхній кінець.
Ведмежий сценарій: Затримки проектів та розводнення тягнуть OKLO до 25 доларів
Ведмежий сценарій припускає, що огляди ліцензування займають більше часу, плани палива сповільнюються і будівельні витрати зростають до початку комерційних доходів. Вищі витрати споживали б ліквідність швидше і збільшували б залежність від акціонерного фінансування.
Рух до 25 доларів стане більш вірогідним, якщо віхи Aurora зісковзнуть на рік або більше, операційне використання грошей значно зросте над рівнем першої половини року 65,5 мільйона доларів, або рамки клієнтів не зможуть стати фінансованими контрактами. Обмеження палива або перевищення витрат додали б подальший тиск.
Прогнози цін акцій OKLO на 2026 рік від аналітиків Уолл-стрит
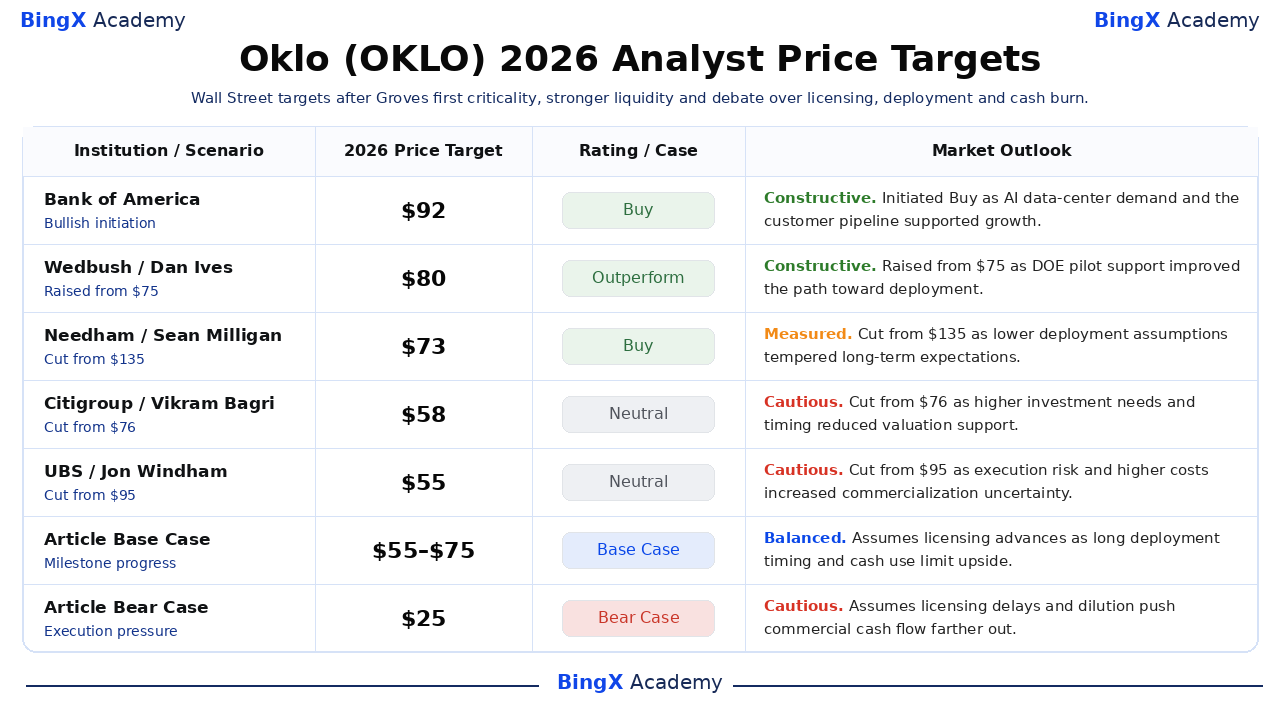
Ці датовані дії аналітиків охоплюють від 55 до 92 доларів і відображають різні припущення щодо попиту дата-центрів, ліцензування, часу розгортання та капітальних потреб. Це референтні точки третіх сторін, а не єдиний консенсус-прогноз. Останні базові та ведмежі рядки є редакційними сценаріями Академії BingX і позначені окремо.
|
Установа / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Bank of America / Dimple Gosai |
92 дол. |
Купувати |
Конструктивний. 23 вересня: ініціював "Купувати", оскільки попит дата-центрів ШІ та конвеєр клієнтів підтримали зростання. |
|
Wedbush / Dan Ives |
80 дол. |
Перевищує ринок |
Конструктивний. 12 серпня: підвищив з 75 дол., оскільки підтримка пілотного проекту DOE покращила шлях до розгортання. |
|
Needham / Sean Milligan |
73 дол. |
Купувати |
Виважений. 26 березня: знизив зі 135 дол., оскільки нижчі припущення розгортання стримали очікування. |
|
Citigroup / Vikram Bagri |
57,50 дол. |
Нейтральна |
Обережний. 26 березня: знизив з 76 дол., оскільки вищі інвестиційні потреби та час зменшили підтримку оцінки. |
|
UBS / Jon Windham |
55 дол. |
Нейтральна |
Обережний. 26 березня: знизив з 95 дол., оскільки ризик виконання та вищі витрати збільшили невизначеність. |
|
Базовий сценарій статті |
55–75 дол. |
Базовий сценарій |
Збалансований. Припускає прогрес ліцензування при тривалому часі розгортання та використанні грошей обмежує потенціал зростання. |
|
Ведмежий сценарій статті |
25 дол. |
Ведмежий сценарій |
Обережний. Припускає затримки ліцензування та розводнення відсувають комерційний грошовий потік далі. |
Як торгувати акціями Oklo (OKLO) на BingX
Торгуйте прогнозом ліцензування Aurora, розгортання ядерної енергетики та попиту дата-центрів Oklo, використовуючи BingX TradFi та інструменти BingX AI. Оскільки OKLO може різко реагувати на регулятивні віхи, угоди з клієнтами та акціонерне фінансування, трейдерам слід визначити як каталізатор, так і ліміти ризиків перед входженням у позицію.
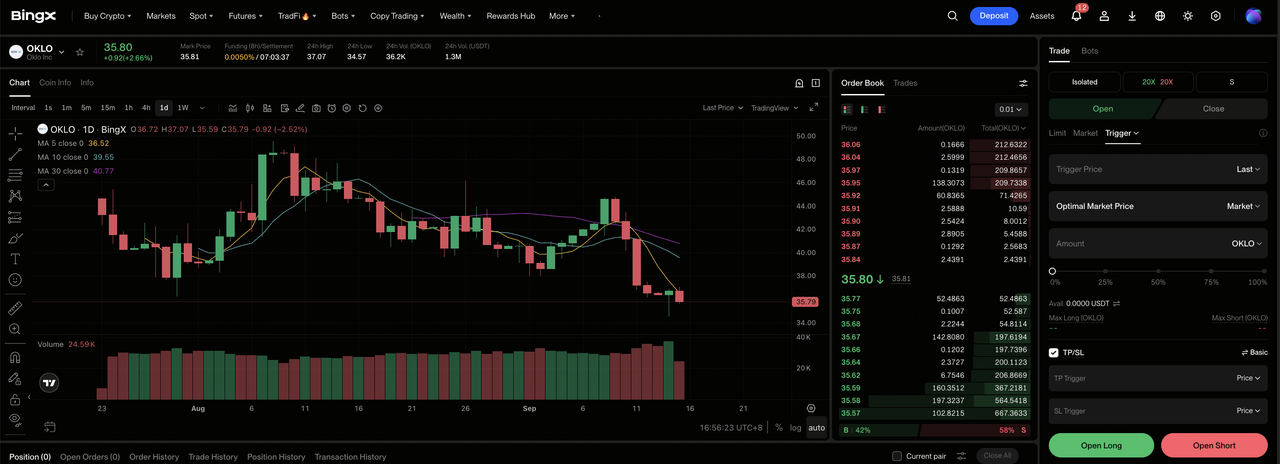
Крок 1: Отримати доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованої секції TradFi на панелі управління біржі BingX.
Крок 2: Вибрати Oklo (OKLO). Знайдіть та виберіть безстроковий ф'ючерсний контракт OKLO-USDT.
Крок 3: Обрати ваш напрямок. Виберіть Відкрити довгу, якщо ліцензування, зобов'язання клієнтів та виконання проекту просуваються. Виберіть "Відкрити коротку", якщо затримки, витрати грошей або розводнення ослаблюють очікувану вартість на акцію.
Крок 4: Вибрати кредитне плече та режим маржі. Оберіть ізольовану або крос-маржу на основі вашої толерантності до ризиків. OKLO впала приблизно на 49,53% з початку року до 11 вересня, що показує, чому важливі консервативне кредитне плече та чіткий розмір позиції.
Крок 5: Виконувати суворі протоколи ризику. Встановіть рівні тейк-профіт та стоп-лос (TP/SL) до або відразу після входження в угоду. OKLO може швидко реагувати на дії NRC, віхи DOE, угоди з паливом, оновлення будівництва, контракти клієнтів та фінансування.
Топ-5 ризиків, на які варто звернути увагу інвесторам Oklo у 2026 році
Оцінка Oklo залежить від регулятивного прогресу, постачання палива, будівництва, контрактів клієнтів та фінансування. Ці ризики можуть затримати майбутній грошовий потік або зменшити його вартість на акцію.
- Затримки ліцензування могли б відкласти доходи від енергії: Перша критичність Groves є значущою, але Aurora все ще потребує окремих схвалень. Тривалі огляди розширили б інженерні та об'єктні витрати до початку продажу електроенергії.
- Постачання палива могло б сповільнити розгортання: Aurora залежить від відновленого палива, HALEU або альтернативних джерел. Затримки з постачальниками або урядовим матеріалом могли б відкласти проекти та залишити нові потужності недовикористаними.
- Використання грошей могло б зрости швидко: Операційний відтік грошей першої половини року досяг 65,5 мільйона доларів, тоді як покупки майна та обладнання склали 126,9 мільйона доларів. Кілька проектів енергії, палива та ізотопів могли б споживати базу ліквідності майже 3,0 мільярдів доларів швидше, ніж очікувалося.
- Більше акціонерного фінансування могло б розвести акціонерів: Нова програма акцій на 1 мільярд доларів сприяла вересневому розпродажу. Додаткові акції розподілили б майбутні доходи та прибутки на більшу базу.
- Угоди з клієнтами можуть зайняти більше часу, щоб стати обов'язковими контрактами: Стосунки з Meta та іншими клієнтами підтримують попит, але ціноутворення, дати доставки та кредитні умови все ще мають значення. Слабкіші комерційні умови могли б зменшити прибутки проектів та вартість, призначену оголошеним потужностям.
Заключні думки: Чи варто вам інвестувати в Oklo у 2026 році?
Oklo вийшла за межі презентацій до фізичних операційних віх. Groves досяг першої критичності, партнерства вирішують попит дата-центрів та паливо, а майже 3,0 мільярда доларів ліквідності підтримують продовжений розвиток. Фінансова модель залишається ранньою, однак, з 81,6 мільйона доларів чистого збитку першої половини року та 126,9 мільйона доларів капітальних покупок перед матеріальними комерційними доходами від енергії.
Бичачий сценарій потребує виконання ліцензування, палива та клієнтів для підтримки 100 доларів. Ведмежий сценарій відображає затримки, вищі витрати та розводнення, які могли б потягнути OKLO до 25 доларів. Консервативні трейдери можуть почекати визначеного графіка ліцензування Aurora, фінансованих контрактів клієнтів та доказів того, що ліквідність може фінансувати перші комерційні станції без повторних великих програм акцій.
Нагадування про ризик: Торгівля та інвестування в акції, такі як OKLO, включає високий ризик втрати капіталу. Затримки ліцензування, перевищення будівельних витрат, обмеження палива, зміни клієнтів, витрати грошей, розводнення та торгівля з кредитним плечем можуть призвести до швидких збитків. Проводьте незалежне дослідження перед розподілом капіталу.
Пов'язані матеріали для читання
- Топ енергетичних акцій та ETF для покупки в 2026 році: Криза енергії ШІ зустрічається з геополітичною волатильністю
- Топ енергетичних акцій ШІ для покупки в 2026 році: Ядерна енергетика, газ, паливні елементи та розбудова енергетики ШІ
- Прогноз ціни NuScale Power (SMR) на 2026 рік: Прорив чистої енергії чи капіталоємний міраж?
- Прогноз акцій SLB на 2026 рік: 83 долари цифровий прорив ШІ чи 48 доларів геополітична пастка?
- Прогноз ціни Bloom Energy (BE) на 2026 рік: Чи може енергія дата-центрів ШІ штовхнути BE до 350 доларів?
