


Nebius Group (NBIS) постачає повнофункціональну інфраструктуру для розробників штучного інтелекту та підприємств. Її платформа поєднує прискорені обчислення, мережі, AI-сховища та керовані програми в спеціалізованих дата-центрах, а Avride та TripleTen додають експозицію до автономної мобільності та технічної освіти. AI-хмара є основним двигуном зростання, хоча акції залишаються чутливими до графіків будівництва, доступності GPU, використання та вартості фінансування глобального нарощування потужностей.
Останній квартал показав як потужність, так і витратність цього розширення. Дохід Nebius Q2 2026 досяг $582,3 млн, зріс на 454% рік до року, а скоригована EBITDA покращилася з $21,0 млн збитків до $236,2 млн. Однак Nebius витратив $5,657 млрд на майно, обладнання та нематеріальні активи протягом кварталу, що робить доставку потужностей і грошові повернення такими ж важливими, як зростання попиту в заголовках.
Прогноз акцій NBIS на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Випадок зростання контрактованої AI-хмари: великі зобов'язання клієнтів, нові потужності та краще використання могли б перенести річну дохідність до цілі $7-9 млрд на кінець року та підтримати вищу оцінку.
- Випадок капіталу та виконання: затримки будівництва, слабше використання або більше боргового та акціонерного фінансування могли б відсунути вільний грошовий потік і зменшити вартість, присвоєну кожній акції.
Цей посібник розбирає прогноз акцій NBIS, сценарії цін на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки Nebius Group Q2 2026 від 12 серпня, проміжні фінансові звіти та ринкові дані до 11 вересня, плюс як торгувати ф'ючерсами на акції NBIS на BingX TradFi з заставою USDT.
Топ-5 речей, які інвестори Nebius Group повинні знати у вересні 2026
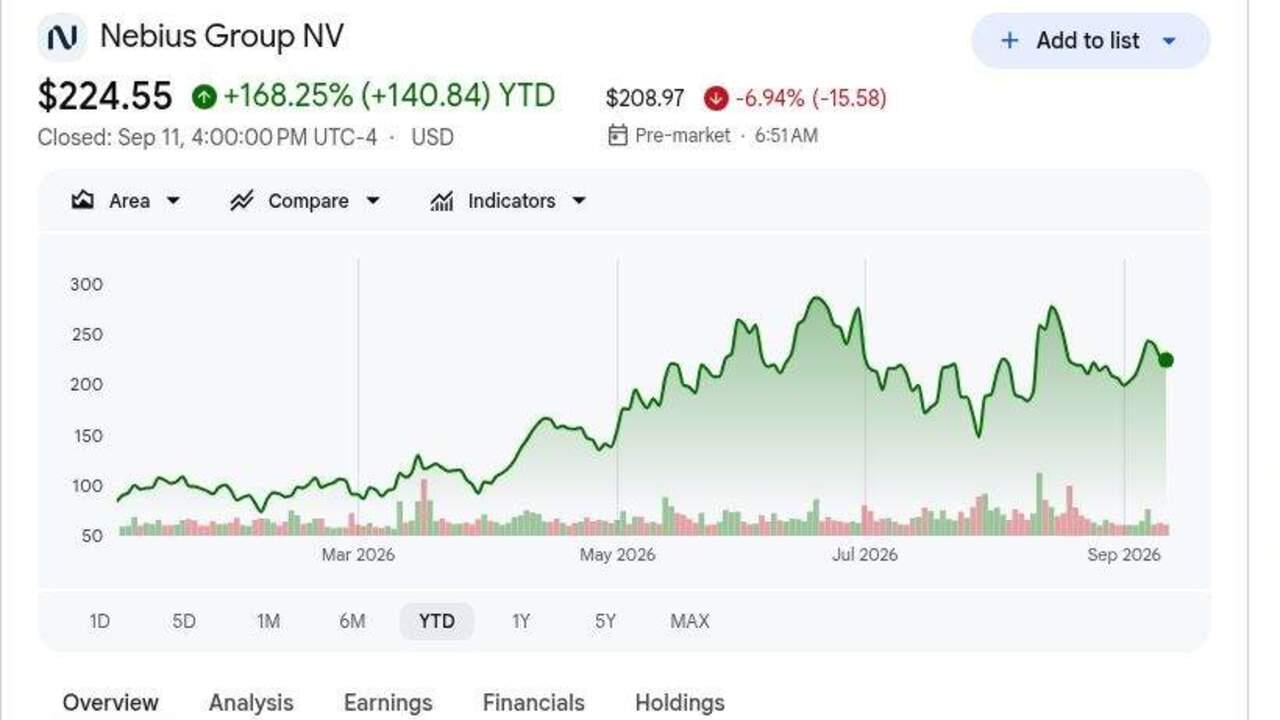
- NBIS закрилась на USD 224,55 після зростання на 168,25% YTD: Ралі відображає значну переоцінку Nebius як постачальника AI-інфраструктури. Акції все ще перебувають нижче високої цілі Arete Research у USD 415, що показує, що очікування залишаються широкими навіть після 454% квартального зростання доходів.
- Дохід Q2 досяг USD 582,3 млн, зріс на 454%: Продажі зросли з USD 105,1 млн рік тому і перевищили приблизний консенсус USD 536 млн на близько USD 46 млн. Результат показує, що контрактована обчислювальна потужність перетворюється на звітний дохід.
- Скоригована EBITDA покращилася до USD 236,2 млн: Nebius змінив збитки скоригованої EBITDA USD 21,0 млн з Q2 2025, оскільки використання та масштаб покращили економіку хмари. GAAP операційні збитки все ще досягли USD 175,9 млн після USD 259,7 млн амортизації.
- Керівництво підтримало ціль ARR USD 7-9 млрд на кінець 2026: Це порівнюється з приблизно USD 3 млрд ARR навколо оновлення Q2. Досягнення цілі залежить від розгортання контрактованої потужності GPU та конвертування зобов'язань клієнтів протягом другої половини.
- Квартальні закупівлі інфраструктури досягли USD 5,657 млрд: Капітальні витрати зросли з USD 510,6 млн рік тому, а шестимісячні закупівлі склали USD 8,130 млрд. Нарощування розширює потужність доходів, але також підвищує вимоги до виконання та повернення.
Що таке Nebius Group (NBIS)?
Nebius Group — це технологічна компанія з штаб-квартирою в Амстердамі, яка зосереджена на нативній для AI хмарній платформі. Компанія проектує та експлуатує інфраструктуру дата-центрів, потім поєднує NVIDIA прискорювачі з високопродуктивними мережами, сховищами, керуванням кластерами, керованими висновками та інструментами розробника. Клієнти використовують платформу для навчання моделей, тонкого налаштування, висновків, агентів та інших обчислювально інтенсивних робочих навантажень. Група також володіє Avride, розробником автономних транспортних засобів та роботів доставки, і TripleTen, платформою для перекваліфікації в технологіях, плюс частки в ClickHouse і Toloka.
Її довгострокова стратегія полягає в розширенні потужності живлення та GPU через власні сайти та партнерства інфраструктури, які можуть зменшити кількість капіталу, який Nebius фінансує самостійно. Microsoft та Meta забезпечили великі якірні зобов'язання, Reflection AI підписав багаторічну угоду про обчислення, а NVIDIA поглибив свої комерційні та інвестиційні відносини з компанією. Nebius також став привілейованим партнером інфраструктури для суверенної AI-пропозиції Palantir, розширивши свій шлях до урядових та регульованих корпоративних робочих навантажень поза стандартним попитом публічної хмари.
Читати більше: Топові акції AI дата-центрів для покупки в 2026: хмара, сервери та AI обчислювальна інфраструктура
Огляд прибутків Nebius Group (NBIS) Q2 2026: зростання доходів, EBITDA та витрати на потужності
Nebius забезпечив дохід Q2 у розмірі $582,3 млн проти очікуваних приблизно $536 млн, розбавлені збитки на акцію $0,68 проти очікуваних збитків $0,36, та скориговану EBITDA $236,2 млн проти $21,0 млн збитків рік тому. Операційний грошовий потік досяг $2,246 млрд, підтримуваний передплатами клієнтів, хоча закупівлі інфраструктури зросли до $5,657 млрд. Квартал підтвердив швидкий попит і покращення скоригованої економіки, показавши, що витрати на розгортання та прибутковість GAAP залишаються основними компромісами.
Читати більше: Огляд прибутків Nebius Group (NBIS) Q2 2026: перевищення доходів $582,3M призводить до 34,14% зростання ціни
|
Фінансова метрика |
Керівництво / Консенсус |
Звітований / Фактичний |
Сюрприз |
|
Дохід Q2 2026 |
$536M консенсус |
$582,3M |
Перевищено. Приблизно на $46M вище консенсусу; зріс на 454% YoY. |
|
Розбавлені EPS Q2 |
$0,36 збитків консенсус |
$0,68 збитків |
Промах. Збитки були на $0,32 більше консенсусу. |
|
Скоригована EBITDA Q2 |
$21,0M збитків рік тому |
$236,2M |
Покращено. Масштаб AI-хмари перевів скориговану EBITDA в різко позитивну. |
|
Скориговані чисті збитки Q2 |
$91,5M збитків рік тому |
$33,2M збитків |
Звужено. Скориговані збитки покращилися на 64% YoY. |
|
Операційний грошовий потік Q2 |
$167,7M використано рік тому |
$2,246B надано |
Позитивний. Гроші клієнтів і відстрочені доходи спричинили розворот. |
|
Закупівлі інфраструктури Q2 |
$510,6M рік тому |
$5,657B |
Прискорено. Закупівлі зросли більш ніж в десять разів. |
|
Грошові кошти та еквіваленти |
$3,678B на 31 грудня 2025 |
$8,042B |
Розширено. Фінансування та гроші клієнтів фінансували розгортання. |
|
Відстрочені доходи |
$1,578B на 31 грудня 2025 |
$5,975B |
Розширено. Контрактований попит забезпечив авансове фінансування. |
|
Прогноз ARR на кінець 2026 |
Раніше підтверджено |
$7B-$9B |
Підтримано. Потребує ще одного істотного нарощування потужності. |
- Дохід USD 582,3 млн перевищив консенсус приблизно на USD 46 млн: Продажі зросли на 454% рік до року, показуючи, що потужність AI-хмари перетворюється на дохід в масштабі. Підтримання такого темпу залежить від нових кластерів, що вводяться в експлуатацію без серйозних затримок будівництва або електропостачання.
- Розбавлені збитки на акцію USD 0,68 не дотягнули на USD 0,32: Амортизація досягла USD 259,7 млн, оскільки нове обладнання було введено в експлуатацію. Це пояснює, чому скоригована EBITDA може покращитися до того, як GAAP прибутки та вільний грошовий потік стануть стабільно позитивними.
- Скоригована EBITDA досягла USD 236,2 млн з USD 21,0 млн збитків: Поворот вказує на краще використання та операційний важіль. Кожен новий мегават все ще повинен генерувати достатньо валового прибутку для покриття амортизації, відсотків та корпоративних інвестицій.
- Операційний грошовий потік досяг USD 2,246 млрд, оскільки відстрочені доходи піднялися до USD 5,975 млрд: Передплати клієнтів допомагають фінансувати розширення, хоча USD 1,197 млрд квартального зростання відстрочених доходів підвищило грошовий потік. Інвестори все ще повинні відокремити сервісну економіку від переваг часу.
- Закупівлі інфраструктури USD 5,657 млрд були майже в десять разів більше квартального доходу: Шестимісячні витрати досягли USD 8,130 млрд, а майно та обладнання зросли до USD 13,045 млрд. Нарощування підтримує майбутню потужність, але використання та ціноутворення повинні залишатися достатньо сильними, щоб виправдати базу активів.
Читати більше: Прогноз ціни CoreWeave (CRWV) на 2026: чи може попит на AI-хмару підштовхнути CRWV до $175?
Інвестиційний прогноз Nebius Group (NBIS) на 2026: $350 бичачий сценарій проти $145 ведмежого сценарію
Nebius поєднує швидке зростання AI-хмари з дуже капіталомістким планом розширення. Перспектива залежить від контрактованого попиту, передплат клієнтів та покращення скоригованої EBITDA, а основний ризик полягає в тому, що витрати на інфраструктуру зростають швидше, ніж використання та грошові повернення.
Бичачий сценарій: сильний попит на AI-хмару штовхає NBIS до USD 350
Бичачий сценарій передбачає, що Nebius додає потужності за графіком, конвертує великі контракти з Microsoft, Meta та іншими клієнтами, і підтримує сильне ціноутворення на нових платформах прискорювачів. Дохід зростає швидше за витрати на інфраструктуру, дозволяючи результату скоригованої EBITDA USD 236,2 млн Q2 розвинутися в сильніший операційний важіль.
Рух до USD 350 вимагатиме чіткого прогресу до цілі ARR USD 7-9 млрд на кінець 2026, стабільного використання та більше партнерського капіталу без важкого розбавлення. Вищі оцінки доходів і вужчий розрив між операційним грошовим потоком та capex зміцнили б сценарій.
Базовий сценарій: стабільне зростання AI-хмари тримає NBIS між USD 240 та USD 300
Базовий сценарій передбачає, що дохід AI-хмари продовжує швидко зростати, а інвестори залишаються обережними щодо повернень на USD 8,130 млрд шестимісячних закупівель інфраструктури. Великі клієнти та авансові платежі підтримують розгортання, хоча амортизація, відсотки та витрати на виконання обмежують подальше розширення оцінки.
За цим сценарієм NBIS могла б торгуватися переважно між USD 240 та USD 300. Продовження зростання доходів, позитивна скоригована EBITDA та введення в експлуатацію нових потужностей підтримали б діапазон. Нижча ціль ARR або повторні затримки сайту ослабили б верхню межу.
Ведмежий сценарій: вищі витрати на інфраструктуру тягнуть NBIS до USD 145
Ведмежий сценарій передбачає, що нові сайти відкриваються пізніше, ніж планувалося, або працюють з нижчим використанням, оскільки розгортання клієнтів зміщується. Nebius продовжує платити за обладнання, електропостачання та фінансування до надходження достатнього доходу, ослаблюючи грошові повернення.
Рух до USD 145 став би більш вірогідним, якщо прогрес ARR відстає від керівництва, скоригована EBITDA знову стає негативною, або Nebius покладається на більше акційне фінансування. Концентрація клієнтів могла б додати подальший тиск, якщо значне розгортання перемістилося б у пізніший період.
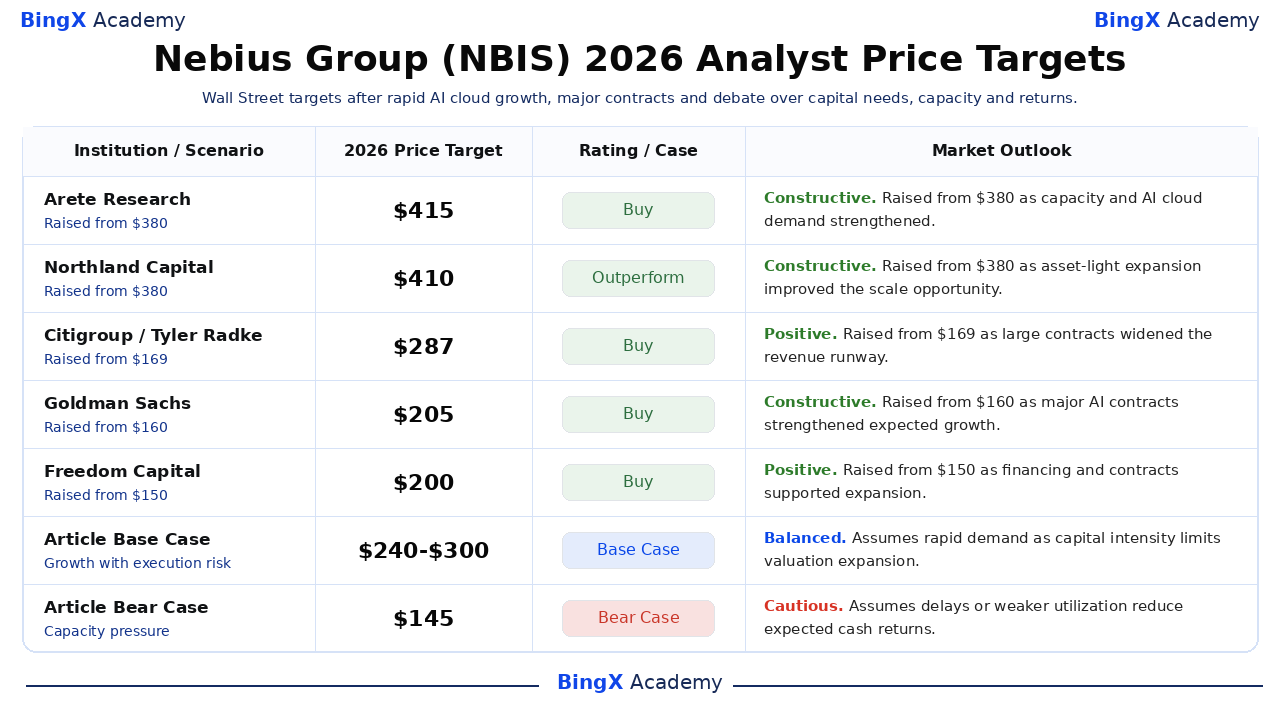
Прогнози ціни акцій NBIS на 2026 рік від аналітиків Волл-стрит
Ці п'ять датованих цілей коливаються від $200 до $415 і відображають різні припущення щодо потужності, частки ринку, фінансування та використання. Вони є сторонніми довідковими точками, а не обіцянками цін. Рядки Base та Bear статті є редакційними сценаріями BingX Academy і позначені окремо.
|
Установа / Сценарій |
Цільова ціна на 2026 |
Рейтинг / Випадок |
Прогноз ринку |
|
Arete Research / Richard Kramer |
$415 |
Купувати |
Конструктивний. 7 серпня: підвищено з $380, оскільки контрактовані потужності та попит на AI-хмару зміцнилися. |
|
Northland Capital / Michael Latimore |
$410 |
Перевищувати |
Конструктивний. 20 липня: підвищено з $380, оскільки модель з низьким рівнем активів розширила можливості масштабу. |
|
Citigroup / Tyler Radke |
$287 |
Купувати |
Позитивний. 23 червня: підвищено з $169, оскільки великі зобов'язання розширили дохідну злітно-посадкову смугу. |
|
Goldman Sachs / George Tong |
$205 |
Купувати |
Конструктивний. 16 квітня: підвищено з $160, оскільки попит на AI та великі контракти зміцнили зростання. |
|
Freedom Capital / Paul Meeks |
$200 |
Купувати |
Позитивний. 20 липня: підвищено з $150, оскільки фінансування та контракти підтримали розширення. |
|
Базовий сценарій статті |
$240-$300 |
Базовий сценарій |
Збалансований. Передбачає швидке зростання, оскільки капіталомісткість обмежує розширення оцінки. |
|
Ведмежий сценарій статті |
$145 |
Ведмежий сценарій |
Обережний. Передбачає затримки або слабше використання зменшують очікувані грошові повернення. |
Як торгувати акціями Nebius Group (NBIS) на BingX
Торгуйте зростанням AI-хмари Nebius Group, розгортанням потужностей та прогнозом фінансування, використовуючи BingX TradFi та BingX AI інструменти. Оскільки NBIS може різко реагувати на контракти, віхи потужності та залучення капіталу, трейдери повинні визначити як каталізатор, так і межі ризику перед входом в позицію.
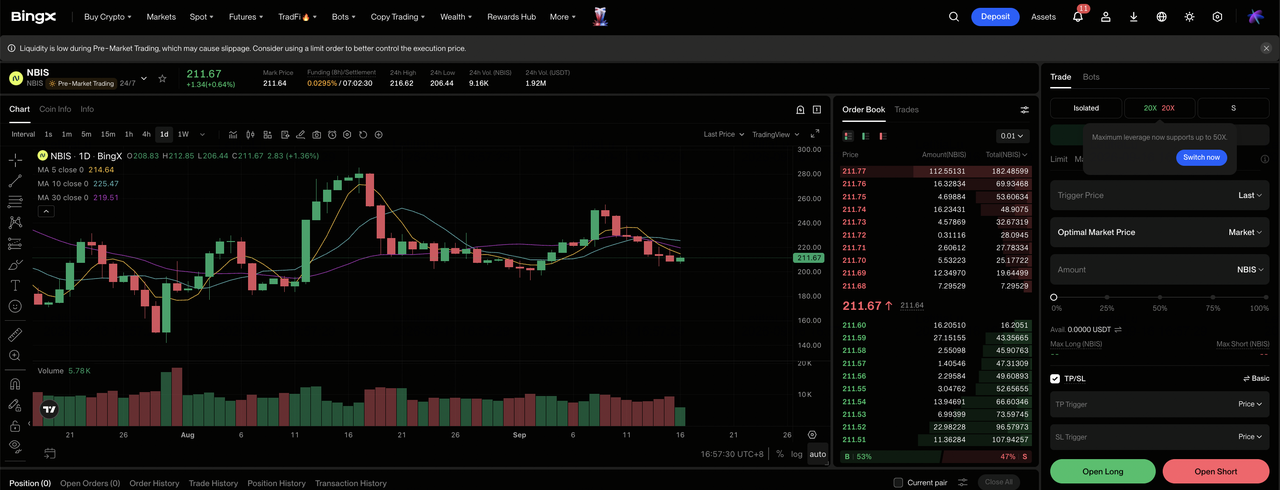
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого розділу TradFi на панелі керування біржі BingX.
Крок 2: Виберіть Nebius Group (NBIS). Знайдіть та виберіть безстрокові ф'ючерси NBIS-USDT.
Крок 3: Виберіть свій напрямок. Виберіть відкрити довгу, якщо контракти конвертуються та використання потужності підтримує маржі. Виберіть відкрити коротку, якщо затримки, витрати на фінансування або розбавлення послаблюють очікувані повернення.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть ізольовану або крос-маржу залежно від вашої толерантності до ризику. Зростання на 168,25% YTD показує, чому важливі консервативне кредитне плече та чіткий розмір позиції.
Крок 5: Виконайте суворі протоколи ризиків. Встановіть рівні тейк-профіту та стоп-лосу (TP/SL) до або відразу після входу в угоду. NBIS може швидко реагувати на контракти клієнтів, доступність електропостачання, розгортання GPU, прибутки та фінансування.
Топ-5 ризиків для інвесторів Nebius Group в 2026 році
Оцінка Nebius залежить від розширення потужності, попиту клієнтів, фінансування та використання. Ці ризики можуть вплинути на грошовий потік, маржі та вартість на акцію.
- Великі витрати на інфраструктуру підвищують планку повернення: Квартальні закупівлі інфраструктури досягли USD 5,657 млрд, майже в десять разів більше доходу Q2. Якщо використання або ціноутворення розчарує, амортизація та витрати на фінансування можуть зрости швидше за валовий прибуток.
- Ціль ARR залежить від введення в експлуатацію нових потужностей: Ціль USD 7-9 млрд вимагає розгортання дата-центрів, електропостачання, мереж та прискорювачів за графіком. Затримки будівництва або постачання можуть відсунути контрактовані доходи на пізніші періоди.
- Великі клієнти збільшують ризик концентрації: Microsoft, Meta та інші великі клієнти забезпечують сильну видимість попиту. Затримане розгортання або перегляд могли б все ще вплинути на використання, ціноутворення та грошові надходження протягом кількох кварталів.
- Конвертовані боргові зобов'язання можуть тиснути на вартість акції: Nebius залучив USD 5,75 млрд через нові конвертовані облігації для підтримки розширення. Витрати на відсотки та потенційна конвертація збільшують ризик фінансування та розбавлення.
- Ралі на 168,25% YTD залишає менше місця для промахів: Оцінка вже відображає швидке зростання та успішне виконання. Нижче керівництво ARR, слабші маржі або затримки клієнтів могли б стиснути множник навіть якщо дохід продовжує зростати.
Заключні думки: чи варто інвестувати в Nebius Group в 2026 році?
Nebius встановив доказ попиту з доходом Q2, що зріс на 454% до $582,3 млн, та скоригованою EBITDA, що досягла $236,2 млн. Передплати клієнтів і $5,975 млрд відстрочених доходів допомагають підтримати розширення. Інвестиційні дебати тепер менше залежать від того, чи існує попит на AI, і більше від того, чи може компанія розгортати капітал достатньо ефективно, щоб виробляти стійкі грошові повернення.
Бичачий сценарій вимагає, щоб потужність і контракти підтримали $350, а ведмежий сценарій відображає затримки, фінансування та розбавлення, які могли б потягнути NBIS до $145. Консервативні трейдери можуть спостерігати за прогресом до цілі ARR $7-9 млрд, використанням, скоригованою EBITDA та розривом між операційним грошовим потоком і витратами на інфраструктуру.
Нагадування про ризик: Торгівля та інвестування в акції, такі як NBIS, передбачає високий ризик втрати капіталу. Затримки будівництва, обмеження електропостачання, концентрація клієнтів, борг, розбавлення, стиснення оцінки та торгівля з кредитним плечем можуть спричинити швидкі збитки. Проводьте незалежне дослідження перед розміщенням капіталу.
Пов'язані матеріали
- Топові акції високопродуктивних обчислень (HPC) для спостереження в 2026: лідери ринку прискорених обчислень
- Топові акції AI дата-центрів для покупки в 2026: хмара, сервери та AI обчислювальна інфраструктура
- Топові акції хмарної інфраструктури AI для покупки в 2026 на тлі капітальних витрат гіперскалерів і неохмарного буму
- Прогноз ціни CoreWeave (CRWV) на 2026: чи може попит на AI-хмару підштовхнути CRWV до $175?
- Прогноз ціни NVIDIA (NVDA) на 2026: чи може зростання AI-інфраструктури підштовхнути NVDA до $420?
- Прогноз акцій Microsoft (MSFT) на 2026: чи може зростання Azure AI та Copilot підштовхнути акції MSFT до $550+?
