Figma (FIG) надає браузерну платформу, де дизайнери, розробники, продакт-менеджери та маркетологи спільно створюють цифрові продукти. Figma Design залишається основним колаборативним полотном, тоді як FigJam, Dev Mode, Slides, Sites, Make та новіші AI-інструменти розширюють платформу від ідей до коду, публікації та виробництва контенту. Цей ширший робочий процес створює більше способів монетизації кожної організації, хоча також робить акції чутливими до конкуренції генеративного ШІ, попиту на місця та вартості запуску ШІ-функцій.
Останній квартал показав швидке впровадження поряд з розширенням дебатів про прибутковість. Виручка Figma за 2 квартал 2026 року досягла 370,1 мільйона доларів, що на 48% більше порівняно з минулим роком і приблизно на 18,1 мільйона доларів вище консенсусу, тоді як скоригований прибуток на акцію в 0,08 долара вдвічі перевищив прогноз у 0,04 долара. Чиста утримання доларів досягла 136%, хоча операційні збитки за GAAP розширилися до 117,3 мільйона доларів, а маржа вільного грошового потоку впала до 14%, що зробило інвестиційну дисципліну центральною для перспектив.
Прогноз акцій FIG на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Кейс ШІ-платформи: Figma конвертує більше корпоративних користувачів у платні ШІ-кредити, розширюється за межі дизайнерів і підтримує зростання доходів вище звичайних програмних партнерів.
- Кейс порушення та маржі: ШІ знижує бар'єри дизайну, але стискає платні місця, підвищує інфраструктурні витрати та ослаблює профіль грошового потоку, необхідний для підтримки преміального мультиплікатора.
Цей посібник розкриває прогноз акцій FIG, сценарії цін на 2026 рік, ключові ризики та погляди аналітиків, спираючись на звіт про прибутки Figma за 2 квартал 2026 року від 5 серпня, квартальну звітність та ринкові дані до 9 вересня, плюс як торгувати ф'ючерсами на акції FIG на BingX TradFi з заставою USDT.
Топ-5 речей для інвесторів Figma, які потрібно знати у вересні 2026 року
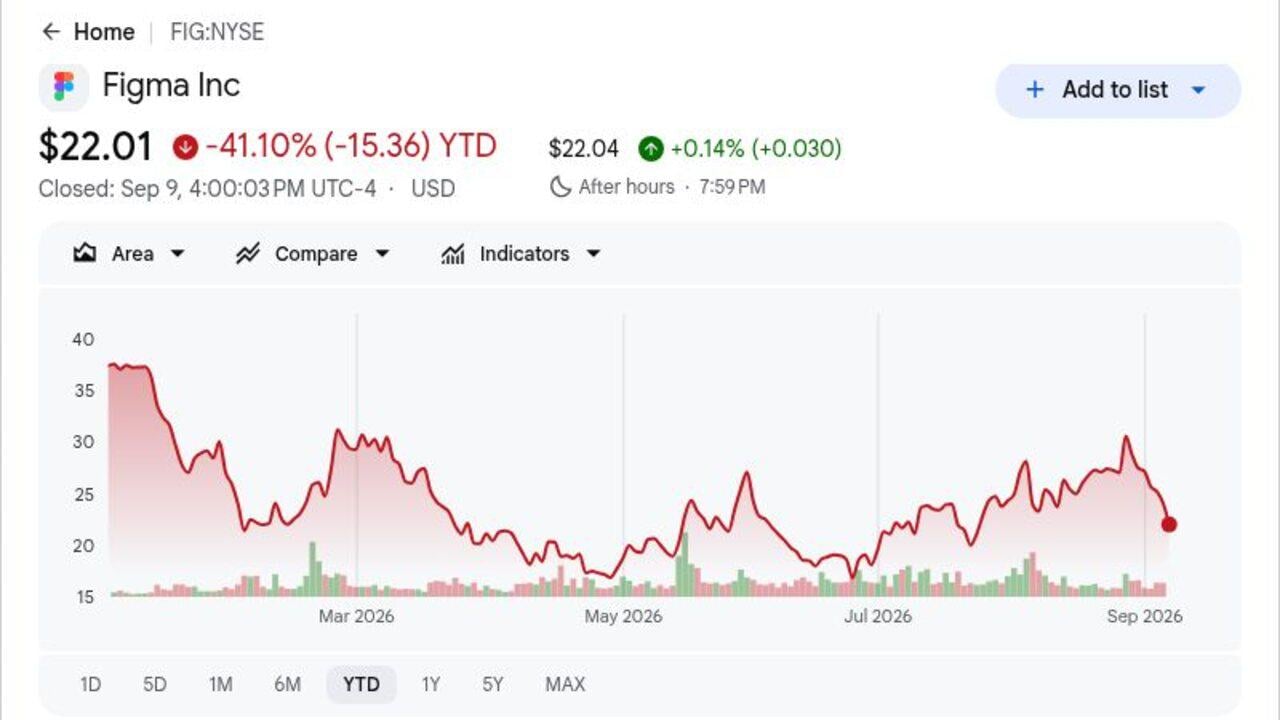
- FIG закрилася на 22,01 долара після падіння на 41,10% з початку року: Закриття було нижче ціни IPO в 33 долари, незважаючи на те, що виручка за 2 квартал зросла на 48%. Інвестори вимагають набагато чітких доказів того, що Figma може конвертувати використання ШІ у стійкий грошовий потік.
- Виручка за 2 квартал досягла 370,1 мільйона доларів і перевищила консенсус приблизно на 18,1 мільйона доларів: Зростання прискорилося до 48% в річному вираженні третій квартал поспіль, тоді як скоригований прибуток на акцію в 0,08 долара перевищив прогноз у 0,04 долара. Перевищення підтверджує здоровий попит по всій платформі, хоча воно не врегулювало дебати про витрати.
- Чиста утримання доларів досягла 136%, оскільки клієнти розширили використання: Показник вказує, що існуючі клієнти витратили на 36% більше після відтоку та скорочення, підтримуваних додатковими місцями, продуктами та ШІ-кредитами. Більше половини платних клієнтів з річним регулярним доходом понад 10 000 доларів використовували агента Figma щотижня до кінця липня.
- Прогноз доходів на 2026 фінансовий рік піднявся до 1,463-1,467 мільярда доларів: Середина в 1,465 мільярда доларів перевищила попередній прогноз Street приблизно в 1,437 мільярда доларів на 28 мільйонів доларів. Вищий прогноз керівництва підтримує кейс зростання, хоча маржа вільного грошового потоку в 14% залишає менше місця для помилок виконання.
- П'ять останніх цільових показників аналітиків охоплюють від 30 до 37 доларів: Ціль Citi в 37 доларів знаходиться на 68% вище референтного закриття, тоді як погляд Piper Sandler в 30 доларів передбачає 36% зростання. Діапазон відображає значно різні інституційні припущення про монетизацію ШІ та майбутні ризики стиснення платних місць.
Що таке Figma (FIG)?
Figma — це хмарна програмна компанія, побудована навколо мультиплеєрної співпраці для розробки цифрових продуктів. Figma Design поєднує дизайн інтерфейсу, прототипування та дизайн-системи в одному браузерному робочому просторі, тоді як FigJam підтримує мозковий штурм. Dev Mode з'єднує специфікації з інженерією, а Slides, Sites, Make, Buzz та Draw розширюють платформу в презентації, публікацію, код та брендований контент. Дохід надходить переважно від професійних, організаційних та корпоративних підписок, з ШІ-кредитами на основі використання, що додають ще один шлях.
Довгострокова стратегія Figma полягає в тому, щоб стати спільною системою обліку для створення продуктів, а не лише додатком для дизайну. Вона з'єднує дизайнерів, розробників, продакт-менеджерів та маркетологів, з ШІ-створенням та автоматизацією робочого процесу, що розширює базу користувачів. Figma каже, що 95% Fortune 500 використовували її продукти станом на березень 2025 року, з названими клієнтами, включаючи Microsoft, Netflix, Airbnb, Atlassian, GitHub, Stripe та Zoom. Інтеграції з OpenAI, Google та Anthropic також з'єднують контекст дизайну з основними ШІ-екосистемами.
Огляд прибутків Figma (FIG) за 2 квартал 2026 року: зростання доходів, впровадження ШІ та тиск на маржу
Figma показала дохід за 2 квартал 2026 року в 370,1 мільйона доларів проти очікуваних приблизно 352 мільйонів доларів, скоригований прибуток на акцію 0,08 долара проти очікуваних 0,04 долара та 48% річне зростання. Чиста утримання доларів досягла 136%, тоді як більше 50% платних клієнтів з річним регулярним доходом понад 10 000 доларів використовували агента Figma щотижня. Керівництво підняло прогноз доходів на 2026 фінансовий рік до 1,463-1,467 мільярда доларів, хоча операційні збитки за GAAP в 117,3 мільйона доларів та маржа вільного грошового потоку в 14% показали вартість інвестицій у продукт та ШІ.
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Дохід за 2 квартал 2026 |
Консенсус 352 млн доларів |
370,1 млн доларів |
Перевищення. Приблизно на 18,1 млн доларів вище консенсусу; зростання на 48% в річному вираженні. |
|
Скоригований прибуток на акцію за 2 квартал |
Консенсус 0,04 долара |
0,08 долара |
Перевищення. Вдвічі більше консенсусного прогнозу. |
|
Операційний результат за GAAP за 2 квартал |
Дохід 2,0 млн доларів рік тому |
Збиток 117,3 млн доларів |
Погіршення. ШІ та платформні інвестиції збільшили витрати. |
|
Чиста утримання доларів |
— |
136% |
Сильний показник. Існуючі клієнти розширили витрати на 36% в чистому вираженні. |
|
Маржа вільного грошового потоку |
24% рік тому |
14% |
Стиснута. Інвестиції випередили зростання грошового потоку. |
|
Використання ШІ-агента на підприємстві |
— |
Більше 50% |
Розширене. Щотижневе використання серед платних клієнтів з річним регулярним доходом понад 10 тис. доларів. |
|
Прогноз доходів на 2026 фінансовий рік |
Консенсус 1,437 млрд доларів |
1,463-1,467 млрд доларів |
Підвищено. Середина перевищує консенсус приблизно на 28 млн доларів. |
- Дохід у 370,1 мільйона доларів зріс на 48% і перевищив консенсус на 18,1 мільйона доларів: Зростання прискорилося третій квартал поспіль, показуючи, що платформа для розробки продуктів продовжує розширюватися, незважаючи на побоювання, що генеративний ШІ може замінити частини дизайнерської роботи. Підтримання такого темпу підтримало б вищий мультиплікатор доходів.
- Скоригований прибуток на акцію в 0,08 долара вдвічі перевищив прогноз у 0,04 долара: Результат показав, що прибутки за не-GAAP можуть залишатися позитивними під час агресивних інвестицій у продукт. Операційні збитки за GAAP тим не менше досягли 117,3 мільйона доларів, тому інвестори повинні розрізняти скориговану прибутковість від економічної вартості компенсації акціями та розробки.
- Чиста утримання доларів у 136% показала розширення клієнтів на 36%: Додаткові місця, продукти та ШІ-кредити більш ніж компенсували відтік та скорочення. Це розширення має значення, оскільки підтримує зростання без повного покладання на нових клієнтів, хоча консолідація місць, керована ШІ, може перевірити утримання в майбутніх періодах.
- Маржа вільного грошового потоку впала на 10 відсоткових пунктів до 14%: Торішня маржа становила 24%, і збільшені витрати на обчислення та продукт поглинули частину зростання доходів. Стійке переоцінювання потребує, щоб дохід від ШІ-кредитів та зниження витрат на виведення відновили конвертацію грошових коштів, а не просто збільшили використання.
- Середина прогнозу в 1,465 мільярда доларів перевищила консенсус приблизно на 28 мільйонів доларів: Керівництво підняло свій діапазон до 1,463-1,467 мільярда доларів після перевищення доходів. Виконання підтвердило б короткочасний попит, хоча більше питання для інвестицій залишається в тому, чи може зростання перетворитися на розширення маржі за GAAP.
Інвестиційний прогноз Figma (FIG) на 2026 рік: бичачий сценарій 45 доларів проти ведмежого 16 доларів
Дебати 2026 року зосереджуються на тому, чи можуть 48% зростання та 136% утримання Figma переважити нижчу конвертацію грошових коштів та побоювання щодо порушення ШІ. Зростання потребує доказу того, що ШІ-кредити та ширші робочі процеси покращують дохід на клієнта без підриву попиту на місця.
Бичачий сценарій: сильне впровадження ШІ та розширення платформи штовхають FIG до 45 доларів
Бичачий сценарій припускає, що Figma розширюється за межі дизайну в кодування, маркетинг та ширші колаборативні робочі процеси, з ШІ-кредитами, що створюють додатковий потік доходів. Зростання доходів залишається вище 35%, чисте утримання залишається близько 130%, і нижчі витрати на моделі покращують економіку Figma Make та інших ШІ-інструментів.
Рух до 45 доларів потребуватиме доходів за 2026 фінансовий рік поблизу або вище верхньої межі прогнозу в 1,467 мільярда доларів, відновлення маржі вільного грошового потоку та сильнішого платного використання ШІ серед корпоративних клієнтів. Продовження впровадження серед розробників та маркетологів забезпечило б найяснішу підтвердження.
Базовий сценарій: стабільне зростання платформи утримує FIG між 27 і 35 доларами
Базовий сценарій припускає, що основні колаборативні продукти Figma залишаються сильними, тоді як ШІ-функції потребують подальших інвестицій. Розширення в межах існуючих клієнтів підтримує зростання, але повільніше покращення грошового потоку та деякий тиск на традиційні дизайнерські місця обмежують подальше розширення оцінки.
При цьому сценарії FIG може торгуватися переважно між 27 і 35 доларами. Дохід поблизу середини в 1,465 мільярда доларів, утримання вище 125% та стабільна скоригована прибутковість підтримали б діапазон, тоді як слабша конвертація ШІ-кредитів обмежила б зростання.
Ведмежий сценарій: конкуренція ШІ та тиск на маржу тягнуть FIG до 16 доларів
Ведмежий сценарій припускає, що генеративні ШІ-інструменти зменшують попит на деякі традиційні дизайнерські місця швидше, ніж Figma може компенсувати доходами від розробників, маркетологів та використання. Вищі витрати на виведення та продовжені витрати на платформу утримуватимуть прибутковість під тиском.
Рух до 16 доларів стане більш вірогідним, якщо утримання впаде нижче 120%, прогноз доходів буде скорочений або маржа вільного грошового потоку впаде до однозначних цифр. Сильніша конкуренція з Adobe, Canva або ШІ-нативних інструментів створення може додати додатковий тиск.
Прогнози цін на акції FIG на 2026 рік від аналітиків Волл-стріт
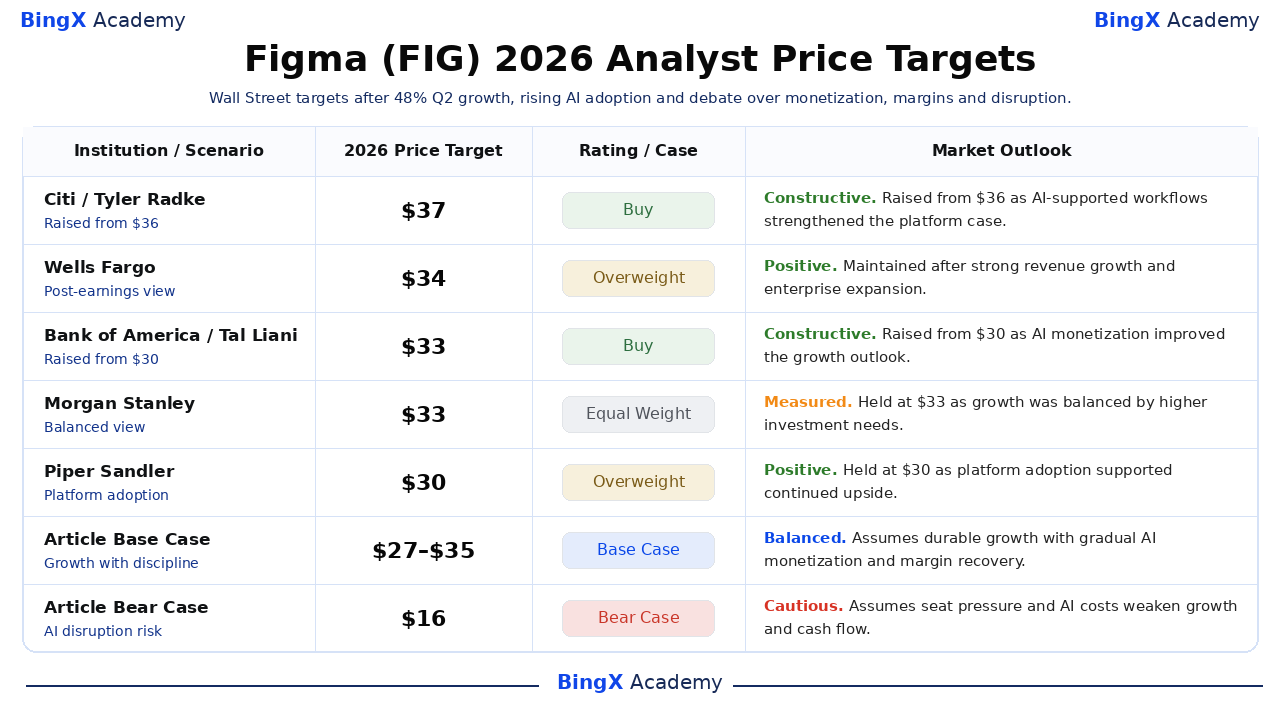
Ці п'ять датованих інституційних дій охоплюють від 30 до 37 доларів і відсортовані від найвищих до найнижчих. Вони відображають різні погляди на зростання та маржі. Останні рядки Base та Bear є редакційними сценаріями Академії BingX, а не прогнозами Волл-стріт або гарантованими результатами.
|
Інституція / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринкові перспективи |
|
Citi |
37 доларів |
Купувати |
Конструктивний. 7 серпня: підвищено з 36 доларів, оскільки підтримувані ШІ структуровані робочі процеси зміцнили довгостроковий платформний кейс. |
|
Wells Fargo |
34 долари |
Надвага |
Позитивний. 6 серпня: збережено після сильного зростання доходів та корпоративного розширення, що підтримало можливості. |
|
Bank of America |
33 долари |
Купувати |
Конструктивний. 19 серпня: підвищено з 30 доларів, оскільки монетизація ШІ покращила перспективи зростання. |
|
Morgan Stanley |
33 долари |
Рівна вага |
Виважений. 6 серпня: збережено, оскільки швидке зростання було збалансоване вищими інвестиційними потребами та ризиком виконання. |
|
Piper Sandler |
30 доларів |
Надвага |
Позитивний. 6 серпня: збережено, оскільки впровадження платформи та ШІ-продукти підтримали подальше зростання. |
|
Базовий сценарій статті |
27-35 доларів |
Базовий сценарій |
Збалансований. Припускає стійке зростання з поступовою монетизацією ШІ та відновленням маржі. |
|
Ведмежий сценарій статті |
16 доларів |
Ведмежий сценарій |
Обережний. Припускає тиск на місця та витрати на ШІ, що ослаблюють зростання та грошовий потік. |
Як торгувати акціями Figma (FIG) на BingX
Торгуйте монетизацією ШІ Figma, корпоративним розширенням та перспективами маржі, використовуючи BingX TradFi та інструменти BingX AI. Оскільки FIG може різко реагувати на оголошення продуктів, прогнози та настрої програмного сектора, трейдери повинні визначити як каталізатор, так і межі ризику перед входом у позицію. Безстрокові ф'ючерси на акції використовують кредитне плече і можуть посилити як прибутки, так і збитки. Вони не надають володіння, права голосу або дивіденди, і ліквідація може відбутися, коли маржа стає недостатньою.
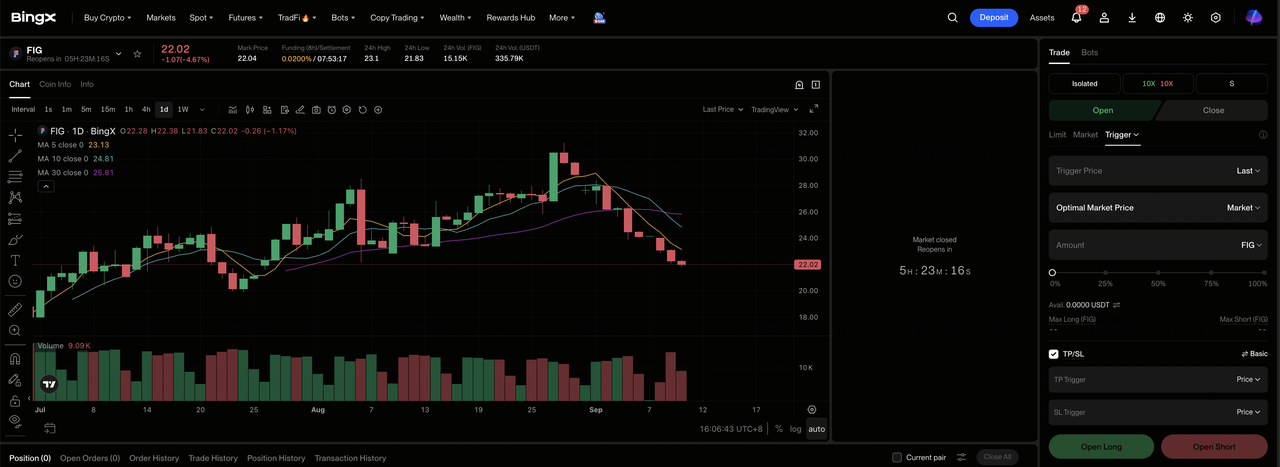
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого розділу TradFi на панелі управління біржі BingX.
Крок 2: Виберіть Figma (FIG). Знайдіть та виберіть безстроковий ф'ючерсний контракт FIG-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу, якщо ШІ-кредити, корпоративне розширення та маржі підтримують вищі оцінки. Виберіть Відкрити коротку, якщо стиснення місць або витрати на продукт ослаблюють зростання та конвертацію грошових коштів.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Крос-маржу залежно від вашої толерантності до ризику. Падіння на 41,10% з початку року показує, чому важливі консервативне кредитне плече та чіткий розмір позиції.
Крок 5: Виконуйте суворі протоколи ризику. Встановіть рівні Тейк-профіт та Стоп-лос (TP/SL) до або відразу після входу в угоду. FIG може швидко реагувати на прибутки, релізи ШІ, прогнози, утримання та зміни оцінки програмного сектора.
Топ-5 ризиків, на які варто звернути увагу інвесторам Figma у 2026 році
ШІ-розширення Figma створює більшу можливість для зростання, але воно також може чинити тиск на платні місця, інфраструктурні витрати, конвертацію грошових коштів, прибутковість та оцінку.
- ШІ може зменшити попит на платні дизайнерські місця: Чисте утримання становило 136%, але якщо менші команди можуть виконувати більше роботи з ШІ, компанії можуть скоротити звичайні дизайнерські місця до того, як дохід на основі використання повністю їх замінить. Це сповільнило б розширення доходів від існуючих клієнтів.
- Маржа вільного грошового потоку в 14% залишає менше місця для тиску витрат: Вищі витрати на виведення, хостинг та розробку можуть перешкодити перетворенню сильного зростання доходів у краще генерування грошових коштів. Ще одне зниження з попередньої маржі в 24% викликало б занепокоєння щодо операційного левериджу.
- Операційні збитки за GAAP у 117,3 мільйона доларів утримують прибутковість під тиском: Велика компенсація акціями та інвестиції в продукт розширюють розрив між скоригованими прибутками та економікою акціонерів. Якщо розбавлення залишиться високим без швидшого зростання грошового потоку, інвестори можуть призначити Figma нижчий мультиплікатор доходів.
- Конкуренція охоплює Adobe, Canva та ШІ-нативні продукти: Конкуренти можуть чинити тиск на ціноутворення, залучення клієнтів та диференціацію продуктів, змушуючи Figma витрачати більше на захист своєї колаборативної переваги. Нижчі витрати на перехід також можуть ослабити утримання.
- Обмежена історія публічного ринку може посилити волатильність: Закінчення локапів, продажі інсайдерів та зміни в інституційному володінні можуть додати тиск продажів навіть тоді, коли операційні результати залишаються стійкими. Більший торгований флоут може тиснути на акцію, поки нова пропозиція не буде поглинена.
Заключні думки: чи варто інвестувати в Figma у 2026 році?
Операційний імпульс Figma стає дедалі зрозумілішим. Дохід зріс на 48%, чисте утримання доларів досягло 136%, а впровадження корпоративних ШІ-агентів перевищило 50% серед більших платних клієнтів. Компанія також підняла прогноз доходів на цілий рік, показуючи, що колаборативна розробка продуктів продовжує залучати витрати навіть у той час, як генеративний ШІ змінює спосіб виконання дизайнерської роботи.
Бичачий сценарій потребує, щоб ШІ-кредити та розширення платформи відновили левередж грошового потоку, тоді як ведмежий сценарій зосереджується на стисненні місць, конкуренції та стійких збитках за GAAP. Консервативні трейдери можуть зачекати стабілізації маржі вільного грошового потоку, утримання вище 125% та платного використання ШІ, щоб показати, що зростання стає більш ефективним.
Нагадування про ризик: Торгівля та інвестування в акції, такі як FIG, передбачають високий ризик втрати капіталу. Конкуренція ШІ, волатильність витрат на використання, постIPO пропозиція та левередж можуть посилити збитки. Проводьте незалежне дослідження перед розподілом капіталу.
Пов'язане читання
- Прогноз цін на акції Palantir (PLTR) на 2026 рік: чи може 149% зростання американської комерції штовхнути PLTR до 255 доларів?
- Прогноз цін AppLovin (APP) на 2026 рік: чи можуть AXON 2.0 та електронна комерція спровокувати відновлення до 750 доларів?
- Прогноз цін Alphabet (GOOGL) на 2026 рік: чи можуть 82% зростання хмари та ШІ штовхнути акції GOOGL до 430 доларів?
- Прогноз цін Snap Inc. (SNAP) на 2026 рік: чи може зростання реклами та підписок штовхнути SNAP до 10 доларів?
- Прогноз цін Reddit (RDDT) на 2026 рік: чи можуть можливості ШІ-даних штовхнути RDDT до 300 доларів?
