
Ferrari (RACE) проектує, розробляє та продає розкішні спортивні автомобілі, лімітовані серії та унікальні транспортні засоби, а також отримує прибуток від спонсорства, Формули 1, ліцензування та брендових життєвих активностей. Її економічна модель базується на дефіциті, контрольованих обсягах, ціноутворенні та персоналізації, а не на масштабах масового ринку. Це забезпечує виняткові маржі та стійкість бренду, але робить акції чутливими до продуктової лінійки, попиту заможних клієнтів, валютного курсу та оцінки, яка вже передбачає стабільне виконання.
Ferrari Q2 2026 показав, що ціноутворення та асортимент можуть компенсувати менші обсяги. Виручка зросла на 8,4% до €1,94 мільярда (2,23 мільярда доларів), скоригована EBITDA збільшилась на 7% до €755 мільйонів (867 мільйонів доларів), і компанія підвищила прогноз річної виручки до €7,6 мільярда ($8,72 мільярда). Поставки знизились на 128 автомобілів до 3 366, що робить інвестиційну дискусію менш залежною від зростання кількості одиниць і більше від того, чи збережуть якість прибутку поставки F80, персоналізація та нова модель Luce.
Прогноз акцій RACE на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Сценарій дефіциту та преміум-асортименту: Поставки F80, персоналізація та портфель замовлень, що покриває весь 2027 рік, захищають цінову силу, тоді як сімейство 12Cilindri та Luce розширюють попит, не перетворюючи Ferrari на виробника великих обсягів.
- Сценарій продуктового циклу та оцінки: Внесок лімітованих серій нормалізується, адаптація Luce виявляється вужчою за очікувану, а повільніші глобальні витрати на розкіш ускладнюють підтримку преміального мультиплікатора прибутків.
Цей посібник розбирає прогноз акцій RACE, сценарії цін на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки Ferrari Q2 за 30 липня 2026 року, регуляторні документи та ринкові дані до 24 вересня, плюс як торгувати ф'ючерсами акцій RACE на BingX TradFi з застави USDT.
Топ-5 речей, які повинні знати інвестори Ferrari у вересні 2026 року
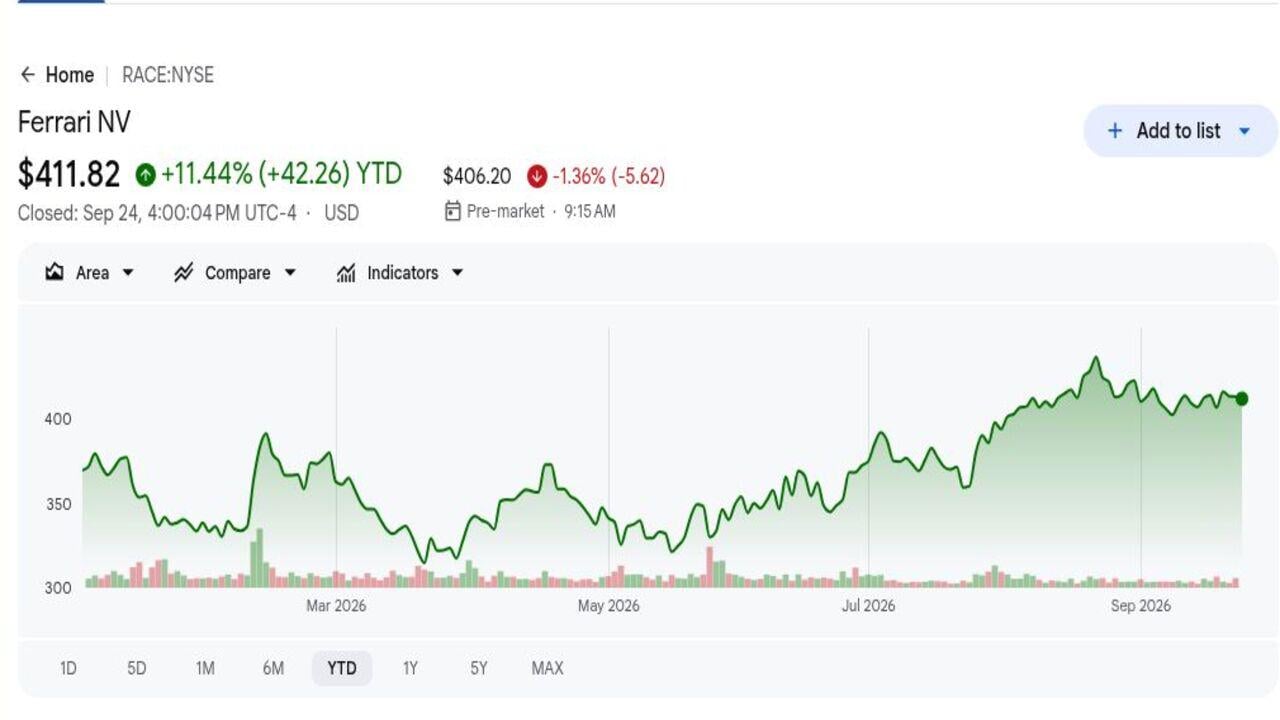
- RACE закрилась на $411,82 після зростання на 11,44% з початку року: Зростання слідувало в діапазоні між 52-тижневим мінімумом $312,51 та максимумом $504,49, показуючи постійну підтримку економіки дефіциту Ferrari поряд із чутливістю до оцінки, новин про продукти та змін у глобальному попиті на розкіш.
- Виручка Q2 досягла €1,94 мільярда ($2,23 мільярда), зріс на 8,4%: Результат перевищив консенсус €1,89 мільярда (2,17 мільярда доларів) на €50 мільйонів (57 мільйонів доларів), навіть коли поставки знизились на 128 автомобілів, підтверджуючи, що ціноутворення, персоналізація та асортимент, а не обсяги керували кварталом і захищали траєкторію виручки.
- Скоригована EBITDA зросла на 7% до €755 мільйонів ($867 мільйонів): Цифра перевищила консенсус €729 мільйонів (837 мільйонів доларів) на €26 мільйонів (30 мільйонів доларів), підтримана €3,6 мільйона ($4,13 мільйона) F80 та вищою персоналізацією по навмисно обмеженій виробничій базі, підтверджуючи внесок у прибуток від автомобілів лімітованих серій та індивідуальних опцій.
- Поставки впали до 3 366 автомобілів: Ferrari поставила на 128 транспортних засобів менше, ніж рік тому, проте асортимент та ціноутворення все ж підвищили виручку. Цей контраст демонструє силу дефіциту, хоча також підвищує залежність від ритму лімітованих серій та успішних переходів між сімействами моделей.
- Прогноз виручки на 2026 рік зріс до €7,6 мільярда ($8,72 мільярда): Попередня ціль була €7,5 мільярда (8,61 мільярда доларів), тоді як прогноз скоригованої EBITDA збільшився до принаймні €2,97 мільярда (3,41 мільярда доларів). Портфель замовлень покриває весь 2027 рік, забезпечуючи видимість виробництва, коли нові моделі входять в асортимент.
Що таке Ferrari (RACE)?
Ferrari - це італійська компанія розкішних спортивних автомобілів, яка контролює дизайн, розробку, виробництво та дистрибуцію зі своєї бази в Маранелло. Автомобілі та запчастини генерують більшість виручки, підтримуються спонсорськими та комерційними доходами, пов'язаними з Формулою 1, двигунами, ліцензуванням та брендовими активностями. Компанія навмисно обмежує пропозицію відносно попиту та використовує довгі списки очікування, розподіл спеціальних серій та персоналізацію для захисту ексклюзивності. Клієнти платять значні надбавки за індивідуальні матеріали, кольори та функції, дозволяючи асортименту підвищувати виручку швидше, ніж обсяги транспортних засобів.
Її довгострокова стратегія поєднує двигуни внутрішнього згоряння, гібридні та електричні моделі, а не нав'язує одну силову установку по всьому портфоліо. Лімітована серія F80 та сімейство 12Cilindri обслуговують колекціонерів та традиційних клієнтів, тоді як Luce створює вхід у електричну продуктивність за €550 000 ($631 000). Формула 1 залишається глобальною маркетинговою платформою, а Ferrari розширює бренд через гонки, моду, гостинність та ліцензування. Портфель замовлень керівництва покриває весь 2027 рік, забезпечуючи видимість виробництва, зберігаючи дефіцит, який підтримує ціноутворення та вартість при перепродажу.
Читати більше: Хто є топ-спонсорами Scuderia Ferrari у 2026 році?
Огляд прибутків Ferrari (RACE) Q2 2026: преміальний асортимент підвищує виручку, EBITDA та вищі прогнози
Ferrari згенерувала €1,94 мільярда (2,23 мільярда доларів) виручки проти очікуваних €1,89 мільярда (2,17 мільярда доларів), тоді як скоригована EBITDA досягла €755 мільйонів (867 мільйонів доларів) проти консенсусу €729 мільйонів (837 мільйонів доларів). Поставки впали на 3,7% до 3 366, проте високомаржинальні поставки F80 та персоналізація підняли прибуток. Керівництво підвищило річну виручку до €7,6 мільярда (8,72 мільярда доларів) та скориговану EBITDA до принаймні €2,97 мільярда (3,41 мільярда доларів). Напруженість полягає в тому, чи може преміальний асортимент продовжувати компенсувати м'якші обсяги.
Читати більше: Огляд прибутків Ferrari (RACE) Q2 2026: виручка €1,94 млрд ($2,23 млрд) та підвищені прогнози піднімають акції на 3,12%
|
Фінансова метрика |
Прогноз / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Чиста виручка Q2 |
€1,89 млрд ($2,17 млрд) |
€1,94 млрд ($2,23 млрд) |
Перевищення. €50 млн ($57 млн) вище консенсусу; зростання на 8,4%. |
|
Скоригована EBITDA Q2 |
€729 млн ($837 млн) |
€755 млн ($867 млн) |
Перевищення. €26 млн ($30 млн) вище консенсусу; зростання на 7%. |
|
Поставки Q2 |
3 494 рік тому |
3 366 |
Нижче. Зниження на 128 одиниць. |
|
Маржа скоригованої EBITDA Q2 |
39,4% рік тому |
38,90% |
Стиснута. Зниження на 50 базисних пунктів. |
|
Прогноз виручки на ФР2026 |
€7,5 млрд ($8,61 млрд) раніше |
€7,6 млрд ($8,72 млрд) |
Підвищено. Збільшено на €100 млн ($115 млн). |
|
Прогноз скоригованої EBITDA на ФР2026 |
€2,93 млрд ($3,36 млрд) раніше |
Принаймні €2,97 млрд ($3,41 млрд) |
Підвищено. Збільшено на €40 млн ($46 млн). |
|
Прогноз скоригованого EBIT на ФР2026 |
€2,22 млрд ($2,55 млрд) раніше |
Принаймні €2,26 млрд ($2,59 млрд) |
Підвищено. Збільшено на €40 млн ($46 млн). |
- Виручка €1,94 мільярда ($2,23 мільярда) зросла на 8,4%: Виручка перевищила консенсус на €50 мільйонів ($57 мільйонів) незважаючи на 128 менших поставок. Сильне ціноутворення, продуктовий асортимент та персоналізація допомогли компенсувати нижчі обсяги під час переходу моделей.
- Скоригована EBITDA €755 мільйонів (867 мільйонів доларів) перевищила на €26 мільйонів (30 мільйонів доларів): EBITDA зросла на 7%, хоча маржа знизилась на 50 базисних пунктів до 38,9%, оскільки збільшились продуктові та запускові витрати. Стійкість маржі залишається важливим тестом для підвищеного прогнозу.
- Поставки впали на 3,7% до 3 366: Нижчі поставки поряд із вищою виручкою підтримують модель ціноутворення на основі дефіциту Ferrari. Наступний тест полягає в тому, чи можуть нові моделі та персоналізація підтримати цей асортимент після дозрівання поставок F80.
- Прогноз річної виручки збільшився на €100 мільйонів ($115 мільйонів): Ferrari тепер очікує €7,6 мільярда ($8,72 мільярда), підтримувану персоналізацією та валютними ефектами, а не вищими обсягами. Це зберігає продуктовий асортимент та ціноутворення в центрі прогнозу зростання.
- Прогноз скоригованої EBITDA збільшився на €40 мільйонів ($46 мільйонів): Нова ціль принаймні €2,97 мільярда ($3,41 мільярда) вказує на продовження зростання прибутку. Портфель замовлень, що покриває виробництво до 2027 року, також забезпечує сильну видимість майбутнього попиту.
Читати більше: Прогноз ціни Uber (UBER) на 2026 рік: чи може автономна мобільність підштовхнути UBER до $120?
Інвестиційний прогноз Ferrari (RACE) на 2026 рік: бичачий сценарій $525 проти ведмежого сценарію $350
Прогноз Ferrari на 2026 рік залежить від того, чи можуть преміальне ціноутворення, персоналізація та нові моделі продовжувати зростання прибутку швидше за обсяги транспортних засобів. Потенціал зростання походить від сильного попиту на F80 та 12Cilindri, повного портфеля замовлень та успішного розширення у нові сегменти, тоді як слабший попит на розкіш та переходи продуктових циклів залишаються основними ризиками.
Бичачий сценарій: сильне ціноутворення та персоналізація штовхають RACE до $525
Бичачий сценарій припускає, що поставки F80, персоналізація та сімейство 12Cilindri продовжують зростання виручки швидше за поставки. Luce розширює клієнтську базу Ferrari, не послаблюючи дефіцит, тоді як портфель замовлень до 2027 року підтримує сильну видимість виробництва.
Рух до 525 доларів потребуватиме досягнення виручкою або перевищення €7,6 мільярда (8,72 мільярда доларів), скоригованої EBITDA понад €2,97 мільярда ($3,41 мільярда) та маржі близько 39%. Сильний попит на Luce та продовження високої персоналізації підсилили б сценарій.
Базовий сценарій: преміальний асортимент утримує RACE між $440 та $490
Базовий сценарій припускає, що портфель замовлень на 2027 рік, F80 та персоналізація продовжують підтримувати зростання прибутку, хоча 11,44% зростання акції з початку року обмежує подальше розширення мультиплікатора. Попит на Luce здоровий, але не стає основним новим драйвером обсягів у 2026 році.
RACE може торгуватись переважно між $440 та 490 доларів, якщо виручка досягне €7,6 мільярда (8,72 мільярда доларів) і маржа EBITDA залишиться близько 39%. Зниження прогнозів або коротша видимість портфеля замовлень послабили б верхню межу.
Ведмежий сценарій: м'якший попит на розкіш тягне RACE до $350
Ведмежий сценарій припускає, що внесок F80 зникає швидше, ніж його замінюють нові моделі, персоналізація помірнішає, а глобальний попит на розкіш слабшає. Фіксовані витрати на розробку та витрати на запуск Luce тоді важче впливатимуть на маржі та генерування грошових коштів.
Рух до 350 доларів стане більш імовірним, якщо скоригована EBITDA впаде нижче €2,93 мільярда (3,36 мільярда доларів), маржа знизиться під 37% або портфель замовлень скоротиться. Повільніше зростання асортименту тиснутиме як на прибуток, так і на преміальну оцінку Ferrari.
Прогнози ціни акцій RACE на 2026 рік від аналітиків Уолл-стріт
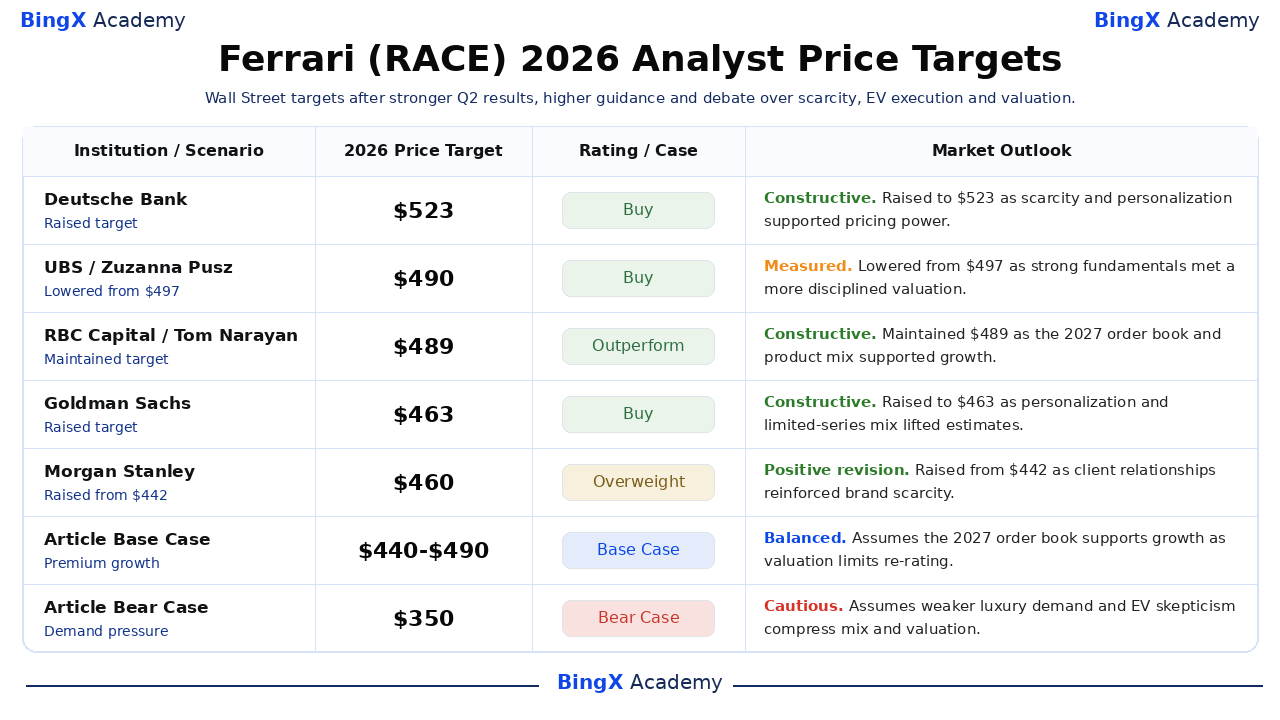
П'ять останніх дій нижче коливаються від $460 до $523. Вони відображають впевненість у моделі дефіциту Ferrari поряд із різними поглядами на оцінку та стійкість продуктового циклу. Останні рядки Base та Bear є редакційними сценаріями, а не цілями Уолл-стріт, відокремлюючи структуру статті від інституційних досліджень.
|
Інституція / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Deutsche Bank |
$523 |
Купувати |
Конструктивний. 3 вересня: підвищено, оскільки дефіцит та персоналізація підтримали цінову силу. |
|
UBS |
$490 |
Купувати |
Виважений. 18 вересня: знижено з $497, оскільки фундаментальні показники відповідали дисципліні оцінки. |
|
RBC Capital |
$489 |
Переважати |
Конструктивний. 22 вересня: підтримано, оскільки портфель замовлень на 2027 рік підтримав зростання. |
|
Goldman Sachs |
$463 |
Купувати |
Конструктивний. 3 вересня: підвищено, оскільки персоналізація та асортимент лімітованих серій підняли оцінки. |
|
Morgan Stanley |
$460 |
Надвага |
Позитивна ревізія. 10 вересня: підвищено з $442, оскільки клієнтські відносини зміцнили дефіцит. |
|
Базовий сценарій статті |
440-490 доларів |
Базовий сценарій |
Збалансований. Припускає, що портфель замовлень на 2027 рік підтримує зростання, оскільки оцінка обмежує переоцінку. |
|
Ведмежий сценарій статті |
$350 |
Ведмежий сценарій |
Обережний. Припускає, що слабший попит на розкіш та скептицизм щодо електромобілів стискають асортимент та оцінку. |
Як торгувати акціями Ferrari (RACE) на BingX
Торгуйте асортиментом лімітованих серій Ferrari, персоналізацією та прогнозом електромобілів, використовуючи BingX TradFi та інструменти BingX AI. Оскільки RACE може різко реагувати на прогнози, запуски продуктів та сигнали попиту на розкіш, трейдери повинні визначити як каталізатор, так і ліміти ризику перед входом у позицію.
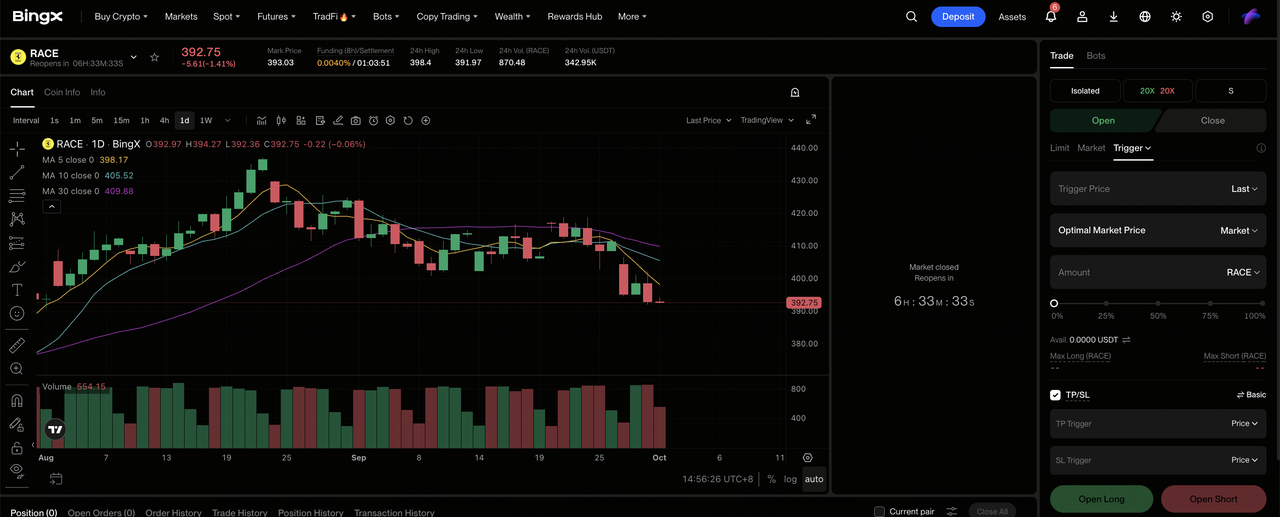
Крок 1: доступ до BingX TradFi. Зареєструйтесь та перейдіть до спеціалізованого розділу TradFi на панелі біржі BingX.
Крок 2: виберіть Ferrari (RACE). Знайдіть та виберіть безстроковий ф'ючерсний контракт RACE-USDT.
Крок 3: виберіть свій напрямок. Виберіть Відкрити лонг, якщо персоналізація та преміальний асортимент підтримують прогнози. Виберіть Відкрити шорт, якщо виконання електромобілів або слабший попит на розкіш тисне на маржі.
Крок 4: виберіть плече та режим маржі. Виберіть ізольовану або перехресну маржу залежно від вашої толерантності до ризику. Діапазон між $312,51 та $504,49 показує, чому важливі консервативне плече та розмір позиції.
Крок 5: виконайте суворі протоколи ризику. Встановіть рівні Take-Profit та Stop-Loss (TP/SL) до або відразу після входу в торгівлю. RACE може швидко реагувати на поставки, продуктовий асортимент, прогнози та валютний курс.
Топ-5 ризиків, за якими слід стежити інвесторам Ferrari у 2026 році
Преміальна оцінка Ferrari залежить від того, чи продовжують дефіцит, продуктовий асортимент та сила бренду підтримувати стабільне зростання прибутку. Кожен ризик нижче може послабити маржі, видимість попиту або мультиплікатор оцінки.
- Асортимент лімітованих серій може нормалізуватися: F80 за €3,6 мільйона ($4,13 мільйона) сильно сприяв Q2. Розрив перед наступною високомаржинальною програмою може сповільнити зростання EBITDA та залишити фіксовані витрати на розробку розподіленими по менш сприятливому асортименту.
- Виконання Luce може вплинути на стратегію електромобілів Ferrari: Модель за €550 000 ($631 000) розширює портфоліо, але слабший за очікуваний попит може підвищити маркетингові витрати та затримати повернення від електричних інвестицій. Це також тиснутиме на впевненість у майбутніх запусках електромобілів.
- Попит на розкіш залишається чутливим до макроумов: Навіть заможні клієнти можуть затримувати покупки під час ринкового або геополітичного стресу. Нижча персоналізація та коротший портфель замовлень послабили б видимість, яка підтримує преміальну оцінку Ferrari.
- Валюта може спотворити звітне зростання: Ferrari звітує в євро, але продає глобально. Рухи обмінного курсу можуть компенсувати підвищення цін, вплинути на звітні маржі та змінити перекладені доходи для американських інвесторів навіть коли попит на транспортні засоби залишається стабільним.
- Преміальний мультиплікатор збільшує ризик прогнозу: Виручка нижче €7,6 мільярда (8,72 мільярда доларів) або скоригована EBITDA під €2,97 мільярда (3,41 мільярда доларів) може тиснути як на очікування прибутку, так і на оцінку. Навіть скромне зниження прогнозу може тому спричинити неспівмірну реакцію ціни акцій.
Підсумкові думки: чи варто інвестувати в Ferrari у 2026 році?
Свідчення Q2 Ferrari залишилось сильним. Виручка зросла на 8,4% незважаючи на 128 менших поставок, скоригована EBITDA перевищила консенсус на €26 мільйонів ($30 мільйонів), прогнози збільшились, а портфель замовлень покрив 2027 рік. Ці цифри демонструють цінову силу яскравіше за просту історію зростання одиниць та підтримують преміальну економіку, закладену в поточну оцінку.
Шлях до $525 вимагає, щоб асортимент, персоналізація та попит на Luce зберегли маржі. Ведмежий сценарій $350 відображає нормалізацію продуктового циклу, слабші витрати на розкіш та стиснення мультиплікатора. Консервативні трейдери можуть стежити за персоналізацією, маржею EBITDA, покриттям замовлень та замовленнями Luce разом, а не покладатися лише на обсяг поставок при оцінці того, чи залишаються зростання прибутку та оцінка узгодженими.
Нагадування про ризик: Торгівля та інвестування в акції, такі як RACE, передбачає ризик втрати капіталу. Попит на розкіш, валютні зміни, оцінка та левереджна торгівля можуть призвести до швидких втрат. Проводьте незалежні дослідження перед розподілом капіталу.
Пов'язане читання
- Прогноз ціни Tesla (TSLA) на 2026 рік: чи можуть Robotaxi та Optimus підштовхнути акції TSLA до $500?
- Прогноз ціни Uber (UBER) на 2026 рік: чи можуть партнерства Robotaxi підштовхнути UBER до $120?
- Прогноз ціни SpaceX (SPCX) на 2026 рік: злиття ШІ за $227 або бульбашка оцінки в трильйон доларів?
- Прогноз ціни Firefly Aerospace (FLY) на 2026 рік: чи може зростання запусків та оборони підштовхнути FLY до $55?
- Прогноз ціни GE Aerospace (GE) на 2026 рік: чи може портфель замовлень на $190 млрд подолати страхи оцінки?
