

ExxonMobil (XOM) є інтегрованою енергетичною компанією, що охоплює видобуток нафти та газу верхнього потоку, переробку, паливо, хімічні та спеціальні продукти. Її масштаб у басейні Перміан, Гайані та зрідженому природному газу підтримує зростання виробництва, тоді як нафтопереробні заводи та хімічні підприємства створюють додаткові потоки доходів. Така інтеграція може пом'якшити слабкість окремих сегментів, хоча акції залишаються чутливими до цін на сировину, маржі переробки та виконання великих проектів.
Другий квартал 2026 року ExxonMobil продемонстрував обидві сторони цієї моделі. Скоригований прибуток зріс на 67% послідовно до 14,7 мільярда доларів, а вільний грошовий потік досяг 17,2 мільярда доларів, тоді як виробництво утрималося близько 4,5 мільйона барелів нафтового еквівалента на день. Скоригований прибуток на акцію 3,52 долара все ж таки не досяг консенсусу 3,60 долара, що показує, що виняткові ціни на нафту та умови переробки не гарантують чистого перевищення очікувань.
Прогноз акцій XOM на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Сценарій переважного зростання: рекордний видобуток у Перміані, розширення Гайани, економія витрат та інтегровані маржі продовжують зростання грошового потоку.
- Сценарій нормалізації: нижчі ціни на нафту, волатильність переробки та порушення на Близькому Сході зменшують прибутки до того, як довгострокові проекти додадуть достатньо цінності.
Цей посібник розбирає прогноз акцій XOM, сценарії цін на 2026 рік, ключові ризики та погляди аналітиків, спираючись на звіт про прибутки ExxonMobil за другий квартал 2026 року від 31 липня, квартальну звітність та ринкові дані до 10 вересня, а також як торгувати ф'ючерсами на акції XOM на BingX TradFi з заставою USDT.
Топ-5 фактів для інвесторів ExxonMobil у вересні 2026 року
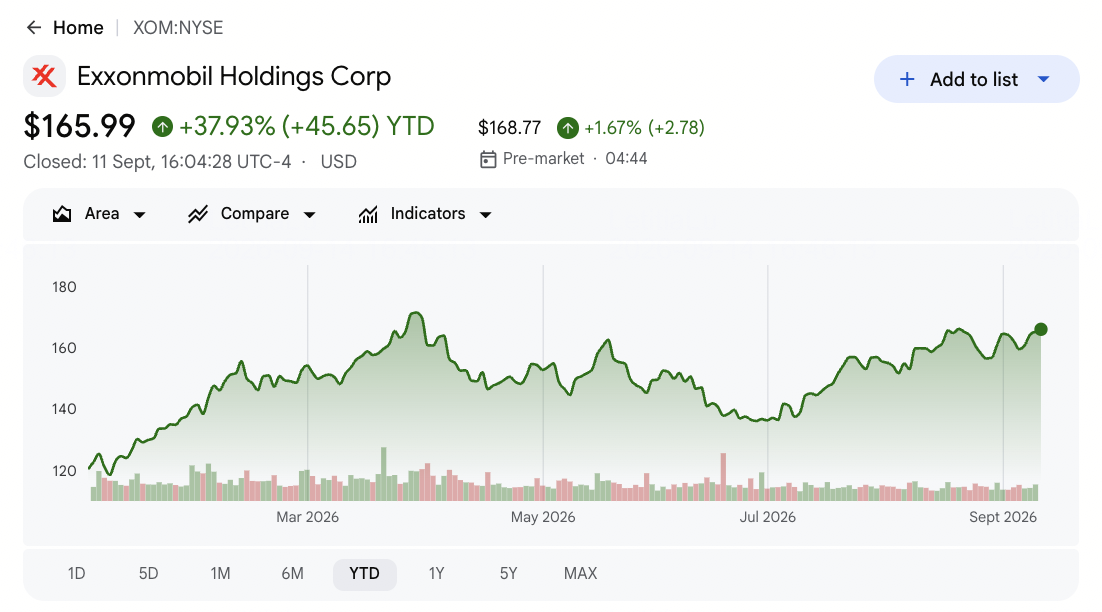
- XOM закрилася на 165,23 долара після зростання приблизно на 30% у 2026 році: Зростання відображає вищі ціни на нафту, кращі умови переробки та зростання від переважних активів. Акції залишаються нижче обраного Street максимуму 185 доларів, хоча подальше зростання залежить від того, чи зможе грошовий потік йти в ногу з оцінкою.
- Скоригований прибуток за другий квартал досяг 14,7 мільярда доларів, зростання на 67% послідовно: Прибутки більш ніж подвоїлися порівняно з попереднім роком, оскільки вищі ціни на нафту та маржі переробки зміцнили портфель. Скоригований прибуток на акцію 3,52 долара все ж таки не досяг консенсусу 3,60 долара на 0,08 долара.
- Виробництво в Перміані досягло рекордних 1,8 мільйона барелів на день: Басейн допоміг компенсувати зупинки на Близькому Сході, оскільки загальне виробництво утрималося близько 4,5 мільйона барелів нафтового еквівалента на день. Exxon націлюється на 2,5 мільйона барелів нафтового еквівалента на день з Перміану до 2030 року.
- Вільний грошовий потік у 17,2 мільярда доларів фінансував 9,4 мільярда доларів повернень акціонерам: Exxon виплатила 4,3 мільярда доларів дивідендів та викупила акцій на 5,1 мільярда доларів у другому кварталі. Вона також зменшила чистий борг на 7 мільярдів доларів, зміцнивши як повернення на акцію, так і баланс.
- План на 2030 рік націлюється на 5,5 мільйона барелів нафтового еквівалента на день та 35 мільярдів доларів зростання грошового потоку: Exxon очікує, що переважні активи досягнуть 65% обсягів та націлюється на 25 мільярдів доларів зростання прибутків з 2024 року. Реалізація цієї дорожньої карти все ще вимагає дисциплінованих щорічних витрат від 28 до 33 мільярдів доларів.
Що таке ExxonMobil (XOM)?
ExxonMobil є однією з найбільших у світі публічно торгованих інтегрованих енергетичних компаній. Її бізнес Upstream займається пошуком та видобутком нафти і природного газу, тоді як Energy Products переробляє сиру нафту та реалізує паливо, мастильні матеріали та сировину. Chemical Products та Specialty Products перетворюють вуглеводні на матеріали, що використовуються в упаковці, транспорті, будівництві та промислових застосуваннях. Тому прибутки залежать від обсягів виробництва, реалізованих цін, використання переробних потужностей, маржі продуктів, операційних витрат та капіталу, необхідного для розробки довготривалих ресурсів.
Її довгострокова стратегія зосереджує інвестиції на менш витратних активах та власних операційних перевагах. Придбання Pioneer розширило позицію Exxon у Перміані, тоді як офшорна Гайана розробляється з партнерами через послідовність плавучих проектів виробництва. Проекти зрідженого природного газу розширюють її газовий портфель, а інвестиції Product Solutions націлені на паливо, хімічні речовини та матеріали вищої вартості. План на 2030 рік націлюється на 5,5 мільйона барелів нафтового еквівалента на день виробництва, 25 мільярдів доларів зростання прибутків та 35 мільярдів доларів зростання грошового потоку з 2024 року, поряд з 20 мільярдами доларів структурного зниження витрат.
Читайте більше: Топові енергетичні акції та ETF для покупки у 2026 році: Енергетична криза ШІ зустрічається з геopolitичною волатильністю
Огляд прибутків ExxonMobil (XOM) за другий квартал 2026 року: прибуток 14,7 мільярда доларів при промасі EPS
ExxonMobil повідомила про дохід за другий квартал 116,02 мільярда доларів проти очікуваних 109,9 мільярда доларів, скоригований прибуток на акцію 3,52 долара проти очікуваних 3,60 долара та скоригований прибуток 14,7 мільярда доларів, зростання на 67% послідовно. Виробництво утрималося близько 4,5 мільйона барелів нафтового еквівалента на день, оскільки видобуток у Перміані досяг 1,8 мільйона барелів на день. Вільний грошовий потік у 17,2 мільярда доларів фінансував 9,4 мільярда доларів повернень акціонерам, хоча порушення на Близькому Сході обмежили виробництво.
Читайте більше: Огляд прибутків Exxon Mobil (XOM) за другий квартал 2026 року: промах скоригованого EPS 3,52 долара спричиняє 0,97% розпродаж
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Дохід за 2 кв. |
109,9 млрд дол. консенсус |
116,02 млрд дол. |
Перевищення. Приблизно на 6,1 млрд дол. вище консенсусу та зростання на 42,3% річних. |
|
Скоригований EPS за 2 кв. |
3,60 дол. консенсус |
3,52 дол. |
Промах. На 0,08 дол. нижче консенсусу попри більш ніж подвоєння річних. |
|
Скоригований прибуток за 2 кв. |
1 кв. 2026 |
14,7 млрд дол. |
Розширення. Зростання на 67% послідовно та найвищий за чотири роки. |
|
Вільний грошовий потік за 2 кв. |
Очікування Street |
17,2 млрд дол. |
Перевищення. Сильна конвертація грошових коштів підтримала скорочення боргу та повернення. |
|
Виробництво за 2 кв. |
Попередній операційний рівень |
4,5 млн барелів нафтового еквівалента на день |
Стійке. Видобуток у Перміані компенсував частину порушень на Близькому Сході. |
|
Виробництво в Перміані за 2 кв. |
Попередній рік |
1,8 млн барелів нафтового еквівалента на день |
Рекорд. Масштаб та інтеграція Pioneer підтримали переважне зростання. |
|
Прибутки верхнього потоку за 2 кв. |
1 кв. 2026 |
9,2 млрд дол. |
Покращення. Вищі ціни на нафту підвищили рентабельність верхнього потоку. |
|
Прибутки від переробки за 2 кв. |
1 кв. 2026 |
4,1 млрд дол. |
Покращення. Кращі маржі компенсували підвищене технічне обслуговування. |
|
Дивіденди та викупи |
Річний план викупу 20 млрд дол. |
9,4 млрд дол. |
Повернуто. Включало 4,3 млрд дол. дивідендів та 5,1 млрд дол. викупів. |
|
Скорочення чистого боргу |
1 кв. 2026 |
7,0 млрд дол. |
Покращення. Грошовий потік від сировини зміцнив баланс. |
- Дохід 116,02 мільярда доларів перевищив консенсус приблизно на 6,1 мільярда доларів: Продажі зросли на 42,3% з 81,51 мільярда доларів рік тому, оскільки ціни на нафту та умови переробки покращилися. Перевищення показало сильну чутливість доходів, хоча виконання сегментів все ще визначає, скільки досягає прибутків.
- Скоригований прибуток на акцію 3,52 долара не досяг консенсусу на 0,08 долара: Прибутки все ще більш ніж подвоїлися з 1,64 долара рік тому та досягли 14,7 мільярда доларів. Незначний промах зосередив увагу на якості прибутків попри сильне основне зростання.
- Виробництво в Перміані досягло 1,8 мільйона барелів на день: Рекордний видобуток допоміг загальному виробництву утриматися близько 4,5 мільйона барелів нафтового еквівалента на день попри зупинки на Близькому Сході. Exxon все ще потребує прогресу до своєї цілі 2,5 мільйона барелів нафтового еквівалента на день до 2030 року.
- Прибутки верхнього потоку та переробки досягли 9,2 мільярда доларів та 4,1 мільярда доларів: Вищі ціни на сиру нафту підвищили прибутки від виробництва, тоді як кращі маржі покращили переробку. Підвищене технічне обслуговування все ще обмежило квартал від повного відповідання очікуванням.
- Вільний грошовий потік 17,2 мільярда доларів підтримав скорочення боргу на 7 мільярдів доларів: Exxon також повернула 9,4 мільярда доларів через дивіденди та викупи. Підтримання цих використань поряд з щорічними інвестиціями від 28 до 33 мільярдів доларів підтримало б вартість на акцію.
Читайте більше: Прогноз ціни на природний газ на 2026 рік: глобальний енергетичний шок 15 доларів чи американська пастка надлишку?
Прогноз ціни ExxonMobil (XOM) на 2026 рік: бичачі, базові та ведмежі сценарії
Перспективи XOM залежать від того, чи зможуть переважне виробництво та скорочення витрат зберегти грошовий потік після виняткового сировинного тла другого кварталу. Операційна база є міцною, але еталонне закриття 165,23 долара вже дисконтує частину відновлення.
Бичачий сценарій: вищі ціни на нафту та зростання виробництва штовхають XOM до 205 доларів
Бичачий сценарій припускає, що нафта залишається підвищеною, виробництво в Перміані будується на рекорді другого кварталу 1,8 мільйона барелів на день, а проекти Гайани розширюються без серйозних затримок. Сильні маржі переробки підтримують вільний грошовий потік достатнім для інвестицій, дивідендів та річної програми викупу 20 мільярдів доларів.
Рух до 205 доларів вимагатиме прогресу виробництва до цілі 5,5 мільйона барелів нафтового еквівалента на день до 2030 року, продовження зниження чистого боргу після скорочення на 7 мільярдів доларів у другому кварталі та наближення економії витрат до 20 мільярдів доларів. Ревізії прибутків вище максимуму Street 185 доларів зміцнили б сценарій.
Базовий сценарій: стабільний попит на нафту утримує XOM між 165 та 185 доларами
Базовий сценарій припускає, що нафта та маржі переробки помірні, тоді як переважні активи та скорочення витрат підтримують стійкість грошового потоку. Зростання Перміану, Гайани та зрідженого природного газу компенсує зниження зрілих родовищ, при цьому щорічні капітальні витрати залишаються в межах запланованого діапазону від 28 до 33 мільярдів доларів.
За цього сценарію XOM могла б торгуватися переважно між 165 та 185 доларами, загалом відповідаючи останньому кластеру аналітиків. Вільний грошовий потік понад інвестиційні потреби та стабільні викупи підтримали б діапазон, тоді як слабші маржі або зростаючий чистий борг тиснули б на верхню межу.
Ведмежий сценарій: нижчі ціни на нафту тягнуть XOM до 130 доларів
Ведмежий сценарій припускає відступ цін на нафту, стиснення маржі переробки та порушення на Близькому Сході, що призводить до зменшення виробництва. Це ослабило б як прибутки верхнього потоку, так і переробки, зменшуючи квартальний показник вільного грошового потоку 17,2 мільярда доларів.
Рух до 130 доларів став би більш вірогідним, якби ревізії прибутків знизилися, переважні проекти сповільнилися або викупи уповільнилися з темпу другого кварталу 5,1 мільярда доларів. Нижча конвертація грошових коштів та слабший оціночний мультиплікатор тиснули б на акцію попри фінансову міцність Exxon.
Прогнози цін акцій XOM на 2026 рік від аналітиків Волл-стрит
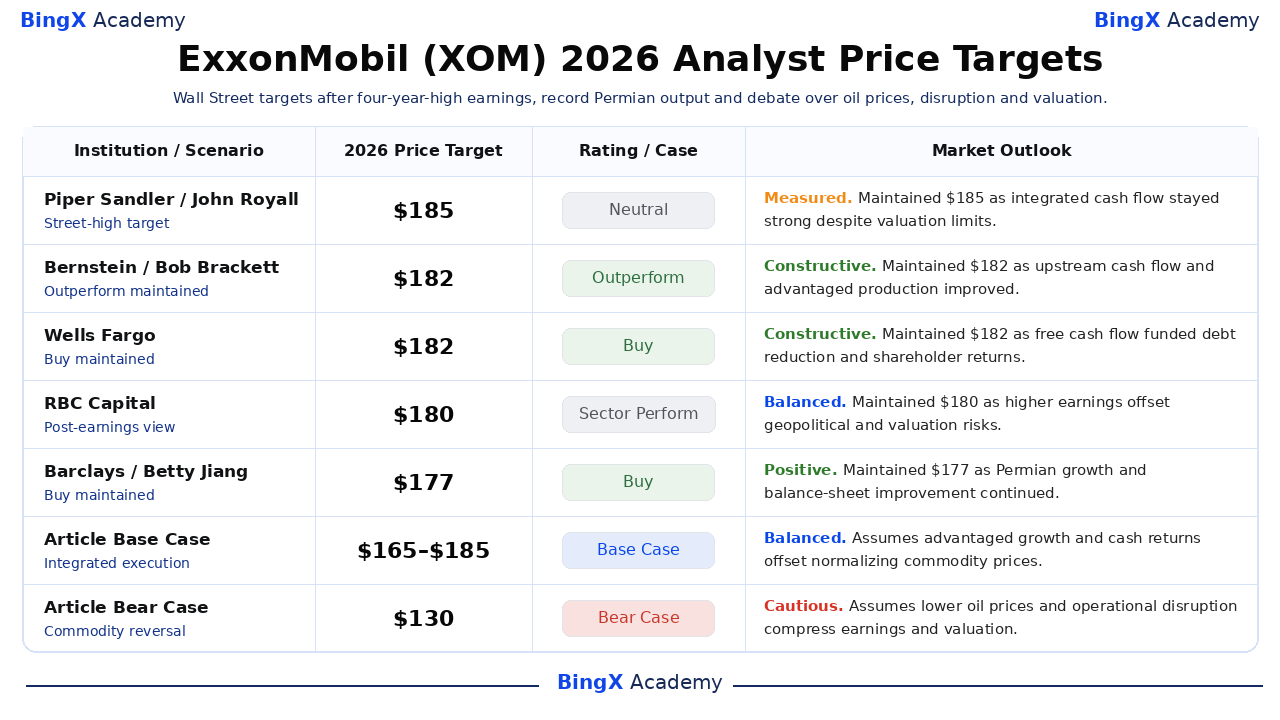
Цілі Волл-стрит залишаються близько згруповані після звіту за другий квартал. П'ять обраних реальних цілей охоплюють діапазон від 177 до 185 доларів проти еталонного закриття 165,23 долара. Цей вузький діапазон сигналізує про впевненість у якості активів Exxon, але також показує, що аналітики бачать обмежені можливості для помилок виконання після приблизно 30% зростання акцій.
|
Установа / Сценарій |
Цільова ціна на 2026 |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Piper Sandler |
185 дол. |
Нейтральна |
Виважено. 3 вересня: підтримали найвищу на Street ціль, оскільки інтегрований грошовий потік залишився міцним попри оціночні обмеження. |
|
Bernstein |
182 дол. |
Outperform |
Конструктивно. 3 серпня: підтримали Outperform після сильнішої генерації грошових коштів верхнього потоку та зростання переважного виробництва. |
|
Wells Fargo |
182 дол. |
Купувати |
Конструктивно. 31 липня: підтримали Buy, оскільки вільний грошовий потік підтримав скорочення боргу та повернення акціонерам. |
|
RBC Capital |
180 дол. |
Sector Perform |
Збалансовано. 31 липня: підтримали нейтральний рейтинг, оскільки вищі прибутки були збалансовані геополітичними та оціночними ризиками. |
|
Barclays |
177 дол. |
Купувати |
Позитивно. 10 вересня: підтримали Buy, оскільки зростання Перміану та покращення балансу підтримали прогноз. |
|
Morgan Stanley |
177 дол. |
Overweight |
Позитивно. 20 серпня: підтвердили Overweight, оскільки переважні активи та повернення капіталу підтримали вартість на акцію. |
|
Базовий сценарій статті |
165–185 дол. |
Базовий сценарій |
Збалансовано. Припускає, що переважне зростання та повернення грошових коштів компенсують нормалізацію цін на сировину. |
|
Ведмежий сценарій статті |
130 дол. |
Ведмежий сценарій |
Обережно. Припускає, що нижчі ціни на нафту та операційні порушення стиснуть прибутки та оцінку. |
Як торгувати акціями ExxonMobil (XOM) на BingX
Торгуйте перспективами виробництва, переробки та повернення акціонерам Exxon, використовуючи BingX TradFi та інструменти BingX AI. Оскільки XOM реагує на ціни на сировину, геополітичні новини та виконання проектів, трейдери повинні визначити як каталізатор, так і межі ризиків перед входом.
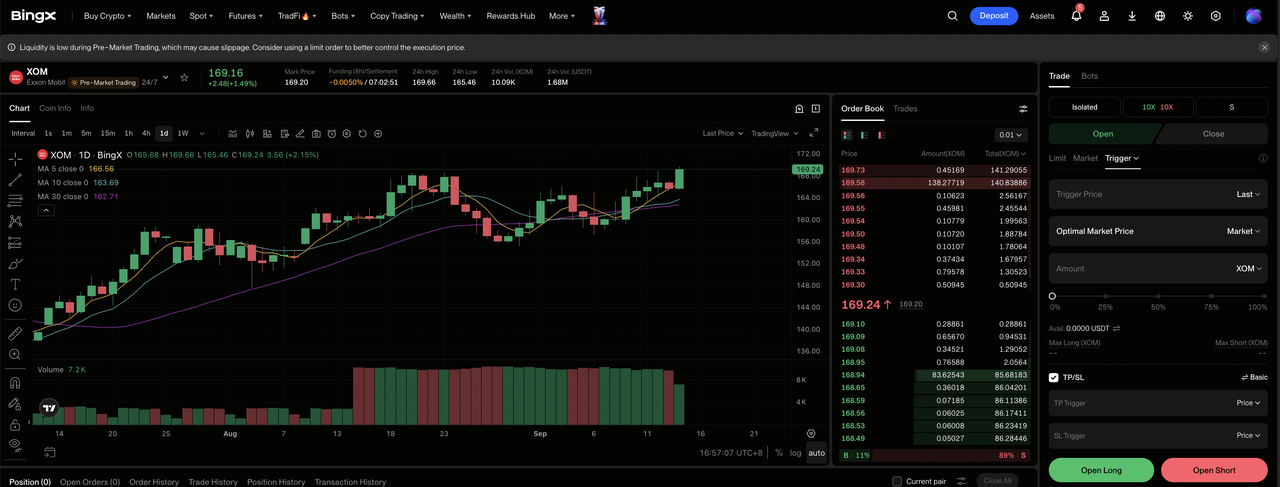
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого розділу TradFi на панелі біржі BingX.
Крок 2: Оберіть ExxonMobil (XOM). Знайдіть та оберіть контракт безстрокових ф'ючерсів XOM-USDT.
Крок 3: Оберіть свій напрямок. Виберіть Відкрити довгу, якщо переважне виробництво та повернення грошових коштів залишаються міцними. Виберіть Відкрити коротку, якщо нижчі ціни на нафту або порушення ослабляють прибутки.
Крок 4: Оберіть кредитне плече та режим маржі. Оберіть ізольовану або крос-маржу залежно від вашої толерантності до ризику. Приблизно 30% зростання з початку року показує, чому важливі консервативне кредитне плече та чітке розмірування позицій.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні тейк-профіт та стоп-лос (TP/SL) до або відразу після входу в торгівлю. XOM може швидко реагувати на ціни нафти, маржі переробки, оновлення виробництва та геополітичні події.
Топ-5 ризиків для спостереження інвесторами ExxonMobil у 2026 році
Інтегрований портфель Exxon зменшує залежність від одного бізнесу, хоча ціни на сировину, виконання проектів та розподіл капіталу все ще впливають на грошовий потік та вартість на акцію.
- Нижчі ціни на нафту можуть швидко скоротити прибутки: Скоригований прибуток досяг 14,7 мільярда доларів, оскільки ціни на сиру нафту зміцнилися. Тривале зниження тиснуло б на маржі верхнього потоку та залишило б менше грошових коштів після щорічних капітальних витрат від 28 до 33 мільярдів доларів.
- Зупинки на Близькому Сході можуть зменшити виробництво: Видобуток утримався близько 4,5 мільйона барелів нафтового еквівалента на день попри порушення в Катарі та ОАЕ. Тривалі відключення могли б зменшити продажі навіть якщо більш жорстка пропозиція підтримує вищі ціни.
- Затримки проектів можуть сповільнити план зростання Exxon на 2030 рік: Exxon націлюється на 5,5 мільйона барелів нафтового еквівалента на день та 65% обсягів від переважних активів до 2030 року. Затримки в Гайані, зрідженому природному газі або розробці Перміану відкладали б зростання прибутків.
- Нижчі маржі переробки можуть тиснути на прибутки: Переробка згенерувала 4,1 мільярда доларів у другому кварталі, оскільки ринки продуктів затягнулися. Слабший попит, вища пропозиція або розширене технічне обслуговування могли б зменшити прибутки Product Solutions.
- Викупи залежать від міцного вільного грошового потоку: Exxon повернула 9,4 мільярда доларів та зменшила чистий борг на 7 мільярдів доларів у другому кварталі. Слабший грошовий потік міг би сповільнити річний план викупу 20 мільярдів доларів.
Підсумкові думки: чи є XOM хорошою інвестицією у 2026 році?
ExxonMobil поєднує рекордне виробництво в Перміані, активи Гайани, що розширюються, та інтегровану платформу переробки з міцним фінансовим потенціалом. Скоригований прибуток за другий квартал 14,7 мільярда доларів та вільний грошовий потік 17,2 мільярда доларів одночасно фінансували дивіденди, викупи та скорочення боргу. Це операційне та фінансове виконання підтримує базовий сценарій 165–185 доларів попри більш вимогливу оцінку після ралі 2026 року.
Центральне питання полягає в тому, чи можуть довготривалі операційні покращення пережити виняткові умови сировини. Консервативні інвестори повинні моніторити виробництво відносно дорожньої карти 5,5 мільйона барелів нафтового еквівалента на день до 2030 року, маржі переробки, щорічні капітальні витрати, вільний грошовий потік та чистий борг. Прогрес за всіма п'ятьма показниками зміцнив би шлях до 205 доларів, тоді як одночасне погіршення сприяло б ведмежому сценарію 130 доларів.
Нагадування про ризик: Торгівля та інвестування в XOM передбачає високий ризик втрати капіталу. Ціни на сировину, відключення виробництва, маржі переробки, геополітичні порушення, виконання проектів, регулювання та зміни оцінки можуть істотно вплинути на акцію. Проводьте незалежне дослідження та використовуйте дисципліноване розмірування позицій.
Споріднене читання
- Топові енергетичні акції та ETF для покупки у 2026 році: енергетична криза ШІ зустрічається з геополітичною волатильністю
- Топові акції AI Energy для покупки у 2026 році: ядерна енергетика, газ, паливні елементи та розбудова енергетики ШІ
- Прогноз ціни на природний газ на 2026 рік: глобальний енергетичний шок 15 доларів чи американська пастка надлишку?
- Прогноз акцій SLB на 2026 рік: цифровий прорив ШІ на 83 долари чи геополітична пастка на 48 доларів?
- Прогноз ціни NuScale Power (SMR) на 2026 рік: прорив чистої енергії чи капіталомістка міраж?
