

AST SpaceMobile (ASTS) будує низькоорбітальну стільникову широкосмугову мережу, призначену для з'єднання стандартних смартфонів без спеціалізованих терміналів. Супутники BlueBird, наземні шлюзи та інтеграції мобільних мереж формують основну систему, при цьому комерційні оператори та державні агенції забезпечують початкову базу попиту. Можливості великі, хоча акція залишається чутливою до виконання запусків, регуляторних дозволів та вартості побудови глобального сузір'я.
Останній квартал показав швидке зростання доходів поряд з витратами на досягнення комерційного масштабу. Дохід AST SpaceMobile Q2 2026 досягнув 31,5 мільйона доларів, порівняно з 1,16 мільйона доларів роком раніше, оскільки поставки шлюзів та віхи уряду США принесли продажі. Контрактний бек-лог зріс до приблизно 1,3 мільярда доларів, проте чистий збиток у 230,9 мільйона доларів показав, чому перетворення запусків та зобов'язань у повторюваний сервісний дохід залишається центральним інвестиційним тестом.
Прогноз акції ASTS на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Кейс сузір'я та комерціалізації: успішні запуски BlueBird, активація оператора та конверсія бек-логу могли б встановити повторюваний сервісний дохід через дистрибуційну мережу, що охоплює понад 3 мільярди абонентів.
- Кейс розгортання та фінансування: затримки розкладу, регуляторні затримки та постійні збитки могли б відсунути комерційний дохід назовні та потребувати більше фінансування, пов'язаного з капіталом.
Цей путівник розкриває прогноз акції ASTS, сценарії цін на 2026 рік, ключові ризики та погляди аналітиків, спираючись на звіт про прибутки Q2 2026 AST SpaceMobile від 10 серпня, квартальну звітність та ринкові дані станом на 10 вересня, плюс як торгувати ф'ючерсами акцій ASTS на BingX TradFi з заставою USDT.
Топ 5 речей, які інвесторам AST SpaceMobile потрібно знати у вересні 2026 року
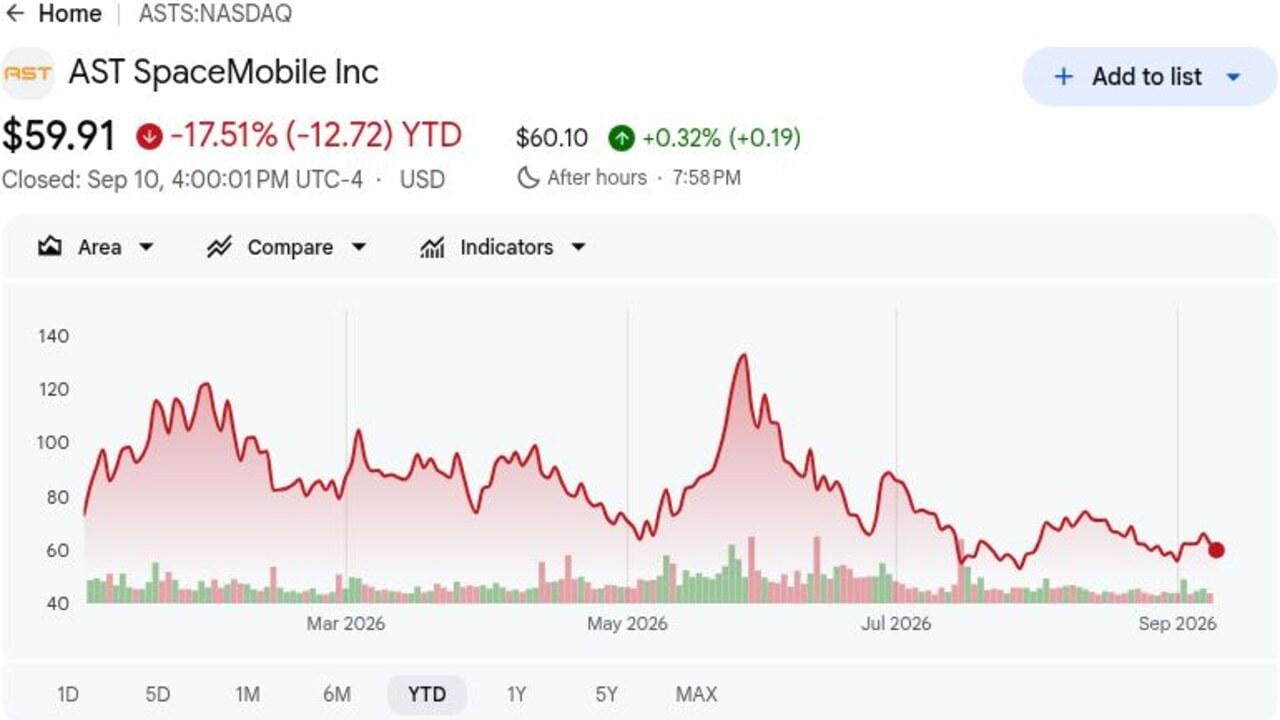
- ASTS закрилася на рівні $59,91 10 вересня та залишалась у мінусі на 17,51% від початку року: Акції були більш ніж на 55% нижче 52-тижневого максимуму $133,86, показуючи, як швидко супутникові віхи та проблеми фінансування можуть змінити оцінку.
- Дохід Q2 досягнув $31,5 мільйона, порівняно з $1,16 мільйона: Продажі зросли більш ніж у двадцять разів рік до року через поставки шлюзів та віхи уряду США, але не дотягнули до консенсусу FactSet у $34,5 мільйона приблизно на $3,0 мільйона.
- Контрактний дохідний бек-лог розширився до приблизно $1,3 мільярда: Загальна сума включає зобов'язання комерційних партнерів та понад $125 мільйонів додаткових нагород уряду США. Віхи запуску та покриття визначатимуть, коли цей бек-лог перетвориться на дохід та готівку.
- Проформа ліквідність перевищила $3,7 мільярда після фінансування: AST SpaceMobile залучила $1,15 мільярда через конвертовані облігації, подовживши злітну смугу для супутників, шлюзів та запусків. Фінансування зменшує короткостроковий тиск ліквідності, але додає ризик розбавлення.
- Безперервне покриття вибраних ринків потребує приблизно від 45 до 60 супутників: AST SpaceMobile повідомила про 13 супутників на орбіті після останніх розгортань. Виробництво та темп запуску повинні закрити цей розрив до того, як більш широкий комерційний сервіс зможе масштабуватися.
Що таке AST SpaceMobile (ASTS)?
AST SpaceMobile — це компанія супутникового зв'язку, що розробляє мережу SpaceMobile, платформу прямого зв'язку з пристроями, призначену для розширення стільникового широкосмугового зв'язку за межі наземних вишок. Її великі супутники BlueBird спілкуються зі звичайними смартфонами, використовуючи мобільний спектр, наданий через операторських партнерів. Дохід наразі надходить від шлюзового обладнання та віх державних контрактів, тоді як довгострокова модель залежить від спільної сервісної економіки з операторами мобільних мереж. Платформа націлена на сільські, морські, авіаційні, аварійно-рятувальні та оборонні випадки використання, не вимагаючи від споживачів заміни своїх телефонів.
Довгострокова стратегія поєднує вертикально інтегроване виробництво супутників з дистрибуцією під керівництвом оператора. AST SpaceMobile працює майже з 60 операторами мобільних мереж, що представляють понад 3 мільярди абонентів, з відносинами, включаючи AT&T, Verizon, Vodafone та групу stc. Комерційна угода Vodafone поширюється до 2034 року, а угода stc включає зобов'язання з передоплати $175 мільйонів. SpaceX та Blue Origin надають запускові потужності навіть коли Starlink конкурує в сервісі прямого зв'язку з пристроями, роблячи виробничу різноманітність, доступ до запусків та інтеграцію партнерів центральними для розширення компанії.
Читати більше: Топ космічних акцій для покупки перед IPO SpaceX
Огляд прибутків AST SpaceMobile (ASTS) Q2 2026: зростання доходів, бек-лог та витрати на розгортання
AST SpaceMobile повідомила про дохід Q2 у розмірі $31,5 мільйона проти консенсусу FactSet $34,5 мільйона, зростання з $1,16 мільйона роком раніше, тоді як збиток GAAP на акцію у $0,77 був ширший за очікувані приблизно $0,32. Чистий збиток досягнув $230,9 мільйона, а операційні витрати зросли до $329,1 мільйона, частково через збиток від примусової конверсії у $125,9 мільйона. Бек-лог розширився до приблизно $1,3 мільярда, ліквідність перевищила $3,7 мільярда, і керівництво підтримало прогноз доходу на 2026 рік від $150 мільйонів до $200 мільйонів, залишаючи виконання другої половини як основну напругу.
Читати більше: Огляд прибутків AST SpaceMobile (ASTS) Q2 2026: бек-лог $1,30 млрд та прогноз на 2026 рік спричиняють ралі на 4,17%
|
Фінансовий показник |
Прогноз / Консенсус |
Повідомлено / Фактично |
Сюрприз |
|
Дохід Q2 2026 |
$34,5 млн консенсус FactSet |
$31,5 млн |
Не дотягнули. Приблизно на $3,0 млн нижче консенсусу; зростання з $1,16 млн рік до року. |
|
Розбавлений збиток GAAP Q2 на акцію |
Збиток $0,32 консенсус |
Збиток $0,77 |
Не дотягнули. Збиток був на $0,45 ширший за очікуваний. |
|
Чистий збиток GAAP Q2 |
Збиток $99,4 млн у Q2 2025 |
Збиток $230,9 млн |
Розширився. Збиток зріс на $131,5 млн рік до року. |
|
Операційні витрати Q2 |
$164,1 млн у Q1 2026 |
$329,1 млн |
Вище. Включали збиток від примусової конверсії $125,9 млн. |
|
Контрактний дохідний бек-лог |
Понад $1,2 млрд раніше |
Приблизно $1,3 млрд |
Розширився. Включає комерційні зобов'язання та державні нагороди. |
|
Додаткові нагороди уряду США |
— |
Понад $125 млн |
Додано. Державна робота розширила передкомерційну видимість. |
|
Проформа ліквідність |
— |
Понад $3,7 млрд |
Посилилася. Фінансування подовжило злітну смугу для побудови сузір'я. |
|
Прогноз доходу на 2026 рік |
$150–$200 млн попередній прогноз |
$150–$200 млн |
Підтримано. Середня точка $175 млн потребує сильно зваженої другої половини. |
- Дохід зріс з $1,16 мільйона до $31,5 мільйона: Поставки шлюзів та державні віхи стимулювали зростання, хоча дохід все ще не дотягнув до консенсусу на $3,0 мільйона. Необхідний більш послідовний час доставки для стабільнішої бази продажів.
- Збиток $0,77 на акцію був на $0,45 ширший за очікуваний: Чистий збиток зріс до $230,9 мільйона з $99,4 мільйона роком раніше. Витрати на виробництво супутників, інженерію та фінансування все ще переважають швидке зростання доходів.
- Бек-лог досягнув $1,3 мільярда, включаючи понад $125 мільйонів державних нагород: Комерційні та державні зобов'язання диверсифікують майбутній дохід. Їх цінність залежить від розгортання, виконання віх та збору готівки.
- Операційні витрати подвоїлися послідовно до $329,1 мільйона: Загальна сума включала збиток від примусової конверсії $125,9 мільйона. Навіть виключаючи цю статтю, виробництво супутників та мережеві інвестиції тримають операційний леверидж обмеженим.
- Річний прогноз від $150 мільйонів до $200 мільйонів був підтриманий: Середня точка $175 мільйонів порівнюється з доходом першої половини року $46,2 мільйона. Поставки шлюзів, державна робота та прогрес запусків мають прискоритися в другій половині.
Інвестиційний прогноз AST SpaceMobile (ASTS) на 2026 рік: $120 бичачий кейс проти $40 ведмежого кейсу
Центральний тест полягає в тому, чи зможе розгортання BlueBird перетворити охоплення операторів та $1,3 мільярда бек-логу у повторюваний сервісний дохід до того, як збитки та фінансування розбавлять можливість.
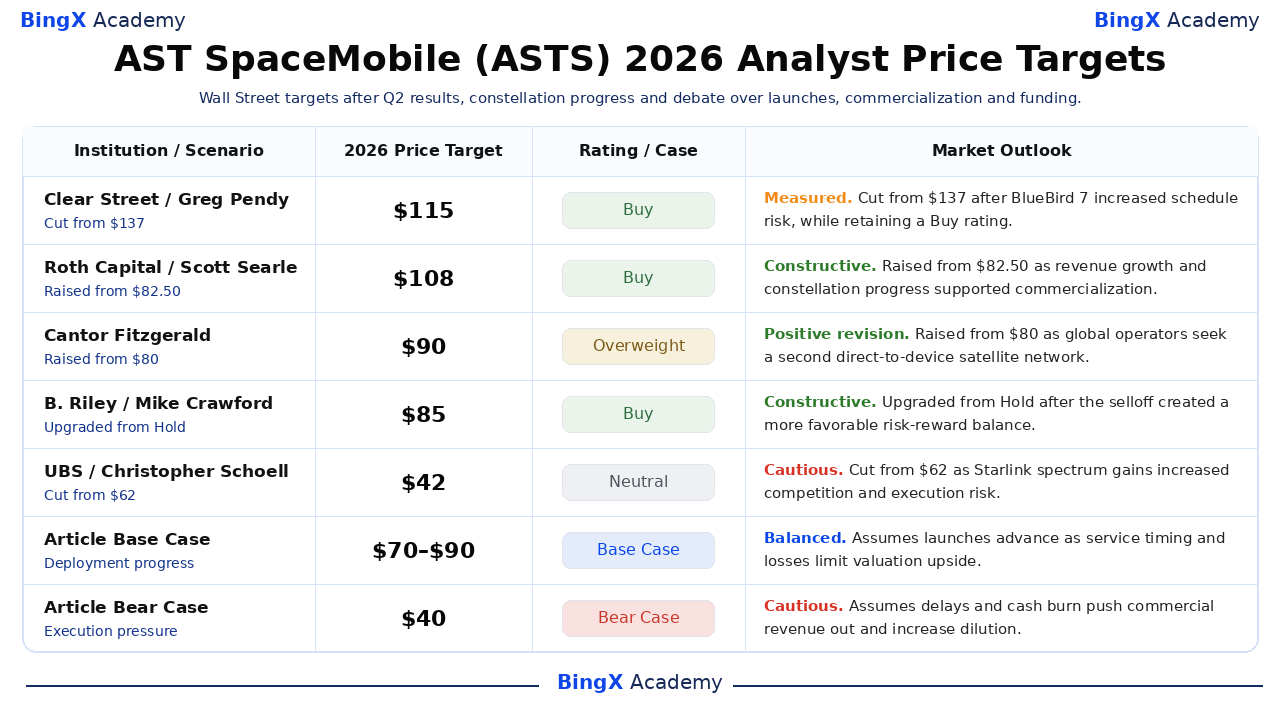
Цільові ціни аналітиків AST SpaceMobile (ASTS) на 2026 рік та сценарії статті. Цільові показники третіх сторін є орієнтовними точками, а не обіцянками цін. Оновлено 11 вересня 2026 року.
Бичачий кейс: швидше розгортання супутників штовхає ASTS до $120
Бичачий кейс припускає, що запуски залишаються частими, супутники працюють як заплановано, а тестування операторів прогресує до платного сервісу. Бек-лог понад $1,3 мільярда починає конвертуватися, державні нагороди розширюються, а мережа наближається до 45-60 супутників, необхідних для безперервного покриття на вибраних ринках.
Рух до $120 потребуватиме доходу на 2026 рік поблизу або вище стелі прогнозу в $200 мільйонів, активації сервісу з AT&T, Verizon або Vodafone, та чіткого шляху від ліквідності $3,7 мільярда до комерційно корисного сузір'я. Вищі оцінки доходу та нижче використання готівки на супутник посилили б кейс.
Базовий кейс: стабільне розгортання супутників тримає ASTS між $70 та $90
Базовий кейс припускає, що виробництво та запуски BlueBird просуваються, дохід від шлюзів та уряду підтримує річний прогноз, а мобільні оператори продовжують інтеграційну роботу. Комерційна активація залишається нерівномірною, тоді як квартальний збиток $230,9 мільйона утримує бек-лог $1,3 мільярда від швидкого перетворення в прибутки.
ASTS могла б торгуватися в основному між $70 та $90 за цих умов. Дохід в межах діапазону від $150 мільйонів до $200 мільйонів, успішне введення супутників в експлуатацію та стабільний бек-лог підтримали б діапазон. Серйозні затримки запусків або прогноз нижче $150 мільйонів послабили б верхню межу.
Ведмежий кейс: затримки запусків та розбавлення тягнуть ASTS до $40
Ведмежий кейс припускає, що відмови запусків або супутників затримують безперервне покриття, уповільнюючи активацію операторів та визнання доходу. Витрати залишаються підвищеними по мірі продовження виробництва, тоді як додаткове конвертоване або акціонерне фінансування додає розбавлення.
Рух до $40 стане більш імовірним, якщо дохід другої половини значно не дотягне до $103,8 мільйона, необхідних для досягнення нижньої межі річного прогнозу, розгортання супутників не виконає план покриття або регулятори затримають доступ до спектру. Сильніша конкуренція Starlink могла б додати додатковий тиск до того, як AST досягне позитивного грошового потоку.
Прогнози цін акцій ASTS на 2026 рік від аналітиків Волл-стріт
Ці п'ять датованих дій охоплюють від $42 до $115 та відображають різко відмінні припущення щодо темпу запусків, попиту операторів, конкуренції та фінансування. Вони є орієнтовними точками третіх сторін, а не єдиним консенсусним прогнозом. Останні рядки Base та Bear є редакційними сценаріями Академії BingX та позначені окремо.
|
Установа / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Кейс |
Ринковий прогноз |
|
Clear Street / Грег Пенді |
$115 |
Купувати |
Поміркований. 20 квітня: знижено з $137 після того, як BlueBird 7 підвищив ризик розкладу, зберігши рейтинг Купувати. |
|
Roth Capital / Скотт Серл |
$108 |
Купувати |
Конструктивний. 3 березня: підвищено з $82,50, оскільки зростання доходу та прогрес сузір'я підтримали комерціалізацію. |
|
Cantor Fitzgerald / Колін Канфілд |
$90 |
Надвага |
Позитивна ревізія. 11 серпня: підвищено з $80, оскільки глобальні оператори шукають другу прямо-до-пристрою супутникову мережу. |
|
B. Riley / Майк Кроуфорд |
$85 |
Купувати |
Конструктивний. 17 липня: підвищено з Утримувати після розпродажу створив більш сприятливе співвідношення ризику та винагороди. |
|
UBS / Крістофер Шоелл |
$42 |
Нейтральна |
Обережний. 9 вересня: знижено з $62, оскільки набуття спектру Starlink посилило конкуренцію та ризик виконання. |
|
Базовий кейс статті |
$70–$90 |
Базовий кейс |
Збалансований. Припускає, що запуски просуваються, оскільки час сервісу та збитки обмежують зростання оцінки. |
|
Ведмежий кейс статті |
$40 |
Ведмежий кейс |
Обережний. Припускає, що затримки та витрати готівки відсувають комерційний дохід та збільшують розбавлення. |
Як торгувати акціями AST SpaceMobile (ASTS) на BingX
Торгуйте прогнозом розгортання BlueBird AST SpaceMobile, активації оператора та конверсії бек-логу, використовуючи BingX TradFi та BingX AI інструменти. Оскільки ASTS може різко реагувати на результати запусків, регуляторні рішення та оновлення фінансування, трейдери повинні визначити як каталізатор, так і ліміти ризику перед входом у позицію.
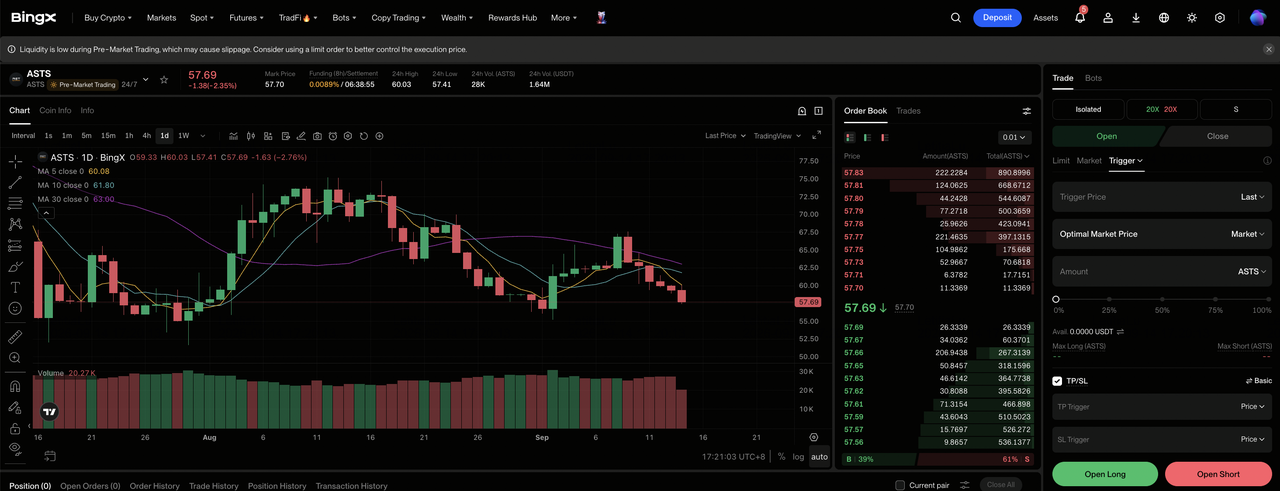
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованої секції TradFi на панелі управління біржі BingX.
Крок 2: Виберіть AST SpaceMobile (ASTS). Знайдіть та виберіть безстроковий ф'ючерсний контракт ASTS-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу позицію, якщо запуски залишаються за графіком, бек-лог конвертується, а оператори активують сервіс. Виберіть Відкрити коротку позицію, якщо затримки, витрати готівки або конкуренція послаблюють очікувану економіку на акцію.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть ізольовану або крос-маржу на основі вашої толерантності до ризику. ASTS торгувалася більш ніж на 55% нижче свого 52-тижневого максимуму $133,86, показуючи, чому консервативне кредитне плече та чітке визначення розміру позиції важливі.
Крок 5: Виконуйте суворі протоколи ризику. Встановіть рівні тейк-профіту та стоп-лосу (TP/SL) до або одразу після входу в угоду. ASTS може швидко реагувати на запуски, введення супутників в експлуатацію, угоди з операторами, дозволи на спектр, прогнози та фінансування.
Топ 5 ризиків для спостереження інвесторами AST SpaceMobile у 2026 році
Оцінка AST SpaceMobile залежить від віх розгортання, комерціалізації та фінансування, які можуть змінити час та вартість майбутнього грошового потоку.
- Відмови запусків або розгортання можуть затримати покриття: Мережа мала 13 супутників на орбіті та потребує приблизно від 45 до 60 для безперервного покриття на вибраних ринках. Відмова супутника затримала б дохід та додала витрати на заміну.
- Бек-лог $1,3 мільярда може конвертуватися повільно: Дохід залежить від шлюзів, розгортання супутників, регуляторних дозволів та прийняття клієнтами. Затримки могли б відсунути дохід та надходження готівки на пізніші періоди.
- Квартальний збиток $230,9 мільйона тримає ризик розбавлення високим: Понад $3,7 мільярда проформа ліквідності підтримує розширення, але залучення конвертованих облігацій на $1,15 мільярда показує, що зовнішнє фінансування залишається важливим. Більше цінних паперів може розбавити майбутні прибутки на акцію.
- Дозволи на спектр можуть уповільнити розширення ринку: Майже 60 відносин з операторами охоплюють кілька юрисдикцій з різними телекомунікаційними правилами. Затримки на основних ринках могли б зменшити досяжну базу абонентів та послабити економіку партнерів.
- Starlink може чинити тиск на прийняття та ціноутворення: SpaceX експлуатує значно більше сузір'я та посилила свою позицію в спектрі. Швидше розгортання або сильніші угоди з операторами могли б зменшити ринкову частку AST та чинити тиск на економіку сервісу.
Заключні думки: чи варто інвестувати в AST SpaceMobile у 2026 році?
AST SpaceMobile вийшла за межі суто технічної концепції. Дохід Q2 досягнув $31,5 мільйона, бек-лог зріс до приблизно $1,3 мільярда, а відносини з операторами охоплюють понад 3 мільярди абонентів. Ці цифри встановлюють попит та дистрибуцію, хоча чистий збиток $230,9 мільйона та залишкова потреба в супутниках показують, скільки виконання все ще попереду.
Бичачий кейс потребує, щоб запуски та активація операторів перетворили бек-лог у повторюваний дохід, підтримуючи $120. Ведмежий кейс відображає затримки розкладу, конкуренцію та тиск фінансування, які могли б потягнути ASTS до $40. Консервативні трейдери можуть почекати доходу на рівні нижньої межі річного прогнозу, успішного введення додаткових BlueBird в експлуатацію та чіткішого часу комерційного сервісу.
Нагадування про ризик: Торгівля та інвестування в акції, такі як ASTS, включає високий ризик втрати капіталу. Відмови запусків, дефекти супутників, затримки спектру, витрати готівки, розбавлення, конкуренція та торгівля з кредитним плечем можуть призвести до швидких збитків. Проведіть незалежне дослідження перед розподілом капіталу.
Пов'язане читання
- Топ космічних акцій для покупки перед IPO SpaceX
- Топ оборонних акцій для покупки у 2026 році: праймери, ракети, дрони, космос та війна з підтримкою ШІ
- Прогноз цін SpaceX (SPCX) на 2026 рік: $227 вуличний максимум злиття ШІ або бульбашка трильйонної оцінки?
- Прогноз цін Rocket Lab (RKLB) на 2026 рік: чи зможе нова ракета та зростання оборони штовхнути RKLB до $150?
- Прогноз акцій Firefly Aerospace на 2026 рік: чи можуть ракети-носії, космічні послуги привести FLY до $45+?
- Прогноз цін Lockheed Martin (LMT) на 2026 рік: чи може рекордний бек-лог штовхнути LMT до $700?
