
Walmart (WMT) управляет одной из крупнейших в мире розничных сетей через Walmart U.S., Walmart International и Sam's Club U.S. Его магазины и клубы остаются основой бизнеса, в то время как электронная коммерция, маркетплейс услуги, реклама, членства и фулфилмент становятся более важными для роста и прибыльности.
Последний квартал показал обе стороны этого перехода. Выручка Walmart Q2 FY2027 выросла на 5,9% до $187,937 млрд, скорректированная EPS достигла $0,81, глобальные продажи электронной коммерции выросли на 23%, а реклама увеличилась на 38%. Сопоставимые продажи Walmart U.S. без учета топлива увеличились только на 2,6% против 3,8% отслеживаемого консенсуса, что заставило инвесторов взвешивать более быстрый цифровой рост против более медленной краткосрочной динамики магазинов.
Прогноз акций WMT на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Сценарий цифрового роста маржи: рост электронной коммерции, рекламы, маркетплейса и членства позволяет операционной прибыли расти быстрее продаж, поскольку сопоставимые продажи в США восстанавливаются.
- Сценарий давления на оценку: слабые сопоставимые продажи, дефляция в аптечном сегменте, рост запасов и более мягкие прогнозы на Q3 не позволяют прибыли поддерживать премиальный мультипликатор.
Это руководство анализирует прогноз акций WMT, ценовые сценарии на 2026 год, ключевые риски и мнения аналитиков, основываясь на отчете о прибыли Walmart за Q2 FY2027 от 20 августа, последующих документах и рыночных данных до 4 сентября, плюс как торговать фьючерсами на акции WMT на BingX TradFi с залогом USDT.
Топ-5 вещей, которые должны знать инвесторы Walmart в сентябре 2026 года
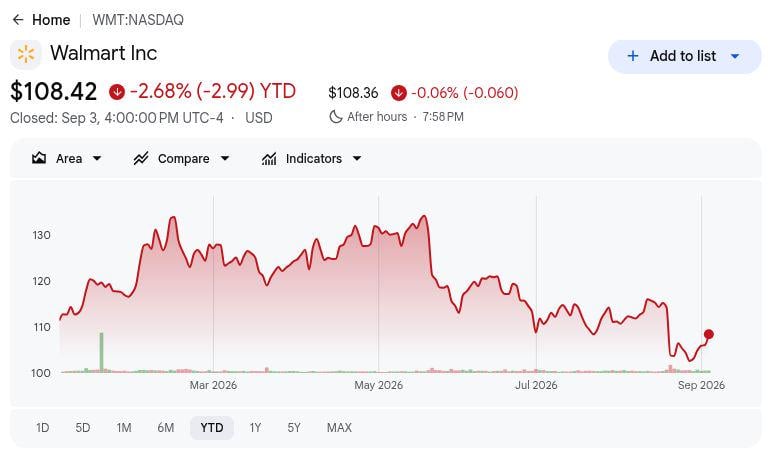
- WMT закрылась на $108,42 и упала на 2,68% с начала года по 3 сентября: Акции находились примерно на 19,8% ниже своего 52-недельного максимума $135,16 после падения на 9,2% в день отчета о прибыли. Этот сброс отражает обеспокоенность по поводу сопоставимых продаж и краткосрочных прогнозов, даже несмотря на то, что цифровые бизнесы Walmart продолжают расти.
- Квартальная выручка достигла $187,937 млрд и выросла на 5,9% в годовом выражении: Выручка превысила отслеживаемый консенсус в $186,75 млрд примерно на $1,19 млрд, в то время как скорректированная EPS в $0,81 превзошла оценку в $0,74 на семь центов. Заголовочные результаты остались сильнее, чем подразумевала реакция на сопоставимые продажи в США.
- Глобальные продажи электронной коммерции выросли на 23%, а реклама увеличилась на 38%: Электронная коммерция Walmart U.S. выросла на 24%, Walmart Connect исключая VIZIO расширился на 43%, а доставка из магазина выросла на 40%. Эти высокорастущие виды деятельности расширяют структуру доходов за пределы продаж товаров и улучшают экономику цифровой экосистемы Walmart.
- Менеджмент повысил рост продаж FY2027 до 4,0% - 5,0% и скорректированную EPS до $2,80 - $2,87: Предыдущие диапазоны составляли 3,5% - 4,5% и $2,75 - $2,85, в то время как рост скорректированной операционной прибыли был поднят до 7,0% - 8,5%. Более сильный годовой взгляд контрастирует с прогнозом EPS на Q3 всего в $0,62 - $0,64.
- Выбранные цели аналитиков после отчета о прибыли варьируются от $114 до $137: Более широкая группа из 39 аналитиков имеет среднюю цель в $131,88, с оценками в диапазоне от $113 до $155 и 35 бычьими рейтингами против четырех удерживающих. Разброс отражает уверенность в долгосрочной модели Walmart наряду с неопределенностью относительно восстановления сопоставимых продаж и поддержки оценки.
Что такое Walmart (WMT)?
Walmart - это глобальный омниканальный ритейлер, управляющий Walmart U.S., Walmart International и Sam's Club U.S. через магазины, клубы и сайты электронной коммерции. Его доходы поступают от продаж товаров и продуктов питания, а также от членских взносов, рекламы, комиссий маркетплейса, фулфилмента и финансовых услуг. Около 280 миллионов клиентов и участников посещают более 10 900 локаций и многочисленные онлайн-площадки каждую неделю в 19 странах, и компания сгенерировала $713 млрд выручки в FY2026 с примерно 2,1 млн сотрудников. В Q2 FY2027 Walmart U.S. произвел $125,2 млрд чистых продаж по сравнению с $35,2 млрд на международном уровне и $25,7 млрд в Sam's Club U.S.
Текущая стратегия Walmart заключается в объединении своего физического присутствия магазинов с более быстрой доставкой, расширением маркетплейса, услугами фулфилмента, членствами и рекламой с более высокой маржой. Почти 50% объема маркетплейса прошло через Walmart Fulfillment Services во втором квартале, укрепив связь между ассортиментом третьих сторон и доходами от логистики. Компания сотрудничает с OpenAI для поддержки покупок Walmart и Sam's Club через ChatGPT и с Google для представления продуктов в Gemini через Universal Commerce Protocol. Объявленное приобретение Vibe.co также расширило бы Walmart Connect в самообслуживаемую рекламу на подключенном телевидении, основываясь на VIZIO и интеграциях с Magnite, Yahoo DSP и Google DV360.
Обзор прибыли Walmart (WMT) Q2 FY2027: выручка, EPS и цифровой рост
Walmart показал выручку Q2 FY2027 в $187,937 млрд против отслеживаемого консенсуса в $186,75 млрд, что представляет рост на 5,9% в годовом выражении, в то время как скорректированная EPS в $0,81 превзошла оценку в $0,74. Глобальная электронная коммерция и реклама выросли на 23% и 38% соответственно, и менеджмент поднял рост продаж FY2027 до 4,0% - 5,0% и скорректированную EPS до $2,80 - $2,87. Основная слабость заключалась в сопоставимых продажах Walmart U.S. в 2,6% против ожидаемых 3,8%, за которой последовал прогноз EPS на Q3 в $0,62 - $0,64.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Общая выручка Q2 FY2027 |
$186,75 млрд консенсус |
$187,937 млрд |
Превзошла. Примерно на $1,19 млрд выше консенсуса; рост на 5,9% в годовом выражении. |
|
Q2 скорректированная разводненная EPS |
$0,74 консенсус |
$0,81 |
Превзошла. На семь центов или примерно на 9,5% выше консенсуса. |
|
Q2 GAAP разводненная EPS |
— |
$0,80 против $0,88 год назад |
Снизилась. Упала на 9,1%, поскольку инвестиционные потери компенсировали операционный рост. |
|
Q2 GAAP чистая прибыль, относящаяся к Walmart |
— |
$6,366 млрд |
Снизилась. Упала на 9,4% с $7,026 млрд. |
|
Q2 операционная прибыль |
— |
$9,383 млрд; +28,8% в годовом выражении |
Улучшилась. Возвраты пошлин и бизнес-микс подняли отчетную прибыль. |
|
Сопоставимые продажи Walmart U.S. без учета топлива |
3,8% консенсус |
0,026 |
Не достигла. Ценообразование в аптеках создало негативное влияние в 125 базисных пункта. |
|
Рост глобальных продаж электронной коммерции |
— |
+23% в годовом выражении |
Ускорился. Самовывоз, доставка и маркетплейс остались основными двигателями роста. |
|
Рост глобальной рекламы |
— |
+38% в годовом выражении |
Улучшился. Walmart Connect и международная реклама расширили структуру с более высокой маржей. |
|
Операционный денежный поток за шесть месяцев |
— |
$19,710 млрд |
Улучшился. Увеличился на $1,358 млрд в годовом выражении. |
|
Свободный денежный поток за шесть месяцев |
— |
$5,529 млрд |
Снизился. Упал на $1,371 млрд, поскольку капитальные расходы выросли на $2,772 млрд. |
|
Прогноз скорректированной EPS на Q3 FY2027 |
$0,67 - $0,68 диапазон консенсуса |
$0,62 - $0,64 |
Ниже. Краткосрочные реинвестиции и время повлияли на прогноз. |
|
Прогноз скорректированной EPS на FY2027 |
Ранее: $2,75 - $2,85 |
$2,80 - $2,87 |
Повышен. Оба конца диапазона сдвинулись выше после Q2. |
|
Прогноз роста чистых продаж FY2027 в постоянной валюте |
Ранее: 3,5% - 4,5% |
4,0% - 5,0% |
Повышен. Прогноз выручки на полный год улучшился на 50 базисных пунктов с обеих сторон. |
- Выручка в $187,937 млрд выросла на 5,9% и превзошла консенсус примерно на $1,19 млрд: Выручка в постоянной валюте все равно увеличилась на 5,1%, показывая, что широкий импульс роста выручки остался нетронутым, несмотря на более слабый результат сопоставимых продаж Walmart U.S.
- Скорректированная EPS в $0,81 превзошла оценку в $0,74 на семь центов: GAAP EPS снизилась на 9,1% до $0,80, поскольку потери от долевых и других инвестиций повлияли на отчетные результаты, отделив более сильные базовые операции от более слабых тенденций отчетной чистой прибыли.
- Глобальная электронная коммерция выросла на 23%, а реклама увеличилась на 38%: Walmart Connect исключая VIZIO выросли на 43%, доставка из магазина расширилась на 40%, а чистые продажи маркетплейса выросли более чем на 50%, увеличив вклад от цифровых услуг и коммерции третьих сторон.
- Операционная прибыль в $9,383 млрд увеличилась на 28,8%: Скорректированная операционная прибыль в постоянной валюте выросла на 17,4%, а валовая прибыль Walmart U.S. расширилась на 158 базисных пунктов, хотя операционные расходы делевериджировались на 72 базисных пункта, а возвраты пошлин помогли сравнению.
- Прогноз скорректированной EPS на FY2027 повышен до $2,80 - $2,87 с $2,75 - $2,85: Прогноз на Q3 в $0,62 - $0,64 остался ниже примерного взгляда Стрит в $0,67 - $0,68, и ожидается, что время Flipkart снизит рост продаж Q3 более чем на 100 базисных пунктов.
Инвестиционный прогноз Walmart (WMT) на 2026 год: бычий сценарий $155 против медвежьего сценария $90
Центральным тестом является то, могут ли цифровые бизнесы Walmart и улучшающийся операционный леверидж компенсировать более медленные сопоставимые продажи достаточно сильно, чтобы поддержать его премиальную оценку.
Бычий сценарий: сильный рост электронной коммерции и рекламы толкает WMT к $155
Бычий сценарий предполагает, что сопоставимые продажи Walmart U.S. восстановятся к 3,5% - 4,0%, рост глобальной электронной коммерции останется около или выше 20%, а реклама останется выше 30%. Доходы от маркетплейса, членства и фулфилмента с более высокой маржой помогают скорректированной операционной прибыли расти быстрее продаж и финишировать около верхнего предела прогноза FY2027 в 8,5%.
Движение к $150 - $155 потребует более сильного роста транзакций и чеков, стабильных запасов и скорректированной EPS около верхнего предела прогноза в $2,87. Продолжающееся улучшение цифровой маржи обеспечило бы наиболее четкое подтверждение, в то время как еще один значительный промах сопоставимых продаж ослабил бы сценарий.
Базовый сценарий: стабильный рост продаж удерживает WMT между $120 и $135
Базовый сценарий предполагает, что годовые продажи растут в пределах диапазона менеджмента 4,0% - 5,0%, поскольку электронная коммерция и реклама компенсируют более медленный рост магазинов. Скорректированная EPS попадает в прогноз $2,80 - $2,87, в то время как операционная прибыль продолжает расти быстрее выручки без необходимости в крупном переоценочном перерейтинге.
В этом сценарии WMT могла бы торговаться в основном между $120 и $135. Результаты Q3 около прогноза, ослабление аптечного давления и продолжающийся прогресс цифровой маржи поддержали бы диапазон, в то время как сокращение прогноза на полный год ослабило бы его.
Медвежий сценарий: более медленные потребительские расходы и давление маржи тянут WMT к $90
Медвежий сценарий предполагает, что сопоставимые продажи Walmart U.S. остаются около или ниже 2,5%, дефляция в аптеках продолжается, а ценовые инвестиции компенсируют часть выгоды от возвратов пошлин. Запасы растут быстрее выручки, капзатраты давят на свободный денежный поток, и премиальный мультипликатор прибыли начинает сжиматься.
Движение к $90 - $100 стало бы более вероятным, если EPS Q3 упадет ниже $0,62, свободный денежный поток ослабнет дальше, или менеджмент сократит прогноз FY2027. Walmart все еще мог бы увеличить продажи в этом сценарии, но более слабая конвертация наличности и более медленные пересмотры прибыли оказали бы давление на акции.
Прогнозы цен акций WMT на 2026 год от аналитиков Уолл-Стрит
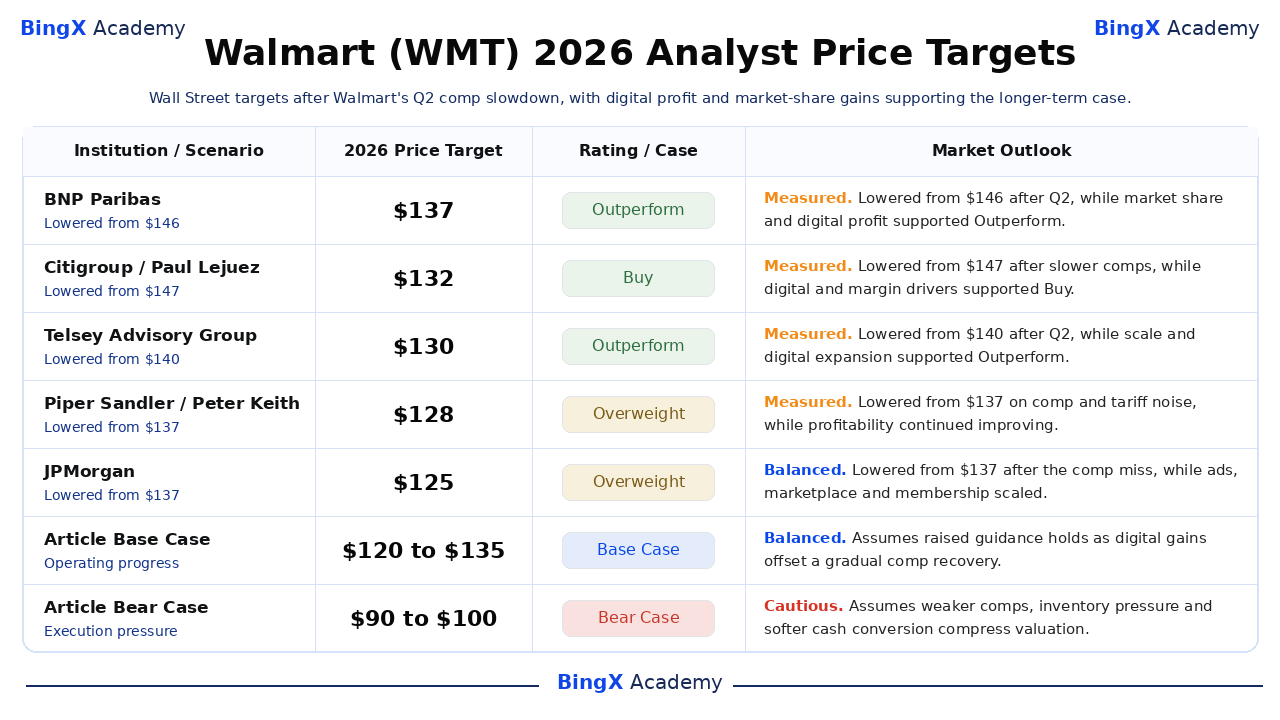
Шесть выбранных действий после отчета о прибыли датированы, названы сторонними целями и представлены от высших к низшим. Они варьируются от $114 до $137, в то время как более широкий набор из 39 аналитиков в среднем составляет $131,88 и охватывает от $113 до $155. Последние две строки являются редакционными сценариями BingX Academy, а не прогнозами Уолл-Стрит.
|
Учреждение / Сценарий |
Ценовая цель на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
BNP Paribas |
$137 |
Outperform |
Взвешенный. 21 августа: понижен со $146 до $137 после Q2, сохраняя взгляд Outperform на потенциал рыночной доли и цифровой прибыли Walmart. |
|
Citigroup |
$132 |
Buy |
Взвешенный. 21 августа: понижен со $147 до $132 после замедления сопоставимых продаж, но сохранил Buy, поскольку цифровые и маржинальные драйверы остались нетронутыми. |
|
Telsey Advisory Group |
$130 |
Outperform |
Взвешенный. 21 августа: понижен со $140 до $130 после Q2, сохраняя Outperform на масштабе, приростах рыночной доли и цифровом расширении Walmart. |
|
Piper Sandler |
$128 |
Overweight |
Взвешенный. 21 августа: понижен со $137 до $128 по причине сопоставимых продаж в США и шума от возвратов пошлин, отмечая улучшающуюся прибыльность. |
|
JPMorgan |
$125 |
Overweight |
Сбалансированный. 21 августа: понижен со $137 до $125 после промаха сопоставимых продаж, но сохранил Overweight на масштабировании рекламы, маркетплейса и членства. |
|
Truist Securities |
$114 |
Buy |
Осторожный. 21 августа: понижен со $140 до $114 после результата сопоставимых продаж в США 2,6%, сохраняя Buy. |
|
Базовый сценарий статьи |
$120–$135 |
Базовый сценарий |
Сбалансированный. Предполагает рост годовых продаж на 4%–5%, скорректированную EPS $2,80–$2,87 и стабильные цифровые приросты. |
|
Медвежий сценарий статьи |
$90–$100 |
Медвежий сценарий |
Осторожный. Предполагает, что сопоставимые продажи остаются около 2,5%, запасы перерастают продажи, конвертация наличности ослабевает, и мультипликатор сжимается. |
Как торговать Walmart (WMT) на BingX
Используйте BingX TradFi для выражения направленного взгляда на Walmart, рассматривая кредитное плечо как отдельное решение по риску. WMT может резко двигаться вокруг отчетов о прибыли, прогнозов, регулятивных решений, ключевых событий продукта и макроновостей, поэтому катализатор, размер позиции и максимальная потеря должны быть определены до входа.
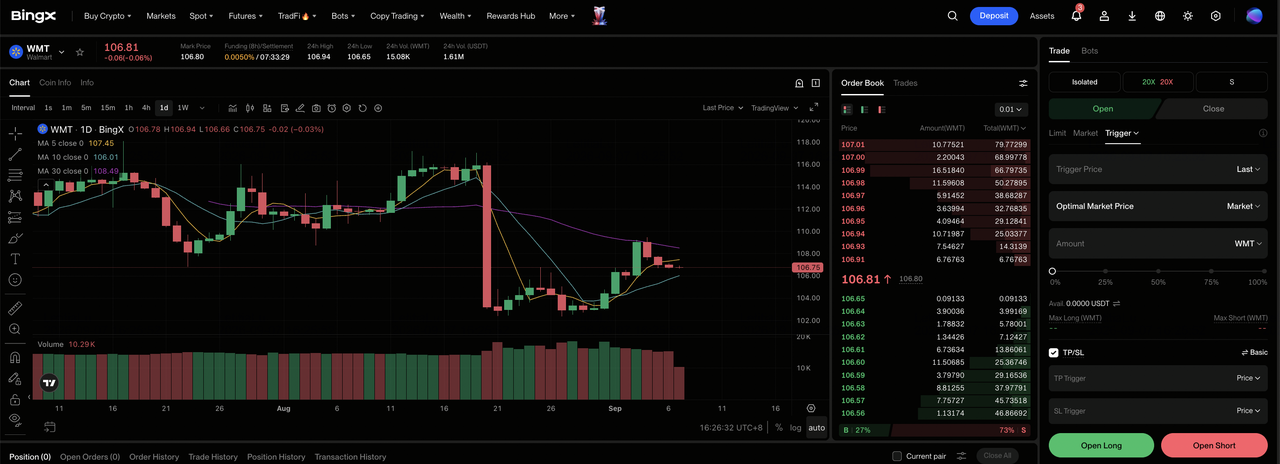
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному TradFi разделу на панели управления биржи BingX.
Шаг 2: Выберите Walmart (WMT). Найдите и выберите WMTUS-USDT бессрочный фьючерсный контракт.
Шаг 3: Выберите свое направление. Выберите Открыть лонг, если сопоставимые продажи улучшаются, электронная коммерция и реклама остаются сильными, а операционная прибыль продолжает превышать выручку. Выберите Открыть шорт, если потребительские расходы ослабевают, аптечное давление продолжается, или менеджмент сокращает прогноз.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или кросс-маржу в зависимости от вашей толерантности к риску. WMT все еще может резко двигаться вокруг отчетов о прибыли, изменений прогнозов, данных о потребительских расходах и обновлений маржи, поэтому консервативное кредитное плечо и четкое определение размера позиции остаются важными.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в торговлю. WMT может быстро реагировать на тренды сопоставимых продаж, рост электронной коммерции, импульс рекламы, уровни запасов и изменения в прогнозах на полный год.
Топ-5 рисков, на которые стоит обратить внимание инвесторам WMT в 2026 году
Масштаб Walmart снижает зависимость от любой отдельной категории, хотя текущая оценка все еще оставляет акции чувствительными к изменениям в росте, маржах и конвертации наличности.
- Сопоставимые продажи в 2,6% не достигли ожидания 3,8%: Транзакции выросли на 1,5%, а чек увеличился на 1,1%. Постоянно более медленный трафик и рост корзины снизили бы операционный леверидж и сделали бы премиальную оценку труднее защищать.
- Дефляция в аптеках снизила сопоставимые продажи Walmart U.S. на 125 базисных пунктов: Здоровье и велнес понизили отчетное сравнение компании на 80 базисных пунктов. Продолжающееся регулируемое ценовое давление могло бы подавить отчетный рост, даже когда объемы рецептов остаются стабильными.
- Запасы выросли на 6,7% до $61,6 млрд: Это увеличение превысило рост квартальной выручки на 5,9%. Если спрос замедлится, избыточный запас мог бы потребовать уценок, поглотить оборотный капитал и обратить часть недавнего улучшения валовой маржи.
- Шестимесячные капитальные расходы увеличились на $2,772 млрд до $14,181 млрд: Свободный денежный поток упал на $1,371 млрд до $5,529 млрд, несмотря на более высокий операционный денежный поток. Омниканальные инвестиции, которые не смогли бы произвести устойчивый рост, ослабили бы конвертацию наличности и будущие возвраты акционерам.
- WMT торговался примерно в 39 раз выше трейлинговой прибыли на $108,42: Прогноз скорректированной EPS на Q3 в $0,62 - $0,64 был ниже взгляда Стрит. Премиальный мультипликатор увеличивает недостатки, если будущие оценки, сопоставимые продажи или приросты цифровой маржи ослабеют.
Заключительные мысли: стоит ли инвестировать в WMT в 2026 году?
Последние результаты Walmart подтвердили широкий рост: выручка увеличилась на 5,9%, скорректированная EPS превзошла консенсус на семь центов, электронная коммерция выросла на 23%, а реклама поднялась на 38%. Менеджмент также повысил прогнозы продаж и скорректированной EPS на FY2027. Противовесом является результат сопоставимых продаж Walmart U.S. в 2,6% против ожидаемых 3,8%, более мягкий прогноз EPS на Q3 и более низкий свободный денежный поток после более тяжелых инвестиций.
Базовый сценарий $120 - $135 предполагает, что цифровой рост и операционный леверидж компенсируют постепенное восстановление сопоставимых продаж. Бычий сценарий $150 - $155 требует, чтобы электронная коммерция и реклама поддерживали быстрый рост, поскольку сопоставимые продажи в США улучшаются, в то время как медвежий сценарий $90 - $100 отражает постоянное потребительское, аптечное, складское и оценочное давление. Инвесторы должны отслеживать сопоставимые продажи в США, цифровой вклад, леверидж операционной прибыли и свободный денежный поток, прежде чем рассматривать сброс после отчета о прибыли как устойчивый потенциал роста.
Напоминание о риске: Эти сценарии WMT являются условными исследовательскими оценками, а не инвестиционными советами или гарантированными доходами. Акции Walmart и бессрочные контракты WMTUS-USDT могут потерять в стоимости, а позиции с кредитным плечом могут быть ликвидированы. Просмотрите текущие рыночные данные, корпоративные документы и условия BingX независимо, прежде чем принимать риск.
Дополнительное чтение
- Прогноз цены Apple (AAPL) на 2026 год: могут ли Siri AI и складной iPhone толкнуть AAPL выше $400?
- Прогноз цены Amazon (AMZN) на 2026 год: могут ли рост AWS и AI толкнуть AMZN выше $400?
- Прогноз цены Nike (NKE) на 2026 год: разворот на $55,00 или ловушка стоимости на $39,00?
- Прогноз цены акций AMC на 2026 год: фундаментальный разворот или массивная ловушка разводнения?
- Прогноз акций Ferrari N.V. (RACE) на 2026 год: могут ли культовый бренд и электромобили довести акции RACE до $550+?
- Прогноз акций McDonald's (MCD) на 2026 год: король стоимости или ловушка маржи?
