


Space Exploration Technologies Corp., широко известная как SpaceX (SPCX), управляет системами многоразового запуска, спутниковой сетью Starlink, безопасными услугами Starshield и расширяющимся бизнесом ИИ-инфраструктуры. Подключение в настоящее время является крупнейшим двигателем доходов и прибыли, в то время как инвестиции в Starship и ИИ предназначены для создания будущих мощностей. Эта широта дает SpaceX несколько путей роста, но делает акции чувствительными к инженерным графикам, капиталоемкости и исключительно высокой оценке.
Последний квартал показал быстрый рост с компромиссом большого спроса на наличность. Выручка SpaceX Q2 2026 достигла 7,814 млрд долларов, увеличившись на 92% и примерно на 914 млн долларов выше консенсуса, в то время как скорректированная EBITDA увеличилась на 191% до 3,538 млрд долларов. Количество подписчиков Starlink удвоилось до 12 миллионов, а выручка от ИИ выросла на 247% до 2,561 млрд долларов, однако квартальные капитальные затраты резко выросли до 18,369 млрд долларов, поскольку SpaceX расширяла вычислительную и спутниковую инфраструктуру.
Прогноз акций SPCX на 2026 год теперь сосредоточен на двух конкурирующих взглядах:
- Случай подключения, многоразовости и масштаба ИИ: 12 миллионов подписчиков Starlink, прогресс полетов Starship и 14,1 млрд долларов договорных продаж облачных услуг создают операционную выгоду в сфере связи, запусков и вычислений.
- Случай капиталоемкости и оценки: 18,369 млрд долларов квартальных капитальных затрат, 1,257 млрд долларов операционных убытков от ИИ и неопределенные графики Starship удерживают конверсию наличности ниже уровня, необходимого для поддержки многотриллионной оценки.
Это руководство разбирает прогноз акций SPCX, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков, опираясь на отчет о прибылях и убытках SpaceX за Q2 от 4 августа 2026 года, квартальную отчетность и рыночные данные до 24 сентября, плюс как торговать фьючерсами на акции SPCX на BingX TradFi с обеспечением USDT.
5 главных вещей, которые инвесторы SpaceX должны знать в сентябре 2026 года
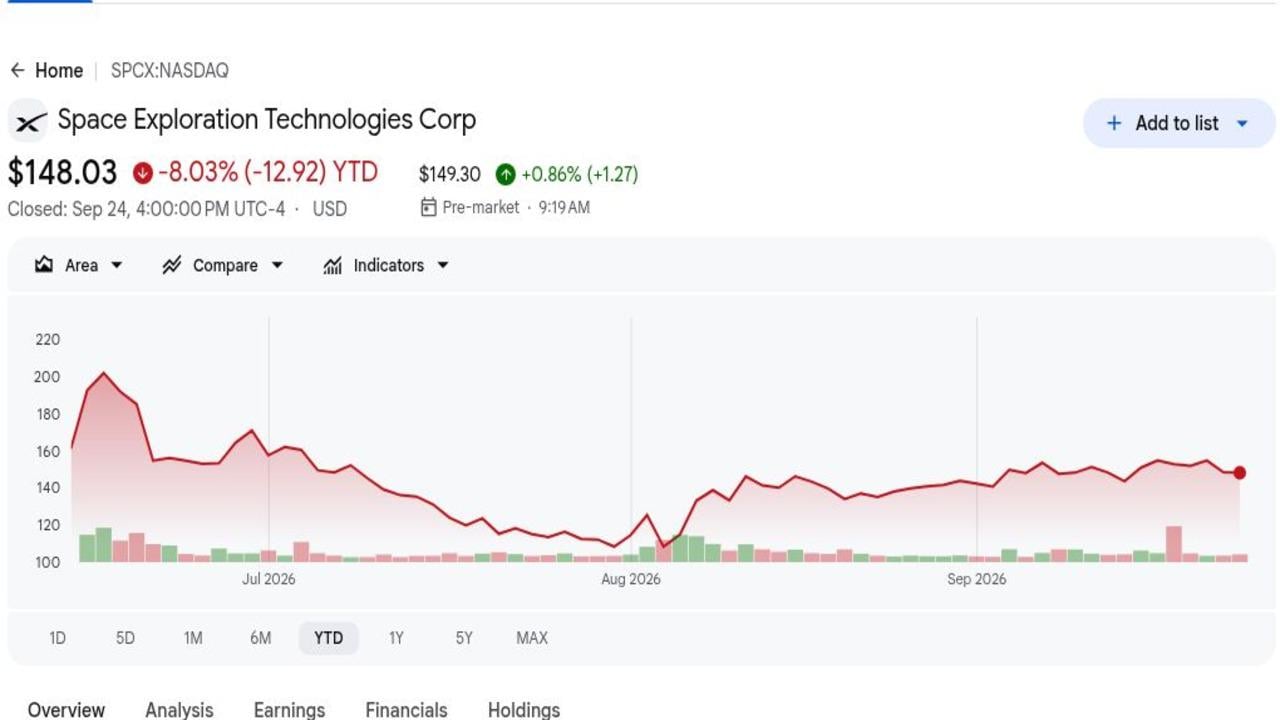
- 148,03 доллара оставили SPCX в минусе на 8,03% с момента листинга в июне: Справочное закрытие 24 сентября осталось выше цены IPO в 135 долларов, но на 34,4% ниже максимума после листинга в 225,64 доллара. Снижение показывает, как быстро опасения по поводу оценки компенсируют первоначальный дефицит и спрос индекса.
- 7,814 млрд долларов выручки Q2 превзошли консенсус примерно на 914 млн долларов: Выручка выросла на 92% с 4,071 млрд долларов, во главе с Подключением и ИИ. Превышение установило, что операционный масштаб SpaceX расширяется быстрее, чем ожидал рынок до отчетности по нескольким направлениям бизнеса.
- 12 миллионов подписчиков Starlink удвоились год к году: Выручка от подключения увеличилась на 66% до 4,291 млрд долларов, а операционная прибыль выросла на 79% до 1,656 млрд долларов. Этот сегмент является наиболее четким источником текущей прибыли, финансирующей более широкий портфель запусков и ИИ.
- 18,369 млрд долларов квартальных капитальных затрат увеличились более чем в шесть раз: ИИ составил 15,828 млрд долларов по сравнению с 749 млн долларов год назад. Расходы поддерживают рост вычислений, но также объясняют, почему выручка и скорректированная EBITDA еще не переводятся четко в свободный денежный поток.
- 47,5 млрд долларов невыполненных заказов сопровождались 100 млрд долларов ликвидности: Баланс дает SpaceX возможность инвестировать в Starship, Starlink и ИИ. Инвесторы все еще нуждаются в конверсии невыполненных заказов и дисциплине капитала, поскольку одни только денежные ресурсы не гарантируют привлекательную доходность на акцию.
Что такое SpaceX (SPCX)?
SpaceX — это вертикально интегрированная аэрокосмическая, спутниково-коммуникационная и ИИ-инфраструктурная компания, основанная в 2002 году. Ее космический сегмент проектирует и запускает ракеты Falcon, космические корабли Dragon и разрабатываемую систему Starship. Подключение управляет широкополосными услугами Starlink и услугами прямого подключения к устройствам, в то время как Starshield обслуживает клиентов национальной безопасности. Сегмент ИИ включает вычислительную инфраструктуру, Grok и связанные услуги подписки и облачные услуги. Производство, спутники, стартовые площадки, программное обеспечение и сетевые операции управляются в рамках одной платформы.
Долгосрочная стратегия использует экономику запусков для развертывания собственной коммуникационной и вычислительной инфраструктуры SpaceX в масштабе. Starlink обслуживает потребителей, предприятия, авиакомпании и правительства, при этом American Airlines, Southwest, Virgin Atlantic, Iberia и Aer Lingus среди выделенных авиационных партнерств. Мобильные партнерства включают SoftBank, NTT Docomo и Spark NZ, в то время как Starshield имел более 6 млрд долларов многолетних наград правительства США. Starship остается центральным, поскольку полная многоразовость может снизить затраты на развертывание спутников следующего поколения и орбитальной инфраструктуры.
Читать далее: Как IPO SpaceX 12 июня запускает Илона Маска за триллионную отметку чистой стоимости
Обзор прибыли SpaceX (SPCX) Q2 2026: 92% рост выручки и масштаб Starlink поддерживают расширение ИИ
SpaceX сообщила о выручке Q2 в размере 7,814 млрд долларов против ожидаемых примерно 6,9 млрд долларов, убытке 0,09 доллара на акцию против консенсусного убытка 0,26 доллара и скорректированной EBITDA в размере 3,538 млрд долларов, увеличившейся на 191%. Выручка от подключения достигла 4,291 млрд долларов, а выручка от ИИ достигла 2,561 млрд долларов, в то время как количество подписчиков Starlink удвоилось до 12 миллионов. Центральным компромиссом стали капитальные затраты в размере 18,369 млрд долларов, включая 15,828 млрд долларов на инфраструктуру ИИ.
|
Финансовый показатель |
Руководство / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Выручка Q2 |
6,9 млрд долларов консенсус |
7,814 млрд долларов |
Превышение. Примерно на 914 млн долларов выше консенсуса; рост на 92% год к году. |
|
Убыток Q2 на акцию |
-0,26 доллара консенсус |
-0,09 доллара |
Превышение. Убыток был на 0,17 доллара меньше ожидаемого. |
|
Скорректированная EBITDA Q2 |
1,214 млрд долларов год назад |
3,538 млрд долларов |
Расширение. Увеличение на 191% год к году. |
|
Выручка от подключения |
2,588 млрд долларов год назад |
4,291 млрд долларов |
Расширение. Увеличение на 66% год к году. |
|
Выручка от ИИ |
737 млн долларов год назад |
2,561 млрд долларов |
Ускорение. Увеличение на 247% год к году. |
|
Подписчики Starlink |
6,0 млн год назад |
12,0 млн |
Удвоение. Добавлено 1,7 млн последовательно. |
|
Капитальные расходы Q2 |
2,825 млрд долларов год назад |
18,369 млрд долларов |
Резкий рост. ИИ составил 15,828 млрд долларов. |
|
Наличные и рыночные ценные бумаги |
— |
100 млрд долларов |
Ликвидность. Поддерживает невыполненные заказы на 47,5 млрд долларов и инвестиционный план. |
- 7,814 млрд долларов выручки выросли на 92% и превзошли примерно на 914 млн долларов: Космос, Подключение и ИИ — все расширились, при этом общая выручка выросла с 4,071 млрд долларов. Широта роста снижает зависимость только от запусков и поддерживает многодвигательную структуру оценки.
- Убыток 0,09 доллара на акцию был на 0,17 доллара лучше консенсуса: Чистый убыток сократился до 541 млн долларов с 1,008 млрд долларов. Улучшение показывает операционную выгоду по портфелю, хотя абсолютная прибыльность остается недостаточной относительно капитальной программы компании и амбициозного расписания инфраструктуры.
- 4,291 млрд долларов выручки от Подключения увеличились на 66%: Операционная прибыль сегмента выросла на 79% до 1,656 млрд долларов, а скорректированная EBITDA достигла 2,597 млрд долларов. Поэтому Starlink производит текущую экономику, которая может частично финансировать более рискованные проекты, включая разработку Starship и инфраструктуру ИИ.
- 2,561 млрд долларов выручки от ИИ увеличились на 247%: Скорректированная EBITDA от ИИ стала положительной на уровне 1,146 млрд долларов, даже когда операционный убыток остался на уровне 1,257 млрд долларов. Разница подчеркивает тяжелую амортизацию, компенсацию акциями и инвестиции в инфраструктуру за ростом и текущим операционным убытком.
- 18,369 млрд долларов капитальных затрат превысили выручку на 10,555 млрд долларов: Только расходы на ИИ достигли 15,828 млрд долларов. Баланс в 100 млрд долларов может поглотить краткосрочные инвестиции, но будущая оценка зависит от того, будут ли эти активы производить долговечные контракты, привлекательную маржу и в конечном итоге денежный поток.
Инвестиционный прогноз SpaceX (SPCX) на 2026 год: бычий случай 300 долларов против медвежьего случая 100 долларов
Прогноз SpaceX на 2026 год зависит от того, смогут ли прибыль от Подключения и договорной спрос на ИИ поддержать инвестиции в Starship и вычисления без постоянного давления денежного потока. Цели Уолл-стрит остаются необычно рассеянными, поскольку небольшие различия в долгосрочной стоимости запуска, проникновении спутников и марже ИИ производят огромные изменения в оценке.
Бычий случай: Starlink и Starship толкают SPCX к 300 долларам
Бычий случай предполагает, что Подключение продолжает расти выше 50%, Starship демонстрирует надежное повторное использование, а договорной спрос на облачные услуги конвертируется в высокомаржинальную выручку от ИИ. Q2 уже доставил 12 миллионов подписчиков Starlink, 1,656 млрд долларов операционной прибыли от Подключения и 14,1 млрд долларов договорных продаж облачных услуг.
Движение к 300 долларам требует, чтобы вехи запуска и развертывания спутников прибыли по расписанию, скорректированная EBITDA от ИИ оставалась положительной, а капитальные расходы производили видимую выручку. Рост выручки выше 60% со снижающейся интенсивностью капитальных затрат обеспечил бы самое сильное подтверждение.
Базовый случай: рост Подключения удерживает SPCX между 150 и 190 долларами
Базовый случай предполагает, что рост подписчиков Starlink и предприятий остается сильным, в то время как расходы на Starship и ИИ препятствуют чистой конверсии свободного денежного потока. Позиция ликвидности в 100 млрд долларов ограничивает давление финансирования, хотя инвесторы применяют более низкий множитель, чем во время немедленного ралли после IPO.
SPCX может торговаться в основном между 150 и 190 долларами, если операционная прибыль от Подключения продолжает расширяться, а невыполненные заказы остаются около 47,5 млрд долларов. Еще один квартал капитальных затрат выше двойной выручки или замедление добавления подписчиков ослабило бы диапазон.
Медвежий случай: капитальные затраты и задержки тянут SPCX к 100 долларам
Медвежий случай предполагает, что разработка Starship скользит, контракты ИИ конвертируются медленнее, а 18,369 млрд долларов квартальных капитальных затрат остаются повышенными. Подключение остается прибыльным и продолжает добавлять подписчиков, но не может финансировать каждую платформу запуска, спутника и вычислений без устойчивого потребления наличности.
Движение к 100 долларам становится более вероятным, если операционные убытки от ИИ остаются выше 1 млрд долларов, рост Starlink падает ниже 30% или Starship пропускает основные вехи повторного использования. При такой комбинации более низкие оценки и сжатие множителя усиливали бы друг друга.
Прогнозы цены акций SPCX на 2026 год от аналитиков Уолл-стрит
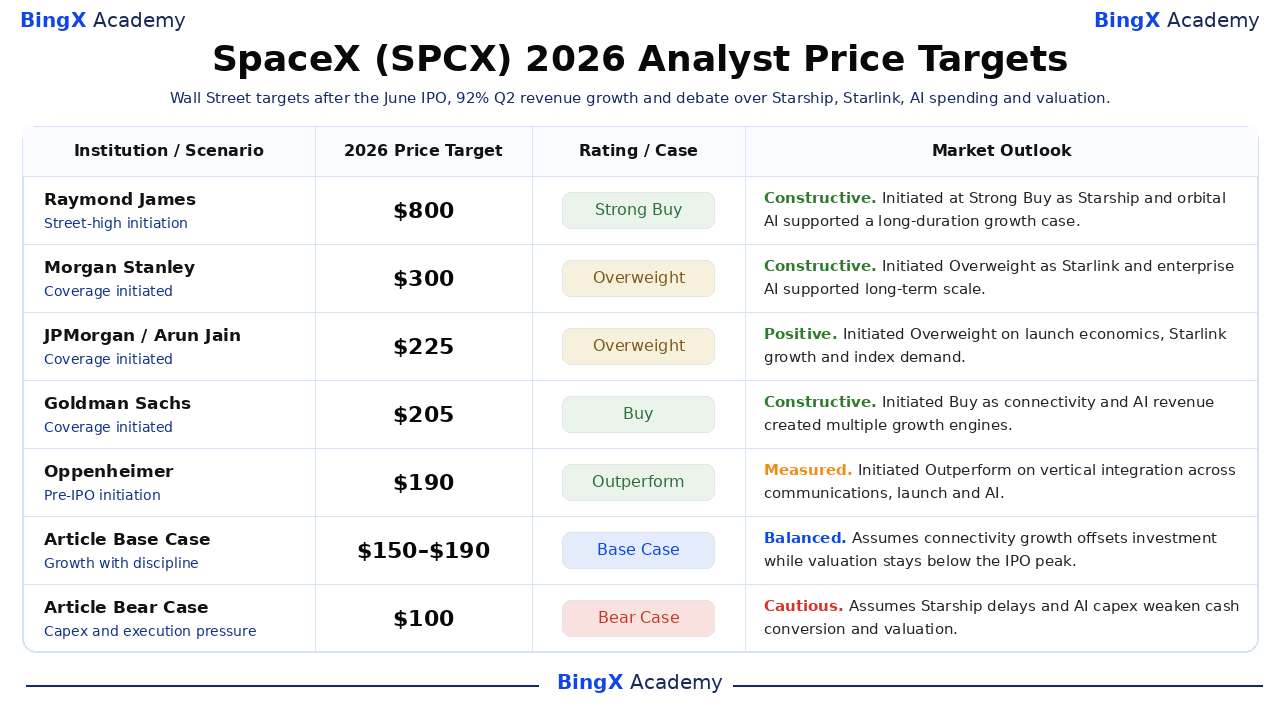
Пять датированных действий ниже показывают цели от 190 до 800 долларов, отражающие радикально разные предположения о Starship, Starlink, инфраструктуре ИИ и долгосрочной марже. Это справочные точки третьих сторон, а не единый консенсусный прогноз, и последние две строки являются редакционными сценариями BingX Academy.
|
Учреждение / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Случай |
Рыночный прогноз |
|
Raymond James |
800 долларов |
Сильная покупка |
Конструктивный. 7 июля: инициировано с максимальной целью Стрит на основе Starship, Starlink и орбитального ИИ. |
|
Morgan Stanley / Адам Джонас |
300 долларов |
Избыточный вес |
Конструктивный. 7 июля: инициировано как доминирование запуска, Starlink и корпоративный ИИ поддерживали масштаб. |
|
JPMorgan / Арун Джайн |
225 долларов |
Избыточный вес |
Позитивный. 7 июля: инициировано на экономике многоразовых запусков, росте Starlink и спросе на индекс. |
|
Goldman Sachs / Эрик Шеридан |
205 долларов |
Покупка |
Конструктивный. 7 июля: инициировано, поскольку Подключение и ИИ создали множественные двигатели роста. |
|
Oppenheimer / Тимоти Хоран |
190 долларов |
Превышение |
Взвешенный. 11 июня: инициировано до IPO на вертикальной интеграции через связь, запуск и ИИ. |
|
Базовый случай статьи |
150–190 |
Базовый случай |
Сбалансированный. Предполагает, что рост Подключения компенсирует инвестиции, в то время как оценка остается ниже пика IPO. |
|
Медвежий случай статьи |
100 долларов |
Медвежий случай |
Осторожный. Предполагает, что задержки Starship и капитальные затраты на ИИ ослабляют конверсию наличности и оценку. |
Как торговать акциями SpaceX (SPCX) на BingX
Торгуйте ростом Starlink от SpaceX, вехами Starship и прогнозом расходов на ИИ, используя BingX TradFi и инструменты BingX AI. Поскольку SPCX может резко реагировать на запуски, контракты, капитальные затраты и предложение блокировки, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
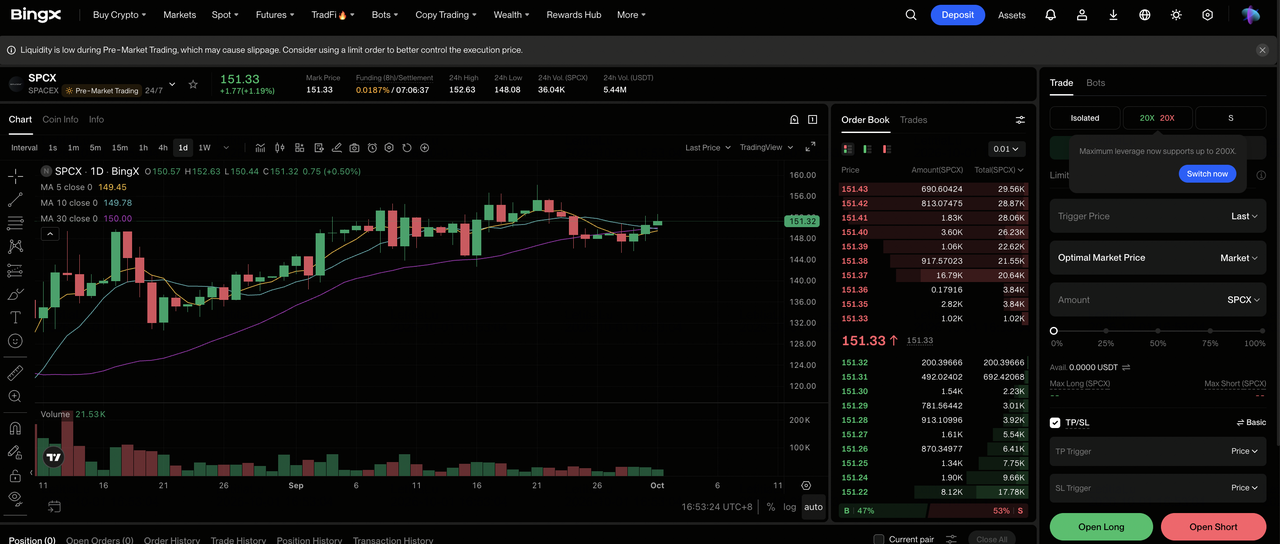
Шаг 1: Получите доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели управления биржи BingX.
Шаг 2: Выберите SpaceX (SPCX). Найдите и выберите бессрочные фьючерсы SPCX-USDT.
Шаг 3: Выберите свое направление. Выберите Открыть длинную позицию, если рост Starlink и исполнение Starship улучшаются. Выберите Открыть короткую позицию, если капитальные затраты, задержки или давление оценки усиливаются.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или Кросс-маржу в зависимости от вашей толерантности к риску. Движение от 225,64 до 148,03 долларов показывает, почему важны консервативное кредитное плечо и четкое позиционирование.
Шаг 5: Выполните строгие протоколы риска. Установите уровни Взятия прибыли и Стоп-лосса (TP/SL) до или сразу после входа в торговлю. SPCX может быстро реагировать на летные испытания, рост подписчиков, правительственные награды, контракты ИИ и разблокировку акций.
5 главных рисков, на которые стоит обратить внимание инвесторам SpaceX в 2026 году
Оценка SpaceX предполагает, что несколько капиталоемких бизнесов успешно масштабируются одновременно. Задержки в запусках, инфраструктуре ИИ или финансировании могут материально снизить будущий денежный поток и оценку.
- Задержки Starship могут повлиять на несколько направлений бизнеса: Многоразовость поддерживает стоимость запусков, развертывание Starlink и будущую орбитальную инфраструктуру. Дальнейшие задержки могут повысить затраты и сдвинуть вехи доходов на более поздние годы.
- Капитальные расходы остаются чрезвычайно высокими: Капитальные затраты Q2 в размере 18,369 млрд долларов превысили выручку на 10,555 млрд долларов. Продолжение расходов на этом уровне может создать давление на ликвидность и свободный денежный поток, даже если скорректированная EBITDA остается положительной.
- Прибыльность ИИ остается недоказанной: Выручка от ИИ достигла 2,561 млрд долларов, но сегмент зафиксировал операционный убыток в размере 1,257 млрд долларов. Более высокая утилизация и маржа будут необходимы для оправдания продолжения расходов на инфраструктуру.
- Освобождение блокировок может увеличить предложение акций: Больше ограниченных акций, становящихся пригодными для продажи, может создать давление на акции независимо от операционных показателей, особенно если спрос инвесторов ослабевает.
- Высокая оценка усиливает риск исполнения: Голосующий контроль основателя ограничивает влияние меньшинства, в то время как цели аналитиков варьируются от 190 до 800 долларов. Даже скромные сокращения ожиданий долгосрочного роста или маржи могут материально снизить оценку.
Заключительные мысли: стоит ли инвестировать в SpaceX в 2026 году?
Первый квартал SpaceX как публичной компании представил необычайно убедительные доказательства: выручка выросла на 92%, подписчики Starlink удвоились, операционная прибыль от Подключения достигла 1,656 млрд долларов, а скорректированная EBITDA увеличилась на 191%. Компания также завершила Q2 со 100 млрд долларов ликвидности и 47,5 млрд долларов невыполненных заказов, давая ей значительную способность финансировать запуски, спутники и вычислительную инфраструктуру.
Бычий случай требует, чтобы Starship, Starlink и контракты ИИ конвертировали рост в денежный поток, поддерживая путь к 300 долларам. Медвежий случай отражает 18,369 млрд долларов квартальных капитальных затрат, инженерные задержки и сжатие оценки, которые могут потянуть SPCX к 100 долларам. Консервативные трейдеры могут вместе отслеживать добавления подписчиков, прибыль от Подключения, операционный убыток от ИИ, интенсивность капитальных затрат и вехи повторного использования Starship.
Напоминание о риске: Торговля и инвестирование в акции, такие как SPCX, связаны с риском потери капитала. Инженерные неудачи, капитальные расходы, управление, изменения оценки и торговля с кредитным плечом могут привести к быстрым потерям. Проводите независимые исследования перед размещением капитала.
Связанное чтение
- Как IPO SpaceX 12 июня запускает Илона Маска за триллионную отметку чистой стоимости
- Лучшие космические акции для покупки перед IPO SpaceX
- Лучшие оборонные акции для покупки в 2026 году: прайм-контракторы, ракеты, дроны, космос и ведение войны с поддержкой ИИ
- Прогноз цены Planet Labs (PL) на 2026 год: может ли спрос на оборону подтолкнуть PL к 35 долларам?
- Прогноз цены Rocket Lab (RKLB) на 2026 год: может ли новая ракета и рост обороны подтолкнуть RKLB к 150 долларам?
