
QuantumScape (QS) разрабатывает технологию твердотельных литий-металлических батарей для электромобилей и других рынков накопления энергии. Его дизайн заменяет обычный графитовый или кремниевый анод архитектурой без анода и использует запатентованный керамический сепаратор, предназначенный для поддержки более высокой плотности энергии, более быстрой зарядки и улучшенной безопасности. Эти технические амбиции дают QuantumScape доступ к крупному переходу на батареи, но оставляют акции чувствительными к производственной доходности, срокам квалификации и стоимости перехода от пилотного производства к коммерческому масштабу.
Последний квартал показал измеримое коммерческое взаимодействие без устранения риска масштабирования. Чистый убыток QuantumScape Q2 2026 GAAP сократился до $98,2 млн с $114,7 млн годом ранее, скорректированный убыток EBITDA составил $64,2 млн, а выставленные клиентам счета достигли $10,8 млн. Счета за первое полугодие в размере $21,8 млн уже превысили $19,5 млн, зарегистрированные за весь 2025 год, в то время как ликвидность в размере $859,0 млн поддержала многолетний коридор разработки.
Прогноз акций QS на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Случай индустриализации и валидации партнеров: Производство Eagle Line, производство сепараторов Cobra и работа с PowerCo, Honda, Murata и Corning демонстрируют, что технология может продвигаться от автомобильных образцов к повторяемому крупносерийному производству.
- Случай доходности и сроков коммерциализации: Квалификация элементов занимает больше времени, чем ожидалось, потребности в капитале растут, а значимые роялти или доходы от продуктов остаются слишком далекими, чтобы компенсировать продолжающиеся ежегодные скорректированные убытки EBITDA в размере от $250 млн до $275 млн.
Это руководство разбирает прогноз акций QS, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков, основываясь на отчете о доходах QuantumScape за второй квартал от 22 июля 2026 года, квартальной отчетности и рыночных данных по 24 сентября, плюс как торговать фьючерсами на акции QS на BingX TradFi с залогом USDT.
Топ-5 вещей, которые инвесторы QuantumScape должны знать в сентябре 2026 года
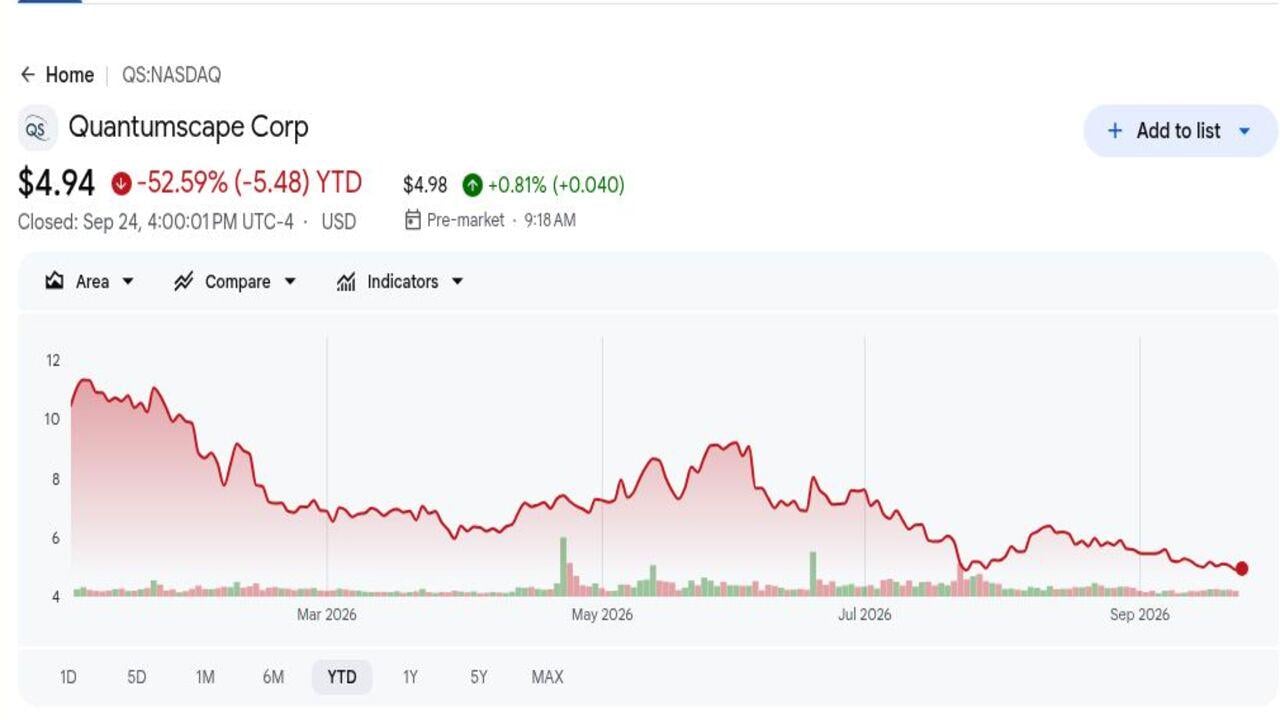
- QS закрылась на $4,94 и снизилась на 52,59% в 2026 году: Акции завершили торги вблизи 52-недельного минимума в $4,76 после торговли на максимуме в $19,07. Снижение показывает, что инвесторы переключили внимание с технических вех на коммерческое производство и квалификацию клиентов.
- Чистый убыток Q2 GAAP сократился на $16,5 млн до $98,2 млн: Операционные расходы снизились на 14,2% до $106,1 млн, хотя QuantumScape остается без доходов по GAAP. Руководство по-прежнему ожидает полнодовой скорректированный убыток EBITDA в размере от $250 млн до $275 млн.
- Счета клиентов за первое полугодие достигли $21,8 млн: Общая сумма уже превысила $19,5 млн, полученных за весь 2025 год. Счета не являются доходами GAAP, но они показывают, что клиенты финансируют работы по разработке, поскольку программы проходят через технические вехи.
- Ликвидность на конец Q2 составила $859,0 млн: Денежные средства и рыночные ценные бумаги увеличились на $61,5 млн по сравнению с годом ранее. Баланс дает QuantumScape больше времени для масштабирования Eagle Line и завершения автомобильной квалификации без немедленного возвращения на рынки капитала.
- Прогноз капитальных затрат на 2026 год снизился до $27-37 млн: Средняя точка снизилась на $18 млн с предыдущего диапазона $40-60 млн. Более низкие расходы продлевают коридор, хотя инвесторам по-прежнему нужны доказательства того, что контроль затрат не замедляет индустриализацию сепараторов и элементов.
Что такое QuantumScape (QS)?
QuantumScape — это компания по разработке батарей, основанная в 2010 году для коммерциализации твердотельных литий-металлических элементов. Ее основная интеллектуальная собственность объединяет керамический твердый сепаратор с архитектурой элемента без анода, которая формирует литий-металлический анод во время зарядки, а не изготавливает его в элементе. Компания в настоящее время получает мало или вообще не получает доходов от продуктов GAAP, поэтому стоимость для инвесторов зависит от технических вех, финансируемой клиентами разработки, лицензионной экономики и возможных роялти или доходов от производства. Автомобильные применения остаются центральным рынком, поскольку дальность поездки, время зарядки, безопасность и вес батареи могут влиять на экономику автомобиля.
Ее долгосрочная стратегия объединяет внутреннее пилотное производство с партнерствами, которые могут перенести технологию на заводы автомобильного масштаба. PowerCo, батарейная компания Volkswagen Group, имеет лицензионный путь и согласилась на платежи до $131 млн в течение двух лет за совместную работу по индустриализации. QuantumScape также работает с Honda над автомобильной оценкой и с Murata Manufacturing и Corning над масштабированием керамических сепараторов. Eagle Line и процесс Cobra предназначены для доказательства повторяемого производства, в то время как элементы большего формата и стационарное хранение создают дополнительные пути за пределами оригинальной автомобильной программы QSE-5.
Подробнее: Прогноз цены Tesla (TSLA) на 2026 год: Могут ли Robotaxi и Optimus поднять акции TSLA до $500?
Обзор доходов QuantumScape (QS) Q2 2026: Меньшие убытки и более сильные счета продлевают денежный коридор
QuantumScape сообщила о чистом убытке GAAP в размере $98,2 млн против $114,7 млн годом ранее, операционных расходах в $106,1 млн и скорректированном убытке EBITDA в $64,2 млн. Счета клиентов составили $10,8 млн за второй квартал и $21,8 млн за первое полугодие, превысив $19,5 млн, полученных за весь 2025 год. Ликвидность закончилась на уровне $859,0 млн, в то время как прогноз капитальных затрат на 2026 год был снижен до $27-37 млн. Ключевый компромисс — лучшая капитальная дисциплина против графика коммерциализации, который все еще требует лет исполнения.
Подробнее: Обзор доходов QuantumScape (QS) Q2 2026: Убыток в $64,2 млн отправляет акции вниз на 12,95%
|
Финансовая метрика |
Прогноз / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Чистый убыток Q2 GAAP |
-$114,7 млн годом ранее |
-$98,2 млн |
Улучшение. Сузился на $16,5 млн в годовом выражении. |
|
Операционные расходы Q2 |
$123,6 млн годом ранее |
$106,1 млн |
Ниже. Снизились на 14,2% в годовом выражении. |
|
Скорректированный убыток EBITDA Q2 |
Ожидания компании |
-$64,2 млн |
В соответствии. Остался в рамках годового плана. |
|
Счета клиентов Q2 |
$19,5 млн за весь 2025 год |
$10,8 млн; $21,8 млн за первое полугодие |
Продвинулись. Первое полугодие превысило весь 2025 год. |
|
Капитальные затраты Q2 |
$8,6 млн годом ранее |
$4,6 млн |
Ниже. Снизились на 46,2% в годовом выражении. |
|
Ликвидность Q2 |
$797,5 млн годом ранее |
$859,0 млн |
Выше. Увеличилась на $61,5 млн в годовом выражении. |
|
Прогноз скорректированного убытка EBITDA на 2026 финансовый год |
-$250-275 млн ранее |
-$250-275 млн |
Подтверждено. Расходы на разработку остаются существенными. |
|
Прогноз капитальных затрат на 2026 финансовый год |
$40-60 млн ранее |
$27-37 млн |
Снижено. Средняя точка упала на $18 млн. |
- Чистый убыток в $98,2 млн сузился на 14,4%: Улучшение на $16,5 млн в годовом выражении показывает лучший контроль затрат, хотя QuantumScape все еще зависит от будущей коммерциализации, а не от текущих доходов. Поэтому операционная эффективность остается важной для продления коридора.
- Операционные расходы снизились на 14,2% до $106,1 млн: Снижение с $123,6 млн помогает сохранить ликвидность в $859,0 млн, пока QuantumScape финансирует масштабирование сепараторов и разработку форматов большего размера. Более низкие затраты предоставляют больше возможностей для достижения следующих этапов квалификации автомобильных и накопительных систем.
- Счета за первое полугодие в размере $21,8 млн превысили общий показатель за весь 2025 год: Платежи партнеров превысили предыдущий полнодовой показатель в $19,5 млн, показав более сильное взаимодействие с клиентами. Счета не являются доходами GAAP, поэтому инвесторам все еще нужны доказательства того, что эти программы конвертируются в устойчивый коммерческий спрос.
- Капитальные затраты Q2 снизились на 46,2% до $4,6 млн: Более низкие расходы на объекты и оборудование поддержали снижение годовой средней точки капитальных затрат на $18 млн. Будущее коммерческое производство все еще будет требовать партнерского капитала, стабильной доходности и успешной передачи технологий.
- Годовое руководство по скорректированному убытку EBITDA осталось на уровне $250-275 млн: Неизменный диапазон показывает, что технический прогресс еще не изменил существенно профиль потребления наличности. Поэтому сроки достижения вех остаются центральными для того, как инвесторы оценивают ликвидность QuantumScape и путь коммерциализации.
Инвестиционный прогноз QuantumScape (QS) на 2026 год: Бычий сценарий $10 против медвежьего сценария $3
Прогноз QuantumScape на 2026 год зависит от того, смогут ли производство сепараторов, квалификация клиентов и финансируемая партнерами разработка приблизить компанию к коммерческому производству батарей. Потенциал роста исходит от более сильного производства Eagle Line и более широкой валидации клиентов, в то время как задержки производства, продолжающиеся убытки и будущее разводнение остаются основными рисками.
Бычий сценарий: Более сильный прогресс в производстве батарей толкает QS к $10
Бычий сценарий предполагает, что Eagle Line демонстрирует стабильную пропускную способность сепараторов Cobra, а образцы QSE-5 соответствуют автомобильным требованиям к производительности. Программа PowerCo, которая может предоставить до $131 млн в течение двух лет, преобразует техническую работу в более крупные финансируемые вехи, в то время как Honda и другие клиенты расширяют валидацию.
Движение к $10 потребует, чтобы счета оставались выше темпа первого полугодия в $21,8 млн, годовой скорректированный убыток EBITDA оставался в пределах $250-275 млн, а ликвидность комфортно оставалась выше $700 млн. Повторяемая производственная доходность и квалификация клиентов будут иметь большее значение, чем еще один лабораторный рекорд.
Базовый сценарий: Устойчивый прогресс клиентов удерживает QS между $6 и $8
Базовый сценарий предполагает, что производство сепараторов и тестирование клиентов продолжают развиваться, но коммерческие доходы от автомобилей остаются за пределами 2026 года. Более низкие капитальные затраты и ликвидность в $859 млн защищают коридор, в то время как отсутствие доходов GAAP ограничивает, насколько далеко инвесторы могут переоценить акции.
QS могла бы торговаться в основном между $6 и $8, если годовые капитальные затраты остаются в пределах $27-37 млн, а счета партнеров продолжаются. Пропущенные даты квалификации или падение ликвидности ниже $700 млн ослабило бы диапазон, даже если базовая производительность элементов остается конкурентоспособной.
Медвежий сценарий: Задержки производства тянут QS к $3
Медвежий сценарий предполагает, что доходность керамики, консистенция многослойности или автомобильная квалификация снова соскальзывают. Более длинный график продлил бы годовые убытки около $250-275 млн и увеличил вероятность того, что QuantumScape в конечном итоге потребуется дополнительный акционерный капитал.
Движение к $3 стало бы более вероятным, если счета снизятся, производство Eagle Line не достигнет внутренних целей, или партнерские программы сузятся. Меньше валидированных элементов отложило бы лицензионный денежный поток, увеличило риск разводнения и снизило стоимость, которую инвесторы присваивают будущим коммерческим доходам.
Прогнозы цены акций QS на 2026 год от аналитиков Уолл-стрит
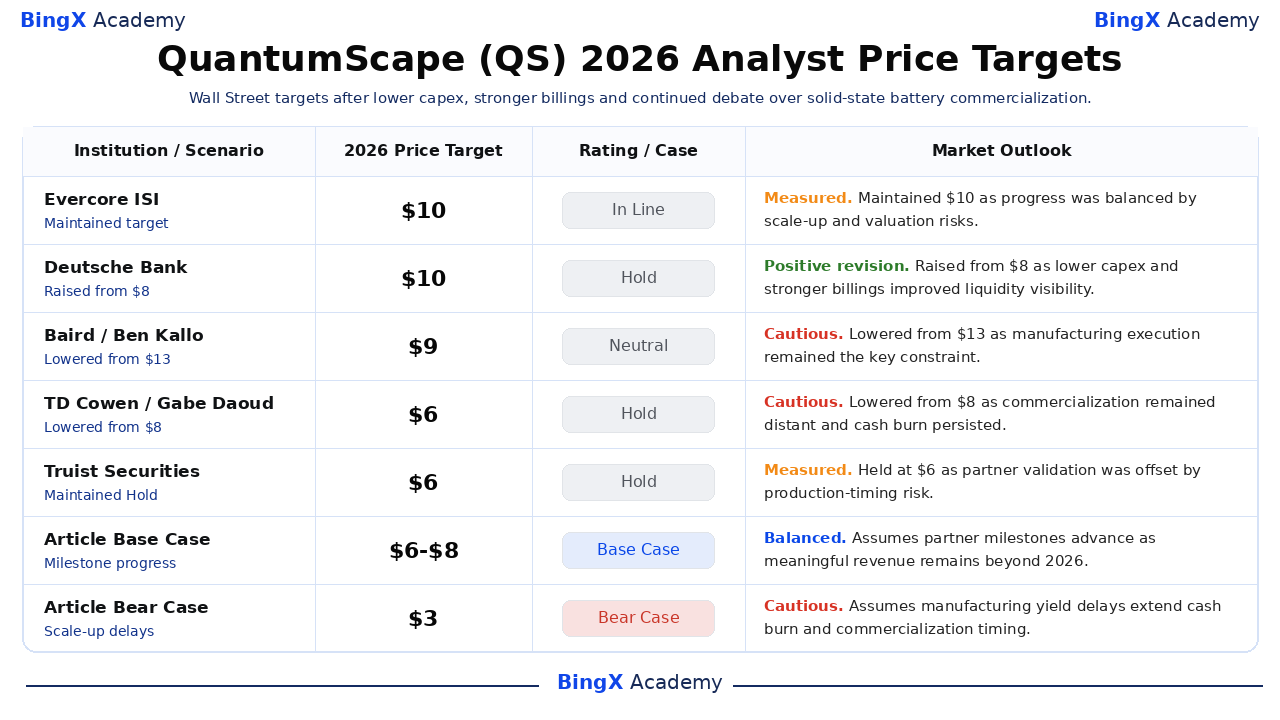
Пять датированных действий ниже охватывают диапазон от $6 до $10 и показывают, как аналитики балансируют прогресс партнеров против риска масштабирования. Финальные строки Base и Bear являются редакционными сценариями BingX Academy и помечены отдельно, поэтому их не следует читать как институциональные исследовательские цели.
|
Учреждение / Сценарий |
Ценовая цель на 2026 год |
Рейтинг / Случай |
Рыночный прогноз |
|
Evercore ISI |
$10 |
В соответствии |
Взвешенный. 28 июля: сохранил $10, поскольку прогресс был сбалансирован рисками масштабирования и оценки. |
|
Deutsche Bank |
$10 |
Держать |
Позитивная ревизия. 24 июля: повысил с $8, поскольку более низкие капитальные затраты и более сильные счета улучшили видимость. |
|
Baird |
$9 |
Нейтральный |
Осторожный. 24 июля: снизил с $13, поскольку исполнение производства оставалось ограничением. |
|
TD Cowen |
$6 |
Держать |
Осторожный. 24 июля: снизил с $8, поскольку коммерциализация оставалась далекой. |
|
Truist Securities |
$6 |
Держать |
Взвешенный. 23 апреля: валидация партнеров была компенсирована риском сроков производства. |
|
Базовый сценарий статьи |
$6-8 |
Базовый сценарий |
Сбалансированный. Предполагает развитие партнерских вех, поскольку значимые доходы остаются за пределами 2026 года. |
|
Медвежий сценарий статьи |
$3 |
Медвежий сценарий |
Осторожный. Предполагает задержки доходности продлевают сжигание наличности и сроки коммерциализации. |
Как торговать акциями QuantumScape (QS) на BingX
Торгуйте прогнозом QuantumScape по индустриализации батарей, партнерским счетам и ликвидности, используя BingX TradFi и инструменты BingX AI. Поскольку QS может резко реагировать на результаты образцов, соглашения с клиентами и изменения финансирования, трейдеры должны определить как катализатор, так и пределы риска перед входом в позицию.
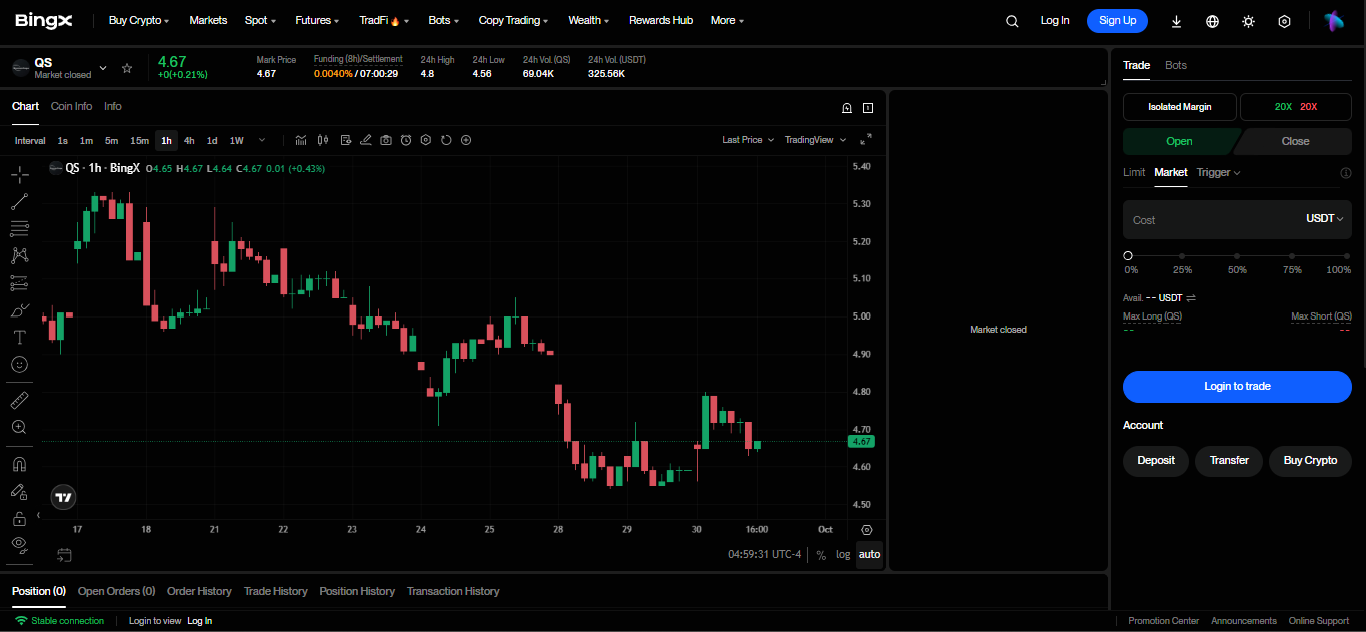
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели управления биржи BingX.
Шаг 2: Выберите QuantumScape (QS). Найдите и выберите бессрочный фьючерсный контракт QS-USDT.
Шаг 3: Выберите свое направление. Выберите Открыть длинную позицию, если производственные вехи и партнерские счета улучшаются. Выберите Открыть короткую позицию, если задержки доходности или риски финансирования ослабляют прогноз.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или Кросс-маржу в зависимости от вашей толерантности к риску. Снижение на 52,59% с начала года показывает, почему важны консервативное кредитное плечо и четкий размер позиции.
Шаг 5: Выполните строгие протоколы риска. Установите уровни Take-Profit и Stop-Loss (TP/SL) до или сразу после входа в сделку. QS может быстро реагировать на данные элементов, сроки квалификации, счета и ликвидность.
Топ-5 рисков, на которые стоит обратить внимание инвесторам QuantumScape в 2026 году
Оценка QuantumScape зависит от превращения технических вех в повторяемое промышленное производство. Задержки в производстве, клиентских программах или финансировании могли бы отодвинуть денежный поток дальше и снизить будущую стоимость на акцию.
- Производственная доходность может отложить коммерциализацию: Сепаратор, который работает в лаборатории, все еще нуждается в последовательном производстве в масштабе. Более низкая доходность повысила бы удельные затраты, замедлила квалификацию клиентов и отодвинула доходы от роялти дальше в будущее.
- Годовые убытки остаются высокими: Прогноз скорректированного убытка EBITDA в размере $250-275 млн может снизить баланс ликвидности в $859 млн до начала значимых роялти. Задержанные клиентские вехи увеличили бы вероятность будущего финансирования и разводнения.
- Концентрация PowerCo повышает риск исполнения: До $131 млн финансируемой работы укрепляет валидацию, но неудачи в одной крупной программе могли бы существенно повлиять на счета, сроки квалификации и ожидаемый лицензионный доход.
- Конкурирующие батарейные технологии продолжают улучшаться: Лучшая зарядка литий-ионных батарей, богатые кремнием аноды и конкурирующие твердотельные дизайны могли бы сузить преимущество QuantumScape в производительности до запуска. Это могло бы ослабить ценообразовательную силу и замедлить принятие партнерами.
- Разводнение акций может снизить потенциал роста на акцию: Если масштабирование требует больше капитала, чем предоставляют партнеры, новые акции могли бы распределить возможную коммерческую стоимость по большему количеству акций. Воздействие было бы больше, если финансирование происходит после еще одного снижения цены акций.
Финальные мысли: Стоит ли инвестировать в QuantumScape в 2026 году?
QuantumScape вступила во второе полугодие с более сильной капитальной дисциплиной и осязаемым клиентским финансированием. Чистый убыток сузился до $98,2 млн, счета за первое полугодие превысили весь 2025 год, прогноз капитальных затрат снизился, а ликвидность достигла $859 млн. Эти факты улучшают выживание и валидацию, но они еще не доказывают коммерческое производство, повторяемую автомобильную доходность или устойчивые доходы GAAP от масштабированного производства.
Путь к $10 требует повторяемого производства Eagle Line, продолжающегося партнерского финансирования и стабильной ликвидности. Медвежий сценарий $3 отражает задержки доходности, продленные убытки и разводнение. Консервативные трейдеры могут мониторить счета, пропускную способность сепараторов, автомобильную квалификацию и ликвидность вместе, прежде чем рассматривать техническую веху как коммерческий поворотный пункт, который может поддержать повторяющийся доход и положительный денежный поток.
Напоминание о риске: Торговля и инвестирование в акции, такие как QS, включает риск потери капитала. Задержки разработки, изменения финансирования и торговля с кредитным плечом могут привести к быстрым потерям. Проводите независимое исследование перед распределением капитала.
Связанное чтение
- Прогноз цены Tesla (TSLA) на 2026 год: Могут ли Robotaxi и Optimus поднять акции TSLA до $500?
- Прогноз цены IonQ (IONQ) на 2026 год: Может ли рост полного квантового стека толкнуть IONQ к $65?
- Прогноз цены Rocket Lab (RKLB) на 2026 год: Могут ли новая ракета и рост обороны толкнуть RKLB к $150?
- Прогноз цены Virgin Galactic (SPCE) на 2026 год: Может ли тестирование Delta толкнуть SPCE к $5?
- Прогноз цены Lockheed Martin (LMT) на 2026 год: Может ли рекордный портфель заказов толкнуть LMT к $700?
