Vistra (VST) объединяет крупный парк электрогенерирующих активов в США с розничным электроэнергетическим бизнесом, обслуживающим миллионы клиентов. Ядерные и газовые электростанции способны удовлетворять круглосуточный спрос центров обработки данных, а долгосрочные контракты с крупнейшими технологическими компаниями могут сделать выручку более предсказуемой. Оптовые цены на электроэнергию, результаты хеджирования и время, необходимое для расширения ядерных мощностей, по-прежнему определяют, какая часть этих возможностей превратится в денежные потоки для акционеров.
Последний квартал продемонстрировал более высокую эффективность генерации на фоне снижения отчётной выручки и прибыли. Выручка Vistra за II квартал снизилась на 5,5% до 4,017 млрд долл., чистая прибыль сократилась до 305 млн долл., однако скорректированный показатель EBITDA вырос на 31,0% до 1,767 млрд долл. благодаря росту реализованных цен и вкладу приобретённых электростанций. Vistra подтвердила свои прогнозы по денежным потокам и EBITDA на 2026 год. Выполнение контрактных обязательств и стабильная конвертация денежных потоков остаются главными критериями оценки за пределами одного сильного квартала.
Прогноз акций VST на 2026 год сосредоточен вокруг двух конкурирующих точек зрения:
- Оптимистичный сценарий контрактной ядерной энергетики: соглашения с Meta и AWS, более мощный парк генерирующих активов и новый спрос со стороны центров обработки данных поддерживают устойчивый показатель EBITDA и более высокую оценку стоимости.
- Пессимистичный сценарий рынка свободной торговли: снижение форвардных цен на электроэнергию, задержки проектов или более высокие потребности в финансировании подрывают прогноз денежных потоков до того, как новые контракты начнут вносить существенный вклад.
Это руководство анализирует прогноз акций VST, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков на основе релиза Vistra по итогам II квартала от 7 августа, презентации для инвесторов и рыночных данных по 19 октября, а также возможности торговли фьючерсами на акции VST на BingX TradFi с залогом в USDT.
5 ключевых фактов для инвесторов Vistra в октябре 2026 года
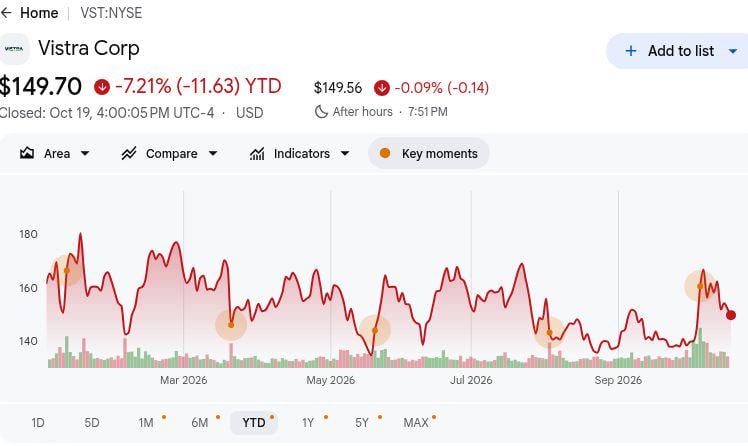
- 19 октября акции VST закрылись на отметке $149,70, снизившись на 7,21% с начала года. Цена закрытия торговой сессии служит ориентиром для приведённых ниже прогнозов. Разрыв между текущей ценой и октябрьским целевым уровнем BMO Capital в $210 подчёркивает потенциал роста, который видят аналитики, хотя этот ориентир основан на прогнозах будущих доходов и допущениях по оценке стоимости.
- Выручка за II квартал снизилась на 5,5% до 4,017 млрд долл. Продажи упали с 4,250 млрд долл. за аналогичный период прошлого года, а чистая прибыль сократилась на 22 млн долл. до 305 млн долл. Более высокий показатель EBITDA по генерации контрастировал с более слабыми итоговыми результатами, что делает реализованную маржу по электроэнергии более важным показателем для оценки операционной деятельности.
- Скорректированный показатель EBITDA вырос на 418 млн долл. до 1,767 млрд долл. EBITDA восточного сегмента выросла до 642 млн долл. с 418 млн долл., а EBITDA по Техасу — до 311 млн долл. с 142 млн долл. Рост поддержали более высокие цены на энергию и мощность, а также полный квартал работы активов Lotus, хотя конъюнктура рынка электроэнергии может колебаться.
- Vistra подтвердила прогноз EBITDA на 2026 год в диапазоне от 6,8 до 7,6 млрд долл. Скорректированный свободный денежный поток до роста по-прежнему прогнозируется в диапазоне от 3,925 до 4,725 млрд долл. По состоянию на 3 августа было захеджировано около 100% ожидаемой генерации за 2026 год, что обеспечивает видимость результатов, тогда как потенциал на 2027 год в диапазоне от 7,4 до 7,8 млрд долл. остаётся предварительным, а не официальным прогнозом.
- Соглашение с Meta на 2 609 МВт ядерной мощности укрепляет долгосрочные перспективы роста Vistra. 20-летние соглашения охватывают 2 176 МВт существующей выработки и 433 МВт запланированного увеличения мощности с началом поставок в конце 2026 года. 5 октября было объявлено об условном федеральном кредитном обязательстве на 4,2 млрд долл., которое может поддержать расширение, хотя финансирование ещё не получено.
Что такое Vistra (VST)?
Vistra — интегрированная энергетическая компания, базирующаяся в Техасе, которая генерирует и продаёт электроэнергию по всей территории Соединённых Штатов. Она эксплуатирует около 44 000 мегаватт мощностей ядерных, газовых, угольных, солнечных электростанций и объектов хранения энергии в аккумуляторах, обслуживая около пяти миллионов розничных потребителей электроэнергии. Её бизнес объединяет регулярные доходы от розничных продаж электроэнергии с выручкой от оптовой генерации, что позволяет Vistra извлекать выгоду как из потребительского спроса, так и из изменений оптовых цен. Основные операции охватывают электроэнергетические рынки Техаса и восточной части США, где на прибыльность влияют цены на энергию, платежи за мощность и погодные условия.
Vistra расширяет своё участие в инфраструктуре ИИ и центров обработки данных, заключая долгосрочные соглашения на поставку электроэнергии с ведущими технологическими компаниями. Её 20-летние контракты с Meta охватывают 2 609 мегаватт ядерных мощностей, включая запланированные модернизации до 2034 года, а соглашение с AWS поддерживает спрос на Comanche Peak. Vistra также развивает венчур по инфраструктуре центров обработки данных Helix и добивается поглощения Cogentrix для расширения своего энергетического портфеля. Эти инициативы позиционируют компанию так, чтобы извлечь выгоду из растущего спроса ИИ на электроэнергию, при этом будущий рост зависит от выполнения контрактных поставок, ядерных модернизаций, реализации проектов и генерации денежных потоков.
Читать далее: Лучшие акции энергетики ИИ для покупки в 2026 году: ядерная энергия, газ, топливные элементы и наращивание мощностей для ИИ
Обзор финансовых результатов Vistra (VST) за II квартал 2026 года: высокая маржа генерации компенсирует снижение выручки
Vistra отчиталась о выручке за II квартал 2026 года в размере 4,017 млрд долл., что на 5,5% ниже показателя годичной давности, тогда как чистая прибыль снизилась до 305 млн долл. с 327 млн долл. Тем не менее скорректированный показатель EBITDA вырос на 31% до 1,767 млрд долл. благодаря более высокой марже генерации в восточном и техасском сегментах. Руководство подтвердило годовой прогноз скорректированного EBITDA в диапазоне от 6,8 до 7,6 млрд долл. и прогноз скорректированного свободного денежного потока до роста в диапазоне от 3,925 до 4,725 млрд долл., подкрепив ожидания улучшения операционных показателей и генерации денежных потоков.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчётный / Фактический |
Отклонение |
|
Выручка за II квартал |
$4,250 млрд год назад |
$4,017 млрд |
Ниже. Снижение на $233 млн, или 5,5%. |
|
Чистая прибыль за II квартал |
$327 млн год назад |
$305 млн |
Ниже. Снижение на $22 млн по хеджевым отметкам. |
|
Скорректированный EBITDA за II квартал |
$1,349 млрд год назад |
$1,767 млрд |
Улучшение. Рост на $418 млн, или 31,0%. |
|
EBITDA восточного сегмента за II квартал |
$418 млн год назад |
$642 млн |
Улучшение. Рост на $224 млн. |
|
EBITDA Техаса за II квартал |
$142 млн год назад |
$311 млн |
Улучшение. Рост на $169 млн. |
|
Операционный денежный поток за первое полугодие |
$1,171 млрд год назад |
$2,222 млрд |
Улучшение. Рост на $1,051 млрд. |
|
Прогноз скорректированного EBITDA на 2026 год |
Предыдущий прогноз: 6,8–7,6 млрд |
6,8–7,6 млрд |
Подтверждён. Диапазон не изменился. |
|
Прогноз скорректированного FCFbG на 2026 год |
Предыдущий прогноз: 3,925–4,725 млрд |
3,925–4,725 млрд |
Подтверждён. Диапазон не изменился. |
- Выручка снизилась на 5,5% до 4,017 млрд долл. несмотря на более высокую маржу генерации. Продажи упали на 233 млн долл. с 4,250 млрд долл., тогда как скорректированный EBITDA вырос на 31,0%. Более высокие реализованные цены на электроэнергию и доходы от мощности помогли компенсировать снижение продаж, подчёркивая важность рентабельности генерации.
- Чистая прибыль снизилась до 305 млн долл. на фоне роста убытков по производным инструментам. Прибыль сократилась на 22 млн долл. с 327 млн долл. год назад, включая дополнительные нереализованные убытки на 488 млн долл. Эти бухгалтерские движения могут расходиться с фактической экономикой генерации, что делает скорректированный EBITDA важным показателем наряду с отчётной прибылью.
- EBITDA восточного сегмента по генерации выросла на 224 млн долл. до 642 млн долл. EBITDA Техаса также увеличилась на 169 млн долл. до 311 млн долл. при поддержке более высоких цен на энергию и мощность, а также вклада активов Lotus. Оба региона обеспечили рост прибыли, хотя будущие результаты по-прежнему чувствительны к ценам на электроэнергию.
- Операционный денежный поток за первое полугодие вырос на 1,051 млрд долл. до 2,222 млрд долл. Генерация денежных потоков выросла с 1,171 млрд долл. год назад, поддержав улучшение операционных показателей. Инвестиции в рост и долговые обязательства по-прежнему важны, поскольку Vistra нацелена на годовой скорректированный свободный денежный поток до роста в диапазоне от 3,925 до 4,725 млрд долл.
- Vistra сохранила прогноз EBITDA на 2026 год в диапазоне от 6,8 до 7,6 млрд долл. По состоянию на 3 августа около 100% ожидаемой генерации за 2026 год и 94% объёмов 2027 года были захеджированы, что обеспечивает видимость прибыли. Потенциал на 2027 год в диапазоне от 7,4 до 7,8 млрд долл. остаётся предварительным и не включает потенциальный вклад Meta и Cogentrix.
Инвестиционный прогноз Vistra (VST) на 2026 год: оптимистичный сценарий $250 против пессимистичного $110
Оценка стоимости Vistra зависит от того, смогут ли более высокая маржа генерации и новый контрактный ядерный спрос трансформироваться в устойчивый свободный денежный поток. Книга хеджей на 2026 год обеспечивает полезную краткосрочную видимость, тогда как поэтапное начало поставок Meta, запланированные модернизации мощностей, рыночная экспозиция и финансовые решения делают темп роста менее определённым. Приведённые ниже диапазоны являются редакционными сценариями, а не целевыми уровнями Уолл-стрит.
Оптимистичный сценарий: контрактный ядерный спрос толкает VST к $250
Оптимистичный сценарий предполагает, что Vistra сохранит высокую маржу генерации в восточном и техасском сегментах по мере начала ядерных поставок, связанных с Meta, в конце 2026 года. Дополнительные соглашения на поставку энергии центрам обработки данных и успешное поглощение Cogentrix могут укрепить прибыль, а предложенный федеральный заём поможет финансировать модернизацию ядерных мощностей. Высокая генерация денежных потоков также поддержит продолжение выкупа акций.
Движение к $250 потребует, чтобы Vistra выполнила прогноз скорректированного EBITDA на 2026 год в диапазоне от 6,8 до 7,6 млрд долл. и продемонстрировала более высокую видимость контрактной выручки на 2027 год. Прогресс в реализации ядерных модернизаций на 433 МВт, заключение дополнительных соглашений на поставку энергии и устойчивый свободный денежный поток поддержат более высокую оценку стоимости.
Базовый сценарий: стабильная генерация денежных потоков удерживает VST в диапазоне $155–195
Базовый сценарий предполагает, что парк генерирующих активов Vistra и действующие хеджи поддерживают прогноз руководства на 2026 год, тогда как новые ядерные контракты вносят вклад постепенно. Более высокие доходы от генерации обеспечивают стабильность, хотя колебания оптовых цен на электроэнергию и бухгалтерский учёт производных инструментов могут создавать неравномерные квартальные результаты. Поглощения и инфраструктурные расходы также могут ограничивать денежные средства, доступные для выкупа акций.
VST может торговаться в диапазоне от $155 до $195, если скорректированный EBITDA останется в пределах от 6,8 до 7,6 млрд долл., а скорректированный свободный денежный поток до роста достигнет от 3,925 до 4,725 млрд долл. Продолжение операционного исполнения поддержит этот диапазон, тогда как более слабые ноябрьские результаты или задержки контрактных поставок могут оказать давление на прогноз.
Пессимистичный сценарий: снижение цен на электроэнергию тянет VST к $110
Пессимистичный сценарий предполагает, что падение оптовых цен на электроэнергию снизит стоимость будущей незахеджированной генерации Vistra. Задержки ядерных модернизаций, менее выгодное финансирование или более высокие расходы на поглощения также могут оказать давление на денежные потоки. Эти неудачи ослабят ожидаемый вклад от роста спроса со стороны центров обработки данных на электроэнергию.
Движение к $110 станет более вероятным, если скорректированный EBITDA упадёт ниже нижней границы прогноза на 2026 год в 6,8 млрд долл., цены на электроэнергию в 2027 году ухудшатся или ядерные контрольные показатели, связанные с Meta, сдвинутся. Снижение ожиданий по денежным потокам и ухудшение доходности проектов могут вызвать сжатие оценки стоимости несмотря на имеющиеся генерирующие мощности Vistra.
Прогнозы цены акций VST на 2026 год от аналитиков Уолл-стрит
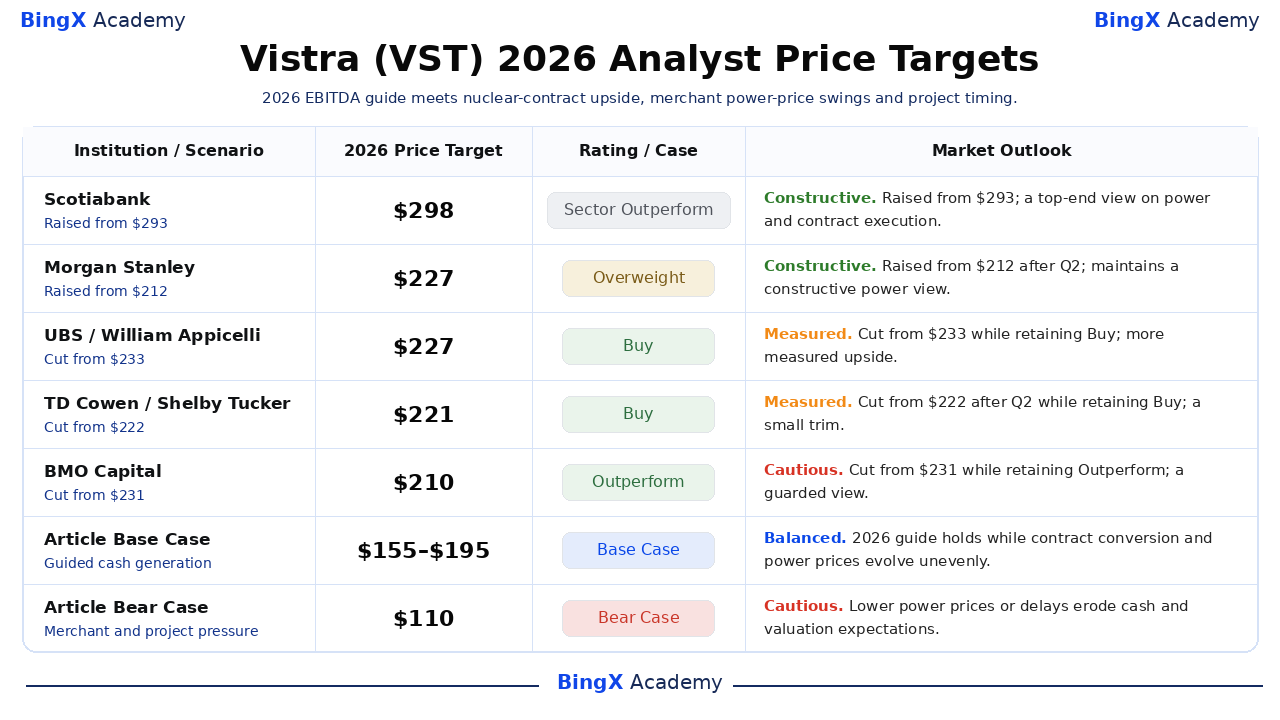
Пять поимённых датированных действий аналитиков служат внешними ориентирами, а не единым согласованным прогнозом. Целевой уровень Scotiabank в $298 от июля значительно превышает октябрьский целевой уровень BMO Capital в $210, и оба остаются выше цены закрытия VST 19 октября на уровне $149,70. Их рейтинги и пересмотры отражают различные допущения относительно контрактной ядерной выручки, оптовых цен на электроэнергию и исполнения. Последние две строки таблицы — это редакционные сценарии данной статьи, отдельные от реального исследования брокеров.
|
Организация / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Scotiabank / Эндрю Вейсел |
$298 |
Лучше сектора |
Позитивный. 15 июля: повышен с $293 при сохранении рейтинга «Лучше сектора»; наивысший из выбранных целевых уровней требует высокого уровня исполнения. |
|
Morgan Stanley / Стивен Бёрд |
$227 |
Выше рынка |
Позитивный. 21 августа: повышен с $212 при сохранении рейтинга «Выше рынка» после результатов второго квартала. |
|
UBS / Уильям Аппичелли |
$227 |
Покупать |
Взвешенный. 28 июля: снижен с $233 при сохранении рейтинга «Покупать», умеряя краткосрочные допущения по потенциалу роста. |
|
TD Cowen / Шелби Такер |
$221 |
Покупать |
Взвешенный. 19 августа: снижен с $222 при сохранении рейтинга «Покупать»; снижение на один доллар оставляет конструктивный рейтинг. |
|
BMO Capital / Джеймс Талакер |
$210 |
Лучше рынка |
Осторожный. 5 октября: снижен с $231 при сохранении рейтинга «Лучше рынка», отражая более осторожный октябрьский взгляд. |
|
Базовый сценарий статьи |
$155–$195 |
Базовый сценарий |
Сбалансированный. Прогноз выполняется по мере постепенного вклада контрактов и поддержки выкупа акций конвертацией денежных потоков. |
|
Пессимистичный сценарий статьи |
$110 |
Пессимистичный сценарий |
Осторожный. Снижение цен на электроэнергию и задержки проектов оказывают давление на генерацию денежных потоков и оценку стоимости. |
Как торговать акциями Vistra (VST) на BingX
Торгуйте на ядерных контрактах Vistra, марже генерации и прогнозе денежных потоков с помощью инструментов BingX TradFi и BingX AI. Поскольку VST может резко реагировать на отчётность, движения на рынке электроэнергии и контрольные показатели проектов, трейдеры должны определить как катализатор, так и лимиты риска перед открытием позиции.
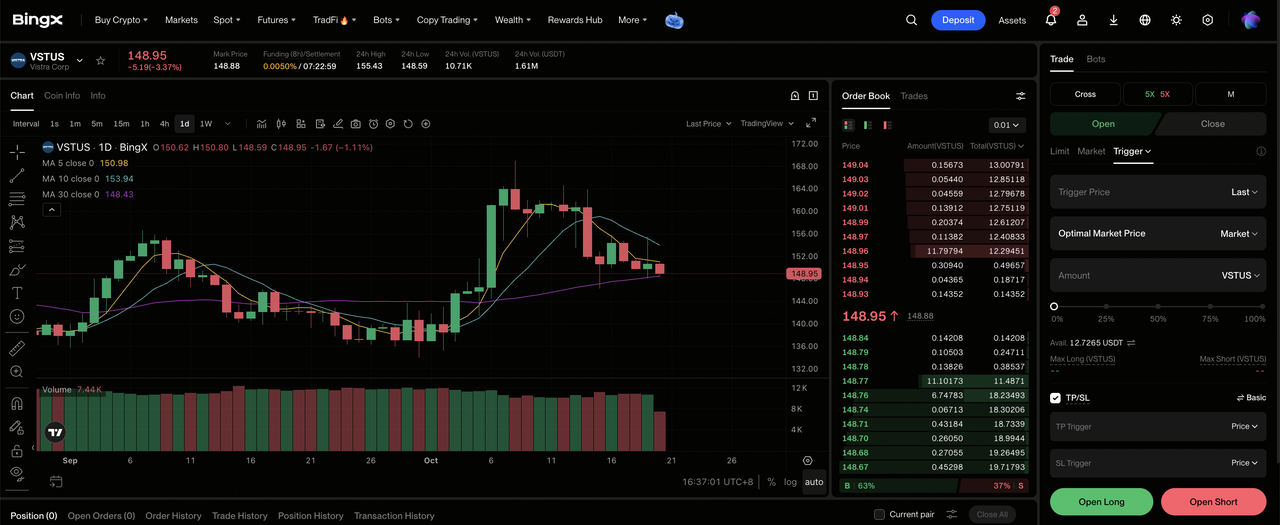
Шаг 1: Перейдите в BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на панели управления биржи BingX.
Шаг 2: Выберите Vistra (VST). Найдите и выберите контракт бессрочных фьючерсов VSTUS-USDT.
Шаг 3: Выберите направление. Выберите Открыть лонг, если вы ожидаете более высоких денежных потоков от генерации и контрактных ядерных поставок. Выберите Открыть шорт, если вы ожидаете снижения цен на электроэнергию или задержек контрольных показателей проектов.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от вашей толерантности к риску. VST снизилась на 7,21% с начала года по 19 октября, поэтому важны консервативное кредитное плечо и чёткое управление размером позиции.
Шаг 5: Применяйте строгие протоколы управления рисками. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после открытия сделки. VST может быстро реагировать на ноябрьскую отчётность, обновления PPA и изменения оптовых цен на электроэнергию.
5 ключевых рисков для инвесторов Vistra в 2026 году
Высокие доходы от генерации Vistra, захеджированная выработка электроэнергии и расширяющиеся ядерные возможности поддерживают её перспективы роста. Однако ценообразование на электроэнергию, реализация проектов, условия финансирования и распределение капитала остаются важными факторами, определяющими, какая часть этого роста трансформируется в денежные потоки и доходы акционеров.
- Снижение цен на электроэнергию может ослабить будущую прибыль. По состоянию на 3 августа было захеджировано около 72% ожидаемой генерации за 2028 год, что оставляет более высокую рыночную ценовую экспозицию по сравнению с 2026 годом. Устойчивое снижение цен на электроэнергию на ERCOT или PJM может сократить будущие денежные потоки и оказать давление на оценку VST.
- Задержки расширения ядерных мощностей могут отсрочить контрактную выручку. Соглашения с Meta включают 433 МВт запланированного увеличения мощности до 2034 года. Задержки в строительстве, лицензировании или поставке оборудования могут отсрочить поставки и связанные денежные потоки.
- Условное финансирование может повысить стоимость проектов. Кредитное обязательство Министерства энергетики на 4,2 млрд долл. по-прежнему зависит от технических, юридических, экологических и финансовых условий. Задержка финансирования может увеличить стоимость ядерных модернизаций.
- Инвестиции в рост могут ограничить выкуп акций. Предстоящее поглощение Cogentrix и обязательства Helix на сумму до 1 млрд долл. требуют капитала. Расходы на интеграцию и долговые обязательства могут конкурировать с оставшейся авторизацией на выкуп акций в размере около 1,2 млрд долл.
- Волатильность производных инструментов может осложнить видимость прибыли. Чистая прибыль за II квартал снизилась на 22 млн долл. несмотря на рост скорректированного EBITDA на 418 млн долл., отчасти из-за дополнительных нереализованных убытков по производным инструментам на 488 млн долл. Неблагоприятные расчёты по хеджам могут повлиять на прибыль и ликвидность.
Заключение: стоит ли инвестировать в Vistra в 2026 году?
Vistra располагает реальными генерирующими активами, крупной розничной клиентской базой и подписанными долгосрочными ядерными соглашениями, а не только перспективным трубопроводом проектов. Скорректированный EBITDA за второй квартал вырос на 31,0%, и руководство сохранило диапазон прогноза на 2026 год от 6,8 до 7,6 млрд долл. даже при снижении чистой прибыли по GAAP. Цена закрытия акций 19 октября на уровне $149,70 отражает рынок, который ещё проверяет, насколько эта операционная сила трансформируется в устойчивый свободный денежный поток.
Оптимистичный сценарий $250 требует более высокой конвертации контрактов и сохранения благоприятной конъюнктуры рынка электроэнергии; пессимистичный сценарий $110 предполагает более низкие оптовые цены и более медленное ядерное исполнение. Между ними базовый диапазон $155–$195 зависит от подтверждённого прогноза по денежным потокам и умеренного прогресса проектов. Инвесторы, ищущие более весомых доказательств, могут отслеживать запланированное обновление отчётности 6 ноября, изменения в хеджах на 2027 год и конкретные контрольные показатели для поставок Meta и сделки Cogentrix.
Предупреждение о рисках: Торговля и инвестирование в акции, такие как VST, сопряжены с высоким риском потери капитала. Оптовые цены на электроэнергию, отметки производных инструментов, сроки ядерных проектов, финансирование и кредитное плечо могут быстро изменить исходы. Проводите независимое исследование перед размещением капитала.
По теме
- Лучшие акции энергетики ИИ для покупки в 2026 году: ядерная энергия, газ, топливные элементы и наращивание мощностей для ИИ
- Лучшие акции центров обработки данных ИИ для покупки в 2026 году: облако, серверы и вычислительная инфраструктура ИИ
- Прогноз цены акций Bloom Energy (BE) на 2026 год: может ли спрос ИИ-центров обработки данных на электроэнергию вывести BE к $350?
- Прогноз цены акций Oklo (OKLO) на 2026 год: смогут ли ядерные контрольные показатели вывести OKLO к $100?
- Прогноз цены акций NuScale Power (SMR) на 2026 год: сможет ли реализация проектов вывести SMR к $20?
