

TeraWulf (WULF) разрабатывает и эксплуатирует цифровую инфраструктуру с энергетической поддержкой для искусственного интеллекта, высокопроизводительных вычислений и майнинга биткоина. Lake Mariner остается её крупнейшим действующим кампусом, а новые проекты в Кентукки и Мэриленде предназначены для того, чтобы сделать долгосрочную аренду HPC основным источником доходов. Этот переход расширяет возможности за пределы биткоина, хотя также повышает подверженность рискам сроков строительства, проектного финансирования и концентрации клиентов.
Последний квартал показал, что переход идет, но не завершен. Доходы TeraWulf за Q2 2026 составили $44,8 млн, при этом $31,9 млн доходов от аренды HPC составили 71% от общей суммы, даже несмотря на то что консолидированные доходы снизились на 6% год к году. Инвестиционный случай теперь зависит от того, смогут ли 336 МВт в стадии строительства начать приносить доход по графику без превышения капитальных затрат или разводнения над договорной экономикой.
Прогноз акций WULF на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Сценарий ИИ-инфраструктуры за $40: Поставки Lake Mariner и аренда 401 МВт Anthropic превращают гарантированную мощность в предсказуемый долгосрочный денежный поток HPC.
- Сценарий риска исполнения за $10: задержки строительства, затраты на финансирование или новая эмиссия акций ослабляют доходность до того, как договорные кампусы достигнут полной загрузки.
Это руководство разбирает прогноз акций WULF, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков, основываясь на релизе финансовых результатов TeraWulf за Q2 2026 от 5 августа, квартальной отчетности и рыночных данных до 15 сентября, а также как торговать фьючерсами на акции WULF на BingX TradFi с обеспечением USDT.
Топ-5 вещей, которые должны знать инвесторы TeraWulf в сентябре 2026 года
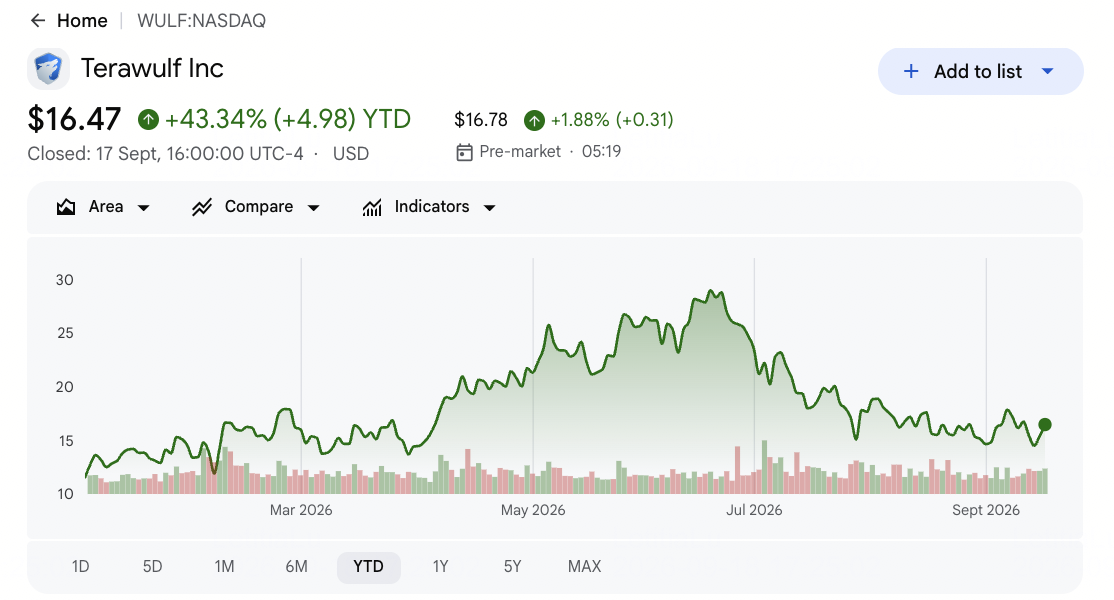
- WULF закрылся на отметке $16,47 17 сентября и вырос на 43,34% в 2026 году: Ралли отражает серьезную переоценку вокруг ИИ-дата-центров мощностей. Акции все еще торгуются ниже среднего целевого показателя Street в $35,48, хотя дальнейший рост зависит от превращения подписанных договоров в поставленные мощности и денежный поток.
- Доходы Q2 достигли $44,8 млн и не дотянули до консенсуса примерно на $5,7 млн: Доходы упали с $47,6 млн годом ранее, поскольку доходы от майнинга биткоина снизились до $12,8 млн. Промах показывает, почему переход нельзя судить только по стоимости долгосрочных контрактов.
- Доходы от аренды HPC достигли $31,9 млн и обеспечили 71% продаж: TeraWulf имел 81 МВт, генерирующих доходы на конец квартала, и увеличил это до 102 МВт после ввода в эксплуатацию CB-3. Изменение структуры показывает, что договорные вычисления заменяют более волатильные доходы от майнинга.
- Еще 336 МВт находились в стадии строительства после ввода в эксплуатацию 102 МВт: Ожидается, что CB-4 начнет поэтапную поставку во второй половине 2026 года, а CB-5 нацелена на начало 2027 года. При стоимости $8-10 млн за критический ИТ МВт, соблюдение графика и контроль затрат остаются центральными.
- Аренда Anthropic представляет $19 млрд доходов первоначального срока: 20-летнее соглашение покрывает около 401 МВт в Justified и может достичь $33 млрд с двумя пятилетними продлениями. Первоначальная поставка запланирована на вторую половину 2027 года, создавая сильную видимость, но также длительный период строительства.
Что такое TeraWulf (WULF)?
TeraWulf - это американский разработчик цифровой инфраструктуры, который сочетает контроль над землей, энергетическими подключениями и строительством дата-центров с текущими операциями объектов. Его кампус Lake Mariner в Нью-Йорке принимает как HPC-арендаторов, так и оборудование для майнинга биткоина, позволяя переназначать существующую электрическую инфраструктуру как вычислительные мощности более высокой ценности. Доходы поступают от долгосрочных HPC-арендных договоров и майнинга цифровых активов, хотя стратегическое направление все больше благоприятствует договорным ИИ-рабочим нагрузкам. Компания также разрабатывает крупные кампусы, где гарантированная мощность является дефицитным активом.
Долгосрочная платформа теперь охватывает Lake Mariner и Lake Hawkeye в Нью-Йорке, Justified и Muskie в Кентукки, и Chesapeake в Мэриленде. Anthropic взял на себя обязательство по приблизительно 401 МВт в Justified, Fluidstack арендует мощности Lake Mariner, а Google предоставляет кредитную поддержку, связанную с обязательствами Fluidstack. Руководство также нацеливается на 250-500 МВт дополнительных критических ИТ-контрактов каждый год. Эти отношения связывают TeraWulf с более широким циклом инвестиций в ИИ-дата-центры, оставляя экономику поставок зависимой от энергии, строительства и финансирования.
Читайте больше: Топ акций высокопроизводительных вычислений (HPC), на которые стоит обратить внимание в 2026 году: лидеры рынка ускоренных вычислений
Обзор финансовых результатов TeraWulf (WULF) за Q2 2026: HPC-аренда становится основным источником доходов
TeraWulf сообщил о доходах в $44,8 млн против консенсус-оценки в $50,49 млн, промах примерно на $5,7 млн и снижение на 6% год к году. Убыток на акцию по GAAP достиг $1,94 против ожидаемого убытка в $0,19, хотя результат включал убыток от переоценки варрантов в $755,7 млн. Операционные изменения были более конструктивными: доходы от аренды HPC достигли $31,9 млн, 102 МВт приносили доходы после поставки CB-3, а $3,0 млрд денежных средств и ограниченных денежных средств поддерживали 336 МВт в стадии строительства. Напряжение в том, сможет ли договорный рост опередить капитальные затраты и разводнение.
Читайте больше: Обзор финансовых результатов TeraWulf (WULF) за Q2 2026: доходы HPC составляют 71% от продаж, но убыток в $940,8 млн вызывает снижение на 4,29%
|
Финансовый показатель |
Прогноз / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Доходы Q2 2026 |
$50,49 млн консенсус |
$44,8 млн |
Промах. Примерно на $5,7 млн ниже консенсуса и снижение на 6% год к году. |
|
Разводненная прибыль на акцию Q2 |
Убыток $0,19 консенсус |
Убыток $1,94 |
Промах. Переоценка варрантов и затраты на развитие расширили убыток. |
|
Доходы от аренды HPC |
Не было вклада в прошлом году |
$31,9 млн |
Масштабировано. HPC обеспечил 71% доходов. |
|
ИТ-мощность, генерирующая доходы |
81 МВт на 30 июня |
102 МВт после CB-3 |
Расширено. CB-3 активировал $600 млн кредитной поддержки Google. |
|
Мощность в стадии строительства |
— |
336 МВт |
Продвигается. CB-4 начинает поставку в H2 2026. |
|
Денежные средства и ограниченные денежные средства |
— |
Около $3,0 млрд |
Ликвидность. Финансирование поддерживает договорное строительство. |
|
Аренда Anthropic |
— |
$19 млрд первоначальный срок |
Заключено. Аренда 401 МВт может достичь $33 млрд с продлениями. |
|
Цель годового заключения контрактов |
Предыдущая цель |
250-500 МВт |
Подтверждено. Руководство сохранило годовую цель. |
- Доходы в $44,8 млн не дотянули до консенсуса примерно на $5,7 млн: 6% снижение год к году отразило падение доходов от цифровых активов до $12,8 млн с $47,6 млн. Новые доходы HPC смягчили падение, но пока не были достаточно большими для обеспечения общего роста.
- Убыток по GAAP в $1,94 на акцию был на $1,75 шире консенсуса: Убыток от переоценки варрантов в $755,7 млн обеспечил большую часть бухгалтерского результата. Инвесторам все еще нужно отделять неденежную волатильность от повторяющихся процентных расходов и затрат на строительство.
- Доходы HPC в $31,9 млн достигли 71% квартальных продаж: Структура подтверждает, что TeraWulf становится арендодателем ИИ-инфраструктуры, а не остается в основном майнером биткоина. Ключевая неопределенность - это стоимость и сроки, необходимые для ввода в эксплуатацию каждого договорного мегаватта.
- Мощность, генерирующая доходы, выросла с 81 МВт до 102 МВт: Завершение CB-3 удовлетворило условиям для $600 млн кредитной поддержки Google. Повторение этого этапа для CB-4 и CB-5 - следующий крупный тест исполнения.
- Около $3,0 млрд денежных средств поддерживали 336 МВт в стадии строительства: Ликвидность существенная, но ожидаемая стоимость $8-10 млн за критический ИТ МВт делает развитие высоко капиталоемким. Соблюдение руководящих принципов по затратам имеет важное значение для стоимости на акцию.
Читайте больше: Прогноз цены CoreWeave (CRWV) на 2026 год: может ли спрос на ИИ-облако подтолкнуть CRWV к $175?
Инвестиционный прогноз TeraWulf (WULF) на 2026 год: бычий сценарий $40 против медвежьего сценария $10
Прогноз TeraWulf на 2026 год зависит от того, сможет ли строительство ИИ-дата-центров перейти от договорных мощностей к приносящим доход мегаваттам без серьезных задержек или разводнения. HPC-аренда теперь обеспечивает большую часть доходов, но стоимость строительства и финансирование остаются основными тестами исполнения.
Бычий сценарий: сильный рост ИИ-дата-центров толкает WULF к $40
Бычий сценарий предполагает, что CB-4 и CB-5 войдут в эксплуатацию по графику, подняв мощность, производящую доходы, значительно выше 102 МВт. Аренда Anthropic на $19 млрд, обязательства Fluidstack и кредитная поддержка Google делают путь доходов более предсказуемым и снижают зависимость от цен на биткоин.
Движение к $40 потребует поставки в диапазоне стоимости $8-10 млн за МВт, новых контрактов в пределах годовой цели 250-500 МВт и ограниченного разводнения от проектного финансирования. Растущие доходы HPC и повторяющийся операционный денежный поток укрепили бы сценарий.
Базовый сценарий: стабильный рост мощностей удерживает WULF между $24 и $32
Базовый сценарий предполагает, что строительство продвигается в целом по графику и HPC-аренда становится доминирующим источником доходов. Инвесторы все еще дисконтируют длинный разрыв между капитальными расходами и началом арендной платы, оставляя строительство 336 МВт подверженным рискам сроков и финансирования.
В этом сценарии WULF может торговаться в основном между $24 и $32. Квартальный рост в приносящих доход мегаваттах, стабильное руководство по затратам и больше клиентов с кредитной поддержкой поддержали бы диапазон. Более медленный рост или финансируемые акциями расходы ограничили бы верхний предел.
Медвежий сценарий: задержки проекта и разводнение тянут WULF к $10
Медвежий сценарий предполагает срыв графиков проектов, рост затрат на строительство или удорожание финансирования. Поскольку мощности Anthropic начинаются только во второй половине 2027 года, задержки отодвинули бы основные договорные доходы еще дальше.
Движение к $10 стало бы более вероятным, если мощность, производящая доходы, застопорится около 102 МВт, годовое заключение контрактов упадет ниже 250 МВт или новая эмиссия акций увеличится существенно. Более слабая экономика биткоина могла бы добавить дальнейшее давление до полного масштабирования доходов HPC.
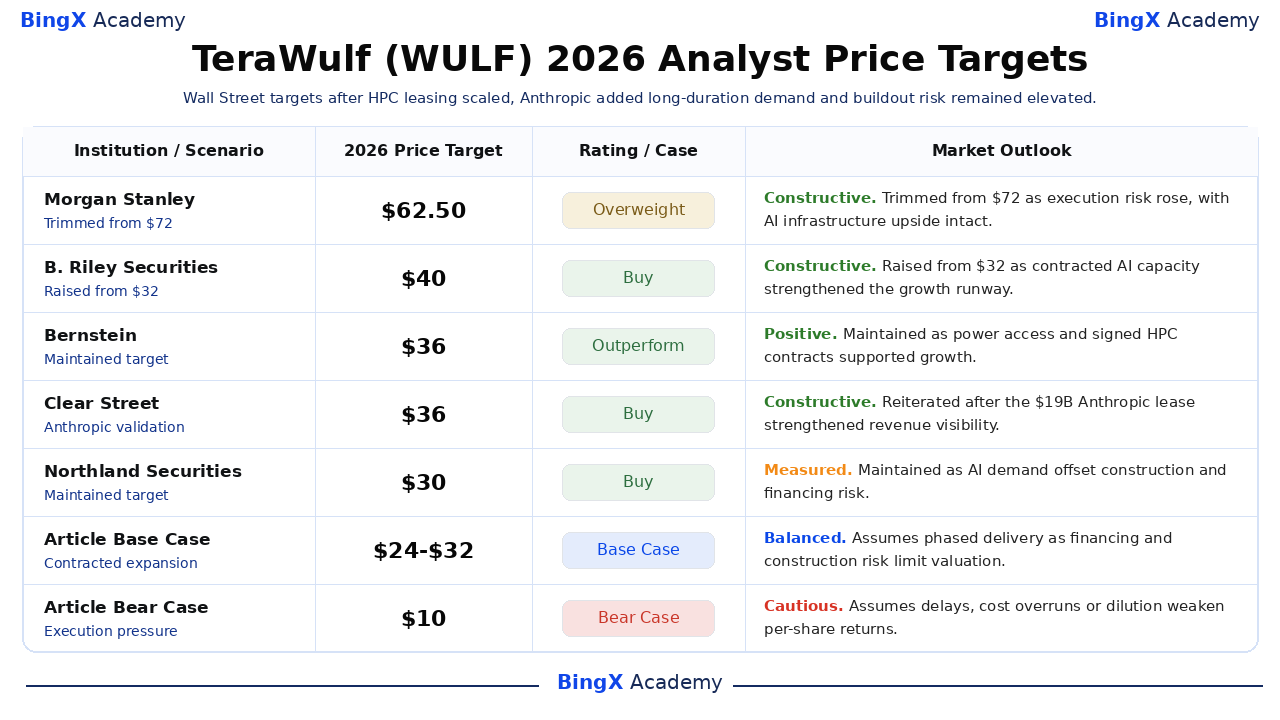
Прогнозы цены акций WULF на 2026 год от аналитиков Уолл-стрит
Уолл-стрит остается конструктивной, хотя цели охватывают разные предположения о стоимости контрактов, финансировании и исполнении. Цель Morgan Stanley в $62,50 является самой высокой выбранной ссылкой, в то время как цель Northland в $30 является самой низкой среди этих пяти названных действий. Это 12-месячные цели, а не гарантии или редакционные сценарии статьи.
|
Учреждение |
Целевая цена на 2026 |
Рейтинг |
Рыночный прогноз |
|
Morgan Stanley |
$62,50 |
Перевес |
Конструктивно. 13 августа: снижена с $72, поскольку предположения с поправкой на риск изменились, при этом потенциал ИИ-инфраструктуры остается неизменным. |
|
B. Riley Securities |
$40 |
Покупка |
Конструктивно. 3 августа: повышена с $32, поскольку договорные ИИ-мощности укрепили направление. |
|
Bernstein |
$36 |
Превосходит |
Позитивно. 1 сентября: поддержана, поскольку доступ к энергии и подписанные HPC-контракты поддержали рост. |
|
Clear Street |
$36 |
Покупка |
Конструктивно. 6 июля: подтверждена после того, как аренда Anthropic на $19 млрд подтвердила платформу. |
|
Northland Securities |
$30 |
Покупка |
Сдержанно. 10 сентября: поддержана, поскольку спрос на ИИ компенсировал риски строительства и финансирования. |
|
Базовый сценарий статьи |
$24-$32 |
Базовый сценарий |
Сбалансировано. Предполагает поэтапную поставку, поскольку риски финансирования и строительства ограничивают оценку. |
|
Медвежий сценарий статьи |
$10 |
Медвежий сценарий |
Осторожно. Предполагает задержки, превышение затрат или разводнение ослабляют доходность на акцию. |
Как торговать акциями TeraWulf (WULF) на BingX
Торгуйте прогнозами по поставке мощностей TeraWulf, ИИ-контрактам и финансированию, используя BingX TradFi и инструменты BingX AI. Поскольку WULF может резко реагировать на обновления строительства, финансирование и цены биткоина, определите катализатор и лимит риска перед входом в позицию.
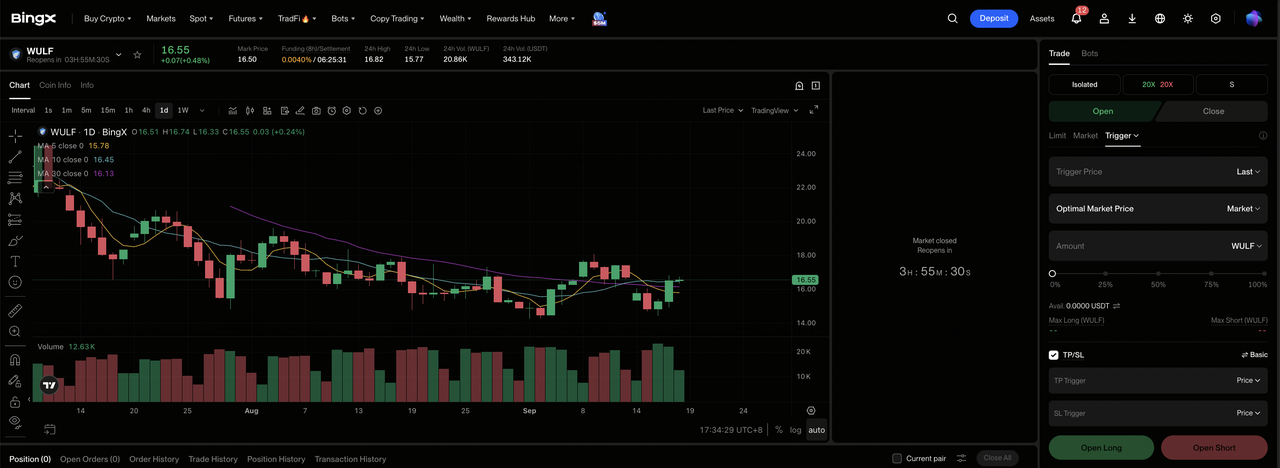
Шаг 1: Войдите в BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на панели управления биржи BingX.
Шаг 2: Выберите TeraWulf (WULF). Найдите и выберите бессрочный фьючерсный контракт WULF-USDT.
Шаг 3: Выберите свое направление. Выберите Открыть лонг, если поставка HPC ускоряется и финансирование остается контролируемым. Выберите Открыть шорт, если задержки строительства, разводнение или более слабая экономика майнинга давят на стоимость на акцию.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или Кросс-маржу в зависимости от вашей толерантности к риску. Чувствительность WULF к контрактам и финансированию делает консервативное кредитное плечо важным.
Шаг 5: Выполните строгие протоколы риска. Установите уровни Тейк-профита и Стоп-лосса (TP/SL) до или сразу после входа в сделку. Отслеживайте поставку мощностей, затраты на проекты, финансирование и цены биткоина.
Топ-5 рисков, за которыми стоит следить инвесторам TeraWulf в 2026 году
TeraWulf имеет большой договорный спрос на ИИ, но его строительство остается капиталоемким. Эти риски могут задержать доходы, увеличить потребности в финансировании и снизить стоимость на акцию.
- Задержки строительства могут отложить арендную плату: TeraWulf имеет 336 МВт в стадии строительства. Задержки могли бы продлить сжигание денег, отодвинуть доходы от аренды на более поздние периоды и отложить финансовую поддержку, привязанную к завершенным объектам.
- Более высокие затраты на финансирование могут ослабить доходность проектов: Многомиллиардные кампусы требуют долгового, проектного финансирования или капитала. Больше процентных расходов или ограничительные условия финансирования оставили бы меньше денег для будущего расширения и акционеров.
- Крупные клиенты увеличивают риск концентрации: Anthropic, Fluidstack и Google поддерживают основные части стратегии ИИ-инфраструктуры TeraWulf. Задержанное развертывание или изменение контракта от одного крупного клиента может повлиять на загрузку, сроки доходов и условия финансирования.
- Акционерное финансирование может разводнить акционеров: Новые акции могут финансировать мощности, но уменьшают долю каждой существующей акции в будущем денежном потоке. Эмиссия по более низкой цене акций увеличила бы разводнение, необходимое для финансирования того же бюджета строительства.
- Задержки с электроэнергией и разрешениями могут замедлить рост мощностей: Контролируемые мегаватты не могут генерировать арендную плату до тех пор, пока не будут готовы подключение, коммунальные услуги и объекты. Регулятивные задержки или задержки с электроэнергией могли бы поэтому отодвинуть договорные доходы и генерацию денег дальше.
Заключительные мысли: стоит ли инвестировать в TeraWulf в 2026 году?
TeraWulf имеет более сильные доказательства перехода к ИИ-инфраструктуре, чем год назад. HPC-аренда уже вносит 71% квартальных доходов, 102 МВт приносят арендную плату, а аренда Anthropic на $19 млрд создает долгосрочный спрос. Недостающее доказательство - это денежно-генерирующая поставка в масштабе. Инвесторам следует отслеживать мегаватты, входящие в эксплуатацию, стоимость за МВт, условия финансирования и количество акций, а не оценивать только заголовки контрактов.
Консервативная рамка принятия решений потребовала бы начала поставки CB-4 в рамках заявленного графика, развития затрат оставаться около $8-10 млн за критический ИТ МВт и финансирования избегать чрезмерного разводнения. Прогресс против этих тестов укрепил бы базовый и бычий сценарии. Срыв, более высокие затраты на финансирование или растущее количество акций благоприятствовали бы медвежьему сценарию, даже если договорный спрос остается неизменным.
Напоминание о риске: Связанные с акциями бессрочные фьючерсы включают кредитное плечо и могут усилить убытки. Цели аналитиков и сценарии статьи являются условными справочными точками, а не гарантиями.
Связанное чтение
- Топ акций высокопроизводительных вычислений (HPC), на которые стоит обратить внимание в 2026 году: лидеры рынка ускоренных вычислений
- Топ акций ИИ-дата-центров для покупки в 2026 году: облако, серверы и ИИ-вычислительная инфраструктура
- Топ акций майнинга биткоина для покупки в 2026 году: хешрейт BTC встречает поворот ИИ-инфраструктуры
- Прогноз цены MARA Holdings (MARA) на 2026 год: могут ли масштабирование биткоина и ИИ-инфраструктура подтолкнуть MARA к $24?
- Прогноз цены CleanSpark (CLSK) на 2026 год: $27,00 ИИ-гиперскейлер или 32% шорт-сжатая майнинговая ловушка?
- Прогноз цены IREN Limited (IREN) на 2026 год: может ли расширение ИИ-облака привести IREN выше?
