


Super Micro Computer (SMCI), широко известная как Supermicro, разрабатывает комплексные серверные, накопительные и стоечные системы для искусственного интеллекта, облачных, корпоративных и периферийных рабочих нагрузок. Ее модульные решения Building Block Solutions объединяют процессоры, ускорители, память, сетевое оборудование, питание и охлаждение в конфигурациях, построенных в соответствии с требованиями клиентов. AI инфраструктура остается основным двигателем роста, хотя сроки проектов, поставки компонентов и требования к оборотному капиталу могут делать доходы и генерацию денежных потоков волатильными.
Последний квартал показал как масштаб спроса, так и изменчивость модели. Чистые продажи SMCI за Q4 FY2026 достигли $11,1 млрд, увеличившись на 93% год к году, но примерно на $450 млн ниже указанного консенсуса. Неаудированная прибыль на акцию достигла $1,70, GAAP валовая маржа восстановилась до 17,5%, и менеджмент вошел в FY2027 с более чем $60 млрд новых заказов. Инвестиционный кейс зависит от превращения этого пайплайна в прибыльные поставки без очередного разворота денежного потока.
Прогноз акций SMCI на 2026 год теперь сосредоточен на двух конкурирующих взглядах:
- Кейс расширения AI стоечных систем: Рекордный пайплайн заказов, прямое жидкостное охлаждение и производственные мощности свыше 6000 стоек в месяц могли бы поддержать прогноз доходов FY2027 на $65–$72 млрд и довести SMCI до $60.
- Кейс маржи и конвертации наличных: Сроки крупных проектов, концентрация клиентов, низкомаржинальные AI системы и растущие запасы могут удерживать свободный денежный поток ниже прибыли и потянуть акцию к $24.
Это руководство разбирает прогноз акций SMCI, сценарии цен на 2026 год, ключевые риски и прогнозы аналитиков, опираясь на отчет Supermicro о прибыли за Q4 FY2026 от 11 августа, годовую отчетность и рыночные данные до 15 сентября, плюс как торговать фьючерсами на акции SMCI на BingX TradFi с залогом USDT.
Топ-5 вещей, которые должны знать инвесторы Supermicro в сентябре 2026
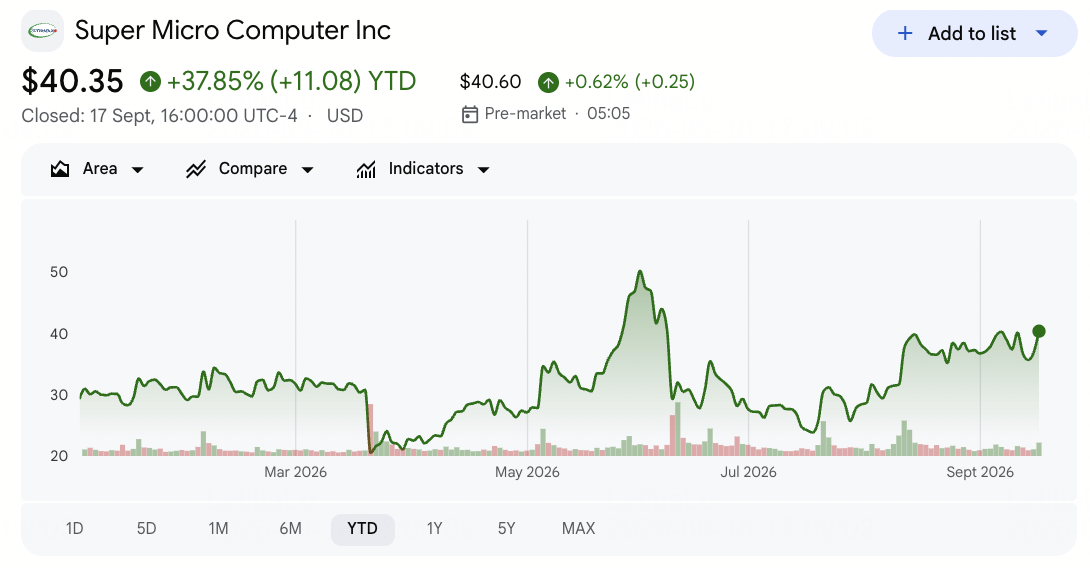
- SMCI закрылась на $40,35 17 сентября и осталась на +37,85% за год: Акции все еще торговались примерно на 39% ниже 52-недельного максимума $58,78, показывая, что рост AI остается привлекательным, но проблемы исполнения, соблюдения требований и маржи все еще давят на оценку.
- Доходы Q4 достигли $11,1 млрд, увеличившись на 93% год к году: Продажи выросли с $5,8 млрд год назад и $10,2 млрд в Q3, но все же не достигли примерно $11,55 млрд консенсуса. Готовность клиентских площадок может продолжать сдвигать крупные суммы доходов между кварталами.
- GAAP валовая маржа восстановилась до 17,5% с 9,9% в Q3: Лучший микс клиентов и продуктов повысил прибыльность и помог неаудированной прибыли на акцию достичь $1,70 против ожидаемых $0,94. Менеджмент ожидает, что маржа Q1 FY2027 нормализуется до 10,4%-10,8%, что делает устойчивость ключевым тестом.
- Более $60 млрд новых заказов создали рекордный бэклог: Supermicro добавила несколько сотен корпоративных и других клиентов и завершила FY2026 с девятью клиентами, генерирующими более $1 млрд каждый. Более широкий микс снижает зависимость от одного аккаунта, хотя сроки заказов все еще определяют квартальные доходы.
- Руководство по доходам FY2027 достигло $65–$72 млрд: Средняя точка $68,5 млрд примерно на $16 млрд превышает указанную уличную оценку $52,5 млрд. Для достижения этого требуется доходы Q1 в $14,5–$15,5 млрд и достаточно компонентов, мощности и клиентских возможностей для конвертации бэклога по расписанию.
Что такое Super Micro Computer (SMCI)?
Super Micro Computer — это производитель инфраструктуры, который разрабатывает и собирает серверы, платформы хранения, сетевые системы и полные дата-центры стойки. Ее модель Building Block Solutions использует общие компоненты и модульные конструкции для настройки продуктов под различные CPU, GPU, память, хранилище и сетевые комбинации. Клиенты включают облачных операторов, предприятия, правительства, телекоммуникационных провайдеров и технологические компании. Доходы зависят от поставок оборудования, хотя скорость инжиниринга, тепловой дизайн и способность поставлять интегрированные стойки создают дифференциацию.
Долгосрочная стратегия Supermicro сосредоточена на Data Center Building Block Solutions и прямом жидкостном охлаждении для высокоплотных AI кластеров. Компания поддерживает платформы от NVIDIA, AMD и Intel и расширяет производство в США, Тайване и Малайзии свыше 6000 стоек в месяц, включая мощности для более чем 3000 стоек с жидкостным охлаждением. Корпоративные и канальные доходы достигли $5,6 млрд в Q4, увеличившись на 172% год к году, расширяя бизнес за пределы нескольких гиперскейловых развертываний.
Читать далее: Топ AI серверных акций для покупки в 2026: Стоечные системы, GPU серверы и AI серверная инфраструктура
Обзор прибыли Super Micro Computer (SMCI) за Q4 FY2026: Доходы, прибыль на акцию и рост AI инфраструктуры
Supermicro сообщила о доходах в $11,1 млрд против примерно ожидаемых $11,55 млрд, но неаудированная прибыль на акцию в $1,70 превысила оценку в $0,94, поскольку GAAP валовая маржа восстановилась до 17,5%. Доходы за полный год выросли на 78% до $39,1 млрд, операционный денежный поток Q4 вернулся к положительным $747 млн, и более $60 млрд новых заказов поддержали прогноз FY2027 в $65–$72 млрд. Основное напряжение заключается в том, сможет ли исключительный микс Q4 трансформироваться в устойчивые маржи и денежный поток при ускорении объема поставок.
Читать далее: Обзор прибыли Super Micro Computer (SMCI) за Q4 2026: Прогноз FY2027 на $65 млрд вызывает рост цены на 19,02%
|
Финансовая метрика |
Прогноз / Консенсус |
Отчетные / Фактические |
Сюрприз |
|
Чистые продажи Q4 FY2026 |
$11,55 млрд консенсус Visible Alpha |
$11,1 млрд |
Не достигли. Примерно на $450 млн ниже консенсуса, хотя +93% г/г. |
|
Неаудированная разводненная прибыль на акцию Q4 |
$0,94 консенсус; $0,65–$0,79 прогноз |
$1,70 |
Превысили. На $0,76 выше консенсуса и более чем удвоились г/г. |
|
GAAP разводненная прибыль на акцию Q4 |
$0,53–$0,67 прогноз |
$1,62 |
Превысили. На $0,95 выше верхней границы прогноза. |
|
GAAP валовая маржа Q4 |
9,9% в Q3 FY2026 |
17,50% |
Расширилась. Увеличилась на 760 б.п. последовательно. |
|
Операционный денежный поток Q4 |
$6,6 млрд использовано в Q3 FY2026 |
$747 млн обеспечено |
Улучшился. Вернулся к положительной квартальной генерации денежных средств. |
|
Чистые продажи FY2026 |
$22,0 млрд в FY2025 |
$39,1 млрд |
Выросли. Увеличились на 78% г/г. |
|
GAAP чистая прибыль FY2026 |
$1,0 млрд в FY2025 |
$2,2 млрд |
Выросла. Более чем удвоилась г/г. |
|
Прогноз доходов Q1 FY2027 |
$11,8 млрд консенсус FactSet |
$14,5–$15,5 млрд |
Выше. Средняя точка $15,0 млрд превысила консенсус на $3,2 млрд. |
|
Прогноз доходов FY2027 |
$52,5 млрд оценка Уолл-стрит |
$65–$72 млрд |
Выше. Средняя точка $68,5 млрд превысила оценку на $16 млрд. |
- Доходы $11,1 млрд выросли на 93%, но не достигли консенсуса примерно на $450 млн: Готовность клиентской инфраструктуры отложила несколько контрактов на Q1 FY2027 или позже. Это время объясняет, почему бэклог может быстро расширяться без того, чтобы каждый заказ становился доходом или сбором наличных в том же квартале.
- Неаудированная прибыль на акцию $1,70 превысила консенсус на $0,76: Эта цифра также превысила верхнюю границу прогноза $0,79 и выросла с $0,41 год назад. Благоприятный микс обеспечил превышение, поэтому ожидаемая маржа Q1 10,4%–10,8% проверит, насколько повторим прирост прибыли.
- GAAP валовая маржа достигла 17,5%, увеличившись с 9,9% последовательно: Восстановление на 760 базисных пунктов подняло неаудированную операционную маржу до 14,3% с 7,2%. Расширение маржи может создать существенный левередж прибыли, хотя разворот быстро передался бы через отчетную прибыль на акцию и оценку.
- Операционный денежный поток улучшился до положительных $747 млн с использования $6,6 млрд: Квартальный свободный денежный поток достиг примерно $722 млн. Операционный денежный поток за полный год остался отрицательным на $6,8 млрд, поскольку запасы закончились на $12,9 млрд, оставляя конвертацию наличных центральной для тезиса.
- Руководство по доходам FY2027 в $65–$72 млрд подразумевает рост до 84%: Прогноз опирается на рекордный бэклог, спрос на AI и производственный масштаб. Конвертация должна произойти без очередного всплеска оборотного капитала или коллапса маржи, чтобы рост доходов увеличил стоимость на акцию.
Читать далее: Прогноз цены Dell Technologies (DELL) на 2026: $700 AI рост против $380 риска исполнения
Инвестиционный прогноз Super Micro Computer (SMCI) на 2026: $60 бычий кейс против $24 медвежьего кейса
Прогноз SMCI зависит от того, конвертируются ли более $60 млрд новых заказов в доходы, маржи и наличные достаточно быстро, чтобы валидировать прогноз FY2027. Следующие диапазоны являются редакционными сценариями Академии BingX, а не целями Уолл-стрит или обещаниями цен.
Бычий кейс: Сильный спрос на AI серверы толкает SMCI к $60
Бычий кейс предполагает, что доходы Q1 приземлятся около верхней границы прогноза $15,5 млрд, и пайплайн заказов поддерживает рост в течение остальной части FY2027. Прямое жидкостное охлаждение становится более сильным дифференциатором по мере роста плотности мощности стоек, в то время как производственные мощности свыше 6000 стоек в месяц помогают сократить время развертывания.
Движение к $60 потребует доходов около верхней половины диапазона $65–$72 млрд, стабилизации валовой маржи выше 11% после Q1 и положительного операционного денежного потока в течение нескольких кварталов. Более медленный рост запасов и более широкая диверсификация клиентов укрепили бы кейс.
Базовый кейс: Стабильный спрос на AI удерживает SMCI между $38 и $48
Базовый кейс предполагает, что бэклог конвертируется широко по расписанию, хотя микс продуктов и клиентов оттягивает валовую маржу обратно с уровня Q4 в 17,5%. Рост доходов остается сильным, в то время как финансирование запасов, время проектов и конкуренция не дают прибыли и свободному денежному потоку расти так быстро, как продажи.
В этом сценарии SMCI могла бы торговаться в основном между $38 и $48. Доходы Q1 в пределах $14,5–$15,5 млрд, неаудированная прибыль на акцию в пределах $1,01–$1,10 и валовая маржа около 10,4%–10,8% поддержали бы диапазон. Еще одна крупная задержка поставки или разворот денежного потока ограничили бы верхний конец.
Медвежий кейс: Более низкие маржи, задержки проектов и правовой контроль тянут SMCI к $24
Медвежий кейс предполагает, что клиентские мощности, доступность питания или время компонентов задерживают конвертацию заказов, в то время как конкуренция удерживает ценообразование агрессивным. Запасы и дебиторская задолженность растут до прихода наличных, в то время как продолжающийся правовой и соответствующий контроль добавляет расходы и может ослабить доверие клиентов или инвесторов.
Движение к $24 стало бы более вероятным, если доходы FY2027 упадут ниже $65 млрд, валовая маржа упадет ниже 9%, операционный денежный поток снова станет существенно отрицательным или правовые и соответствующие проблемы эскалируют. Более низкие оценки прибыли и более слабая уверенность как в исполнении, так и в управлении оказали бы давление на оценку.
Прогнозы цены акций SMCI на 2026 от аналитиков Уолл-стрит
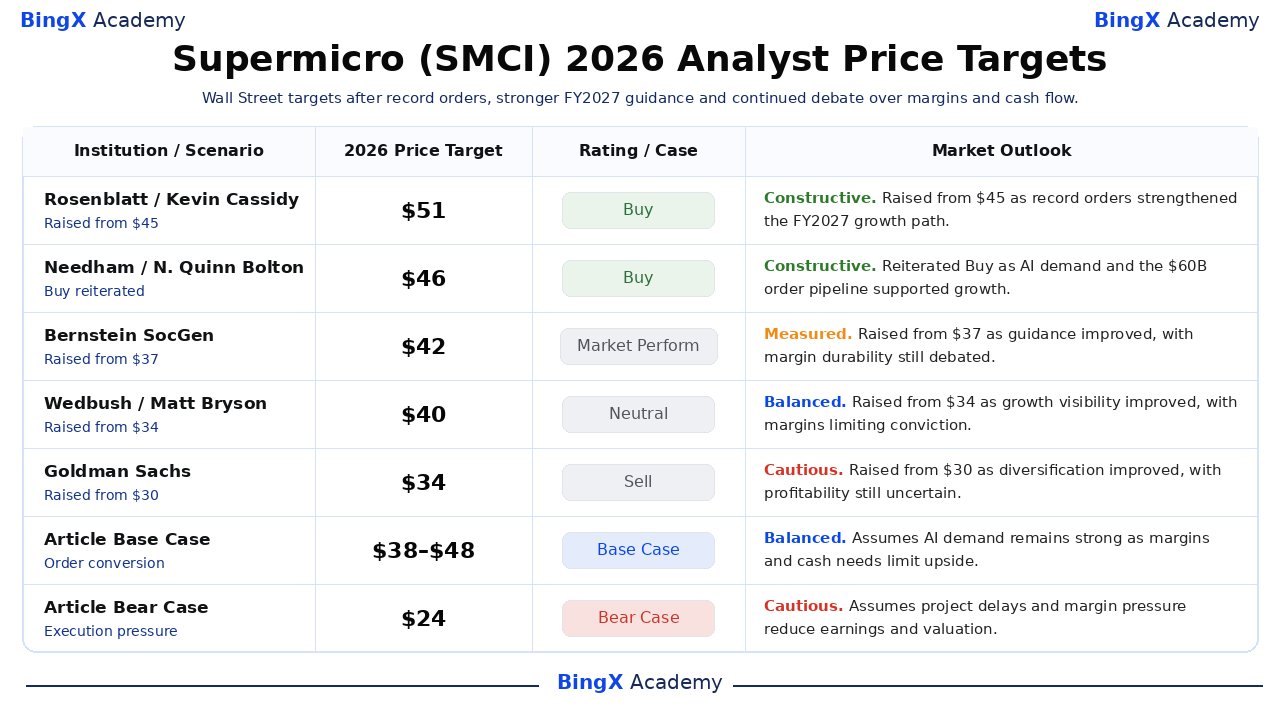
Аналитики остаются разделенными между рекордным спросом на AI и бременем маржи, оборотного капитала и исполнения, необходимым для его обслуживания. Пять датированных действий ниже охватывают от покупки до продажи и показывают различные предположения для конвертации заказов. Эти цели являются сторонними справочными точками, а не обещаниями цен. Строки базового и медвежьего кейсов являются редакционными сценариями Академии BingX.
|
Учреждение / Сценарий |
Ценовая цель на 2026 |
Рейтинг / Кейс |
Рыночный прогноз |
|
Rosenblatt / Кевин Кэссиди |
$51 |
Покупка |
Конструктивно. 12 августа: поднял с $45, поскольку рекордные заказы укрепили путь роста FY2027. |
|
Needham / Н. Куинн Болтон |
$46 |
Покупка |
Конструктивно. 12 августа: подтвердил, поскольку спрос на AI и пайплайн $60 млрд поддержали рост. |
|
Bernstein SocGen / Марк Ньюман |
$42 |
Рыночная эффективность |
Взвешенно. 13 августа: поднял с $37, поскольку прогнозы улучшились, с устойчивостью маржи все еще обсуждаемой. |
|
Wedbush / Мэтт Брайсон |
$40 |
Нейтрально |
Сбалансированно. 12 августа: поднял с $34, поскольку видимость роста улучшилась, с маржами, ограничивающими убеждение. |
|
Goldman Sachs / Кэтрин Мерфи |
$34 |
Продажа |
Осторожно. 12 августа: поднял с $30, поскольку диверсификация улучшилась, с прибыльностью все еще неопределенной. |
|
Базовый кейс статьи |
$38–$48 |
Базовый кейс |
Сбалансированно. Предполагает, что спрос на AI остается сильным, поскольку маржи и потребности в наличных ограничивают рост. |
|
Медвежий кейс статьи |
$24 |
Медвежий кейс |
Осторожно. Предполагает, что задержки проектов и давление маржи снижают прибыль и оценку. |
Как торговать акциями Super Micro Computer (SMCI) на BingX
Торгуйте AI-стойками Supermicro, жидкостным охлаждением и прогнозом маржи, используя BingX TradFi и BingX AI инструменты. Поскольку SMCI может резко реагировать на время проектов, прибыль и новости о соблюдении требований, трейдеры должны определить как катализатор, так и ограничения рисков перед входом в позицию.
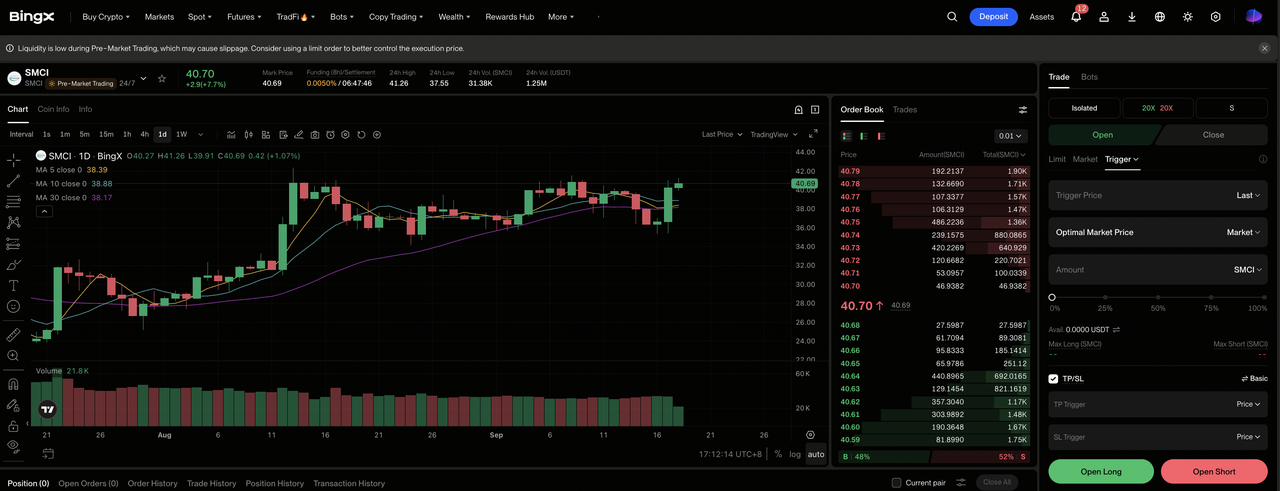
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному TradFi разделу на панели управления биржи BingX.
Шаг 2: Выберите Super Micro Computer (SMCI). Найдите и выберите бессрочный фьючерсный контракт SMCI-USDT.
Шаг 3: Выберите свое направление. Выберите Открыть длинную позицию, если конвертация заказов и маржи поддерживают бычий кейс. Выберите открыть короткую позицию, если задержки или требования к наличным ослабляют ожидаемую экономику на акцию.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу на основе вашей толерантности к риску. Разрыв SMCI в 39% от его 52-недельного максимума показывает, почему важны консервативное кредитное плечо и четкий размер позиции.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку. SMCI может быстро реагировать на прогнозы, поставки, маржи и регулятивные разработки.
Топ-5 рисков, на которые стоит обратить внимание инвесторам Supermicro в 2026
Модель роста Supermicro зависит от покупок компонентов, запасов, готовности клиентов и финальной оплаты. Эти риски могут повлиять на маржи, денежный поток и стоимость на акцию.
- Колебания валовой маржи могут перевесить рост доходов: GAAP валовая маржа переместилась с 9,9% в Q3 до 17,5% в Q4, в то время как прогноз Q1 указывает на 10,4%–10,8%. Даже изменение маржи на один пункт при многомиллиардных доходах может существенно повлиять на прибыль на акцию.
- Оборотный капитал может быстро поглощать наличные: Операционный денежный поток FY2026 был отрицательным $6,8 млрд, а запасы закончились на $12,9 млрд. Если запасы продолжат расти быстрее поставок, потребности в финансировании могут возрасти, несмотря на сильные отчетные доходы.
- Крупные клиенты могут создавать риск времени: Девять клиентов сгенерировали более $1 млрд каждый в FY2026. Задержанная мощность или изменение спецификации от одного крупного покупателя могли бы сдвинуть доходы между кварталами и снизить загрузку фабрики.
- Экспортные правила могут ограничивать продукты и клиентов: Передовые AI серверы используют контролируемые компоненты, подпадающие под изменяющиеся правила в различных юрисдикциях. Более жесткие ограничения или проблемы соблюдения требований могли бы задержать поставки и убрать спрос с некоторых рынков.
- Конкуренция может удерживать маржи AI-систем низкими: Dell, HPE, облачные операторы и ODM конкурируют за многие из тех же развертываний на основе ускорителей. Агрессивное ценообразование могло бы превратить бэклог в доходы без производства достаточного денежного потока для поддержки более высокой оценки.
Заключительные мысли: Стоит ли инвестировать в Super Micro Computer в 2026?
Supermicro входит в конец 2026 года с исключительными доказательствами спроса. Доходы Q4 выросли на 93%, новые заказы превысили $60 млрд, а руководство FY2027 достигло $65–$72 млрд. Те же результаты также показывают, почему акция остается спорной. Доходы не достигли консенсуса, ожидается нормализация маржи Q1, а операционный денежный поток за полный год остался глубоко отрицательным.
Бычий кейс поддерживает $60, если конвертация заказов, жидкостное охлаждение и более широкий корпоративный спрос производят как прибыль, так и наличные. Медвежий кейс указывает на $24, если задержки проектов, экспортный контроль или давление маржи ослабляют оценки. Консервативные трейдеры могут подождать доходов Q1, валовой маржи, запасов и операционного денежного потока перед увеличением экспозиции.
Напоминание о риске: Торговля и инвестирование в акции, такие как SMCI, связаны с высоким риском потери капитала. Промахи по прибыли, изменения в прогнозах, конкуренция, регулятивные действия, сдвиги оценки и торговля с кредитным плечом могут привести к быстрым убыткам. Проводите независимые исследования перед распределением капитала.
Дополнительное чтение
- Топ акций AI дата-центров для покупки в 2026: Облако, серверы и AI вычислительная инфраструктура
- Топ AI серверных акций для покупки в 2026: Стоечные системы, GPU серверы и AI серверная инфраструктура
- Прогноз цены NVIDIA (NVDA) на 2026: Может ли рост AI инфраструктуры довести NVDA к $420?
- Прогноз цены AMD на 2026: Может ли рост AI толкнуть AMD к $700?
- Прогноз цены Intel (INTC) на 2026: Может ли спрос на AI CPU толкнуть INTC к $145?
