Snap Inc. (SNAP) управляет Snapchat, коммуникационной платформой с камерой в качестве основного инструмента, поддерживаемой сообщениями, Stories, Spotlight, Snap Map и инструментами дополненной реальности. Реклама остается крупнейшим источником доходов, в то время как подписки, платное хранилище и премиальные креативные продукты становятся все более важными. Этот переход расширяет бизнес, хотя SNAP остается чувствительной к спросу рекламодателей, тенденциям высокоценных пользователей и затратам на инвестиции в искусственный интеллект и оборудование Specs.
Последний квартал показал более сильную монетизацию и операционную дисциплину с важными ограничениями. Доходы SNAP за Q2 2026 достигли $1,60 миллиарда, что на 19% больше в годовом исчислении, поскольку рекламные доходы выросли на 9% до $1,28 миллиарда, а другие доходы поднялись на 85% до $316 миллионов. Ежедневные активные пользователи увеличились на 5% до 493 миллионов, хотя более медленный рост и давление в Северной Америке и Европе сохраняют качество аудитории в центре инвестиционного кейса.
Прогноз акций SNAP на 2026 теперь концентрируется на двух конкурирующих точках зрения:
- Кейс восстановления монетизации: более сильные рекламные продукты, Snapchat+ и Memories Storage повышают доход на пользователя, поскольку дисциплина затрат улучшает генерацию денежных средств.
- Кейс пользователей и инвестиций: слабость в высокоценных регионах и растущие расходы на ИИ или Specs препятствуют тому, чтобы рост доходов приводил к устойчивой прибыльности.
Это руководство разбирает прогноз акций SNAP, ценовые сценарии на 2026, ключевые риски и взгляды аналитиков, основываясь на отчете о доходах Snap за Q2 2026 от 3 августа, квартальной подаче и рыночных данных до 9 сентября, плюс как торговать фьючерсами на акции SNAP на BingX TradFi с залогом в USDT.
Топ-5 вещей, которые инвесторы Snap должны знать в сентябре 2026
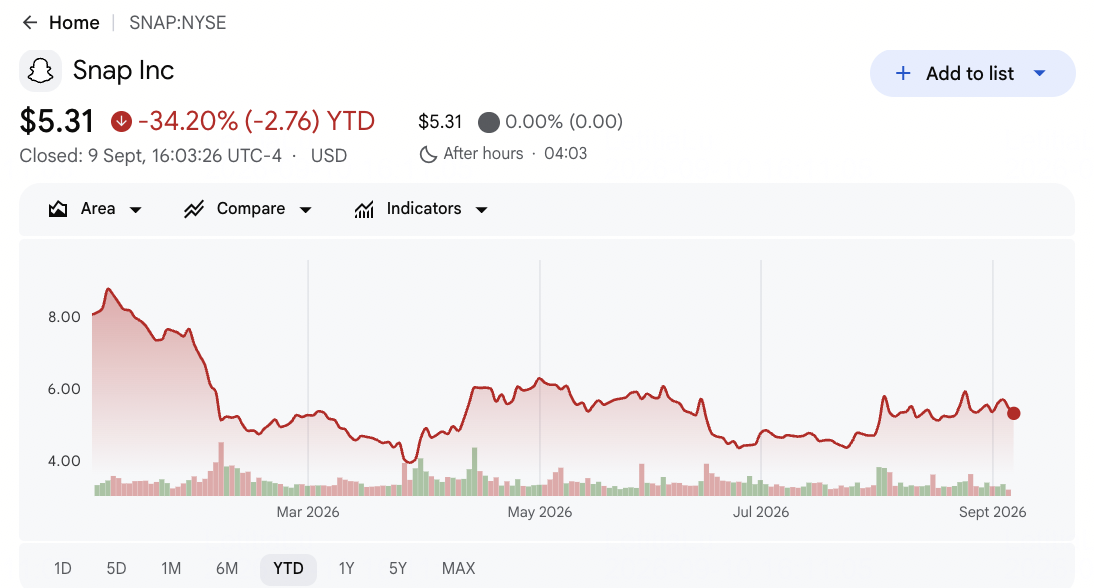
- SNAP закрылась на $5,31 после падения на 34,20% с начала года: Акция находилась на $3,97 ниже своего 52-недельного максимума в $9,28 даже после того, как результаты Q2 превзошли ожидания. Снижение показывает, что инвесторы по-прежнему требуют устойчивого прогресса в монетизации и прибыльности, а не одного благоприятного квартала.
- Доходы Q2 выросли на 19% до $1,60 миллиарда: Продажи завершились примерно на $60 миллионов выше консенсуса FactSet в $1,54 миллиарда, а скорректированная потеря $0,10 на акцию была на $0,02 меньше ожидаемой. Обе метрики улучшились, давая тезису восстановления более твердые доказательства.
- Другие доходы выросли на 85% до $316 миллионов: Snapchat+, Lens+ и Memories Storage создали второй поток доходов, равный почти 20% квартальных продаж. При менее чем 3% месячных пользователей, платящих, проникновение подписок все еще имеет значительное пространство для расширения со временем.
- Ежедневные активные пользователи достигли 493 миллионов, а месячные пользователи достигли 971 миллиона: Оба показателя превысили консенсус примерно на 5,1 миллиона и 10,4 миллиона соответственно. Глобальный масштаб остается существенным, хотя более низкий рост пользователей на ценных западных рынках может ослабить средний доход на пользователя и охват рекламодателей.
- Полногодовые затраты на инфраструктуру увеличились до $1,65-$1,70 миллиарда: Диапазон вырос на $50 миллионов с каждой стороны, поскольку Snap добавил мощности ИИ и машинного обучения. Руководство инвестирует для улучшения вовлеченности и рекламы, хотя расходы повышают планку прибыли для этих инструментов.
Что такое Snap Inc. (SNAP)?
Snap Inc. — это технологическая компания, чье флагманское приложение Snapchat объединяет визуальные сообщения, публичный контент, обмен местоположением и дополненную реальность в одном мобильном сервисе. Camera, Chat, Stories, Spotlight и Snap Map организуют пользовательский опыт, в то время как Bitmoji предоставляет переносимый слой аватаров. Snap продает производительную и брендовую рекламу через эти поверхности, включая Sponsored Snaps и AR-форматы. Она также получает прямой доход от Snapchat+, Lens+, платного Memories Storage и других премиальных функций, и разрабатывает Specs как потенциальную долгосрочную вычислительную платформу.
Долгосрочное направление Snap сосредоточено на улучшении рекомендательных и рекламных систем с помощью ИИ, расширении прямых пользовательских платежей и превращении дополненной реальности в более широкую платформу для разработчиков. Snapchat+ дает компании постоянный канал для премиальных функций, а Spotlight и Snap Map создают дополнительные возможности для обнаружения и коммерческого инвентаря. Qualcomm поддержал дорожную карту носимых устройств Snap через платформы Snapdragon, в то время как бренды и агентства используют Lens Studio и автоматизированные продукты кампаний для создания AR-опытов и рекламы производительности. Specs расширяет эту стратегию за пределы смартфонов, создавая возможный бизнес аппаратного и пространственного вычисления, если разработчики и потребители примут платформу в течение нескольких лет.
Обзор доходов Snap Inc. (SNAP) Q2 2026: доходы, пользователи и рост подписок
Snap предоставил доходы Q2 в $1,60 миллиарда против ожидаемых $1,54 миллиарда, скорректированную потерю $0,10 на акцию против ожидаемой потери $0,12, и 493 миллиона ежедневных активных пользователей против ожидаемых 487,9 миллиона. Рекламные доходы выросли на 9% до $1,28 миллиарда, другие доходы поднялись на 85% до $316 миллионов, а чистая потеря по GAAP сузилась до $164 миллионов с $262,6 миллиона. Руководство по доходам Q3 в $1,70-$1,74 миллиарда превысило консенсус в $1,70 миллиарда на середине, хотя более высокий прогноз затрат на инфраструктуру в $1,65-$1,70 миллиарда создает четкий компромисс прибыльности.
Читать далее: Обзор доходов Snap (SNAP) Q2 2026: доходы $1,60 миллиарда и рекламный импульс приводят к росту цены на 14,88%
|
Финансовая метрика |
Прогноз / Консенсус |
Отчет / Фактический |
Сюрприз |
|
Доходы Q2 2026 |
Консенсус $1,54 млрд |
$1,60 млрд |
Превзошел. Примерно на $60 млн выше консенсуса; рост на 19% в годовом исчислении. |
|
Скорректированная потеря на акцию Q2 |
Консенсус потери $0,12 |
Потеря $0,10 |
Превзошел. Потеря была на $0,02 меньше ожидаемой. |
|
Чистая потеря Q2 по GAAP |
— |
Потеря $164 млн |
Улучшилась. Сузилась с $262,6 млн годом ранее. |
|
Рекламные доходы |
Консенсус $1,23 млрд |
$1,28 млрд |
Превзошел. Примерно на $50 млн выше консенсуса; рост на 9% в годовом исчислении. |
|
Другие доходы |
— |
$316 млн |
Ускорился. Рост на 85% в годовом исчислении от подписок и хранилища. |
|
Ежедневные активные пользователи |
Консенсус 487,9 млн |
493 млн |
Превзошел. Примерно на 5,1 млн выше консенсуса; рост на 5% в годовом исчислении. |
|
Месячные активные пользователи |
Консенсус 960,6 млн |
971 млн |
Превзошел. Примерно на 10,4 млн выше консенсуса; рост на 4% в годовом исчислении. |
|
Прогноз доходов Q3 2026 |
Консенсус $1,70 млрд |
$1,70–$1,74 млрд |
Выше. Середина $1,72 млрд превзошла консенсус на $20 млн. |
|
Прогноз затрат на инфраструктуру 2026 |
Предыдущий $1,60–$1,65 млрд |
$1,65–$1,70 млрд |
Повышен. Инвестиции в ИИ и машинное обучение увеличили диапазон. |
- Доходы в $1,60 миллиарда выросли на 19%: Результат превзошел консенсус примерно на $60 миллионов, поскольку североамериканская реклама улучшилась, а расходы на Чемпионат мира помогли спросу. Поддержание этого темпа без поддержки, связанной с событиями, укрепило бы кейс того, что изменения в рекламных продуктах работают.
- Скорректированная потеря $0,10 на акцию превзошла на $0,02: Snap сузил чистую потерю по GAAP примерно на $99 миллионов до $164 миллионов, в то время как скорректированные затраты выросли только на 4%. Контроль затрат начинает конвертировать рост доходов в лучшие доходы, даже несмотря на то, что прибыльность по GAAP остается незавершенной.
- Другие доходы в $316 миллионов выросли на 85%: Прямой доход расширился намного быстрее, чем 9%-ное увеличение рекламы, повысив диверсификацию через Snapchat+, Lens+ и Memories Storage. Более высокий коэффициент платящих пользователей снизил бы подверженность Snap волатильным рекламным бюджетам и улучшил видимость доходов.
- 493 миллиона ежедневных пользователей выросли на 5%, поскольку месячные пользователи достигли 971 миллиона: Оба подсчета превзошли прогнозы, хотя рост замедлился по сравнению с предыдущими темпами, и давление сохранилось в Северной Америке и Европе. Поэтому прирост монетизации должен компенсировать более слабый микс дополнительных пользователей.
- Руководство по доходам Q3 достигло середины в $1,72 миллиарда: Середина превысила консенсус на $20 миллионов, но диапазон затрат на инфраструктуру также вырос до $1,70 миллиарда на 2026. Лучшие ИИ-рекомендации и конверсия рекламы должны производить измеримые доходы для сохранения операционного рычага.
Инвестиционный прогноз Snap Inc. (SNAP) на 2026: бычий кейс $10 против медвежьего кейса $4
Центральный вопрос заключается в том, может ли улучшение рекламы и прямых доходов перерасти региональное давление аудитории и стоимость построения ИИ-систем и Specs.
Бычий кейс: реклама и прямые доходы толкают SNAP к $10
Бычий кейс предполагает, что рекламные инструменты на базе ИИ улучшают производительность кампаний и возвращают крупных североамериканских рекламодателей в Snapchat. Рост рекламы остается в низких двузначных числах, прямой доход расширяется быстрее основного бизнеса, и 16%-ное сокращение рабочей силы помогает большему росту доходов достичь прибыли и денежного потока.
Движение к $10 потребовало бы квартальных доходов на уровне или выше середины Q3 в $1,72 миллиарда, расширения платных продуктов за пределы текущей доли менее 3% месячных пользователей, и Specs показать достоверный спрос разработчиков или потребителей. Стабильные высокоценные пользователи и дальнейшие повышения оценок укрепили бы кейс.
Базовый кейс: лучшая монетизация удерживает SNAP между $6 и $8
Базовый кейс предполагает постепенное улучшение рекламы, в то время как Snapchat+, Lens+ и хранилище строят более крупный второй поток доходов. Глобальные пользователи продолжают расти, но слабость в Северной Америке и Европе ограничивает улучшение качества аудитории, в то время как более высокие затраты на ИИ-инфраструктуру компенсируют часть экономии от реструктуризации.
SNAP может торговаться главным образом между $6 и $8, если доходы остаются близко к руководству, прямой доход продолжает расти, и потеря по GAAP дальше сужается. Неспособность стабилизировать пользователей высокоценных регионов или растущие затраты на инфраструктуру ограничили бы верхний конец.
Медвежий кейс: давление пользователей и более высокие затраты тянут SNAP к $4
Медвежий кейс предполагает, что ежедневные пользователи продолжают снижаться в Северной Америке и Европе, делая Snapchat менее привлекательным для рекламодателей, сосредоточенных на высокоценных аудиториях. Рост подписок замедляется до того, как он становится достаточно большим, чтобы компенсировать более слабую рекламу, в то время как ИИ-инфраструктура и Specs держат постоянные затраты повышенными.
Движение к $4 стало бы более вероятным, если доходы упадут ниже нижней границы руководства в $1,70 миллиарда, рост пользователей не достигнет ожиданий, или потеря по GAAP перестанет сужаться. Слабое принятие Specs, более жесткие правила безопасности молодежи или более низкие доходы рекламодателей могли бы добавить дальнейшее давление.
Прогнозы цен на акции SNAP на 2026 от аналитиков Уолл-стрит
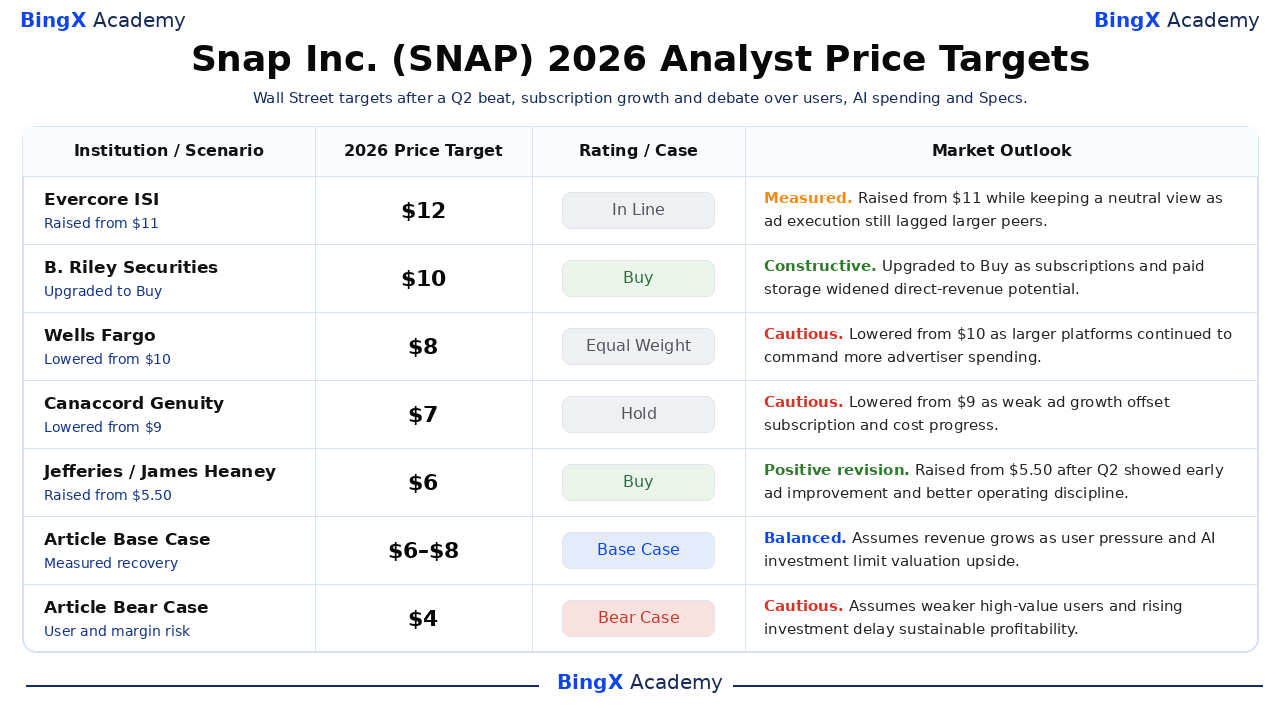
Эти пять датированных действий охватывают от $6 до $12 и показывают, насколько резко различаются взгляды на исполнение рекламы, подписки, региональных пользователей и затрат на инфраструктуру. Распределение также показывает, почему ни одна цель не должна рассматриваться как прогноз. Финальные ряды Базового и Медвежьего кейсов являются редакционными сценариями BingX Academy, а не прогнозами Уолл-стрит или гарантиями цен.
|
Институт / Сценарий |
Целевая цена 2026 |
Рейтинг / Кейс |
Рыночный прогноз |
|
Evercore ISI |
$12 |
In Line |
Сдержанно. 6 августа: повышен с $11 несмотря на слабое исполнение рекламы и сохранил нейтральный взгляд. |
|
B. Riley Securities |
$10 |
Buy |
Конструктивно. 5 февраля: повышен, поскольку подписки и платное Memories Storage расширили потенциал прямых доходов. |
|
Wells Fargo |
$8 |
Equal Weight |
Осторожно. 5 февраля: снижен с $10, поскольку более крупные платформы продолжали командовать большими расходами рекламодателей. |
|
Canaccord Genuity |
$7 |
Hold |
Осторожно. 5 февраля: снижен с $9, поскольку слабый рост рекламы компенсировал прогресс подписок и затрат. |
|
Jefferies |
$6 |
Buy |
Позитивный пересмотр. 4 августа: повышен с $5,50 после того, как Q2 показал раннее улучшение рекламы и лучшую операционную дисциплину. |
|
Базовый кейс статьи |
$6–$8 |
Базовый кейс |
Сбалансированно. Предполагает рост доходов, поскольку давление пользователей и инвестиции в ИИ ограничивают потенциал роста оценки. |
|
Медвежий кейс статьи |
$4 |
Медвежий кейс |
Осторожно. Предполагает более слабых высокоценных пользователей и растущие инвестиции задерживают устойчивую прибыльность. |
Как торговать акциями Snap Inc. (SNAP) на BingX
Торгуйте прогнозами рекламы, подписок и Specs у Snap используя BingX TradFi и инструменты BingX AI. Поскольку SNAP может резко реагировать на доходы, запуск продуктов и регулирование, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
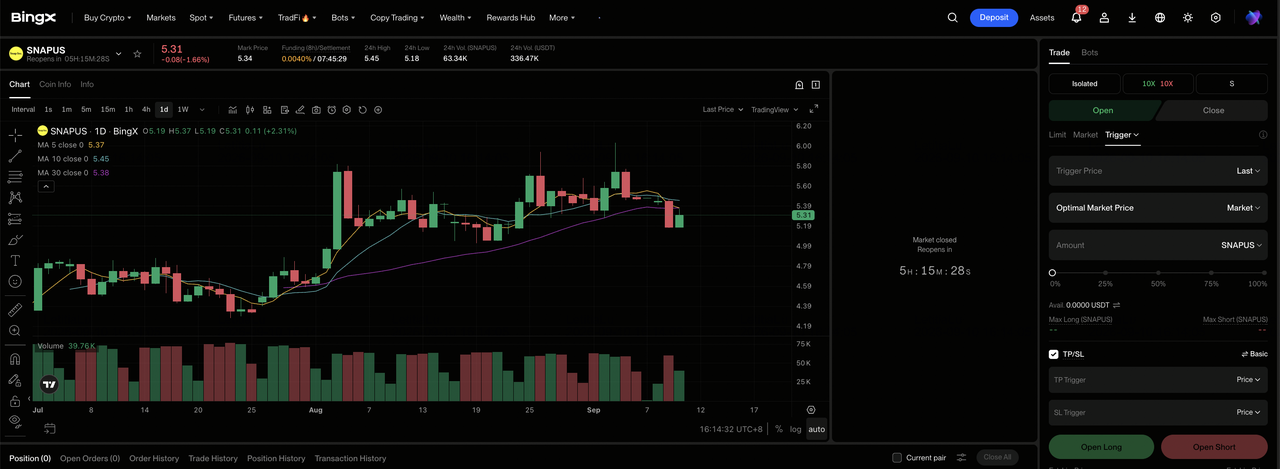
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на панели управления биржи BingX.
Шаг 2: Выберите Snap Inc. (SNAP). Найдите и выберите бессрочные фьючерсы SNAPUS-USDT.
Шаг 3: Выберите направление. Выберите Открыть лонг, если реклама, подписки и дисциплина затрат поддерживают Бычий или Базовый кейс. Выберите Открыть шорт, если региональные пользователи, более высокие инвестиции или слабый спрос на Specs подтверждают Медвежий кейс.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или Кросс-маржу в зависимости от вашей толерантности к риску. Падение SNAP на 34,20% с начала года показывает, почему важны консервативное кредитное плечо и четкое определение размера позиции.
Шаг 5: Выполните строгие протоколы риска. Установите уровни Тейк-профит и Стоп-лосс (TP/SL) до или сразу после входа в сделку. SNAP может быстро реагировать на тренды рекламы, данные пользователей, обновления Specs и правила безопасности молодежи.
Топ-5 рисков для инвесторов SNAP в 2026
Восстановление Snap зависит от качества пользователей, спроса на рекламу, расходов на ИИ, инвестиций в оборудование и регулирования, все из которых могут напрямую влиять на рост доходов и денежный поток.
- Слабость в Северной Америке и Европе может повредить монетизации: Глобальные DAU достигли 493 миллионов, но снижения в высокоценных регионах сдвинули бы больше пользователей к рынкам с более низким ARPU. Это могло бы снизить спрос рекламодателей и доход на пользователя, даже если общие пользователи продолжают расти.
- Реклама по-прежнему приносит большую часть доходов Snap: Реклама сгенерировала $1,28 миллиарда доходов Q2, примерно четыре пятых общих продаж. Более слабая экономика, геополитическое нарушение или более мягкая производительность кампаний могла бы ударить по доходам быстрее, чем бизнес прямых доходов в $316 миллионов может компенсировать.
- Расходы на ИИ могут расти до того, как доходы станут ясными: Snap увеличил свой прогноз затрат на инфраструктуру до $1,65-$1,70 миллиарда. Если лучшие рекомендации и рекламные инструменты не улучшат вовлеченность или конверсию, более высокие расходы могли бы замедлить прогресс от текущей чистой потери в $164 миллиона к прибыльности.
- Specs может поглощать капитал, не создавая большого рынка: Продукт за $2,195 нацелен на раннюю и неопределенную категорию. Слабый интерес разработчиков или ограниченное принятие потребителями могло бы продлить потери оборудования и оттянуть ресурсы от рекламного бизнеса Snapchat и бизнеса подписок.
- Правила безопасности молодежи могли бы снизить вовлеченность и повысить затраты: Требования проверки возраста, ограничения доступа и судебные разбирательства на нескольких рынках могут ограничить использование продукта или рекламный инвентарь. Более высокие расходы на соответствие и юридические расходы могли бы также давить на денежный поток и стоимость на акцию.
Заключительные мысли: стоит ли инвестировать в SNAP в 2026?
Результаты Q2 Snap предоставили достоверные доказательства восстановления. Доходы выросли на 19%, другие доходы поднялись на 85%, оба основных подсчета пользователей превзошли ожидания, и чистая потеря сузилась почти на $100 миллионов. Нерешенная проблема заключается в том, могут ли эти улучшения продолжаться, поскольку компания тратит до $1,70 миллиарда на инфраструктуру и преследует высокорисковую дорожную карту Specs.
Бычий кейс требует более сильной рекламы, прямых доходов и конверсии наличности для оправдания $10. Медвежий кейс требует слабости региональных пользователей и инвестиционных затрат для сохранения отдаленной прибыльности, поддерживая $4. Консервативные трейдеры могут ждать еще одного квартала близко или выше середины доходов в $1,72 миллиарда и более ясной стабилизации в Северной Америке и Европе, прежде чем рассматривать восстановление как устойчивое.
Напоминание о риске: Торговля и инвестирование в акции, такие как SNAP, включают высокий риск потери капитала. Рекламные циклы, тренды пользователей, расходы на технологии, регулирование, исполнение продуктов и кредитное плечо могут производить быстрые потери. Проводите независимое исследование перед размещением капитала.
Связанное чтение
- Топ-10 акций ИИ-инфраструктуры для покупки в 2026: лидеры производства и дизайна чипов
- Топ акций ИИ-гиперскейлеров для наблюдения в 2026: гонка облачной инфраструктуры на $700 миллиардов
- Прогноз цены Meta (META) на 2026: может ли монетизация ИИ толкнуть META к $1,000?
- Прогноз цены Reddit (RDDT) на 2026: могут ли возможности данных ИИ толкнуть RDDT к $300?
- Прогноз цены акций Qualcomm (QCOM) на 2026: может ли QCOM преодолеть $260 на росте Edge AI?
- Прогноз цены акций AMC на 2026: фундаментальный разворот или ловушка массового разводнения?
