Ouster (OUST) разрабатывает технологии восприятия и обнаружения для машин, работающих в физическом мире. Его платформа объединяет цифровой лидар, стереокамеры, вычисления ИИ, слияние датчиков, программное обеспечение восприятия и обученные модели для промышленной автоматизации, робототехники, автомобильных систем и умной инфраструктуры. Эта более широкая позиция Physical AI дает Ouster больше путей к росту, хотя акция остается чувствительной к циклам развертывания клиентов, ценообразованию оборудования и затратам на интеграцию приобретенных технологий.
Последний квартал показал, что масштаб и рентабельность улучшаются вместе, хотя бизнес все еще сообщает об убытках. Выручка Ouster Q2 2026 достигла 54,6 миллиона долларов, рост на 56% в годовом исчислении, поскольку Ouster поставила более 17 000 датчиков лидара и камер. Валовая маржа GAAP расширилась до 49%, но компания все еще зафиксировала чистый убыток в размере 18,1 миллиона долларов, оставив устойчивый операционный леверидж в качестве ключевого инвестиционного теста.
Прогноз акций OUST на 2026 год теперь сосредоточен на двух конкурирующих взглядах:
- Случай платформы Physical AI: Спрос на Rev8, внедрение стереозрения и расширяющееся программное обеспечение восприятия могут поддерживать рост выручки выше 30% и перевести скорректированную EBITDA в положительную территорию.
- Случай внедрения и рентабельности: более медленные внедрения клиентов, затраты на интеграцию приобретений и ценовое давление могут продлить убытки и помешать более высокой базе выручки поддержать устойчивую переоценку.
Это руководство разбирает прогноз акций OUST, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков, основываясь на отчете о прибыли Ouster за Q2 2026 от 6 августа, квартальной отчетности и рыночных данных до 11 сентября, плюс как торговать фьючерсами на акции OUST на BingX TradFi с обеспечением USDT.
Топ-5 вещей, которые должны знать инвесторы Ouster в сентябре 2026 года
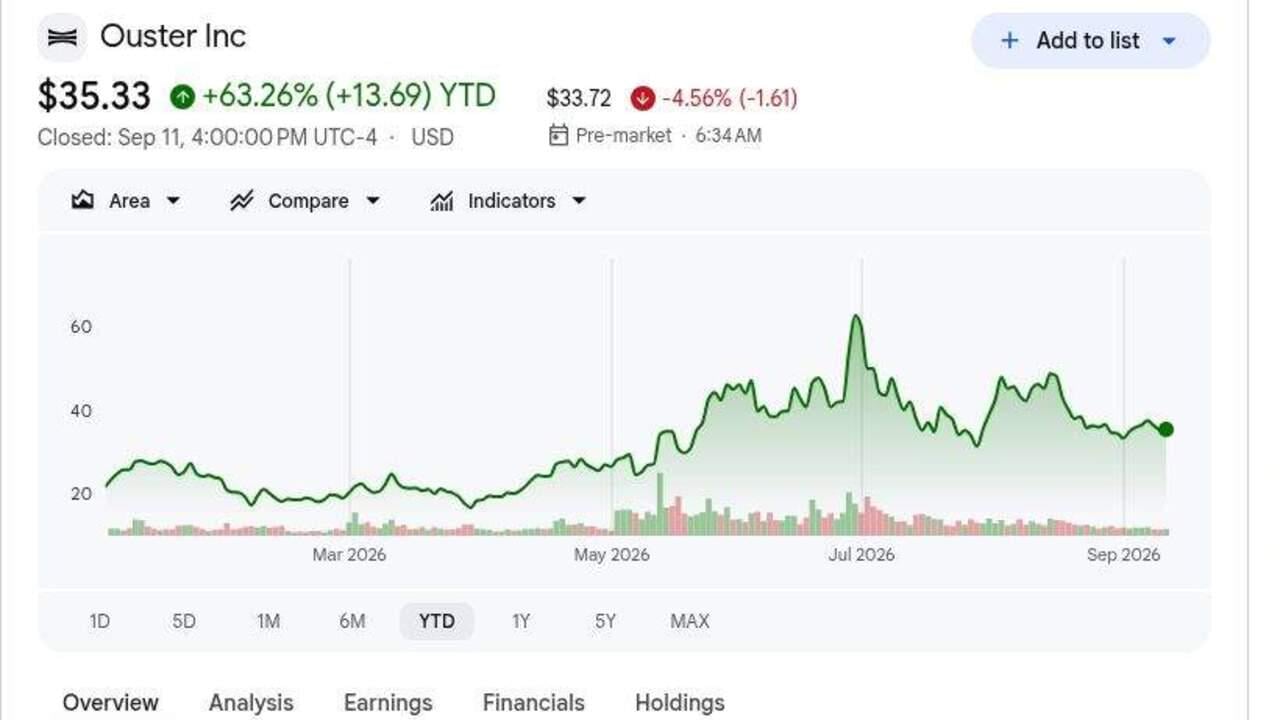
- OUST закрылась на уровне $35,33 11 сентября и выросла на 63,26% с начала года: Ралли отражает более сильные поставки, улучшающиеся маржи и энтузиазм вокруг Physical AI. Акции остаются ниже средней цели $61,25, хотя дальнейший рост зависит от превращения роста в устойчивый денежный поток.
- Выручка Q2 достигла $54,6 миллиона, рост на 56% в годовом исчислении: Продажи превзошли консенсус около $51 миллиона примерно на $3,6 миллиона и выросли на 12% последовательно. Рост среди промышленных клиентов и клиентов умной инфраструктуры снижает зависимость от одного цикла внедрения.
- Поставки датчиков превысили 17 000 единиц: Лидар составил около 53% от общего количества, а камеры составили остаток после приобретения Stereolabs. Более широкий микс создает больше точек входа для клиентов через оборудование, вычисления и программное обеспечение.
- Валовая маржа GAAP расширилась на 400 базисных пунктов до 49%: Валовая маржа не-GAAP достигла 53%, рост на 700 базисных пунктов последовательно. Лучший объем и эффективность улучшают экономику единиц и сужают путь от убытка скорректированной EBITDA в $4 миллиона.
- Прогноз выручки Q3 в размере $54,5-$57,5 миллиона подразумевает дальнейший рост: Средняя точка в $56 миллионов примерно на 3% выше Q2. Спрос на Rev8 и продукты Stereolabs должны компенсировать нормальные временные рамки проектов для достижения верхнего предела.
Что такое Ouster (OUST)?
Ouster — это компания по восприятию и обнаружению, которая проектирует аппаратное и программное обеспечение, позволяющее машинам картографировать и понимать трехмерную среду. Его цифровые датчики лидара генерируют пространственные данные высокого разрешения, в то время как камеры, встроенные вычисления и программное обеспечение восприятия превращают эти данные в полезную информацию для автономного оборудования и интеллектуальной инфраструктуры. Клиенты работают в области автоматизации складов, логистики дворов, горнодобывающей промышленности, сельского хозяйства, управления трафиком, безопасности, картографирования и робототехники. Выручка поступает в основном от поставок продуктов, дополняемых роялти и возможностями, связанными с программным обеспечением, по мере масштабирования развертываний.
Долгосрочное направление Ouster сосредоточено на единой платформе Physical AI, а не на автономном компоненте лидара. Приобретение Stereolabs добавило стереокамеры, вычисления ИИ и модели зрения, включая продукт ZED X Nano, чей апрельский запуск стал самым сильным в истории Stereolabs. Rev8 добавляет нативный цвет к цифровому лидару, а партнеры, включая Flyability, GeoCue и дочернюю компанию John Deere GUSS Automation, оценивают или развертывают датчики Ouster в промышленной инспекции, воздушном картографировании и точном сельском хозяйстве. Эта экосистема может расширить спрос и сократить время интеграции для тысяч клиентов.
Подробнее: Топ-акции вычислений ИИ и GPU для покупки в 2026 году: переход к выводу и кастомным чипам
Обзор прибыли Ouster (OUST) Q2 2026: рост выручки, поставки датчиков и расширение маржи
Ouster сообщила о выручке Q2 в размере $54,6 миллиона против ожидаемых примерно $51 миллиона, рост на 56% в годовом исчислении и на 12% последовательно, в то время как убыток на акцию GAAP в размере $0,27 был примерно на $0,03 уже консенсуса. Выручка от продуктов выросла на 51% до $52,8 миллиона, поскольку поставки превысили 17 000 датчиков, а валовая маржа GAAP расширилась до 49% с 45% годом ранее. Скорректированная EBITDA осталась убытком в $4 миллиона, в то время как прогноз Q3 в размере $54,5-$57,5 миллиона сохранил путь роста нетронутым.
Подробнее: Обзор прибыли Ouster (OUST) Q2 FY2026: рекорд выручки $54,6M вызывает 4,78% падение цены
|
Финансовый показатель |
Прогноз / Консенсус |
Отчет / Факт |
Сюрприз |
|
Выручка Q2 2026 |
Консенсус $51M |
$54,6M |
Превзошла. Примерно на $3,6M выше консенсуса; рост на 56% г/г. |
|
Убыток на акцию GAAP Q2 |
Консенсус убыток $0,30 |
Убыток $0,27 |
Превзошла. Убыток был на $0,03 меньше ожидаемого. |
|
Выручка от продуктов Q2 |
$35,0M в Q2 2025 |
$52,8M |
Выросла. Рост на 51% г/г и на 9% последовательно. |
|
Валовая маржа GAAP Q2 |
45% в Q2 2025 |
49% |
Расширилась. Улучшение на 400 базисных пунктов г/г. |
|
Валовая маржа не-GAAP Q2 |
52% в Q2 2025 |
53% |
Расширилась. Улучшение на 100 базисных пунктов г/г. |
|
Чистый убыток GAAP Q2 |
Убыток $20,6M в Q2 2025 |
Убыток $18,1M |
Улучшился. Убыток сократился на $2,5M г/г. |
|
Скорректированная EBITDA Q2 |
Убыток $5M в Q2 2025 |
Убыток $4M |
Улучшилась. Убыток сократился на $1M г/г. |
|
Поставки датчиков Q2 |
— |
Более 17 000 |
Масштабировано. Лидар представлял около 53% единиц. |
|
Денежные средства и краткосрочные инвестиции |
— |
$263M |
Доступно. Поддерживает инвестиции в продукты и интеграцию. |
|
Прогноз выручки Q3 2026 |
$54,6M факт Q2 |
$54,5M–$57,5M |
Повышен. Средняя точка подразумевает около 3% последовательного роста. |
- Выручка в размере $54,6 миллиона выросла на 56% и превзошла консенсус на $3,6 миллиона: Промышленный спрос и спрос на умную инфраструктуру возглавили квартал в автоматизации складов, логистике дворов и транспорте. Эти рынки могут масштабироваться независимо от автономии пассажирских транспортных средств.
- Убыток на акцию в размере $0,27 был на $0,03 меньше ожидаемого: Чистый убыток улучшился до $18,1 миллиона с $20,6 миллиона годом ранее. Рост выручки достигает нижней линии, хотя $46,7 миллиона операционных расходов все еще удерживают Ouster убыточной.
- Выручка от продуктов выросла на 51% до $52,8 миллиона: Было поставлено более 17 000 датчиков, включая примерно 9 000 единиц лидара и значительный вклад камер. Более высокие объемы могут улучшить производственную эффективность по мере расширения продуктовой линейки.
- Валовая маржа GAAP увеличилась с 45% до 49%: Валовая маржа не-GAAP достигла 53%, рост на семь пунктов последовательно. Поддержание этих уровней сократило бы путь к безубыточности EBITDA.
- Прогноз Q3 в размере $54,5-$57,5 миллиона продлевает тест роста: Средняя точка в $56 миллионов подразумевает скромный последовательный рост после 12% увеличения Q2. Rev8, повторные промышленные заказы и спрос Stereolabs должны компенсировать неравномерные временные рамки проектов.
Инвестиционный прогноз Ouster (OUST) на 2026: бычий сценарий $75 против медвежьего $25
Центральный тест заключается в том, сможет ли Ouster превратить рост датчиков и более широкую платформу Physical AI в положительную скорректированную EBITDA без ущерба для 49% валовой маржи GAAP.
Бычий сценарий: внедрение Physical AI толкает OUST к $75
Бычий сценарий предполагает, что Rev8 станет предпочтительным датчиком для промышленной автоматизации, умной инфраструктуры и робототехники, в то время как камеры и вычисления Stereolabs расширяют ценность, продаваемую в каждое развертывание. Рост выручки остается выше 30%, валовая маржа держится около или выше 50%, а убыток скорректированной EBITDA в $4 миллиона превращается в устойчивую прибыль.
Движение к $75 требует повторяющейся квартальной выручки выше средней точки Q3 в $56 миллионов, продолжающегося роста поставок свыше 17 000 единиц и видимого кросс-селлинга через лидар, камеры и программное обеспечение. Положительная скорректированная EBITDA, стабильное ценообразование и новые крупные развертывания с партнерами, такими как GUSS Automation или Flyability, обеспечили бы самое четкое подтверждение.
Базовый сценарий: промышленный рост удерживает OUST между $40 и $55
Базовый сценарий предполагает, что промышленные и интеллектуальные инфраструктурные развертывания остаются здоровыми, Rev8 получает повторные заказы, а портфель Stereolabs добавляет выручку. Интеграция приобретений и продолжающиеся расходы на исследования поглощают часть прибыли от валовой прибыли, оставляя скорректированную EBITDA около безубыточности, а не четко положительной.
OUST может торговаться в основном между $40 и $55 при этих условиях. Выручка в пределах диапазона Q3 $54,5-$57,5 миллиона и валовая маржа в верхних 40-х поддержали бы диапазон. Возврат к последовательному сокращению или маржа ниже 45% ослабили бы верхний предел.
Медвежий сценарий: задержки внедрения тянут OUST к $25
Медвежий сценарий предполагает удлинение проектов автоматизации, задержки клиентов в развертывании флота и давление конкурентов на цены датчиков. Меньший объем снизил бы производственное поглощение, в то время как затраты на интеграцию и разработку продуктов удерживают операционные расходы около уровня Q2, продлевая чистые убытки и потребление наличности.
Движение к $25 становится более вероятным, если выручка упадет ниже $54,5 миллиона, валовая маржа отступит к 43%, зафиксированным в Q1, или убытки скорректированной EBITDA расширятся с $4 миллионов. Слабые повторные заказы на Rev8 или ограниченный кросс-селлинг камер также снизили бы оценку, присвоенную единой платформе.
Прогнозы цены акций OUST на 2026 год от аналитиков Уолл-стрит
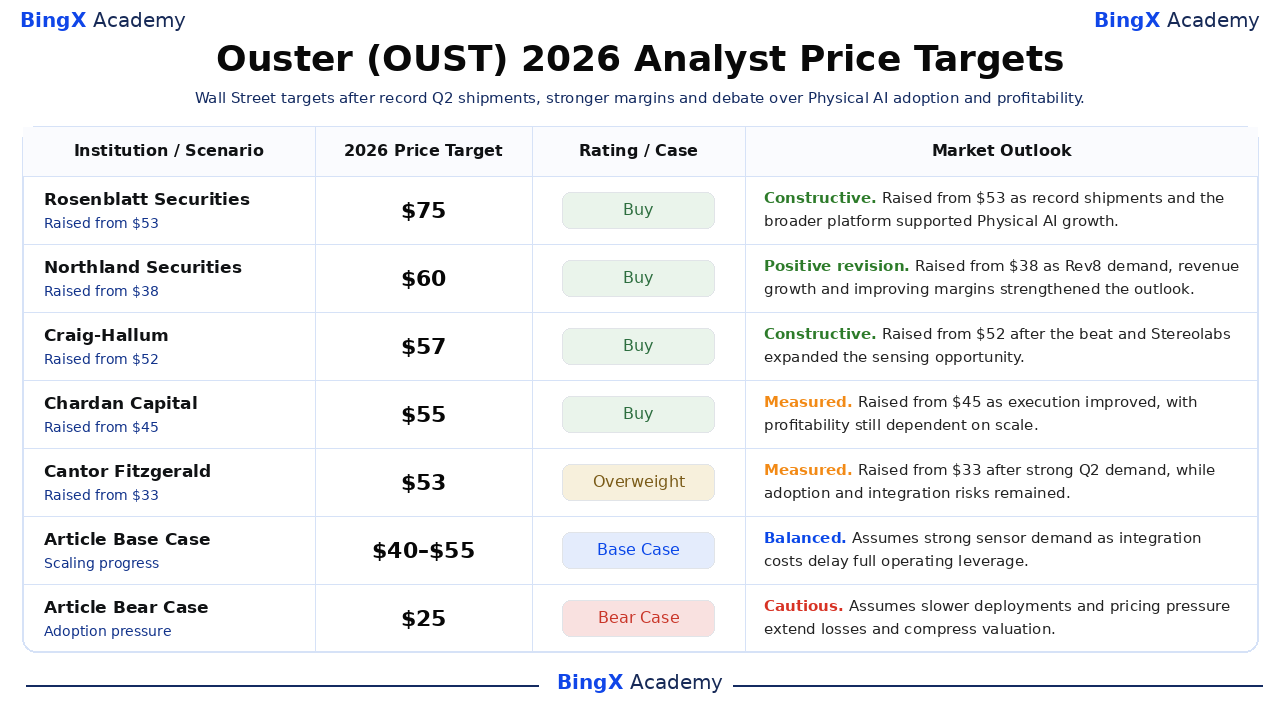
Эти датированные действия аналитиков охватывают $53-$75 и отражают различные предположения о внедрении Physical AI, расширении маржи и интеграции Stereolabs. Они являются эталонными точками третьих лиц, а не единым консенсусным прогнозом. Финальные строки Base и Bear являются редакционными сценариями BingX Academy и остаются четко отдельными.
|
Учреждение / Сценарий |
Целевая цена на 2026 |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Rosenblatt Securities / Kevin Cassidy |
$75 |
Покупать |
Конструктивно. 8 августа: повышен с $53, поскольку рекордные поставки и более широкая платформа поддержали рост Physical AI. |
|
Northland Securities / Tim Savageaux |
$60 |
Покупать |
Положительная ревизия. 8 августа: повышен с $38, поскольку спрос на Rev8, рост выручки и маржи укрепили прогноз. |
|
Craig-Hallum / Richard Shannon |
$57 |
Покупать |
Конструктивно. 7 августа: повышен с $52 после превышения и Stereolabs расширил возможности восприятия. |
|
Chardan Capital / Brian Dobson |
$55 |
Покупать |
Взвешенно. 8 августа: повышен с $45, поскольку исполнение улучшилось, с рентабельностью, все еще зависящей от масштаба. |
|
Cantor Fitzgerald / Andres Sheppard |
$53 |
Превышение веса |
Взвешенно. 7 августа: повышен с $33 после сильного спроса Q2, пока риски интеграции оставались. |
|
Базовый сценарий статьи |
$40–$55 |
Базовый сценарий |
Сбалансированно. Предполагает сильный спрос на датчики, поскольку затраты на интеграцию задерживают полный операционный леверидж. |
|
Медвежий сценарий статьи |
$25 |
Медвежий сценарий |
Осторожно. Предполагает более медленные развертывания и ценовое давление продлевают убытки и сжимают оценку. |
Как торговать акциями Ouster (OUST) на BingX
Торгуйте прогнозом спроса на Rev8, внедрения Physical AI и расширения маржи Ouster, используя BingX TradFi и инструменты BingX AI. Поскольку OUST может резко реагировать на квартальные поставки, развертывания клиентов и обновления рентабельности, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
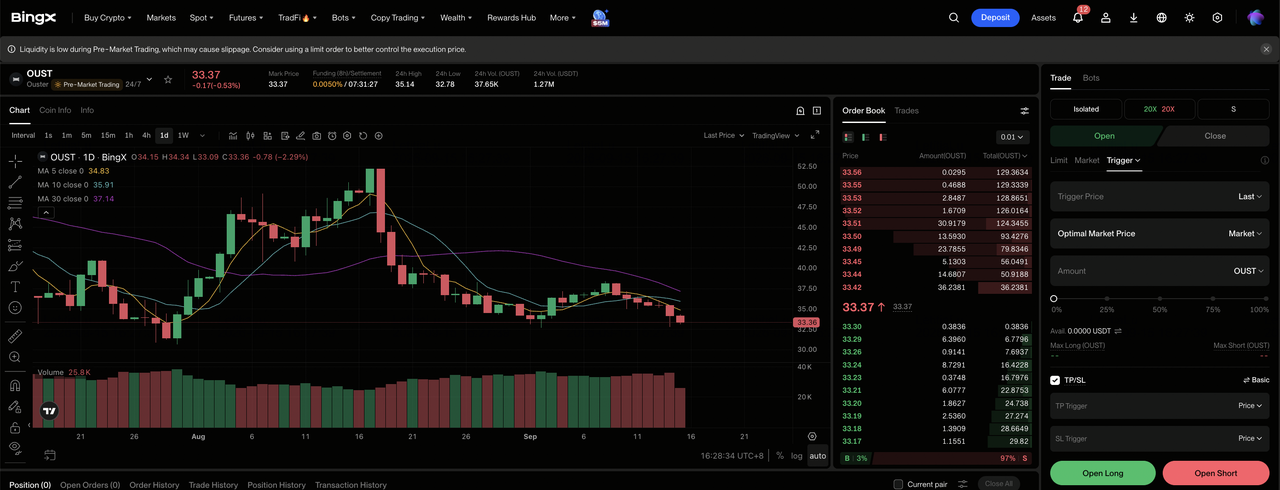
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели управления биржи BingX.
Шаг 2: Выберите Ouster (OUST). Найдите и выберите контракт бессрочных фьючерсов OUST-USDT.
Шаг 3: Выберите свое направление. Выберите Открыть лонг, если внедрение Rev8, поставки и маржи продолжают улучшаться. Выберите Открыть шорт, если развертывания замедляются, ценообразование ослабевает или убытки расширяются.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от вашей толерантности к риску. OUST выросла на 63,26% с начала года до 11 сентября, показывая, почему консервативное кредитное плечо и четкое определение размера позиции важны.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку. OUST может быстро реагировать на заказы, запуски продуктов, квартальные прогнозы, валовую маржу, использование наличности и интеграцию приобретений.
Топ-5 рисков для наблюдения инвесторов Ouster в 2026 году
Оценка Ouster зависит от внедрения, ценообразования, интеграции и рентабельности. Эти риски могут повлиять на рост выручки, маржи и будущий денежный поток.
- Более медленное внедрение клиентами может снизить рост поставок: Более 17 000 поставок Q2 поддержали 56% рост выручки. Более длительные промышленные и инфраструктурные развертывания могут снизить использование фабрик и валовую прибыль.
- Интеграция Stereolabs может занять больше времени, чем ожидается: Камеры расширяют платформу Ouster, но дорожные карты продуктов, каналы продаж и программное обеспечение все еще требуют интеграции. Задержки могут повысить затраты и снизить ожидаемые выгоды от кросс-селлинга.
- Квартальный чистый убыток в $18,1 миллиона сохраняет актуальность риска финансирования: Ouster держала $263 миллиона в денежных средствах и краткосрочных инвестициях, но продолжающиеся убытки сокращают взлетно-посадочную полосу. Дополнительный капитал может размыть будущую прибыль на акцию.
- Проблемы с поставщиками могут задержать поставки: Ouster полагается на производителей, включая Benchmark Electronics и Fabrinet. Нехватка компонентов, тарифы или проблемы с качеством могут задержать выручку и повысить удельные затраты.
- Ценовая конкуренция может давить на 49% валовую маржу: Конкуренты лидара и камер продолжают улучшать свои продукты. Скидки для выигрыша крупных программ могут снизить валовую прибыль и задержать безубыточность скорректированной EBITDA.
Финальные мысли: стоит ли инвестировать в Ouster в 2026 году?
Ouster вошла во вторую половину с рекордной квартальной выручкой в $54,6 миллиона, более 17 000 поставок и 49% валовой маржой GAAP. Эти цифры показывают, что спрос на Physical AI и операционная эффективность улучшаются. Остающийся вопрос заключается в том, может ли единая платформа генерировать достаточно повторяющейся валовой прибыли для устранения убытка скорректированной EBITDA в $4 миллиона.
Бычий сценарий требует внедрения Rev8, кросс-селлинга камер и положительной EBITDA для поддержки $75. Медвежий сценарий отражает более медленные развертывания, ценовое давление и продолжающиеся убытки, которые могут потянуть OUST к $25. Консервативные трейдеры могут подождать выручки выше средней точки Q3, стабильных маржей в верхних 40-х и четкого квартала положительной скорректированной EBITDA.
Напоминание о рисках: Торговля и инвестирование в акции, такие как OUST, включает высокий риск потери капитала. Задержки клиентов, ценовое давление, дефекты продуктов, нарушения поставщиков, затраты на интеграцию, разводнение и торговля с кредитным плечом могут привести к быстрым потерям. Проводите независимые исследования перед выделением капитала.
Связанное чтение
- Прогноз цены NVIDIA (NVDA) 2026: может ли рост инфраструктуры ИИ довести NVDA до $420?
- Топ-акции вычислений ИИ и GPU для покупки в 2026 году: переход к выводу и кастомным чипам
- Топ-акции дата-центров ИИ для покупки в 2026 году: облако, серверы и вычислительная инфраструктура ИИ
- Топ-10 акций инфраструктуры ИИ для покупки в 2026 году: лидеры производства и проектирования чипов
- Топ-акции высокопроизводительных вычислений (HPC) для наблюдения в 2026 году: лидеры рынка ускоренных вычислений
