


Nebius Group (NBIS) предоставляет полную инфраструктуру для разработчиков искусственного интеллекта и предприятий. Его платформа сочетает ускоренные вычисления, сетевые технологии, хранилище для ИИ и управляемое программное обеспечение в специально построенных дата-центрах, в то время как Avride и TripleTen добавляют возможности автономной мобильности и технологического образования. ИИ-облако является основным двигателем роста, хотя акции остаются чувствительными к графикам строительства, доступности GPU, использованию и стоимости финансирования глобального наращивания мощностей.
Последний квартал показал как мощь, так и расходы этого расширения. Выручка Nebius во 2-м квартале 2026 года достигла $582,3 млн, рост на 454% в годовом сравнении, а скорректированная EBITDA улучшилась с убытка в $21,0 млн до $236,2 млн. Однако Nebius потратила $5,657 млрд на недвижимость, оборудование и нематериальные активы в течение квартала, что делает поставку мощностей и денежную прибыль столь же важными, как и рост спроса.
Прогноз акций NBIS на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Сценарий роста ИИ-облака по контрактам: крупные обязательства клиентов, новые мощности и лучшее использование могут направить аннуализированную выручку к целевому показателю $7-9 млрд к концу года и поддержать более высокую оценку.
- Сценарий капитала и исполнения: задержки строительства, более слабое использование или больше долгового и акционерного финансирования могут отодвинуть свободный денежный поток и снизить стоимость, присвоенную каждой акции.
Это руководство разбирает прогноз акций NBIS, сценарии цен на 2026 год, ключевые риски и перспективы аналитиков, опираясь на отчет о прибыли Nebius Group за 2-й квартал 2026 года от 12 августа, промежуточные финансовые отчеты и рыночные данные по 11 сентября, плюс как торговать фьючерсами акций NBIS на BingX TradFi с USDT в качестве залога.
5 главных вещей, которые должны знать инвесторы Nebius Group в сентябре 2026 года
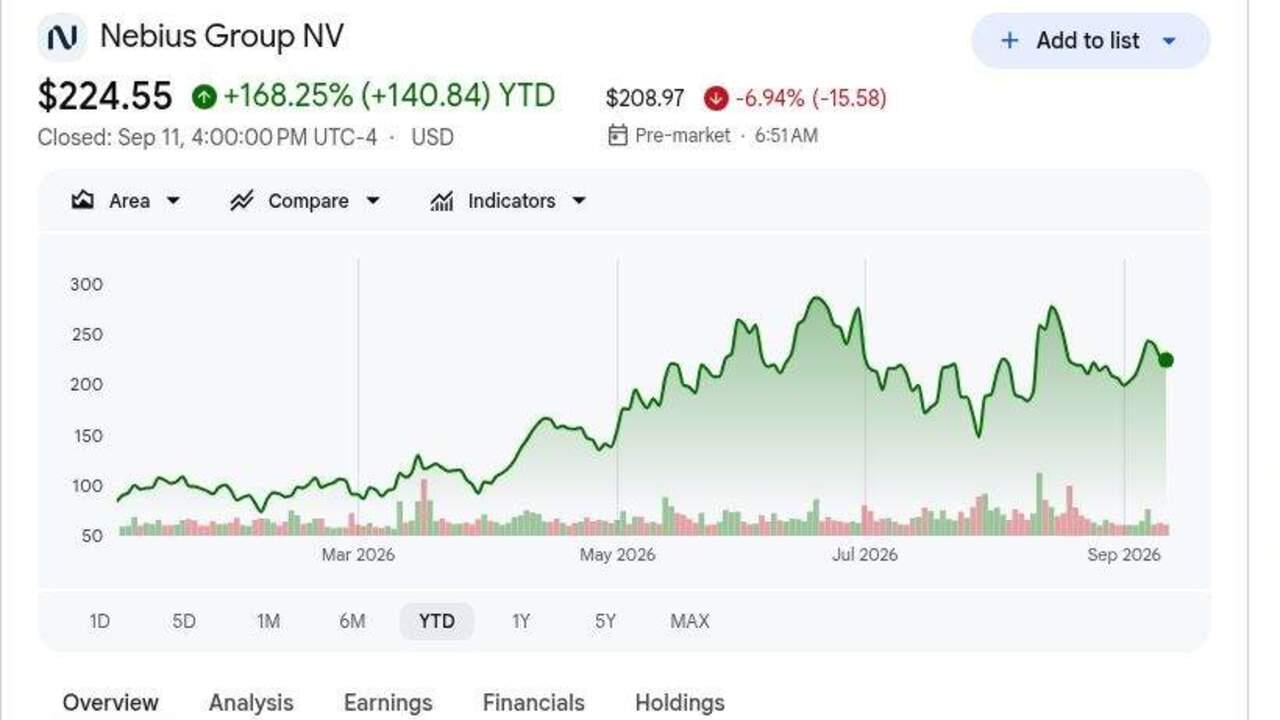
- NBIS закрылась на уровне $224,55 после роста на 168,25% с начала года: Ралли отражает крупную переоценку Nebius как поставщика инфраструктуры ИИ. Акции все еще торгуются ниже высокой цели Arete Research в $415, показывая, что ожидания остаются широкими даже после 454% квартального роста выручки.
- Выручка за 2-й квартал достигла $582,3 млн, рост на 454%: Продажи выросли с $105,1 млн годом ранее и превысили консенсус около $536 млн примерно на $46 млн. Результат показывает, что законтрактованные вычислительные мощности конвертируются в отчетную выручку.
- Скорректированная EBITDA улучшилась до $236,2 млн: Nebius переломила убыток по скорректированной EBITDA в $21,0 млн за 2-й квартал 2025 года, поскольку использование и масштаб улучшили экономику облака. Убыток по GAAP по операционной деятельности все еще достиг $175,9 млн после $259,7 млн амортизации.
- Руководство поддержало цель ARR в $7-9 млрд к концу 2026 года: Это сравнивается с примерно $3 млрд ARR на момент обновления за 2-й квартал. Достижение цели зависит от развертывания законтрактованных мощностей GPU и конвертации обязательств клиентов во второй половине года.
- Квартальные закупки инфраструктуры достигли $5,657 млрд: Капитальные расходы выросли с $510,6 млн годом ранее, в то время как полугодовые закупки составили $8,130 млрд. Наращивание расширяет выручную мощность, но также повышает требования к исполнению и доходности.
Что такое Nebius Group (NBIS)?
Nebius Group — это технологическая компания со штаб-квартирой в Амстердаме, сосредоточенная на облачной платформе, ориентированной на ИИ. Компания проектирует и эксплуатирует инфраструктуру дата-центров, затем сочетает NVIDIA ускорители с высокопроизводительными сетями, хранилищем, управлением кластерами, управляемым выводом и инструментами разработчика. Клиенты используют платформу для обучения моделей, тонкой настройки, вывода, агентов и других вычислительно интенсивных рабочих нагрузок. Группа также владеет Avride, разработчиком автономных транспортных средств и роботов доставки, и TripleTen, платформой переподготовки технологий, плюс доли в ClickHouse и Toloka.
Его долгосрочная стратегия заключается в расширении мощностей питания и GPU через собственные сайты и инфраструктурные партнерства, которые могут снизить объем капитала, который Nebius финансирует в одиночку. Microsoft и Meta предоставили крупные якорные обязательства, Reflection AI подписала многолетнее соглашение о вычислениях, а NVIDIA углубила свои коммерческие и инвестиционные отношения с компанией. Nebius также стала предпочтительным инфраструктурным партнером для суверенного предложения ИИ Palantir, расширив свой путь к государственным и регулируемым корпоративным рабочим нагрузкам за пределы стандартного спроса на публичное облако.
Читать далее: Лучшие акции ИИ дата-центров для покупки в 2026 году: облако, серверы и вычислительная инфраструктура ИИ
Обзор прибыли Nebius Group (NBIS) за 2-й квартал 2026 года: рост выручки, EBITDA и расходы на мощности
Nebius показала выручку за 2-й квартал в размере $582,3 млн против ожидаемых примерно $536 млн, разводненный убыток на акцию $0,68 против ожидаемого убытка $0,36 и скорректированную EBITDA $236,2 млн против убытка $21,0 млн годом ранее. Операционный денежный поток достиг $2,246 млрд благодаря предоплатам клиентов, хотя закупки инфраструктуры выросли до $5,657 млрд. Квартал подтвердил быстрый спрос и улучшение скорректированной экономики, показав при этом, что расходы на развертывание и прибыльность по GAAP остаются основными компромиссами.
Читать далее: Обзор прибыли Nebius Group (NBIS) за 2-й квартал 2026 года: превышение выручки на $582,3 млн вызывает ралли цены на 34,14%
|
Финансовый показатель |
Прогноз / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Выручка за 2-й квартал 2026 |
$536 млн консенсус |
$582,3 млн |
Превысил. Примерно на $46 млн выше консенсуса; рост на 454% г/г. |
|
Разводненная прибыль на акцию за 2-й квартал |
Убыток $0,36 консенсус |
Убыток $0,68 |
Не оправдал. Убыток был на $0,32 больше консенсуса. |
|
Скорректированная EBITDA за 2-й квартал |
Убыток $21,0 млн годом ранее |
$236,2 млн |
Улучшилось. Масштаб ИИ-облака сделал скорректированную EBITDA резко положительной. |
|
Скорректированный чистый убыток за 2-й квартал |
Убыток $91,5 млн годом ранее |
Убыток $33,2 млн |
Сузился. Скорректированный убыток улучшился на 64% г/г. |
|
Операционный денежный поток за 2-й квартал |
$167,7 млн использовано годом ранее |
$2,246 млрд предоставлено |
Положительный. Денежные средства клиентов и отложенная выручка обеспечили разворот. |
|
Закупки инфраструктуры за 2-й квартал |
$510,6 млн годом ранее |
$5,657 млрд |
Ускорились. Закупки выросли более чем в десять раз. |
|
Денежные средства и эквиваленты |
$3,678 млрд на 31 декабря 2025 |
$8,042 млрд |
Расширились. Финансирование и денежные средства клиентов финансировали развертывание. |
|
Отложенная выручка |
$1,578 млрд на 31 декабря 2025 |
$5,975 млрд |
Расширилась. Законтрактованный спрос предоставил предварительное финансирование. |
|
Прогноз ARR к концу 2026 |
Ранее подтверждено |
$7-9 млрд |
Поддержано. Требует еще одного существенного увеличения мощностей. |
- Выручка в размере $582,3 млн превысила консенсус примерно на $46 млн: Продажи выросли на 454% в годовом сравнении, показывая, что мощности ИИ-облака конвертируются в выручку в масштабе. Поддержание такого темпа зависит от новых кластеров, вступающих в строй без серьезных задержек строительства или питания.
- Разводненный убыток на акцию в размере $0,68 не оправдал ожидания на $0,32: Амортизация достигла $259,7 млн, поскольку новое оборудование вступило в строй. Это объясняет, почему скорректированная EBITDA может улучшиться до того, как прибыль по GAAP и свободный денежный поток станут стабильно положительными.
- Скорректированная EBITDA достигла $236,2 млн с убытка в $21,0 млн: Изменение указывает на лучшее использование и операционный рычаг. Каждый новый мегаватт все еще должен генерировать достаточную валовую прибыль, чтобы покрыть амортизацию, проценты и корпоративные инвестиции.
- Операционный денежный поток достиг $2,246 млрд, поскольку отложенная выручка выросла до $5,975 млрд: Предоплаты клиентов помогают финансировать расширение, хотя квартальный рост отложенной выручки на $1,197 млрд увеличил денежный поток. Инвесторам все еще нужно отделить экономику услуг от временных преимуществ.
- Закупки инфраструктуры в размере $5,657 млрд были почти в десять раз больше квартальной выручки: Полугодовые расходы достигли $8,130 млрд, а основные средства выросли до $13,045 млрд. Наращивание поддерживает будущие мощности, но использование и ценообразование должны оставаться достаточно сильными, чтобы оправдать базу активов.
Читать далее: Прогноз цены CoreWeave (CRWV) 2026: Может ли спрос на ИИ-облако подтолкнуть CRWV к $175?
Инвестиционный прогноз Nebius Group (NBIS) на 2026 год: бычий сценарий $350 против медвежьего сценария $145
Nebius сочетает быстрый рост ИИ-облака с очень капиталоемким планом расширения. Потенциал роста зависит от законтрактованного спроса, предоплат клиентов и улучшения скорректированной EBITDA, в то время как основным риском является то, что расходы на инфраструктуру растут быстрее, чем использование и денежная прибыль.
Бычий сценарий: Сильный спрос на ИИ-облако толкает NBIS к $350
Бычий сценарий предполагает, что Nebius добавляет мощности по графику, конвертирует крупные контракты с Microsoft, Meta и другими клиентами и поддерживает сильные цены на новых платформах ускорителей. Выручка растет быстрее расходов на инфраструктуру, позволяя результату скорректированной EBITDA за 2-й квартал в размере $236,2 млн развиться в более сильный операционный рычаг.
Движение к $350 потребует четкого прогресса к цели ARR в $7-9 млрд к концу 2026 года, стабильного использования и больше партнерского капитала без значительного разводнения. Более высокие оценки выручки и меньший разрыв между операционным денежным потоком и капвложениями усилили бы сценарий.
Базовый сценарий: Стабильный рост ИИ-облака удерживает NBIS между $240 и $300
Базовый сценарий предполагает, что выручка от ИИ-облака продолжает быстро расти, в то время как инвесторы остаются осторожными относительно доходности от полугодовых закупок инфраструктуры на $8,130 млрд. Крупные клиенты и авансовые платежи поддерживают развертывание, хотя амортизация, проценты и расходы на исполнение ограничивают дальнейшее расширение оценки.
В этом сценарии NBIS может торговаться в основном между $240 и $300. Продолжающийся рост выручки, положительная скорректированная EBITDA и новые мощности, вступающие в строй, поддержали бы диапазон. Более низкая цель ARR или повторяющиеся задержки сайтов ослабили бы верхний конец.
Медвежий сценарий: Более высокие расходы на инфраструктуру тянут NBIS к $145
Медвежий сценарий предполагает, что новые сайты открываются позже запланированного или работают с более низким использованием, поскольку развертывания клиентов смещаются. Nebius продолжает платить за оборудование, питание и финансирование до поступления достаточной выручки, ослабляя денежную прибыль.
Движение к $145 стало бы более вероятным, если прогресс ARR не достигнет руководящих указаний, скорректированная EBITDA снова станет отрицательной или Nebius будет полагаться на большее финансирование, связанное с акциями. Концентрация клиентов может добавить дополнительное давление, если крупное развертывание переместится в более поздний период.
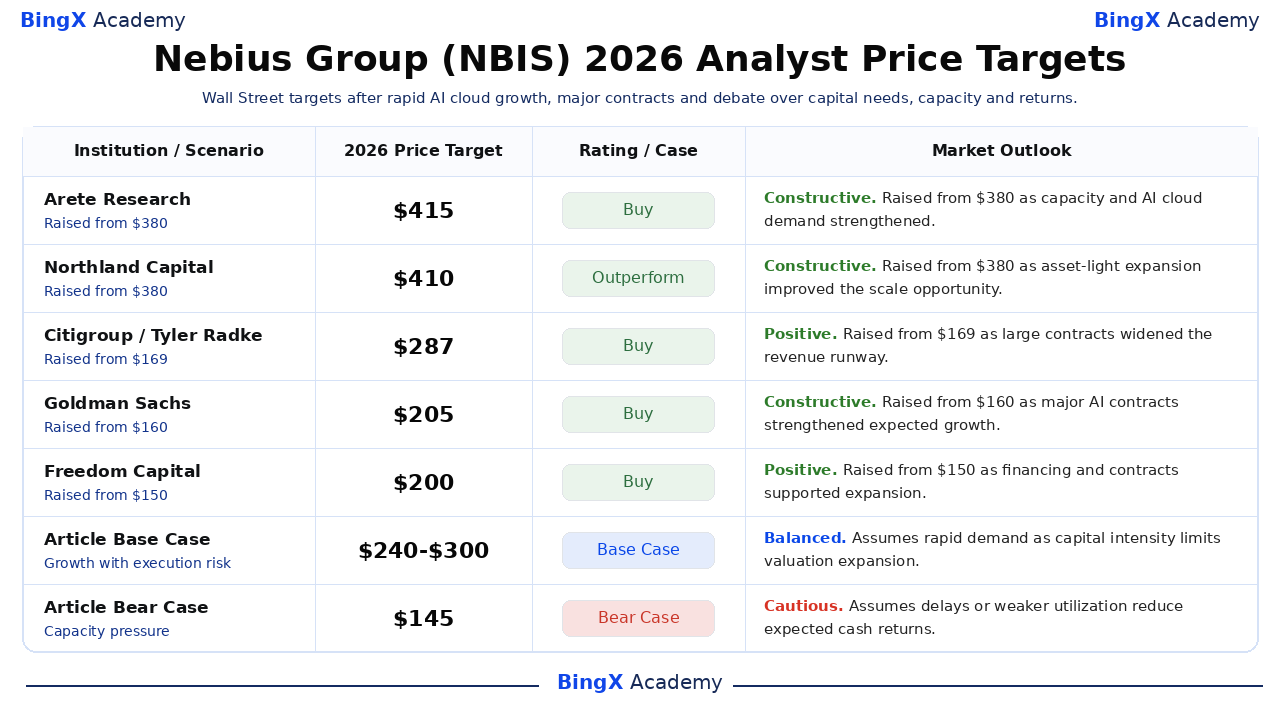
Прогнозы цены акций NBIS на 2026 год от аналитиков Уолл-Стрит
Эти пять датированных целей варьируются от $200 до $415 и отражают различные предположения о мощностях, доле рынка, финансировании и использовании. Они являются сторонними ориентирами, а не гарантиями цены. Строки Article Base и Bear являются редакционными сценариями BingX Academy и помечены отдельно.
|
Институт / Сценарий |
Ценовая цель на 2026 |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Arete Research / Richard Kramer |
$415 |
Покупать |
Конструктивный. 7 августа: повышен с $380, поскольку законтрактованные мощности и спрос на ИИ-облако укрепились. |
|
Northland Capital / Michael Latimore |
$410 |
Превышение показателей |
Конструктивный. 20 июля: повышен с $380, поскольку asset-light модель расширила масштабную возможность. |
|
Citigroup / Tyler Radke |
$287 |
Покупать |
Положительный. 23 июня: повышен с $169, поскольку крупные обязательства расширили выручную перспективу. |
|
Goldman Sachs / George Tong |
$205 |
Покупать |
Конструктивный. 16 апреля: повышен с $160, поскольку спрос на ИИ и крупные контракты укрепили рост. |
|
Freedom Capital / Paul Meeks |
$200 |
Покупать |
Положительный. 20 июля: повышен с $150, поскольку финансирование и контракты поддержали расширение. |
|
Базовый сценарий статьи |
$240-$300 |
Базовый сценарий |
Сбалансированный. Предполагает быстрый рост, поскольку капиталоемкость ограничивает расширение оценки. |
|
Медвежий сценарий статьи |
$145 |
Медвежий сценарий |
Осторожный. Предполагает задержки или более слабое использование снижают ожидаемую денежную прибыль. |
Как торговать акциями Nebius Group (NBIS) на BingX
Торгуйте ростом ИИ-облака Nebius Group, развертыванием мощностей и финансовым прогнозом, используя BingX TradFi и инструменты BingX AI. Поскольку NBIS может резко реагировать на контракты, вехи мощностей и привлечение капитала, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
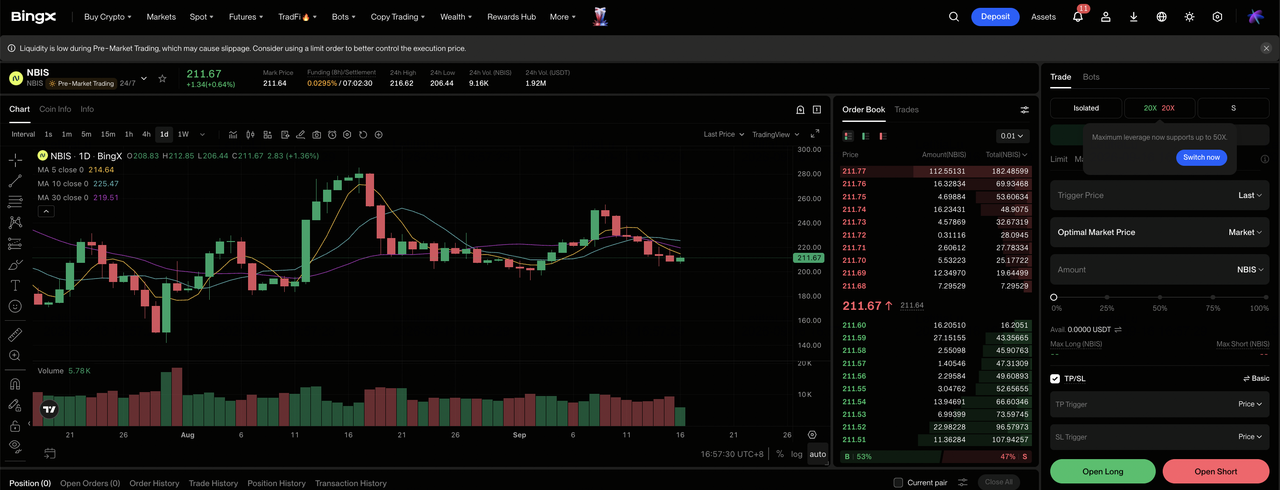
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели биржи BingX.
Шаг 2: Выберите Nebius Group (NBIS). Найдите и выберите контракт бессрочных фьючерсов NBIS-USDT.
Шаг 3: Выберите направление. Выберите Открыть лонг, если контракты конвертируются и использование мощностей поддерживает маржи. Выберите Открыть шорт, если задержки, финансовые расходы или разводнение ослабляют ожидаемую прибыль.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или Кросс-маржу в зависимости от вашей толерантности к риску. Рост на 168,25% с начала года показывает, почему консервативное кредитное плечо и четкое позиционирование важны.
Шаг 5: Выполните строгие протоколы риска. Установите уровни Тейк-профита и Стоп-лосса (TP/SL) до или сразу после входа в сделку. NBIS может быстро реагировать на контракты с клиентами, доступность питания, развертывание GPU, прибыли и финансирование.
5 главных рисков для инвесторов Nebius Group в 2026 году
Оценка Nebius зависит от расширения мощностей, спроса клиентов, финансирования и использования. Эти риски могут повлиять на денежный поток, маржу и стоимость на акцию.
- Значительные расходы на инфраструктуру повышают планку доходности: Квартальные закупки инфраструктуры достигли $5,657 млрд, почти в десять раз больше выручки за 2-й квартал. Если использование или ценообразование разочарует, амортизация и финансовые расходы могут расти быстрее валовой прибыли.
- Цель ARR зависит от запуска новых мощностей: Цель в $7-9 млрд требует развертывания дата-центров, питания, сетей и ускорителей по графику. Задержки строительства или поставок могут отодвинуть законтрактованную выручку в более поздние периоды.
- Крупные клиенты увеличивают риск концентрации: Microsoft, Meta и другие крупные клиенты обеспечивают сильную видимость спроса. Отложенное развертывание или пересмотр переговоров все еще могут повлиять на использование, ценообразование и денежные поступления в течение нескольких кварталов.
- Конвертируемый долг может давить на стоимость на акцию: Nebius привлекла $5,75 млрд через новые конвертируемые облигации для поддержки расширения. Процентные расходы и потенциальная конвертация увеличивают риск финансирования и разводнения.
- Ралли на 168,25% с начала года оставляет меньше места для промахов: Оценка уже отражает быстрый рост и успешное исполнение. Более низкие указания по ARR, более слабые маржи или задержки клиентов могут сжать мультипликатор, даже если выручка продолжает расти.
Заключительные мысли: Стоит ли инвестировать в Nebius Group в 2026 году?
Nebius установила доказательства спроса, при этом выручка за 2-й квартал выросла на 454% до $582,3 млн, а скорректированная EBITDA достигла $236,2 млн. Предоплаты клиентов и $5,975 млрд отложенной выручки помогают поддержать расширение. Инвестиционные дебаты теперь зависят меньше от того, существует ли спрос на ИИ, и больше от того, может ли компания развертывать капитал достаточно эффективно, чтобы производить устойчивую денежную прибыль.
Бычий сценарий требует, чтобы мощности и контракты поддержали $350, в то время как медвежий сценарий отражает задержки, финансирование и разводнение, которые могут потянуть NBIS к $145. Консервативные трейдеры могут следить за прогрессом к цели ARR в $7-9 млрд, использованием, скорректированной EBITDA и разрывом между операционным денежным потоком и расходами на инфраструктуру.
Напоминание о риске: Торговля и инвестирование в акции, такие как NBIS, включает высокий риск потери капитала. Задержки строительства, ограничения питания, концентрация клиентов, долг, разводнение, сжатие оценки и торговля с кредитным плечом могут привести к быстрым убыткам. Проведите независимое исследование перед размещением капитала.
Связанная литература
- Лучшие акции высокопроизводительных вычислений (HPC) для наблюдения в 2026 году: лидеры рынка ускоренных вычислений
- Лучшие акции ИИ дата-центров для покупки в 2026 году: облако, серверы и вычислительная инфраструктура ИИ
- Лучшие акции облачной инфраструктуры ИИ для покупки в 2026 году на фоне капвложений гиперскейлеров и неооблачного бума
- Прогноз цены CoreWeave (CRWV) 2026: Может ли спрос на ИИ-облако подтолкнуть CRWV к $175?
- Прогноз цены NVIDIA (NVDA) 2026: Может ли рост инфраструктуры ИИ направить NVDA к $420?
- Прогноз акций Microsoft (MSFT) на 2026 год: Может ли рост Azure AI и Copilot направить акции MSFT к $550+?
