MP Materials (MP) строит американскую цепочку поставок редкоземельных элементов от добытой руды до разделенных материалов, металлов и готовых постоянных магнитов. Mountain Pass обеспечивает восходящий ресурс, в то время как завод Independence и запланированный кампус 10X переводят компанию в производство с более высокой добавленной стоимостью. Эта вертикальная интеграция создает стратегическое воздействие на транспорт, робототехнику, оборону и аэрокосмическую отрасль, хотя выполнение остается чувствительным к ценам на редкоземельные элементы, политической поддержке и квалификации магнитов.
Отчет MP Material за Q2 2026 показал более быстрый рост материалов и улучшение прибыли. Выручка достигла 108,49 миллиона долларов, что на 89% больше по сравнению с прошлым годом и превышает консенсусный прогноз в 96,89 миллиона долларов, в то время как скорректированная EBITDA улучшилась с убытка в 12,535 миллиона долларов до положительного значения 28,493 миллиона долларов. Продажи NdPr выросли на 127% до 1 006 метрических тонн, хотя выручка от магнетиков упала на 17% во время наращивания производства.
Прогноз акций MP на 2026 год теперь сосредоточен на двух конкурирующих мнениях:
- Случай масштабирования внутренних магнитов: более высокий выпуск NdPr, ценовая защита, квалификация General Motors и расширение 10X переводят MP к более ценной и защищенной структуре доходов от нисходящего потока.
- Случай наращивания и ценообразования: затраты на запуск магнитов, зависимость от политики и волатильные цены на редкоземельные элементы задерживают конверсию в свободный денежный поток даже при улучшении объемов материалов.
Это руководство разбирает прогноз акций MP, сценарии цен на 2026 год, ключевые риски и мнения аналитиков, опираясь на отчет MP Materials о прибылях за Q2 2026 от 6 августа, квартальную отчетность и рыночные данные до 15 сентября, плюс как торговать фьючерсами на акции MP на BingX TradFi с залогом USDT.
Топ-5 вещей, которые должны знать инвесторы MP Materials в сентябре 2026
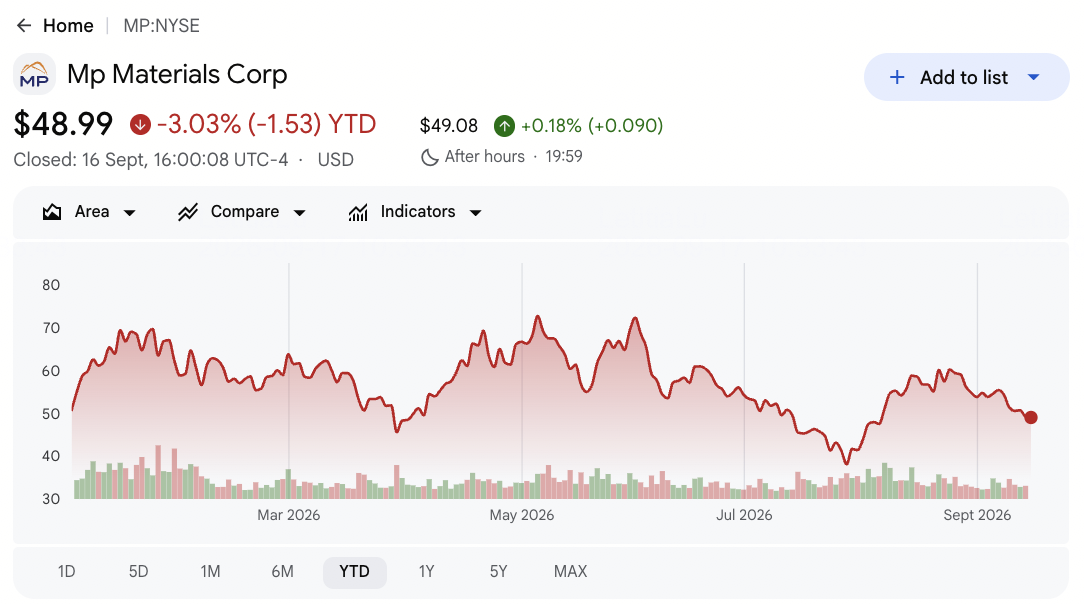
- MP закрылась на уровне 49,17 доллара после падения на 2,67% с начала года: Акции остались почти на 51% ниже 52-недельного максимума в 100,25 доллара. Откат отражает переход от энтузиазма, вызванного политикой, к доказательству того, что мощность магнитов может генерировать устойчивые маржи и денежный поток.
- Выручка за Q2 достигла 108,49 миллиона долларов, рост на 89%: Выручка превысила консенсус в 96,89 миллиона долларов примерно на 11,6 миллиона долларов. Продажи разделенного NdPr и более высокие цены компенсировали окончание поставок концентратов, давая инвесторам более четкое представление об экономике внутренней переработки.
- Продажи NdPr выросли на 127% до 1 006 метрических тонн: Производство увеличилось на 41% до 840 метрических тонн, показывая, что разделение Стадии II масштабируется. Движение запасов также способствовало, поэтому устойчивый выпуск и экономика конверсии по-прежнему имеют значение.
- Доход от ценовой защиты добавил 17,58 миллиона долларов: Поддержка правительства США помогла скорректированной EBITDA Materials достичь 32,505 миллиона долларов. Инвесторам по-прежнему нужно отделять доход, связанный с политикой, от базового рыночного ценообразования при оценке повторяемой прибыльности.
- 10X, General Motors и Apple определяют тест роста нисходящего потока: Квалификация Independence и запланированные коммерческие поставки связывают ресурсную базу MP с готовыми магнитами. Более крупный кампус 10X и программа Apple, начинающаяся в 2027 году, могли бы расширить масштаб и экспозицию клиентов.
Что такое MP Materials (MP)?
MP Materials владеет и управляет шахтой редкоземельных элементов Mountain Pass и перерабатывающим предприятием в Калифорнии. Компания производит концентрат редкоземельных элементов, разделенный оксид и металл неодима-празеодима (NdPr), затем использует эти материалы для изготовления постоянных магнитов в Independence в Форт-Уорте, Техас. NdPr объединяет неодим и празеодим, два редкоземельных элемента, используемых для изготовления высокопрочных постоянных магнитов для электродвигателей. Его сегмент Materials монетизирует добычу, разделение и производство металлов, в то время как Magnetics охватывает прекурсоры и готовые магниты. Эти компоненты необходимы для электродвигателей, используемых в транспортных средствах, промышленном оборудовании, робототехнике, обороне и аэрокосмической отрасли.
Стратегия заключается в сокращении зависимости США от иностранной переработки редкоземельных элементов через внутреннюю вертикальную интеграцию. Партнерство с Министерством обороны США включает ценовую защиту, финансирование и поддержку дополнительных мощностей по разделению и магнитам. General Motors является якорным клиентом для Independence, Apple обязалась производить магниты из переработанных материалов американского производства, начиная с 2027 года, а 10X планируется как более крупный техасский производственный кампус. MP также объявила о совместном предприятии в Саудовской Аравии и долгосрочном соглашении о покупке гадолиния с американским аэрокосмическим и оборонным клиентом, выходя за рамки NdPr.
Читать далее: Топ энергетических акций и ETF для покупки в 2026 году: кризис мощности ИИ встречает геополитическую волатильность
Обзор отчетности MP Materials (MP) за Q2 2026: рост NdPr, положительная EBITDA и наращивание магнитов
MP Materials сообщила о выручке в 108,49 миллиона долларов против ожидавшихся 96,89 миллиона долларов, с ростом на 89%, поддержанным разделенными продуктами NdPr. Скорректированная разводненная EPS составила убыток в 0,01 доллара, в соответствии с консенсусом и на 0,12 доллара лучше по сравнению с прошлым годом, в то время как скорректированная EBITDA улучшилась на 41,028 миллиона долларов до положительного значения 28,493 миллиона долларов. Выручка Materials выросла на 155% до 95,629 миллиона долларов, хотя выручка Magnetics упала на 17% до 16,524 миллиона долларов, поскольку Independence проходила через квалификацию и запуск.
Читать далее: Обзор отчетности MP Materials (MP) за Q2 FY2026: рост выручки на 108,5 млн долларов вызывает рост цены на 7,62%
|
Финансовая метрика |
Прогноз / Консенсус |
Отчетное / Фактическое |
Сюрприз |
|
Выручка Q2 2026 |
$96,89М консенсус |
$108,49М; +89% г/г |
Превысила. Примерно на $11,6М выше консенсуса благодаря улучшению цен и объемов NdPr. |
|
Q2 скорректированная разводненная EPS |
-$0,01 консенсус |
-$0,01 |
В соответствии. Улучшилась на $0,12 г/г благодаря положительной скорректированной EBITDA. |
|
Q2 GAAP разводненный убыток на акцию |
-$0,19 прошлый год |
-$0,11 |
Улучшилось. Убыток на акцию сократился на $0,08. |
|
Q2 чистый убыток |
-$30,872М прошлый год |
-$20,296М |
Улучшилось. Более высокая прибыль Materials компенсировала затраты на запуск магнитов. |
|
Q2 скорректированная EBITDA |
-$12,535М прошлый год |
$28,493М |
Улучшилось. Изменение год к году достигло $41,028М. |
|
Выручка сегмента Materials |
$37,532М прошлый год |
$95,629М; +155% |
Ускорилось. Разделенный NdPr заменил продажи концентратов. |
|
Выручка сегмента Magnetics |
$19,861М прошлый год |
$16,524М; -17% |
Снизилось. Микс сместился во время наращивания Independence. |
|
Производство NdPr |
597 метрических тонн прошлый год |
840 метрических тонн |
Расширилось. Производство выросло на 41%. |
|
Продажи NdPr |
443 метрических тонны прошлый год |
1 006 метрических тонн |
Расширилось. Объем продаж увеличился на 127%. |
|
Доход от ценовой защиты |
Нет дохода в прошлом году |
$17,580М |
Добавлено. Политическая поддержка укрепила прибыльность Materials. |
- Выручка в 108,49 миллиона долларов превысила консенсус примерно на 11,6 миллиона долларов: Продажи выросли на 89%, показав, что разделенные продукты могут заменить выручку от концентратов. Устойчивый рост теперь зависит от согласованности производства, ценообразования и спроса нисходящего потока.
- Скорректированная EPS в минус 0,01 доллара соответствовала консенсусу: Убыток улучшился на 0,12 доллара по сравнению с прошлым годом благодаря более сильному объему и ценовой защите, помогшей результатам на акцию. Дальнейшее улучшение зависит от более последовательного вклада Magnetics.
- Скорректированная EBITDA улучшилась на 41,028 миллиона долларов до 28,493 миллиона долларов: Изменение показало четкий операционный рычаг, хотя 17,58 миллиона долларов пришло от дохода ценовой защиты. Инвесторам по-прежнему нужно отслеживать прибыльность с поправкой на политику и конверсию в наличность.
- Выручка Materials выросла на 155% до 95,629 миллиона долларов: Выручка от оксида и металла NdPr достигла 94,434 миллиона долларов, поскольку объем продаж более чем удвоился. Смещение микса поддерживает стратегию MP по захвату большей ценности через внутреннюю переработку.
- Продажи NdPr выросли на 127%, в то время как выручка Magnetics упала на 17%: Сильное выполнение восходящего потока контрастирует с нисходящим бизнесом, все еще находящимся в стадии квалификации. Коммерческие поставки, регулятивное тестирование и принятие клиентами должны улучшиться, прежде чем полная модель от шахты до магнита будет вносить устойчивые доходы.
Инвестиционный прогноз MP Materials (MP) на 2026: бычий случай $95 против медвежьего случая $35
Прогноз MP на 2026 год зависит от того, сможет ли сильный рост переработки редкоземельных элементов трансформироваться в прибыльный магнитный бизнес. Materials в настоящее время обеспечивает большую часть поддержки доходов, в то время как Independence, 10X и квалификация клиентов определяют, сколько ценности может добавить стратегия нисходящего потока.
Бычий случай: сильный рост магнитов толкает MP к $95
Бычий случай предполагает, что Independence входит в коммерческое производство по графику, квалификация General Motors конвертируется в объем, а кампус 10X продвигается без серьезных перерасходов затрат. Производство NdPr остается выше 800 метрических тонн в квартал, ценовая защита поддерживает экономику Materials, а Apple добавляет еще один крупный канал спроса.
Движение к $95 потребует, чтобы выручка Magnetics обратила свое 17% снижение, а скорректированная EBITDA оставалась положительной за пределами государственного дохода. Своевременные поставки, более высокие маржи сегмента и четкий прогресс строительства 10X укрепили бы случай.
Базовый случай: стабильный рост Materials держит MP между $60 и $75
Базовый случай предполагает, что объем разделенного NdPr продолжает расти, а политическая поддержка ограничивает снижение, в то время как затраты на запуск магнитов остаются повышенными во время коммерческого наращивания. Materials обеспечивает большую часть ближайших доходов, поскольку квалификация Independence продвигается постепенно, а 10X остается долгосрочной возможностью.
MP могла бы торговаться в основном между $60 и $75. Положительная скорректированная EBITDA, стабильные цены NdPr и квалификация клиентов поддержали бы диапазон. Задержки магнитов или более низкий доход, связанный с политикой, ограничили бы верхний предел.
Медвежий случай: задержки магнитов тянут MP к $35
Медвежий случай предполагает, что ценообразование редкоземельных элементов ослабевает, в то время как поставки Independence срываются, а 10X требует больше капитала, чем планировалось. Маржи Materials снижаются, Magnetics остается ниже масштаба, а концентрация клиентов ограничивает ценовую власть.
Движение к $35 стало бы более вероятным, если скорректированная EBITDA станет отрицательной, выпуск NdPr упадет или коммерческие объемы магнитов не будут соответствовать графикам. Более низкие оценки доходов и более слабый свободный денежный поток добавили бы дополнительное давление.
Прогнозы цены акций MP на 2026 год от аналитиков Уолл-стрит
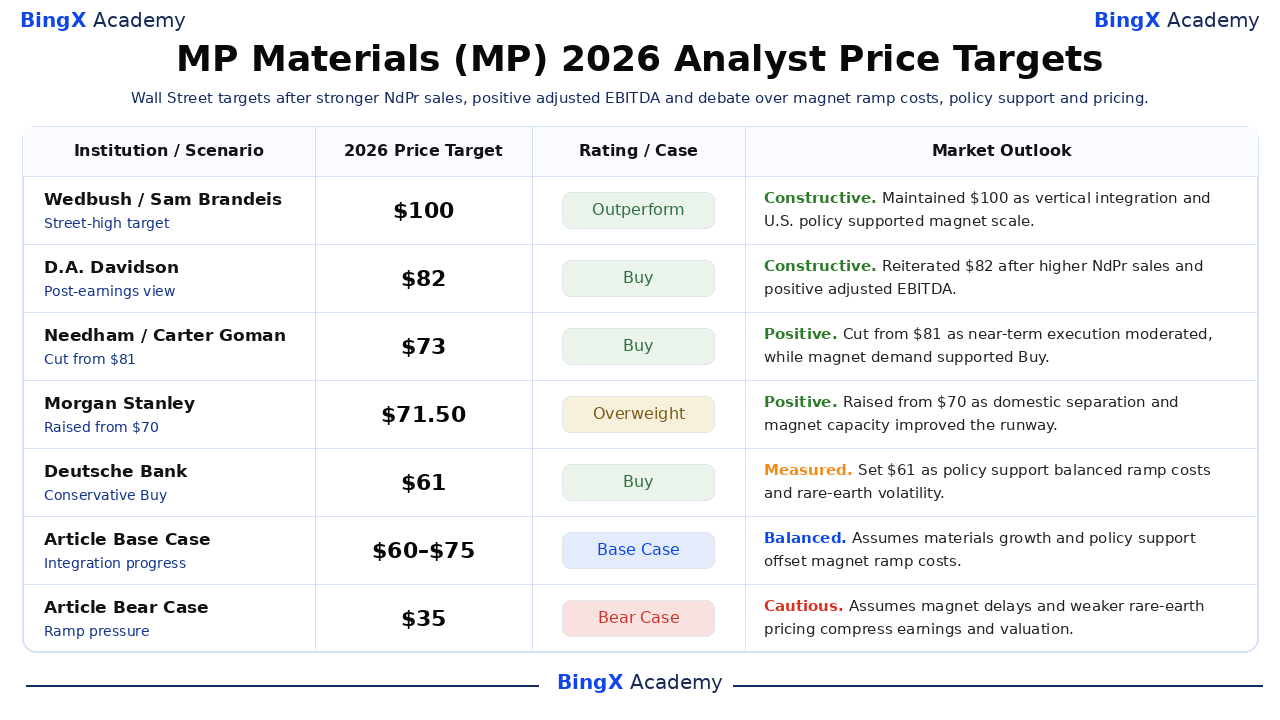
Выбранные цели аналитиков варьируются от $60 до $100 и показывают широкое разногласие по поводу ценности политической поддержки, нисходящего производства и краткосрочных затрат на наращивание. Несколько фирм снизили цели, не отказываясь от положительных рейтингов. Датированные действия ниже отделяют двенадцатимесячные цели Стрит от независимых базовых и медвежьих сценариев статьи.
|
Институт / Сценарий |
Целевая цена на 2026 |
Рейтинг / Случай |
Рыночный прогноз |
|
Wedbush |
$100 |
Outperform |
Конструктивный. 8 мая: поддержал самое высокое мнение Стрит, поскольку вертикальная интеграция и политика США поддержали мощность магнитов. |
|
D.A. Davidson |
$82 |
Buy |
Конструктивный. 24 августа: подтвердил Buy после более высоких продаж NdPr и положительной скорректированной EBITDA. |
|
Needham |
$73 |
Buy |
Позитивный. 22 июля: снижен с $81, поскольку краткосрочное выполнение смягчилось, в то время как спрос на магниты поддержал Buy. |
|
Morgan Stanley |
$71,50 |
Overweight |
Позитивный. 8 июля: повышен с $70, поскольку внутреннее разделение и мощность магнитов улучшили перспективы. |
|
Deutsche Bank |
$61 |
Buy |
Сдержанный. 9 июля: установил консервативную цель, балансируя политическую поддержку против затрат на наращивание и ценообразования. |
|
JPMorgan |
$60 |
Overweight |
Сдержанный. 29 июля: снижен с $75, поскольку краткосрочные оценки сбросились, в то время как стратегическая ценность осталась. |
|
Базовый случай статьи |
$60-$75 |
Базовый случай |
Сбалансированный. Предполагает рост Materials и политическую поддержку, компенсирующие затраты на наращивание магнитов. |
|
Медвежий случай статьи |
$35 |
Медвежий случай |
Осторожный. Предполагает задержки магнитов и более слабое ценообразование, сжимающее доходы и оценку. |
Как торговать акциями MP Materials (MP) на BingX
Торгуйте прогнозом MP Materials по NdPr, производству магнитов и политической поддержке, используя BingX TradFi и инструменты BingX AI. Поскольку MP может резко реагировать на цены редкоземельных элементов и правительственные объявления, сначала определите катализатор и лимиты риска.
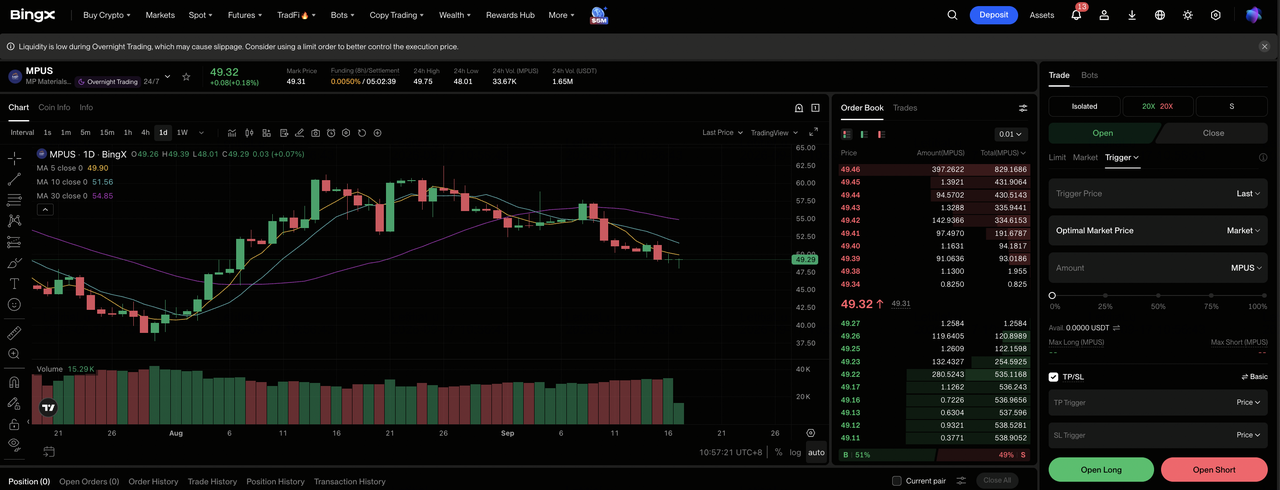
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели управления биржи BingX.
Шаг 2: Выберите MP Materials (MP). Найдите и выберите контракт бессрочных фьючерсов MP-USDT.
Шаг 3: Выберите направление. Выберите Открыть лонг, если квалификация магнитов и рост Materials подтверждают бычий случай. Выберите "Открыть шорт", если задержки и ценовое давление подтверждают медвежий случай.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от вашей толерантности к риску. 52-недельный диапазон MP $37,81-$100,25 поддерживает консервативное кредитное плечо.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку.
Топ-5 рисков, на которые стоит обратить внимание инвесторам MP в 2026
MP Materials сталкивается с рисками сырьевых товаров, исполнения, политики и финансирования, поскольку расширяется от редкоземельных материалов до магнитов. Эти факторы могут влиять на доходы, денежный поток и стратегическую премию, присвоенную акции.
- Более низкие цены редкоземельных элементов могут давить на маржи: Более высокое ценообразование поддержало выручку за Q2 наряду с более высоким объемом продаж. Разворот сократил бы доходы Materials и оставил бы меньше наличности для Independence, 10X и дополнительных мощностей переработки.
- Государственная поддержка могла бы измениться со временем: Ценовая защита внесла 17,58 миллиона долларов дохода за Q2 и улучшает краткосрочную экономику. Изменения в финансировании, закупках или приоритетах владения могли бы сократить как прямую поддержку, так и стратегическую премию MP.
- Квалификация магнитов могла бы занять больше времени, чем планировалось: Выручка Magnetics упала на 17% до 16,524 миллиона долларов во время наращивания производства. Отложенное тестирование или принятие клиентами отложило бы операционный рычаг и держало затраты на запуск впереди продаж.
- Крупные клиенты увеличивают риск исполнения: General Motors якорит Independence, в то время как спрос Apple начинается позже. Изменения в графиках, спецификациях или объемах могли бы повлиять на использование, время выручки и возврат на мощность магнитов.
- 10X могла бы потребовать больше капитала, чем ожидалось: Новый кампус приносит риски строительства, оборудования и финансирования до начала выручки. Перерасход затрат мог бы давить на свободный денежный поток и сокращать ценность, созданную более сильными операциями Materials.
Заключительные мысли: стоит ли инвестировать в MP в 2026?
MP Materials предоставила более сильный Q2 с выручкой 108,49 миллиона долларов, 1 006 метрическими тоннами продаж NdPr и положительной скорректированной EBITDA 28,493 миллиона долларов. Эти цифры показывают, что внутреннее разделение масштабируется. Выручка Magnetics 16,524 миллиона долларов и продолжающаяся квалификация показывают, что тезис нисходящего потока все еще развивается.
Бычий случай требует, чтобы Independence и 10X трансформировали стратегическую поддержку в повторяемые маржи магнитов, поддерживающие $95. Медвежий случай следует отложенной квалификации, более слабым ценам редкоземельных элементов и капитальному давлению к $35. Консервативные трейдеры могут подождать коммерческих поставок магнитов, более ясного использования клиентов и положительной скорректированной EBITDA, исключающей необычный политический доход, прежде чем присваивать платформе нисходящего потока премиальный мультипликатор.
Напоминание о риске: Торговля и инвестирование в акции, такие как MP, влечет высокий риск потери капитала. Цены сырьевых товаров, промышленная политика, строительство, квалификация клиентов, оценка и кредитное плечо могут привести к быстрым потерям. Проводите независимые исследования перед распределением капитала.
Связанное чтение
- Топ энергетических акций и ETF для покупки в 2026: кризис мощности ИИ встречает геополитическую волатильность
- Топ ИИ энергетических акций для покупки в 2026: ядерная энергия, газ, топливные элементы и строительство энергетики ИИ
- Топ оборонных акций для покупки в 2026: основные, ракеты, дроны, космос и ИИ-война
- Прогноз цены Occidental Petroleum (OXY) на 2026: может ли нефть и делевериджинг толкнуть OXY к $85?
- Прогноз цены ExxonMobil (XOM) на 2026: может ли нефть и рост производства толкнуть XOM к $205?
- Прогноз цены Bloom Energy (BE) на 2026: может ли питание ИИ дата-центров толкнуть BE к $350?
