

Johnson & Johnson (JNJ) разрабатывает рецептурные препараты и медицинские технологии для пациентов, больниц и медицинских работников. Устоявшийся портфель препаратов генерирует денежный поток, тогда как новые онкологические препараты, запуски в области иммунологии и хирургическая робототехника OTTAVA создают дополнительные возможности для роста. Принятие лечения, замена продаж, подверженных истечению патентов, и возврат от расходов на разработку определяют, выльется ли это расширение в более высокую прибыль на акцию.
Последний квартал продемонстрировал рост фармацевтического сегмента, тогда как стратегические инвестиции оказали давление на прибыль. Выручка Johnson & Johnson за 3 квартал 2026 года выросла на 5,9% до $25,399 млрд, при этом продажи в сегменте «Инновационная медицина» увеличились на 7,7%. Скорректированная прибыль на акцию снизилась до $2,59, тогда как MedTech вырос лишь на 2,5%. Следующий тест — смогут ли новые запуски и улучшение медицинских устройств поддержать пересмотренный прогноз на полный год, несмотря на продолжающиеся затраты на разработку.
Прогноз акций JNJ на 2026 год теперь строится вокруг двух конкурирующих точек зрения:
- Сценарий роста за счёт замещения: Новые онкологические и иммунологические препараты компенсируют потерю продаж, защищённых патентами, тогда как улучшение медицинских устройств и конвертация денежного потока превращают портфельные инвестиции в более весомые доходы для акционеров.
- Сценарий давления размывания: Затраты на разработку, более слабый спрос на устройства и продолжающиеся судебные разбирательства поглощают фармацевтическую прибыль прежде, чем новые препараты генерируют достаточно прибыльной выручки для поддержки более высокой оценки.
Данное руководство анализирует прогноз акций JNJ, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков на основе публикации отчётности Johnson & Johnson от 13 октября, комментариев руководства и рыночных данных по 21 октября, а также как купить акции JNJ на BingX TradFi за USDT или USDC.
5 главных вещей, которые инвесторам Johnson & Johnson нужно знать в октябре 2026 года
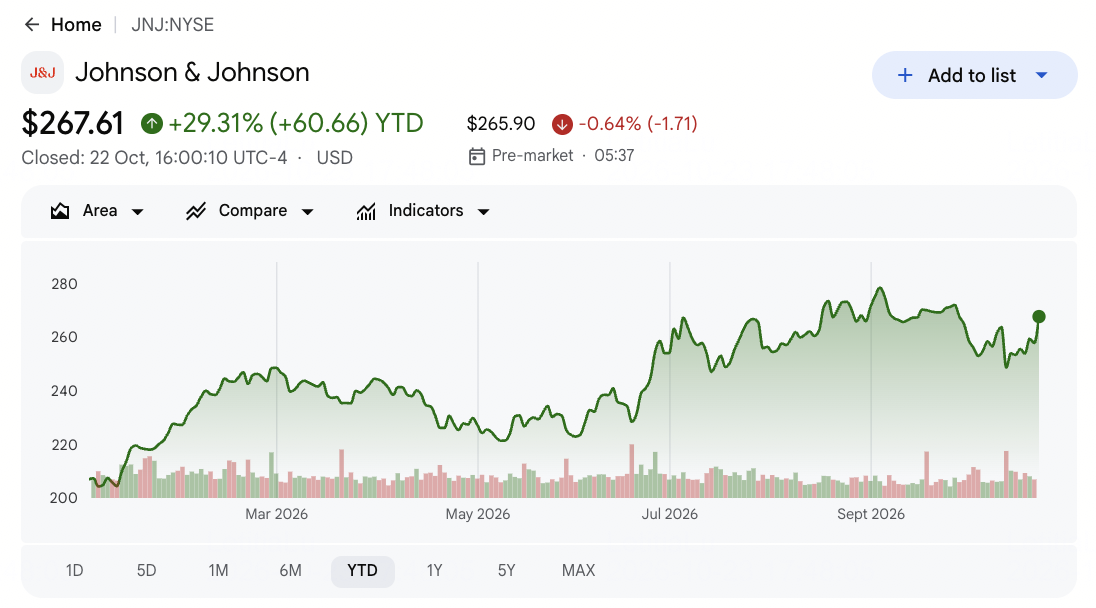
- JNJ закрылась на уровне $267,61 22 октября, рост с начала года составил 29,31%: Акции остаются выше уровня начала года, что делает бычий сценарий $320 зависимым от более сильной конверсии прибыли. Дальнейший рост требует, чтобы новые препараты заменили утраченные продажи, защищённые патентами, а не полагались исключительно на более высокие ожидания по выручке.
- Выручка за 3 квартал выросла до $25,399 млрд с $23,993 млрд: «Инновационная медицина» внесла $16,757 млрд, демонстрируя более высокий спрос на новые онкологические и иммунологические препараты. Однако MedTech рос медленнее, поэтому важно разграничить импульс фармацевтического сегмента и широкое восстановление по всему портфелю здравоохранения компании.
- Продажи Darzalex достигли $4,239 млрд на фоне расширения онкологического спроса: Результат 3 квартала и операционный рост «Инновационной медицины» на 7,9% свидетельствуют о продолжающемся принятии лечения. Ценообразование, спрос на препараты-заменители и расходы на разработку определят, насколько этот операционный масштаб транслируется в устойчивый рост прибыли на акцию.
- OTTAVA и Sail Biomedicines предоставляют дополнительные возможности для роста: OTTAVA получила рыночную авторизацию в 3 квартале, а июльское сотрудничество с Sail было направлено на разработку терапий CAR-T in vivo. Будущее внедрение в больницах и успешное клиническое развитие определят, превратятся ли эти вехи в устойчивый коммерческий рост и привлекательную инвестиционную доходность.
- Оценочный свободный денежный поток с начала года в размере $15,1 млрд поддерживает инвестиции: Johnson & Johnson генерировала денежный поток, завершив приобретение Firefly Bio за $1 млрд в 3 квартале. Это обеспечивает поддержку расширения портфеля разработок, хотя более сильная конверсия прибыли и возврат от расходов на исследования будут необходимы для долгосрочной акционерной стоимости.
Что такое Johnson & Johnson (JNJ)?
Johnson & Johnson (JNJ) — глобальная компания в сфере здравоохранения, разрабатывающая рецептурные препараты и медицинские технологии для пациентов, врачей и больниц. Её бизнес «Инновационная медицина» исследует и коммерциализирует терапии в области онкологии, иммунологии, нейронауки и других терапевтических областях. MedTech поставляет сердечно-сосудистые устройства, хирургические технологии, ортопедические продукты и средства по уходу за зрением, сочетая продажи оборудования со спросом, связанным с процедурами. Выручка зависит от принятия лечения, ценообразования на продукты, активности больниц и защиты от конкуренции, при этом оба бизнеса обеспечивают различные источники продаж в здравоохранении и операционного денежного потока.
Стратегия роста Johnson & Johnson сфокусирована на расширении онкологии и иммунологии, развитии хирургических технологий и улучшении структуры портфеля. В июле 2026 года компания объявила о сотрудничестве с Sail Biomedicines в области CAR-T терапий in vivo, включая первоначальные выплаты в размере $785 млн и опцион на приобретение Sail за $2,58 млрд. Компания также завершила приобретение Firefly Bio за $1 млрд в 3 квартале и готовится к запланированному разделению DePuy Synthes. При квартальных продажах $25,399 млрд эти инициативы направлены на замену устаревающей выручки от препаратов и улучшение долгосрочной доходности, хотя затраты на разработку предшествуют коммерческим результатам.
Обзор результатов Johnson & Johnson (JNJ) за 3 квартал 2026 года: рост продаж препаратов поддерживает выручку, несмотря на давление на прибыль
Johnson & Johnson опубликовала выручку за 3 квартал 2026 года в размере $25,399 млрд, что на 5,9% выше в годовом исчислении, при поддержке роста «Инновационной медицины» на 7,7% и продолжающегося онкологического спроса. Скорректированная прибыль на акцию снизилась на 7,5% до $2,59, тогда как прибыль на акцию по GAAP упала до $0,09 из-за судебных расходов и затрат на стратегические сделки. При росте MedTech на 2,5% и прогнозе скорректированной прибыли на акцию на полный год в диапазоне $11,05–$11,15 будущая прибыль зависит от замены продаж, подверженных истечению патентов, улучшения устройств и получения отдачи от инвестиций в портфель разработок.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчётный / Фактический |
Сюрприз |
|
Выручка |
$23,993 млрд 3 кв. 2025 |
$25,399 млрд |
Улучшение. Рост на 5,9% г/г. |
|
Инновационная медицина |
$15,563 млрд 3 кв. 2025 |
$16,757 млрд |
Расширение. Рост на 7,7% г/г. |
|
Выручка MedTech |
$8,430 млрд 3 кв. 2025 |
$8,642 млрд |
Улучшение. Рост на 2,5% г/г. |
|
Скорректированная разводнённая прибыль на акцию |
$2,80 3 кв. 2025 |
$2,59 |
Снижение. Падение на 7,5% г/г. |
|
Разводнённая прибыль на акцию по GAAP |
$2,12 3 кв. 2025 |
$0,09 |
Снижение. Падение на 95,8% г/г. |
|
Выручка от Stelara |
$1,570 млрд 3 кв. 2025 |
$716 млн |
Снижение. Падение на 54,4% г/г. |
|
Оценочный свободный денежный поток с начала года |
$14,226 млрд с начала 2025 |
~$15,1 млрд |
Улучшение. Рост примерно на 6%. |
|
Прогноз скорректированной прибыли на акцию на 2026 год |
10,96–11,11 предыдущий прогноз |
11,05–11,15 |
Повышен. Середина диапазона увеличена на $0,06. |
- Выручка за 3 квартал выросла на 5,9% до $25,399 млрд. Выручка «Инновационной медицины» достигла $16,757 млрд, отражая более высокий спрос на онкологические и иммунологические препараты по ряду устоявшихся и новых направлений лечения. Устойчивое принятие препаратов и восстановление рынка устройств будут важны для поддержания импульса прибыли.
- Выручка «Инновационной медицины» выросла на 7,7% до $16,757 млрд. Продажи Darzalex в размере $4,239 млрд и расширение онкологических препаратов обеспечили результативность. Продолжение принятия лечения и запуск новых продуктов могут поддержать прибыль, хотя ценообразование и патентная конкуренция влияют на рентабельность.
- Скорректированная прибыль на акцию снизилась до $2,59 под давлением транзакционных расходов. Прибыль на акцию по GAAP упала до $0,09, тогда как скорректированная чистая прибыль снизилась на 6,8%. Транзакционные расходы снизили прибыль, что делает более высокую операционную эффективность важной по мере того, как новые препараты выходят на более крупные коммерческие рынки.
- Firefly Bio расширила онкологические возможности Johnson & Johnson. На завершённое приобретение в 3 квартале было потрачено около $1 млрд. Инвестиции поддерживают инженерию антител, а доходность зависит от успешного клинического развития и прибыльных будущих запусков препаратов.
- Прогноз скорректированной прибыли на акцию на полный год достиг $11,05–$11,15. Пересмотренная середина диапазона увеличена на $0,06, а выполнение прогноза зависит от продолжения роста продаж препаратов и более стабильных результатов устройств. Расширение принятия лечения, улучшение продаж устройств и управление расходами на разработку будут важны для будущего роста прибыли.
Инвестиционный прогноз Johnson & Johnson (JNJ) на 2026 год: бычий сценарий $320 против медвежьего $225
Прогноз Johnson & Johnson на 2026 год зависит от того, смогут ли новые препараты заменить выручку, подверженную истечению патентов, сохранив прибыль после инвестиций в портфель разработок. В 3 квартале продажи препаратов росли быстрее, чем медицинские устройства, однако скорректированная прибыль на акцию снизилась из-за роста затрат на стратегические сделки. Следующие редакционные сценарии показывают, как спрос на запуски, восстановление MedTech и дисциплина расходов могут определить динамику акций до декабря 2026 года.
Бычий сценарий: новые препараты и восстановление рынка устройств толкают JNJ к $320
Более широкое принятие новых препаратов поднимет прибыль, тогда как восстановление роста медицинских устройств обеспечит второй источник операционной поддержки. Продажи «Инновационной медицины» выросли на 7,7% до $16,757 млрд, при этом Darzalex достиг $4,239 млрд. Распространение этого импульса на иммунологию и онкологию поможет компенсировать потери от Stelara, тогда как улучшение продаж устройств absorb ient расходы на разработку и коммерциализацию.
Сценарий $320 получит поддержку, если скорректированная прибыль на акцию по итогам года достигнет потолка прогноза в $11,15, а рост MedTech улучшится по сравнению с 2,5% в 3 квартале. Более сильная конверсия денежного потока свяжет более высокие фармацевтические продажи с более устойчивой доходностью для акционеров.
Базовый сценарий: стабильный спрос на препараты удерживает JNJ в диапазоне $255–$280
Продолжение роста продаж препаратов может поддерживать операционную генерацию денежного потока, даже если устройства восстанавливаются медленно, а расходы на разработку ограничивают скорректированную прибыль. Оценочный свободный денежный поток с начала года достиг $15,1 млрд, тогда как продажи MedTech выросли лишь на 2,5%. Эти компенсирующие факторы поддержат продолжение исследований и выплат акционерам без подтверждения того, что новые инициативы уже способны стабильно повышать рентабельность на акцию.
Диапазон $255–$280 соответствовал бы выполнению прогноза скорректированной прибыли на акцию в $11,05–$11,15 и продолжению фармацевтического роста. Улучшение работы устройств поддержит верхнюю границу, тогда как эрозия патентов и разводнение от сделок могут ограничить расширение оценки.
Медвежий сценарий: эрозия патентов и затраты на разработку тянут JNJ к $225
Более медленный рост препаратов-заменителей в большей мере обнажит прибыль перед патентными потерями и затратами на создание будущих препаратов. Продажи Stelara упали на 54,4% до $716 млн, а стратегические сделки также снизили скорректированную рентабельность. Если новые запуски потеряют импульс до того, как рост продаж устройств улучшится, инвестиционные расходы могут поглотить слишком большую часть оставшегося фармацевтического вклада.
Сценарий $225 станет более вероятным, если рост продаж препаратов замедлится наряду с дальнейшей слабостью рынка устройств, а прибыль окажется ниже годового прогноза. Более высокие судебные издержки или разочаровывающий прогресс в разработке тогда ослабят денежную доходность и снизят поддержку оценки.
Прогнозы цены акций JNJ на 2026 год от аналитиков с Уолл-стрит
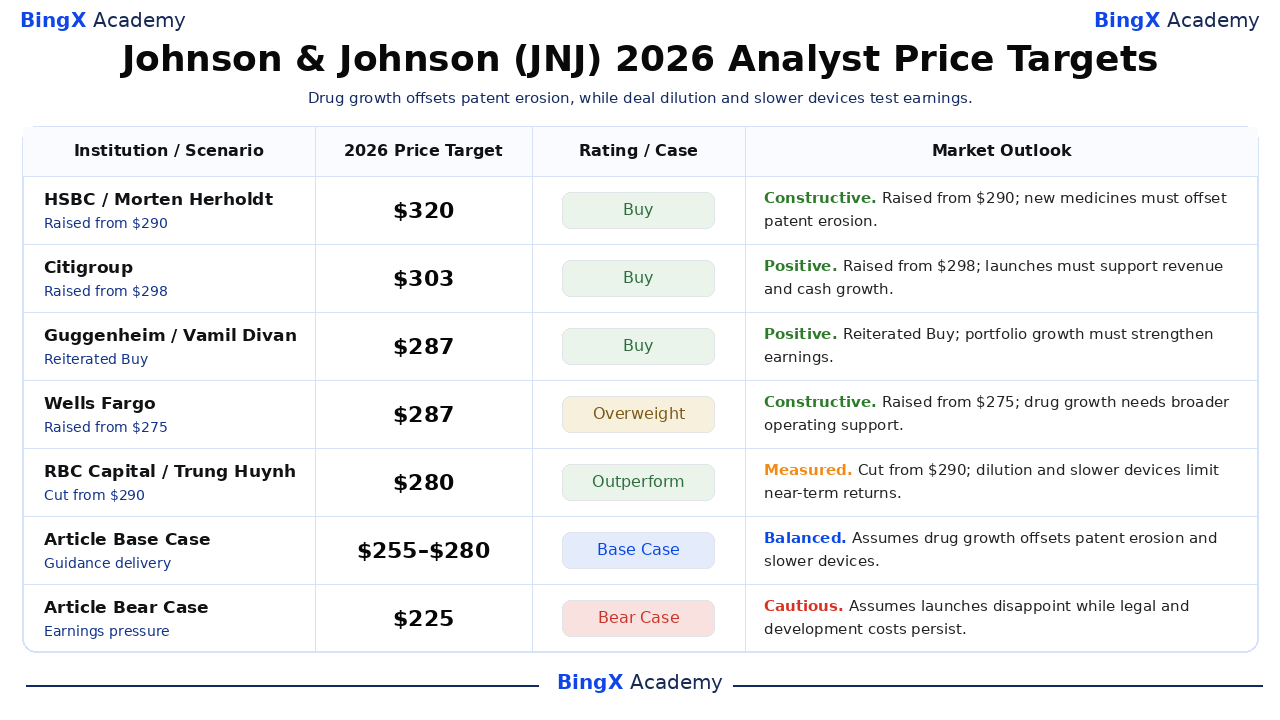
Выбранные действия аналитиков с Уолл-стрит охватывают диапазон $280–$320 и отражают различные взгляды на новые препараты, патентную уязвимость и производительность устройств. Это опубликованные аналитические ориентиры, как правило, с двенадцатимесячными горизонтами, выходящими за пределы декабря 2026 года. Бычий, базовый и медвежий ценовые ориентиры статьи являются отдельными редакционными сценариями, а не дополнительными прогнозами брокеров.
|
Организация / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
HSBC |
$320 |
Покупать |
Конструктивно. 2026-09-10: повышена с $290; рейтинг «Покупать» сохранён. Редакционная оценка: новые препараты должны компенсировать эрозию патентов и слабость устройств. |
|
Citigroup |
$303 |
Покупать |
Позитивно. 2026-10-05: повышена с $298; рейтинг «Покупать» сохранён. Редакционная оценка: коммерческие запуски должны поддержать рост выручки и денежного потока. |
|
Guggenheim |
$287 |
Покупать |
Позитивно. 2026-10-07: рейтинг «Покупать» с целевой ценой $287 подтверждён. Редакционная оценка: рост портфеля должен транслироваться в более высокую прибыль. |
|
Wells Fargo |
$287 |
Лучше рынка |
Конструктивно. 2026-10-16: повышена с $275; рейтинг «Лучше рынка» сохранён. Редакционная оценка: высокие продажи препаратов нуждаются в более широкой операционной поддержке. |
|
RBC Capital |
$280 |
Опережает рынок |
Взвешенно. 2026-10-14: снижена с $290; рейтинг «Опережает рынок» сохранён. Редакционная оценка: разводнение от поглощений и замедление устройств ограничивают краткосрочную доходность. |
|
Базовый сценарий статьи |
255–280 |
Базовый сценарий |
Сбалансированно. Редакционный сценарий декабря 2026 года. Предполагает, что выполнение прогноза компенсирует эрозию патентов и замедление устройств. |
|
Медвежий сценарий статьи |
$225 |
Медвежий сценарий |
Осторожно. Редакционный сценарий декабря 2026 года. Предполагает разочарование от запусков на фоне сохраняющихся судебных и разработческих издержек. |
Как купить акции Johnson & Johnson (JNJ) на BingX
Покупайте и держите акции Johnson & Johnson через торговлю акциями BingX за USDT или USDC, при условии наличия листинга и соответствия требованиям аккаунта. Johnson & Johnson предоставляет доступ к рецептурным препаратам, медицинским устройствам и инновациям в сфере здравоохранения в рамках глобального портфеля. Соответствующие требованиям пользователи могут формировать позиции в соответствии со своими инвестиционными целями без использования кредитного плеча и без уплаты постоянных финансовых сборов.
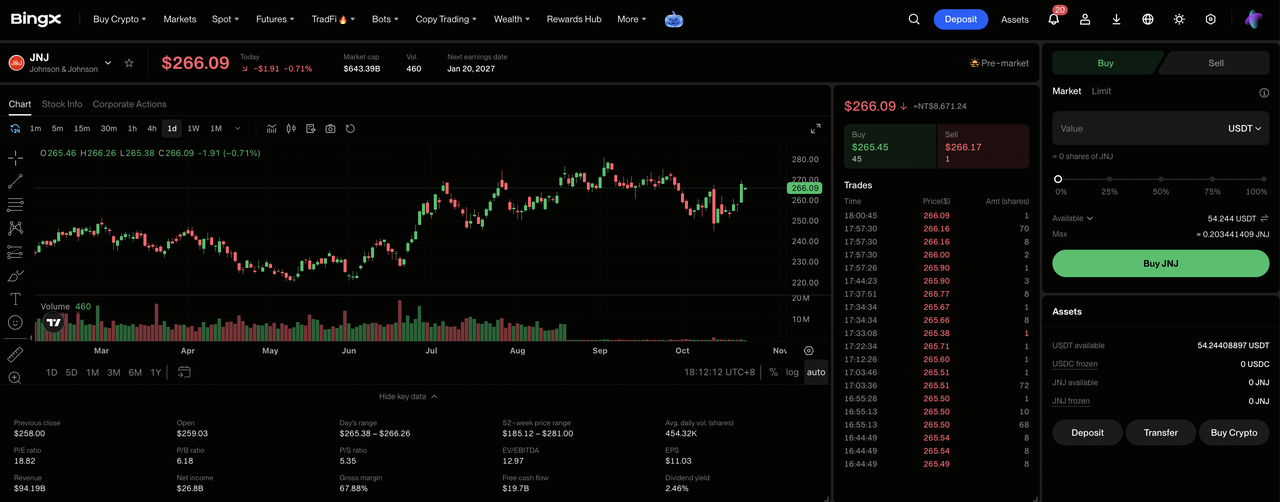
Шаг 1: Перейдите в раздел торговли акциями BingX. Зарегистрируйтесь или войдите в BingX, пройдите необходимую верификацию личности и перейдите в раздел «TradFi > Акции». Примите Уведомление о рисках торговли акциями, если вы обращаетесь к продукту впервые.
Шаг 2: Подготовьте USDT или USDC. Убедитесь, что на вашем спот-счёте достаточно средств для покупки. При необходимости переведите USDT или USDC с вашего Основного счёта или Счёта активов. Перед выбором размера инвестиции ознакомьтесь с минимальной суммой ордера для выбранной акции и возможностью дробной покупки.
Шаг 3: Выберите Johnson & Johnson (JNJ). Откройте рынок акций, найдите Johnson & Johnson (JNJ) и убедитесь, что акция доступна для вашего аккаунта. Ознакомьтесь с информацией о компании, текущей ценой акции, торговой сессией и доступными типами ордеров.
Шаг 4: Купите акции Johnson & Johnson. Нажмите «Купить», введите допустимую сумму инвестиции или количество акций и выберите поддерживаемый рыночный или лимитный ордер. Рыночные ордера исполняются по доступным ценам в поддерживаемые торговые сессии, тогда как лимитные ордера требуют исполнения по указанной цене или лучше при наличии достаточной ликвидности.
Шаг 5: Просматривайте и управляйте своими позициями. Откройте «Акции > Позиции», чтобы отслеживать акции JNJ и нереализованную прибыль или убыток. Используйте раздел «Все ордера» для просмотра транзакций или продажи акций при необходимости. Расчёт T+1, как правило, влияет на то, когда выручка от продажи становится доступной для вывода, а не на то, когда купленные акции могут быть проданы.
5 главных рисков для инвесторов Johnson & Johnson в 2026 году
Устоявшиеся препараты Johnson & Johnson, широкий портфель здравоохранения и надёжная генерация денежного потока поддерживают прогноз прибыли. Однако эрозия патентов, спрос на устройства, расходы на разработку и судебные разбирательства могут оказывать давление на рентабельность и доходность для акционеров.
- Более слабый спрос на препараты может оказать давление на выручку: Продажи «Инновационной медицины» за 3 квартал достигли $16,757 млрд, поддержанные онкологическими и иммунологическими препаратами. Снижение объёмов лечения или спроса на препараты-заменители может снизить прибыль и операционную маржу по мере усиления патентной конкуренции.
- Рост расходов на разработку может ограничить маржу: Скорректированная прибыль на акцию за 3 квартал снизилась на 7,5% до $2,59, отражая транзакционное разводнение. Более высокие затраты на исследования и коммерциализацию могут ослабить рентабельность, если продажи препаратов и выручка от устройств будут расти медленнее.
- Задержки внедрения устройств могут ограничить рост выручки: Выручка MedTech за 3 квартал достигла $8,642 млрд, однако рост составил лишь 2,5%. Отложенные закупки больниц, установки роботизированных систем или восстановление процедур могут снизить видимость будущей выручки.
- Инвестиции в портфель разработок могут ослабить доходность для акционеров: На Firefly Bio было потрачено около $1 млрд, что поддерживает возможности в области инженерии антител. Клинические неудачи или дополнительные затраты на разработку могут ограничить будущую генерацию денежного потока и снизить акционерную стоимость до того, как приобретённые программы выйдут на коммерциализацию.
- Более слабая прибыль может оказать давление на оценку: Скорректированная прибыль на акцию Johnson & Johnson за 3 квартал составила $2,59, поддержанная крупным фармацевтическим бизнесом. Более медленные запуски, слабый спрос на устройства или рост судебных издержек могут снизить прибыль и спровоцировать падение цены акций.
Заключительные мысли: стоит ли инвестировать в Johnson & Johnson в 2026 году?
Квартальная выручка Johnson & Johnson в $25,399 млрд и оценочный свободный денежный поток с начала года в $15,1 млрд демонстрируют способность компании финансировать инновации в здравоохранении. Darzalex и новые препараты поддерживают продажи, тогда как Firefly Bio и Sail расширяют возможности разработок. Устойчивость этого роста будет зависеть от замены выручки, подверженной истечению патентов, и конвертации инвестиций в устройства в прибыльное принятие.
Бычий сценарий $320 предполагает более широкий спрос на новые препараты, восстановление устройств и более сильную конверсию выручки в прибыль. Базовый сценарий $255–$280 отражает выполнение прогноза, тогда как медвежий сценарий $225 учитывает эрозию патентов и сохраняющиеся расходы. При закрытии JNJ на уровне $257,78 21 октября инвесторам следует следить за тем, приносит ли рост портфеля устойчивую доходность на акцию.
Напоминание о рисках: Диверсифицированный портфель здравоохранения Johnson & Johnson не устраняет инвестиционных рисков. Патентные потери, клинические неудачи или рост судебных издержек могут снизить прибыль и доходность для акционеров. Инвесторам следует оценить оценку, генерацию денежного потока и свою склонность к риску перед покупкой акций JNJ.
Дополнительные материалы
- Лучшие фармацевтические акции для покупки в 2026 году: препараты против рака, препараты для снижения веса, мРНК и новые лекарства
- Прогноз цены Moderna (MRNA) на 2026 год: сможет ли импульс вакцины против рака подтолкнуть акции MRNA к $180?
- Прогноз цены Merck (MRK) на 2026 год: сможет ли портфельный импульс подтолкнуть акции MRK к $170?
- Прогноз цены Eli Lilly (LLY) на 2026 год: сможет ли спрос на препараты для снижения веса подтолкнуть LLY к $1 600?
- Прогноз цены акций UnitedHealth (UNH) на 2026 год: восстановление на базе ИИ или регуляторная ловушка на уровне $306?
