Firefly Aerospace (FLY) — это космическая и оборонная технологическая компания, которая помогает государственным и коммерческим клиентам запускать полезные нагрузки, доставлять оборудование на Луну и управлять космическими аппаратами на орбите. Ее портфель включает в себя малую ракету-носитель Alpha, более крупную ракету Eclipse, находящуюся в разработке, лунные посадочные модули Blue Ghost, орбитальные аппараты Elytra и оборонные сенсорные системы SciTec. Эта широта снижает зависимость от одного типа миссий, хотя FLY остается чувствительной к надежности запусков, времени программ и стоимости масштабирования производства.
Последний квартал показал быстрый рост без завершенного перехода к прибыльности. Выручка Firefly Aerospace за Q2 2026 достигла рекордных $117,7 миллиона, увеличившись на 659% в годовом исчислении и на 46% последовательно, поскольку активность космических аппаратов и миссий ускорилась. Портфель заказов увеличился с примерно $1,3 миллиарда до примерно $1,5 миллиарда, однако операционный убыток в размере $95,2 миллиона и использование операционных денежных средств в размере $81,6 миллиона показали, почему преобразование профинансированных программ в повторяемую маржу остается центральным инвестиционным тестом.
Прогноз акций FLY на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Сценарий масштабирования запусков, лунных и оборонных программ: выручка в верхней части прогноза от $420 до $450 миллионов, дополнительные миссии Alpha и более сильное выполнение Blue Ghost и SciTec могли бы подтвердить портфель заказов и поддержать движение к $55.
- Сценарий графика, маржи и финансирования: задержки запусков, превышение расходов или более медленное преобразование контрактов могли бы продлить убытки, израсходовать баланс наличности в размере $459,8 миллиона и потянуть акции к $15.
Это руководство разбирает прогноз акций FLY, сценарии цен на 2026 год, ключевые риски и взгляды аналитиков, основываясь на отчете Firefly Aerospace о прибылях и убытках за Q2 2026 от 11 августа, квартальной отчетности и рыночных данных до 11 сентября, плюс как торговать фьючерсами на акции FLY на BingX TradFi с залогом USDT.
Топ-5 вещей, которые должны знать инвесторы Firefly Aerospace в сентябре 2026
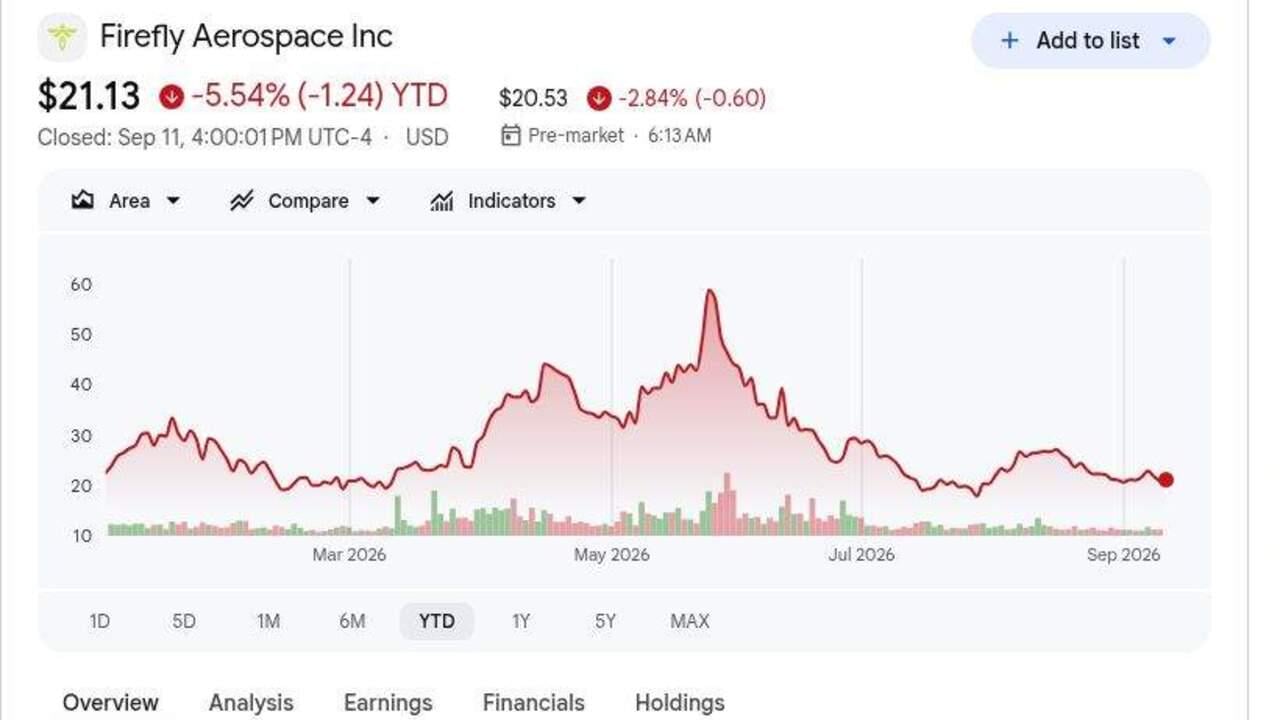
- FLY закрылась на уровне $21,13 11 сентября и упала на 5,54% в 2026 году: Акции остались более чем на 50% ниже цены IPO в $45, несмотря на рекордную выручку Q2. Движение к средней цене аналитиков в $38,60 зависит от преобразования портфеля заказов в выручку и сужения убытков.
- Выручка Q2 достигла $117,7 миллиона, увеличившись на 659% в годовом исчислении: Продажи превысили консенсус-прогноз в $88,52 миллиона примерно на $29,2 миллиона и выросли на 46% по сравнению с Q1. Рост был сильным, хотя выручка от запусков и космических аппаратов может оставаться неравномерной из-за времени миссий.
- Портфель заказов увеличился до примерно $1,5 миллиарда с $1,3 миллиарда в Q1: Общая сумма поддерживает будущую работу по запускам, лунным, орбитальным и миссиям национальной безопасности. NASA, Космические силы США и коммерческие вехи определят, как быстро этот портфель заказов станет выручкой.
- Прогноз выручки на 2026 год остался $420-450 миллионов: Середина в $435 миллионов примерно на 172% выше выручки 2025 года. После продаж в первой половине года в размере $198,6 миллиона, Firefly все еще нужно примерно $221-251 миллион во второй половине.
- Операционный убыток в $95,2 миллиона держит прибыльность в фокусе: Валовая прибыль достигла $23,9 миллиона, в то время как скорректированная EBITDA осталась отрицательной на уровне $61,2 миллиона. У Firefly было $459,8 миллиона наличности, но $81,6 миллиона квартального использования операционных денежных средств поддерживает актуальность риска финансирования.
Что такое Firefly Aerospace (FLY)?
Firefly Aerospace — это интегрированная космическая транспортная и оборонная компания, обслуживающая клиентов государственных и коммерческих миссий. Alpha обеспечивает выделенные запуски малых полезных нагрузок, в то время как Eclipse разрабатывается с большей грузоподъемностью для миссий среднего класса. Blue Ghost доставляет научные и коммерческие полезные нагрузки на Луну, а семейство Elytra поддерживает орбитальный перенос, размещение и операции в космосе. Firefly проектирует, производит и тестирует основные системы на совмещенных техасских объектах, позволяя общим двигателям, авионике и структурам поддерживать несколько продуктов и потоков доходов.
Долгосрочная стратегия соединяет запуски, лунную доставку, орбитальные услуги и технологии предупреждения о ракетах в более широкую миссионную платформу. Blue Ghost Mission 1 завершила успешную коммерческую посадку на Луну в марте 2025 года, и NASA позднее наградило Firefly миссией на южный полюс стоимостью $176,7 миллиона, запланированной на 2029 год. Northrop Grumman является стратегическим партнером по Eclipse, SciTec расширяет Firefly в области предупреждения и отслеживания ракет, а соглашения 2026 года с SSC Space и Zeno Power добавили европейский доступ к запускам и работу с технологией лунных ночей. Эти программы позиционируют Firefly в гражданских космических, коммерческих полезных нагрузках и бюджетах национальной безопасности, а не только на одном рынке запусков.
Читать далее: Топ оборонных акций для покупки в 2026 году: Основные игроки, ракеты, дроны, космос и ИИ-оснащенная война
Обзор прибылей и убытков Firefly Aerospace (FLY) за Q2 2026: Рекордная выручка, рост портфеля заказов и продолжающиеся убытки
Firefly произвела рекордную выручку Q2 в размере $117,7 миллиона, примерно на $29,2 миллиона выше консенсус-прогноза в $88,52 миллиона и на 659% выше в годовом исчислении. Убыток не по GAAP в размере $0,42 на акцию был на $0,08 меньше ожидаемого, валовая прибыль достигла $23,9 миллиона, а портфель заказов вырос до примерно $1,5 миллиарда. Руководство сохранило прогноз выручки на 2026 год в размере $420-450 миллионов, хотя операционный убыток в $95,2 миллиона и использование операционных денежных средств в $81,6 миллиона показали, что масштаб выручки еще не перешел в устойчивую прибыльность.
Читать далее: Обзор прибылей и убытков Firefly Aerospace (FLY) за Q2 2026: Выручка $117,7 млн и превышение EPS подняли акции на 0,68%
|
Финансовая метрика |
Прогноз / Консенсус |
Отчетное / Фактическое |
Сюрприз |
|
Выручка Q2 2026 |
Консенсус $88,52М |
$117,7М |
Превышение. Примерно на $29,2М выше консенсуса; рост на 659% г/г и 46% последовательно. |
|
Убыток Q2 не по GAAP на акцию |
Консенсус убыток $0,50 |
Убыток $0,42 |
Превышение. Скорректированный убыток был на $0,08 меньше ожидаемого. |
|
Разбавленный убыток Q2 по GAAP на акцию |
Убыток $0,61 в Q1 2026 |
Убыток $0,57 |
Улучшение. Квартальный убыток сузился на $0,04 последовательно. |
|
Валовая прибыль Q2 |
$17,5М в Q1 2026 |
$23,9М |
Расширение. Валовая прибыль увеличилась с рекордной квартальной выручкой. |
|
Валовая маржа Q2 по GAAP |
21,6% в Q1 2026 |
20,30% |
Сжатие. Структура и инвестиции снизили маржу на 130 базисных пунктов. |
|
Операционный убыток Q2 по GAAP |
$96,0М в Q1 2026 |
$95,2М |
Незначительное улучшение. Масштаб выручки еще не создал операционного рычага. |
|
Убыток скорректированной EBITDA Q2 |
— |
$61,2М |
Отрицательный. Расходы на разработку и производство оставались опережающими выручку. |
|
Использование операционных денежных средств Q2 |
— |
$81,6М |
Отрицательный. Потребление денежных средств оставалось существенным во время наращивания производства. |
|
Денежные средства и их эквиваленты |
— |
$459,8М |
Доступны. Ликвидность поддерживает миссии, хотя убытки поддерживают актуальность риска финансирования. |
|
Общий портфель заказов |
Около $1,3 млрд в Q1 2026 |
Около $1,5 млрд |
Расширение. Новые работы по запускам, лунным и оборонным программам увеличили видимость. |
|
Прогноз выручки на 2026 |
Предыдущий прогноз $420М–$450М |
$420М–$450М |
Подтвержден. Середина в $435М требует существенной поставки во второй половине. |
- Выручка в размере $117,7 миллиона превысила консенсус примерно на $29,2 миллиона: Продажи выросли на 659% в годовом исчислении и на 46% последовательно. Последовательный рост является более сильным сигналом того, что портфель миссий Firefly масштабируется за пределы легкой базы сравнения.
- Скорректированный убыток в $0,42 на акцию превысил консенсус на $0,08: Убыток на акцию по GAAP также сузился до $0,57 с $0,61 в Q1. Улучшение обнадеживает, хотя чистый убыток в $92,3 миллиона показывает, что прибыльность остается далекой.
- Валовая прибыль выросла до $23,9 миллиона, в то время как маржа упала до 20,3%: Валовая прибыль увеличилась с $17,5 миллиона в Q1, в то время как маржа упала с 21,6%. Firefly генерирует больше долларов валовой прибыли, но будущее расширение маржи остается важным.
- Операционный убыток в $95,2 миллиона практически не изменился по сравнению с Q1: Выручка выросла на $36,8 миллиона последовательно, однако скорректированная EBITDA осталась отрицательной на уровне $61,2 миллиона, а использование операционных денежных средств достигло $81,6 миллиона. Более высокие продажи все еще поглощаются инженерными и программными затратами.
- Прогноз от $420 до $450 миллионов требует по крайней мере $221,4 миллиона выручки во второй половине: Продажи в первой половине составили около $198,6 миллиона. Контрактные работы поддерживают цель, но запуски и вехи клиентов должны оставаться по графику.
Инвестиционный прогноз Firefly Aerospace (FLY) на 2026: Бычий сценарий $55 против медвежьего сценария $15
Оценка FLY на 2026 год зависит не столько от одного квартального превышения, сколько от того, смогут ли программы запусков, лунных и оборонных программ превратить портфель заказов в $1,5 миллиарда в повторяемую выручку и улучшающиеся маржи. Три редакционных сценария ниже отделены от целей Уолл-стрит и используют $21,13 как эталонное закрытие 11 сентября.
Бычий сценарий: Сильный рост запусков и оборонных программ толкает FLY к $55
Бычий сценарий предполагает, что Firefly достигнет верхней части прогноза от $420 до $450 миллионов, завершит больше миссий Alpha и продвинет Blue Ghost и Eclipse без серьезных задержек. SciTec укрепляет оборонный портфель, в то время как портфель заказов продолжает расти, а валовая маржа улучшается с уровня Q2 в 20,3%.
Движение к $55 потребует около $251 миллиона выручки во второй половине, стабильного преобразования портфеля заказов и меньшего операционного убытка по мере масштабирования производства. Успешные миссии, более крупные оборонные награды и меньшее использование денежных средств укрепили бы этот сценарий.
Базовый сценарий: Стабильный рост поддерживает FLY между $30 и $40
Базовый сценарий предполагает, что годовая выручка остается в рамках прогноза, а программы запусков, лунных и оборонных программ продолжают развиваться, хотя время миссий делает квартальные результаты неравномерными. Портфель заказов поддерживает видимость спроса, но отрицательный результат скорректированной EBITDA в $61,2 миллиона и использование операционных денежных средств в $81,6 миллиона держат прибыльность в фокусе.
FLY может торговаться в основном между $30 и $40 при таких условиях. Выручка выше минимума прогноза в $420 миллионов, стабильный портфель заказов и постепенное улучшение маржи поддержали бы диапазон. Полный годовой промах или ограниченный прогресс в операционных убытках ограничил бы верхний предел.
Медвежий сценарий: Задержки миссий тянут FLY к $15
Медвежий сценарий предполагает, что Alpha, Blue Ghost или вехи клиентов переносятся на более поздние периоды, снижая выручку 2026 года и задерживая поглощение затрат. Портфель заказов остается большим, но преобразование денежных средств ослабевает, поскольку Firefly продолжает финансировать несколько программ.
Движение к $15 стало бы более вероятным, если выручка упадет ниже $420 миллионов, портфель заказов снизится с $1,5 миллиарда или использование операционных денежных средств останется близко к темпу Q2 в $81,6 миллиона. Неудача запуска, превышение затрат или новый выпуск акций добавили бы дополнительное давление.
Прогнозы цены акций FLY на 2026 год от аналитиков Уолл-стрит
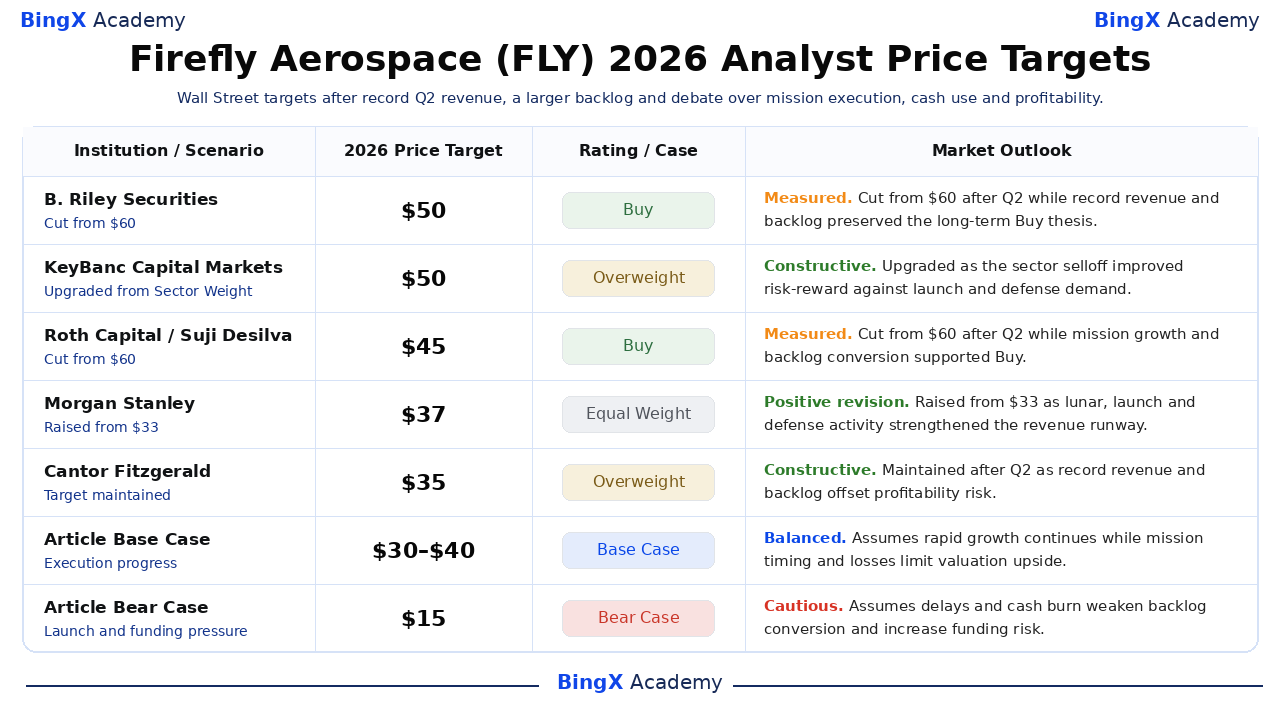
Эти пять датированных действий охватывают $35-50 и отражают различные предположения о надежности миссий, преобразовании портфеля заказов, спросе на национальную безопасность и пути к прибыльности. Это сторонние референсные точки, а не единый консенсус-прогноз. Финальные строки Base и Bear являются редакционными сценариями BingX Academy и помечены отдельно.
|
Учреждение / Сценарий |
Целевая цена на 2026 |
Рейтинг / Сценарий |
Рыночный прогноз |
|
B. Riley Securities / Mike Crawford |
$50 |
Покупать |
Сдержанный. 12 августа: снижен с $60 после Q2, в то время как рекордная выручка и портфель заказов сохранили долгосрочный тезис Покупать. |
|
KeyBanc Capital Markets / Michael Leshock |
$50 |
Превышение веса |
Конструктивный. 15 июня: повышен с Вес сектора, поскольку распродажа сектора улучшила соотношение риска и доходности против спроса на запуски и оборону. |
|
Roth Capital / Suji Desilva |
$45 |
Покупать |
Сдержанный. 12 августа: снижен с $60 после Q2, в то время как рост миссий и преобразование портфеля заказов поддержали Покупать. |
|
Morgan Stanley / Kristine Liwag |
$37 |
Равный вес |
Положительная ревизия. 5 мая: поднят с $33, поскольку лунная, запусковая и оборонная активность укрепила перспективы выручки. |
|
Cantor Fitzgerald / Colin Canfield |
$35 |
Превышение веса |
Конструктивный. 12 августа: поддержан после Q2, поскольку рекордная выручка и портфель заказов компенсировали риск прибыльности. |
|
Базовый сценарий статьи |
$30–$40 |
Базовый сценарий |
Сбалансированный. Предполагает продолжение быстрого роста, в то время как время миссий и убытки ограничивают рост оценки. |
|
Медвежий сценарий статьи |
$15 |
Медвежий сценарий |
Осторожный. Предполагает задержки и сжигание денежных средств ослабляют преобразование портфеля заказов и увеличивают риск финансирования. |
Как торговать акциями Firefly Aerospace (FLY) на BingX
Торгуйте прогнозом каденции запусков, преобразования портфеля заказов и маржи Firefly Aerospace, используя BingX TradFi и BingX AI инструменты. Поскольку FLY может резко реагировать на результаты миссий, награды контрактов и обновления финансирования, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
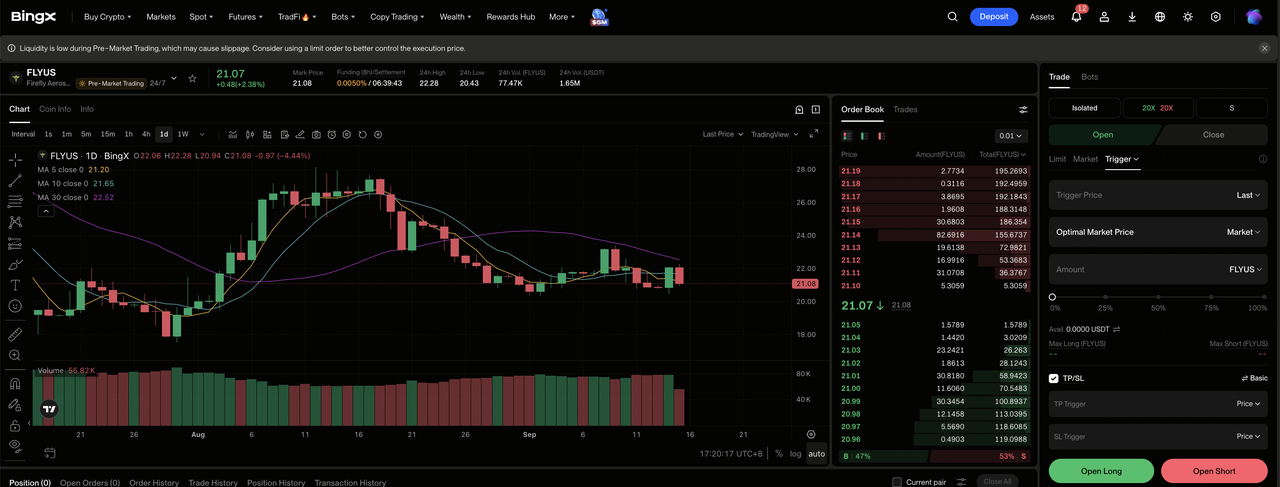
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному TradFi разделу на панели управления биржи BingX.
Шаг 2: Выберите Firefly Aerospace (FLY). Найдите и выберите бессрочный фьючерсный контракт FLY-USDT.
Шаг 3: Выберите свое направление. Выберите Открыть лонг, если доставка миссий преобразует портфель заказов и маржи улучшаются. Выберите Открыть шорт, если задержки запусков, превышение затрат или сжигание денежных средств ослабляют ожидаемую экономику на акцию.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или кросс-маржу на основе вашей толерантности к риску. FLY торговалась более чем на 50% ниже своей цены IPO в $45, показывая, почему консервативное кредитное плечо и четкое позиционирование важны.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку. FLY может быстро реагировать на запуски, лунные миссии, оборонные награды, прогнозы, маржи и финансирование.
Топ-5 рисков для наблюдения инвесторов Firefly Aerospace в 2026 году
Оценка Firefly зависит от выполнения миссий, преобразования портфеля заказов, государственного спроса и финансирования. Эти риски могут задержать выручку, увеличить использование денежных средств или снизить стоимость на акцию.
- Неудачи запусков могут задержать выручку: Firefly все еще нужно по крайней мере $221,4 миллиона выручки во второй половине для достижения прогноза. Проблема миссии может отложить платежи, добавить затраты на расследование и ослабить доверие к портфелю заказов в $1,5 миллиарда.
- Портфель заказов может преобразовываться медленнее, чем ожидается: Портфель заказов в $1,5 миллиарда зависит от технических вех, финансирования и графиков клиентов. Задержки могут отодвинуть признанную выручку и денежные поступления в более поздние периоды даже когда контракты остаются нетронутыми.
- Высокое сжигание денежных средств поддерживает актуальность риска финансирования: Использование операционных денежных средств Q2 достигло $81,6 миллиона, равного примерно 69% выручки, в то время как денежные средства составляли $459,8 миллиона. Продолжающиеся убытки могут потребовать больше долгового или акционерного финансирования.
- Государственные программы могут сталкиваться с задержками бюджета: NASA и оборонные клиенты обеспечивают важный спрос, но время закупок и изменяющиеся приоритеты могут сместить награды и вехи. Это может ослабить видимость выручки в краткосрочной перспективе даже если долгосрочный спрос остается сильным.
- Валовая маржа 20,3% оставляет ограниченное место для превышения затрат: Маржа упала на 130 базисных пунктов с Q1 по мере изменения структуры программ. Более высокие затраты по Alpha, Blue Ghost, Eclipse или SciTec могут задержать путь к положительному операционному доходу.
Заключительные мысли: Стоит ли инвестировать в Firefly Aerospace в 2026 году?
Firefly переросла тезис запуска одного продукта. Выручка Q2 достигла $117,7 миллиона, портфель заказов вырос до примерно $1,5 миллиарда, и компания сохранила годовую цель в $420-450 миллионов. Alpha, Blue Ghost, Elytra, Eclipse и SciTec создают несколько путей к росту, хотя операционный убыток в $95,2 миллиона показывает, что широта программ еще не произвела операционного рычага.
Бычий сценарий требует своевременных миссий, более сильных маржей и преобразования портфеля заказов для поддержки $55. Медвежий сценарий отражает сбои графика, сжигание денежных средств и давление финансирования, которое может потянуть FLY к $15. Консервативные трейдеры могут подождать годовой выручки выше минимума прогноза, улучшения валовой маржи и значительного сокращения использования операционных денежных средств перед тем, как рассматривать портфель заказов как устойчивую стоимость на акцию.
Напоминание о риске: Торговля и инвестирование в акции, такие как FLY, включает высокий риск потери капитала. Неудачи запусков, дефекты космических аппаратов, задержки контрактов, превышение затрат, сжигание денежных средств, разводнение, изменения государственного бюджета и левереджная торговля могут произвести быстрые убытки. Проводите независимые исследования перед распределением капитала.
Связанное чтение
- Топ оборонных акций для покупки в 2026 году: Основные игроки, ракеты, дроны, космос и ИИ-оснащенная война
- Топ космических акций для покупки перед IPO SpaceX
- Прогноз цены Rocket Lab (RKLB) на 2026: Может ли новая ракета и рост обороны толкнуть RKLB к $150?
- Прогноз цены Redwire (RDW) на 2026: Могут ли космические и оборонные заказы толкнуть RDW к $24?
- Прогноз цены Virgin Galactic (SPCE) на 2026: Может ли тестирование Delta толкнуть SPCE к $5?
- Прогноз цены Lockheed Martin (LMT) на 2026: Может ли рекордный портфель заказов толкнуть LMT к $700?
