Figma (FIG) предоставляет браузерную платформу, где дизайнеры, разработчики, продакт-менеджеры и маркетологи вместе создают цифровые продукты. Figma Design остается основным совместным холстом, в то время как FigJam, Dev Mode, Slides, Sites, Make и новые AI-инструменты расширяют платформу от идей до кода, публикации и создания контента. Этот более широкий рабочий процесс создает больше способов монетизации каждой организации, хотя также делает акции чувствительными к конкуренции генеративного ИИ, спросу на места и стоимости запуска ИИ-функций.
Последний квартал показал быстрое внедрение наряду с расширяющимися дебатами о прибыльности. Выручка Figma во 2-м квартале 2026 года достигла $370,1 млн, увеличившись на 48% в годовом исчислении и примерно на $18,1 млн превысив консенсус, в то время как скорректированная прибыль на акцию в размере $0,08 удвоила прогноз в $0,04. Чистое удержание долларов достигло 136%, хотя операционные убытки по GAAP расширились до $117,3 млн, а маржа свободного денежного потока упала до 14%, что делает инвестиционную дисциплину центральной для прогноза.
Прогноз акций FIG на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Случай ИИ-платформы: Figma конвертирует больше корпоративных пользователей в платные ИИ-кредиты, расширяется за пределы дизайнеров и поддерживает рост выручки выше обычных программных аналогов.
- Случай нарушения и маржи: ИИ снижает барьеры дизайна, но сжимает платные места, повышает инфраструктурные затраты и ослабляет профиль денежных потоков, необходимый для поддержки премиального мультипликатора.
Это руководство разбирает прогноз акций FIG, сценарии цен на 2026 год, ключевые риски и мнения аналитиков, основываясь на отчете о прибылях Figma за 2-й квартал 2026 года от 5 августа, квартальной подаче и рыночных данных до 9 сентября, плюс как торговать фьючерсами на акции FIG на BingX TradFi с залогом USDT.
Топ-5 вещей, которые инвесторам Figma нужно знать в сентябре 2026 года
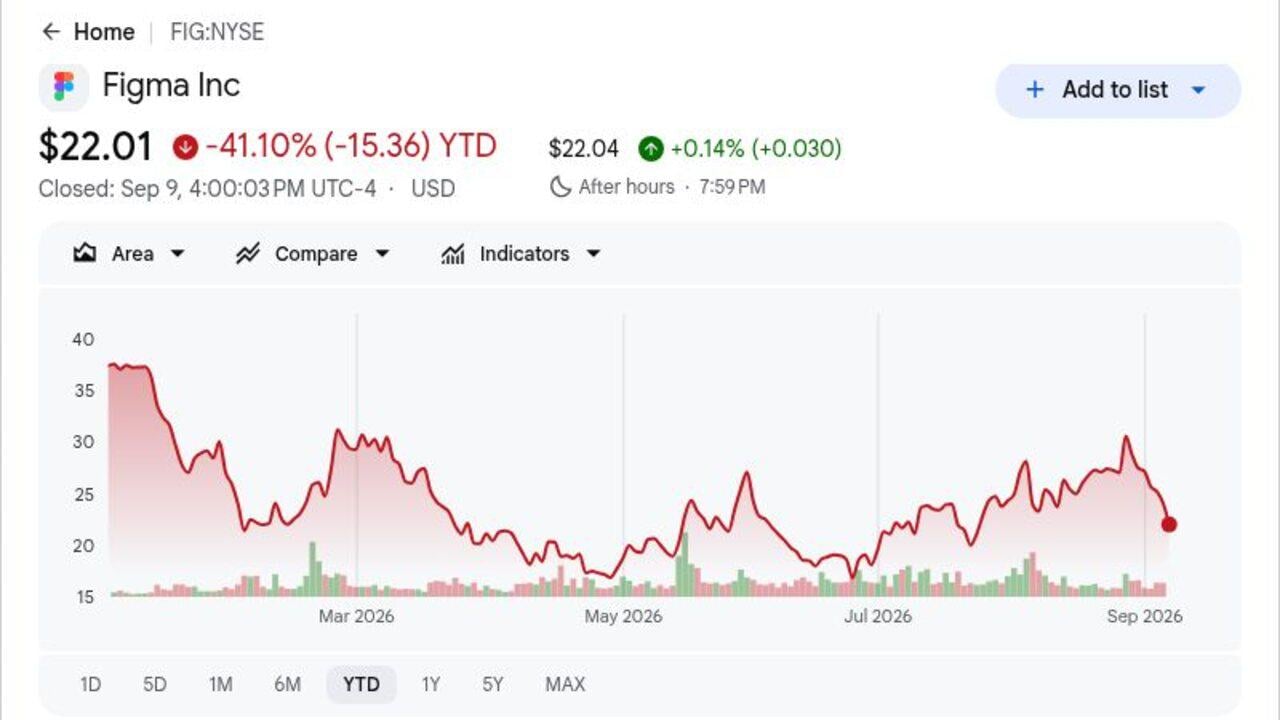
- FIG закрылась на $22,01 после падения на 41,10% с начала года: Закрытие было ниже цены IPO в $33, несмотря на то что выручка во 2-м квартале выросла на 48%. Инвесторы требуют гораздо более четкого доказательства того, что Figma может конвертировать использование ИИ в устойчивый денежный поток.
- Выручка во 2-м квартале достигла $370,1 млн и превысила консенсус примерно на $18,1 млн: Рост ускорился до 48% в годовом исчислении третий квартал подряд, в то время как скорректированная прибыль на акцию в $0,08 превысила прогноз в $0,04. Превышение подтверждает здоровый спрос по всей платформе, хотя не урегулировало дебаты о затратах.
- Чистое удержание долларов достигло 136% по мере расширения использования клиентами: Показатель указывает, что существующие клиенты потратили на 36% больше после оттока и сокращения, поддерживаемые дополнительными местами, продуктами и ИИ-кредитами. Более половины платящих клиентов свыше $10 000 в годовой повторяющейся выручке использовали агента Figma еженедельно к концу июля.
- Прогноз выручки на ФГ2026 вырос до $1,463-$1,467 млрд: Средняя точка в $1,465 млрд превысила предыдущее мнение Стрит примерно в $1,437 млрд на $28 млн. Повышенный прогноз руководства поддерживает случай роста, хотя 14% маржа свободного денежного потока оставляет меньше места для ошибок исполнения.
- Пять недавних целей аналитиков охватывают $30-$37: Цель Citi в $37 находится на 68% выше референсного закрытия, в то время как мнение Piper Sandler в $30 подразумевает 36% потенциала роста. Диапазон отражает значительно разные институциональные предположения о монетизации ИИ и будущих рисках сжатия платных мест.
Что такое Figma (FIG)?
Figma — это облачная софтверная компания, построенная вокруг многопользовательского сотрудничества для разработки цифровых продуктов. Figma Design объединяет дизайн интерфейсов, прототипирование и дизайн-системы в одном браузерном рабочем пространстве, в то время как FigJam поддерживает мозговой штурм. Dev Mode связывает спецификации с инженерией, а Slides, Sites, Make, Buzz и Draw расширяют платформу в презентации, публикацию, код и брендированный контент. Выручка поступает в основном от профессиональных, организационных и корпоративных подписок, с ИИ-кредитами на основе использования, добавляющими еще один путь.
Долгосрочная стратегия Figma заключается в том, чтобы стать общей системой учета для создания продуктов, а не просто приложением только для дизайна. Она соединяет дизайнеров, разработчиков, продакт-менеджеров и маркетологов, при этом создание ИИ и автоматизация рабочих процессов расширяют пользовательскую базу. Figma утверждает, что 95% Fortune 500 использовали ее продукты по состоянию на март 2025 года, с названными клиентами, включая Microsoft, Netflix, Airbnb, Atlassian, GitHub, Stripe и Zoom. Интеграции с OpenAI, Google и Anthropic также соединяют контекст дизайна с основными ИИ-экосистемами.
Обзор прибылей Figma (FIG) за 2-й квартал 2026 года: Рост выручки, внедрение ИИ и давление на маржу
Figma показала выручку во 2-м квартале 2026 года в размере $370,1 млн против примерно $352 млн ожидаемых, скорректированную прибыль на акцию $0,08 против $0,04 ожидаемых и 48% годовой рост. Чистое удержание долларов достигло 136%, в то время как более 50% платящих клиентов свыше $10 000 в ARR использовали агента Figma еженедельно. Руководство повысило прогноз выручки на ФГ2026 до $1,463-$1,467 млрд, хотя операционные убытки по GAAP в $117,3 млн и 14% маржа свободного денежного потока показали стоимость инвестиций в продукт и ИИ.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Выручка 2-го кв. 2026 |
$352 млн консенсус |
$370,1 млн |
Превышение. Примерно на $18,1 млн выше консенсуса; рост на 48% г/г. |
|
Скорр. прибыль на акцию 2-го кв. |
$0,04 консенсус |
$0,08 |
Превышение. Вдвое больше консенсусного прогноза. |
|
Операционный результат по GAAP 2-го кв. |
$2,0 млн доходов годом ранее |
$117,3 млн убытков |
Снижение. Инвестиции в ИИ и платформу увеличили расходы. |
|
Чистое удержание долларов |
— |
136% |
Сильное. Существующие клиенты увеличили расходы на 36% нетто. |
|
Маржа свободного денежного потока |
24% годом ранее |
14% |
Сжатие. Инвестиции превысили рост денежного потока. |
|
Использование корпоративного ИИ-агента |
— |
Более 50% |
Расширение. Еженедельное использование среди платящих клиентов свыше $10K ARR. |
|
Прогноз выручки на ФГ2026 |
$1,437 млрд консенсус |
$1,463-$1,467 млрд |
Повышено. Средняя точка превышает консенсус примерно на $28 млн. |
- Выручка в $370,1 млн выросла на 48% и превысила консенсус на $18,1 млн: Рост ускорялся третий квартал подряд, показывая, что платформа разработки продуктов все еще расширяется, несмотря на опасения, что генеративный ИИ может заменить части дизайнерской работы. Поддержание такого темпа поддержало бы более высокий мультипликатор выручки.
- Скорректированная прибыль на акцию в $0,08 удвоила прогноз в $0,04: Результат показал, что не-GAAP прибыль может оставаться положительной во время агрессивных инвестиций в продукт. Тем не менее, операционные убытки по GAAP достигли $117,3 млн, поэтому инвесторы должны различать скорректированную прибыльность и экономическую стоимость компенсации акциями и разработки.
- Чистое удержание долларов в 136% показало 36% расширения клиентов: Дополнительные места, продукты и ИИ-кредиты более чем компенсировали отток и сокращение. Это расширение важно, поскольку поддерживает рост без полной зависимости от новых логотипов, хотя консолидация мест, вызванная ИИ, может испытать удержание в будущих периодах.
- Маржа свободного денежного потока упала на 10 процентных пунктов до 14%: Маржа предыдущего года составляла 24%, и увеличенные расходы на вычисления и продукт поглотили часть роста выручки. Устойчивая переоценка требует, чтобы выручка от ИИ-кредитов и снижающиеся затраты на вывод восстановили конверсию денежных средств, а не просто увеличили использование.
- Средняя точка прогноза в $1,465 млрд превысила консенсус примерно на $28 млн: Руководство подняло свой диапазон до $1,463-$1,467 млрд после превышения выручки. Выполнение подтвердит краткосрочный спрос, хотя больший инвестиционный вопрос остается в том, может ли рост трансформироваться в расширяющиеся маржи GAAP.
Инвестиционный прогноз Figma (FIG) на 2026 год: бычий сценарий $45 против медвежьего $16
Дебаты 2026 года сосредоточены на том, могут ли 48% роста Figma и 136% удержания перевесить более низкую конверсию денежных средств и опасения нарушения ИИ. Потенциал роста требует доказательства того, что ИИ-кредиты и более широкие рабочие процессы улучшают выручку на клиента без размывания спроса на места.
Бычий сценарий: сильное внедрение ИИ и расширение платформы толкают FIG к $45
Бычий сценарий предполагает, что Figma расширяется за пределы дизайна в кодирование, маркетинг и более широкие совместные рабочие процессы, с ИИ-кредитами, создающими дополнительный поток доходов. Рост выручки остается выше 35%, чистое удержание остается около 130%, и более низкие затраты на модели улучшают экономику Figma Make и других ИИ-инструментов.
Движение к $45 потребует выручки на ФГ2026 около или выше потолка прогноза в $1,467 млрд, восстановления маржи свободного денежного потока и более сильного платного использования ИИ среди корпоративных клиентов. Продолжительное внедрение среди разработчиков и маркетологов обеспечило бы самое четкое подтверждение.
Базовый сценарий: стабильный рост платформы удерживает FIG между $27 и $35
Базовый сценарий предполагает, что основные продукты сотрудничества Figma остаются сильными, в то время как ИИ-функции требуют продолжения инвестиций. Расширение внутри существующих клиентов поддерживает рост, но более медленное улучшение денежного потока и некоторое давление на традиционные дизайнерские места ограничивают дальнейшее расширение оценки.
При этом сценарии FIG может торговаться в основном между $27 и $35. Выручка около средней точки в $1,465 млрд, удержание выше 125% и стабильная скорректированная прибыльность поддержали бы диапазон, в то время как более слабая конверсия ИИ-кредитов ограничила бы потенциал роста.
Медвежий сценарий: конкуренция ИИ и давление на маржу тянут FIG к $16
Медвежий сценарий предполагает, что генеративные ИИ-инструменты снижают спрос на некоторые традиционные дизайнерские места быстрее, чем Figma может компенсировать разработчиками, маркетологами и выручкой на основе использования. Более высокие затраты на вывод и продолжение расходов на платформу будут держать прибыльность под давлением.
Движение к $16 стало бы более вероятным, если удержание упадет ниже 120%, прогноз выручки будет урезан или маржа свободного денежного потока упадет до однозначных цифр. Более сильная конкуренция от Adobe, Canva или родных ИИ-инструментов создания может добавить дополнительное давление.
Прогнозы цены акций FIG на 2026 год от аналитиков Уолл-стрит
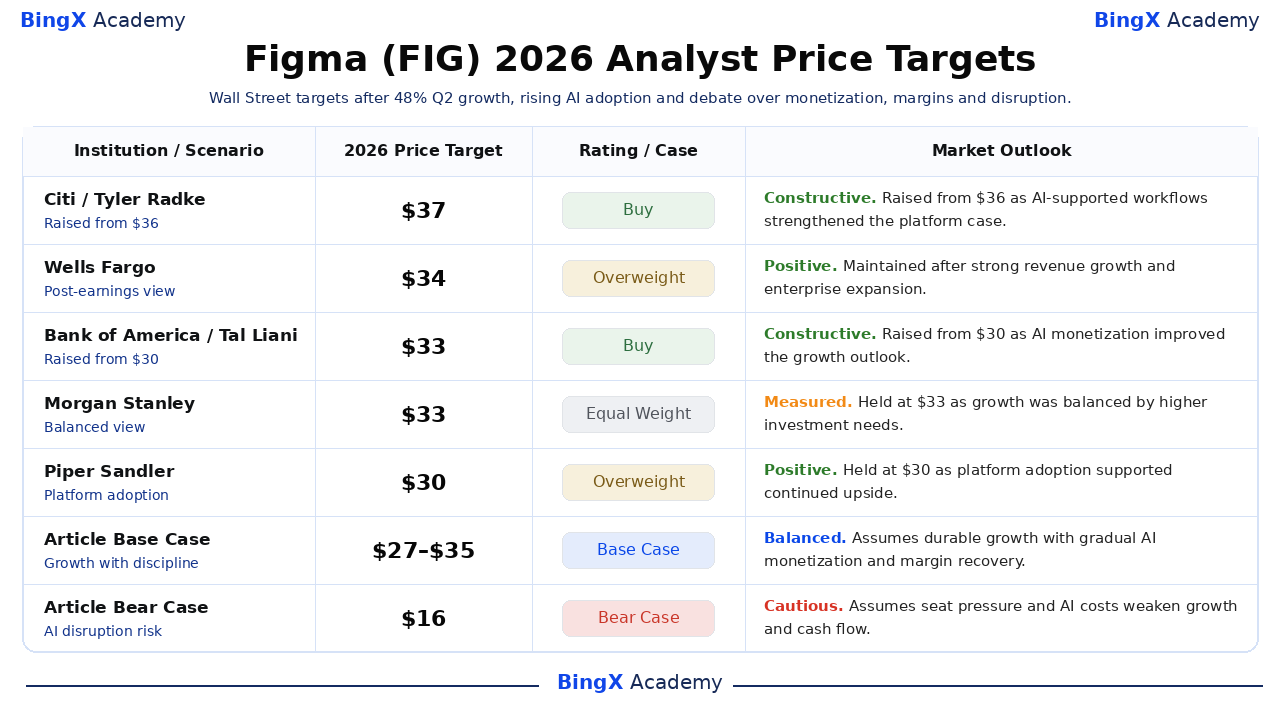
Эти пять датированных институциональных действий охватывают $30-$37 и отсортированы от самой высокой до самой низкой. Они отражают разные взгляды на рост и маржу. Финальные строки Базового и Медвежьего сценариев являются редакционными сценариями Академии BingX, а не прогнозами Уолл-стрит или гарантированными результатами.
|
Институт / Сценарий |
Целевая цена на 2026 |
Рейтинг / Сценарий |
Прогноз рынка |
|
Citi |
$37 |
Покупка |
Конструктивный. 7 августа: повышено с $36, поскольку поддерживаемые ИИ структурированные рабочие процессы укрепили долгосрочный случай платформы. |
|
Wells Fargo |
$34 |
Превышающий вес |
Позитивный. 6 августа: поддержано после сильного роста выручки и корпоративного расширения, поддержавших возможность. |
|
Bank of America |
$33 |
Покупка |
Конструктивный. 19 августа: повышено с $30, поскольку монетизация ИИ улучшила прогноз роста. |
|
Morgan Stanley |
$33 |
Равный вес |
Сдержанный. 6 августа: поддержано, поскольку быстрый рост был сбалансирован более высокими инвестиционными потребностями и риском исполнения. |
|
Piper Sandler |
$30 |
Превышающий вес |
Позитивный. 6 августа: поддержано, поскольку внедрение платформы и ИИ-продукты поддержали продолжительный потенциал роста. |
|
Базовый сценарий статьи |
$27–$35 |
Базовый сценарий |
Сбалансированный. Предполагает устойчивый рост с постепенной монетизацией ИИ и восстановлением маржи. |
|
Медвежий сценарий статьи |
$16 |
Медвежий сценарий |
Осторожный. Предполагает давление на места и затраты на ИИ ослабляют рост и денежный поток. |
Как торговать акциями Figma (FIG) на BingX
Торгуйте монетизацией ИИ Figma, корпоративным расширением и прогнозом маржи, используя BingX TradFi и BingX AI инструменты. Поскольку FIG может резко реагировать на объявления продуктов, прогнозы и настроения программного сектора, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию. Бессрочные фьючерсы на акции используют кредитное плечо и могут увеличить как прибыли, так и убытки. Они не предоставляют собственность, права голоса или дивиденды, и ликвидация может произойти, когда маржи становится недостаточно.
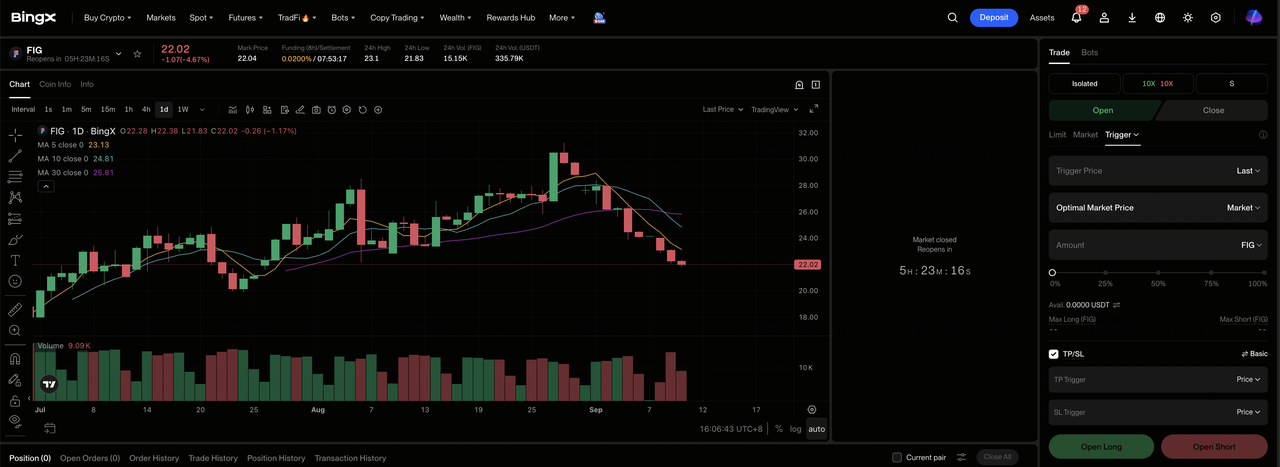
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному TradFi разделу на панели биржи BingX.
Шаг 2: Выберите Figma (FIG). Найдите и выберите бессрочный фьючерсный контракт FIG-USDT.
Шаг 3: Выберите направление. Выберите открыть лонг, если ИИ-кредиты, корпоративное расширение и маржи поддерживают более высокие оценки. Выберите открыть шорт, если сжатие мест или затраты на продукт ослабляют рост и конверсию денежных средств.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от вашей толерантности к риску. Падение на 41,10% с начала года показывает, почему важны консервативное кредитное плечо и четкое определение размера позиции.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку. FIG может быстро реагировать на прибыли, релизы ИИ, прогнозы, удержание и изменения оценки программного сектора.
Топ-5 рисков, на которые стоит обратить внимание инвесторам Figma в 2026 году
Расширение ИИ Figma создает больше возможностей для роста, но также может давить на платные места, инфраструктурные затраты, конверсию денежных средств, прибыльность и оценку.
- ИИ может снизить спрос на платные дизайнерские места: Чистое удержание составляло 136%, но если меньшие команды могут выполнять больше работы с ИИ, компании могут сократить обычные дизайнерские места до того, как выручка на основе использования полностью их заменит. Это замедлит выручку от расширения существующих клиентов.
- 14% маржа свободного денежного потока оставляет меньше места для давления на затраты: Более высокие затраты на вывод, хостинг и разработку могут помешать сильному росту выручки трансформироваться в лучшую генерацию денежных средств. Еще одно снижение с предыдущих 24% маржи вызовет беспокойство об операционном рычаге.
- Операционные убытки по GAAP в $117,3 млн держат прибыльность под давлением: Тяжелая компенсация акциями и инвестиции в продукт расширяют разрыв между скорректированными прибылями и экономикой акционеров. Если разводнение остается высоким без более быстрого роста денежного потока, инвесторы могут назначить Figma более низкий мультипликатор выручки.
- Конкуренция охватывает Adobe, Canva и родные ИИ-продукты: Конкуренты могут давить на ценообразование, привлечение клиентов и дифференциацию продуктов, заставляя Figma тратить больше на защиту своего преимущества в сотрудничестве. Более низкие затраты на переключение также могут ослабить удержание.
- Ограниченная история публичного рынка может усилить волатильность: Истечения локапов, продажи инсайдеров и изменения в институциональной собственности могут добавить давление продаж даже когда операционные результаты остаются твердыми. Больший торгуемый флоат может давить на акции, пока новое предложение не будет поглощено.
Заключительные мысли: стоит ли инвестировать в Figma в 2026 году?
Операционный импульс Figma становится все более ясным. Выручка выросла на 48%, чистое удержание долларов достигло 136%, и внедрение корпоративного ИИ-агента превысило 50% среди более крупных платящих клиентов. Компания также повысила прогноз выручки на полный год, показывая, что совместная разработка продуктов продолжает привлекать расходы, даже когда генеративный ИИ меняет способ выполнения дизайнерской работы.
Бычий сценарий требует, чтобы ИИ-кредиты и расширение платформы восстановили рычаг денежного потока, в то время как медвежий сценарий сосредоточен на сжатии мест, конкуренции и устойчивых убытках GAAP. Консервативные трейдеры могут ждать стабилизации маржи свободного денежного потока, удержания выше 125% и платного использования ИИ, чтобы показать, что рост становится более эффективным.
Напоминание о риске: Торговля и инвестирование в акции, такие как FIG, влечет высокий риск потери капитала. Конкуренция ИИ, волатильность затрат на использование, послеIPO предложение и кредитное плечо могут усилить убытки. Проводите независимое исследование перед размещением капитала.
Связанное чтение
- Прогноз цены акций Palantir (PLTR) на 2026 год: может ли 149% рост коммерческого сектора США толкнуть PLTR к $255?
- Прогноз цены AppLovin (APP) на 2026 год: могут ли AXON 2.0 и электронная коммерция вызвать отскок к $750?
- Прогноз цены Alphabet (GOOGL) на 2026 год: могут ли 82% рост облака и ИИ толкнуть акции GOOGL к $430?
- Прогноз цены Snap Inc. (SNAP) на 2026 год: может ли рост рекламы и подписок толкнуть SNAP к $10?
- Прогноз цены Reddit (RDDT) на 2026 год: могут ли возможности данных ИИ толкнуть RDDT к $300?
