Costco (COST) управляет складами-магазинами для членов и сайтами электронной коммерции, продающими ограниченный ассортимент продуктов, товаров для дома, одежды, электроники и услуг. Масштабные закупки и эффективное распределение поддерживают низкие цены, в то время как регулярные членские взносы компенсируют тонкие торговые наценки. Бензин, аптека и другие услуги укрепляют частоту посещений, но доходы остаются чувствительными к трафику, рабочей силе, топливу и затратам на закупки.
Последний квартал показал устойчивые расходы участников наряду с более медленным ростом регулярных взносов. Доходы Costco Q4 FY2026 достигли $95,72 миллиарда, скорректированные сопоставимые продажи выросли на 6,7%, а цифровые продажи выросли на 19,8%; членские взносы увеличились на 7,3% до $1,85 миллиарда. Планы по открытию 33 складов в FY2027 расширяют охват Costco, хотя более медленный рост взносов и единовременная выгода от возврата тарифа в $0,15 квалифицируют силу доходов квартала.
Прогноз акций COST на 2026 год теперь сосредоточен на двух конкурирующих взглядах:
- Случай членства и расширения: Сеть из 939 складов, скорректированный цифровой рост продаж на 19,8% и план руководства по 33 открытиям в FY2027 могут расширить охват участников и торговые мощности, если новые объекты принесут привлекательную доходность.
- Случай оценки и роста взносов: Рост членских взносов Q4 замедлился до 7,3%, а выгода от возврата тарифа в $0,15 подняла отчетную EPS. Если доходы от взносов или трафик ослабнут, примерно 44,5x P/E оставляет место для сжатия мультипликатора.
Это руководство разбирает прогноз акций COST, ценовые сценарии 2026 года, ключевые риски и перспективы аналитиков, опираясь на отчет о доходах Costco Q4 FY2026 от 24 сентября, документы SEC и рыночные данные до 5 октября, плюс как торговать фьючерсами акций COST на BingX TradFi с залогом USDT.
Топ-5 вещей, которые нужно знать инвесторам Costco в октябре 2026
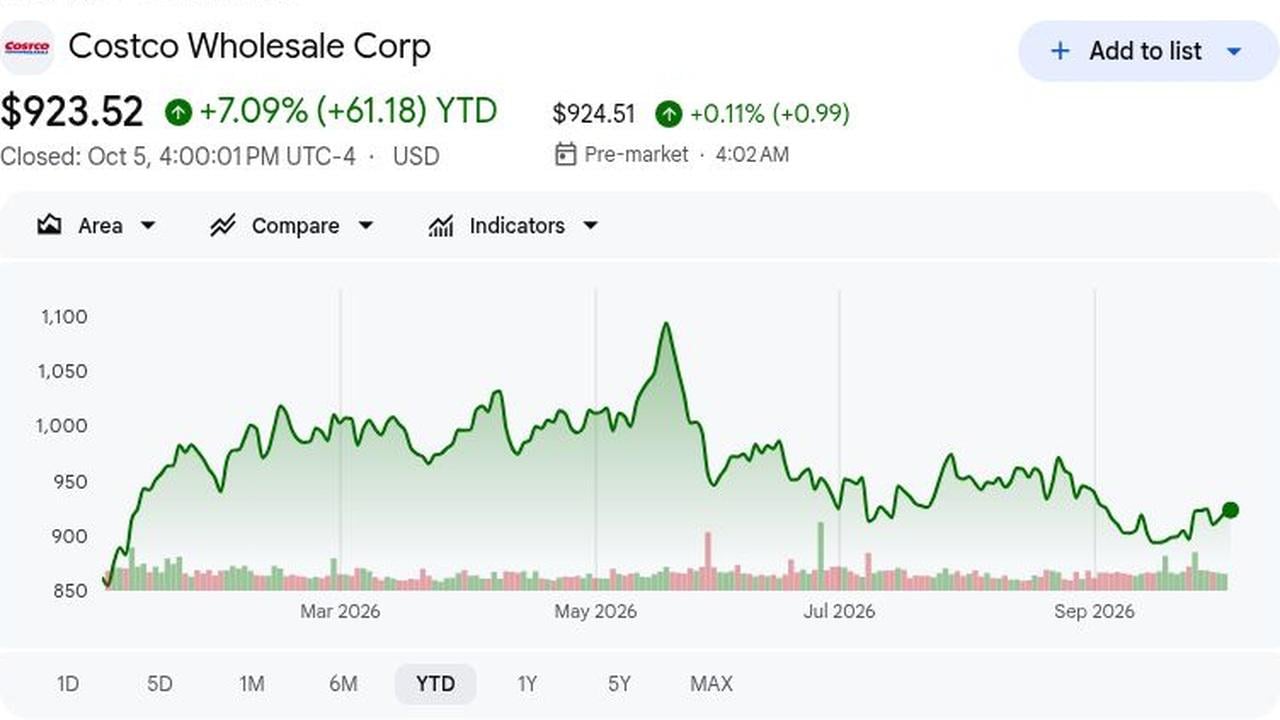
- COST закрылась на $923,52 и выросла на 7,09% с начала года: Закрытие 5 октября выросло на 0,31%, но остается на 15,8% ниже максимума от 19 мая в $1 096,50. Опасения по поводу оценки остаются, поэтому доходы должны быстро наверстать упущенное.
- Общий доход Q4 достиг $95,72 миллиарда и превысил консенсус на $860 миллионов: Доходы выросли на 11,1% год к году против оценки LSEG в $94,86 миллиарда; чистые продажи увеличились на 11,2% до $93,87 миллиарда. Превышение подтверждает спрос; повторный трафик должен его поддержать.
- Скорректированные сопоставимые продажи Q4 выросли на 6,7%, на 59 базисных пунктов выше консенсуса: Это исключает изменения топлива и валютного курса. Скорректированные продажи в США выросли на 7,2%, показывая, что ценовая политика привлекает покупателей; скорректированные продажи лучше изолируют спрос, чем отчетная ставка 9,4%.
- Цифровые продажи Q4 выросли на 19,8% в скорректированном выражении: Это было почти в три раза больше общекорпоративной ставки 6,7%. Приложение, веб-сайт и варианты доставки расширяют складское предложение, но повторные заказы и прибыльные корзины все еще нуждаются в доказательствах.
- Costco планирует 33 открытия складов в FY2027, включая пять переездов: Это означает 28 чистых добавлений к его базе из 939 складов. Обновление продаж за сентябрь ожидается 7 октября, тестируя трафик и спрос участников. Доходность зависит от производительности, местного спроса и каннибализации.
Что такое Costco Wholesale (COST)?
Costco Wholesale управляет членскими складами и сайтами электронной коммерции, которые продают намеренно ограниченный ассортимент продуктов питания, свежих продуктов, товаров для дома, бытовой техники, одежды, электроники и услуг. Крупномасштабные закупки, эффективное распределение и быстрая оборачиваемость запасов позволяют компании предлагать низкие цены при работе с более тонкими торговыми наценками, чем у многих розничных продавцов. Ежегодные членские взносы обеспечивают регулярный доход, а Kirkland Signature дает Costco линейку частных торговых марок, которая укрепляет ее ценностное предложение. Бензин, аптека, оптика, фуд-корт и туристические услуги добавляют причины для участников посещать магазин. Модель зависит от продления, трафика и дисциплинированных затрат, при этом поставщики принимают крупнообъемные заказы в обмен на доступ к большой базе участников.
Долгосрочная стратегия Costco заключается в сохранении ценности для участников при расширении охвата складов и повышении удобства покупок в магазинах и цифровых каналах. Kirkland Signature и сфокусированный ассортимент поддерживают дифференциацию и масштаб закупок; его приложение, цифровая членская карта, поиск товаров и Costco Wallet связывают онлайн-открытие с посещениями складов. Партнерства по доставке добавляют еще одну точку доступа, не заменяя членские отношения: в сентябре 2026 года Uber и Costco расширили доставку в США через Uber Eats до 47 штатов и почти 600 складских локаций, развивая глобальное партнерство, которое также охватывает Канаду, Мексику, Японию, Тайвань, Францию и Испанию. Эта комбинация позволяет Costco расширить удобство вокруг своей основной модели клуба низких цен, при этом продления участия, частота посещений и дисциплинированная торговля остаются центральными для экономики.
Читать далее: Прогноз цены Walmart (WMT) 2026: Могут ли электронная коммерция и реклама подтолкнуть WMT к $155?
Обзор доходов Costco (COST) Q4 FY2026: Сильные продажи встречаются с более медленным ростом взносов
16-недельный Q4 Costco принес $95,72 миллиарда доходов против ожидаемых $94,86 миллиарда, а GAAP EPS в $6,75 включала выгоду от возврата тарифа в $0,15; скорректированная EPS в $6,60 превысила консенсус $6,53. Скорректированные продажи выросли на 6,7%, цифровые продажи выросли на 19,8%, а взносы достигли $1,85 миллиарда, увеличившись на 7,3%. Более медленный рост взносов и единовременная выгода квалифицируют превышение.
Читать далее: Обзор доходов Costco (COST) Q4 FY2026: Превышение доходов в $95,7B и рост продаж на 6,7% поднимают акции на 2,93%
|
Финансовый показатель |
Руководство / Консенсус |
Отчетность / Факт |
Сюрприз |
|
Общий доход Q4 FY2026 |
$94,86B консенсус LSEG |
$95,72B |
Превышение. На $0,86B выше консенсуса; рост на 11,1% год к году. |
|
Разводненная EPS Q4 FY2026 |
— |
$6,75 |
Превышение. На $0,23 выше консенсуса; включала выгоду от тарифа $0,15. |
|
Скорректированная разводненная EPS Q4 |
$6,53 консенсус |
$6,60 исключая выгоду от возврата |
Превышение. На $0,07 выше LSEG после исключения возврата тарифа. |
|
Общие сопоставимые продажи Q4 |
6,11% консенсус, скорректированный |
9,4% отчетный; 6,7% скорректированный |
Превышение. На 59 б.п. выше консенсуса. |
|
Цифровые продажи Q4 |
— |
19,5% отчетный; 19,8% скорректированный |
Превысил. Против 6,7% скорректированных корпоративных продаж. |
|
Членские взносы Q4 |
$1,8B консенсус |
$1,850B; +7,3% год к году |
Рост. С $1,724B; рост снова замедлился. |
|
Общий доход FY2026 |
— |
$303,154B |
Увеличился. Рост на 10,1% с FY2025. |
|
План складов FY2027 |
— |
33 открытия, включая 5 переездов |
Расширено. 28 чистых добавлений к базе из 939 объектов. |
- Доход Q4 в $95,72 миллиарда превысил оценки на $860 миллионов: Общий доход вырос на 11,1% с $86,16 миллиарда. Трафик и средний чек поддержали превышение, но сопоставимые продажи должны сохраниться за пределами сезонного квартала, чтобы подтвердить устойчивость спроса.
- Разводненная EPS в $6,75 превысила консенсус на 23 цента: Она включала выгоду от возврата тарифа в $0,15; скорректированная EPS в $6,60 все равно превзошла оценку LSEG в $6,53 на семь центов. Базовые результаты были сильными, хотя и менее впечатляющими, чем предполагает основное превышение.
- Скорректированные сопоставимые продажи выросли на 6,7% и превысили прогноз 6,11%: Скорректированные продажи в США выросли на 7,2%, в Канаде на 4,6% и в других международных регионах на 6,2%. Эта широта поддерживает тезис о трафике, основанном на ценности, в то время как скорректированные продажи дают более чистую оценку спроса, чем отчетный рост.
- Цифровые продажи выросли на 19,8% в скорректированном выражении, а членские взносы выросли на 7,3%: Цифровые продажи значительно опережали 6,7% общих продаж, но взносы замедлились с 11,7% в Q4 FY2025. Это возвышает цифровые технологии как двигатель роста, оставляя регулярный доход участников центральным для модели с низкими наценками.
- Доход FY2026 достиг $303,15 миллиарда, поскольку Costco планирует 33 открытия FY2027: Годовой доход вырос на 10,1%, и пять планируемых открытий являются переездами, или 28 чистых добавлений. Новые объекты добавляют потенциальные продажи и участников, но доходность должна оправдать инвестиции. Инвесторам нужны доказательства продуктивных открытий.
Инвестиционная перспектива Costco Wholesale (COST) 2026: $1,200 бычий сценарий против $780 медвежьего сценария
Перспектива Costco на 2026 год зависит от того, смогут ли рост участников, стабильный трафик и цифровое расширение поддерживать рост доходов достаточно быстро, чтобы поддержать премиальную оценку. Потенциал роста исходит от регулярных членских взносов, продуктивных новых складов и устойчивых расходов, в то время как более медленные сопоставимые продажи, более слабые продления и сжатие мультипликатора остаются основными рисками.
Бычий сценарий: Сильный рост членства толкает COST к $1,200
Бычий сценарий предполагает, что скорректированные сопоставимые продажи останутся близко к уровню FY2026 в 6,6%, цифровой рост останется в высоких подростковых числах, а платное членство продолжит расширяться. 939 складов Costco и более высокое проникновение Executive-участников поддерживают регулярный доход от взносов без ослабления модели низких цен.
Движение к $1,200 потребовало бы двузначного роста членских взносов, стабильных уровней продления и продолжающегося улучшения маржи после реинвестиций. Целевые показатели BMO в $1,315 и UBS в $1,275 иллюстрируют потенциал роста, если эти тенденции сохранятся.
Базовый сценарий: Стабильный трафик удерживает COST между $950 и $1,075
Базовый сценарий предполагает, что трафик останется положительным, скорректированные сопоставимые продажи установятся в средних однозначных числах, а цифровые продажи продолжат расти быстрее складских продаж. Членские взносы расширяются более постепенно, в то время как примерно $303 миллиарда годового дохода и $20,76 EPS поддерживают премиальную оценку.
COST может торговаться в основном между $950 и $1,075, если продления останутся стабильными, а новые склады обеспечат здоровую производительность. Рост взносов ниже 8% или более слабый трафик, вероятно, ограничит верхний предел.
Медвежий сценарий: Более медленный рост продаж тянет COST к $780
Медвежий сценарий предполагает, что давление потребителей замедлит дискреционные расходы, рост членских взносов ослабнет, а затраты на топливо, тарифы или выполнение заказов окажут давление на маржу. Costco останется прибыльной, но более медленный рост доходов сделает оценку около 44 раз исторической EPS сложнее для защиты.
Движение к $780 станет более вероятным, если скорректированные сопоставимые продажи упадут ниже 4%, рост платных участников приблизится к 2% или уровни продления ослабнут. Сжатие мультипликатора может добавить дальнейший спад, если инвесторы начнут присваивать меньшую ценность модели регулярного членства Costco.
Прогнозы цены акций COST на 2026 год от аналитиков Уолл-стрит
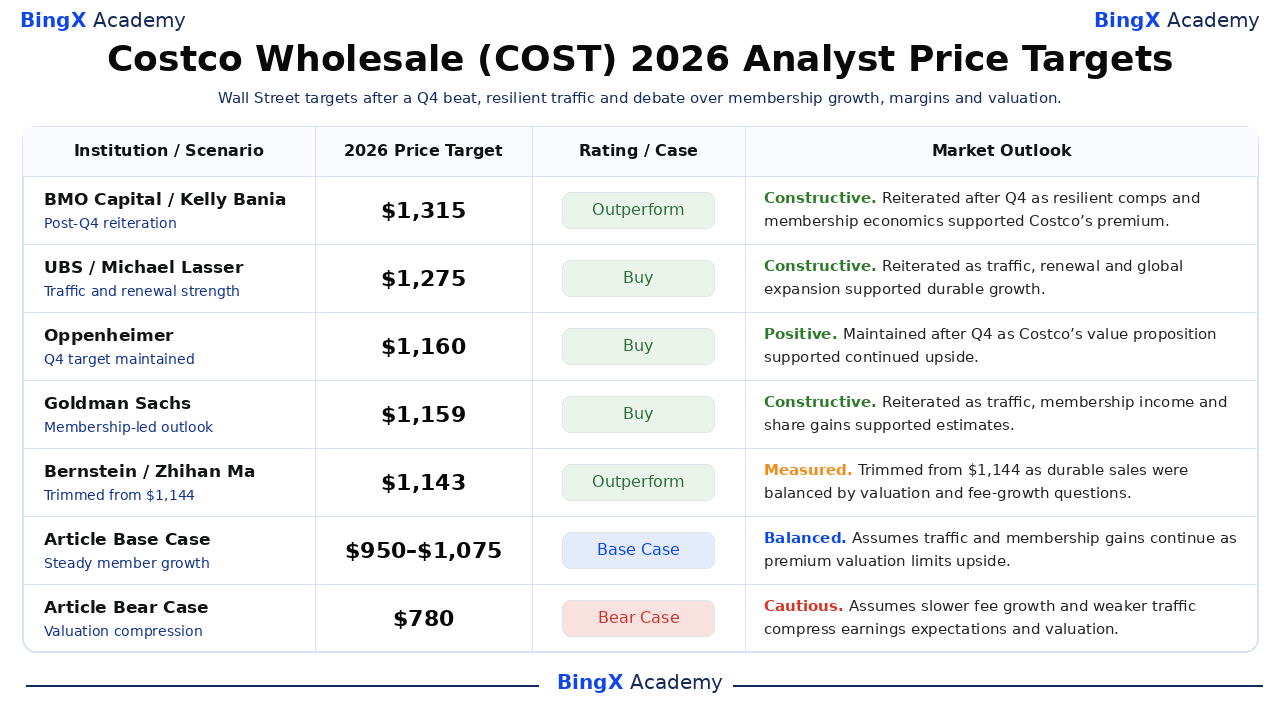
Названные цели варьируются от $1,135 до $1,315 против закрытия 5 октября в $923,52. Более широкий консенсус охватывает от $770 до $1,315 среди 39 аналитиков. Смесь захватывает силу продаж Q4 наряду с вопросами о росте членства и оценке.
|
Учреждение / Сценарий |
Целевая цена 2026 |
Рейтинг / Случай |
Рыночная перспектива |
|
BMO Capital / Келли Бания |
$1,315 |
Превзойти |
Конструктивно. 25 сентября: подтвержден после Q4, поскольку устойчивые сопоставимые продажи и экономика участников поддержали премию. |
|
UBS / Майкл Лассер |
$1,275 |
Покупать |
Конструктивно. 25 сентября: подтвержден, поскольку трафик, продление и международное расширение поддержали устойчивый рост. |
|
Oppenheimer / Рупеш Парих |
$1,160 |
Покупать |
Позитивно. 25 сентября: поддержан после Q4, поскольку ценность и исполнение поддержали потенциал роста. |
|
Goldman Sachs / Кейт МакШейн |
$1,159 |
Покупать |
Конструктивно. 8 сентября: подтвержден, поскольку трафик, доход от членства и доли рынка поддержали оценки. |
|
Bernstein / Жихан Ма |
$1,143 |
Превзойти |
Взвешенно. 25 сентября: обрезан с $1,144, поскольку устойчивые продажи столкнулись с вопросами оценки и роста взносов. |
|
Telsey Advisory Group / Джозеф Фельдман |
$1,135 |
Покупать |
Конструктивно. 5 октября: подтвержден перед месячными продажами, прогнозируя 10,1% продажи и 4% роста трафика. |
|
Базовый сценарий статьи |
950–1,075 |
Базовый сценарий |
Сбалансированно. Предполагает, что трафик и рост членства продолжатся, поскольку премиальная оценка ограничивает потенциал роста. |
|
Медвежий сценарий статьи |
$780 |
Медвежий сценарий |
Осторожно. Предполагает, что более медленный рост взносов и более слабый трафик сжимают ожидания доходов и оценку. |
Как торговать акциями Costco (COST) на BingX
Торгуйте перспективами сопоставимых продаж, роста членства и оценки Costco, используя BingX TradFi и BingX AI инструменты. Поскольку COST может реагировать на месячные продажи, доходы и обновления маржи, трейдеры должны определить как катализатор, так и ограничения риска перед входом в позицию.
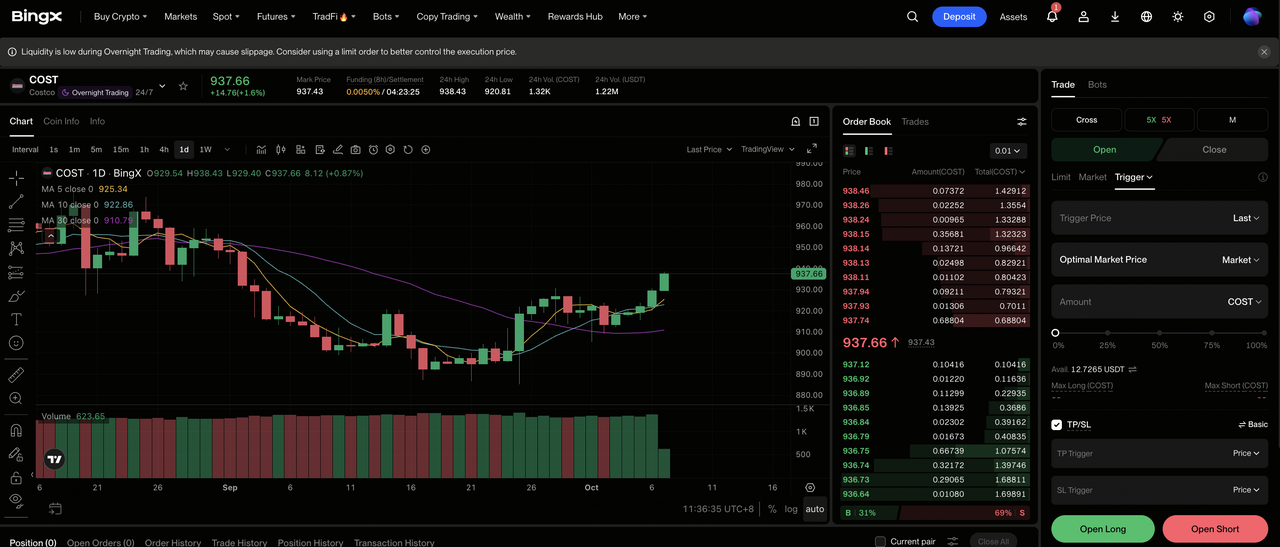
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели биржи BingX.
Шаг 2: Выберите Costco (COST). Найдите и выберите вечный фьючерсный контракт COST-USDT.
Шаг 3: Выберите направление. Выберите Открыть длинную позицию, если трафик, рост участников и маржа поддерживают более высокие доходы. Выберите Открыть короткую позицию, если более медленный рост взносов или более слабые продажи давят на оценку.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от вашей терпимости к риску. Снижение с $1,096,50 до менее $900 в течение 2026 года показывает, почему консервативное кредитное плечо и четкое определение размера позиции важны.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профит и стоп-лосс (TP/SL) до или сразу после входа в сделку. COST может быстро реагировать на месячные продажи, трафик, доходы от взносов, доходы и пересмотры аналитиков.
Топ-5 рисков для инвесторов Costco в 2026
Costco сочетает защитный спрос с премиальной оценкой, поэтому даже скромные промахи в исполнении могут повлиять как на доходы, так и на мультипликатор, который инвесторы готовы платить.
- Премиальная оценка увеличивает небольшие промахи: COST торговалась около 44 раз исторической EPS в $20,76 на закрытии 5 октября. Если рост продаж или доходов замедлится, сжатие мультипликатора может перевесить иначе здоровый рост участников и доходов.
- Рост членства может нормализоваться: Доходы от членских взносов Q4 выросли на 7,3%, ниже более ранних темпов роста в фискальном 2026 году. Более медленные продления или меньше обновлений Executive ослабили бы регулярный доход, который помогает поддерживать модель низких наценок Costco.
- Более слабая дискреционная смесь может давить на маржу: Продукты питания и предметы первой необходимости поддерживают трафик, но электроника, бытовая техника и сезонные товары больше способствуют размеру чека и марже. Если расходы сместятся к категориям с более низкой маржой, продажи могут остаться положительными, в то время как рост прибыли замедлится.
- Влияние топлива, валюты и тарифов может исказить результаты: Отчетные продажи составили 9,4% против 6,7% после корректировки на топливо и валюту, в то время как EPS включала выгоду от возврата тарифа в $0,15. Изменения этих факторов могут сделать отчетный рост более слабым, даже если базовый спрос остается стабильным.
- Расширение создает риск исполнения и каннибализации: Сеть из 939 складов Costco поддерживает масштаб, но новые локации требуют капитала, персонала и местного привлечения участников. Плохая экономика объектов или каннибализация могут снизить инкрементальную доходность и производительность денежных средств.
Заключительные мысли: Стоит ли инвестировать в Costco Wholesale в 2026?
Costco входит в конец 2026 года с сильным операционным импульсом. Доходы Q4 достигли $95,72 миллиарда, скорректированные сопоставимые продажи выросли на 6,7%, а скорректированные цифровые продажи увеличились на 19,8%. EPS FY2026 достигла $20,76, в то время как рост членских взносов на 7,3% остался здоровым, но более медленным, чем в начале года. Следующий тест заключается в том, смогут ли продления, обновления Executive и планируемые 33 новых локации FY2027 поддерживать рост доходов достаточно быстро, чтобы поддержать премиальную оценку Costco.
Бычий сценарий $1,200 становится более достоверным, если трафик останется твердым, доходы от членства ускорятся, а новые склады обеспечат привлекательную доходность. Медвежий сценарий $780 становится более актуальным, если продажи упадут ниже 4%, рост взносов еще больше ослабнет или маржа окажется под давлением. Месячные продажи, тенденции продления, цифровой рост и производительность новых объектов являются самыми четкими индикаторами для отслеживания, поскольку праздничный период проверяет спрос.
Напоминание о риске: Торговля и инвестирование в акции, такие как COST, включает высокий риск потери капитала. Промахи в доходах, изменения оценки, слабость потребителей и торговля с кредитным плечом могут привести к быстрым потерям. Проводите независимые исследования перед размещением капитала.
Связанное чтение
- Прогноз цены Walmart (WMT) 2026: Могут ли электронная коммерция и реклама подтолкнуть WMT к $155?
- Прогноз цены Amazon (AMZN) 2026: Могут ли рост AWS и ИИ подтолкнуть AMZN выше $400?
- Перспективы акций PepsiCo (PEP) на 2026: Может ли PEP пересечь $220 на портфеле напитков и развивающихся рынках?
- Прогноз цены Nike (NKE) 2026: Восстановление за $55,00 или ценовая ловушка за $39,00?
- Прогноз цены акций AMC 2026: Фундаментальный поворот или ловушка массового разводнения?
