Credo Technology (CRDO) — это фаблесс полупроводниковая компания, разрабатывающая высокоскоростные медные и оптические соединения для центров обработки данных. Активные электрические кабели (AEC), оптические трансиверы, цифровые сигнальные процессоры, кремниево-фотонные компоненты, ретаймеры и программное обеспечение соединяют ускорители, серверы и коммутаторы. Выручка зависит от того, как клиенты конвертируют проекты в развертывания, связывая рост с расходами на ИИ-инфраструктуру, квалификацией продуктов и планами гиперскейлеров.
Последний квартал показал рост ИИ-подключений наряду с давлением от оптического рампа. Выручка Credo в Q1 FY2027 достигла $479,0 млн, увеличившись на 114,7%, а не-GAAP валовая маржа составила 68,0%, в то время как GAAP валовая маржа упала до 64,5%. Денежные средства и краткосрочные инвестиции составили $764,3 млн, что дает Credo возможность достичь цели менеджмента в более чем $600 млн оптической выручки FY2027, несмотря на то, что сроки поставок и концентрация клиентов оставляют этот рамп под угрозой.
Прогноз акций CRDO на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Сценарий оптического расширения: Цель Credo в более чем $600 млн оптической выручки FY2027 и дорожная карта продуктов 1.6T добавляют второй двигатель роста к AEC, предоставляя компании больше способов участвовать в масштабировании ИИ-кластеров.
- Сценарий исполнения и оценки: один конечный клиент представлял 43% выручки Q1, показатели маржи смягчились последовательно, и любая задержка в программах гиперскейлеров может бросить вызов оценке, построенной на продолжающемся быстром росте.
Это руководство разбирает прогноз акций CRDO, сценарии цен на 2026 год, ключевые риски и прогнозы аналитиков, основываясь на отчете о доходах Credo за Q1 FY2027 от 1 сентября, его квартальной подаче от 1 августа и рыночных данных до 5 октября, плюс как торговать фьючерсами на акции CRDO на BingX TradFi с обеспечением USDT.
Топ-5 вещей, которые инвесторы Credo Technology должны знать в октябре 2026
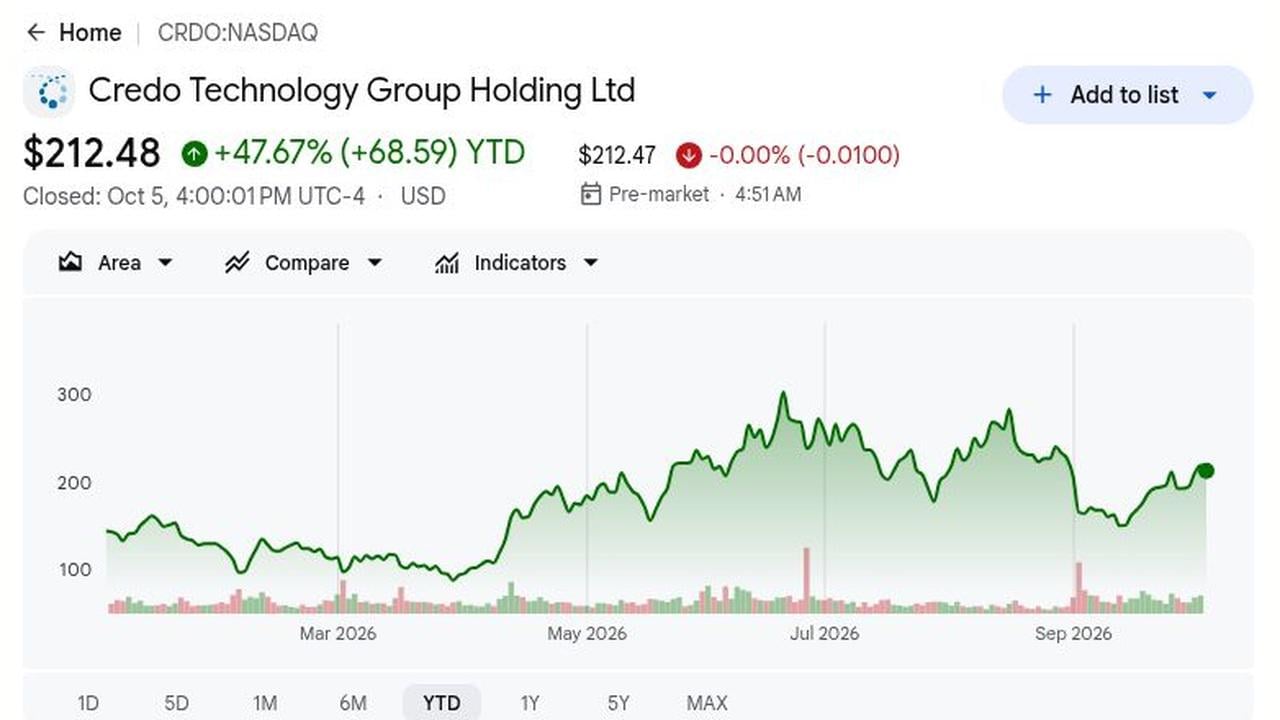
- CRDO закрылись на отметке $212,48 5 октября, выросли на 47,67% год к году: Акции были на 31,2% ниже своего максимума $308,67, показывая, как инвесторы переоценивают риск исполнения даже при росте выручки от ИИ-подключений. Это остается волатильной референцией, а не прогнозом.
- Выручка Q1 FY2027 выросла на 114,7% до $479,0 млн: Выручка превысила консенсус $471,71 млн на $7,29 млн и выросла на 9,6% последовательно. Это подтверждает спрос, но оставляет долговечность AEC неопределенной, поскольку оптика расширяется в больше дизайнов гиперскейл-сетей.
- Не-GAAP EPS достигла $1,20, выросла с $0,52 годом ранее: GAAP EPS составила $0,67, а чистая прибыль удвоилась до $129,4 млн с $63,4 млн. Продажи достигают прибылей, хотя микс и затраты все еще могут быстро меняться.
- Руководство по выручке Q2 подразумевает еще одно увеличение на 10,6% последовательно: Credo ожидает $525-535 млн, средняя точка $530 млн против Q1 $479,0 млн и выше консенсуса $514,7 млн, устанавливая более высокую планку для следующего отчета.
- Оптическая выручка нацелена выше $600 млн в FY2027: Менеджмент ожидает, что ZeroFlap оптика, PIC и DSP каждый превысит $100 млн, и продемонстрировал подключение 1.6T на ECOC 2026. Квалификация и развертывания клиентов должны конвертировать эти цели в отчетные продажи для поддержания случая роста и значимых вкладов в масштабе.
Что такое Credo Technology (CRDO)?
Credo Technology Group разрабатывает высокоскоростные чипы и системы подключения, которые перемещают данные внутри и между серверами, ИИ-ускорителями и сетевыми коммутаторами. Его портфолио включает активные электрические кабели (AEC), оптические трансиверы, цифровые сигнальные процессоры, кремниево-фотонные компоненты, ретаймеры и диагностическое программное обеспечение. AEC обрабатывают соединения малой дальности, где важны энергоэффективность и качество сигнала, в то время как оптические продукты поддерживают более длинные соединения через большие сети центров обработки данных. Credo является фаблесс, поэтому разрабатывает технологию и полагается на внешних производственных партнеров, с ростом, связанным с дизайн-винами, квалификацией клиентов и крупномасштабным развертыванием.
Долгосрочная стратегия Credo заключается в расширении от AEC в более широкую платформу электрических и оптических подключений для ИИ центров обработки данных. ZeroFlap AEC поддерживают соединения малой дальности, в то время как оптические трансиверы, DSP и кремниево-фотонные компоненты адресуют рост пропускной способности от 800G к 1.6T. Приобретение DustPhotonics добавило технологию фотонных интегральных схем, предоставляя Credo больше контроля над обработкой сигналов и оптическим подключением. Его продукты могут обслуживать как масштабируемые соединения внутри ИИ-систем, так и масштабируемые сети между серверами и стойками, с долгосрочным ростом, зависящим от программ клиентов, переходящих от квалификации к повторяющемуся производству.
Читать далее: Топ акции ИИ-сетей 2026: ИИ-фабрики, коммутаторы, медь, волокно и оптические подключения
Обзор доходов Credo Technology (CRDO) Q1 FY2027: Рекордная выручка и сильное руководство Q2 поддерживают оптический рост
Credo сообщила о рекордной выручке Q1 в $479,0 млн, выросшей на 114,7%, и скорректированной EPS $1,20 против ожидаемых $1,17. Руководство Q2 подразумевает рост на 10,6% последовательно, в то время как цель оптики FY2027 превышает $600 млн. Тем не менее, GAAP маржа 64,5% и распродажа после релиза показывают, что инвесторы все еще хотят прибыльной оптической конверсии.
|
Финансовый показатель |
Руководство / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Выручка Q1 FY2027 |
$471,71М консенсус |
$479,00М |
Превышение. $7,29М выше консенсуса; рост 114,7% год к году. |
|
Не-GAAP разводненная EPS Q1 |
$1,17 консенсус |
$1,20 |
Превышение. Три цента выше консенсуса и рост с $0,52. |
|
GAAP разводненная EPS Q1 |
$0,34 годом ранее |
$0,67 |
Улучшение. Почти удвоилась, поскольку GAAP чистая прибыль достигла $129,4М. |
|
GAAP валовая маржа Q1 |
67,4% годом ранее |
64,50% |
Ниже. Сократилась на 2,9 процентных пункта год к году. |
|
Не-GAAP валовая маржа Q1 |
68,3% в Q4 FY2026 |
68,00% |
Стабильно. Снижение на 0,3 пункта последовательно. |
|
Операционный денежный поток Q1 |
$104,5М годом ранее |
$163,4М |
Выше. Генерация денежных средств расширилась наряду с быстрым ростом выручки. |
|
Денежные средства и краткосрочные инвестиции |
$663,6М на 2 мая 2026 |
$764,3М на 1 августа 2026 |
Выше. Увеличились на $100,7М в течение квартала. |
|
Прогноз выручки Q2 FY2027 |
$514,7М консенсус |
525М–535М |
Выше. Средняя точка $530М подразумевает рост 10,6% последовательно. |
|
Прогноз оптической выручки FY2027 |
Общая выручка FY2026: $1,335Б |
Более $600М |
Расширено. Ожидается, что три оптические категории каждая превысит $100М. |
- Выручка $479,0 млн превысила консенсус на $7,29 млн: Продажи выросли на 114,7% год к году и на 9,6% последовательно. Последовательное увеличение особенно важно, поскольку показывает, что база выручки все еще расширяется после уже сильного предыдущего квартала.
- Не-GAAP разводненная EPS $1,20 превысила консенсус на $0,03: Скорректированная EPS выросла с $0,52 годом ранее, в то время как GAAP EPS увеличилась с $0,34 до $0,67. Более сильные доходы показывают, что быстрый рост выручки переводится в прибыль, хотя компенсация на основе акций остается важной для отслеживания.
- GAAP чистая прибыль более чем удвоилась до $129,4 млн: Скорректированная чистая прибыль достигла $236,3 млн, выросла на 140% год к году. Более сильная база прибыли дает Credo больше гибкости для финансирования оптического расширения и разработки новых продуктов.
- GAAP валовая маржа упала до 64,5% с 67,4%: Не-GAAP валовая маржа была более стабильной на уровне 68,0%, всего на 0,3 процентных пункта ниже Q4 FY2026. Основной риск заключается в том, может ли растущий оптический микс масштабироваться без дальнейшего сжатия маржи.
- Средняя точка руководства по выручке Q2 в $530 млн превысила консенсус на $15,3 млн: Прогноз подразумевает еще одно увеличение на 10,6% последовательно, в то время как ожидается, что оптическая выручка FY2027 превысит $600 млн. Выполнение этих целей без жертвования маржей укрепило бы случай, что оптические продукты становятся вторым основным двигателем роста.
Инвестиционный прогноз Credo Technology (CRDO) на 2026: Бычий сценарий $325 против медвежьего $145
Прогноз Credo на 2026 год зависит от того, может ли сильный спрос на ИИ-сети поддерживать высокий рост AEC, в то время как новые оптические продукты масштабируются без ослабления маржей. Потенциал роста исходит от принятия 800G и 1.6T, в то время как концентрация клиентов, задержки квалификации и давление на маржи остаются основными рисками.
Бычий сценарий: Сильный спрос на ИИ-сети толкает CRDO к $325
Бычий сценарий предполагает, что спрос на AEC остается сильным, в то время как оптические продукты 800G и 1.6T расширяют роль Credo в ИИ центрах обработки данных. Выручка Q1 выросла на 114,7% до $479,0 млн, руководство Q2 подразумевает еще одно увеличение на 10,6% последовательно, и менеджмент ожидает более $600 млн оптической выручки FY2027.
Движение к $325 потребовало бы конверсии оптических программ в поставки, выручки Q2 около средней точки $530 млн и скорректированной валовой маржи около 68%. Более сильное производство 1.6T и дальнейшие обновления оценок укрепили бы сценарий.
Базовый сценарий: Устойчивый рост ИИ центров обработки данных удерживает CRDO между $230 и $280
Базовый сценарий предполагает, что расходы на ИИ-инфраструктуру остаются здоровыми, выручка AEC продолжает расти, и оптические продукты масштабируются постепенно. Выручка и EPS остаются сильными, но концентрация клиентов и снижение GAAP валовой маржи на 2,9 пункта год к году ограничивают дальнейшее расширение оценки.
CRDO могла бы торговаться в основном между $230 и $280, если выручка остается выше $525 млн, скорректированная валовая маржа остается около 67%-69%, и несколько оптических продуктов вносят значимый вклад.
Медвежий сценарий: Более медленные оптические рампы тянут CRDO к $145
Медвежий сценарий предполагает, что крупный облачный клиент замедляет развертывание, спрос на AEC ослабевает или квалификация 1.6T занимает больше времени, чем ожидалось. Поскольку крупнейший конечный клиент представляет 43% выручки Q1, даже одно изменение расписания могло бы существенно повлиять на рост.
Движение к $145 стало бы более вероятным, если выручка Q2 упадет ниже $525 млн, скорректированная валовая маржа опустится под 67%, или оптическое руководство будет сокращено. Эти сигналы создали бы давление на оценки доходов и мультипликатор оценки.
Прогнозы цены акций CRDO на 2026 от аналитиков Уолл-стрит
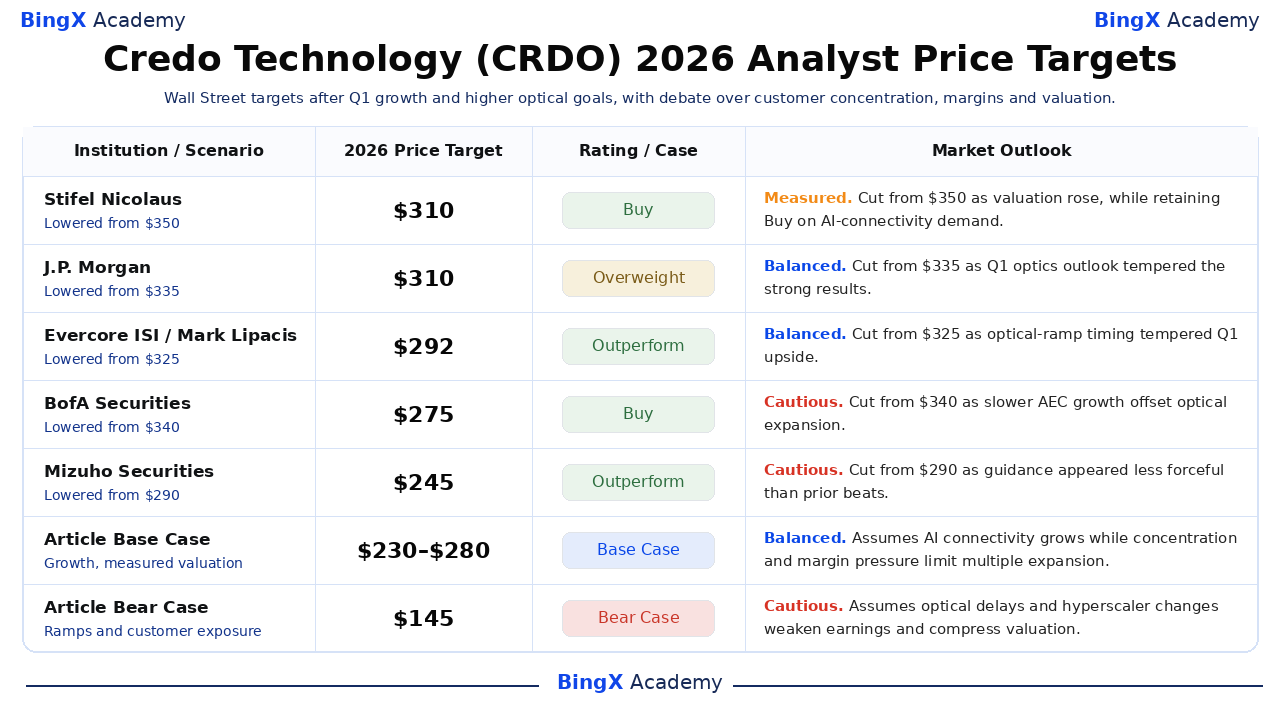
Недавние цели 235–310 отражают мнения о сроках оптики, долговечности AEC и оценке. Это референсные точки, а не консенсус; сценарии статьи отдельны. Stifel сократил свою цель 5 октября после сентябрьских сокращений после смешанных реакций Q1 от аналитиков в настоящее время.
|
Институт / Сценарий |
Целевая цена 2026 |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Stifel Nicolaus |
$310 |
Покупать |
Сдержанный. 5 октября: снижение с $350 из-за роста оценки, сохраняя Покупать на спросе ИИ-подключений. |
|
J.P. Morgan |
$310 |
Повышенный вес |
Сбалансированный. 2 сентября: снижение с $335, поскольку оптический прогноз Q1 смягчил сильные результаты. |
|
Evercore ISI |
$292 |
Превосходить |
Сбалансированный. 2 сентября: снижение с $325, поскольку сроки оптического рампа смягчили потенциал Q1. |
|
BofA Securities |
$275 |
Покупать |
Осторожный. 2 сентября: снижение с $340, поскольку более медленный рост AEC увеличил зависимость от оптического исполнения. |
|
Mizuho Securities |
$245 |
Превосходить |
Осторожный. 21 сентября: снижение с $290, поскольку руководство выглядело менее решительным, чем предыдущие превышения. |
|
Rosenblatt Securities |
$235 |
Нейтральный |
Сдержанный. 2 сентября: повышение с $215 после более высоких оценок FY2027–FY2028, ожидая доказательства масштабируемости оптических продуктов. |
|
Базовый сценарий статьи |
230–280 |
Базовый сценарий |
Сбалансированный. Предполагает рост ИИ-подключений, в то время как концентрация и давление на маржи ограничивают расширение мультипликатора. |
|
Медвежий сценарий статьи |
$145 |
Медвежий сценарий |
Осторожный. Предполагает оптические задержки и изменения гиперскейлеров ослабляют доходы и сжимают оценку. |
Как торговать акциями Credo Technology (CRDO) на BingX
Торгуйте AEC Credo, оптическим рампом и прогнозом маржи, используя BingX TradFi и BingX AI. CRDO может остро реагировать на расходы гиперскейлеров, руководство и микс продуктов, поэтому определите катализатор и ограничения риска перед входом.
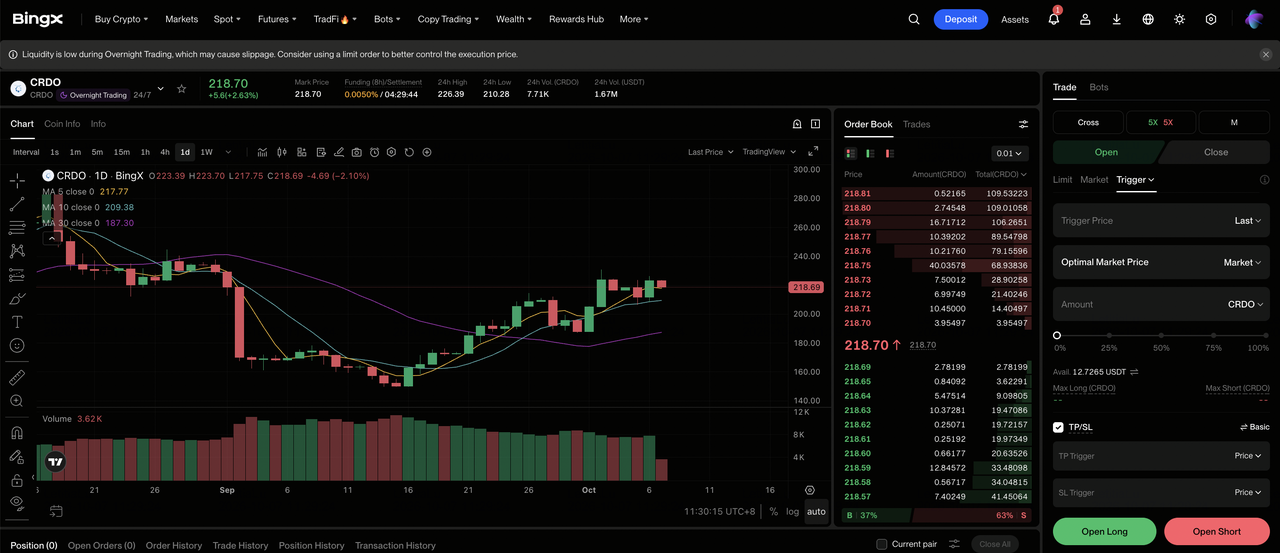
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на панели управления биржи BingX.
Шаг 2: Выберите Credo Technology (CRDO). Найдите и выберите бессрочный фьючерсный контракт CRDO-USDT.
Шаг 3: Выберите ваше направление. Выберите Открыть длинную позицию, если спрос на AEC остается сильным, а оптическая выручка масштабируется по расписанию. Выберите Открыть короткую позицию, если рост кабелей замедляется, квалификации продуктов соскальзывают или руководство ослабевает.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или Кросс-маржу в зависимости от вашей толерантности к риску. Снижение CRDO с $308,67 до $212,48 показывает, почему важны консервативное кредитное плечо и размер позиции.
Шаг 5: Выполните строгие протоколы риска. Установите уровни фиксации прибыли и стоп-лосса (TP/SL) до или сразу после входа в сделку. CRDO может быстро реагировать на выручку, валовую маржу, программы гиперскейлеров, объемы AEC и обновления оптических продуктов.
Топ-5 рисков, на которые стоит обратить внимание инвесторам Credo Technology в 2026
Оценка Credo зависит от конверсии новых продуктовых рампов в устойчивые доходы. Риски ниже могут снизить видимость продаж, маржи, конверсию денежных средств или мультипликатор, который инвесторы платят за рост.
- Концентрация клиентов может сделать рост неравномерным: Крупнейший конечный клиент представлял 43% выручки Q1. Сдвиг в закупках может повлиять на квартальные результаты, даже если совокупные расходы на ИИ-инфраструктуру остаются здоровыми, делая спрос на уровне аккаунта ключевой переменной прогноза.
- Переход от AEC к оптике может быть не синхронизирован: Менеджмент нацелен на более $600 млн оптической выручки FY2027, но программы ZeroFlap, PIC и DSP все еще нуждаются в квалификации. Если рост AEC замедлится первым, продажи могут недотянуть до долгосрочного тезиса спроса.
- Изменения валовой маржи могут разбавить рост доходов: GAAP маржа Q1 упала на 2,9 пункта до 64,5%, а скорректированная маржа снизилась на 0,3 пункта последовательно до 68,0%. Более слабые цены или микс могли бы снизить стоимость на акцию от роста продаж.
- Оценка оставляет мало места для сброса руководства: Акции закрылись на $212,48 после максимума $308,67. Stifel сократил свою цель с $350 до $310 5 октября; промах в руководстве мог бы привести к дальнейшему сжатию мультипликатора.
- Исполнение продуктов и поставок может задержать возвраты: Оптика 800G и 1.6T требует требовательных проверок квалификации и надежности. Задержки в выходе или производстве могли бы сдвинуть программы за пределы FY2027, сохраняя высокие затраты на R&D, снижая ожидаемый рычаг доходов.
Заключительные мысли: Стоит ли инвестировать в Credo Technology в 2026?
Q1 Credo укрепляет сценарий роста на 2026. Выручка выросла на 114,7% до $479,0 млн, скорректированная EPS достигла $1,20, а руководство Q2 оказалось выше консенсуса. Более важный вопрос заключается в том, могут ли новые оптические продукты стать вторым основным двигателем роста наряду с AEC. Цель менеджмента в более $600 млн оптической выручки FY2027 дает инвесторам измеримый бенчмарк, хотя 43% концентрация клиентов и более низкая GAAP валовая маржа показывают, что исполнение все еще имеет значение.
Бычий сценарий $325 становится более правдоподобным, если поставки оптики 800G и 1.6T масштабируются без толкания скорректированной валовой маржи ниже диапазона высоких 60%. Базовый сценарий $230-280 подходит сценарию, где спрос на ИИ-сети остается сильным, но концентрация и оценка ограничивают дальнейший рост, в то время как медвежий сценарий $145 становится более правдоподобным, если крупный клиент замедляет развертывание или оптическая квалификация соскальзывает. Выручка Q2, оптический вклад, стабильность валовой маржи и концентрация клиентов — это самые четкие метрики для наблюдения далее.
Напоминание о рисках: Торговля и инвестирование в акции, такие как CRDO, включает высокий риск потери капитала. Концентрация клиентов, полупроводниковые циклы, квалификация продуктов, изменения оценки и левереджированная торговля могут вызвать быстрые потери. Проведите независимое исследование перед размещением капитала.
Связанное чтение
- Топ акции ИИ-сетей 2026: ИИ-фабрики, коммутаторы, медь, волокно и оптические подключения
- Топ ИИ оптические акции для покупки в 2026: Фотоника, оптика, волокно и межсоединения центров обработки данных
- Прогноз цены Lumentum (LITE) 2026: Могут ли ИИ оптики толкнуть LITE к $1,300?
- Прогноз Marvell (MRVL) 2026: Могут ли импульс ИИ и кремния толкнуть акцию к $150?
- Прогноз цены Ciena (CIEN) 2026: Может ли спрос на ИИ оптические сети толкнуть акции CIEN к $600?
- Прогноз акций Corning (GLW) 2026: Может ли рост ИИ оптики толкнуть GLW к $220?
