
ASE Technology Holding является крупнейшим в мире аутсорсинговым поставщиком полупроводниковой сборки и тестирования, предлагающим передовую упаковку, тестирование чипов и услуги по производству электроники. Портфель упаковки включает flip-chip, fan-out, 2.5D и 3D интеграцию, система-в-корпусе и технологии на уровне пластины, используемые в ИИ-ускорителях, смартфонах, автомобильной электронике и высокопроизводительных вычислениях. ADR дает американским инвесторам доступ к цепочке поставок полупроводниковой упаковки Тайваня, хотя результаты остаются чувствительными к концентрации клиентов, циклам мощностей и конвертации валют.
Последний квартал показал, как быстро упаковка, связанная с ИИ, становится большей частью бизнеса. Выручка ASE Technology во 2-м квартале достигла 191,06 млрд тайваньских долларов (6,05 млрд долларов), увеличившись на 27% год к году, в то время как выручка от упаковки выросла на 36,3% до 126,15 млрд тайваньских долларов (4,00 млрд долларов). Чистая прибыль увеличилась на 180% до 21,85 млрд тайваньских долларов (692 млн долларов), поддерживая более высокий план капитальных расходов на 2026 год в размере 10,5 млрд долларов, поскольку ASE расширяет мощности передовой упаковки и тестирования.
Прогноз акций ASX на 2026 год теперь сосредоточен на двух конкурирующих взглядах:
- Сценарий мощностей и использования ИИ-упаковки: спрос на передовую упаковку, более высокое использование и дисциплинированное развертывание капитала могли бы превратить расширенные мощности ASE в устойчивую выручку, маржу и денежный поток.
- Сценарий цикла мощностей и исполнения: более слабый конечный спрос, более медленное наращивание клиентов или недоиспользование новых мощностей могли бы задержать ожидаемую конверсию прибыли и создать давление на доходность инвестиций.
Это руководство разбирает прогноз акций ASX, сценарии цен на 2026 год, ключевые риски и прогнозы аналитиков, опираясь на отчет ASE Technology за 2-й квартал 2026 года от 30 июля, финансовые материалы и рыночные данные до 18 сентября, плюс как торговать фьючерсами на акции ASX на BingX TradFi с залогом USDT.
Топ-5 вещей, которые должны знать инвесторы ASE Technology в сентябре 2026 года
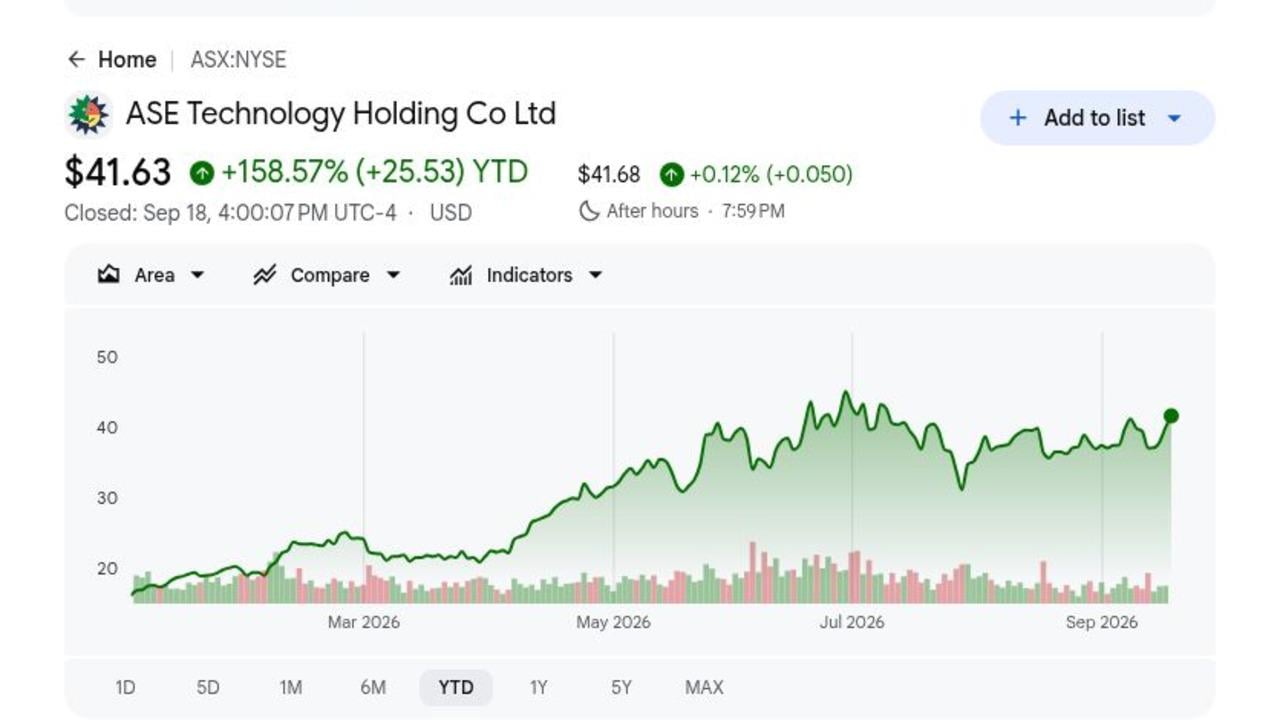
- ASX закрылся на уровне 41,59 доллара 18 сентября после роста на 158,57% за прошедший год: Ралли отражает быстрый рост ИИ-упаковки и оставляет меньше места для промахов в исполнении. Дальнейший рост теперь зависит от преобразования новых мощностей в устойчивую выручку и прибыль.
- Выручка 2-го квартала достигла 191,06 млрд тайваньских долларов (6,05 млрд долларов), увеличившись на 27%: Выручка от упаковки выросла на 36,3% до 126,15 млрд тайваньских долларов (4,00 млрд долларов), что делает спрос на передовые полупроводники основным драйвером роста. Результат обеспечивает прочную базу для следующего обновления прибыли.
- Чистая прибыль выросла на 180% до 21,85 млрд тайваньских долларов (692 млн долларов): Разводненная прибыль на акцию 4,50 тайваньских доллара (0,29 доллара за ADR) превзошла консенсус 0,23 доллара на 0,06 доллара. Более высокая прибыль показывает, что повышенный спрос на упаковку уже достигает чистой прибыли.
- Капитальные расходы на 2026 год увеличились на 2,0 млрд долларов до 10,5 млрд долларов: Больший бюджет может поддержать больше мощностей ИИ-упаковки и тестирования. Доходность по-прежнему зависит от использования, спроса клиентов и дисциплинированного исполнения по мере роста амортизации.
- Ожидается, что выручка от передовой упаковки превысит 3,5 млрд долларов в 2026 году: Цель увеличилась с 3,2 млрд долларов по мере усиления спроса клиентов. Достижение или превышение этого прогноза обеспечило бы более четкое доказательство того, что расширение ИИ-упаковки ASE может поддержать текущую переоценку.
Что такое ASE Technology (ASX)?
ASE Technology Holding предоставляет аутсорсинговую полупроводниковую упаковку, сборку и тестирование через ASE, SPIL и связанные операционные подразделения. Она получает изготовленные пластины от разработчиков чипов и литейных заводов, упаковывает отдельные кристаллы или многочиповые системы, выполняет зондирование пластин и финальное тестирование, а также поставляет межсоединительные материалы. Клиенты охватывают ИИ, дата-центры, коммуникации, потребительские, автомобильные и промышленные рынки. Отдельный бизнес по производству электроники добавляет сборку систем и услуги цепочки поставок, предоставляя группе потоки доходов помимо основной работы OSAT.
Долгосрочная стратегия сосредоточена на передовых мощностях упаковки и тестирования, необходимых для более крупных ИИ-ускорителей и высокопропускной памяти систем. ASE и SPIL являются частью TSMC 3DFabric Alliance, поддерживая backend упаковку и тестирование вокруг передовых платформ, таких как CoWoS, InFO и SoIC. SPIL также является основным поставщиком в NVIDIA экосистеме ИИ-чипов, с расширяющимися мощностями для передовой сборки и тестирования. Руководство подняло ожидаемую выручку от передовой упаковки на 2026 год выше 3,5 млрд долларов и увеличило капитальные расходы на 2,0 млрд долларов до 10,5 млрд долларов. Эти обязательства могут углубить отношения с клиентами, хотя доходность зависит от использования и выхода по мере входа в производство новых мощностей.
Обзор прибыли ASE Technology (ASX) за 2-й квартал 2026: Операционный прогресс встречается с интенсивностью капитала
ASE представила выручку за 2-й квартал 2026 года в размере 191,06 млрд тайваньских долларов (6,05 млрд долларов), увеличившуюся на 27% год к году, в то время как выручка от упаковки выросла на 36,3% до 126,15 млрд тайваньских долларов (4,00 млрд долларов). Разводненная прибыль на акцию достигла 4,50 тайваньских доллара (0,29 доллара за ADR), выше консенсуса 0,23 доллара, а чистая прибыль увеличилась на 180% до 21,85 млрд тайваньских долларов (692 млн долларов). Руководство также подняло капитальные расходы на 2026 год до 10,5 млрд долларов, делая использование и доходность новых ИИ-мощностей ключевым компромиссом.
|
Финансовая метрика |
Прогноз / Консенсус |
Отчетность / Фактический |
Сюрприз |
|
Чистая выручка 2-го квартала 2026 |
Консенсус 190,0 млрд тайв. долл. (6,02 млрд долл.) |
191,06 млрд тайв. долл. (6,05 млрд долл.) |
Превышение. рост на 27% г/г. Результат обновляет операционную базу. |
|
Разводненная прибыль на акцию 2-го кв. |
Консенсус 0,23 долл./ADR |
4,50 тайв. долл. (0,29 долл./ADR) |
Превышение. на 0,06 долл./ADR. Результат обновляет операционную базу. |
|
Чистая прибыль 2-го кв. |
— |
21,85 млрд тайв. долл. (692 млн долл.) |
Превышение. Рост на 180% г/г. Результат обновляет операционную базу. |
|
Выручка от упаковки |
— |
126,15 млрд тайв. долл. (4,00 млрд долл.) |
Превышение. Рост на 36,3% г/г. Результат обновляет операционную базу. |
|
Капитальные расходы 2026 |
Ранее 8,5 млрд долл. |
10,5 млрд долл. |
Повышено. на 2,0 млрд долл. Результат обновляет операционную базу. |
|
Передовая упаковка 2026 |
Ранее 3,2 млрд долл. |
Выше 3,5 млрд долл. |
Повышено. на спросе ИИ. Результат обновляет операционную базу. |
- Чистая выручка 2-го квартала достигла 191,06 млрд тайваньских долларов (6,05 млрд долларов), увеличившись на 27%: Выручка превзошла консенсус 190,0 млрд тайваньских долларов и показала сильный спрос в бизнесах упаковки и тестирования ASE. Результат обеспечивает более высокую базу выручки во второй половине года.
- Разводненная прибыль на акцию достигла 4,50 тайваньских доллара (0,29 доллара за ADR), превысив консенсус на 0,06 доллара: Превышение прибыли показывает, что более высокая выручка преобразуется в прибыль на акцию. Продолжающееся улучшение маржи определит, сколько дополнительного спроса на ИИ достигнет чистой прибыли.
- Чистая прибыль выросла на 180% до 21,85 млрд тайваньских долларов (692 млн долларов): Резкий рост укрепил внутренне генерируемый капитал, поскольку ASE расширяет передовые мощности. Устойчивый рост прибыли может помочь компенсировать денежные требования более крупного инвестиционного плана.
- Выручка от упаковки увеличилась на 36,3% до 126,15 млрд тайваньских долларов (4,00 млрд долларов): Спрос на передовые полупроводники остался основным драйвером роста. Продолжающийся рост ИИ-упаковки является центральным для поддержания текущего импульса прибыли.
- Капитальные расходы на 2026 год увеличились на 2,0 млрд долларов до 10,5 млрд долларов: Больший бюджет поддерживает расширение передовой упаковки и тестирования. Доходность теперь зависит от использования, спроса клиентов и новых мощностей, входящих в эксплуатацию по графику.
Инвестиционный прогноз ASE Technology (ASX) на 2026: бычий сценарий $50 против медвежьего сценария $30
Прогноз ASE на 2026 год зависит от того, может ли быстрый спрос на ИИ-упаковку поглощать новые мощности достаточно быстро для поддержки маржи и доходности от более высокого плана капитальных расходов. Сильный рост во 2-м квартале предоставляет доказательства спроса, в то время как использование и время клиентов остаются ключевыми рисками.
Бычий сценарий: Сильный спрос на ИИ-упаковку толкает ASX к $50
Бычий сценарий предполагает, что спрос на передовую упаковку остается сильным, поскольку ASE расширяет мощности для ИИ-ускорителей и высокопроизводительных вычислений. Выручка от упаковки продолжает расти высокими темпами, новые мощности достигают здорового использования, а маржа улучшается по мере масштабирования объема.
Движение к $50 потребует, чтобы выручка от передовой упаковки достигла или превысила цель выше $3,5 млрд, более высокого использования новых мощностей и продолжающегося роста прибыли после увеличения чистой прибыли во 2-м квартале на 180%. Стабильная маржа, несмотря на план капитальных расходов в $10,5 млрд, укрепила бы этот сценарий.
Базовый сценарий: Устойчивый рост упаковки держит ASX между $40 и $46
Базовый сценарий предполагает, что спрос на упаковку, связанную с ИИ, остается здоровым, хотя новые мощности наращиваются постепенно, а амортизация ограничивает расширение маржи. Упаковка остается основным двигателем роста, в то время как более широкий спрос на полупроводники остается смешанным.
При этом сценарии ASX могла бы торговаться в основном между $40 и $46. Продолжающийся рост упаковки, прогресс к цели передовой упаковки в $3,5 млрд и стабильная маржа поддержали бы диапазон. Более медленное использование или более слабый спрос клиентов ограничили бы верхний предел.
Медвежий сценарий: Более медленный спрос на ИИ тянет ASX к $30
Медвежий сценарий предполагает замедление спроса на ИИ-упаковку или задержку клиентами обязательств по мощностям, в то время как ASE продолжает тратить много на расширение. Более низкое использование оставило бы амортизацию и другие постоянные расходы растущими быстрее выручки, создавая давление на маржу и свободный денежный поток.
Движение к $30 стало бы более вероятным, если выручка от передовой упаковки не достигнет цели на 2026 год, рост упаковки резко замедлится или маржа ослабнет по мере наращивания инвестиционной программы в $10,5 млрд. Более низкие ожидания прибыли добавили бы дополнительное давление.
Прогнозы цены акций ASX на 2026 год от аналитиков с Уолл-стрит
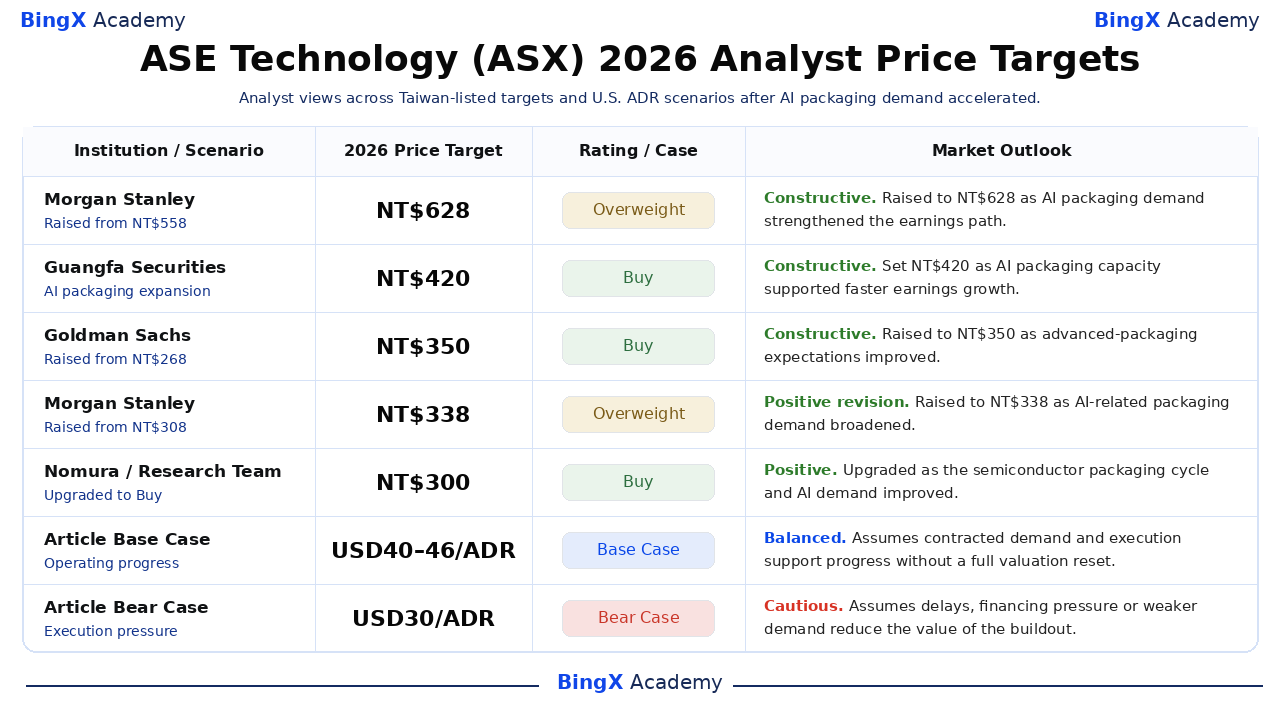
Действия аналитиков показывают широкий разброс между долгосрочным стратегическим потенциалом и краткосрочным риском исполнения. Таблица сохраняет датированные действия и использует базовые и медвежьи сценарии статьи только как редакционные сценарии. Дисперсия отражает различные предположения относительно времени клиентов, интенсивности капитала, маржи и конверсии в денежный поток на акцию.
|
Учреждение |
Целевая цена на 2026 |
Рейтинг |
Рыночный прогноз |
|
Morgan Stanley |
628 тайв. долл. |
Избыточный вес |
Конструктивный. 3 августа: Поднял цель по тайваньским акциям с 558 тайв. долл., поскольку спрос на передовую упаковку и тестирование усилился. |
|
Guangfa Securities |
420 тайв. долл. |
Покупать |
Конструктивный. 15 марта: Установил бычью цель по тайваньским акциям, поскольку мощности ИИ-упаковки и оценки прибыли выросли. |
|
Goldman Sachs |
350 тайв. долл. |
Покупать |
Конструктивный. 6 февраля: Поднял цель по тайваньским акциям с 268 тайв. долл. после более высоких ожиданий передовой упаковки. |
|
Morgan Stanley |
338 тайв. долл. |
Избыточный вес |
Позитивная корректировка. 6 февраля: Поднял цель по тайваньским акциям с 308 тайв. долл., поскольку спрос на упаковку, связанную с ИИ, расширился. |
|
Nomura |
300 тайв. долл. |
Покупать |
Позитивный. 30 октября: Повысил компанию, связанную с американскими ADR, с нейтрального на покупку, поскольку цикл упаковки улучшился. |
|
Базовый сценарий статьи |
$40–$46/ADR |
Базовый сценарий |
Сбалансированный. Предполагает, что операционный прогресс поддерживает проект без полной переоценки стоимости. |
|
Медвежий сценарий статьи |
$30/ADR |
Медвежий сценарий |
Осторожный. Предполагает задержки или более слабый спрос сжимают прибыль и оценку. |
Как торговать акциями ASE Technology (ASX) на BingX
Торгуйте операционными вехами ASE Technology, прогнозом спроса и оценкой, используя BingX TradFi и BingX AI инструменты. Поскольку ASX может резко реагировать на прибыль, прогнозы и обновления проектов, определите катализатор и лимиты риска перед входом в позицию.
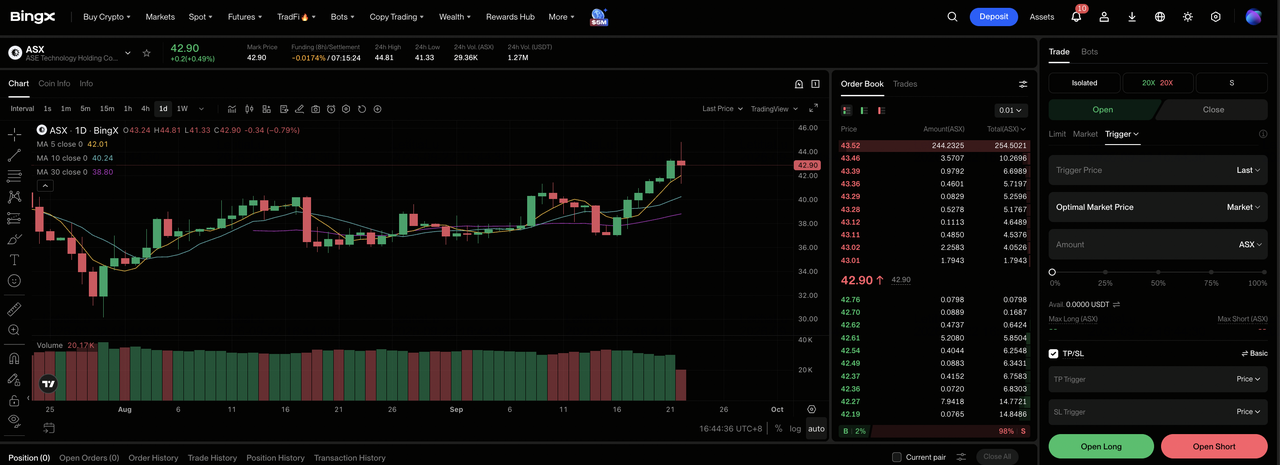
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному TradFi разделу на панели управления биржи BingX.
Шаг 2: Выберите ASE Technology (ASX). Найдите и выберите вечный фьючерс ASX-USDT контракт.
Шаг 3: Выберите ваше направление. Выберите Открыть лонг, если исполнение и спрос укрепляются. Выберите Открыть шорт, если задержки, более слабое использование или финансовое давление повредят тезису.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или Кросс-маржу в зависимости от вашей толерантности к риску. Большой диапазон акции в 2026 году показывает, почему консервативное плечо и четкий размер имеют значение.
Шаг 5: Выполните строгие протоколы риска. Установите уровни Take-Profit и Stop-Loss (TP/SL) до или сразу после входа в сделку. Отслеживайте прибыль, прогнозы, финансирование и именованные вехи проектов.
Топ-5 рисков, которые следует отслеживать инвесторам ASE Technology в 2026 году
Прогноз ASE зависит от спроса на ИИ, времени клиентов, использования мощностей и доходности от более крупного инвестиционного плана. Эти риски могут ослабить маржу, денежный поток и оценку, присвоенную будущему росту.
- Расширение мощностей могло бы прийти раньше спроса: ASE подняла капитальные расходы на 2026 год до $10,5 млрд. Если новые мощности упаковки наращиваются быстрее спроса клиентов, амортизация и другие постоянные расходы могли бы создать давление на маржу и свободный денежный поток.
- Крупные клиенты могут создавать риск времени: Программы передовой упаковки часто зависят от относительно небольшого числа основных клиентов полупроводников. Задержанные запуски продуктов или изменения заказов могли бы оставить новые мощности недоиспользованными и сдвинуть выручку между кварталами.
- Спрос на ИИ мог бы нормализоваться: Выручка от упаковки выросла на 36,3% во 2-м квартале, поскольку спрос, связанный с ИИ, ускорился. Более медленные инвестиции в ускорители или высокопроизводительные вычисления могли бы ослабить использование и снизить доходность, ожидаемую от новых мощностей.
- Более высокие расходы могли бы создать давление на денежную доходность: Расширение передовой упаковки и тестирования требует значительных инвестиций в оборудование и объекты. Если прибыль не растет достаточно быстро, больше денег могло бы остаться связанными в мощностях, а не в дивидендах, выкупах или улучшении баланса.
- Сильное ралли цены акций оставляет меньше места для промахов: ASX выросли на 158,57% за прошедший год. Более медленный рост упаковки, более слабая маржа или более низкий прогноз передовой упаковки могли бы сжать оценку, даже если выручка продолжает расти.
Заключительные мысли: Стоит ли инвестировать в ASE Technology в 2026 году?
Тезис ASE Technology на 2026 год имеет измеримую поддержку от отчетной финансовой отчетности и названных стратегических вех. Возможность зависит от конвертации спроса в выручку и денежный поток без потери финансовой гибкости. Инвесторы должны отслеживать следующие операционные вехи, обязательства клиентов, капитальные расходы и маржу вместе. Следующий завершенный отчетный период должен сделать эту конверсию более видимой и отделить временный энтузиазм от устойчивого операционного прогресса.
Бычий сценарий требует последовательного исполнения и улучшения доходности для поддержки $50. Медвежий сценарий отражает задержки, более слабый спрос или финансовое давление, которые могли бы потянуть ASX к $30. Консервативный подход ждал бы доказательств того, что текущие инвестиции производят устойчивую стоимость на акцию. Следующий завершенный отчетный период должен сделать эту конверсию более видимой и отделить временный энтузиазм от устойчивого операционного прогресса.
Напоминание о риске: Вечные фьючерсы, связанные с акциями, включают кредитное плечо и могут усиливать потери. Цели аналитиков и сценарии статьи являются условными референтными точками, а не гарантиями.
Связанное чтение
- Лучшие акции полупроводников ИИ для покупки в 2026: Полное руководство по ИИ-чипам и цепочке поставок
- Лучшие акции высокопроизводительных вычислений (HPC) для наблюдения в 2026: Лидеры рынка ускоренных вычислений
- Лучшие акции высокопропускной памяти (HBM) для покупки в суперцикле памяти 2026
- Прогноз цены NVIDIA (NVDA) 2026: Может ли рост инфраструктуры ИИ вывести NVDA к $420?
- Прогноз цены TSMC (TSM) 2026: Может ли рекордный спрос на ИИ поднять акции TSM до $527?
