AMC Entertainment Holdings (AMC) является крупнейшим в мире театральным оператором, управляющим примерно 850 кинотеатрами и 9600 экранами в США и Европе. Продажа билетов остается основным драйвером спроса, а еда и напитки, доплаты за премиум-форматы, членство в программе лояльности и реклама увеличивают доход с каждого посещения. Более сильная киноафиша дает AMC значительный потенциал восстановления, хотя высокие постоянные затраты, обслуживание долга и повторное размещение акций делают акции необычно чувствительными к посещаемости и условиям финансирования.
Последний квартал предоставил самые убедительные операционные доказательства за годы. Доходы AMC за Q2 2026 достигли рекордных $1,60 млрд, выросли на 14,2% год к году и примерно на $130 млн превысили консенсус LSEG в $1,47 млрд. Скорректированная EPS в $0,14 превзошла ожидания убытка в $0,06, скорректированная EBITDA выросла на 70% до $321,4 млн, а свободный денежный поток достиг $190,1 млн. Центральный вопрос заключается в том, какая часть этого улучшения может достаться каждой акции после того, как AMC продала еще 105,3 млн акций в июне.
Прогноз акций AMC на 2026 год теперь фокусируется на двух конкурирующих взглядах:
- Сценарий восстановления кассовых сборов: Более широкий календарь релизов, премиум-крупные форматы и более высокие расходы на гостя могут поддерживать положительные EBITDA и свободный денежный поток, снижать давление рефинансирования и поддерживать движение к $4,50.
- Сценарий ограничений баланса: Долг, процентные расходы, постоянные затраты на кинотеатры и значительно большее количество акций могут поглотить операционное восстановление, ограничивая стоимость на акцию даже при улучшении посещаемости.
Это руководство разбирает прогноз акций AMC, сценарии цен на 2026 год, ключевые риски и прогнозы аналитиков, опираясь на результаты Q2 2026 от AMC Entertainment от 20 июля, инвесторские документы и рыночные данные до 9 сентября, плюс как торговать фьючерсами на акции AMC на BingX TradFi с залогом USDT.
Топ-5 вещей, которые должны знать инвесторы AMC в сентябре 2026
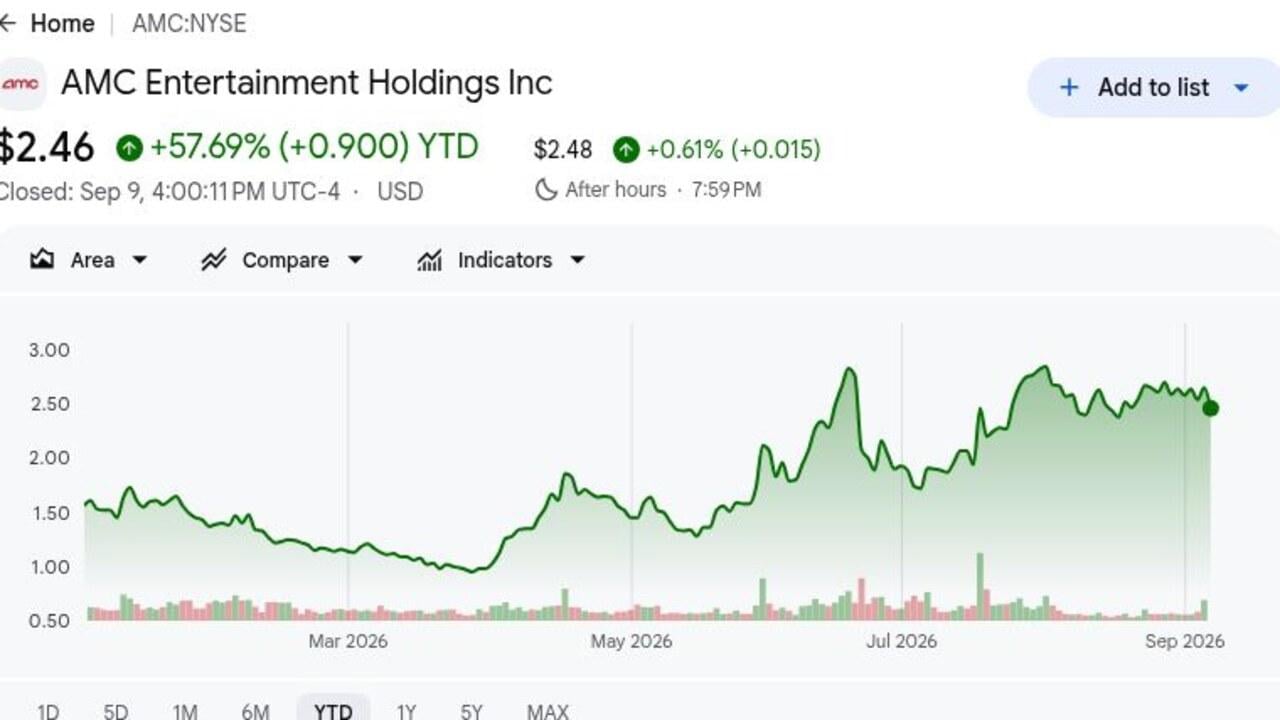
- AMC закрылась на $2,46 9 сентября после роста на 57,69% с начала года: Акция выросла с около $1 в начале года до почти $3 летом. Закрытие находится рядом с целевой ценой B. Riley в $2,50 и ниже целевой цены Wedbush в $4, показывая, как рынок дискредитует часть восстановления.
- Доходы Q2 в $1,60 млрд выросли на 14,2% и превзошли консенсус примерно на $130 млн: Шесть фильмов произвели внутренние кассовые сборы за уик-энд открытия выше $75 млн. AMC назвала это самым сильным кассовым кварталом за семь лет, поддержав лучшее использование кинотеатров в сети.
- Скорректированная EPS в $0,14 превзошла ожидаемый убыток в $0,06 на $0,20: Скорректированная EBITDA увеличилась на 70% до $321,4 млн. Результат показывает чувствительность прибыли сети с постоянными затратами при росте посещаемости, хотя это не устраняет процентные расходы.
- Свободный денежный поток достиг $190,1 млн при росте посещаемости почти на 14%: Посещаемость в США увеличилась на 12%, международная посещаемость выросла примерно на 18%. Внутренне генерируемые денежные средства могут финансировать модернизацию кинотеатров и процентные платежи без немедленного привлечения капитала или обмена долга.
- AMC привлекла $150 млн, продав 105,3 млн акций в июне: Валовые поступления составили в среднем примерно $1,42 за акцию до комиссий. Капитал улучшил ликвидность, но корпоративные прибыли теперь должны быть разделены между большей базой владельцев для инвесторов.
Что такое AMC Entertainment Holdings (AMC)?
AMC Entertainment — это компания театрального показа, которая продает билеты в кино и еду и напитки через глобальную сеть кинотеатров. Ее примерно 850 кинотеатров и 9600 экранов включают локации в США, а также европейские рынки, управляемые под брендами Odeon и другими региональными брендами. Доходы от входных билетов зависят от доступности фильмов, посещаемости и ценообразования билетов, в то время как концессии, реклама и премиум-опыт повышают доход с гостя. AMC также использует AMC Stubs, подписки A-List, мобильное бронирование билетов и прямые клиентские данные для улучшения частоты и удержания в бизнесе с существенными расходами на аренду, труд и технологии.
Долгосрочное направление AMC сосредоточено на том, чтобы сделать кинотеатры более дифференцированными и продуктивными, а не просто добавлять обычные экраны. Go Plan расширяет IMAX, Dolby Cinema, Laser at AMC и фирменные премиум или особо крупные форматы AMC, поддерживаемые улучшенной проекцией, креслами-реклайнерами и более широким выбором еды. Крупные студии, включая Disney и Universal, сохранили эксклюзивные театральные окна для важных релизов, поддерживая кинотеатры как первое платное направление для блокбастеров. AMC также запустила Leawood Films в 2026 году для распространения независимых и финансируемых режиссерами релизов, долгосрочная попытка улучшить использование экранов и участвовать в экономике за пределами только показа.
AMC Entertainment (AMC) Обзор результатов Q2 2026: рекордные доходы, денежный поток и рост посещаемости
AMC показала рекордные доходы Q2 в $1,60 млрд против оценки LSEG в $1,47 млрд, скорректированную EPS в $0,14 против ожидаемого убытка в $0,06 и скорректированную EBITDA в $321,4 млн, выросшую на 70%. Общая посещаемость увеличилась почти на 14%, включая 12% рост в США и около 18% на международном уровне, в то время как свободный денежный поток достиг $190,1 млн. Отчет продемонстрировал мощный операционный рычаг, хотя ATM-размещение на $150 млн и 105,3 млн новых акций показывают, почему улучшение ликвидности и стоимость на акцию могут двигаться в разных направлениях.
Подробнее: AMC (AMC) Новости результатов Q2 2026: рекордные операции компенсируют все еще тяжелый баланс
|
Финансовая метрика |
Прогноз / Консенсус |
Отчет / Фактически |
Сюрприз |
|
Доходы Q2 2026 |
$1,47 млрд консенсус LSEG |
$1,60 млрд |
Превзошли. Примерно на $130 млн выше консенсуса; рост 14,2% г/г. |
|
Q2 скорректированная EPS |
-$0,06 консенсус LSEG |
$0,14 |
Превзошли. Положительный сюрприз на $0,20 против ожидаемого убытка. |
|
Q2 скорректированная EBITDA |
— |
$321,4 млн |
Улучшилась. Увеличилась на 70% г/г до квартального рекорда. |
|
Q2 свободный денежный поток |
— |
$190,1 млн |
Положительный. Превратила восстановление кассовых сборов в ликвидность. |
|
Общая посещаемость |
— |
Почти +14% г/г |
Ускорилась. Посещаемость в США выросла на 12%, международная на ~18%. |
|
Открывающие уик-энды выше $75 млн |
— |
6 фильмов |
Расширилась. Несколько релизов поддержали квартал. |
|
Июньское ATM размещение акций |
— |
$150 млн от 105,3 млн акций |
Разводняющее. Добавило ликвидности около средней валовой цены $1,42. |
- Доходы в $1,60 млрд превзошли консенсус примерно на $130 млн: Рост на 14,2% отразил самый сильный кассовый квартал за семь лет. Шесть внутренних открытий выше $75 млн снизили зависимость от одного хита и увеличили использование кинотеатров в сети.
- Скорректированная EPS в $0,14 превзошла ожидаемый убыток на $0,20: Рост билетов и концессий достиг итоговой строки. Прибыль улучшает сценарий восстановления, хотя обслуживание долга, аренда и капитальные расходы все еще требуют существенных денежных средств от театральных операций.
- Посещаемость увеличилась почти на 14%, во главе с ~18% международным ростом: Посещаемость в США выросла на 12%, делая восстановление географически широким. Больше гостей стимулирует доходы от билетов и создает еще одну возможность продавать концессии, членства, рекламу и премиум места во время каждого визита в кинотеатр.
- Скорректированная EBITDA поднялась на 70% до $321,4 млн: EBITDA росла намного быстрее, чем рост доходов на 14,2%, иллюстрируя операционный рычаг. Поддержание этого соотношения усилило бы возможности рефинансирования, в то время как более слабое предложение фильмов могло быстро обратить его и создать давление на квартальный денежный поток.
- Свободный денежный поток в $190,1 млн улучшил варианты финансирования AMC: Денежные средства могут поддержать Go Plan и снизить зависимость от рынков капитала. Размещение акций на $150 млн означает, что инвесторам все еще нужно несколько внутренне финансируемых периодов, прежде чем предполагать, что разводнение закончилось.
AMC Entertainment (AMC) Инвестиционный прогноз на 2026: бычий сценарий $4,50 против медвежьего сценарий $1,20
Прогноз AMC на 2026 год зависит от того, станет ли операционное восстановление Q2 устойчивым источником свободного денежного потока до того, как расходы по долгу или дополнительные акции поглотят улучшение. Следующие диапазоны являются редакционными сценариями, основанными на операционных предположениях, а не обещаниями Уолл-стрит.
Бычий сценарий: сильные кассовые сборы и премиум-форматы толкают AMC к $4,50
Бычий сценарий предполагает, что 2026 год станет самым сильным годом для кинотеатров с пандемии, с крупными релизами, поддерживающими посещаемость после рекордного второго квартала. Премиум экраны, обновления кресел-реклайнеров и более высокие расходы на еду и напитки увеличивают доход с гостя. Скорректированная EBITDA AMC в $321,4 млн также показывает, как более высокая посещаемость может поднять прибыль быстрее, чем доходы.
Движение к $4,50 потребует, чтобы свободный денежный поток оставался положительным после достижения $190,1 млн в Q2. Более сильное покрытие процентов, меньше новых размещений акций, стабильные графики релизов студий и дальнейшие продления долга поддержат этот сценарий. Возобновленное разводнение ослабит случай даже если доходы компании продолжат расти.
Базовый сценарий: постепенное восстановление держит AMC между $2,50 и $3,25
Базовый сценарий предполагает, что посещаемость и спрос на премиум-форматы остаются сильнее, чем в 2025 году, хотя квартальные результаты продолжают зависеть от календаря релизов фильмов. Доходы и EBITDA улучшаются за полный год, но долг AMC, процентные расходы и 105,3 млн акций, проданных в июне, ограничивают, сколько из этого прогресса достается каждой существующей акции.
При этом сценарии AMC могла бы торговаться в основном между $2,50 и $3,25, рядом с целевыми ценами от B. Riley, Benchmark и Macquarie. Положительный свободный денежный поток и стабильная ликвидность поддержат нижний конец диапазона. Движение выше $3,25 потребует более четкого сокращения долга без дальнейшего разводнения, а возврат к отрицательному свободному денежному потоку ослабит центральный случай.
Медвежий сценарий: более слабое предложение фильмов и дальнейшее разводнение тянут AMC к $1,20
Медвежий сценарий предполагает, что список релизов ослабевает после лета, вызывая снижение посещаемости против более сильных сравнений. Фиксированные расходы на аренду, труд и технологии создали бы давление на EBITDA по мере падения посещаемости. Более низкий операционный денежный поток также мог увеличить зависимость AMC от рефинансирования, обменов долга или дополнительного размещения акций.
Движение к $1,20 стало бы более вероятным, если свободный денежный поток стал отрицательным, скидки по долгу расширились или руководство запустило еще одно крупное размещение на рынке. Целевая цена Citigroup в $1,20 отражает этот негативный взгляд. AMC все еще могла генерировать рост доходов за полный год, но растущее количество акций и высокие расходы на финансирование могли продолжить снижение стоимости на акцию.
Прогнозы цен на акции AMC на 2026 год от аналитиков Уолл-стрит
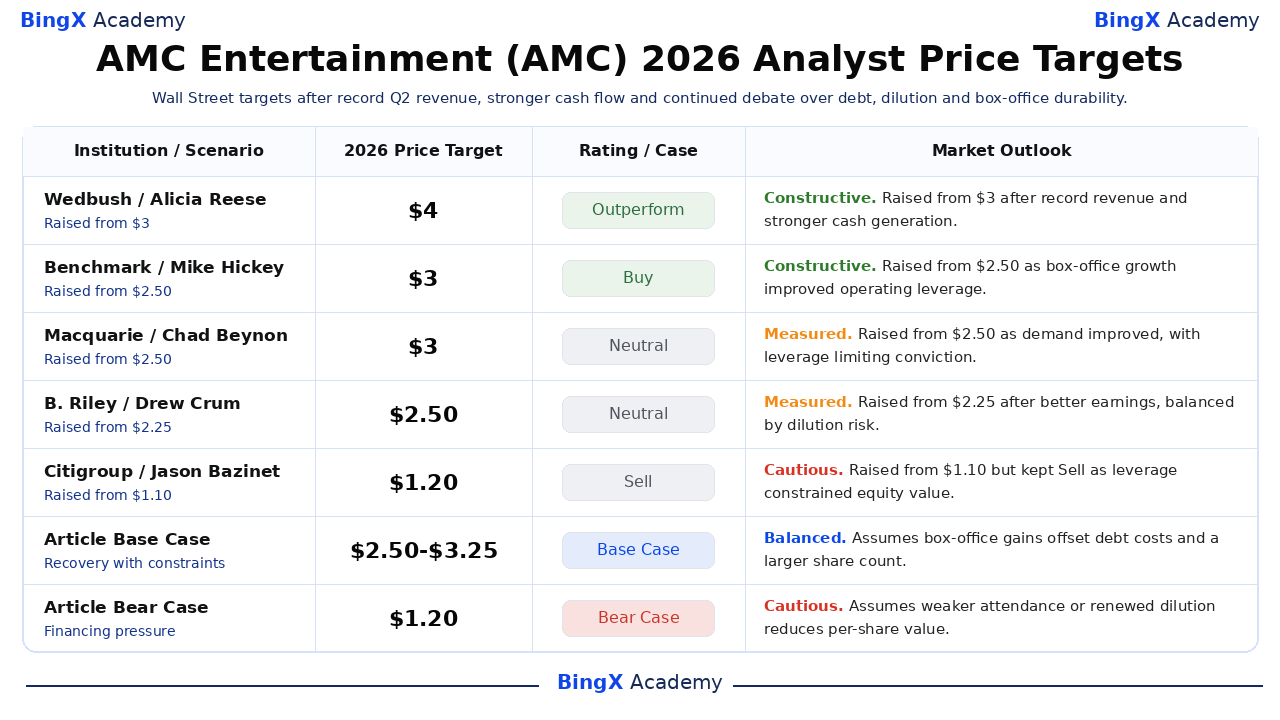
Уолл-стрит остается разделенной после рекордного квартала AMC. Пять выбранных действий аналитиков варьируются от целевой цены Wedbush в $4 с рейтингом Outperform до целевой цены Citigroup в $1,20 с рейтингом Sell, отражая разногласия о том, может ли более сильный операционный рычаг кассовых сборов обогнать расходы на финансирование и разводнение в более большой базе акций AMC.
|
Институт |
Целевая цена на 2026 |
Рейтинг |
Рыночный прогноз |
|
Wedbush |
$4,00 |
Outperform |
Конструктивный. 21 июля: повысили с $3 после рекордных доходов Q2 и более сильной генерации денежных средств. |
|
Benchmark |
$3,00 |
Buy |
Конструктивный. 21 июля: повысили с $2,50, поскольку восстановление кассовых сборов улучшило уверенность в операционном рычаге. |
|
Macquarie |
$3,00 |
Neutral |
Взвешенный. 2 сентября: повысили с $2,50, поскольку спрос улучшился, с рычагом и разводнением, ограничивающим убежденность. |
|
B. Riley |
$2,50 |
Neutral |
Взвешенный. 22 июля: повысили с $2,25 после лучших результатов Q2, сбалансированных риском долга и разводнения. |
|
Citigroup |
$1,20 |
Sell |
Осторожный. 7 мая: повысили с $1,10, но сохранили Sell, поскольку рычаг ограничил стоимость на акцию. |
|
Базовый сценарий статьи |
$2,50-$3,25 |
Базовый сценарий |
Сбалансированный. Предполагает, что прирост кассовых сборов компенсирует расходы по долгу и большее количество акций. |
|
Медвежий сценарий статьи |
$1,20 |
Медвежий сценарий |
Осторожный. Предполагает более слабую посещаемость или возобновленное разводнение снижает стоимость на акцию. |
Как торговать акциями AMC Entertainment (AMC) на BingX
Торгуйте восстановлением кассовых сборов AMC, прогнозом денежного потока и риском разводнения, используя BingX TradFi и инструменты BingX AI. Поскольку AMC может резко реагировать на результаты открывающих уик-эндов, доходы и объявления о финансировании, трейдеры должны определить катализатор и лимиты риска перед входом в позицию.
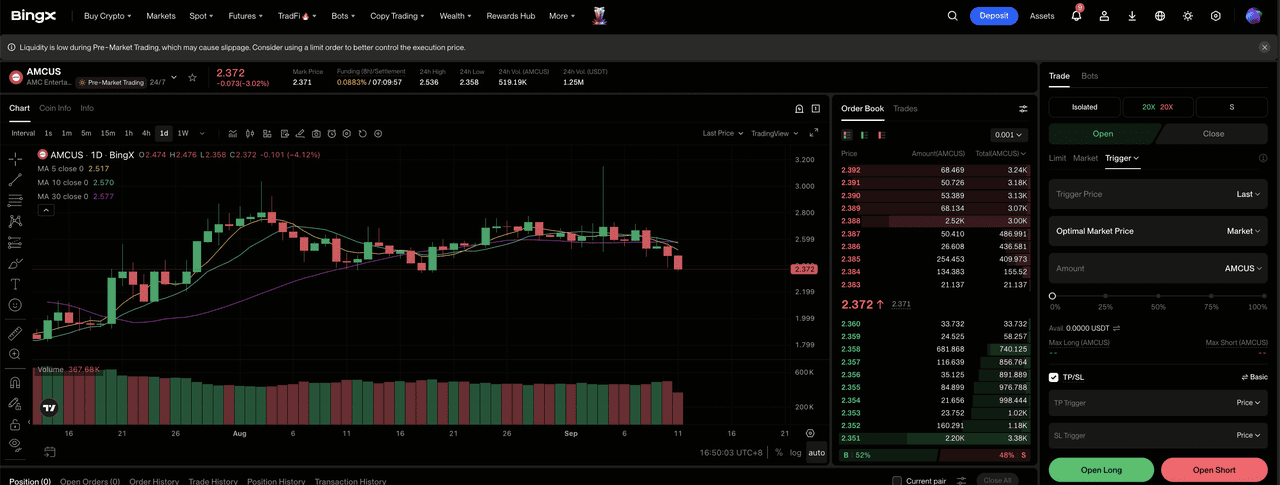
Шаг 1: Получите доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели управления биржи BingX.
Шаг 2: Выберите AMC Entertainment (AMC). Найдите и выберите контракт бессрочных фьючерсов AMC-USDT.
Шаг 3: Выберите свое направление. Выберите Открыть лонг, если рост посещаемости и премиум-форматы поддерживают положительный свободный денежный поток. Выберите Открыть шорт, если более слабый список релизов, давление рефинансирования или новое размещение акций снижает стоимость на акцию.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу на основе вашей толерантности к риску. AMC выросла на 24% после результатов Q2 и поднялась на 57,69% с начала года, показывая, почему консервативное кредитное плечо и четкое позиционирование важны.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку. AMC может быстро реагировать на открытия фильмов, изменения расписания студий, квартальный денежный поток, обмены долга и раскрытия ATM.
Топ-5 рисков для наблюдения инвесторами AMC Entertainment в 2026
Операционное восстановление AMC все еще несет существенный риск для акций, поскольку ее результаты остаются высоко чувствительными к предложению фильмов, постоянным затратам, долговым обязательствам и дальнейшему размещению акций.
- Более слабый список фильмов может обратить рост доходов AMC на 14,2%: Студии контролируют расписания релизов, и задержки могут снизить посещаемость без немедленного снижения расходов на аренду или труд. Даже несколько неудачных уик-эндов могли поэтому иметь чрезмерный эффект на EBITDA.
- Долговые платежи конкурируют с обновлениями кинотеатров: Денежные средства, потраченные на проценты и рефинансирование, не могут быть использованы для премиум экранов, кресел-реклайнеров, проекционных систем или улучшений еды и напитков. Более высокие расходы на заимствование могли снизить стоимость, созданную операционным восстановлением AMC, и оставить меньше денежных средств для поддержания конкурентоспособности ее кинотеатров.
- Дальнейшее размещение акций могло разводнить прирост на акцию: AMC привлекла $150 млн, продав 105,3 млн акций через свою июньскую программу на рынке. Дополнительное размещение по низким ценам акций распространило бы любое улучшение доходов, EBITDA и денежного потока на большее количество акций.
- Стриминг мог снизить посещаемость и ослабить ценообразование: Эксклюзивные театральные окна от Disney, Universal и других студий помогают кинотеатрам привлекать аудитории до того, как фильмы попадут на стриминговые платформы. Более короткие окна или больше прямых релизов в стриминг могли снизить возможности посещаемости и сделать постоянные затраты AMC на кинотеатры труднее покрыть.
- Постоянные затраты AMC могут усилить спад: Скорректированная EBITDA увеличилась на 70%, когда доходы выросли на 14,2%, показывая преимущества операционного рычага во время восстановления. Та же структура затрат могла работать в обратном направлении, если посещаемость снизится, создавая возобновленное давление на EBITDA и свободный денежный поток.
Заключительные мысли: стоит ли инвестировать в AMC Entertainment в 2026?
AMC вступает в остаток 2026 года с лучшими операционными доказательствами за годы. Рекордные доходы в $1,60 млрд превзошли консенсус, скорректированная EPS превратила ожидаемый убыток в прибыль, скорректированная EBITDA достигла $321,4 млн, а свободный денежный поток составил $190,1 млн. Более широкий список и премиум-форматы поддерживают восстановление. Решающим ограничением является то, может ли ликвидность укрепиться без добавления еще 105,3 млн акций.
Бычьему сценарию к $4,50 нужно несколько периодов положительного денежного потока без крупного разводнения. Базовый сценарий держит AMC между $2,50 и $3,25, в то время как медвежий сценарий $1,20 становится более правдоподобным, если предложение фильмов ослабевает или потребности в финансировании возвращаются. Консервативные трейдеры могут подождать подтверждения через посещаемость, конвертацию EBITDA, покрытие процентов и способность AMC финансировать обновления без еще одного крупного размещения акций.
Напоминание о риске: Торговля и инвестирование в акции, такие как AMC, включает высокий риск потери капитала. AMC подвержена волатильности киноафиши, долгу и расходам на рефинансирование, разводнению, постоянным операционным расходам и изменяющемуся поведению потребителей. Проводите независимые исследования перед размещением капитала.
Связанное чтение
- Прогноз цены Netflix (NFLX) 2026: может ли акция NFLX восстановиться до $125 на рекламе и живом спорте?
- Прогноз акций GameStop (GME) 2026: выживший розничной торговли или холдинговый гигант?
- Прогноз цены Meta (META) 2026: может ли монетизация ИИ толкнуть META к $1,000?
- Прогноз цены Alphabet (GOOGL) 2026: могут ли 82% роста облачных услуг и ИИ толкнуть акции GOOGL к $430?
- Прогноз цены Reddit (RDDT) 2026: могут ли возможности данных ИИ толкнуть RDDT к $300?
