


Adobe является лидером подписного программного обеспечения, обслуживающим создателей контента, пользователей документов и корпоративные маркетинговые команды через Creative Cloud, Document Cloud и Experience Cloud. Креативные продукты остаются крупнейшим источником дохода, в то время как Acrobat, Firefly и корпоративные рабочие процессы становятся более важными для привлечения пользователей и долгосрочного роста. Эта широта дает Adobe несколько путей для монетизации ИИ, хотя также оставляет акции чувствительными к новым дизайнерским платформам, более медленному добавлению ARR и исполнению руководства.
Последний квартал показал, что спрос остается устойчивым, даже несмотря на то, что рынок ставит под сомнение темпы роста. Выручка Adobe за Q3 FY2026 достигла $6,76 млрд, увеличившись на 13% в годовом исчислении, а не-GAAP EPS выросла на 15% до $6,13. ARR с приоритетом ИИ выросла более чем на 150%, хотя средняя точка прогноза выручки Q4 в размере $6,825 млрд была чуть ниже консенсуса $6,84 млрд и сохранила фокус дебатов на конверсии бесплатных пользователей в платную регулярную выручку.
Прогноз акций ADBE на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Случай монетизации ИИ и роста регулярных доходов: Firefly, Acrobat AI Assistant и GenStudio могут конвертировать более 1 миллиарда ежемесячных пользователей в платные рабочие процессы, ускоряя ARR и поддерживая более высокий мультипликатор.
- Случай конкуренции и исполнения: Бесплатные и более дешевые инструменты ИИ могут замедлить платные добавления, в то время как текучесть кадров в руководстве задерживает стратегию, необходимую для восстановления доверия инвесторов.
Это руководство разбирает прогноз акций ADBE, сценарии цен на 2026 год, ключевые риски и прогнозы аналитиков, основываясь на отчете о доходах Adobe за Q3 FY2026 от 2026-09-10, квартальной отчетности и рыночных данных по состоянию на 11 сентября, а также как торговать фьючерсами на акции ADBE на BingX TradFi с залогом USDT.
Топ-5 вещей, которые нужно знать инвесторам Adobe в сентябре 2026
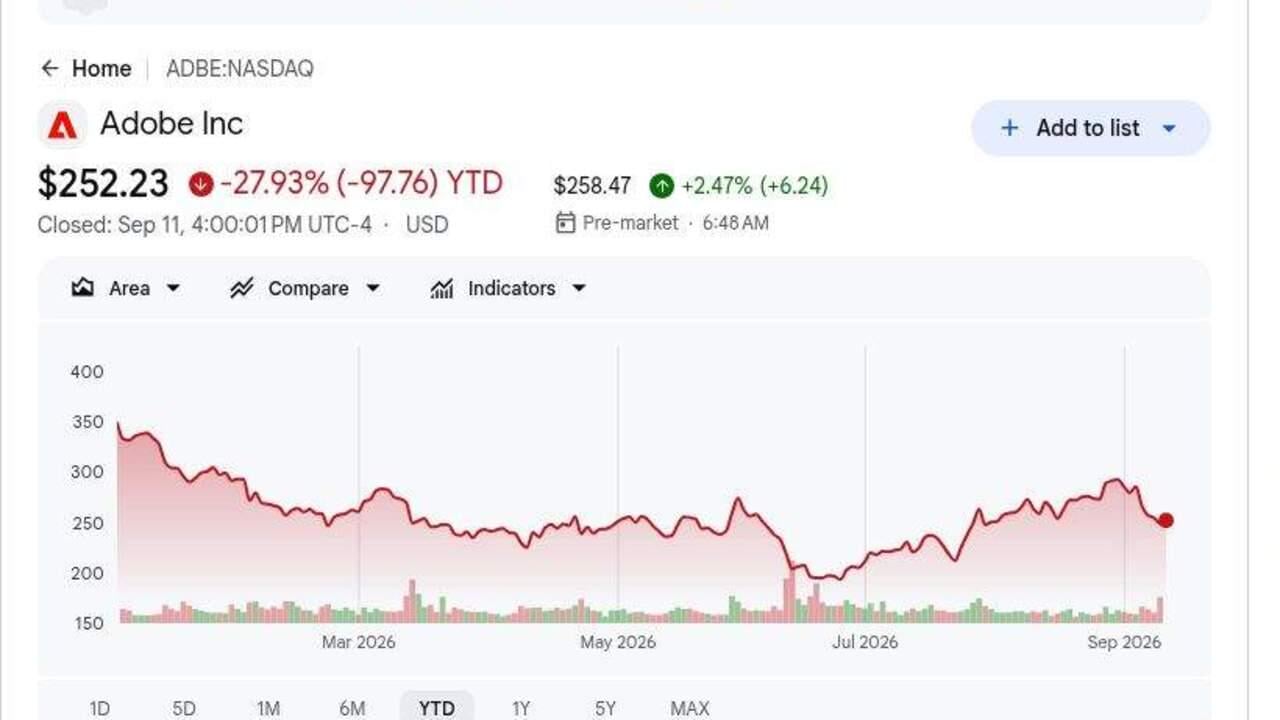
- ADBE закрылась на $252,23 11 сентября и была на 28% ниже с начала года: Акции оставались значительно ниже максимумов предыдущего цикла, несмотря на превышение прогнозов выручки Q3. Разрыв показывает, что опасения по поводу конкуренции генеративного ИИ и роста регулярных доходов по-прежнему влияют на оценку.
- Выручка Q3 достигла $6,76 млрд, увеличившись на 13%: Выручка превысила консенсус FactSet в $6,69 млрд, в то время как выручка от подписок выросла примерно на 14% до $6,58 млрд. Большая база регулярных клиентов Adobe остается важной защитой от более дешевых креативных конкурентов.
- ARR с приоритетом ИИ выросла более чем на 150%, поскольку ежемесячные пользователи превысили 1 миллиард: Adobe также достигла более 100 миллионов пользователей freemium-креатива, увеличившись более чем на 70%. Ключевой тест заключается в том, сможет ли этот охват конвертироваться в платные подписки без ослабления чистого нового ARR.
- Прогноз выручки FY2026 вырос до $26,576-$26,626 млрд: Новая средняя точка примерно на $153 миллиона выше предыдущей средней точки. Прогноз не-GAAP EPS также увеличился до $24,45-$24,50, показывая продолжающееся использование рычагов затрат.
- Прогноз выручки Q4 в размере $6,80-$6,85 млрд был смешанным: Средняя точка $6,825 млрд была слегка ниже консенсуса $6,84 млрд, в то время как средняя точка EPS $6,325 превысила оценку $6,31. Более быстрый рост выручки остается более важным сигналом, чем очередное превышение EPS, обусловленное маржой.
Что такое Adobe (ADBE)?
Adobe — это глобальная софтверная компания, построенная вокруг подписных продуктов для создания, редактирования, управления и измерения цифрового контента. Creative Cloud включает Photoshop, Illustrator, Premiere Pro и Firefly, Document Cloud сосредоточена на Acrobat и рабочих процессах PDF, а Experience Cloud помогает предприятиям управлять маркетингом, аналитикой и клиентскими путешествиями. Выручка от подписок составила $6,58 млрд из общих $6,76 млрд в Q3, делая продления, ценообразование и вовлеченность продуктов центральными экономическими движущими силами. Модель производит высокие валовые маржи и регулярный денежный поток, хотя генеративный ИИ снизил барьеры для конкурирующих креативных инструментов.
Долгосрочное направление Adobe сочетает генеративный и агентский ИИ с более широкой воронкой приобретения freemium. Firefly встроен в Creative Cloud и Adobe Express, Acrobat AI Assistant расширяет платные документооборотные процессы, а GenStudio соединяет производство контента с корпоративным маркетингом. Компания превысила 1 миллиард ежемесячных активных пользователей в Q3, включая более 100 миллионов пользователей freemium-креатива, а ARR с приоритетом ИИ выросла более чем на 150% в годовом исчислении. Анил Чакраварти должен стать главным исполнительным директором 1 декабря, что делает конверсию этого охвата в устойчивый платный ARR центральным стратегическим тестом.
Обзор доходов Adobe (ADBE) Q3 FY2026: Выручка, EPS и драйверы роста
Adobe продемонстрировала рекордную выручку Q3 в $6,76 млрд против ожидаемых $6,69 млрд, не-GAAP EPS $6,13 против ожидаемых $6,08, общий ARR $27,50 млрд и рекордный операционный денежный поток $2,52 млрд. ARR с приоритетом ИИ выросла более чем на 150%, и руководство повысило выручку FY2026 до $26,576-$26,626 млрд, хотя средняя точка выручки Q4 осталась слегка ниже консенсуса.
Читать далее: Обзор доходов Adobe (ADBE) Q3 FY2026: Превышение выручки $6,76 млрд приводит к росту цены на 1,37%
|
Финансовый показатель |
Прогноз / Консенсус |
Отчетность / Фактический результат |
Сюрприз |
|
Выручка Q3 FY2026 |
$6,69 млрд консенсус FactSet |
$6,76 млрд |
Превышение. $70 млн выше консенсуса и рост на 13% г/г. |
|
Q3 не-GAAP разводненный EPS |
$6,08 консенсус FactSet |
$6,13 |
Превышение. $0,05 выше консенсуса и рост на 15% г/г. |
|
Q3 GAAP разводненный EPS |
$4,18 год назад |
$4,62 |
Улучшение. Увеличился на 11% г/г. |
|
Общий конечный ARR |
— |
$27,50 млрд |
Расширение. ARR с приоритетом ИИ выросла более чем на 150% г/г. |
|
Q3 операционный денежный поток |
$2,20 млрд год назад |
$2,52 млрд |
Рекорд. Увеличился примерно на 15% г/г. |
|
Q3 выручка от подписок |
$5,79 млрд год назад |
$6,58 млрд |
Рост. Увеличилась примерно на 14% г/г. |
|
Прогноз выручки Q4 FY2026 |
$6,84 млрд консенсус |
$6,80–$6,85 млрд |
Смешанный. Средняя точка $6,825 млрд была слегка ниже консенсуса. |
|
Прогноз выручки FY2026 |
Предыдущий $26,40–$26,50 млрд |
$26,576–$26,626 млрд |
Повышен. Средняя точка увеличилась примерно на $153 млн. |
|
Прогноз не-GAAP EPS FY2026 |
Предыдущий $24,20–$24,30 |
$24,45–$24,50 |
Повышен. Средняя точка увеличилась на $0,225. |
- Выручка в размере 6,76 млрд долларов превысила консенсус на 70 млн долларов: Продажи выросли на 13% с 5,99 млрд долларов год назад, показывая, что основные подписки продолжают расти, несмотря на опасения по поводу разрушения ИИ. Результат поддерживает более сильную базу доходов и прибыли.
- Не-GAAP EPS в размере 6,13 доллара превысил на 0,05 доллара и вырос на 15%: Операционная прибыль достигла 2,97 млрд долларов, позволив прибыли расти быстрее выручки. Это показывает, что Adobe по-прежнему генерирует операционный рычаг.
- Выручка от подписок в размере 6,58 млрд долларов выросла примерно на 14%: Подписки обеспечили более 97% от общей выручки. Поэтому продления и конверсия платных пользователей остаются более важными, чем продажи продуктов.
- Операционный денежный поток достиг рекордных 2,52 млрд долларов: Adobe использовала 2,23 млрд долларов для выкупа 9,5 млн акций. Сильная генерация денежных средств поддерживает выкупы и улучшает рычаг прибыли на акцию.
- Цели FY2026 повысились, несмотря на смешанный прогноз выручки Q4: Выручка теперь нацелена на 26,576-26,626 млрд долларов, а не-GAAP EPS на 24,45-24,50 доллара. Средняя точка выручки Q4 в 6,825 млрд долларов оставалась слегка ниже консенсуса.
Инвестиционный прогноз Adobe (ADBE) на 2026: Бычий сценарий $350 против Медвежьего сценария $190
Прогноз на 2026 зависит от того, сможет ли операционное свидетельство оправдать оценку, подразумеваемую текущей ценой акции. Следующие диапазоны являются редакционными сценариями BingX Academy, а не прогнозами Уолл-стрит.
Бычий сценарий: Сильное внедрение ИИ толкает ADBE к $350
Бычий сценарий предполагает, что функции Firefly, Express и Acrobat AI конвертируют больше из 1 миллиарда ежемесячных пользователей Adobe в платные планы. Рост ARR с приоритетом ИИ остается выше 150%, выручка от подписок остается в двузначном росте, а входящий CEO предоставляет четкий план для более сильного чистого нового ARR.
Движение к $350 потребует выручки Q4 ближе к верхнему концу $6,80-$6,85 млрд, более быстрой платной конверсии и операционной маржи около 44%. Более высокие оценки ARR усилили бы аргумент.
Базовый сценарий: Стабильный рост подписок удерживает ADBE между $260 и $310
Базовый сценарий предполагает, что Creative Cloud, Acrobat и Experience Cloud сохраняют свои установленные базы, в то время как freemium ИИ расширяет охват быстрее, чем платный ARR. Выручка продолжает расти с низкой двузначной скоростью, в то время как выкупы поддерживают EPS.
В этом сценарии ADBE может торговаться в основном между $260 и $310. Выручка FY2026 в пределах прогнозов, рост ARR с приоритетом ИИ выше 100% и стабильный денежный поток поддержали бы диапазон. Промах выручки Q4 или более слабая платная конверсия ограничили бы верхний конец.
Медвежий сценарий: Более медленный рост тянет ADBE к $190
Медвежий сценарий предполагает, что конкуренты ИИ захватывают больше креативных рабочих процессов, в то время как Adobe тратит больше на защиту своей пользовательской базы. Пользователи freemium конвертируются медленнее, ценовая власть ослабевает, а изменения в руководстве задерживают продуктовые или продажные решения.
Движение к $190 стало бы более вероятным, если рост выручки упадет ниже 10%, ARR с приоритетом ИИ резко замедлится или прогнозы FY2027 разочаруют. Более низкие оценки прибыли и более слабый оценочный мультипликатор добавили бы дальнейшее давление.
Прогнозы цены акций ADBE на 2026 от аналитиков Уолл-стрит
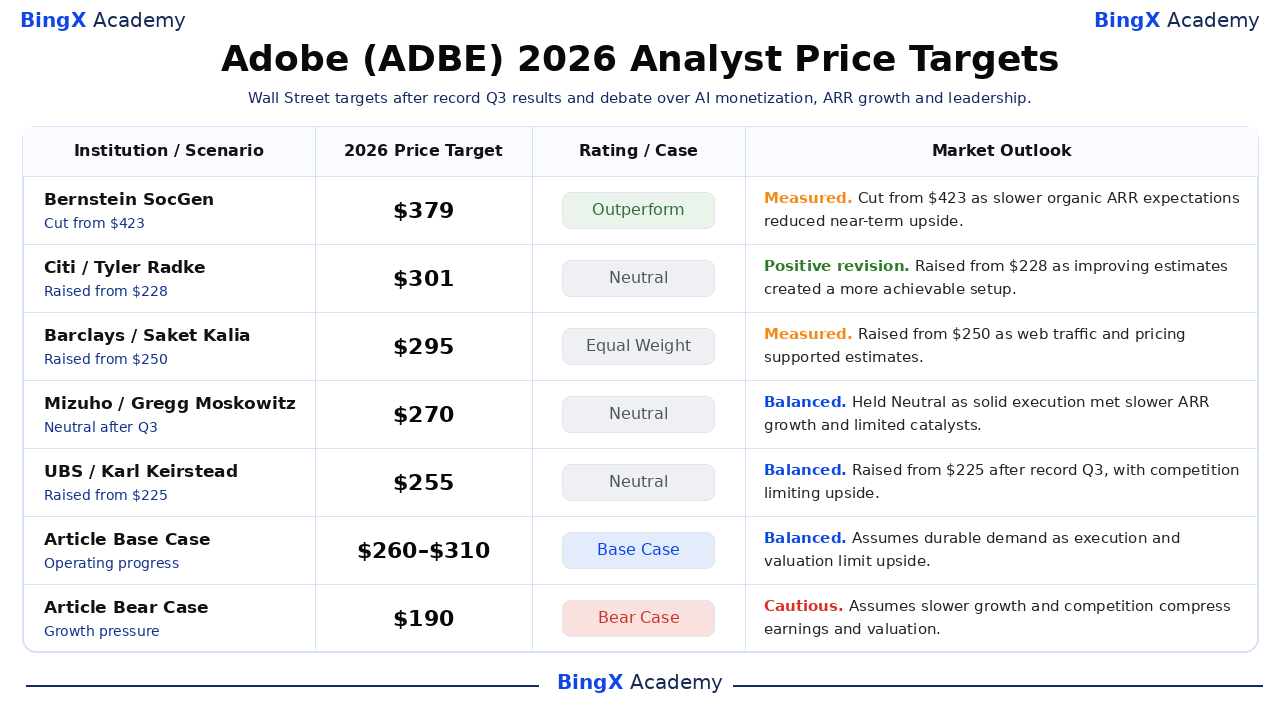
Эти пять датированных действий отсортированы от самого высокого к самому низкому и показывают, как аналитики взвешивают рост, конкуренцию, маржу и оценку. Это сторонние ориентиры, а не обещания цен. Финальные строки Базового и Медвежьего являются редакционными сценариями BingX Academy.
|
Институт / Сценарий |
Ценовая цель на 2026 |
Рейтинг / Случай |
Рыночный прогноз |
|
Bernstein SocGen / Марк Мёрдлер |
$379 |
Опережение рынка |
Осторожный. 12 июня: снижение с $423, поскольку фирма сохранила позитивный долгосрочный взгляд после Q2, хотя более медленные ожидания органического ARR снизили аргумент оценки. |
|
Citi / Тайлер Радке |
$301 |
Нейтральная |
Позитивная ревизия. 1 сентября: повышение с $228, поскольку фирма повысила свою цель перед Q3, так как улучшающиеся оценки создали более достижимую установку, сохранив нейтральный рейтинг. |
|
Barclays / Сакет Калиа |
$295 |
Равный вес |
Осторожный. 3 сентября: повышение с $250, поскольку сильный веб-трафик и ценообразование поддержали оценки, хотя ограниченная польза от ценообразования Q4 сохранила рейтинг сбалансированным. |
|
Mizuho / Грегг Московиц |
$270 |
Нейтральная |
Сбалансированный. 11 сентября: поддержан, поскольку исполнение Q3 оставалось солидным, в то время как более медленный рост ARR и ограниченные краткосрочные катализаторы ограничили аргумент переоценки. |
|
UBS / Карл Кейрстед |
$255 |
Нейтральная |
Сбалансированный. 11 сентября: повышение с $225, поскольку цель увеличилась после рекордных результатов Q3, хотя конкурентные и ценовые опасения сохранили рейтинг на Нейтральном. |
|
Базовый сценарий статьи |
$260–$310 |
Базовый сценарий |
Сбалансированный. Предполагает устойчивый спрос, поскольку исполнение и оценка ограничивают рост. |
|
Медвежий сценарий статьи |
$190 |
Медвежий сценарий |
Осторожный. Предполагает, что более медленный рост и конкуренция сжимают прибыль и оценку. |
Как торговать акциями Adobe (ADBE) на BingX
Торгуйте прогнозами Adobe по монетизации ИИ, росту подписок и переходу руководства, используя BingX TradFi и BingX AI инструменты. Поскольку ADBE может резко реагировать на доходы, прогнозы и обновления продуктов, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
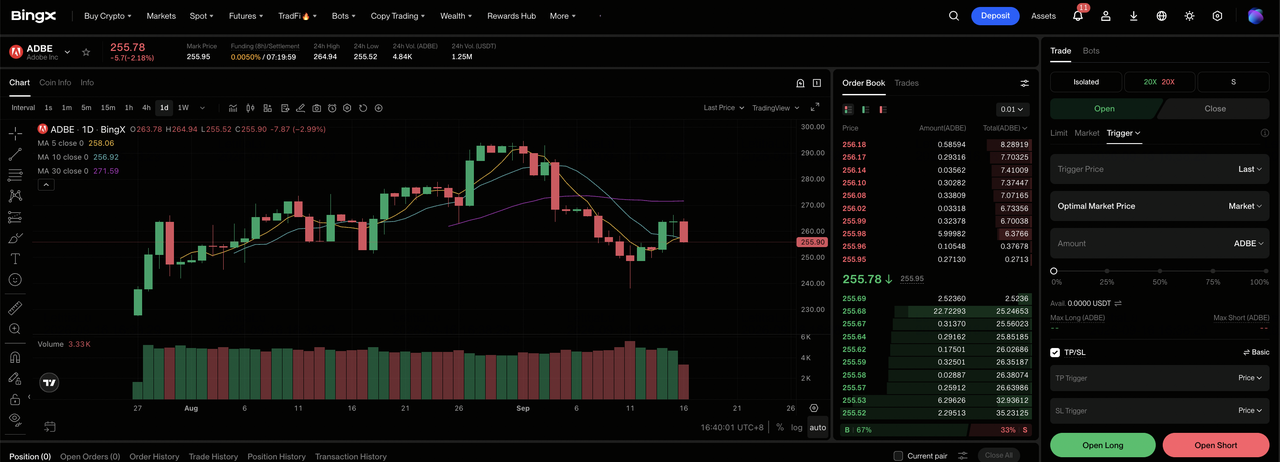
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели биржи BingX.
Шаг 2: Выберите Adobe (ADBE). Найдите и выберите контракт бессрочных фьючерсов ADBE-USDT.
Шаг 3: Выберите свое направление. Выберите Открыть лонг, если рост и маржи поддерживают Бычий сценарий. Выберите Открыть шорт, если конкуренция или исполнение ослабляют ожидаемую экономику на акцию.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или Кросс-маржу в зависимости от вашей толерантности к риску. Волатильность акции в 2026 году показывает, почему важны консервативное кредитное плечо и четкое определение размера позиции.
Шаг 5: Выполните строгие протоколы риска. Установите уровни Тейк-профита и Стоп-лосса (TP/SL) до или сразу после входа в сделку. ADBE может быстро реагировать на результаты, прогнозы, ревизии аналитиков и отраслевые новости.
Топ-5 рисков, на которые стоит обратить внимание инвесторам Adobe в 2026
Прогноз Adobe зависит от спроса, монетизации ИИ, исполнения и оценки. Эти риски могут повлиять на прибыль, денежный поток и мультипликатор, присваиваемый акции.
- Конкуренция ИИ может замедлить платный рост: У Adobe более 1 миллиарда ежемесячных пользователей, но инструменты с более низкой стоимостью могут ослабить конверсию и замедлить рост с базы ARR в $27,50 млрд. Это окажет давление на ожидания выручки и оценку.
- Рост freemium может опережать монетизацию: У Adobe более 100 миллионов пользователей freemium-креатива. Если затраты на инфраструктуру и поддержку растут быстрее платной конверсии, маржи и свободный денежный поток могут ослабнуть.
- Изменения в руководстве могут замедлить исполнение: Анил Чакраварти становится CEO 1 декабря после долгого пребывания Шантану Нараянена, в то время как роль CFO также изменилась. Стратегические задержки могут снизить уверенность в целях роста FY2027.
- Более медленный рост ARR может сжать оценку: Выручка от подписок представляет более 97% от общих продаж. Даже умеренное давление на продления или ценообразование может ослабить видимость выручки и мультипликатор прибыли.
- Выкупы не могут полностью компенсировать более медленный рост: Adobe потратила $2,23 млрд на выкуп 9,5 млн акций в Q3. Если выручка замедлится, более низкое количество акций может быть недостаточным для компенсации сжатия мультипликатора.
Заключительные мысли: стоит ли инвестировать в Adobe в 2026?
Adobe остается высокоприбыльной подписной франшизой с ARR в $27,50 млрд, квартальным операционным денежным потоком в $2,52 млрд и более чем 1 миллиардом ежемесячных пользователей. Эти цифры обеспечивают сильную базу, хотя акции по-прежнему нуждаются в доказательствах того, что охват ИИ может восстановить устойчивый платный рост. Выручка Q4 и платная конверсия должны показать, создает ли стратегия freemium устойчивую ценность.
Бычий сценарий поддерживает $350, если рост переводится в более сильную прибыль на акцию. Медвежий сценарий указывает на $190, если конкуренция, маржа или давление исполнения ослабляют оценки. Консервативные трейдеры могут подождать следующих обновлений выручки, регулярного роста и маржи перед увеличением экспозиции. Это свидетельство предлагает более четкую основу для выбора между двумя сценариями и контроля размера позиции.
Напоминание о риске: Торговля и инвестирование в акции, такие как ADBE, связаны с высоким риском потери капитала. Промахи по доходам, изменения прогнозов, конкуренция, сдвиги оценки и кредитная торговля могут привести к быстрым потерям. Проводите независимые исследования перед распределением капитала.
Дополнительное чтение
- Прогноз цены AppLovin (APP) на 2026: может ли рост AXON подтолкнуть APP к $600?
- Прогноз цены Figma (FIG) на 2026: Стартовая площадка ИИ за $36,00 или переоцененная ловушка после IPO?
- Прогноз цены CrowdStrike (CRWD) на 2026: могут ли безопасность ИИ и Falcon Flex подтолкнуть CRWD к $280?
- Прогноз акций Microsoft (MSFT) на 2026: могут ли Azure AI и рост Copilot привести акции MSFT к $550+?
- Прогноз цены акций Cisco (CSCO) на 2026: могут ли рост ИИ и Splunk вернуть CSCO к $90?
