

A Autodesk (ADSK) é uma empresa de software por assinatura que atende arquitetos, engenheiros, construtores, fabricantes e criadores de mídia através de produtos como AutoCAD, Revit, Fusion, Forma e Maya. Arquitetura, engenharia, construção e operações permanecem como o maior motor de receita, enquanto manufatura, colaboração em nuvem, software de operações e IA estão se tornando mais importantes para o crescimento de longo prazo. Essa amplitude cria vários caminhos para expansão, mas também deixa a ADSK sensível aos ciclos de construção, competição de software e execução de aquisições.
Seu último trimestre mostrou demanda durável ao lado de uma configuração futura mais complicada. A receita do Q2 FY2027 da Autodesk atingiu $2,046 bilhões, alta de 16% ano a ano, EPS não-GAAP subiu $0,68 para $3,30 e o fluxo de caixa livre aumentou 24% para $561 milhões. A administração elevou a orientação de crescimento de receita anual para cerca de 16%, embora o ponto médio de $3,065 da orientação de EPS não-GAAP do Q3 permaneceu cerca de $0,08 abaixo do consenso à medida que os custos da MaintainX entraram nas perspectivas.
A previsão das ações da ADSK para 2026 agora se centra em duas visões concorrentes:
- O caso da plataforma conectada e adoção de IA: Autodesk AI, Forma, Fusion e fluxos de trabalho de construção poderiam conectar mais dados de design, fabricação e operação, enquanto a aquisição de $3,6 bilhões da MaintainX estende a plataforma para manutenção de ativos e suporta uma maior oportunidade de receita recorrente.
- O caso da integração e execução: A diluição da MaintainX, crescimento mais suave dos faturamentos e orientação de EPS de curto prazo mais baixa poderiam atrasar a alavancagem operacional, enquanto ferramentas de design de IA mais rápidas desafiam preços e engajamento do usuário em produtos estabelecidos.
Este guia detalha a previsão das ações da ADSK, cenários de preços para 2026, principais riscos e perspectivas dos analistas, baseando-se no comunicado de resultados do Q2 FY2027 de 27 de agosto de 2026 da Autodesk, arquivamento trimestral e dados de mercado até 23 de setembro, além de como negociar futuros de ações da ADSK na BingX TradFi com garantia em USDT.
5 Principais Coisas que Investidores da Autodesk Devem Saber em Setembro de 2026
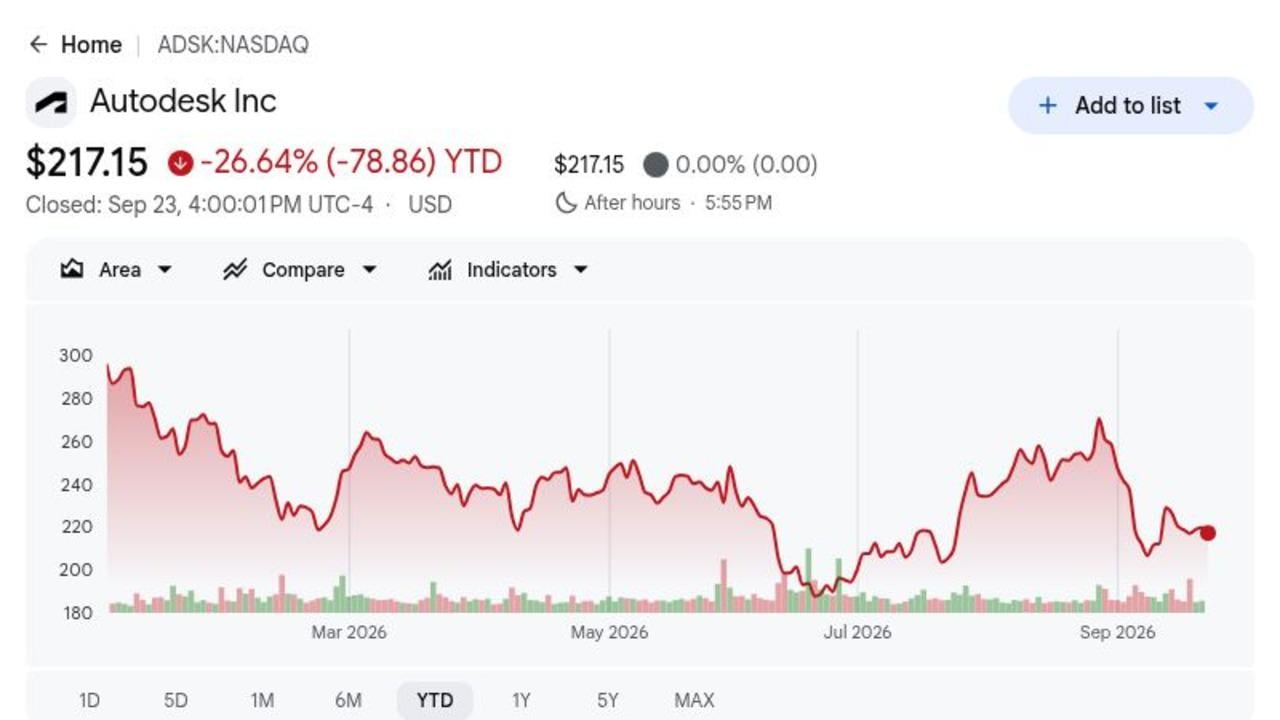
- ADSK fechou em $217,15 e estava em baixa de 26,64% em 2026: O fechamento de 23 de setembro permaneceu cerca de 33% abaixo da máxima de 52 semanas de $326,35, apesar de superar as estimativas trimestrais. A lacuna mostra que os investidores ainda querem provas mais claras de que investimento em IA e gastos com aquisições podem se traduzir em ganhos mais fortes por ação.
- A receita do Q2 atingiu $2,046 bilhões, alta de 16%: A receita superou o consenso de aproximadamente $2,01 bilhões em cerca de $36 milhões, enquanto a receita de assinatura aumentou para $1,952 bilhões de $1,667 bilhões. A base recorrente permanece saudável, embora a avaliação agora dependa de se o crescimento de meio dos adolescentes pode continuar.
- A receita AECO subiu 17% para $1,029 bilhões: A maior família de produtos da Autodesk gerou mais da metade da receita trimestral, enquanto o RPO atual aumentou 12% para $5,245 bilhões. A demanda de construção e infraestrutura suporta visibilidade, embora o crescimento total do RPO de 2% tenha sido mais suave à medida que a Autodesk reduziu descontos plurianuais.
- A orientação de receita FY2027 aumentou para $8,295 bilhões a $8,345 bilhões: A faixa implica aproximadamente 16% de crescimento e inclui MaintainX, enquanto o EPS não-GAAP é esperado em $12,52 a $12,60. A demanda mais forte suporta as perspectivas de vendas mais altas, mas os custos de aquisição tornam o caminho dos ganhos menos direto.
- O acordo de $3,6 bilhões da MaintainX expande a Autodesk para operações: A MaintainX traz uma base estimada de ARR de $135 milhões crescendo mais de 50%, mas a Autodesk também estreitou a orientação de fluxo de caixa livre para $2,725 bilhões a $2,750 bilhões e incluiu cerca de $45 milhões de custos de transação. A qualidade da integração determinará se o acordo cria valor significativo por ação.
O Que É a Autodesk (ADSK)?
A Autodesk é uma empresa global de software de design e fabricação cujos produtos suportam o ciclo de vida completo de edifícios, infraestrutura, produtos manufaturados e conteúdo digital. O AutoCAD fornece design auxiliado por computador geral, Revit suporta modelagem de informações de construção, Fusion combina design de produto e fabricação, e Maya e 3ds Max servem mídia e entretenimento. A maior parte da receita vem de assinaturas, então renovações, expansão de assentos, uso e preços são os principais impulsionadores econômicos. A empresa também vende colaboração em nuvem e fluxos de trabalho de construção que conectam equipes de design de escritório com execução de campo.
A direção de longo prazo da Autodesk é convergir dados de design, fabricação e operação através das nuvens industriais Forma, Fusion e Flow, com Autodesk AI adicionando assistentes, automação e inteligência de projetos. Autodesk Construction Cloud conecta arquitetos, empreiteiros e proprietários, enquanto parcerias com principais ecossistemas de nuvem e hardware suportam troca de dados e fluxos de trabalho intensivos em computação. A aquisição planejada de $3,6 bilhões da MaintainX estende essa estratégia para manutenção e operações de linha de frente, conectando ativos após construção ou fabricação. A administração espera que esta plataforma mais ampla aprofunde os relacionamentos com clientes, embora integração e monetização disciplinada permaneçam essenciais.
Leia Mais: Previsão de Preço da Adobe (ADBE) 2026: Pode a Monetização de IA Empurrar ADBE Rumo a $350?
Resumo dos Resultados Q2 FY2027 da Autodesk (ADSK): Crescimento de Receita e Margem Fortalecem as Perspectivas FY2027
A Autodesk entregou receita do Q2 de $2,046 bilhões versus $2,01 bilhões esperados, EPS não-GAAP de $3,30 versus $3,12 esperados, lucro líquido GAAP de $492 milhões e fluxo de caixa livre de $561 milhões. A receita AECO cresceu 17% para $1,029 bilhões e o RPO atual aumentou 12% para $5,245 bilhões. A administração elevou a receita FY2027 para $8,295 bilhões a $8,345 bilhões, embora o ponto médio de EPS do Q3 de $3,065 ficou atrás do consenso e destacou a diluição da MaintainX.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 FY2027 |
Consenso $2,01B |
$2,046B |
Superou. Cerca de $36M acima do consenso e alta de 16% ano a ano. |
|
EPS diluído não-GAAP Q2 |
Consenso $3,12 |
$3,30 |
Superou. $0,18 acima do consenso e alta de $0,68 ano a ano. |
|
EPS diluído GAAP Q2 |
$1,46 um ano antes |
$2,33 |
Melhorou. Aumentou $0,87 ano a ano. |
|
Lucro líquido GAAP Q2 |
$313M um ano antes |
$492M |
Melhorou. Aumentou 57% ano a ano. |
|
Faturamentos Q2 |
— |
$1,854B |
Cresceu. Aumentou 10% ano a ano. |
|
Receita AECO Q2 |
— |
$1,029B |
Cresceu. Aumentou 17% ano a ano e 15% em moeda constante. |
|
RPO atual Q2 |
— |
$5,245B |
Expandiu. Aumentou 12% ano a ano. |
|
Margem operacional não-GAAP Q2 |
39% um ano antes |
41% |
Expandiu. Melhorou 2 pontos percentuais ano a ano. |
|
Fluxo de caixa livre Q2 |
$452M um ano antes |
$561M |
Cresceu. Aumentou 24% ano a ano. |
|
Perspectiva de receita Q3 FY2027 |
Consenso $2,08B |
2,125B–2,140B |
Acima. O ponto médio de $2,133B excedeu o consenso em cerca de $53M. |
|
Perspectiva EPS não-GAAP Q3 |
Consenso $3,14 |
3,04–3,09 |
Abaixo. O ponto médio de $3,065 ficou atrás do consenso em cerca de $0,08. |
|
Perspectiva de receita FY2027 |
Perspectiva de crescimento anterior de 15% |
8,295B–8,345B |
Elevou. A nova faixa implica cerca de 16% de crescimento. |
|
Perspectiva de fluxo de caixa livre FY2027 |
Faixa anterior acima do novo ponto médio |
2,725B–2,750B |
Estreitou. Inclui cerca de $45M de despesas de transação da MaintainX. |
- Receita de $2,046 bilhões superou o consenso em cerca de $36 milhões: As vendas cresceram 16% ano a ano versus 14% em moeda constante, enquanto a receita de assinatura atingiu $1,952 bilhões. O resultado mostra que renovações e adoção em nuvem continuam a suportar crescimento durável.
- EPS não-GAAP de $3,30 superou o consenso em $0,18: EPS GAAP aumentou para $2,33 de $1,46, enquanto o lucro líquido subiu 57% para $492 milhões. O lucro cresceu mais rápido que a receita à medida que alavancagem operacional e menores custos de reestruturação melhoraram a conversão de ganhos.
- A receita AECO atingiu $1,029 bilhões e cresceu 17%: A receita Make subiu 26% para $244 milhões, enquanto AutoCAD aumentou 14% para $500 milhões. O crescimento em grandes grupos de produtos reduz a dependência de uma única aplicação e suporta a estratégia de plataforma mais ampla da Autodesk.
- O fluxo de caixa livre subiu 24% para $561 milhões: O caixa de operações atingiu $575 milhões, enquanto a margem operacional não-GAAP expandiu dois pontos para 41%. A melhoria mostra economia subjacente mais forte, embora a perspectiva anual de fluxo de caixa livre de $2,725 bilhões a $2,750 bilhões inclua financiamento da MaintainX e custos de transação.
- A orientação de receita FY2027 aumentou, mas a orientação de EPS do Q3 perdeu por cerca de $0,08: A receita anual agora visa $8,295 bilhões a $8,345 bilhões, enquanto o EPS não-GAAP do Q3 de $3,04 a $3,09 permanece abaixo do consenso de $3,14. A questão chave é se o crescimento mais forte das vendas pode compensar a diluição de aquisição de curto prazo.
Perspectiva de Investimento da Autodesk (ADSK) 2026: Caso Otimista $350 vs. Caso Pessimista $185
A perspectiva 2026 da Autodesk depende de se o crescimento constante de assinaturas, ferramentas de IA e a aquisição da MaintainX podem se traduzir em margens mais fortes e fluxo de caixa livre. O lado positivo vem da adoção mais profunda em design, construção e operações, enquanto custos de integração, gastos de projeto mais lentos e competição de software permanecem os principais riscos.
O Caso Otimista: Maior Demanda de IA e Construção Empurra ADSK Rumo a $350
O Caso Otimista assume que a Autodesk sustenta crescimento de receita próximo às perspectivas de 16% do FY2027 à medida que Forma, Fusion, Construction Cloud e Autodesk AI suportam mais fluxos de trabalho. MaintainX adiciona uma camada de operações, enquanto crescimento AECO acima de 15% e crescimento de RPO atual próximo a 12% preservam visibilidade futura.
Um movimento rumo a $350 exigiria receita próxima ao topo da faixa de $8,295 bilhões a $8,345 bilhões, integração bem-sucedida da MaintainX e alavancagem operacional renovada após custos de transação. Margem não-GAAP mantendo-se próxima a 39% para o ano, seguida de melhoria, fortaleceria o caso.
O Caso Base: Crescimento Constante de Assinatura Mantém ADSK Entre $260 e $310
O Caso Base assume que assinaturas AutoCAD, Revit, Fusion e construção permanecem resilientes enquanto a adoção de IA se desenvolve gradualmente. A receita continua crescendo nos baixos a médios adolescentes, mas o crescimento total do RPO próximo a 2%, menor descontos plurianuais e despesas da MaintainX limitam uma reavaliação mais rápida.
ADSK poderia negociar principalmente entre $260 e $310 sob essas condições. Receita do Q3 dentro de $2,125 bilhões a $2,140 bilhões, crescimento de RPO atual próximo a 12% e fluxo de caixa livre anual acima de $2,725 bilhões suportariam a faixa. Faturamentos mais lentos ou pressão adicional de margem enfraqueceriam a extremidade superior.
O Caso Pessimista: Gastos Mais Lentos de Clientes e Custos Mais Altos Puxam ADSK Rumo a $185
O Caso Pessimista assume que clientes atrasam projetos, competidores nativos de IA pressionam preços e custos de integração da MaintainX duram mais que o esperado. O crescimento de faturamentos cai abaixo da taxa do Q2 de 10%, RPO atual desacelera e margem operacional falha em se recuperar à medida que gastos com vendas e desenvolvimento sobem.
Um movimento rumo a $185 se tornaria mais provável se a receita trimestral perder orientação, fluxo de caixa livre cair abaixo do piso anual de $2,725 bilhões ou administração baixar EPS FY2027 abaixo de $12,52. Estimativas mais fracas combinadas com avaliação de software mais baixa adicionariam pressão adicional.
Previsões de Preço das Ações ADSK para 2026 Por Analistas de Wall Street
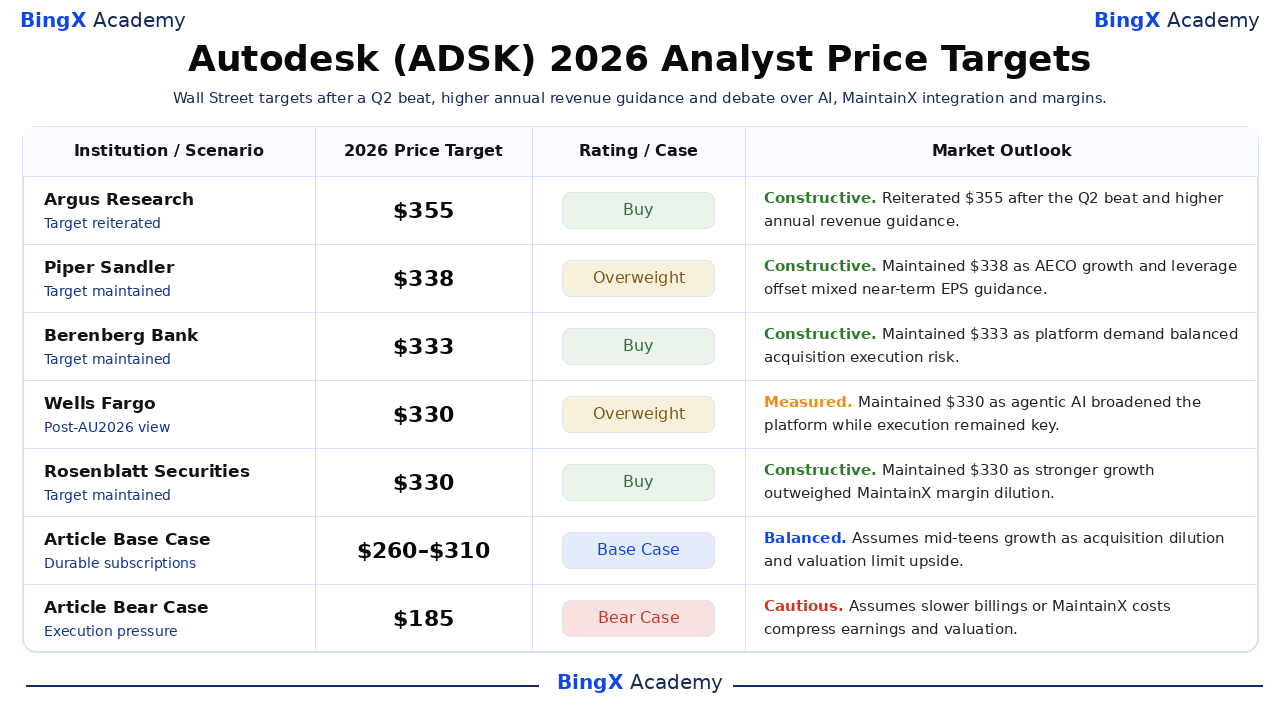
Essas cinco ações de analistas datadas estão ordenadas do maior para o menor. Sua dispersão reflete diferentes visões sobre crescimento recorrente, IA, integração da MaintainX e avaliação em vez de um único resultado prometido. As linhas finais Base e Pessimista são cenários editoriais da BingX Academy.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Argus Research |
$355 |
Compra |
Construtivo. 1º de setembro: reiterado após a superação do Q2 à medida que crescimento recorrente e orientação de receita anual mais alta suportaram a visão. |
|
Piper Sandler / Clarke Jeffries |
$338 |
Sobrepeso |
Construtivo. 28 de agosto: mantido à medida que crescimento AECO e alavancagem equilibraram orientação mista de EPS de curto prazo. |
|
Berenberg Bank / Nay Soe Naing |
$333 |
Compra |
Construtivo. 1º de setembro: mantido à medida que demanda de plataforma equilibrou risco de execução de aquisição. |
|
Wells Fargo / Michael Turrin |
$330 |
Sobrepeso |
Medido. 18 de setembro: mantido após Autodesk University à medida que IA agêntica ampliou a plataforma enquanto execução permaneceu chave. |
|
Rosenblatt Securities / Blair Abernethy |
$330 |
Compra |
Construtivo. 28 de agosto: mantido à medida que crescimento mais forte superou diluição de margem da MaintainX. |
|
Caso Base do Artigo |
260–310 |
Caso Base |
Equilibrado. Assume crescimento de meio dos adolescentes à medida que diluição de aquisição e avaliação limitam lado positivo. |
|
Caso Pessimista do Artigo |
$185 |
Caso Pessimista |
Cauteloso. Assume faturamentos mais lentos ou custos da MaintainX comprimem ganhos e avaliação. |
Como Negociar Ações da Autodesk (ADSK) na BingX
Negocie as perspectivas de crescimento de assinatura, nuvem industrial, IA e integração da MaintainX da Autodesk usando BingX TradFi e ferramentas BingX AI. Porque ADSK pode reagir drasticamente a resultados, orientação, atualizações de aquisição e avaliações do setor de software, traders devem definir tanto o catalisador quanto limites de risco antes de entrar em uma posição.
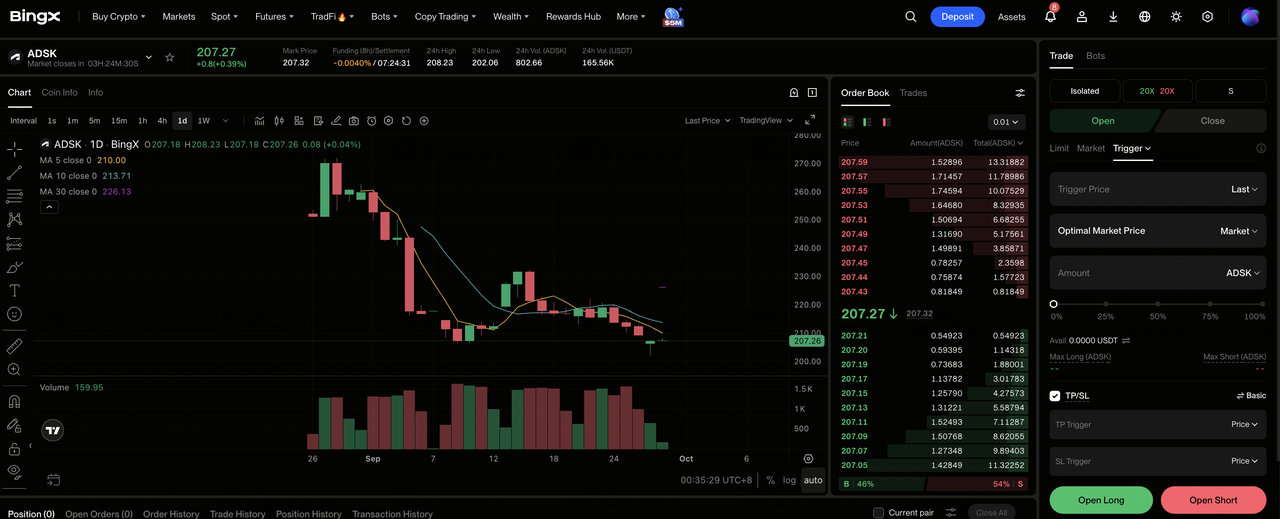
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Autodesk (ADSK). Procure e selecione o contrato de futuros perpétuos ADSK-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se você espera que adoção de IA, demanda de nuvem industrial e integração da MaintainX sustentem crescimento de meio dos adolescentes. Selecione Abrir Short se você espera que faturamentos mais lentos, diluição de margem ou competição de software enfraqueçam os ganhos.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada com base na sua tolerância ao risco. O declínio de 26,64% no acumulado do ano até 23 de setembro mostra por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos rigorosos de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. ADSK pode reagir rapidamente a resultados, orientação, revisões de analistas, anúncios de produtos de IA e atualizações de integração da MaintainX.
5 Principais Riscos a Observar para Investidores da Autodesk em 2026
A perspectiva da Autodesk depende de demanda recorrente, execução de plataforma, disciplina de aquisição e avaliação. Cada risco abaixo poderia enfraquecer o fluxo de caixa futuro ou reduzir o múltiplo que investidores estão dispostos a pagar.
- A integração da MaintainX pode diluir retornos de curto prazo: A Autodesk está pagando $3,6 bilhões por um negócio com cerca de $135 milhões de receita recorrente anualizada. Vendas cruzadas mais lentas, custos de retenção mais altos ou despesas de transação acima dos $45 milhões divulgados poderiam reduzir o fluxo de caixa livre por ação.
- A competição de IA pode pressionar preços e crescimento de assentos: Autodesk AI pode aprofundar fluxos de trabalho, mas ferramentas de design de menor custo podem reduzir expansão de assentos ou fazer clientes questionarem assinaturas premium. Mesmo fraqueza modesta de renovação importaria porque receita de assinatura contribuiu com $1,952 bilhões das vendas do Q2.
- Faturamentos podem ficar atrás da receita reportada: Faturamentos do Q2 cresceram 10%, abaixo da taxa de crescimento de receita de 16%, enquanto RPO total aumentou apenas 2%. Se RPO atual também desacelerar de 12%, visibilidade de receita futura poderia enfraquecer antes que vendas reportadas mostrem a mesma pressão.
- Ciclos de construção e manufatura podem desacelerar demanda: AECO gerou $1,029 bilhões e manufatura contribuiu com $385 milhões no Q2. Custos de financiamento mais altos, projetos atrasados ou investimento de fábrica mais fraco poderiam reduzir novas assinaturas e demanda de expansão.
- Avaliação permanece sensível à execução: O preço de referência de $217,15 já reflete um grande declínio, mas ainda assume crescimento de meio dos adolescentes e margens fortes. Receita abaixo do piso anual de $8,295 bilhões ou EPS abaixo de $12,52 poderia pressionar tanto estimativas de ganhos quanto múltiplo de avaliação.
Considerações Finais: Você Deveria Investir na Autodesk em 2026?
A franquia principal da Autodesk permanece durável: receita do Q2 cresceu 16% para $2,046 bilhões, receita AECO subiu 17%, RPO atual aumentou 12% e fluxo de caixa livre atingiu $561 milhões. A empresa também tem uma estratégia credível de longo prazo conectando dados de design, construção, manufatura e operações. A questão aberta é se a aquisição de $3,6 bilhões da MaintainX e investimento expansivo em IA melhoram a economia por ação rapidamente o suficiente.
O Caso Otimista atinge $350 se receita anual aterrissar próxima ao topo da orientação, vendas cruzadas da MaintainX se desenvolverem e margens retomarem expansão. O Caso Pessimista aponta para $185 se faturamentos desacelerarem, custos de integração persistirem ou competição de IA enfraquecer economia de renovação. Traders conservadores podem esperar por receita do Q3, faturamentos, RPO atual e orientação de fluxo de caixa livre para confirmar qual caminho está tomando forma.
Lembrete de Risco: Negociar e investir em ações como ADSK envolve alto risco de perda de capital. Execução de aquisição, competição de software, gastos cíclicos de clientes, mudanças de avaliação e negociação alavancada podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Previsão de Preço da Adobe (ADBE) 2026: Pode a Monetização de IA Empurrar ADBE Rumo a $350?
- Previsão de Preço das Ações da Palantir (PLTR) 2026: Pode o Crescimento Comercial Americano de 149% Empurrar PLTR Rumo a $255?
- Previsão de Preço da IBM (IBM) 2026: Pode o Crescimento de Software e Quantum Empurrar IBM Rumo a $350?
- Previsão de Preço da Figma (FIG) 2026: Pode a Monetização de IA Empurrar FIG Rumo a $45?
- Previsão de Preço da CrowdStrike (CRWD) 2026: Podem Segurança de IA e Falcon Flex Empurrar CRWD Rumo a $280?
