
A Plug Power (PLUG) constrói sistemas de células de combustível de hidrogênio, eletrolisadores, plantas de hidrogênio e infraestrutura de abastecimento relacionada. O manuseio de materiais continua sendo seu maior mercado estabelecido, enquanto serviços, combustível de hidrogênio e grandes projetos de eletrolisadores visam criar receita recorrente e ampliar a demanda. Este modelo integrado cria várias rotas para crescimento, mas também deixa a PLUG sensível ao timing de projetos, custos de manufatura e financiamento externo.
Os resultados do Q2 2026 da Plug Power mostraram progresso mensurável sem remover o debate sobre o balanço patrimonial. A receita atingiu $178,3 milhões, o prejuízo ajustado diminuiu para $0,07 por ação e a margem bruta melhorou para aproximadamente ponto de equilíbrio, de -31% negativo um ano antes. A administração elevou a orientação de crescimento de receita para 2026 para 15% a 16%, mas o caixa irrestrito de cerca de $162 milhões significa que a conversão de caixa ainda importa.
A previsão das ações PLUG para 2026 agora se concentra em duas visões concorrentes:
- O caso de conversão de margem e backlog: Atualizações de manuseio de materiais, 1.666 implantações trimestrais de GenDrive e novas decisões finais de investimento em eletrolisadores poderiam converter o plano de crescimento de 15% a 16% em EBITDAS positivos no Q4.
- O caso de liquidez e execução: Margens negativas de combustível, cronogramas longos de projetos e cerca de $61 milhões de uso líquido de caixa trimestral poderiam manter o risco de financiamento e diluição à frente da recuperação operacional.
Este guia detalha a previsão das ações PLUG, cenários de preço para 2026, principais riscos e perspectivas dos analistas, baseando-se no comunicado de resultados do Q2 2026 da Plug Power de 10 de agosto, arquivamento trimestral e dados de mercado até 23 de setembro, além de como negociar futuros das ações PLUG na BingX TradFi com garantia USDT.
5 Principais Pontos para Investidores da Plug Power Saberem em Setembro de 2026
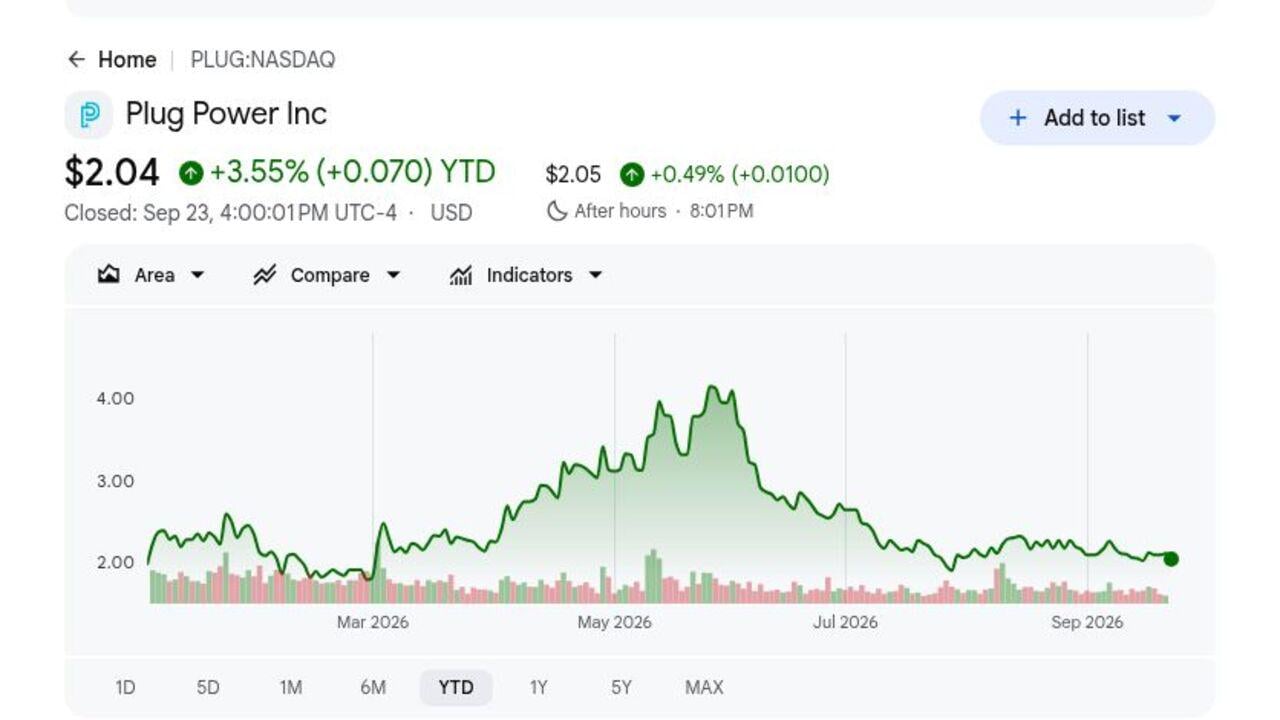
- PLUG fechou em $2,04 e subiu 3,55% em 2026: O ganho modesto mascara uma ampla faixa de 2026 de aproximadamente $1,70 a $4,58. A volatilidade mostra como as expectativas mudam rapidamente em torno da demanda por hidrogênio, financiamento e o caminho da administração para o ponto de equilíbrio operacional.
- A receita do Q2 atingiu $178,3 milhões: O resultado superou o consenso de aproximadamente $168,8 milhões em $9,5 milhões e subiu cerca de 9% sequencialmente. A superação importa porque a conversão do backlog precisa apoiar um negócio que ainda está consumindo caixa e investindo em vários mercados de hidrogênio.
- As implantações de GenDrive subiram 125% para 1.666 unidades: As implantações mais que dobraram de 739 um ano antes. Dois grandes clientes planejam atualizar mais de 20.000 unidades ao longo de três anos, criando potencial demanda por equipamentos, serviços e combustível de hidrogênio se o lançamento mantiver o cronograma.
- A administração elevou a orientação de crescimento de receita para 2026 para 15% a 16%: A faixa anterior era de 13% a 15%, enquanto a administração ainda tem como meta EBITDAS positivos no Q4. A perspectiva se torna mais significativa se o crescimento mais forte for acompanhado por melhor mix e menor queima de caixa.
- A meta de monetização de ativos permanece em $275 milhões: Transações anunciadas após o final do trimestre deveriam gerar $80 milhões de liquidez no curto prazo, com cerca de $47 milhões recebidos até o início de agosto. O progresso reduz a pressão de financiamento imediata, embora fechamentos atrasados possam trazer o risco de diluição de volta ao foco.
O que é a Plug Power (PLUG)?
A Plug Power é uma empresa integrada de tecnologia de hidrogênio que projeta células de combustível de membrana de troca de prótons, sistemas GenDrive para manuseio de materiais, produtos GenSure de energia estacionária e eletrolisadores GenEco. Também desenvolve plantas de produção de hidrogênio, liquefação, armazenamento, transporte e infraestrutura de abastecimento. A receita vem de vendas de equipamentos, contratos de serviço e combustível de hidrogênio fornecido aos sistemas instalados. O modelo visa combinar receita inicial de projetos com demanda recorrente do pós-mercado.
A estratégia de longo prazo é expandir a base instalada de células de combustível enquanto converte grandes projetos de eletrolisadores e melhora a economia em toda a rede de hidrogênio. Amazon, Walmart e Carrefour são clientes nomeados de manuseio de materiais, e dois grandes clientes pretendem atualizar mais de 20.000 unidades GenDrive ao longo de três anos. A Plug também está avançando projetos com Carlton Power, Hy2gen, Orica, Galp, Iberdrola e BP, dando à empresa exposição ao hidrogênio industrial além de frotas de depósito.
Visão Geral dos Resultados Q2 2026 da Plug Power (PLUG): Superação de Receita e Melhoria de Margem Apoiam a Recuperação
A Plug reportou $178,3 milhões de receita no Q2 versus aproximadamente $168,8 milhões esperados, prejuízo ajustado de $0,07 por ação versus prejuízo de $0,10 esperado, e margem bruta próxima ao ponto de equilíbrio versus -31% negativo um ano antes. As despesas operacionais caíram cerca de 50% para $62 milhões, o uso líquido de caixa declinou 58% sequencialmente para $61 milhões, e a orientação de crescimento de receita para 2026 aumentou para 15% a 16%, deixando a liquidez como o principal trade-off.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 2026 |
$168,8M consenso |
$178,3M |
Superação. $9,5M acima do consenso e alta de cerca de 9% sequencialmente. |
|
EPS ajustado Q2 |
Prejuízo de $0,10 |
Prejuízo de $0,07 |
Superação. O prejuízo foi $0,03 menor que o consenso e $0,11 menor ano a ano. |
|
EPS GAAP Q2 |
Prejuízo de $0,17 |
Prejuízo de $0,14 |
Superação. Melhorou de prejuízo de $0,20 no Q2 2025. |
|
Margem bruta Q2 |
Melhoria esperada |
Aproximadamente ponto de equilíbrio |
Melhorou. Subiu de -31% negativo ano a ano e -13% negativo no Q1. |
|
Despesas operacionais |
Disciplina de custos |
Cerca de $62M |
Melhorou. Declinou cerca de 50% ano a ano. |
|
Uso líquido de caixa |
Menor queima |
Cerca de $61M |
Melhorou. Caiu cerca de 58% sequencialmente. |
|
Caixa irrestrito |
Não aplicável |
Cerca de $162M |
Medido. A liquidez ainda depende de monetização e financiamento. |
|
Crescimento de receita 2026 |
Anterior 13% a 15% |
15% a 16% |
Elevado. Backlog mais forte do segundo semestre apoia a nova faixa. |
- Receita de $178,3 milhões superou o consenso em $9,5 milhões: A receita subiu cerca de 9% sequencialmente, mostrando melhor cadência de embarques. O próximo teste é se o backlog do segundo semestre converte no cronograma, porque atrasos repetidos enfraqueceriam a confiança tanto na perspectiva anual elevada quanto no plano de liquidez.
- O prejuízo ajustado diminuiu para $0,07 por ação: O resultado superou o consenso de prejuízo de $0,10 e melhorou de prejuízo de $0,18 um ano antes. Melhores unidades econômicas estão chegando à demonstração de resultados, embora EBITDAS positivos ainda dependam de crescimento sustentado de receita, mix e controle de custos.
- A margem bruta melhorou aproximadamente 31 pontos percentuais: A margem passou de -31% negativa no Q2 2025 para cerca do ponto de equilíbrio. Esse é um dos sinais mais claros de recuperação, embora margens de combustível profundamente negativas ainda limitem a lucratividade consolidada.
- As despesas operacionais caíram cerca de 50% para $62 milhões: A base de custos mais baixa ajudou a diminuir as perdas juntamente com a melhoria da margem bruta. Sustentar essas economias importa porque a Plug ainda precisa financiar projetos de eletrolisadores, suporte ao cliente e infraestrutura de hidrogênio enquanto visa EBITDAS positivos no Q4.
- O uso líquido de caixa declinou 58% para $61 milhões: O caixa irrestrito era cerca de $162 milhões, enquanto transações de ativos visam $275 milhões em receitas. Menor queima estende a pista, mas o timing de monetização e financiamento não dilutivo permanecem críticos dadas as ambições mais amplas de projetos da Plug.
Perspectiva de Investimento 2026 da Plug Power (PLUG): Caso Otimista de $5 vs. Caso Pessimista de $1,20
A perspectiva da Plug Power para 2026 depende de maiores implantações, projetos de eletrolisadores e reduções de custos poderem transformar margens melhoradas em resultados operacionais positivos. A vantagem vem de conversão mais forte de backlog e menor queima de caixa, enquanto atrasos de projetos, economia fraca de combustível e necessidades de financiamento permanecem os principais riscos.
O Caso Otimista: Vendas de Projetos Mais Fortes e Margens Empurram PLUG Rumo a $5
O Caso Otimista assume que a oportunidade de atualização de 20.000 unidades procede no cronograma, projetos de eletrolisadores como Orica e Carlton Power se convertem em receita, e margens de serviço permanecem positivas. A margem bruta aproximadamente no ponto de equilíbrio do Q2 e redução de 50% nas despesas operacionais mostram que vendas maiores podem se traduzir em melhor alavancagem operacional.
Um movimento rumo a $5 exigiria EBITDAS positivos no Q4, melhoria adicional da margem negativa de combustível de 48%, e progresso visível rumo à meta de monetização de $275 milhões. Crescimento anual sustentado de 15% a 16% sem uma grande captação de recursos diluente fortaleceria o caso.
O Caso Base: Crescimento Constante de Receita Mantém PLUG Entre $2,25 e $3,50
O Caso Base assume que manuseio de materiais e serviço apoiam a perspectiva de receita elevada enquanto projetos de eletrolisadores progridem de forma desigual. A margem bruta permanece próxima ao ponto de equilíbrio ou modestamente positiva, mas cerca de $61 milhões de uso trimestral de caixa e $162 milhões de caixa irrestrito mantêm o risco de financiamento em foco.
PLUG poderia negociar principalmente entre $2,25 e $3,50 sob essas condições. Crescimento de implantações, margem de serviço de 27% e custos operacionais menores apoiariam a faixa. Aprovações de projetos mais lentas ou vendas de ativos atrasadas limitariam a extremidade superior.
O Caso Pessimista: Atrasos de Projetos e Queima de Caixa Puxam PLUG Rumo a $1,20
O Caso Pessimista assume que grandes projetos de eletrolisadores escorregam, a economia de combustível permanece profundamente negativa, e atualizações de manuseio de materiais se convertem mais lentamente que o planejado. Com cerca de $162 milhões de caixa irrestrito no final do trimestre, queima continuada poderia tornar o financiamento externo mais urgente apesar das transações de ativos anunciadas.
Um movimento rumo a $1,20 se tornaria mais provável se EBITDAS do Q4 permanecessem negativos, crescimento de 2026 caísse abaixo de 15%, ou receitas de monetização perdessem a meta de $275 milhões. Esses resultados enfraqueceriam o caso de recuperação e aumentariam o risco de diluição.
Previsões de Preço das Ações PLUG para 2026 por Analistas de Wall Street
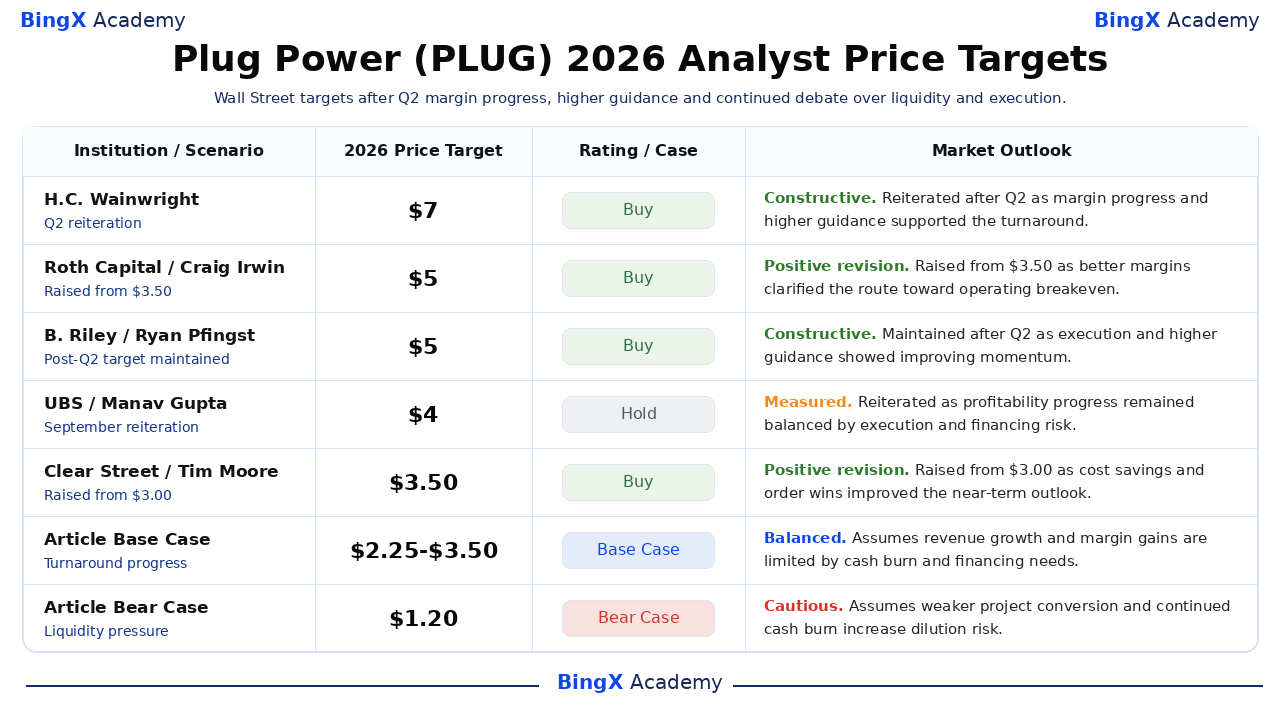
As metas de Wall Street permanecem inusualmente dispersas porque os analistas concordam que a execução do Q2 melhorou, mas diferem na durabilidade dos ganhos de margem e financiamento disponível. As metas selecionadas variam de $2,75 a $7, comparado com o fechamento de $2,04 em 23 de setembro, então investidores devem ler cada meta junto com suas suposições operacionais datadas em vez de como uma promessa.
|
Instituição / Analista |
Meta de Preço 2026 |
Rating |
Perspectiva de Mercado |
|
H.C. Wainwright / Amit Dayal |
$7,00 |
Compra |
Construtivo. 11 de agosto: reiterado após Q2 como progresso de margem e orientação mais alta apoiaram a recuperação. |
|
Roth Capital / Craig Irwin |
$5,00 |
Compra |
Revisão positiva. 12 de agosto: elevou de $3,50 após margens melhores esclareceram a rota rumo ao ponto de equilíbrio. |
|
B. Riley / Ryan Pfingst |
$5,00 |
Compra |
Construtivo. 11 de agosto: mantido como execução do Q2 e orientação elevada mostraram momentum melhorado. |
|
UBS / Manav Gupta |
$4,00 |
Manter |
Medido. 16 de setembro: reiterado como progresso de lucratividade permaneceu equilibrado por risco de financiamento. |
|
Clear Street / Tim Moore |
$3,50 |
Compra |
Revisão positiva. 29 de abril: elevou de $3,00 como economias de custos e pedidos melhoraram a perspectiva. |
|
RBC Capital / Christopher Dendrinos |
$2,75 |
Performance do Setor |
Equilibrado. 11 de agosto: manteve uma visão de risco especulativo como orientação mais alta enfrentou questões de liquidez. |
|
Caso Base do Artigo |
$2,25 a $3,50 |
Caso Base |
Equilibrado. Assume que crescimento de receita e ganhos de margem são limitados por queima de caixa e necessidades de financiamento. |
|
Caso Pessimista do Artigo |
$1,20 |
Caso Pessimista |
Cauteloso. Assume conversão de projetos mais fraca e queima de caixa continuada aumentam risco de diluição. |
Como Negociar Ações da Plug Power (PLUG) na BingX
Negocie a perspectiva de demanda por hidrogênio, recuperação de margem e liquidez da Plug Power usando BingX TradFi e ferramentas BingX AI. Porque PLUG pode reagir rapidamente a decisões de projetos, resultados e atualizações de financiamento, traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
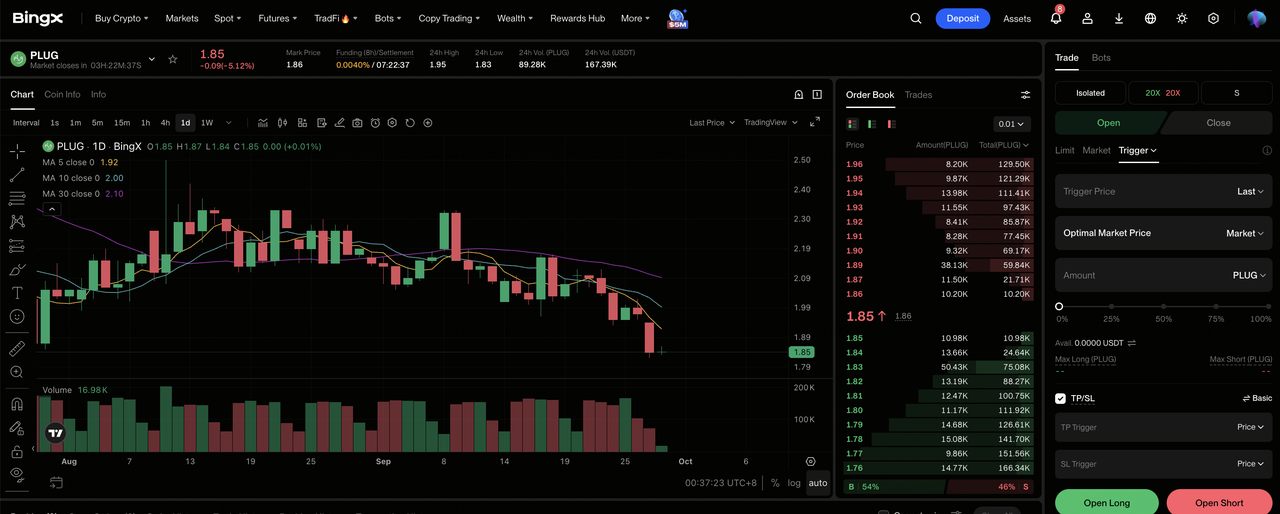
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Plug Power (PLUG). Procure e selecione o contrato de futuros perpétuos PLUG-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se margens, implantações e liquidez se fortalecerem. Selecione Abrir Short se atrasos de projetos ou pressão de financiamento enfraqueceram a economia esperada por ação.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. A faixa anual de $1,70 a $4,58 mostra por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos rigorosos de risco. Configure níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. PLUG pode reagir rapidamente a resultados, orientação, marcos de projetos, vendas de ativos e captações de capital.
5 Principais Riscos para Observar pelos Investidores da Plug Power em 2026
A melhoria recente da Plug não remove os riscos de financiamento, execução e política por trás da volatilidade das ações. Cada risco pode afetar o fluxo de caixa, diluição ou a avaliação que investidores atribuem à recuperação.
- A pressão de liquidez pode diluir acionistas: O caixa irrestrito era cerca de $162 milhões contra $61 milhões de uso líquido de caixa trimestral. Se o plano de monetização de $275 milhões escorregar, a Plug pode precisar de capital próprio ou dívida custosa, reduzindo o valor futuro por ação.
- Margens de combustível permanecem profundamente negativas: A margem bruta de combustível melhorou de -91% negativa para aproximadamente -48% negativa, mas o negócio ainda perde dinheiro conforme os volumes crescem. Progresso lento na utilização e eficiência de produção poderia compensar ganhos de equipamentos e serviço.
- Projetos de eletrolisadores podem ser atrasados: O pipeline inclui oportunidades de 30 MW, 50 MW, 100 MW e 275 MW, mas projetos anunciados não garantem receita no curto prazo. Licenciamento, financiamento ou decisões finais de investimento podem empurrar embarques para períodos posteriores.
- Atualizações de grandes clientes criam risco de concentração: Dois clientes podem atualizar mais de 20.000 unidades GenDrive ao longo de três anos. Um lançamento mais lento de qualquer cliente afetaria equipamentos, serviço e demanda por hidrogênio ao mesmo tempo.
- Política e concorrência podem pressionar retornos: Regras fiscais de hidrogênio, preços de eletricidade e subsídios afetam a economia de projetos, enquanto células de combustível competem com baterias e outros sistemas de energia limpa. Incentivos mais fracos ou preços agressivos poderiam reduzir a conversão de pedidos e margens.
Considerações Finais: Você Deveria Investir na Plug Power em 2026?
A Plug Power tem evidência operacional mais forte do que tinha um ano atrás: $178,3 milhões de receita no Q2, margem bruta aproximadamente no ponto de equilíbrio, despesas operacionais 50% menores e uma meta de crescimento anual de 15% a 16%. A questão não resolvida é se esses ganhos podem chegar ao fluxo de caixa antes que restrições de liquidez forcem financiamento que enfraqueça o benefício para acionistas.
O Caso Otimista apoia $5 se EBITDAS do Q4 se tornarem positivos, a economia de combustível melhorar e o programa de monetização de $275 milhões fortalecer a liquidez. O Caso Pessimista aponta para $1,20 se a conversão de projetos desacelerar ou a diluição dominar. Traders conservadores podem aguardar as próximas atualizações de margem bruta, uso de caixa e venda de ativos antes de aumentar a exposição, porque esses números testam diretamente a recuperação.
Lembrete de Risco: Negociar e investir em ações como PLUG envolve alto risco de perda de capital. Perdas de resultados, atrasos de projetos, mudanças de financiamento, mudanças de avaliação e negociação alavancada podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Principais Ações de Energia AI para Comprar em 2026: Nuclear, Gás, Células de Combustível e a Expansão de Energia AI
- Principais Ações e ETFs de Energia para Comprar em 2026: A Crise de Energia AI Encontra Volatilidade Geopolítica
- Previsão de Preço da Bloom Energy (BE) 2026: Pode Energia de Data-Center AI Empurrar BE Rumo a $350?
- Previsão de Preço da Oklo (OKLO) 2026: Podem Marcos Nucleares Empurrar OKLO Rumo a $100?
- Previsão de Preço da NuScale Power (SMR) 2026: Pode Conversão de Projetos Empurrar SMR Rumo a $20?
