
Walmart (WMT) prowadzi jedną z największych sieci detalicznych na świecie za pośrednictwem Walmart U.S., Walmart International i Sam's Club U.S. Jej sklepy i kluby pozostają fundamentem działalności, podczas gdy handel elektroniczny, usługi marketplace, reklama, członkostwo i realizacja zamówień stają się coraz ważniejsze dla wzrostu i rentowności.
Ostatni kwartał pokazał obie strony tej transformacji. Przychody Walmart Q2 FY2027 wzrosły o 5,9% do 187,937 miliarda dolarów, skorygowany EPS osiągnął 0,81 dolara, globalna sprzedaż e-commerce wzrosła o 23%, a reklama o 38%. Porównywalne sprzedaże Walmart U.S. z wyłączeniem paliwa wzrosły tylko o 2,6% wobec 3,8% śledzonym konsensusie, pozostawiając inwestorów do oceny szybszego wzrostu cyfrowego w porównaniu z wolniejszą dynamiką sklepów w krótkim okresie.
Prognoza akcji WMT na 2026 rok koncentruje się teraz na dwóch konkurujących poglądach:
- Scenariusz marży cyfrowej: wzrost e-commerce, reklamy, marketplace i członkostwa pozwala na wzrost przychodów operacyjnych szybciej niż sprzedaży, gdy porównywalne sprzedaże w USA się odrabiają.
- Scenariusz presji wyceny: słabe porównywalne sprzedaże, deflacja w aptekach, wzrost zapasów i słabsze wytyczne Q3 uniemożliwiają zyskom wspieranie premii wyceny.
Ten przewodnik analizuje prognozę akcji WMT, scenariusze cenowe na 2026, kluczowe ryzyka i prognozy analityków, opierając się na raporcie zysków Q2 FY2027 Walmart z 20 sierpnia, późniejszym złożeniu i danych rynkowych do 4 września, plus jak handlować futures akcji WMT na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Walmart powinni wiedzieć we wrześniu 2026
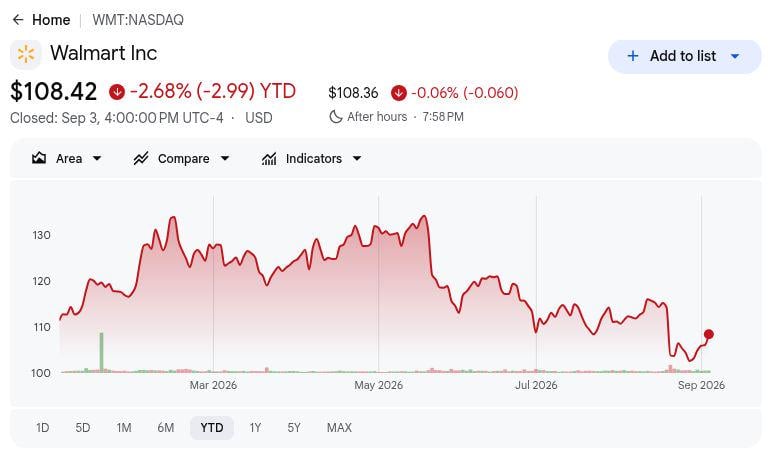
- WMT zamknęło na 108,42 dolara i było w dół o 2,68% YTD do 3 września: Akcje znajdowały się około 19,8% poniżej swojego 52-tygodniowego szczytu na poziomie 135,16 dolara po spadku o 9,2% w dniu ogłoszenia wyników. Ten reset odzwierciedla obawy dotyczące porównywalnych sprzedaży i krótkoterminowych wytycznych, nawet gdy cyfrowe działalności Walmart nadal rosną.
- Przychody kwartalne osiągnęły 187,937 miliarda dolarów i wzrosły o 5,9% rok do roku: Przychody przekroczyły śledzony konsensus 186,75 miliarda dolarów o około 1,19 miliarda dolarów, podczas gdy skorygowany EPS 0,81 dolara pobił szacunek 0,74 dolara o siedem centów. Główne wyniki pozostały silniejsze niż sugerowała reakcja na porównywalne sprzedaże w USA.
- Globalna sprzedaż e-commerce wzrosła o 23%, a reklama zwiększyła się o 38%: E-commerce Walmart U.S. wzrosł o 24%, Walmart Connect z wyłączeniem VIZIO rozszerzyło się o 43%, a dostawa realizowana ze sklepu wzrosła o 40%. Te działalności o wyższym wzroście poszerzają mix przychodów poza sprzedażą towarów i poprawiają ekonomię cyfrowego ekosystemu Walmart.
- Zarząd podniósł wzrost sprzedaży FY2027 do 4,0% do 5,0% i skorygowany EPS do 2,80-2,87 dolara: Poprzednie zakresy wynosiły 3,5% do 4,5% i 2,75-2,85 dolara, podczas gdy wzrost skorygowanych przychodów operacyjnych został podniesiony do 7,0% do 8,5%. Silniejszy roczny pogląd kontrastuje z wytycznymi Q3 EPS tylko 0,62-0,64 dolara.
- Wybrane cele analityków po wynikach obejmują zakres 114-137 dolarów: Szersza grupa 39 analityków ma średni cel 131,88 dolara, z szacunkami w zakresie 113-155 dolarów i 35 byczymi ocenami przeciwko czterem neutralnym. Rozproszenie oddaje zaufanie do długoterminowego modelu Walmart wraz z niepewnością co do odbudowy porównywalnych sprzedaży i wsparcia wyceny.
Czym jest Walmart (WMT)?
Walmart to globalny detalista omnichannel prowadzący Walmart U.S., Walmart International i Sam's Club U.S. w sklepach, klubach i witrynach e-commerce. Jego przychody pochodzą ze sprzedaży towarów i artykułów spożywczych, a także członkostwa, reklamy, prowizji marketplace, realizacji zamówień i usług finansowych. Około 280 milionów klientów i członków odwiedza ponad 10 900 lokalizacji i liczne właściwości online każdego tygodnia w 19 krajach, a firma wygenerowała 713 miliardów dolarów przychodów w FY2026 z około 2,1 miliona pracowników. W Q2 FY2027 Walmart U.S. wyprodukował 125,2 miliarda dolarów sprzedaży netto, w porównaniu z 35,2 miliarda dolarów międzynarodowo i 25,7 miliarda dolarów w Sam's Club U.S.
Obecna strategia Walmart polega na połączeniu fizycznej sieci sklepów z szybszą dostawą, ekspansją marketplace, usługami realizacji, członkostwem i reklamą o wyższej marży. Prawie 50% wolumenu marketplace przepływało przez Walmart Fulfillment Services w Q2, wzmacniając związek między asortymentem stron trzecich a przychodami logistycznymi. Firma nawiązała partnerstwo z OpenAI, aby wspierać zakupy Walmart i Sam's Club przez ChatGPT oraz z Google, aby wyświetlać produkty w Gemini przez Universal Commerce Protocol. Ogłoszona akwizycja Vibe.co również rozszerzyłaby Walmart Connect na samoobsługową reklamę connected-TV, budując na VIZIO i integracjach obejmujących Magnite, Yahoo DSP i Google DV360.
Czytaj więcej: Prognoza ceny Amazon (AMZN) 2026: Czy ponowne przyspieszenie AWS AI może zrównoważyć hazard CapEx o wartości 200 miliardów dolarów?
Przegląd zysków Walmart (WMT) Q2 FY2027: Przychody, EPS i wzrost cyfrowy
Walmart dostarczył 187,937 miliarda dolarów przychodów Q2 FY2027 wobec 186,75 miliarda dolarów śledzonego konsensusu, reprezentując 5,9% wzrost rok do roku, podczas gdy skorygowany EPS 0,81 dolara pobił szacunek 0,74 dolara. Globalny e-commerce i reklama wzrosły odpowiednio o 23% i 38%, a zarząd podniósł wzrost sprzedaży FY2027 do 4,0% do 5,0% i skorygowany EPS do 2,80-2,87 dolara. Główną słabością były porównywalne sprzedaże Walmart U.S. na poziomie 2,6% wobec oczekiwanych 3,8%, po których nastąpiły wytyczne Q3 EPS na poziomie 0,62-0,64 dolara.
Czytaj więcej: Przegląd zysków Walmart (WMT) Q2 FY2027: 2,6% miss porównywalnych w USA wywołuje 9,15% spadek ceny
|
Metryka finansowa |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Łączne przychody Q2 FY2027 |
186,75 mld USD konsensus |
187,937 mld USD |
Powyżej. Około 1,19 mld USD powyżej konsensusu; wzrost o 5,9% YoY. |
|
Q2 skorygowany rozwodniony EPS |
0,74 USD konsensus |
0,81 USD |
Powyżej. Siedem centów lub około 9,5% powyżej konsensusu. |
|
Q2 GAAP rozwodniony EPS |
— |
0,80 USD vs. 0,88 USD rok wcześniej |
Spadek. W dół o 9,1%, gdy straty inwestycyjne skompensowały wzrost operacyjny. |
|
Q2 GAAP zysk netto przypisany Walmart |
— |
6,366 mld USD |
Spadek. W dół o 9,4% z 7,026 mld USD. |
|
Q2 przychody operacyjne |
— |
9,383 mld USD; +28,8% YoY |
Poprawa. Zwroty ceł i mix biznesowy podniósły raportowany zysk. |
|
Walmart U.S. porównywalne sprzedaże z wyłączeniem paliwa |
3,8% konsensus |
0,026 |
Poniżej. Ceny w aptekach stworzyły 125 pb przeszkodę. |
|
Wzrost globalnej sprzedaży e-commerce |
— |
+23% YoY |
Przyspieszenie. Odbiór, dostawa i marketplace pozostały podstawowymi silnikami wzrostu. |
|
Wzrost globalnej reklamy |
— |
+38% YoY |
Poprawa. Walmart Connect i reklama międzynarodowa rozszerzyły mix o wyższej marży. |
|
Sześciomiesięczny przepływ środków pieniężnych z działalności operacyjnej |
— |
19,710 mld USD |
Poprawa. Wzrost o 1,358 mld USD rok do roku. |
|
Sześciomiesięczny wolny przepływ środków pieniężnych |
— |
5,529 mld USD |
Spadek. Spadł o 1,371 mld USD, gdy wydatki kapitałowe wzrosły o 2,772 mld USD. |
|
Prognoza skorygowanego EPS Q3 FY2027 |
0,67-0,68 USD zakres konsensusu |
0,62-0,64 USD |
Poniżej. Krótkoterminowe reinwestycje i timing wpłynęły na wytyczne. |
|
Prognoza skorygowanego EPS FY2027 |
Poprzednio: 2,75-2,85 USD |
2,80-2,87 USD |
Podniesiono. Oba końce przesunieto wyżej po Q2. |
|
Prognoza wzrostu sprzedaży netto FY2027 w stałej walucie |
Poprzednio: 3,5% do 4,5% |
4,0% do 5,0% |
Podniesiono. Całoroczna prognoza przychodów poprawiona o 50 pb na obu końcach. |
- Przychody 187,937 miliarda dolarów wzrosły o 5,9% i pobiły konsensus o około 1,19 miliarda dolarów: Przychody w stałej walucie nadal wzrosły o 5,1%, pokazując, że szeroki momentum linii top pozostał nienaruszony pomimo słabszego wyniku porównywalnych sprzedaży Walmart U.S.
- Skorygowany EPS 0,81 dolara pobił szacunek 0,74 dolara o siedem centów: GAAP EPS spadł o 9,1% do 0,80 dolara, gdy straty z inwestycji kapitałowych i innych wpłynęły na raportowane wyniki, oddzielając silniejsze bazowe operacje od słabszych trendów raportowanego dochodu netto.
- Globalny e-commerce wzrósł o 23%, a reklama zwiększyła się o 38%: Walmart Connect z wyłączeniem VIZIO wzrósł o 43%, dostawa realizowana ze sklepu rozszerzyła się o 40%, a sprzedaż netto marketplace wzrosła o ponad 50%, zwiększając wkład z usług cyfrowych i handlu stron trzecich.
- Przychody operacyjne 9,383 miliarda dolarów wzrosły o 28,8%: Skorygowane przychody operacyjne w stałej walucie wzrosły o 17,4%, a marża zysku brutto Walmart U.S. rozszerzyła się o 158 punktów bazowych, chociaż wydatki operacyjne zwiększyły się o 72 punkty bazowe, a zwroty ceł pomogły w porównaniu.
- Wytyczne skorygowanego EPS FY2027 wzrosły do 2,80-2,87 dolara z 2,75-2,85 dolara: Wytyczne Q3 na poziomie 0,62-0,64 dolara pozostały poniżej około 0,67-0,68 dolara według Street, a timing Flipkart ma zmniejszyć wzrost sprzedaży Q3 o ponad 100 punktów bazowych.
Perspektywy inwestycyjne Walmart (WMT) na 2026: Scenariusz byczek 155 USD vs scenariusz niedźwiedzi 90 USD
Centralnym testem jest to, czy cyfrowe działalności Walmart i poprawiająca się dźwignia operacyjna mogą skompensować wolniejsze porównywalne sprzedaże na tyle silnie, aby wspierać jego premię wyceny.
Scenariusz byczek: Silny wzrost e-commerce i reklamy pchają WMT w kierunku 155 USD
Scenariusz byczek zakłada, że porównywalne sprzedaże Walmart U.S. odrabiają się w kierunku 3,5% do 4,0%, globalny wzrost e-commerce utrzymuje się na poziomie lub powyżej 20%, a reklama pozostaje powyżej 30%. Przychody z marketplace, członkostwa i realizacji o wyższej marży pomagają skorygowanym przychodom operacyjnym rosnąć szybciej niż sprzedaży i zakończyć w pobliżu górnego końca wytycznych FY2027 na poziomie 8,5%.
Ruch w kierunku 150-155 USD wymagałby silniejszego wzrostu transakcji i biletów, stabilnych zapasów i skorygowanego EPS w pobliżu górnego końca wytycznych na poziomie 2,87 dolara. Dalszy poprawianie marż cyfrowych zapewniłaby najjaśniejsze potwierdzenie, podczas gdy kolejny znaczny miss porównywalnych sprzedaży osłabiłby scenariusz.
Scenariusz bazowy: Stały wzrost sprzedaży utrzymuje WMT między 120 a 135 USD
Scenariusz bazowy zakłada, że roczna sprzedaż rośnie w ramach zakresu zarządu 4,0% do 5,0%, gdy e-commerce i reklama kompensują wolniejszy wzrost sklepów. Skorygowany EPS ląduje w ramach perspektywy 2,80-2,87 dolara, podczas gdy przychody operacyjne nadal rosną szybciej niż przychody bez wymagania poważnej reoceny wyceny.
W tym scenariuszu WMT mógłby handlować głównie między 120 a 135 USD. Wyniki Q3 w pobliżu wytycznych, łagodzenie presji w aptekach i dalszy postęp marży cyfrowych wspierałyby zakres, podczas gdy cięcie rocznych wytycznych go osłabiłoby.
Scenariusz niedźwiedzi: Wolniejsze wydatki konsumentów i presja marży ciągną WMT w kierunku 90 USD
Scenariusz niedźwiedzi zakłada, że porównywalne sprzedaże Walmart U.S. pozostają na poziomie lub poniżej 2,5%, deflacja w aptekach utrzymuje się, a inwestycje w ceny kompensują część korzyści ze zwrotów ceł. Zapasy rosną szybciej niż przychody, capex wpływa na wolny przepływ środków pieniężnych, a premium mnożnik zysków zaczyna się kompresować.
Ruch w kierunku 90-100 USD stałby się bardziej prawdopodobny, jeśli EPS Q3 spadnie poniżej 0,62 dolara, wolny przepływ środków pieniężnych osłabnie dalej, lub zarząd obetnie wytyczne FY2027. Walmart mógłby nadal zwiększać sprzedaż w tym scenariuszu, ale słabsza konwersja gotówki i wolniejsze rewizje zysków wywierałyby presję na akcje.
Prognozy ceny akcji WMT na 2026 od analityków Wall Street
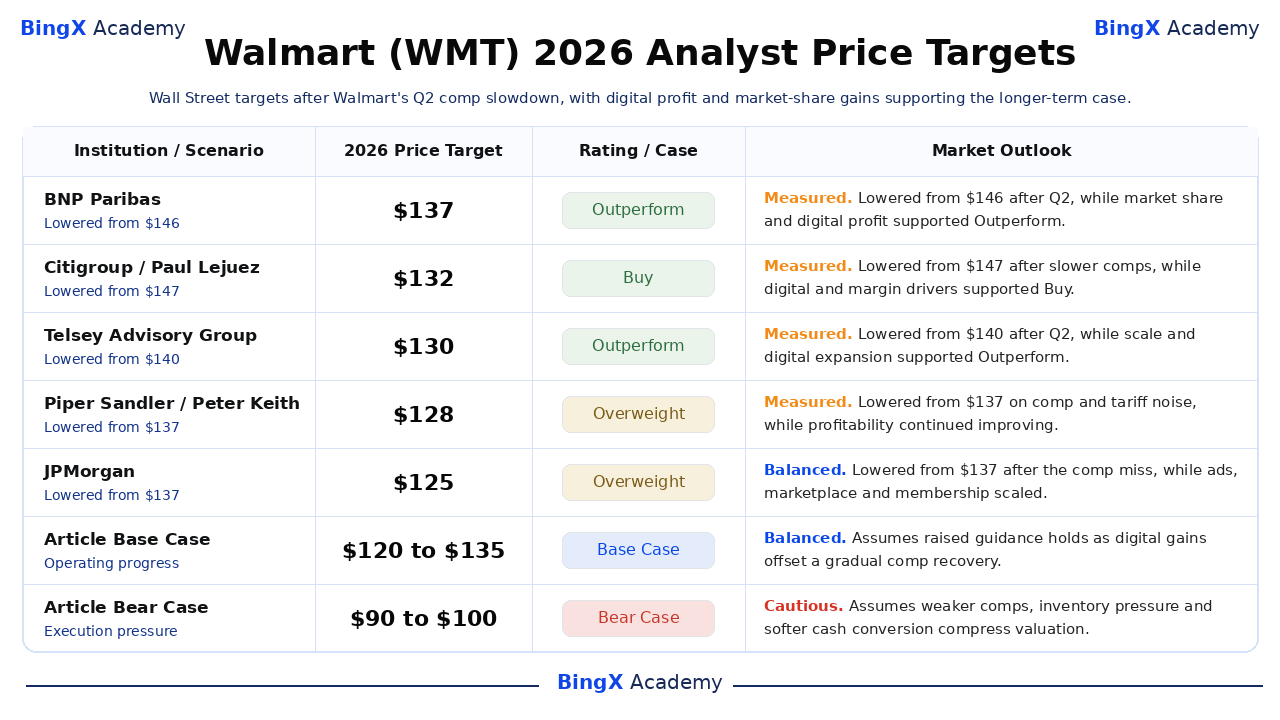
Sześć wybranych akcji po wynikach jest datowanych, nazwanych celów stron trzecich i prezentowanych od najwyższego do najniższego. Obejmują one zakres od 114 do 137 USD, podczas gdy szerszy zestaw 39 analityków średnio wynosi 131,88 USD i obejmuje zakres 113-155 USD. Ostatnie dwie rzędy to scenariusze redakcyjne BingX Academy, a nie prognozy Wall Street.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Ocena / Scenariusz |
Perspektywy rynkowe |
|
BNP Paribas |
137 USD |
Outperform |
Umiarkowane. 21 sierpnia: obniżono ze 146 do 137 USD po Q2 przy zachowaniu oceny Outperform na potencjał udziału rynkowego i zysku cyfrowego Walmart. |
|
Citigroup |
132 USD |
Buy |
Umiarkowane. 21 sierpnia: obniżono ze 147 do 132 USD po spowolnieniu porównywalnych sprzedaży, ale utrzymano Buy, gdy cyfrowe i marżowe sterowniki pozostały nienaruszone. |
|
Telsey Advisory Group |
130 USD |
Outperform |
Umiarkowane. 21 sierpnia: obniżono ze 140 do 130 USD po Q2 przy zachowaniu Outperform na skali Walmart, zdobywaniu udziału rynkowego i ekspansji cyfrowej. |
|
Piper Sandler |
128 USD |
Overweight |
Umiarkowane. 21 sierpnia: obniżono ze 137 do 128 USD na comp USA i hałas zwrotów ceł przy zauważeniu poprawiającej się rentowności. |
|
JPMorgan |
125 USD |
Overweight |
Zrównoważone. 21 sierpnia: obniżono ze 137 do 125 USD po miss comp, ale zachowano Overweight na reklamie, marketplace i skalowaniu członkostwa. |
|
Truist Securities |
114 USD |
Buy |
Ostrożne. 21 sierpnia: obniżono ze 140 do 114 USD po wyniku 2,6% comp USA przy zachowaniu Buy. |
|
Scenariusz bazowy artykułu |
120–135 USD |
Scenariusz bazowy |
Zrównoważone. Zakłada 4%–5% roczny wzrost sprzedaży, 2,80–2,87 USD skorygowany EPS i stałe zyski cyfrowe. |
|
Scenariusz niedźwiedzi artykułu |
90–100 USD |
Scenariusz niedźwiedzi |
Ostrożne. Zakłada, że comps pozostają w pobliżu 2,5%, zapasy przewyższają sprzedaż, konwersja gotówki słabnie i mnożnik się kompresuje. |
Jak handlować Walmart (WMT) na BingX
Użyj BingX TradFi, aby wyrazić kierunkowy pogląd na Walmart przy traktowaniu dźwigni jako osobnej decyzji o ryzyku. WMT może poruszać się gwałtownie wokół zysków, wytycznych, decyzji regulacyjnych, kamieni milowych produktów i wiadomości makro, więc katalizator, wielkość pozycji i maksymalna strata powinny być zdefiniowane przed wejściem.
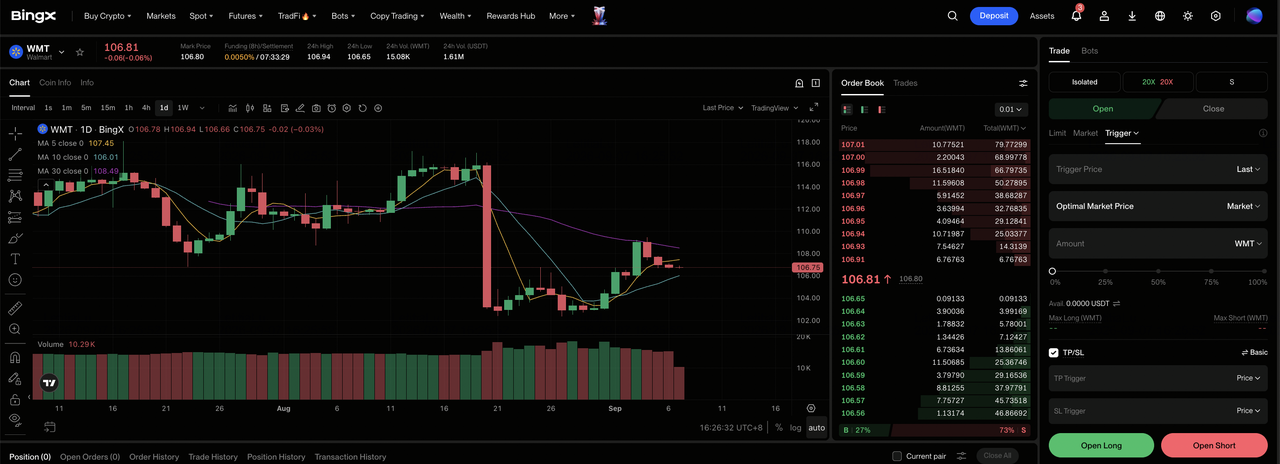
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalizowanej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Walmart (WMT). Wyszukaj i wybierz kontrakt WMTUS-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz Open Long, jeśli porównywalne sprzedaże się poprawią, e-commerce i reklama pozostaną silne, a przychody operacyjne będą nadal przewyższać przychody. Wybierz Open Short, jeśli wydatki konsumentów osłabną, presja w aptekach będzie utrzymywać się lub zarząd obetnie wytyczne.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o Twoją tolerancję na ryzyko. WMT może nadal poruszać się gwałtownie wokół zysków, zmian wytycznych, danych o wydatkach konsumentów i aktualizacji marży, więc konserwatywna dźwignia i jasne określenie wielkości pozycji pozostają ważne.
Krok 5: Wykonuj ścisłe protokoły zarządzania ryzykiem. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. WMT może szybko reagować na trendy porównywalnych sprzedaży, wzrost e-commerce, momentum reklamy, poziomy zapasów i zmiany w rocznych wytycznych.
Top 5 ryzyk do obserwowania dla inwestorów WMT w 2026
Skala Walmart zmniejsza zależność od jakiejkolwiek pojedynczej kategorii, chociaż obecna wycena nadal pozostawia akcje wrażliwe na zmiany we wzroście, marżach i konwersji gotówki.
- Porównywalne sprzedaże 2,6% nie spełniły oczekiwań 3,8%: Transakcje wzrosły o 1,5%, a bilety zwiększyły się o 1,1%. Trwale wolniejszy ruch i wzrost koszyka zmniejszyłyby dźwignię operacyjną i utrudniłyby obronę premii wyceny.
- Deflacja w aptekach zmniejszyła comps Walmart U.S. o 125 punktów bazowych: Zdrowie i wellness obniżyło raportowane porównanie firmy o 80 punktów bazowych. Ciągła presja regulowanych cen mogłaby tłumić raportowany wzrost nawet przy stabilnych wolumenach recept.
- Zapasy wzrosły o 6,7% do 61,6 miliarda dolarów: Ten wzrost przewyższył 5,9% wzrost kwartalnych przychodów. Jeśli popyt spowolni, nadmiar zapasów może wymagać przecen, zaabsorbować kapitał obrotowy i odwrócić część niedawnej poprawy marży brutto.
- Sześciomiesięczne nakłady kapitałowe wzrosły o 2,772 miliarda do 14,181 miliarda dolarów: Wolny przepływ środków pieniężnych spadł o 1,371 miliarda dolarów do 5,529 miliarda dolarów pomimo wyższego przepływu środków pieniężnych z działalności operacyjnej. Inwestycje omnichannel, które nie przyniosą trwałego wzrostu, osłabiłyby konwersję gotówki i przyszłe zwroty akcjonariuszy.
- WMT handlowało na około 39-krotności historycznych zysków przy 108,42 dolara: Wytyczne skorygowanego EPS Q3 na poziomie 0,62-0,64 dolara były poniżej poglądu Street. Premium mnożnik powiększa spadek, jeśli przyszłe szacunki, porównywalne sprzedaże lub zyski marży cyfrowej osłabną.
Końcowe przemyślenia: Czy powinieneś inwestować w WMT w 2026?
Najnowsze wyniki Walmart potwierdziły szeroki wzrost: przychody wzrosły o 5,9%, skorygowany EPS pobił konsensus o siedem centów, e-commerce wzrósł o 23%, a reklama wzrosła o 38%. Zarząd podniósł także wytyczne sprzedaży i skorygowanego EPS na FY2027. Przeciwwagą jest wynik 2,6% porównywalnych sprzedaży Walmart U.S. wobec oczekiwanych 3,8%, słabsze wytyczne EPS Q3 i niższy wolny przepływ środków pieniężnych po większych inwestycjach.
Scenariusz bazowy 120-135 USD zakłada, że wzrost cyfrowy i dźwignia operacyjna skompensują stopniowe odbudowywanie porównywalnych sprzedaży. Scenariusz byczek 150-155 USD wymaga, aby e-commerce i reklama utrzymały szybki wzrost, gdy comps USA się poprawią, podczas gdy scenariusz niedźwiedzi 90-100 USD odzwierciedla uporczywą presję konsumenta, aptek, zapasów i wyceny. Inwestorzy powinni śledzić comps USA, wkład cyfrowy, dźwignię przychodów operacyjnych i wolny przepływ środków pieniężnych przed traktowaniem resetu po wynikach jako trwałego wzrostu.
Przypomnienie o ryzyku: Te scenariusze WMT to warunkowe szacunki badawcze, a nie porady inwestycyjne ani gwarantowane zwroty. Akcje Walmart i kontrakty WMTUS-USDT perpetual mogą stracić na wartości, a pozycje z dźwignią mogą zostać zlikwidowane. Przed podjęciem ryzyka niezależnie przegląd bieżące dane rynkowe, dokumenty firmy i warunki BingX.
Powiązane lektury
- Prognoza ceny Apple (AAPL) 2026: Czy Siri AI i składany iPhone mogą popchnąć AAPL powyżej 400 USD?
- Prognoza ceny Amazon (AMZN) 2026: Czy wzrost AWS i AI może popchnąć AMZN powyżej 400 USD?
- Prognoza ceny Nike (NKE) 2026: Powrót 55,00 USD czy pułapka wartości 39,00 USD?
- Prognoza ceny akcji AMC 2026: Fundamentalny zwrot czy masywna pułapka rozwodnienia?
- Perspektywy akcji Ferrari N.V. (RACE) na 2026: Czy ikoniczna marka i pojazdy elektryczne mogą doprowadzić akcje RACE do 550+ USD?
- Perspektywy akcji McDonald's (MCD) na 2026: Król wartości czy pułapka marży?
